

Das Wichtigste in Kürze
- Zwischen dem 18. und 23. Oktober wurden in Großbritannien und Spanien vier neue Rechenzentrumscampus mit zusammen 2.795 MW vorgeschlagen: Era4s 1-GW-Projekt „The Mill“ in Newport, das 1-GW-Vorhaben Longmarsh in Norfolk, O-Greens 570 MW in Saragossa und Krolmaps netzunabhängiger 225-MW-Standort in Belchite (Era4, Longmarsh Green Energy, Heraldo de Aragón).
- Nur 90 MW dieser 2.795 MW, rund 3 %, haben einen angegebenen Netzzugang für 2029 oder früher: die erste Phase von O-Green. Longmarsh soll 2031 ans Netz, Krolmap will ganz ohne Netz auskommen (unsere Berechnung auf Basis von Entwickler- und Presseangaben).
- Microsoft hat sich aus Nscales Standort Loughton zurückgezogen, der als größtes souveränes KI-Rechenzentrum Großbritanniens galt, nachdem der örtliche Netzbetreiber erklärt hatte, dass der Strom nicht rechtzeitig verfügbar sein werde; Netzvertreter nannten Berichten zufolge die 2030er-Jahre (City AM, Bloomberg, 19. Okt. 2026).
- Strom ist inzwischen das, wofür Käufer bezahlen: KDDI und Telehouse schlossen am 29. Oktober einen Kauf über mehr als 220 Mio. £ für ein Areal am East India Dock mit 65 MVA gesicherter Leistung ab, rund 3,4 Mio. £ je MVA (Telehouse; unsere Berechnung).
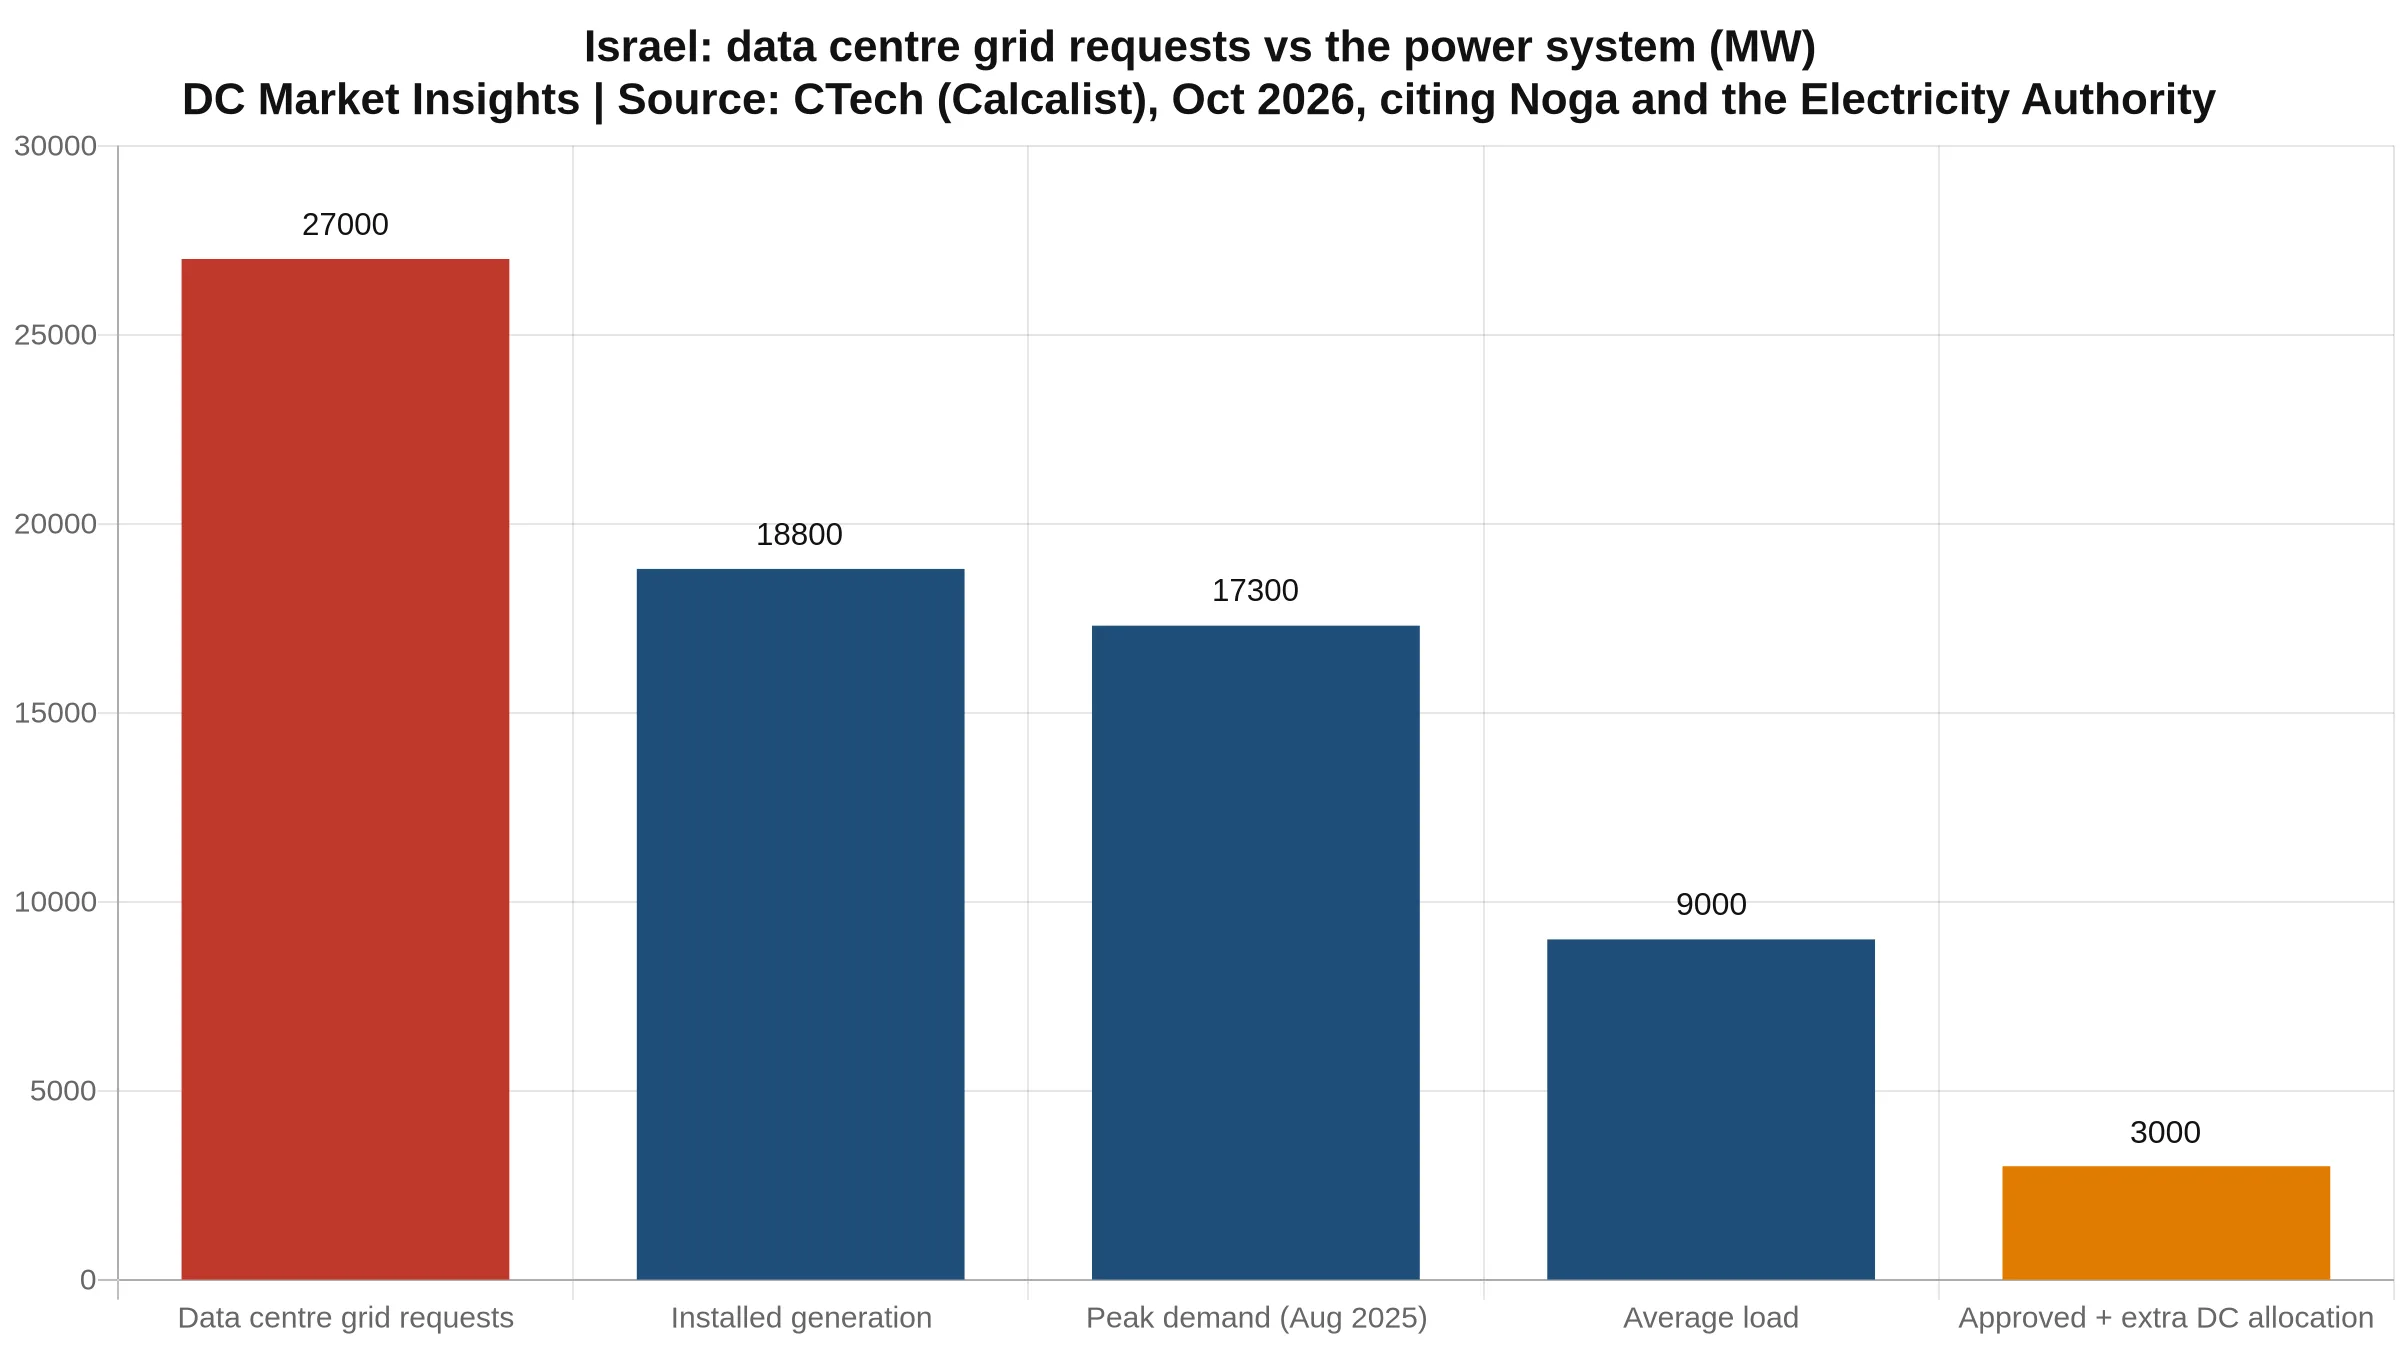
- Israels Elektrizitätsbehörde plant eine Obergrenze von 200 MW je neuem Rechenzentrum, nachdem Entwickler Anschlüsse über 27.000 MW beantragt hatten, das 1,44-Fache der installierten Erzeugungsleistung des Landes von 18.800 MW (CTech, 14. und 19. Okt. 2026).
Innerhalb von zehn Tagen haben Entwickler in Großbritannien und Spanien fast 2,8 GW neue Rechenzentrumskapazität vorgeschlagen, und weniger als ein Dreißigstel davon hat einen Netzanschlusstermin vor 2030. Dieselben zwei Wochen zeigten, was passiert, wenn der Strom zu spät kommt: Microsoft zog sich vom britischen Vorzeige-KI-Standort zurück, und Israel will jeden neuen Campus auf 200 MW begrenzen.
Warum jetzt: Dies ist unsere Freitagsauswertung der Tracker für Europa, den Nahen Osten und Afrika. Das Signal dieser Woche ist die Lücke zwischen angekündigten und angeschlossenen Megawatt. Spaniens überarbeitetes Rechenzentrumsdekret ging am 26. Oktober an den Staatsrat, Israels Konsultation zur Obergrenze läuft, und sowohl Deutschlands Netzanschlusspaket als auch die Bewerbungen für die KI-Gigafabriken der EU stehen in den nächsten zwei Wochen an. Jede dieser Entscheidungen bestimmt mit, welche dieser Pläne Strom bekommen.
Neue Anlagen: Pläne in Gigawatt, Anschlüsse in Megawatt
Großbritannien brachte binnen drei Tagen zwei Gigawatt-Vorhaben hervor. Am 22. Oktober stellte Era4, der Entwickler, der bis März Carbon3.ai hieß, „The Mill“ im Detail vor: einen KI-Campus auf einem ehemaligen Stahlwerksgelände an der Corporation Road in Newport, Südwales, ausgelegt auf 1 GW und Kapazität für bis zu 400.000 Nvidia-GPUs, mit einer ersten Phase für 2027. Der Standort liegt in der South Wales AI Growth Zone, die vorrangigen Netzzugang verspricht, doch Era4 hat weder einen Anschlusstermin noch eine Anschlussleistung für die erste Phase veröffentlicht. Zwei Tage zuvor hatte EPL Norfolk, eine Tochter von Evolution Power, die Konsultation zu Longmarsh Green Energy eröffnet: bis zu 1 GW an Rechenzentren mit 1,3 GW Solarleistung und Batterien auf rund 4.695 Acres bei King’s Lynn. Der Anschluss soll 2031 am Umspannwerk Walpole erfolgen, berichtete reNEWS; ein Antrag auf Planungsgenehmigung (Development Consent) ist für April 2027 und der Betrieb bis 2032 geplant.
Spanien steuerte zwei weitere bei. Ein mit Oman verbundener Fonds, O-Green, finanziert einen 570-MW-Campus in San Mateo de Gállego bei Saragossa, 7,446 Mrd. € in vier Phasen bis 2035, mit einer ersten Phase von 90 MW und 1,17 Mrd. € für das Rechenzentrum bis 2029, berichtete Heraldo de Aragón am 20. Oktober. Netzgenehmigungen decken diese ersten 90 MW ab: 80 MW am Umspannwerk Peñaflor und 10 MW in Villanueva de Gállego. Der Rest hat noch keinen Netzzugang. In Belchite plant das Ingenieurbüro Krolmap einen 225-MW-Campus für 1,5 Mrd. €, der mit eigenen erneuerbaren Energien, Batterien und Kraft-Wärme-Kopplung ohne Anschluss an das Übertragungsnetz laufen soll, berichtete Heraldo am 18. Oktober. Ein Mieter oder Finanzpartner wurde nicht genannt.
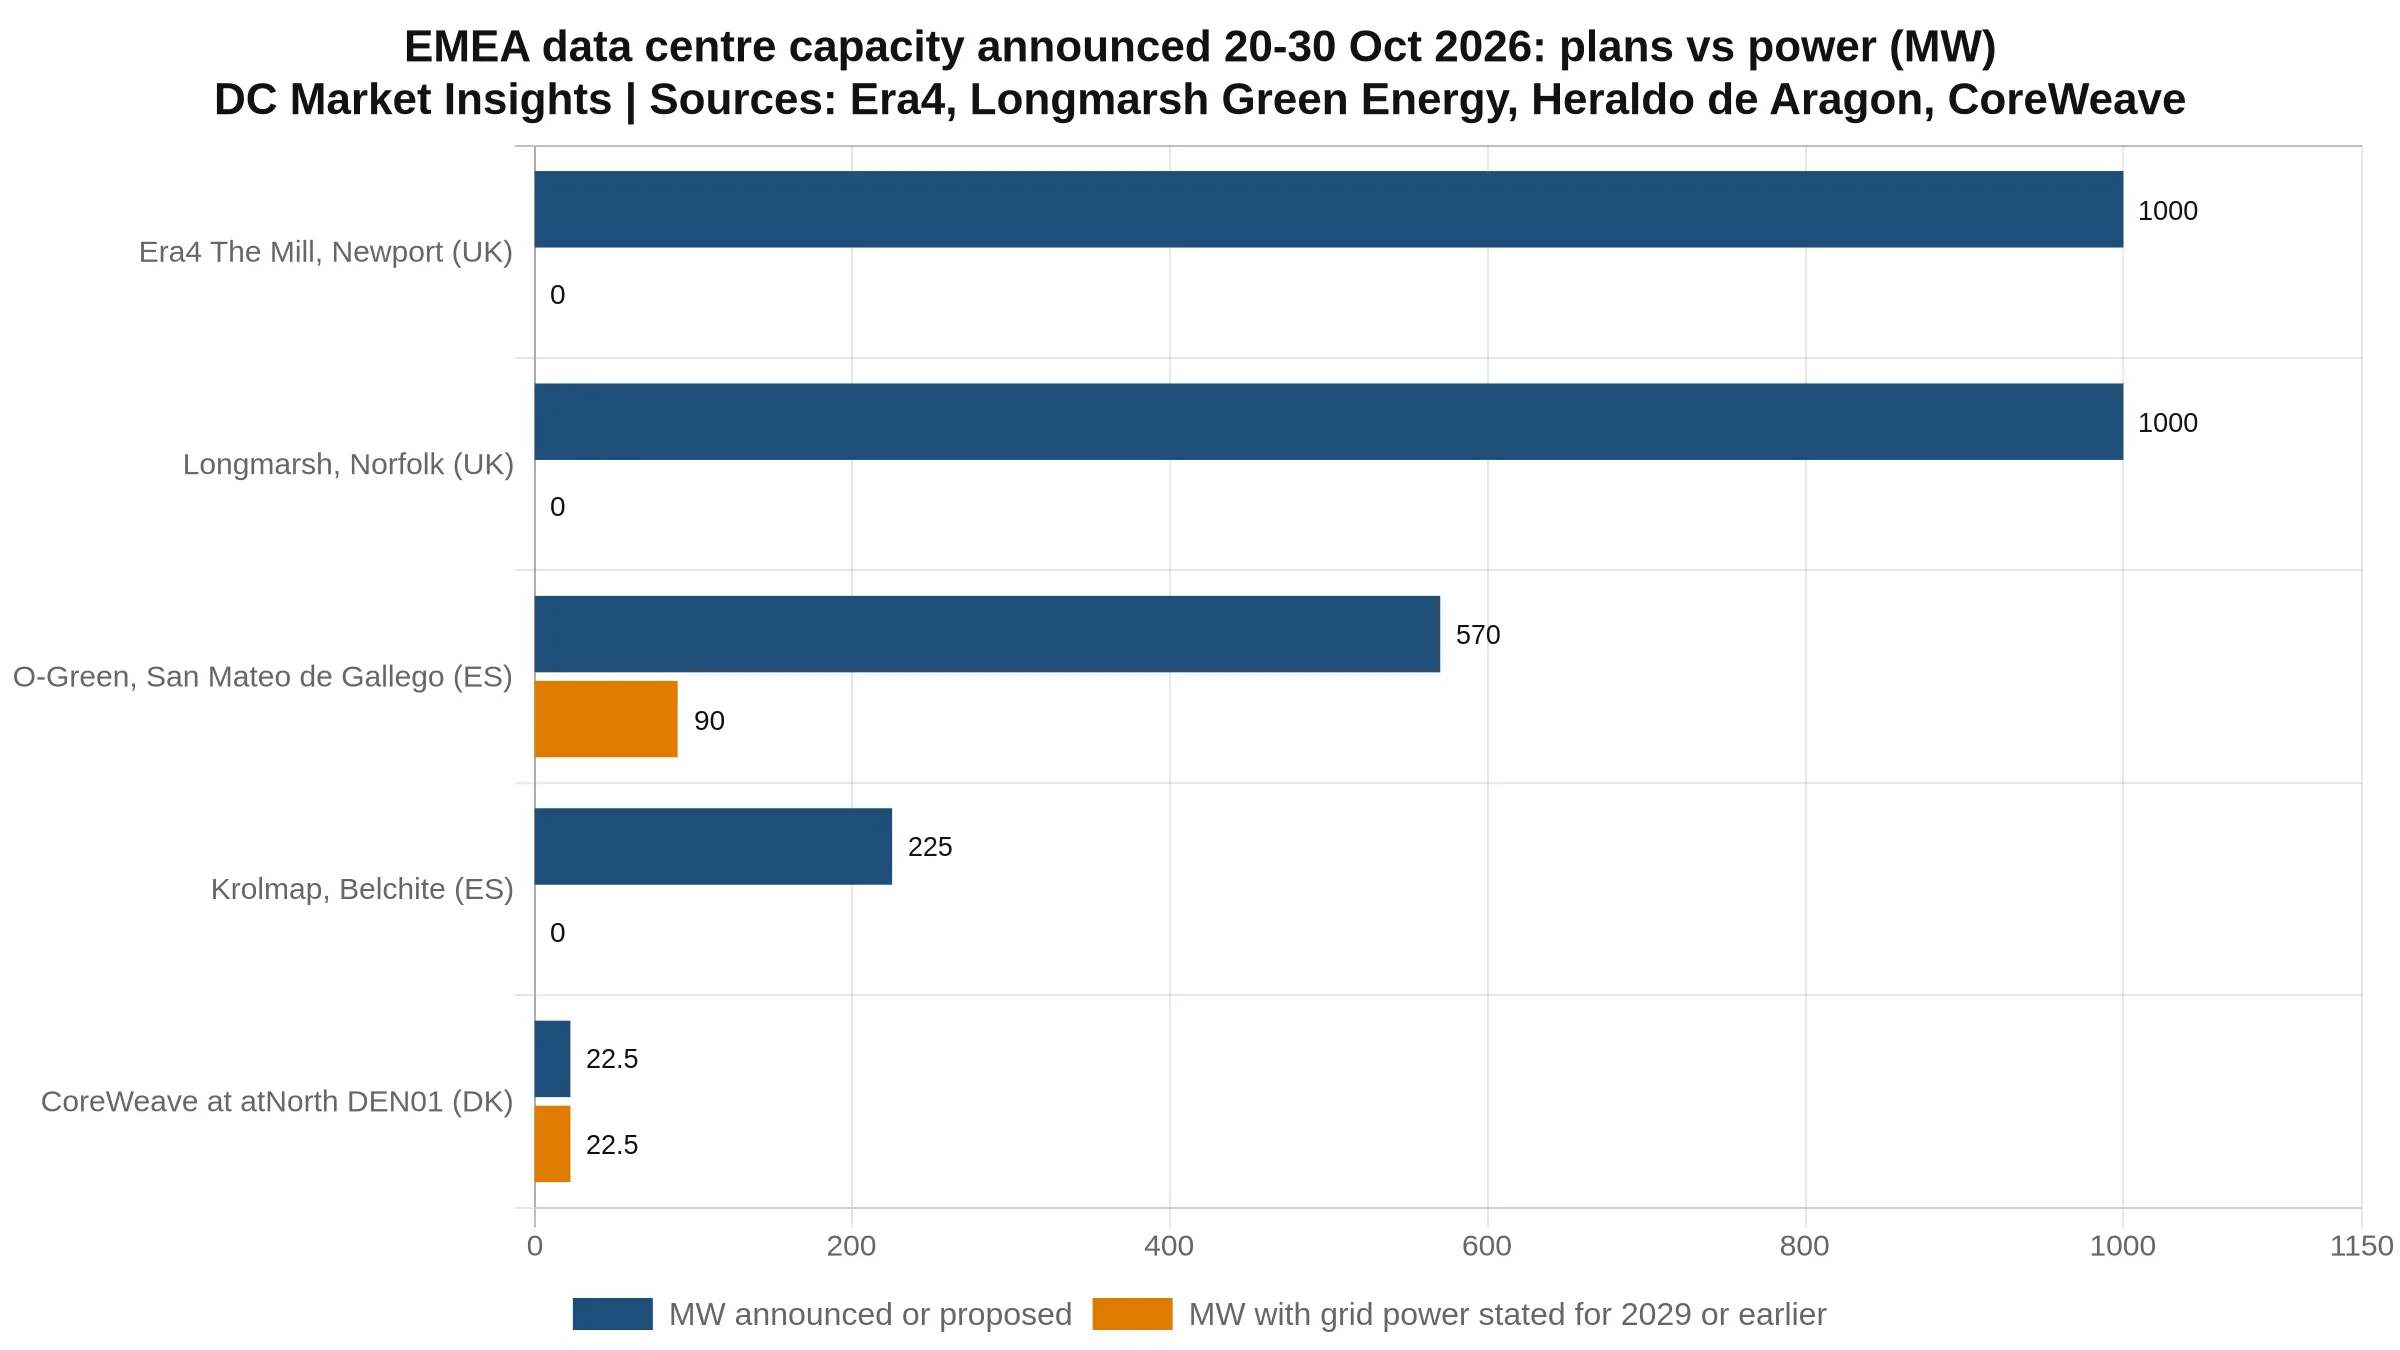
Zusammengerechnet kommen die vier Vorhaben auf 2.795 MW. Nur O-Greens 90 MW, rund 3 %, haben einen dokumentierten Netzzugang für 2029 oder früher (unsere Berechnung). Allein die beiden britischen Gigawatt-Pläne entsprechen dem 2,5-Fachen der 804 MW an in Betrieb befindlicher britischer Kapazität, die DC Market Insights erfasst, und 28 % der 7.065 MW an britischen Planungen, die bereits in unserem Tracker stehen.
| Projekt | Land | Angekündigt | Vorgeschlagene MW | Angegebener Netzstatus | Angegebene Investition | Investition je MW (unsere Berechn.) |
|---|---|---|---|---|---|---|
| Era4, The Mill, Newport | Großbritannien | 22. Okt. | 1.000 | Vorrangiger Zugang über AI Growth Zone; kein Termin und keine MW veröffentlicht | nicht offengelegt | – |
| EPL Norfolk, Longmarsh Green Energy | Großbritannien | 20. Okt. | 1.000 | Umspannwerk Walpole, 2031 | „könnte 25 Mrd. £ anziehen“ (Entwickler, inkl. 1,3 GW Solar) | nicht vergleichbar |
| O-Green, San Mateo de Gállego | Spanien | 20. Okt. | 570 | 90 MW genehmigt (Peñaflor 80, Villanueva 10) | 7,446 Mrd. € | 13,1 Mio. € |
| Krolmap, Belchite | Spanien | 18.–23. Okt. | 225 | Bewusst netzunabhängig | 1,5 Mrd. € | 6,7 Mio. € |
| Gesamt | 2.795 | 90 MW (3 %) bis 2029 |
Quellen: Projektseite von Era4; Konsultation von Longmarsh Green Energy und reNEWS; Heraldo de Aragón (20. und 18. Okt. 2026); El Periódico de Aragón (Vantage-Grundstück, 24. Juli 2026). Investition je MW = angegebene Investition ÷ vorgeschlagene MW (unsere Berechnung). Krolmaps Angabe scheint die vollen Kosten des Kraftwerks vor Ort nicht einzuschließen und ist nicht direkt vergleichbar. O-Greens erste Phase kommt auf 13,0 Mio. € je MW (1,17 Mrd. € ÷ 90 MW), nahe an den europäischen Baukosten von 12,76 US$ je Watt im Index 2026–27 von Turner & Townsend, über den wir am 29. Oktober berichtet haben.
Der Standort Saragossa birgt eine eigene Warnung. O-Greens Partner übernahmen ein Vorhaben, das Vantage Data Centers im September 2025 im nahen Villanueva de Gállego angekündigt und im Juli 2026 wegen Anschlussproblemen an den ausgelasteten Netzknoten Villanueva und Peñaflor aufgegeben hatte, berichtete El Periódico de Aragón. Der neue Plan stützt sich auf dieselben beiden Umspannwerke.
Statusänderungen: was tatsächlich in Betrieb ging
Gegenüber 2,8 GW an Plänen wurde die Kapazität, die in diesen zwei Wochen in Betrieb ging, in Dutzenden Megawatt gemessen. Am 27. Oktober erklärte CoreWeave, dass der Großteil seiner geplanten 22,5 MW IT-Kapazität in atNorths DEN01 in Ballerup im Großraum Kopenhagen online sei – sein erster Standort in Dänemark und Teil einer europäischen Präsenz von neun Rechenzentren, teilte das Unternehmen mit.
Unsere Kunden brauchen mehr als nur Zugang zu Rechenkapazität.
Unser eigener Tracker bewegte sich in dieselbe Richtung. Zwischen dem 21. und 30. Oktober stiegen die britischen Einträge in DC Market Insights data von 184 auf 187 Anlagen; die in Betrieb befindliche Kapazität wuchs von 760 MW auf 804 MW (+44 MW), die im Bau befindliche Kapazität sank von 286 MW auf 260 MW, da Standorte fertiggestellt wurden, und die geplante Kapazität stieg von 6.935 MW auf 7.065 MW (+130 MW). Die britischen Planungen betragen nun das 8,8-Fache der in Betrieb befindlichen Kapazität. Die Zahlen für Deutschland blieben unverändert bei 844 MW in Betrieb, 2.014 MW im Bau und 2.415 MW in Planung. Über alle 65 von uns erfassten Länder sind 19.845 MW in Betrieb, 30.988 MW im Bau und 68.818 MW in Planung, verteilt auf 2.968 Anlagen.
| DC Market Insights data | Großbritannien, 21. Okt. | Großbritannien, 30. Okt. | Veränderung | Deutschland, 30. Okt. | Alle 65 Länder, 30. Okt. |
|---|---|---|---|---|---|
| Erfasste Anlagen | 184 | 187 | +3 | 177 | 2.968 |
| MW in Betrieb | 759,6 | 804,0 | +44,4 | 843,8 | 19.845,1 |
| MW im Bau | 286,0 | 260,0 | -26,0 | 2.013,9 | 30.988,2 |
| Geplante MW | 6.935,4 | 7.064,9 | +129,5 | 2.414,8 | 68.818,3 |
| Geplant ÷ in Betrieb | 9,1× | 8,8× | 2,9× | 3,5× |
Quelle: DC Market Insights data (Anlagen-Tracker, abgerufen am 30. Okt. 2026, 04:53–04:55 UTC; britische Zahlen für den 21. Okt. aus unserer Analyse vom 21. Oktober). Die MW-Angaben sind Tracker-Summen für Anlagen mit angegebener oder geschätzter MW-Leistung (104 von 187 britischen Standorten; 88 von 177 deutschen Standorten) und unterschätzen daher den Gesamtmarkt. Die beiden neuen britischen Gigawatt-Vorhaben waren zum Zeitpunkt der Abfrage noch nicht im Tracker.
Deals: Käufer zahlen für Strom, und ein Ankermieter ist abgesprungen
Der größte abgeschlossene Deal der Woche in der Region fand in den Londoner Docklands statt. Am 29. Oktober schlossen KDDI und Telehouse den Kauf des Inventory Estate am East India Dock neben dem Telehouse-Campus von LaSalle Investment Management und Trilogy Real Estate für mehr als 220 Mio. £ (294 Mio. US$) ab, teilte Telehouse mit. Zum Areal gehören 65 MVA gesicherte Leistung. Damit liegt der Preis bei rund 3,4 Mio. £ je MVA gesicherter Versorgung (unsere Berechnung). Die Verkäufer hatten das Areal 2015 für 170 Mio. £ von Criterion Capital erworben; der Wert stieg also um rund 29 % (unsere Berechnung).
ist ein wichtiger Schritt in der langfristigen Entwicklung unseres Campus in den Londoner Docklands
Zehn Tage zuvor hatte die Region einen prominenten Mieter verloren. Am 19. Oktober bestätigte Microsoft, dass es seinen Plan aufgegeben hat, als Ankermieter in Nscales Rechenzentrum in Loughton, Essex, einzuziehen, nachdem UK Power Networks erklärt hatte, dass der Netzanschluss des Standorts wegen vorgelagerter Arbeiten am Übertragungsnetz nicht zum Zieltermin 2026 fertig sein werde, berichtete City AM. Netzvertreter teilten Nscale mit, dass der Standort erst in den 2030er-Jahren Strom haben werde, so britische Medien, die von Bloomberg zitiert wurden. Microsoft erklärte, die Entscheidung „betrifft einen einzelnen Standort“; Nscale sagte, man „prüfe alternative Stromquellen“. Nscale hatte 2 Mrd. £ für die Anlage zugesagt. DC Market Insights erfasst einen britischen Nscale-Standort in Planung mit 50 MW.
Deutschland erhielt die größte Zusage der Woche. Am 20. Oktober kündigte Amazon an, 2027 in Deutschland 16 Mrd. € investieren zu wollen, darunter 4,8 Mrd. € für den Ausbau der AWS-Region Europa (Frankfurt), teilte Amazon auf dem Invest in Germany Summit in Berlin mit. AWS macht 30 % der Gesamtsumme aus (unsere Berechnung). Unser deutscher Tracker weist dort 300 MW in der AWS-Pipeline aus.
Die Investition von Amazon ist ein klares Vertrauensvotum für Deutschland als Zukunftsstandort.
Regeln: Israel deckelt, Spanien lockert
Israel ist der deutlichste Fall einer Nachfrage, die dem Netz davonläuft. Entwickler haben beim Systembetreiber Noga Rechenzentrumsanschlüsse über 27.000 MW beantragt, gegenüber 18.800 MW installierter Erzeugungsleistung, einer durchschnittlichen Last von rund 9.000 MW und einer Spitzenlast von 17.300 MW im August 2025, berichtete CTech am 14. Oktober. Unter den Anträgen sind 50 Anlagen mit mehr als 200 MW. Die Antwort der Elektrizitätsbehörde ist eine Obergrenze von 200 MW für jedes neue Rechenzentrum, ohne geografische Beschränkungen; auf dieser Grundlage könnten das 1.100-MW-Projekt Mega DC in Hadera und das 875-MW-Projekt SDS in Nesher nicht wie geplant umgesetzt werden.
Die Behörde veröffentlichte die Eckpunkte am 18. Oktober, berichtete CTech am Folgetag: rund 2.000 MW bereits genehmigter Anschlüsse, 1.000 MW zusätzlich für große Rechenzentren reserviert und eine Garantie von 2 Mio. NIS je beantragtem MW. Die vollständige Entscheidung geht anschließend in eine dreiwöchige öffentliche Konsultation. Genehmigte und zugeteilte Kapazität von rund 3.000 MW deckt 11 % der beantragten 27.000 MW ab (unsere Berechnung). Für einen 200-MW-Campus, dessen Baukosten CTech auf mehr als 4 Mrd. NIS beziffert, läge die Garantie bei 400 Mio. NIS, rund 10 % der Baukosten (unsere Berechnung).
Spanien geht den umgekehrten Weg. Am 26. Oktober übermittelte die Regierung nach mehr als 600 Stellungnahmen ein überarbeitetes königliches Dekret zu Energie-, Umwelt-, Resilienz- und digitalen Souveränitätsanforderungen an Rechenzentren an den Staatsrat, berichtete El Periódico de la Energía. Die Regeln gelten nun ab 10 MW Anschlusskapazität statt ab 1 MW, wobei Standorte desselben Eigentümers zusammengerechnet werden. Die Kernregel bleibt: 80 % des Verbrauchs aus zusätzlichen erneuerbaren Energien, stündlich abgeglichen. Doch nun zählen Anlagen mit einem Alter von bis zu 36 Monaten (statt 18), die Mindestlaufzeit von PPAs sinkt von zehn auf sechs Jahre, Speicher wird beim stündlichen Abgleich angerechnet, und die PUE-Obergrenze steigt für Standorte, die vor dem 1. Januar 2029 Anschlussverträge unterzeichnen, bis Ende 2031 von 1,15 auf 1,25. Der WUE-Wert bleibt bei 0,1. Standorte, die sich gegen die 80-%-Regel entscheiden, müssen am Programm für abschaltbare Lasten teilnehmen. Über den ersten Entwurf und Aragoniens 12 GW Netzzugang haben wir am 13. Oktober berichtet.
| Regel | Land | Datum | Inhalt | Status |
|---|---|---|---|---|
| 200-MW-Obergrenze je neuem Rechenzentrum | Israel | Eckpunkte 18. Okt. 2026 | Begrenzt neue Standorte auf 200 MW; ~2.000 MW genehmigt + 1.000 MW zusätzlich für große RZ; Garantie von 2 Mio. NIS/MW | Vorgeschlagen; dreiwöchige Konsultation zur vollständigen Entscheidung |
| Überarbeitetes königliches Dekret für Rechenzentren | Spanien | An den Staatsrat 26. Okt. 2026 | Schwelle 1 → 10 MW; 80 % stündlich abgeglichene neue Erneuerbare; PUE 1,15 → 1,25 bis 2031; WUE 0,1 | Entwurf; Regierung strebt Verabschiedung vor der Wahl am 29. Nov. an |
| Reformen der Rechenzentrumsanschlüsse | Großbritannien | 29. Juli 2026 | Vorgeschlagene Reformen der Netzanschlüsse für Rechenzentren, neben Ofgems vorgeschlagener Data Centre Commitment Fee (unsere Analyse vom 19. Okt.) | Vorgeschlagen (DCMI-Policy PP-GB-013) |
| Netzanschlusspaket | Deutschland | Entwurf 29. Juli 2026 | Netzanschlusspaket (Änderungen an EnWG, KraftNAV, StromNEV) | Zweite und dritte Lesung im Bundestag am 9.–13. Nov. erwartet (DCMI-Policy PP-DE-009) |
Quellen: CTech (14. und 19. Okt. 2026); El Periódico de la Energía (26. Okt. 2026); DC Market Insights Power- und Policy-Tracker (Zeilen Großbritannien und Deutschland). Spaniens Ziel einer Verabschiedung vor der Wahl meldete Reuters am 26.–27. Okt.; wir konnten die Agenturmeldung nicht einsehen und führen es als berichtetes Ziel, nicht als festen Termin.
Das übergeordnete Muster: Strom ist das knappe Gut
Die vier Datenebenen dieser zwei Wochen weisen in dieselbe Richtung. Neue Pläne sind groß und überwiegend ohne Stromanschluss; die in Betrieb gegangene Kapazität war klein und befand sich in einem bestehenden Gebäude; der am besten bepreiste Deal betraf Grundstücke mit gesicherter Leistung; und der Ankermieter, der absprang, tat dies, weil das Netz zu spät kam. Regulierer rationieren Anschlüsse inzwischen ganz offen (Israel), verlangen Gebühren dafür (Großbritanniens vorgeschlagene Sicherheitsgebühr, die wir am 19. Oktober analysiert haben) oder lockern andere Regeln, damit angeschlossene Standorte ausgelastet werden (Spanien).
Entwickler reagieren, indem sie ihren eigenen Strom mitbringen. Krolmap plant überhaupt keinen Netzanschluss; Longmarsh kombiniert 1 GW Last mit 1,3 GW Solar und Batterien; Nscale „prüft alternative Stromquellen“ in Loughton. 1,3 GW Solarleistung können eine Last von 1 GW nicht rund um die Uhr versorgen, sodass solche Vorhaben in den meisten Stunden weiterhin auf das Netz oder auf Gas und Batterien angewiesen sind. Dieselbe Spannung zeigte sich in den Niederlanden, wo Rechenzentren rund 15 GW an Netzanschlussanträgen in der Warteschlange halten, wie wir am 26. Oktober berichtet haben.
Was das für Betreiber, Investoren und Anbieter bedeutet
Unsere Einschätzung auf Basis der obigen Zahlen:
- Angekündigte Megawatt nach ihrem Netztermin abzinsen. Von 2.795 MW, die in diesen zwei Wochen in Großbritannien und Spanien vorgeschlagen wurden, haben nur 90 MW (3 %) einen angegebenen Netzzugang für 2029 oder früher; der Rest ist als Option zu bewerten, nicht als Kapazität.
- Gesicherte Leistung bepreisen, nicht Grundstücke. Der Deal am East India Dock impliziert rund 3,4 Mio. £ je MVA; das kann als Londoner Richtwert für Standorte mit festem Anschluss dienen.
- In Israel auf 200 MW auslegen und die Garantie einplanen. 2 Mio. NIS je MW ergeben 400 Mio. NIS bei einem 200-MW-Antrag, rund 10 % der Baukosten; 50 beantragte Standorte über 200 MW müssen schrumpfen oder aufgeteilt werden.
- In Spanien brauchen Standorte ab 10 MW weiterhin 80 % stündlich abgeglichene neue Erneuerbare. Eine erste Phase von 90 MW wie bei O-Green bräuchte bei Volllast rund 72 MW stündlich abgeglichene erneuerbare Versorgung (unsere Berechnung) plus Speicher; die PUE-Erleichterung auf 1,25 gilt nur bis 2031.
- Anbieter: Stromerzeugung vor Ort ist das Wachstumsfeld. Netzunabhängige und netzarme Campus (225 MW in Belchite, 1,3 GW Solar in Longmarsh) brauchen Generatoren, Batterien und Microgrid-Steuerungen, bevor sie Server brauchen.
Zur Marktgröße siehe unseren Bericht UK AI Data Center Market zu britischer KI-Kapazität und entsprechenden Ausgaben, den Bericht Spain Data Center Market zum Ausbau auf der Iberischen Halbinsel und den Bericht Data Center Generator Market zur Stromerzeugung vor Ort. Die Daten hinter dieser Auswertung finden Sie im Deal Tracker, auf unserer Power- und Policy-Seite zu Großbritannien und auf unserer Power- und Policy-Seite zu Deutschland.
Was als Nächstes zu beobachten ist
- Anfang November 2026: Stellungnahme des spanischen Staatsrats und Verabschiedung des überarbeiteten Rechenzentrumsdekrets durch den Ministerrat, das die Regierung vor der Wahl am 29. November beschließen will.
- Anfang bis Mitte November 2026: Israels dreiwöchige Konsultation zur vollständigen 200-MW-Entscheidung; das genaue Enddatum hängt davon ab, wann der vollständige Text veröffentlicht wurde.
- 9.–13. November 2026: erwartete zweite und dritte Lesung des deutschen Netzanschlusspakets im Bundestag.
- 12. November 2026: Bewerbungsfrist für den EU-Aufruf zu KI-Gigafabriken, für Standorte mit bis zu 150 MW (auf der Seite des Aufrufs wurde auch der 3. Dezember angegeben).
- 26. November 2026: Ende der öffentlichen Konsultation zu Longmarsh Green Energy; ein Antrag auf Planungsgenehmigung (Development Consent) ist für April 2027 geplant.
- 29. November 2026: Parlamentswahl in Spanien.
Häufig gestellte Fragen
Wie viel neue Rechenzentrumskapazität wurde Ende Oktober 2026 in Europa angekündigt?
Rund 2.795 MW in vier britischen und spanischen Vorhaben zwischen dem 18. und 23. Oktober: Era4 Newport (1 GW), Longmarsh Norfolk (1 GW), O-Green Saragossa (570 MW) und Krolmap Belchite (225 MW). Nur 90 MW, rund 3 %, haben einen angegebenen Netzzugang für 2029 oder früher (unsere Berechnung).
Warum hat sich Microsoft aus Nscales Rechenzentrum in Loughton zurückgezogen?
Weil das Netz zu spät kam. UK Power Networks erklärte, dass der Standort Loughton wegen vorgelagerter Arbeiten am Übertragungsnetz nicht zum Zieltermin 2026 angeschlossen werde, und britische Medien berichteten von Strom erst in den 2030er-Jahren. Microsoft erklärte am 19. Oktober, die Entscheidung betreffe einen einzelnen Standort; Nscale hatte 2 Mrd. £ dafür zugesagt.
Was ist Israels 200-MW-Obergrenze für Rechenzentren?
Eine vorgeschlagene Regel der Elektrizitätsbehörde, die jedes neue Rechenzentrum auf 200 MW begrenzt, nachdem Entwickler Anschlüsse über 27.000 MW beantragt hatten, gegenüber 18.800 MW installierter Erzeugungsleistung. Rund 2.000 MW sind genehmigt, weitere 1.000 MW sind großen Rechenzentren zugeteilt, und Antragsteller hinterlegen 2 Mio. NIS je MW.
Was hat sich an Spaniens Rechenzentrumsdekret geändert?
Der überarbeitete Entwurf, der am 26. Oktober an den Staatsrat ging, gilt ab 10 MW statt ab 1 MW, behält die Regel von 80 % stündlich abgeglichenen Erneuerbaren bei, lässt ältere Anlagen und sechsjährige PPAs gelten und hebt die PUE-Grenze für Standorte, die vor 2029 Netzzugang vertraglich sichern, bis 2031 von 1,15 auf 1,25 an.
Quellen
- Era4, „The Mill“, Projektseite, Okt. 2026. Link
- Longmarsh Green Energy (EPL Norfolk), öffentliche Konsultation, Okt. 2026. Link
- reNEWS, “EPL Norfolk proposes 1.3GW solar project”, Okt. 2026. Link
- Heraldo de Aragón, “O-Green eleva la inversión de su centro de datos en Zaragoza a 7.446 millones de euros”, 20. Okt. 2026. Link
- Heraldo de Aragón, “Una ingeniería aragonesa proyecta en Belchite el primer centro de datos de España sin conexión a la red eléctrica”, 18. Okt. 2026. Link
- El Periódico de Aragón, “Vantage reubicará su centro de datos tras renunciar a Zaragoza”, 24. Juli 2026. Link
- CoreWeave, “CoreWeave expands global AI cloud platform with new capacity in Denmark and first AI network backbone”, 27. Okt. 2026. Link
- Telehouse, “KDDI and Telehouse complete land acquisition worth over £220 million to expand London Docklands campus”, 29. Okt. 2026. Link
- City AM, “Microsoft pulls out of Nscale deal for UK’s largest AI data centre”, 19. Okt. 2026. Link
- Bloomberg über BNN Bloomberg, “Microsoft pulled out of AI data centre deal with a UK startup”, 19. Okt. 2026. Link
- Amazon, “Amazon plans to invest €16 billion in Germany in 2027”, 20. Okt. 2026. Link
- CTech (Calcalist), “Israel to cap new data centers at 200 megawatts amid AI power crunch”, 14. Okt. 2026. Link
- CTech (Calcalist), Regeln der Elektrizitätsbehörde für Rechenzentren, 19. Okt. 2026. Link
- El Periódico de la Energía, “El Gobierno da un respiro a los centros de datos con requisitos energéticos menos exigentes”, 26. Okt. 2026. Link
- DC Market Insights data: Anlagen-Tracker (Großbritannien, Deutschland, alle Länder) sowie Power- und Policy-Tracker, abgerufen am 30. Okt. 2026. Link
- DC Market Insights, Berichte UK AI Data Center Market, Spain Data Center Market und Data Center Generator Market. Link