

要点
- 10月18日から23日にかけて、英国とスペインで合計2,795MWのデータセンターキャンパス4件が新たに提案された。ニューポートにおけるEra4の1GW規模「The Mill」、ノーフォークの1GW規模のLongmarsh計画、サラゴサにおけるO-Greenの570MW、そしてベルチテにおけるKrolmapの225MWオフグリッド拠点である(Era4、Longmarsh Green Energy、Heraldo de Aragón)。
- 2,795MWのうち、2029年以前の系統接続が明示されているのはO-Greenの第1期90MWのみで、約3%にとどまる。Longmarshの系統接続時期は2031年、Krolmapは系統を使わずに運用する計画である(開発事業者および報道の数値に基づく当社試算)。
- Microsoftは、英国最大のソブリンAIデータセンターとされたNscaleのラフトン拠点から撤退した。地域の配電事業者が期限までに電力を供給できないとしたためで、送電当局者は2030年代になると述べたと報じられている(City AM、Bloomberg、2026年10月19日)。
- いまや買い手が対価を払うのは電力である。KDDIとTelehouseは10月29日、65MVAの電力を確保済みのイースト・インディア・ドックの敷地を2億2,000万ポンド超で取得する取引を完了した。1MVAあたり約340万ポンドに相当する(Telehouse、当社試算)。
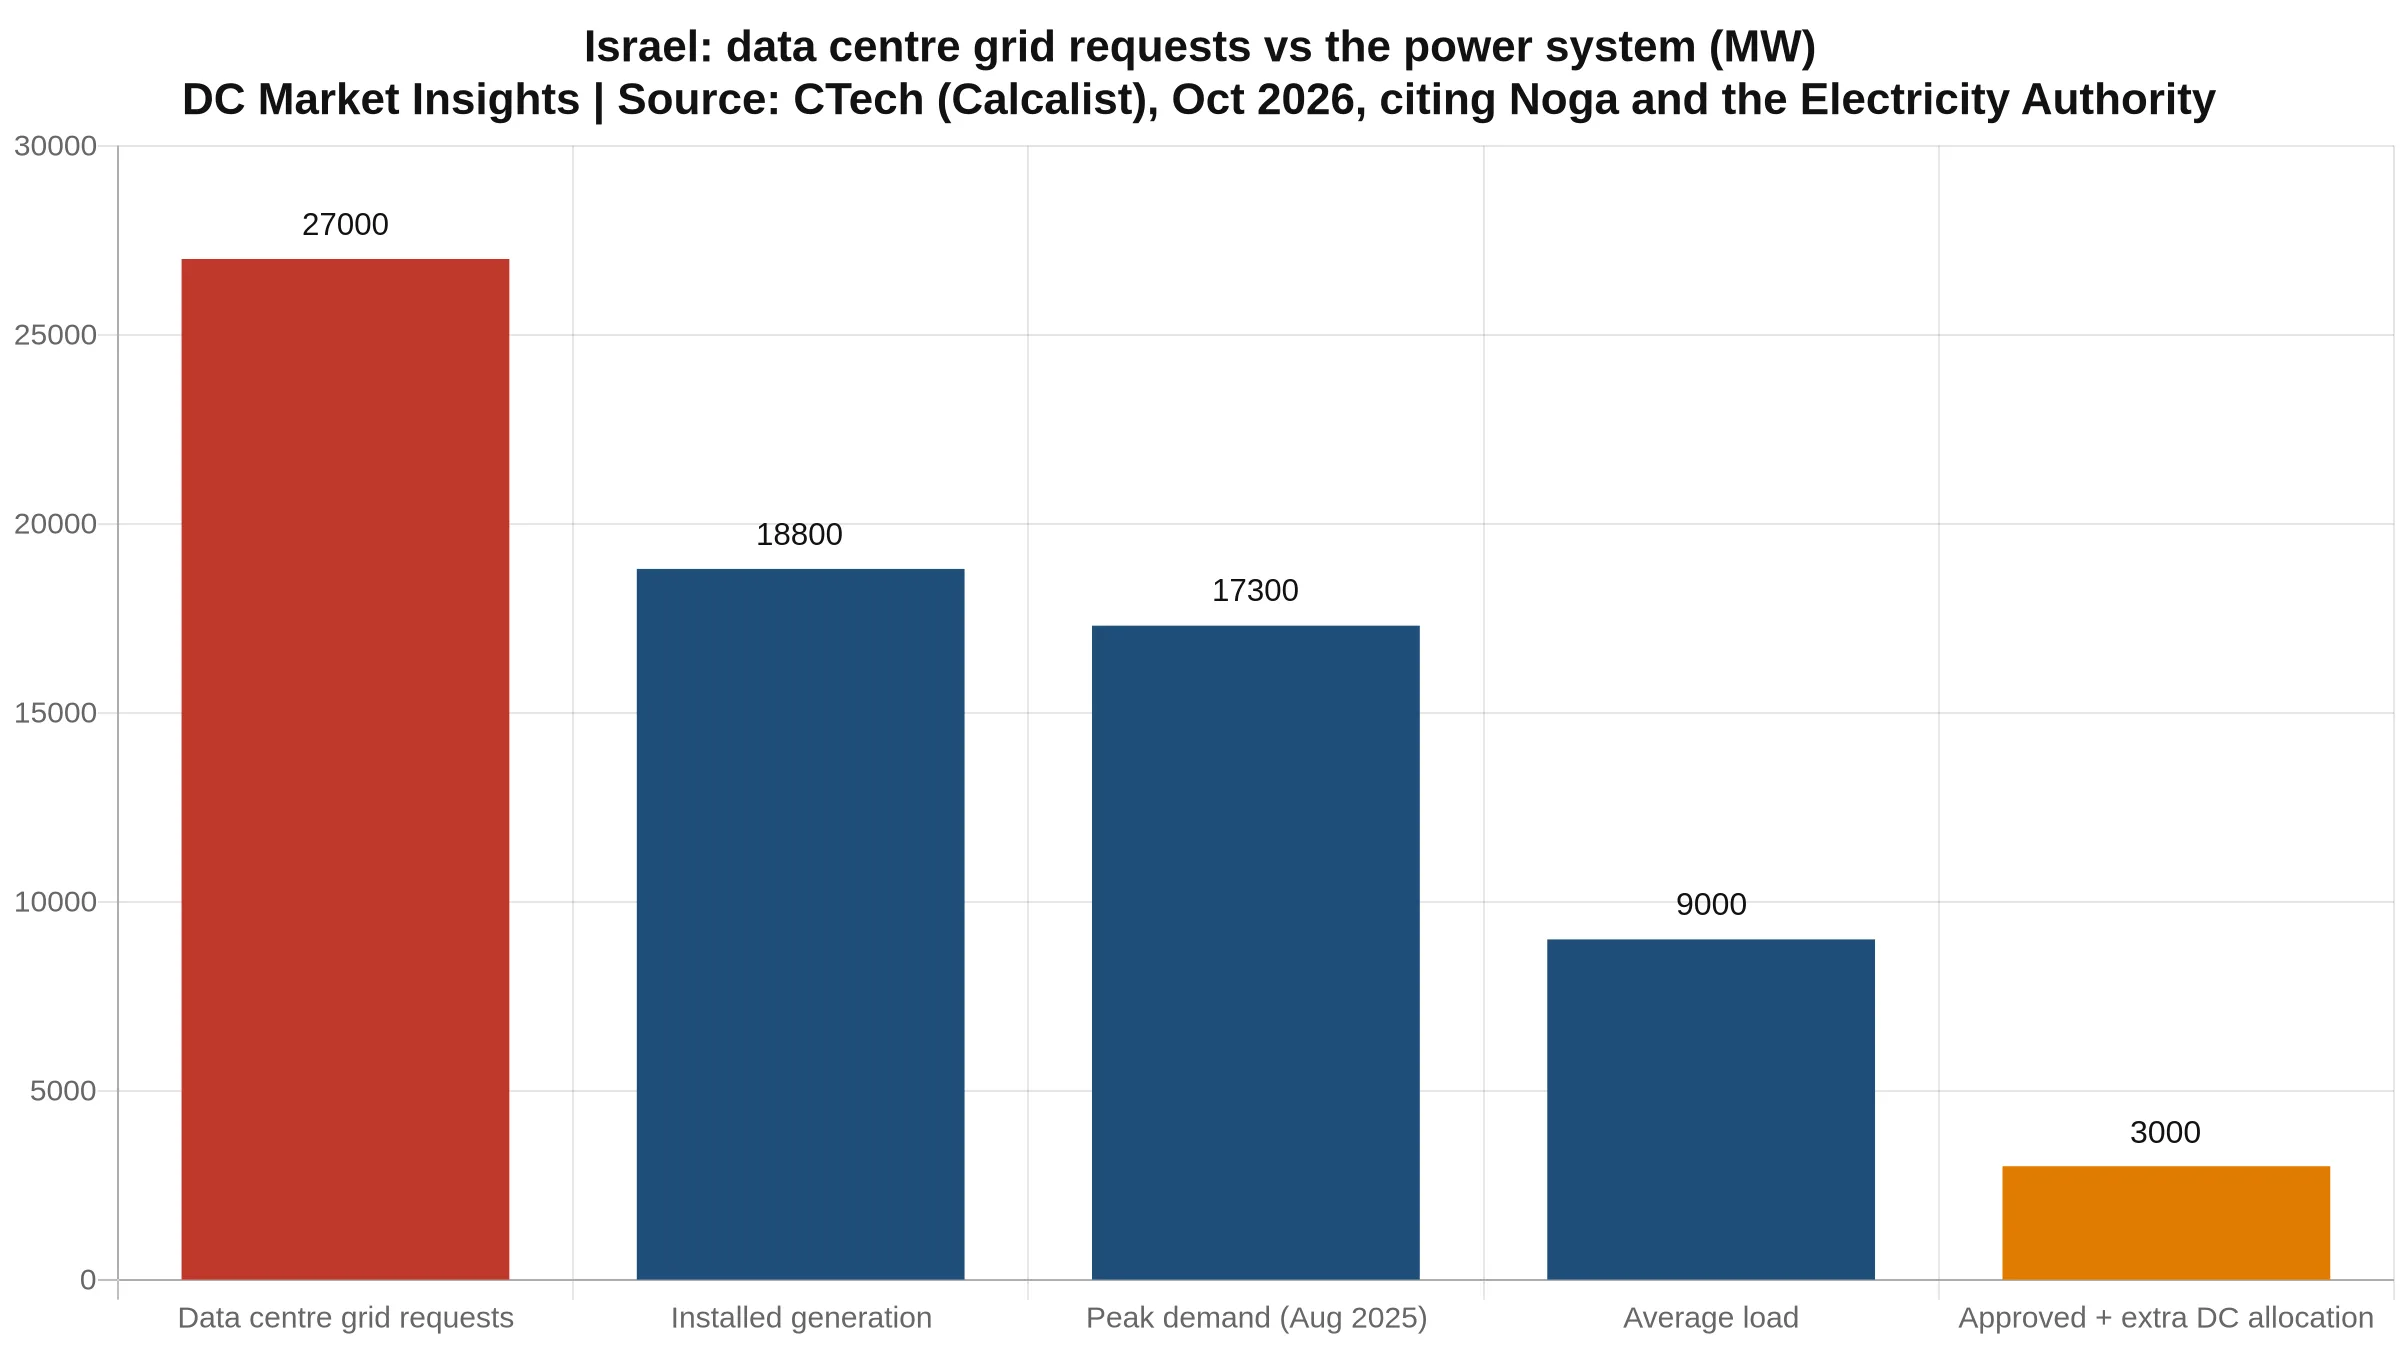
- イスラエル電力庁は、開発事業者から同国の設備容量18,800MWの1.44倍に当たる27,000MWの接続申請が寄せられたことを受け、新設データセンター1件あたり200MWの上限を設ける方針である(CTech、2026年10月14日および19日)。
わずか10日間で、開発事業者は英国とスペインにおいて約2.8GWのデータセンター新規容量を提案したが、2030年より前の系統接続時期が示されているのはその30分の1にも満たない。同じ2週間には、電力供給が遅れた場合に何が起きるかも明らかになった。Microsoftは英国の旗艦AI拠点から手を引き、イスラエルはすべての新設キャンパスを200MWに制限する方向に動いた。
なぜ今か:本稿は欧州・中東・アフリカ(EMEA)に関する当社トラッカーの金曜定例分析である。今週のシグナルは、発表されたメガワットと実際に接続されたメガワットとの乖離だ。スペインの改正データセンター政令は10月26日に国家評議会へ送付され、イスラエルの上限規制に関する意見募集は受付中であり、ドイツの系統接続パッケージとEUのAIギガファクトリー入札はいずれも今後2週間以内に期限を迎える。これらのそれぞれが、どの計画に電力が供給されるかを左右する。
新規施設:ギガワット級の計画、メガワット級の接続
英国では3日間でギガワット級の提案が2件出た。10月22日、3月までCarbon3.aiの名で知られていた開発事業者Era4は、「The Mill」の詳細を公表した。南ウェールズ・ニューポートのコーポレーション・ロードにある旧製鉄所跡地に建設するAIキャンパスで、最大1GW、最大40万基のNvidia GPUを収容できる設計とし、第1期は2027年の完成を予定する。同拠点は優先的な系統接続を約束する南ウェールズAI成長ゾーン内に位置するが、Era4は第1期の接続時期や容量を公表していない。その2日前には、Evolution Power傘下のEPL NorfolkがLongmarsh Green Energyに関する意見募集を開始した。キングズ・リン近郊の約4,695エーカーの敷地に、最大1GWのデータセンターと1.3GWの太陽光発電・蓄電池を整備する計画である。reNEWSの報道によれば、2031年にウォルポール変電所へ接続する予定で、開発許可申請は2027年4月、運転開始は2032年を見込む。
スペインではさらに2件が加わった。オマーン系ファンドのO-Greenは、サラゴサ近郊サン・マテオ・デ・ガジェゴでの570MWキャンパスに出資する。Heraldo de Aragónが10月20日に報じたところでは、2035年までの4期で総額74億4,600万ユーロを投じ、第1期は90MW、データセンター部分に11億7,000万ユーロを充てて2029年までに整備する。系統接続許可はこの第1期90MWを対象としており、内訳はペニャフロール変電所で80MW、ビジャヌエバ・デ・ガジェゴで10MWである。残りの容量にはまだ接続権がない。ベルチテでは、エンジニアリング会社のKrolmapが15億ユーロを投じる225MWのキャンパスを計画しており、自前の再生可能エネルギー、蓄電池、コージェネレーションで運用し、送電網には接続しないとHeraldoが10月18日に報じた。テナントや資金パートナーは明らかにされていない。
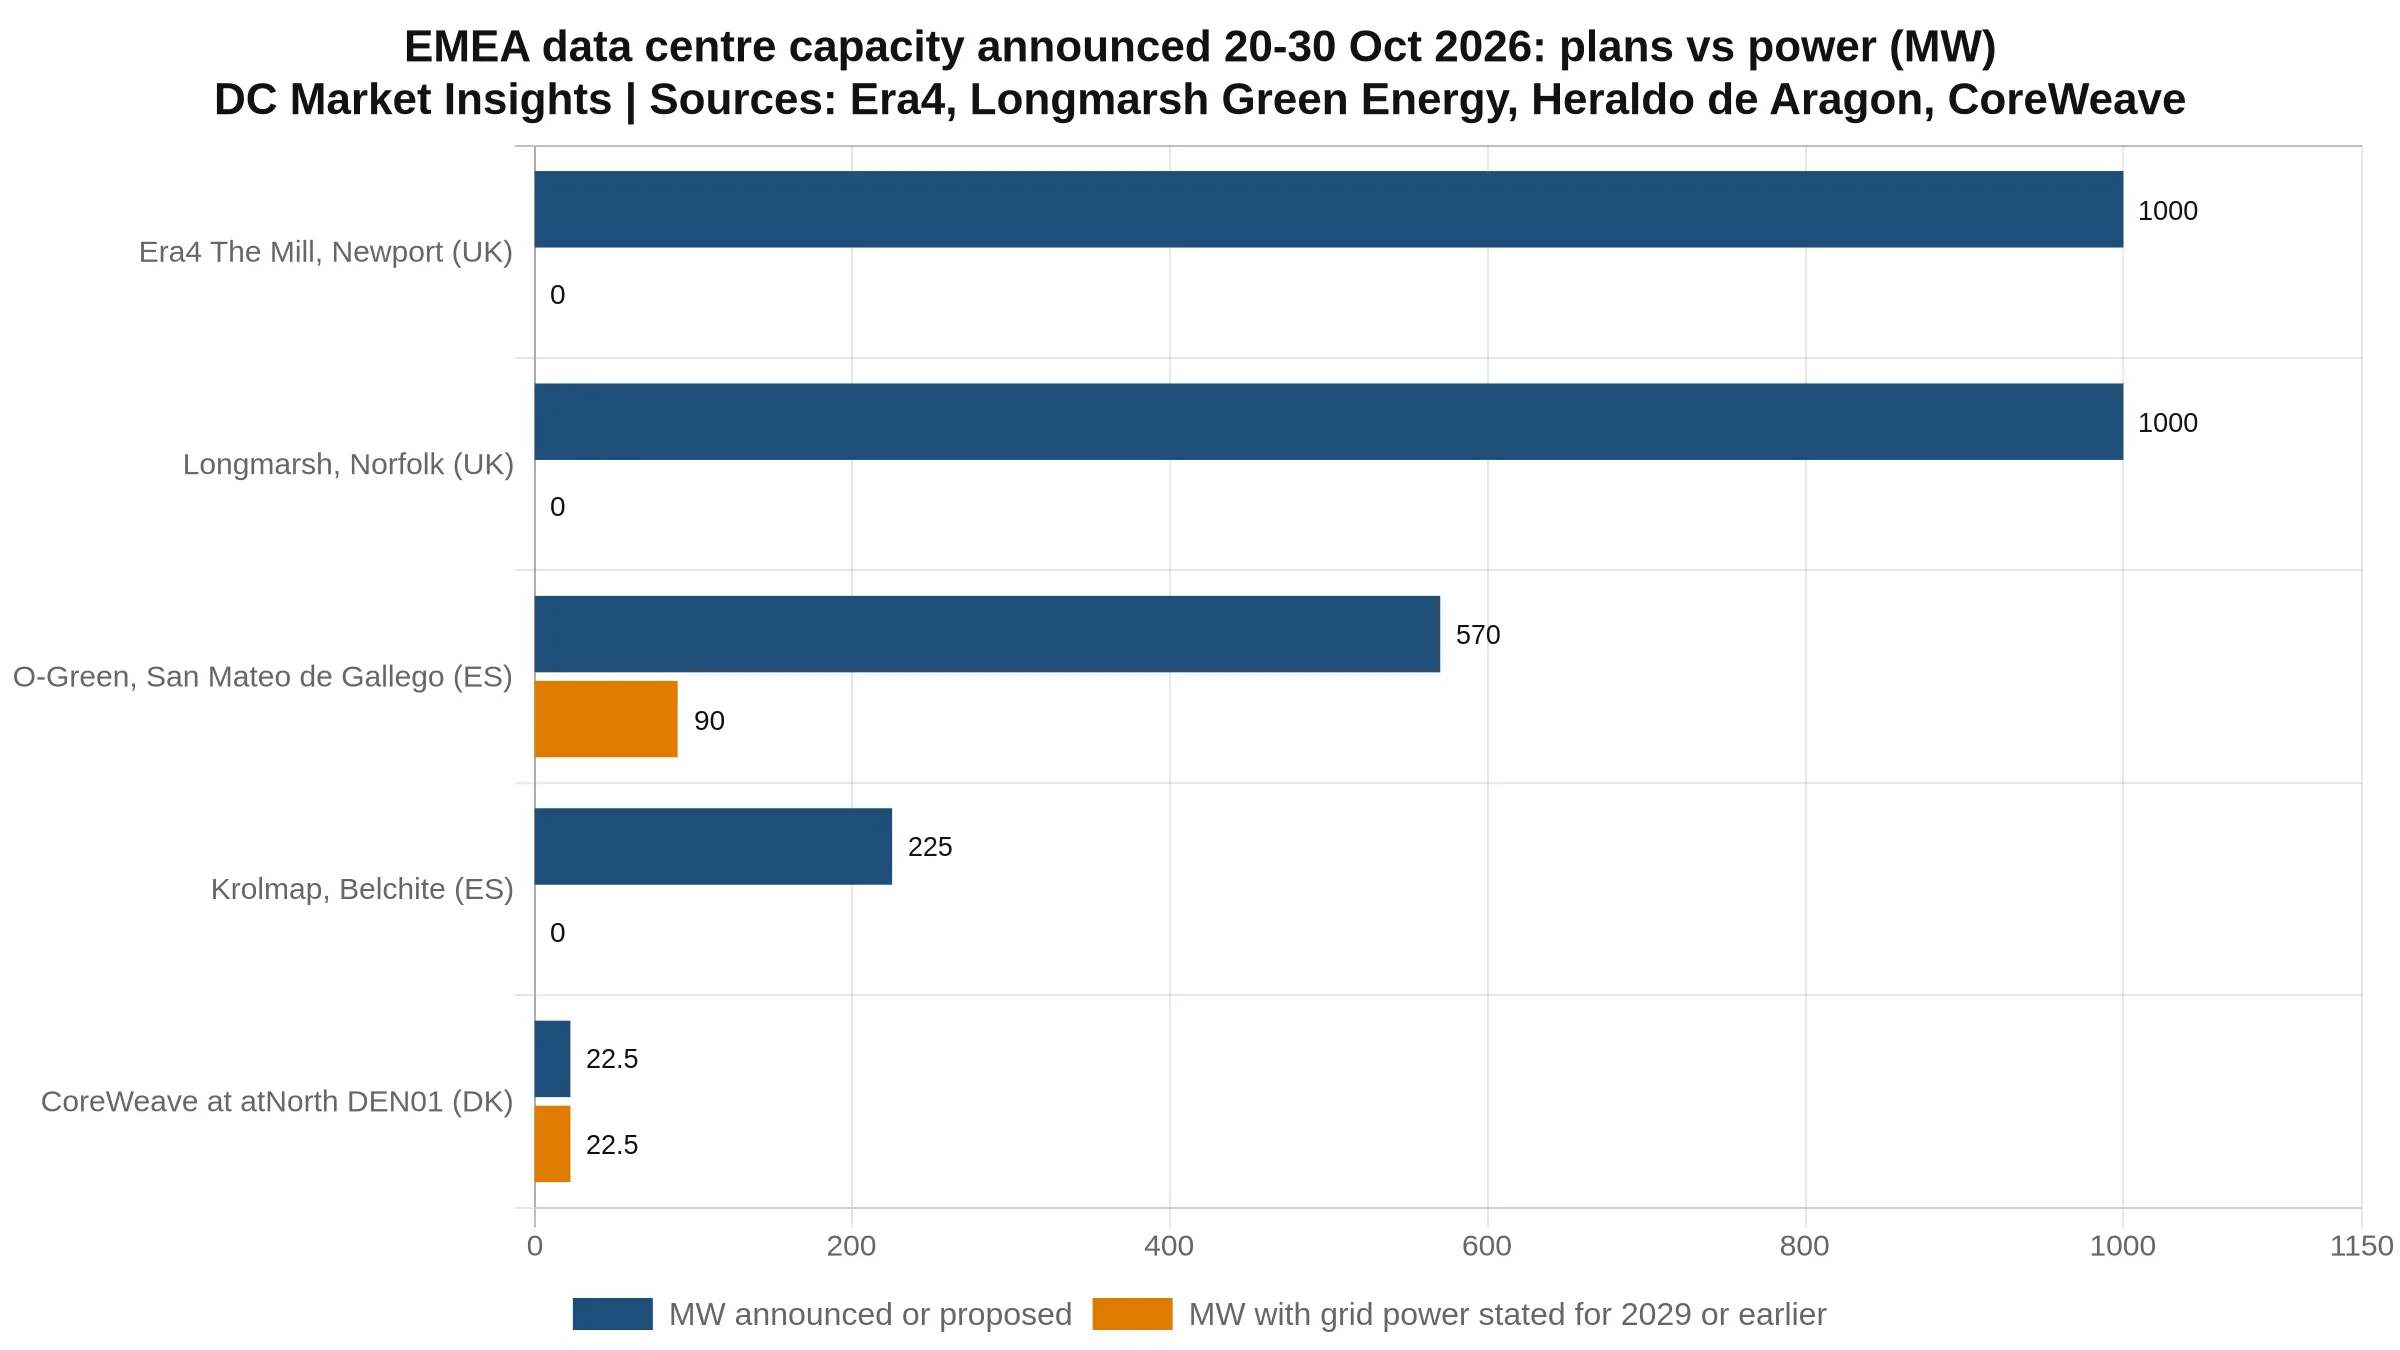
4件の提案を合計すると2,795MWになる。2029年以前の系統接続が公式に示されているのはO-Greenの90MWのみで、約3%にすぎない(当社試算)。英国のギガワット級計画2件だけで、DC Market Insightsが追跡する英国の稼働容量804MWの2.5倍、当社トラッカーに既に登録されている英国の計画容量7,065MWの28%に相当する。
| プロジェクト | 国 | 発表日 | 提案容量(MW) | 示されている系統接続状況 | 公表投資額 | 1MWあたり投資額(当社試算) |
|---|---|---|---|---|---|---|
| Era4、The Mill、ニューポート | 英国 | 10月22日 | 1,000 | AI成長ゾーンの優先接続。時期・MWは未公表 | 非公表 | – |
| EPL Norfolk、Longmarsh Green Energy | 英国 | 10月20日 | 1,000 | ウォルポール変電所、2031年 | 「250億ポンドを呼び込む可能性」(開発事業者、1.3GWの太陽光を含む) | 比較不可 |
| O-Green、サン・マテオ・デ・ガジェゴ | スペイン | 10月20日 | 570 | 90MW許可済み(ペニャフロール80、ビジャヌエバ10) | 74億4,600万ユーロ | 1,310万ユーロ |
| Krolmap、ベルチテ | スペイン | 10月18〜23日 | 225 | 設計上オフグリッド | 15億ユーロ | 670万ユーロ |
| 合計 | 2,795 | 2029年までに90MW(3%) |
出所:Era4プロジェクトページ、Longmarsh Green Energy意見募集資料およびreNEWS、Heraldo de Aragón(2026年10月20日および18日)、El Periódico de Aragón(Vantageの用地、2026年7月24日)。1MWあたり投資額=公表投資額÷提案MW(当社試算)。Krolmapの数値はオンサイト発電所の全費用を含んでいないとみられ、直接比較はできない。O-Greenの第1期は1MWあたり1,300万ユーロ(11億7,000万ユーロ÷90MW)となり、当社が10月29日に取り上げたTurner & Townsendの2026-27年版指数における欧州の建設コスト1ワットあたり12.76米ドルに近い。
サラゴサの拠点自体にも警告がある。O-Greenのパートナーが引き継いだのは、Vantage Data Centersが2025年9月に近隣のビジャヌエバ・デ・ガジェゴで発表し、飽和状態にあるビジャヌエバとペニャフロールの両ノードでの接続問題を理由に2026年7月に断念した計画であるとEl Periódico de Aragónが報じた。新計画も同じ2つの変電所に依存している。
ステータスの変化:実際に稼働したもの
2.8GWの計画に対し、この2週間で稼働した容量は数十メガワット規模にとどまった。CoreWeaveは10月27日、グレーター・コペンハーゲンのバレルップにあるatNorthのDEN01で計画していた22.5MWのIT容量の大半が稼働したと発表した。同社にとってデンマーク初の拠点であり、欧州で9カ所のデータセンターを擁する拠点網の一部となる。
当社の顧客が必要としているのは、単に計算能力にアクセスできることだけではありません。
当社のトラッカーも同じ方向に動いた。10月21日から30日にかけて、DC Market Insightsデータにおける英国の登録件数は184施設から187施設に増加した。稼働容量は760MWから804MW(+44MW)に増え、建設中容量は施設の完成に伴い286MWから260MWに減少し、計画容量は6,935MWから7,065MW(+130MW)に増加した。英国の計画容量は現在、稼働容量の8.8倍である。ドイツの数値は稼働844MW、建設中2,014MW、計画2,415MWで変化はなかった。当社が追跡する全65カ国では、2,968施設で19,845MWが稼働中、30,988MWが建設中、68,818MWが計画中である。
| DC Market Insightsデータ | 英国、10月21日 | 英国、10月30日 | 変化 | ドイツ、10月30日 | 全65カ国、10月30日 |
|---|---|---|---|---|---|
| 追跡施設数 | 184 | 187 | +3 | 177 | 2,968 |
| 稼働MW | 759.6 | 804.0 | +44.4 | 843.8 | 19,845.1 |
| 建設中MW | 286.0 | 260.0 | -26.0 | 2,013.9 | 30,988.2 |
| 計画MW | 6,935.4 | 7,064.9 | +129.5 | 2,414.8 | 68,818.3 |
| 計画÷稼働 | 9.1× | 8.8× | 2.9× | 3.5× |
出所:DC Market Insightsデータ(施設トラッカー、2026年10月30日04:53〜04:55 UTCに参照。10月21日の英国の数値は当社10月21日付分析による)。MWは、MWが公表または推計されている施設(英国187拠点中104拠点、ドイツ177拠点中88拠点)のトラッカー合計値であり、市場全体を過小評価している。英国の新たなギガワット級提案2件は、参照時点ではまだトラッカーに登録されていなかった。
ディール:買い手は電力に対価を払い、アンカーテナント1社が撤退
今週同地域で成立した最大の取引はロンドンのドックランズであった。KDDIとTelehouseは10月29日、Telehouseキャンパスに隣接するイースト・インディア・ドックのInventory Estateを、LaSalle Investment ManagementとTrilogy Real Estateから2億2,000万ポンド(2億9,400万米ドル)超で取得する手続きを完了したとTelehouseが発表した。同敷地には65MVAの電力が確保されている。これは確保済み電力1MVAあたり約340万ポンドの価格に相当する(当社試算)。売り手は2015年にCriterion Capitalから同敷地を1億7,000万ポンドで取得しており、価値は約29%上昇した(当社試算)。
ロンドン・ドックランズ・キャンパスの長期的な発展における重要な一歩です
その10日前、同地域は有力テナントを失った。Microsoftは10月19日、エセックス州ラフトンにあるNscaleのデータセンターでアンカーテナントとなる計画を取りやめたことを認めた。UK Power Networksが、上流の送電工事のため同拠点の接続は2026年の目標に間に合わないとしたためだとCity AMが報じた。Bloombergが引用した英国メディアによると、送電当局者はNscaleに対し、同拠点への電力供給は2030年代になると伝えたという。Microsoftはこの決定について「単一の拠点に関するもの」と説明し、Nscaleは「代替電源を検討している」と述べた。Nscaleは同施設に20億ポンドを投じると表明していた。DC Market Insightsは、計画段階にあるNscaleの英国拠点1カ所(50MW)を追跡している。
今週最大の投資表明はドイツであった。Amazonは10月20日、ベルリンで開催されたInvest in Germany Summitにおいて、2027年にドイツで160億ユーロを投資する計画で、そのうち48億ユーロをAWS欧州(フランクフルト)リージョンの拡張に充てると発表した。AWSは総額の30%を占める(当社試算)。当社のドイツ・トラッカーでは、同国におけるAWSのパイプラインは300MWである。
Amazonの投資は、未来の立地としてのドイツに対する明確な信任の表れです。
規制:イスラエルは上限設定、スペインは緩和
イスラエルは、需要が系統を上回る最も顕著な事例である。CTechが10月14日に報じたところでは、開発事業者は系統運用者Nogaに対し27,000MWのデータセンター接続を申請しているが、同国の設備容量は18,800MW、平均負荷は約9,000MW、2025年8月のピークは17,300MWである。申請には200MWを超える施設50件が含まれる。電力庁の回答は、地理的制限を設けずに新設データセンター1件あたり200MWの上限を課すというものだ。これに基づけば、ハデラの1,100MWのMega DCプロジェクトとネシェルの875MWのSDSプロジェクトは計画どおりには進められない。
電力庁は10月18日に要点を公表し、翌日CTechが報じた。既に承認済みの接続は約2,000MW、大規模データセンター向けにさらに1,000MWを割り当て、申請1MWあたり200万NISの保証金を求める。最終決定はその後3週間の意見募集に付される。承認済みおよび割当済みの容量約3,000MWは、申請された27,000MWの11%に相当する(当社試算)。CTechが建設費40億NIS超とする200MWキャンパスの場合、保証金は4億NISとなり、建設費の約10%に当たる(当社試算)。
スペインは逆方向に動いている。政府は10月26日、600件を超える意見提出を経て、データセンターのエネルギー、環境、レジリエンス、デジタル主権に関する要件を定めた改正王令を国家評議会に送付したとEl Periódico de la Energíaが報じた。規則の適用対象は接続容量1MWから10MW以上に引き上げられ、同一所有者の拠点は合算して判定される。中核となる規則は維持され、消費量の80%を追加性のある再生可能エネルギーで、時間単位で一致させて賄う必要がある。ただし、運転開始から36カ月(従来は18カ月)以内の発電所が対象に含まれるようになり、PPAの最低契約期間は10年から6年に短縮され、蓄電池が時間単位の一致に算入されるほか、2029年1月1日より前に接続契約を締結した拠点については、2031年末までPUE上限が1.15から1.25に引き上げられる。WUEは0.1のまま据え置かれる。80%規則の適用を受けない拠点は、需給調整(インタラプティビリティ)制度への参加が義務付けられる。当社は初版草案とアラゴン州の12GWの系統接続について10月13日に取り上げた。
| 規則 | 国 | 日付 | 内容 | 状況 |
|---|---|---|---|---|
| 新設データセンター1件あたり200MWの上限 | イスラエル | 要点公表 2026年10月18日 | 新設拠点を200MWに制限。承認済み約2,000MW+大規模DC向け追加1,000MW。1MWあたり200万NISの保証金 | 提案段階。最終決定について3週間の意見募集 |
| 改正データセンター王令 | スペイン | 国家評議会へ送付 2026年10月26日 | 適用基準 1→10MW、時間単位で一致させた新規再エネ80%、PUE 1.15→1.25(2031年まで)、WUE 0.1 | 草案。政府は11月29日の総選挙前の承認を目指す |
| データセンター接続改革 | 英国 | 2026年7月29日 | データセンター接続改革案。Ofgemが提案するデータセンター・コミットメント・フィーと併せて実施(当社10月19日付分析) | 提案段階(DCMI政策 PP-GB-013) |
| Netzanschlusspaket(系統接続パッケージ) | ドイツ | 草案 2026年7月29日 | 系統接続パッケージ(EnWG、KraftNAV、StromNEVの改正) | 連邦議会での審議は11月9〜13日の見込み(DCMI政策 PP-DE-009) |
出所:CTech(2026年10月14日および19日)、El Periódico de la Energía(2026年10月26日)、DC Market Insights電力・政策トラッカー(英国およびドイツの行)。スペインの選挙前承認の目標は10月26〜27日にReutersが報じたが、当社は配信記事を確認できなかったため、確定日ではなく報道された目標として記載している。
より広いパターン:電力こそが希少資産
この2週間の4つのデータ層はいずれも同じ方向を示している。新規計画は大規模で、その大半は電力の裏付けがない。稼働した容量は小規模で、既存の建物内にあった。最も高値が付いた取引は電力を確保済みの土地であり、撤退したアンカーテナントは系統接続の遅れが理由だった。規制当局は現在、接続を直接割り当てて制限する(イスラエル)、接続に課金する(当社が10月19日に分析した英国のセキュリティ料金案)、あるいは接続済みの拠点が埋まるよう他の規則を緩和する(スペイン)といった対応をとっている。
開発事業者は自前の電源を持ち込むことで対応している。Krolmapは系統接続をまったく計画しておらず、Longmarshは1GWの負荷に1.3GWの太陽光と蓄電池を組み合わせ、Nscaleはラフトンで「代替電源を検討している」。1.3GWの太陽光では1GWの負荷を24時間賄うことはできないため、こうした計画も大半の時間帯は系統、あるいはガスと蓄電池に依存し続ける。同じ緊張関係はオランダでも見られた。当社が10月26日に報じたとおり、同国ではデータセンターが約15GWの系統接続申請を待機させている。
事業者、投資家、ベンダーにとっての意味
上記の数値に基づく当社の見解:
- 発表されたメガワットは系統接続時期で割り引いて評価する。この2週間に英国とスペインで提案された2,795MWのうち、2029年以前の系統接続が示されているのは90MW(3%)のみである。残りは容量ではなくオプションとして評価すべきだ。
- 土地ではなく、確保済み電力に値付けする。イースト・インディア・ドックの取引は1MVAあたり約340万ポンドを示唆している。確定した接続を持つ拠点のロンドンにおけるベンチマークとして用いるべきである。
- イスラエルでは200MWを前提に設計し、保証金を予算に組み込む。1MWあたり200万NISは、200MWの申請で4億NISとなり、建設費の約10%に当たる。200MWを超える申請50件は、縮小または分割を迫られる。
- スペインでは、10MW以上の拠点には引き続き時間単位で一致させた新規再エネ80%が求められる。O-Greenのような90MWの第1期では、フル稼働時に約72MWの時間単位で一致した再エネ供給が必要となり(当社試算)、加えて蓄電池も要る。PUE 1.25への緩和は2031年までに限られる。
- ベンダーにとっては、オンサイト電源が成長分野である。オフグリッドや系統依存度の低いキャンパス(ベルチテの225MW、Longmarshの1.3GW太陽光)は、サーバーより先に発電機、蓄電池、マイクログリッド制御を必要とする。
市場規模については、英国のAI容量と支出に関する英国AIデータセンター市場レポート、イベリア半島の整備状況に関するスペイン・データセンター市場レポート、オンサイト電源に関するデータセンター発電機市場レポートを参照されたい。本分析の基礎データについては、ディール・トラッカー、当社の英国の電力・政策ページおよびドイツの電力・政策ページを参照されたい。
今後の注目点
- 2026年11月上旬:スペイン国家評議会の意見表明と、閣議による改正データセンター政令の承認。政府は11月29日の総選挙前の可決を目指している。
- 2026年11月上旬〜中旬:イスラエルの200MW最終決定に関する3週間の意見募集。正確な締切日は全文の公表時期による。
- 2026年11月9〜13日:ドイツの系統接続パッケージについて、連邦議会の第2読会および第3読会が行われる見込み。
- 2026年11月12日:最大150MWの拠点を対象とするEU AIギガファクトリー公募の入札締切(公募ページには12月3日と表示されたこともある)。
- 2026年11月26日:Longmarsh Green Energyの地域意見募集が終了。開発許可申請は2027年4月に予定されている。
- 2026年11月29日:スペイン総選挙。
よくある質問
2026年10月下旬に欧州で発表されたデータセンター新規容量はどれくらいか?
10月18日から23日にかけて、英国とスペインの4件の提案で約2,795MWが発表された。Era4ニューポート(1GW)、Longmarshノーフォーク(1GW)、O-Greenサラゴサ(570MW)、Krolmapベルチテ(225MW)である。2029年以前の系統接続が示されているのは90MW、約3%のみである(当社試算)。
MicrosoftはなぜNscaleのラフトン・データセンターから撤退したのか?
系統接続が遅れたためである。UK Power Networksは、上流の送電工事のためラフトン拠点は2026年の目標までに接続されないとし、英国メディアは電力供給が2030年代になると報じた。Microsoftは10月19日、この決定は単一の拠点に関するものだと述べた。Nscaleは同拠点に20億ポンドを投じると表明していた。
イスラエルの200MWデータセンター上限とは何か?
開発事業者が設備容量18,800MWに対して27,000MWの接続を申請したことを受け、電力庁が提案した、新設データセンター1件あたりの容量を200MWに制限する規則である。約2,000MWが承認済みで、さらに1,000MWが大規模データセンター向けに割り当てられ、申請者は1MWあたり200万NISの保証金を差し入れる。
スペインのデータセンター政令では何が変わったのか?
10月26日に国家評議会へ送付された改正草案は、適用基準を1MWから10MWに引き上げ、時間単位で一致させた再エネ80%規則を維持しつつ、より古い発電所や6年のPPAの算入を認め、2029年より前に系統接続契約を結ぶ拠点についてはPUE上限を2031年まで1.15から1.25に引き上げる。
出典
- Era4, “The Mill”, project page, Oct 2026. リンク
- Longmarsh Green Energy (EPL Norfolk), community consultation, Oct 2026. リンク
- reNEWS, “EPL Norfolk proposes 1.3GW solar project”, Oct 2026. リンク
- Heraldo de Aragón, “O-Green eleva la inversión de su centro de datos en Zaragoza a 7.446 millones de euros”, 20 Oct 2026. リンク
- Heraldo de Aragón, “Una ingeniería aragonesa proyecta en Belchite el primer centro de datos de España sin conexión a la red eléctrica”, 18 Oct 2026. リンク
- El Periódico de Aragón, “Vantage reubicará su centro de datos tras renunciar a Zaragoza”, 24 Jul 2026. リンク
- CoreWeave, “CoreWeave expands global AI cloud platform with new capacity in Denmark and first AI network backbone”, 27 Oct 2026. リンク
- Telehouse, “KDDI and Telehouse complete land acquisition worth over £220 million to expand London Docklands campus”, 29 Oct 2026. リンク
- City AM, “Microsoft pulls out of Nscale deal for UK’s largest AI data centre”, 19 Oct 2026. リンク
- Bloomberg via BNN Bloomberg, “Microsoft pulled out of AI data centre deal with a UK startup”, 19 Oct 2026. リンク
- Amazon, “Amazon plans to invest €16 billion in Germany in 2027”, 20 Oct 2026. リンク
- CTech (Calcalist), “Israel to cap new data centers at 200 megawatts amid AI power crunch”, 14 Oct 2026. リンク
- CTech (Calcalist), 電力庁のデータセンター規則, 2026年10月19日. リンク
- El Periódico de la Energía, “El Gobierno da un respiro a los centros de datos con requisitos energéticos menos exigentes”, 26 Oct 2026. リンク
- DC Market Insightsデータ:施設トラッカー(英国、ドイツ、全対象国)および電力・政策トラッカー、2026年10月30日参照。 リンク
- DC Market Insights、英国AIデータセンター市場、スペイン・データセンター市場、データセンター発電機市場の各レポート。 リンク