
Mercato della gestione termica dei data center in Sudafrica: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
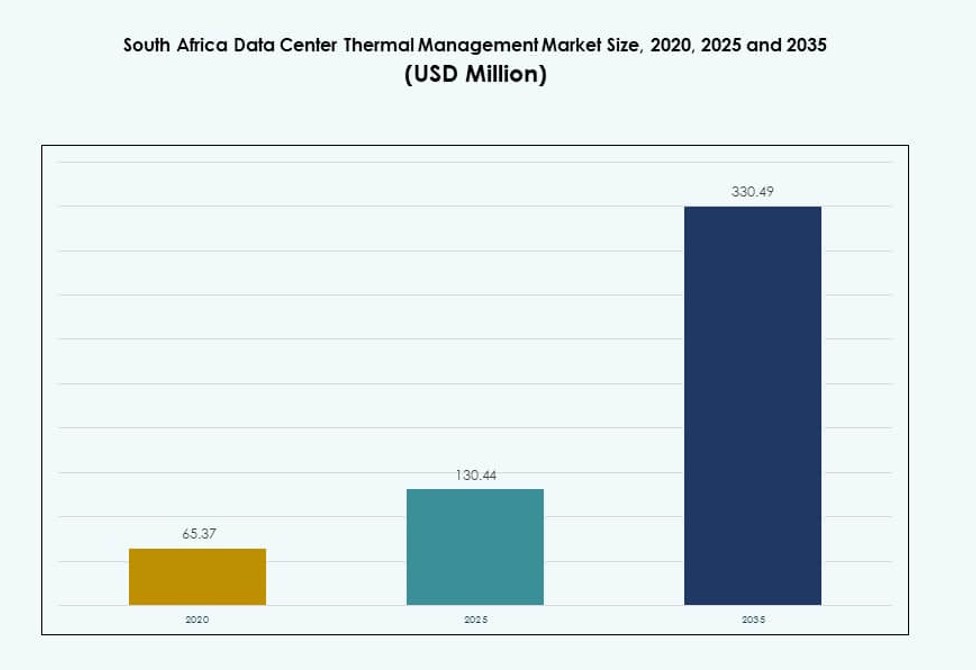
Nel 2025 il valore del Mercato della gestione termica dei data center in Sudafrica era pari a USD 130.4 milioni; si prevede che raggiunga USD 330.5 milioni entro il 2035, con un CAGR del 9.75%. Gauteng rappresenta oltre il 45% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 4 nov 2026
Anno base 2024 PDF + Excel
Fonte: analisi DC Market Insights
Analisi regionale
- Gauteng45%+
- Western Cape25%+
- KwaZulu-Natal and Eastern Cape~15%
Aziende analizzate
- Vertiv Group Corp
- Schneider Electric
- Johnson Controls
- Stulz GmbH
- Airedale International
- Huawei Technologies Co., Ltd
- Delta Electronics, Inc
- Eaton Corporation
- Trane Technologies
Analisi completa
Sintesi esecutiva
Il mercato della gestione termica dei data center in Sudafrica è stato valutato USD 65,37 milioni nel 2020 e USD 130,44 milioni nel 2025, e si prevede che raggiungerà USD 330,49 milioni entro il 2035, con un CAGR del 9,75% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato della gestione termica dei data center in Sudafrica nel 2025 | USD 130,44 milioni |
| Mercato della gestione termica dei data center in Sudafrica, CAGR | 9,75% |
| Dimensione del mercato della gestione termica dei data center in Sudafrica nel 2035 | USD 330,49 milioni |
Il mercato è trainato dalla crescente domanda di sistemi di raffreddamento a basso consumo energetico nei data center hyperscale e di colocation. Il raffreddamento a liquido, i sistemi termici ibridi e le configurazioni modulari stanno prendendo piede nelle implementazioni enterprise e cloud. La pressione normativa e gli obiettivi ESG spingono le strutture ad adottare soluzioni a basso PUE. L’innovazione nei controlli termici basati su IA migliora ulteriormente il risparmio energetico e l’affidabilità dei sistemi. Le aziende considerano i sistemi termici decisivi per la continuità operativa, la sostenibilità e il controllo dei costi. L’evoluzione del mercato è in linea con i più ampi aggiornamenti dell’infrastruttura digitale. Gli investitori strategici privilegiano strutture dotate di tecnologie termiche scalabili ed ecoefficienti. Questo cambiamento riflette una visione di lungo periodo per operazioni digitali resilienti.
Il Gauteng guida il mercato grazie all’elevata concentrazione di data center a Johannesburg e Pretoria, sostenuta dall’accesso all’energia e dall’infrastruttura in fibra. Il Western Cape sta emergendo come solido polo secondario, con condizioni climatiche favorevoli a un raffreddamento efficiente. KwaZulu-Natal ed Eastern Cape registrano un aumento delle implementazioni edge, trainate dalla domanda di telecomunicazioni e logistica. Le strategie regionali di raffreddamento variano in base a clima, stabilità della rete e densità edilizia. Le aree urbane adottano sistemi ibridi e basati su IA, mentre le aree rurali tendono verso unità compatte ed efficienti. Il mercato mostra una rilevanza a livello nazionale, con priorità regionali distinte che orientano l’adozione delle tecnologie termiche.
Dinamiche di mercato
Fattori di crescita del mercato
L’espansione dell’infrastruttura predisposta per l’IA e il calcolo ad alta densità richiedono maggiore efficienza di raffreddamento
Il mercato della gestione termica dei data center in Sudafrica è trainato dalla forte domanda di calcolo intensivo per IA e GPU. Gli operatori stanno realizzando sale dati ad alta densità che richiedono un controllo termico preciso. Le soluzioni direct-to-chip e di raffreddamento a liquido aiutano a mantenere l’efficienza operativa a fronte di carichi di calcolo crescenti. Gli operatori di data center sono sotto pressione per ridurre il PUE gestendo implementazioni da 30–50 kW per rack. Queste tecnologie migliorano la continuità operativa e la vita utile dell’hardware. I carichi di lavoro IA spingono i sistemi termici ad adattarsi rapidamente. Il mercato sostiene la trasformazione strategica dell’infrastruttura IT nei vari settori. Favorisce la fiducia degli investitori nel lungo periodo migliorando l’affidabilità termica. Le aziende danno priorità a sostenibilità e prestazioni, rendendo essenziali gli aggiornamenti termici.
- Ad esempio, l’espansione JB4 di Teraco a Johannesburg, completata nel 2025, prevede un raffreddamento liquido-liquido in sei sale dati, ciascuna con 5 MW di potenza IT critica per carichi di lavoro IA ad alta densità.
Adozione del raffreddamento a liquido e di tecnologie sostenibili in presenza di vincoli di energia e acqua
Le imprese cercano un minore consumo di energia e acqua a fronte di normative sulla sostenibilità sempre più stringenti. I sistemi di raffreddamento a liquido superano il raffreddamento ad aria tradizionale in efficienza e adattabilità. Tecnologie come gli scambiatori di calore a porta posteriore e il raffreddamento a immersione supportano configurazioni di server ad alta densità. Le nuove costruzioni integrano sistemi ibridi che combinano liquido e aria per ottimizzare i carichi. Gli investitori preferiscono strutture che integrano metriche di PUE e WUE basse. Il mercato della gestione termica dei data center in Sudafrica attrae finanziamenti dimostrando un impatto ambientale misurabile. Le aree con scarsità d’acqua, come il Gauteng, spingono i data center verso soluzioni a secco e semi-liquide. Il raffreddamento modulare aggiunge flessibilità ad ambienti di calcolo eterogenei. L’adozione di un raffreddamento sostenibile aiuta a raggiungere gli obiettivi ESG e di conformità.
Spinta all’infrastruttura digitale sostenuta da investimenti pubblici e privati
La spinta nazionale alla trasformazione digitale comprende la rapida espansione di zone cloud e strutture enterprise. Le iniziative governative promuovono la sovranità dei dati e la capacità di elaborazione localizzata. I settori delle telecomunicazioni e dell’energia collaborano con hyperscaler globali per realizzare data center edge e core. Questi siti richiedono sistemi termici affidabili e scalabili. Zone strategiche come Johannesburg ospitano grandi poli di dati che richiedono raffreddamento di nuova generazione. Ciò sostiene l’obiettivo nazionale di diventare una porta digitale regionale. La gestione termica è centrale per la stabilità operativa in queste iniziative. Il mercato è in linea con i più ampi obiettivi di sviluppo delle ICT. La roadmap dell’economia digitale del Sudafrica rafforza la domanda di infrastrutture termiche nel lungo periodo.
Crescente preferenza per la gestione intelligente del raffreddamento e per strumenti di ottimizzazione basati su IA
Le imprese adottano un monitoraggio termico avanzato basato su IA e analisi dei dati. Gli strumenti di gestione dell’infrastruttura dei data center (DCIM) offrono informazioni in tempo reale sul comportamento termico. I sistemi di controllo guidati dall’IA regolano dinamicamente i carichi di raffreddamento in base all’attività dei server. Queste piattaforme riducono il sovraraffreddamento e migliorano il risparmio sui costi energetici. L’analisi predittiva aiuta a evitare i fermi individuando le anomalie termiche. Dashboard intelligenti favoriscono decisioni migliori da parte degli operatori delle strutture. Il mercato della gestione termica dei data center in Sudafrica beneficia di questa integrazione tra hardware e intelligenza software. Riduce l’intervento manuale e aumenta la reattività. Le aziende vedono questi sistemi come vitali per il controllo dei costi nel lungo periodo e per gli obiettivi di sostenibilità.
- Ad esempio, EcoStruxure Data Center Solutions di Schneider Electric integra sistemi di alimentazione, infrastruttura di raffreddamento, rack e software di gestione in un’architettura unificata. Questo approccio favorisce un controllo termico coordinato e migliora l’efficienza operativa complessiva in diversi ambienti di data center.
Tendenze di mercato
Edge data center e micro strutture guidano il cambiamento delle strategie di raffreddamento
Le implementazioni edge vicino ad aree urbane e remote richiedono soluzioni di raffreddamento compatte ed efficienti. Gli ingombri ridotti richiedono sistemi localizzati, come i moduli a liquido a livello di rack. Le realizzazioni edge guidate dalle telecomunicazioni privilegiano sistemi ibridi aria-liquido per le zone sensibili alla latenza. Il consumo energetico deve essere minimo, data la distribuzione del carico su più siti. Ciò spinge la domanda di componenti termici modulari e flessibili. La crescita dell’edge è legata al lancio del 5G e all’elaborazione dei dati IoT. Questa tendenza orienta la preferenza degli acquirenti verso unità termiche mobili e scalabili. Il mercato della gestione termica dei data center in Sudafrica è plasmato da queste architetture distribuite. Sta generando domanda di soluzioni termiche intelligenti e a bassa manutenzione.
Maggiore ruolo di IA e gemelli digitali nella progettazione e nella previsione del raffreddamento
L’ottimizzazione della progettazione passa da modelli statici a gemelli digitali e simulazioni CFD. Gli operatori usano la modellazione predittiva per simulare il flusso d’aria e la distribuzione del calore prima dell’implementazione. Gli strumenti di IA offrono raccomandazioni per ridurre gli hot spot e migliorare il bilanciamento del flusso d’aria. Questi sistemi ottimizzano l’efficienza termica senza sovraraffreddare. Le regolazioni in tempo reale supportano carichi di lavoro variabili. I modelli di gemello digitale aumentano il ROI affinando il posizionamento delle apparecchiature. Il mercato attribuisce sempre più valore al software integrato nelle fasi di pianificazione e di retrofit. Il mercato della gestione termica dei data center in Sudafrica beneficia di questa tendenza grazie a una migliore pianificazione delle risorse. Crea un approccio basato sulle prestazioni alla progettazione termica delle strutture.
La crescita della colocation accelera la domanda di soluzioni di raffreddamento adattive e multi-tenant
I fornitori di colocation richiedono sistemi di raffreddamento in grado di gestire carichi IT eterogenei provenienti da più tenant. Carichi di lavoro e livelli di densità variabili complicano le esigenze di gestione termica. Le tecnologie di raffreddamento adattivo supportano il controllo della temperatura per zone all’interno di spazi condivisi. Le strutture investono in sistemi modulari che possono scalare e riconfigurarsi rapidamente. Le piattaforme di IA monitorano i modelli di utilizzo e regolano di conseguenza il raffreddamento. Gli SLA multi-tenant richiedono spesso soglie minime di disponibilità termica. Il mercato della gestione termica dei data center in Sudafrica si allinea a questa tendenza promuovendo architetture di raffreddamento agili e conformi agli SLA. Gli operatori di colocation ottengono un vantaggio competitivo con un’infrastruttura termica efficiente e affidabile.
Integrazione del free cooling e implementazione di un raffreddamento sensibile al clima
Il clima del Sudafrica consente l’uso parziale di aria ambiente e raffreddamento evaporativo in alcune stagioni. Le strutture integrano metodi di aria libera ed evaporativi indiretti per ridurre i costi energetici. I sistemi ad aria fresca a temperatura controllata migliorano la capacità di raffreddamento nelle regioni più fresche. I sistemi di raffreddamento si adattano agli intervalli di temperatura regionali, riducendo la dipendenza dai compressori. I siti ottimizzano le temperature di aspirazione senza compromettere le prestazioni IT. Cresce l’uso di pareti termiche e di serrande intelligenti. Il mercato della gestione termica dei data center in Sudafrica rileva queste installazioni, poiché le strutture danno priorità all’ecoefficienza. Questa tendenza sostiene la crescente consapevolezza dell’importanza di una pianificazione infrastrutturale integrata con il clima.
Sfide del mercato
Instabilità dell’alimentazione, load shedding e costi energetici elevati limitano l’efficienza operativa del raffreddamento
I vincoli nella fornitura di energia in Sudafrica incidono sull’affidabilità dei sistemi termici dei data center. Il frequente load shedding altera i flussi d’aria e rischia di surriscaldare i server. I sistemi di backup aumentano i costi di capitale e di esercizio per la ridondanza del raffreddamento. Le unità di raffreddamento ad alto consumo faticano a mantenere l’efficienza durante il funzionamento dei generatori. Le strutture si affidano a backup a diesel, con maggiori emissioni e costi. I sistemi ibridi sono difficili da sostenere senza un flusso di energia costante. Le tariffe energetiche elevate aumentano ulteriormente la spesa operativa, incidendo sul ROI. Il mercato della gestione termica dei data center in Sudafrica incontra notevoli attriti a causa di questa sfida. La sostenibilità a lungo termine dei sistemi termici dipende dai miglioramenti della rete.
Filiera locale limitata per componenti termici avanzati e competenze
L’accesso a tecnologie di raffreddamento specializzate è limitato da una debole base di fornitura locale. La dipendenza dalle importazioni per chiller di fascia alta e unità a immersione allunga i tempi di consegna. La volatilità valutaria e i ritardi doganali incidono sulla stabilità dei prezzi. Le competenze tecniche per l’installazione e la manutenzione del raffreddamento a liquido sono limitate. Le carenze di competenze della forza lavoro rallentano l’adozione di sistemi termici innovativi. Il supporto dei fornitori per le strutture remote è spesso inadeguato. Questo divario incide sulla scalabilità delle implementazioni edge. Il mercato della gestione termica dei data center in Sudafrica deve costruire un ecosistema più solido di partner locali di integrazione e di servizio. Rafforzare le capacità nazionali ridurrà i costi e i rischi lungo l’intero ciclo di vita.
Opportunità di mercato
Ruolo strategico nell’espansione regionale dell’infrastruttura hyperscale e per l’IA
La leadership del Sudafrica nella connettività regionale attrae investimenti infrastrutturali hyperscale e guidati dall’IA. Queste strutture richiedono soluzioni termiche in grado di supportare densità di rack da 30–100 kW. La domanda di unità di raffreddamento intelligenti a liquido e modulari aumenterà. Un raffreddamento efficiente sarà un elemento differenziante chiave per attrarre zone cloud. Il mercato della gestione termica dei data center in Sudafrica ha un potenziale strategico come polo di tecnologia termica. L’esportazione di competenze e di servizi di retrofit verso i paesi vicini può ampliarne ulteriormente il valore.
Crescente adozione di standard di progettazione e monitoraggio termico orientati all’ESG
Gli obiettivi di sostenibilità alimentano la domanda di sistemi di raffreddamento conformi a PUE e WUE. Gli investitori allineati all’ESG danno priorità a una gestione termica ecoefficiente. Le strutture aggiungono moduli DCIM e IA per rispettare i parametri di conformità. Progetti a basso consumo idrico, come i dry cooler e i sistemi adiabatici, stanno prendendo piede. Il mercato della gestione termica dei data center in Sudafrica trarrà vantaggio dall’offerta di soluzioni allineate alle certificazioni ESG. Apre opportunità per la finanza verde e per partnership di investimento internazionali.
Segmentazione del mercato
Per dimensione del data center
I data center grandi dominano il mercato della gestione termica dei data center in Sudafrica per la loro presenza nell’hyperscale e nella colocation. Questi siti superano spesso i 20 MW di capacità e richiedono sistemi termici robusti con ridondanze multiple. Le strutture di medie dimensioni crescono rapidamente, trainate dalle implementazioni di imprese regionali e del settore pubblico. I data center piccoli svolgono funzioni edge e di filiale con unità di raffreddamento compatte. Il segmento dei grandi resta il più redditizio per il volume degli investimenti, mentre i data center medi sono vitali per l’erogazione di servizi localizzati.
Per tecnologia di raffreddamento
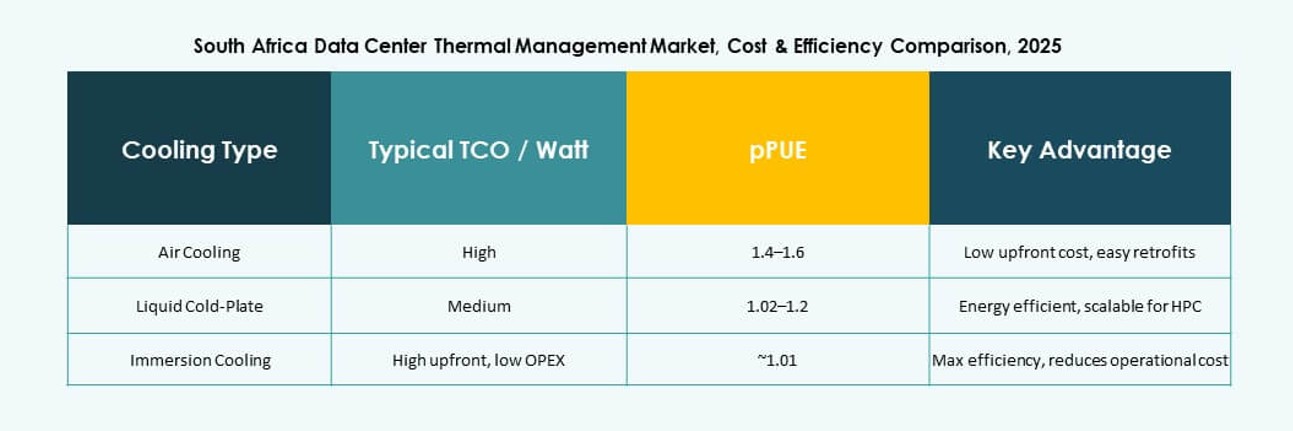
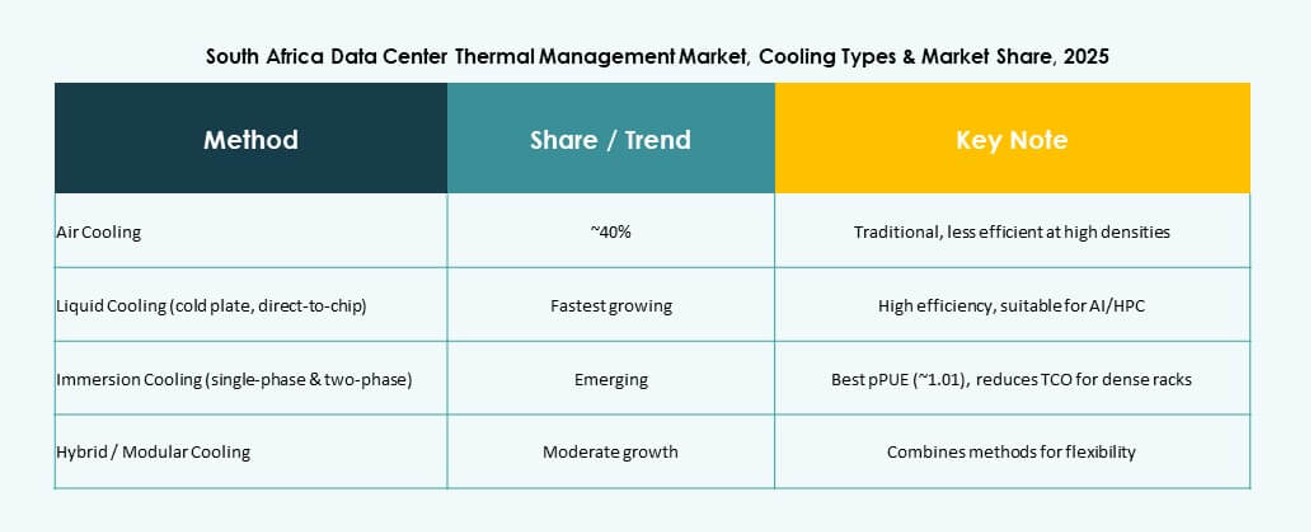
Il raffreddamento ad aria detiene la quota di mercato maggiore, apprezzato per l’economicità e la facilità di implementazione. Il raffreddamento diretto ad aria e il contenimento dei corridoi caldi/freddi restano ampiamente utilizzati nelle strutture a densità standard. Tuttavia, il raffreddamento a liquido cresce rapidamente, soprattutto negli ambienti ad alta densità con carichi di lavoro IA. Il raffreddamento direct-to-chip e a immersione sono tecnologie chiave in questo segmento. I sistemi ibridi che combinano aria e liquido garantiscono flessibilità ed efficienza energetica. Il passaggio al liquido e all’ibrido riflette una tendenza più ampia verso un raffreddamento sostenibile e ad alte prestazioni.
Per componente
L’hardware rappresenta la quota maggiore del mercato grazie alle continue installazioni di chiller, ventole e scambiatori di calore. Il software, in particolare gli strumenti DCIM e di ottimizzazione con IA, si sta espandendo rapidamente poiché i data center privilegiano l’automazione. Servizi come retrofit, messa in servizio e manutenzione sono essenziali per il supporto lungo il ciclo di vita. L’hardware resta fondamentale, ma l’integrazione del software migliora il monitoraggio delle prestazioni. Il segmento dei servizi garantisce la continuità operativa e adatta i sistemi a carichi di lavoro in evoluzione.
Per hardware
Le unità di raffreddamento e i chiller rappresentano la maggior parte della spesa nel segmento hardware. Seguono tubazioni e scambiatori di calore, che costituiscono l’ossatura sia dei sistemi ad aria sia di quelli a liquido. Ventole, sistemi di distribuzione e dispositivi per il flusso d’aria sono fondamentali per la gestione precisa dell’aria. Gli scambiatori di calore a porta posteriore registrano una domanda crescente nelle zone server ad alta densità. Il mercato della gestione termica dei data center in Sudafrica vede aggiornamenti costanti in tutte le categorie di hardware. La spinta verso modularità e affidabilità determina le priorità di approvvigionamento.
Per software
Le dashboard DCIM dominano il segmento software, consentendo un monitoraggio termico centralizzato. Gli strumenti di ottimizzazione con IA aiutano a ridurre il consumo energetico regolando in tempo reale i parametri di raffreddamento. Il software di simulazione CFD supporta la progettazione delle strutture e l’analisi del flusso d’aria. L’integrazione BMS allinea i sistemi termici con il controllo più ampio dell’edificio. Il segmento software registra una forte adozione nei progetti greenfield e di retrofit. Questi strumenti migliorano la reattività, riducono i costi e supportano gli obiettivi ESG. La loro crescente rilevanza segna il passaggio a operazioni termiche intelligenti.
Per servizi
I servizi di installazione e messa in servizio guidano il segmento, trainati dalla costruzione di nuovi data center. La manutenzione preventiva garantisce la continuità operativa e riduce al minimo il rischio di guasti alle apparecchiature. Il monitoraggio come servizio sta prendendo piede, soprattutto per le strutture multi-tenant o edge. Retrofit e aggiornamenti riguardano i sistemi più vecchi che non riescono a soddisfare i nuovi standard di efficienza. I servizi forniscono un valore essenziale nel garantire le prestazioni lungo il ciclo di vita. Il mercato apprezza le offerte integrate che combinano installazione e monitoraggio a lungo termine. La crescita dei fornitori di servizi terzi amplia l’accessibilità e la copertura del supporto.
Per tipologia di data center
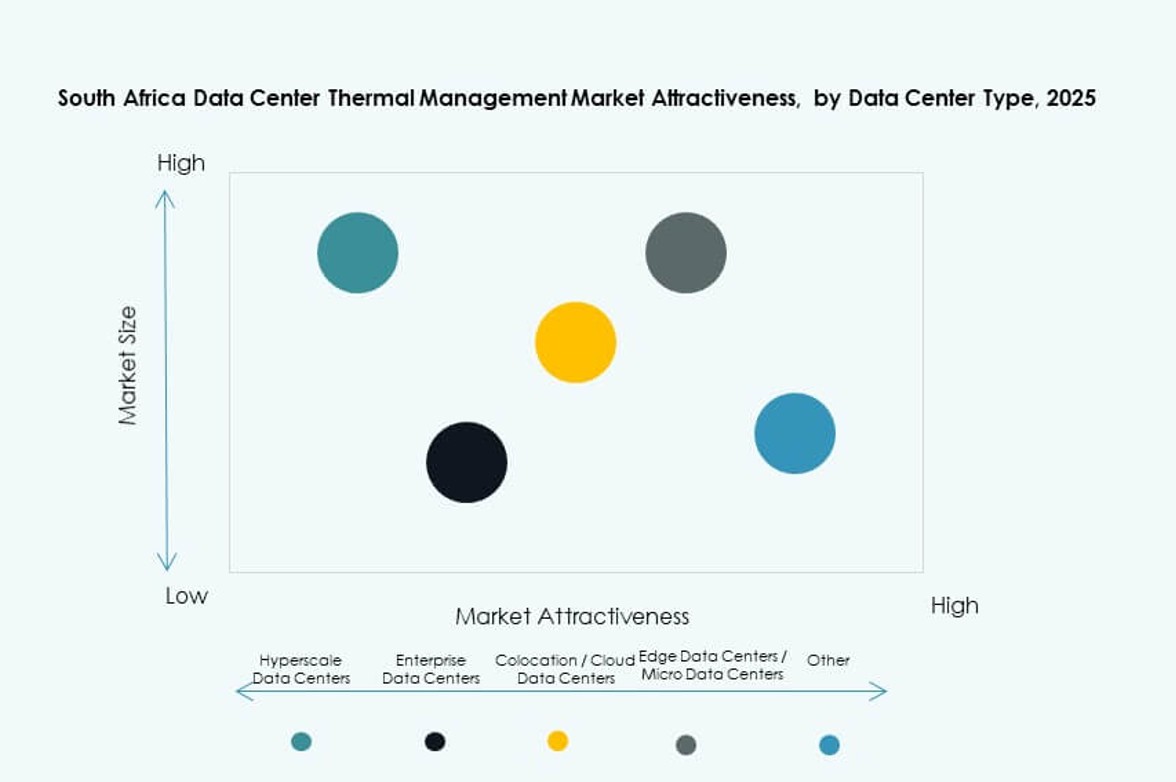
I data center di colocation e cloud guidano il mercato grazie alla rapida espansione in Sudafrica. Seguono i data center enterprise, con aziende che potenziano la capacità on-premise. I centri hyperscale investono molto nell’infrastruttura termica per i servizi di IA e cloud. Gli edge e i micro data center servono il calcolo di ultimo miglio, richiedendo un raffreddamento compatto ed efficiente. La colocation resta il comparto più dinamico per le diverse esigenze dei tenant e gli SLA di disponibilità. Ogni tipologia richiede strategie di raffreddamento su misura per la scala operativa e la densità.
Per struttura
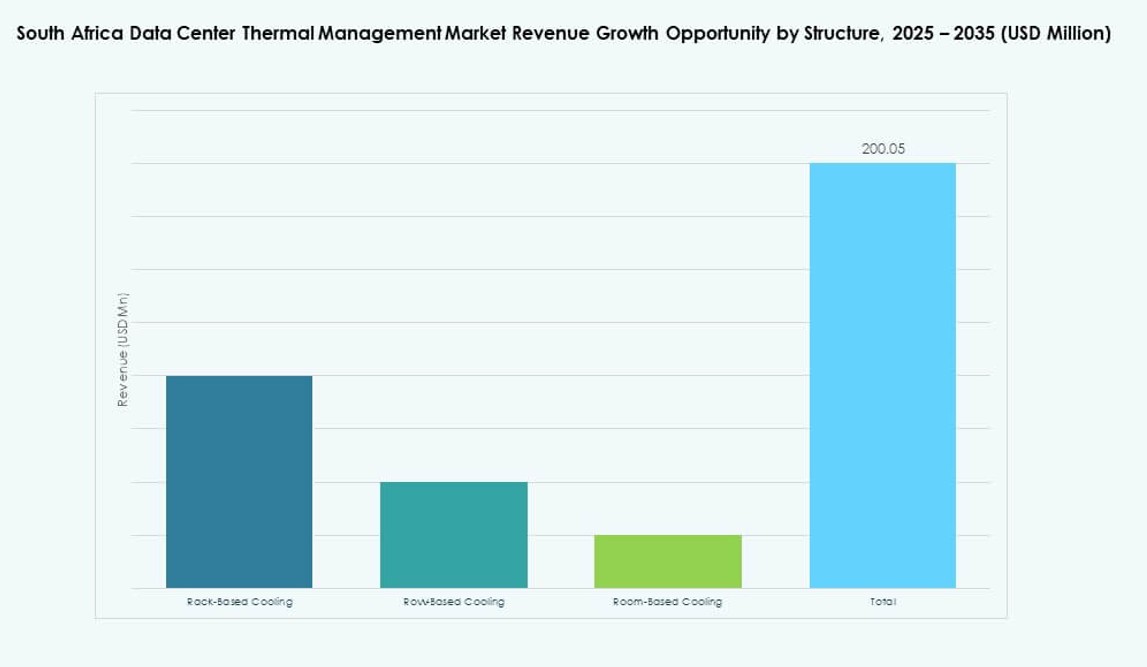
Le strutture di raffreddamento a livello di sala dominano gli impianti legacy e i grandi data center. I sistemi a livello di fila e di rack registrano una domanda crescente negli ambienti ad alta densità e modulari. Il raffreddamento a livello di rack consente un controllo di dettaglio e supporta un’integrazione avanzata del liquido. I sistemi a livello di fila offrono flessibilità nelle implementazioni di medie dimensioni. La combinazione di strutture riflette un crescente passaggio al controllo termico per zone. Il mercato della gestione termica dei data center in Sudafrica sostiene questo passaggio offrendo diverse opzioni di implementazione.
Analisi regionale
Il Gauteng guida con oltre il 45% di quota di mercato grazie alla densità di data center e alla connettività
Il Gauteng domina il mercato della gestione termica dei data center in Sudafrica, con una quota superiore al 45%. Johannesburg e Pretoria ospitano la maggior parte delle strutture hyperscale e di colocation. Questa regione offre solido accesso all’energia, dorsali in fibra e vicinanza agli utenti enterprise. La leadership del Gauteng deriva dalla sua base economica e dal suo ecosistema digitale. Beneficia inoltre di molteplici collegamenti di approdo di cavi sottomarini e di zone cloud. Il mercato registra forti investimenti in raffreddamento di nuova generazione a sostegno dei piani di espansione. Le innovazioni termiche qui stabiliscono spesso i parametri di riferimento nazionali.
- Ad esempio, la struttura JB7 di Teraco a Johannesburg è progettata con raffreddamento ad acqua refrigerata a circuito chiuso e un’infrastruttura termica avanzata per supportare carichi di lavoro ad alta densità. Il campus è inoltre in linea con la più ampia strategia di Teraco sulle energie rinnovabili, compresi progetti solari su larga scala che alimentano il suo portafoglio di data center.
Il Western Cape emerge come polo secondario chiave con oltre il 25% di quota
Il Western Cape, guidato da Città del Capo, rappresenta più del 25% della quota di mercato. Le condizioni climatiche più fresche migliorano la fattibilità del free cooling e dei sistemi ad aria. Supporta sia strutture enterprise sia edge al servizio del corridoio meridionale. L’adozione del cloud nel settore pubblico e tra le startup tecnologiche alimenta la domanda di data center. La disponibilità di forza lavoro qualificata e di ricerca accademica favorisce l’innovazione nel raffreddamento. Città del Capo beneficia della sua presenza imprenditoriale internazionale e del vantaggio del clima oceanico. Le soluzioni di raffreddamento ad alta efficienza energetica vengono adottate qui più rapidamente.
- Ad esempio, Africa Data Centres ha implementato nella sua struttura CPT1 a Città del Capo una soluzione di rack auto-raffreddato di Gold Synergy, che consente un hosting ad alta densità senza estesi aggiornamenti dell’infrastruttura.
KwaZulu-Natal ed Eastern Cape hanno un potenziale emergente con circa il 15% di quota
KwaZulu-Natal ed Eastern Cape rappresentano insieme circa il 15% del mercato. Durban è in testa nelle implementazioni edge a supporto della logistica e delle operazioni portuali. Queste regioni richiedono un raffreddamento adattivo a causa delle temperature e dell’alimentazione energetica variabili. Imprese locali e ISP investono in micro data center scalabili. I progetti di trasformazione digitale sostenuti dallo Stato potrebbero aumentare la domanda di infrastrutture termiche. Pur essendo ancora emergenti, queste sottoregioni rappresentano frontiere di crescita. Il mercato della gestione termica dei data center in Sudafrica beneficerà di aggiunte di capacità mirate in quest’area.
Analisi competitiva
- Vertiv Group Corp
- Schneider Electric
- Johnson Controls
- Stulz GmbH
- Rittal GmbH & Co. KG
- Airedale International
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Eaton Corporation
- Trane Technologies
Il mercato della gestione termica dei data center in Sudafrica presenta uno scenario competitivo guidato da fornitori globali e regionali di infrastrutture di raffreddamento. Vertiv, Schneider Electric e Johnson Controls dominano grazie a sistemi scalabili a liquido e ad aria progettati per siti hyperscale e di colocation. Rittal e Stulz offrono raffreddamento modulare efficiente, adatto a implementazioni enterprise ed edge. Airedale si concentra sul condizionamento di precisione con funzioni di ottimizzazione energetica. Huawei e Delta sfruttano un raffreddamento intelligente integrato con i sistemi IT dei data center, aumentando la competitività nelle realizzazioni ibride. Integratori e società di ingegneria nazionali supportano installazione e servizi, ampliando la copertura nelle regioni di secondo livello. Il mercato evolve con una combinazione di innovazione di prodotto ad alta efficienza, soluzioni conformi all’ESG e partnership strategiche in linea con le crescenti priorità di infrastruttura digitale e sostenibilità del paese.
Sviluppi recenti
- A novembre 2025, Teraco (Digital Realty) ha completato l’espansione del suo data center CT2 a Città del Capo. L’aggiornamento integra il raffreddamento ad aria libera con una tecnologia potenziata dall’IA per la configurazione in tempo reale del raffreddamento delle sale dati in base al carico IT e alla dispersione del calore, raggiungendo un’efficienza energetica (PUE) ai vertici del settore e un consumo idrico nullo.
- A ottobre 2025, Mitsubishi Electric Hydronics & IT Cooling Systems ha investito nella società sudafricana di vendita e servizi Intramech. La partnership potenzia i servizi integrati per sistemi HVAC applicati e di raffreddamento IT, tra cui progettazione, vendita, installazione, esercizio e manutenzione, per soddisfare la crescente domanda di data center nell’Africa meridionale.
- A novembre 2024, Teraco, controllata di Digital Realty, ha stretto una partnership con JUWI e Subsolar per avviare la costruzione di un impianto solare fotovoltaico da 120MW nel Free State, in Sudafrica, destinato ad alimentare i suoi data center. JUWI si occupa di progettazione, approvvigionamento, costruzione e messa in servizio, con l’entrata in esercizio prevista entro la fine del 2026 per sostenere energia a basse emissioni di carbonio per carichi di lavoro cloud e IA.
Indice
Indice
- Introduzione
- Definizione e ambito del mercato
- Metodologia di ricerca
- Ricerca primaria
- Ricerca secondaria
- Validazione dei dati e ipotesi
- Quadro di segmentazione del mercato
- Sintesi esecutiva
- Quadro generale del mercato
- Principali risultati
- Raccomandazioni degli analisti
- Prospettive di mercato (2025–2035)
- Dinamiche di mercato
- Fattori di crescita del mercato
- Fattori di freno del mercato
- Opportunità di mercato
- Sfide e rischi
- Analisi della catena del valore
- Analisi delle cinque forze di Porter
- Analisi PESTEL
- Analisi dell’attrattività del mercato
- Tecnologia di raffreddamento
- Componente
- Hardware
- Software
- Servizi
- Tipologia di data center
- Struttura
- Analisi dei livelli termici / delle zone di raffreddamento
- Infrastruttura di raffreddamento esterna e integrazione HVAC a livello di edificio
- Distribuzione del raffreddamento a livello di sala e integrità del contenimento
- Gestione termica a livello di rack e di server (aria / liquido / immersione)
- Valutazione dello stack di raffreddamento multilivello (impianto → sala → fila → rack → chip)
- Modellazione del rischio termico (hot spot, picchi di carico, modalità di guasto della ridondanza)
- Adozione tecnologica e tendenze
- Tendenze di adozione del raffreddamento a liquido (Direct-to-Chip / immersione / porta posteriore)
- Software di controllo termico e tecnologie di automazione con IA
- Integrazione di reti di sensori (CFD, telemetria intelligente, gemelli digitali)
- Convergenza dell’orchestrazione e della co-ottimizzazione di alimentazione e raffreddamento
- Convergenza OT–IT nell’analisi termica e nella gestione remota del raffreddamento
- Benchmarking / KPI
- Tasso di incidenti termici / eventi di surriscaldamento / frequenza degli allarmi
- Mitigazione degli hot spot / tempo di ripristino
- Costo del raffreddamento per rack / per kW
- Indice di efficacia del raffreddamento (CEI) / Indice di rimozione del calore (HRI)
- Analisi dei costi e TCO
- Costi di hardware, software e servizi di raffreddamento a confronto
- ROI di CapEx e OpEx del raffreddamento (modelli di migrazione da aria a liquido)
- Manutenzione predittiva del raffreddamento / risparmio energetico / risparmio idrico
- Benchmarking competitivo
- Quota dei fornitori di raffreddamento per regione / verticale
- Vertiv vs Schneider vs Stulz vs LiquidStack vs CoolIT ecc.
- Partnership e fusioni e acquisizioni nella convergenza tra raffreddamento e alimentazione-termica
- Prospettive future e innovazione
- Analisi termica basata su IA, raffreddamento adattivo in funzione del carico di lavoro
- Raffreddamento autonomo e anelli di controllo auto-ottimizzanti
- Gestione del raffreddamento zero-touch (DCIM autonomo + gemello digitale)
- Sistemi a refrigerante intelligenti / collettori a prova di perdita / blocchi di raffreddamento modulari
- Fluidi di raffreddamento di nuova generazione per immersione e piastre (non conduttivi, a basso GWP)
- Tecnologie di riutilizzo del calore (teleriscaldamento / riuso industriale)
- Mercato della gestione termica dei data center in Sudafrica – Dimensionamento e previsioni di mercato
- Dimensione storica del mercato (2020–2025)
- Dimensione prevista del mercato (2026–2035)
- Analisi del tasso di crescita del mercato
- Prospettive di mercato per regione
- Mercato della gestione termica dei data center in Sudafrica – Per dimensione del data center
- Data center piccoli
- Data center medi
- Data center grandi
- Mercato della gestione termica dei data center in Sudafrica – Per tecnologia di raffreddamento
- Raffreddamento ad aria
- Raffreddamento diretto ad aria
- Scambiatori di calore a porta posteriore
- Contenimento dei corridoi caldi/freddi
- Raffreddamento a liquido
- Raffreddamento direct-to-chip
- Raffreddamento a immersione
- Scambiatori di calore a porta posteriore (a liquido)
- Raffreddamento ibrido / combinato
- Altri
- Raffreddamento termoelettrico
- Raffreddamento a cambiamento di fase
- Raffreddamento ad aria
- Mercato della gestione termica dei data center in Sudafrica – Per componente
- Hardware
- Software
- Servizi
- Mercato della gestione termica dei data center in Sudafrica – Per hardware
- Unità di raffreddamento / chiller
- Infrastruttura di raffreddamento / tubazioni e distribuzione
- Scambiatori di calore / dissipatori
- Ventole e dispositivi di gestione del flusso d’aria
- Altri componenti
- Mercato della gestione termica dei data center in Sudafrica – Per software
- Dashboard termiche DCIM
- Ottimizzazione termica con IA
- Simulazione CFD
- Moduli termici BMS
- Mercato della gestione termica dei data center in Sudafrica – Per servizi
- Installazione e messa in servizio
- Manutenzione preventiva
- Monitoraggio come servizio
- Retrofit e aggiornamenti
- Altri
- Mercato della gestione termica dei data center in Sudafrica – Per tipologia di data center
- Data center hyperscale
- Data center enterprise
- Data center colocation / cloud
- Edge data center / micro data center
- Altro
- Mercato della gestione termica dei data center in Sudafrica – Per struttura
- Raffreddamento a livello di rack
- Raffreddamento a livello di fila
- Raffreddamento a livello di sala
- Scenario competitivo
- Analisi delle quote di mercato
- Strategie dei principali operatori
- Fusioni, acquisizioni e partnership
- Lanci di prodotti e servizi
- Profili aziendali
- Teraco (Digital Realty)
- Africa Data Centres
- Liquid Intelligent Technologies
- BCX (Telkom Group)
- Delta Electronics, Inc.
- LG Electronics
- Samsung SDS
- Daikin Industries Ltd.
- NTT Facilities
- Eaton Corporation
- Fujitsu Limited
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Vertiv Group Corp.
- Schneider Electric
- Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato della gestione termica dei data center in Sudafrica è stato valutato USD 130,44 milioni nel 2025 e si prevede che raggiungerà USD 330,49 milioni entro il 2035.
Si prevede che il mercato della gestione termica dei data center in Sudafrica crescerà con un CAGR del 9,75% dal 2025 al 2035.
Nel 2025 il segmento dei data center grandi, per dimensione, ha detenuto la quota maggiore del mercato della gestione termica dei data center in Sudafrica, grazie alla crescita delle strutture hyperscale e di colocation.
L'aumento dei carichi di lavoro IA, gli obiettivi di sostenibilità, il raffreddamento a basso consumo energetico e l'espansione dei siti hyperscale e di colocation sono i principali fattori di crescita del mercato della gestione termica dei data center in Sudafrica.
Tra i principali operatori del mercato della gestione termica dei data center in Sudafrica figurano Vertiv, Schneider Electric, Johnson Controls, Stulz, Rittal e Huawei.
Il Gauteng ha detenuto la quota maggiore del mercato della gestione termica dei data center in Sudafrica nel 2025, trainato dalla concentrazione di data center a Johannesburg e Pretoria.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.