
Markt für Wärmemanagement in Rechenzentren in Südafrika: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
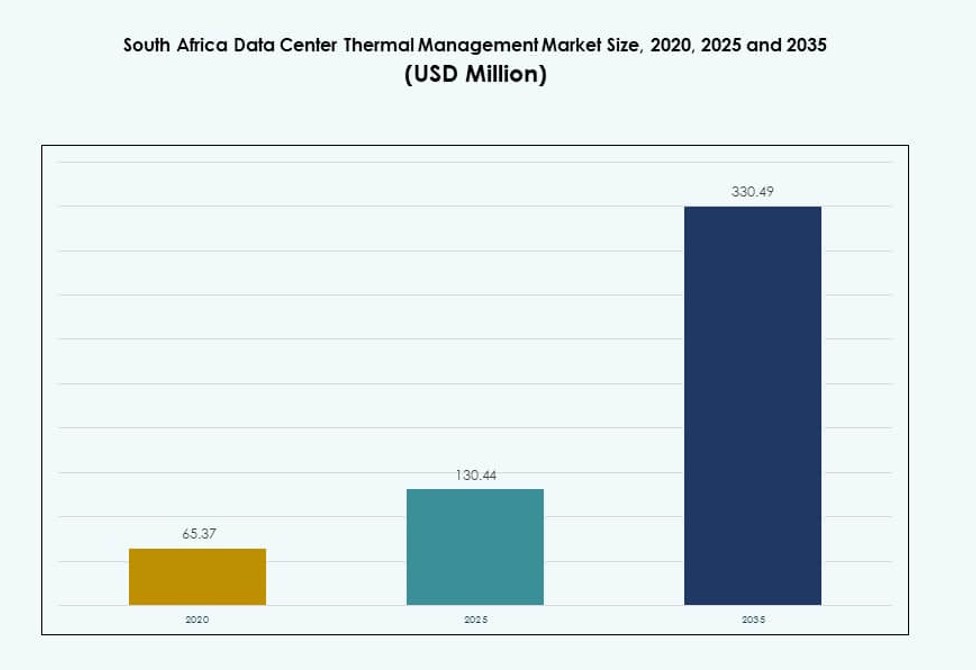
Markt für Wärmemanagement in Rechenzentren in Südafrika: 2025 lag das Marktvolumen bei USD 130.4 Mio.; bis 2035 soll es bei einer CAGR von 9.75 % auf USD 330.5 Mio. steigen. Auf Gauteng entfallen über 45% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 3. Nov. 2026
Basisjahr 2024 PDF + Excel
Quelle: Analyse von DC Market Insights
Regionale Analyse
- Gauteng45%+
- Western Cape25%+
- KwaZulu-Natal and Eastern Cape~15%
Profilierte Unternehmen
- Vertiv Group Corp
- Schneider Electric
- Johnson Controls
- Stulz GmbH
- Airedale International
- Huawei Technologies Co., Ltd
- Delta Electronics, Inc
- Eaton Corporation
- Trane Technologies
Vollständige Analyse
Zusammenfassung
Der Markt für Wärmemanagement in Rechenzentren in Südafrika wurde 2020 auf 65,37 Mio. USD und 2025 auf 130,44 Mio. USD beziffert und soll bis 2035 mit einer CAGR von 9,75 % im Prognosezeitraum auf 330,49 Mio. USD wachsen.
| BERICHTSMERKMAL | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße für Wärmemanagement in Rechenzentren in Südafrika 2025 | 130,44 Mio. USD |
| Markt für Wärmemanagement in Rechenzentren in Südafrika, CAGR | 9,75 % |
| Marktgröße für Wärmemanagement in Rechenzentren in Südafrika 2035 | 330,49 Mio. USD |
Der Markt wird von der steigenden Nachfrage nach energieeffizienten Kühlsystemen in Hyperscale- und Colocation-Rechenzentren getrieben. Flüssigkeitskühlung, hybride thermische Systeme und modulare Aufbauten gewinnen in Unternehmens- und Cloud-Umgebungen an Bedeutung. Regulatorischer Druck und ESG-Ziele drängen Anlagen zu Lösungen mit niedrigem PUE. Innovationen bei KI-gestützten thermischen Steuerungen verbessern Energieeinsparungen und Systemzuverlässigkeit zusätzlich. Unternehmen betrachten thermische Systeme als entscheidend für Verfügbarkeit, Nachhaltigkeit und Kostenmanagement. Die Entwicklung des Marktes steht im Einklang mit umfassenderen Modernisierungen der digitalen Infrastruktur. Strategische Investoren bevorzugen Anlagen mit skalierbaren, umweltfreundlichen Wärmetechnologien. Dieser Wandel spiegelt eine langfristige Vision für widerstandsfähige digitale Betriebe wider.
Gauteng führt den Markt an, aufgrund der dichten Konzentration von Rechenzentren in Johannesburg und Pretoria, gestützt durch Stromzugang und Glasfaserinfrastruktur. Das Westkap entwickelt sich mit günstigen klimatischen Bedingungen, die eine effiziente Kühlung unterstützen, zu einem starken sekundären Standort. In KwaZulu-Natal und im Ostkap nehmen Edge-Installationen zu, getrieben von der Nachfrage aus Telekommunikation und Logistik. Regionale Kühlstrategien unterscheiden sich je nach Klima, Netzstabilität und Bebauungsdichte. Städtische Gebiete setzen auf hybride und KI-basierte Systeme, während ländliche Gebiete zu kompakten und effizienten Einheiten tendieren. Der Markt ist landesweit relevant, wobei unterschiedliche regionale Prioritäten die Einführung thermischer Technologien prägen.
Marktdynamik
Markttreiber
Ausbau KI-fähiger Infrastruktur und hochdichte Rechenanforderungen erfordern höhere Kühleffizienz
Der Markt für Wärmemanagement in Rechenzentren in Südafrika wird von der stark steigenden Nachfrage nach KI- und GPU-intensiver Datenverarbeitung getrieben. Betreiber errichten hochdichte Datenhallen, die eine präzise thermische Kontrolle erfordern. Direct-to-Chip- und Flüssigkeitskühlungslösungen helfen, die betriebliche Effizienz bei steigenden Rechenlasten aufrechtzuerhalten. Rechenzentrumsbetreiber stehen unter Druck, den PUE zu senken und zugleich Installationen mit 30-50 kW pro Rack zu bewältigen. Diese Technologien verbessern Verfügbarkeit und Lebensdauer der Hardware. KI-Workloads zwingen thermische Systeme zu schneller Anpassung. Der Markt unterstützt die strategische Transformation der IT-Infrastruktur in verschiedenen Sektoren. Er stärkt das langfristige Investitionsvertrauen durch höhere thermische Zuverlässigkeit. Unternehmen priorisieren Nachhaltigkeit und Leistung, wodurch thermische Upgrades unverzichtbar werden.
- So verfügt die 2025 abgeschlossene JB4-Erweiterung von Teraco in Johannesburg über Flüssig-Flüssig-Kühlung in sechs Datenhallen, die jeweils 5 MW kritische IT-Leistung für hochdichte KI-Workloads unterstützen.
Einführung von Flüssigkeitskühlung und nachhaltigen Technologien angesichts von Strom- und Wasserknappheit
Unternehmen streben einen geringeren Energie- und Wasserverbrauch an, angesichts zunehmender Nachhaltigkeitsvorschriften. Flüssigkeits-Kühlsysteme übertreffen die herkömmliche Luftkühlung bei Effizienz und Anpassungsfähigkeit. Technologien wie Rücktür-Wärmeübertrager und Immersionskühlung unterstützen dichte Serverumgebungen. Neubauten integrieren Hybridsysteme, die Flüssigkeit und Luft für optimierte Lasten kombinieren. Investoren bevorzugen Anlagen, die niedrige PUE- und WUE-Kennzahlen vereinen. Der Markt für Wärmemanagement in Rechenzentren in Südafrika zieht Kapital an, indem er messbare Umweltwirkungen nachweist. Wasserarme Gebiete wie Gauteng drängen Rechenzentren zu trockenen und semi-flüssigen Optionen. Modulare Kühlung bietet Flexibilität für unterschiedliche Rechenumgebungen. Die Einführung nachhaltiger Kühlung hilft, ESG- und Compliance-Ziele zu erreichen.
Impuls für die digitale Infrastruktur, gestützt durch Investitionen von Staat und Privatwirtschaft
Der nationale Vorstoß zur digitalen Transformation umfasst den raschen Ausbau von Cloud-Zonen und Unternehmensanlagen. Regierungsinitiativen fördern Datensouveränität und lokale Verarbeitungskapazitäten. Telekommunikations- und Energiesektor kooperieren mit globalen Hyperscalern beim Aufbau von Edge- und Core-Rechenzentren. Diese Standorte benötigen zuverlässige und skalierbare thermische Systeme. Strategische Zonen wie Johannesburg beherbergen große Datenknoten, die Kühlung der nächsten Generation erfordern. Dies unterstützt das nationale Ziel, ein regionales digitales Tor zu werden. Das Wärmemanagement ist für die betriebliche Stabilität dieser Initiativen zentral. Der Markt steht im Einklang mit den übergeordneten Zielen der IKT-Entwicklung. Die Roadmap für die digitale Wirtschaft Südafrikas stützt die langfristige Nachfrage nach thermischer Infrastruktur.
Wachsende Präferenz für intelligentes Kühlungsmanagement und KI-gestützte Optimierungswerkzeuge
Unternehmen setzen auf fortschrittliche thermische Überwachung mit KI und Analytik. Werkzeuge für das Rechenzentrumsinfrastruktur-Management (DCIM) liefern Echtzeit-Einblicke in das thermische Verhalten. KI-gesteuerte Regelsysteme passen Kühllasten dynamisch an die Serveraktivität an. Diese Plattformen reduzieren Überkühlung und senken Energiekosten. Prädiktive Analytik hilft, Ausfälle zu vermeiden, indem sie thermische Anomalien erkennt. Intelligente Dashboards unterstützen Anlagenbetreiber bei besseren Entscheidungen. Der Markt für Wärmemanagement in Rechenzentren in Südafrika profitiert von dieser Verbindung von Hardware mit Software-Intelligenz. Sie verringert manuelle Eingriffe und erhöht zugleich die Reaktionsfähigkeit. Unternehmen sehen diese Systeme als entscheidend für langfristige Kostenkontrolle und Nachhaltigkeitsziele.
- So integrieren die EcoStruxure Data Center Solutions von Schneider Electric Stromsysteme, Kühlinfrastruktur, Racks und Management-Software in einer einheitlichen Architektur. Dieser Ansatz unterstützt eine koordinierte thermische Steuerung und verbessert die betriebliche Gesamteffizienz in unterschiedlichen Rechenzentrumsumgebungen.
Markttrends
Edge-Rechenzentren und Mikro-Anlagen treiben den Wandel der Kühlstrategien
Edge-Installationen in der Nähe städtischer und abgelegener Zonen erfordern kompakte und effiziente Kühlaufbauten. Kleinere Stellflächen verlangen lokale Systeme wie rackbasierte Flüssigkeitsmodule. Telekommunikationsgeführte Edge-Bauten bevorzugen hybride Luft-Flüssigkeits-Systeme für latenzempfindliche Zonen. Der Energieverbrauch muss angesichts der Lastverteilung auf mehrere Standorte minimal sein. Dies erhöht die Nachfrage nach modularen und flexiblen thermischen Komponenten. Das Edge-Wachstum geht mit dem 5G-Ausbau und der IoT-Datenverarbeitung einher. Dieser Trend lenkt die Käuferpräferenz auf mobile, skalierbare thermische Einheiten. Der Markt für Wärmemanagement in Rechenzentren in Südafrika wird von diesen verteilten Architekturen geprägt. Er löst die Nachfrage nach intelligenten, wartungsarmen thermischen Konzepten aus.
Wachsende Rolle von KI und digitalen Zwillingen bei Kühlungsplanung und Prognose
Die Designoptimierung verschiebt sich von statischen Modellen hin zu digitalen Zwillingen und CFD-Simulationen. Betreiber nutzen prädiktive Modellierung, um Luftstrom und Wärmeverteilung vor der Installation zu simulieren. KI-Werkzeuge geben Empfehlungen, um Hotspots zu verringern und den Luftstromausgleich zu verbessern. Diese Systeme optimieren die thermische Effizienz ohne Überkühlung. Anpassungen in Echtzeit unterstützen variable Workloads. Modelle digitaler Zwillinge steigern den ROI durch eine verfeinerte Platzierung der Ausrüstung. Der Markt schätzt integrierte Software in der Planungs- und Nachrüstungsphase zunehmend. Der Markt für Wärmemanagement in Rechenzentren in Südafrika profitiert von diesem Trend durch bessere Ressourcenplanung. Er schafft einen leistungsbasierten Ansatz für die thermische Auslegung von Anlagen.
Colocation-Wachstum beschleunigt die Nachfrage nach adaptiven Kühllösungen für mehrere Mandanten
Colocation-Anbieter benötigen Kühlsysteme, die unterschiedliche IT-Lasten mehrerer Mandanten aufnehmen. Variable Workloads und Dichtestufen erschweren die Anforderungen an das Wärmemanagement. Adaptive Kühltechnologien unterstützen eine zonenbasierte Temperaturregelung in gemeinsam genutzten Räumen. Anlagen investieren in modulare Systeme, die sich schnell skalieren und umkonfigurieren lassen. KI-Plattformen verfolgen Nutzungsmuster und passen die Kühlung entsprechend an. SLAs für mehrere Mandanten verlangen häufig Mindestschwellen thermischer Verfügbarkeit. Der Markt für Wärmemanagement in Rechenzentren in Südafrika folgt diesem Trend, indem er agile und SLA-konforme Kühlarchitekturen fördert. Colocation-Betreiber gewinnen mit effizienter und zuverlässiger thermischer Infrastruktur Wettbewerbsvorteile.
Integration freier Kühlung und klimaangepasster Kühlungseinsatz
Das Klima Südafrikas erlaubt in ausgewählten Jahreszeiten die teilweise Nutzung von Umgebungsluft und Verdunstungskühlung. Anlagen integrieren Freiluft- und indirekte Verdunstungsverfahren, um Energiekosten zu senken. Temperaturgeregelte Frischluftsysteme erhöhen die Kühlkapazität in kühleren Regionen. Kühlsysteme passen sich regionalen Temperaturbereichen an und verringern die Abhängigkeit von Kompressoren. Standorte optimieren die Ansaugtemperaturen, ohne die IT-Leistung zu beeinträchtigen. Der Einsatz von Thermowänden und intelligenten Lamellen nimmt zu. Der Markt für Wärmemanagement in Rechenzentren in Südafrika verfolgt diese Installationen, da Anlagen Umwelteffizienz priorisieren. Dieser Trend stützt das wachsende Bewusstsein für klimaintegrierte Infrastrukturplanung.
Marktherausforderungen
Instabile Stromversorgung, Lastabwurf und hohe Energiekosten begrenzen einen effizienten Kühlbetrieb
Engpässe bei der Stromversorgung in Südafrika beeinträchtigen die Zuverlässigkeit thermischer Systeme in Rechenzentren. Häufiger Lastabwurf stört Luftstrommuster und birgt das Risiko der Serverüberhitzung. Notstromsysteme erhöhen Investitions- und Betriebskosten für die Kühlungsredundanz. Stromhungrige Kühleinheiten arbeiten im Generatorbetrieb wenig effizient. Anlagen verlassen sich auf dieselbasierte Notstromversorgung, was Emissionen und Kosten erhöht. Hybridsysteme sind ohne konstanten Stromfluss schwer aufrechtzuerhalten. Hohe Energietarife erhöhen die Betriebskosten weiter und belasten den ROI. Der Markt für Wärmemanagement in Rechenzentren in Südafrika sieht sich durch diese Herausforderung erheblichen Reibungsverlusten gegenüber. Die langfristige Nachhaltigkeit thermischer Systeme hängt von Verbesserungen im Stromnetz ab.
Begrenzte lokale Lieferkette für fortschrittliche thermische Komponenten und Fachwissen
Der Zugang zu spezialisierten Kühltechnologien wird durch eine schwache lokale Zulieferbasis eingeschränkt. Die Importabhängigkeit bei hochwertigen Kaltwassersätzen und Immersionseinheiten verlängert die Lieferzeiten. Währungsschwankungen und Zollverzögerungen beeinträchtigen die Preisstabilität. Technisches Fachwissen für Installation und Wartung von Flüssigkeitskühlung ist begrenzt. Qualifikationslücken in der Belegschaft bremsen die Einführung innovativer thermischer Systeme. Die Herstellerunterstützung für abgelegene Anlagen ist oft unzureichend. Diese Lücke beeinträchtigt die Skalierbarkeit von Edge-Installationen. Der Markt für Wärmemanagement in Rechenzentren in Südafrika muss ein stärkeres Ökosystem lokaler Integrations- und Servicepartner aufbauen. Die Stärkung inländischer Fähigkeiten wird die Gesamtkosten über den Lebenszyklus und das Risiko senken.
Marktchancen
Strategische Rolle beim regionalen Ausbau von Hyperscale- und KI-Infrastruktur
Südafrikas Führungsrolle bei der regionalen Konnektivität zieht Investitionen in Hyperscale- und KI-getriebene Infrastruktur an. Diese Anlagen benötigen thermische Lösungen, die Rack-Dichten von 30-100 kW unterstützen können. Die Nachfrage nach intelligenten flüssigkeitsbasierten und modularen Kühleinheiten wird steigen. Effiziente Kühlung wird ein entscheidendes Unterscheidungsmerkmal sein, um Cloud-Zonen anzuziehen. Der Markt für Wärmemanagement in Rechenzentren in Südafrika birgt strategisches Potenzial als Drehscheibe für thermische Technologie. Der Export von Fachwissen und Nachrüstungsleistungen in Nachbarländer kann den Wert weiter steigern.
Wachsende Einführung ESG-orientierter thermischer Auslegung und Überwachungsstandards
Nachhaltigkeitsziele treiben die Nachfrage nach PUE- und WUE-konformen Kühlsystemen. ESG-orientierte Investoren priorisieren umwelteffizientes Wärmemanagement. Anlagen ergänzen DCIM- und KI-Module, um Compliance-Vorgaben zu erfüllen. Wassereffiziente Konzepte wie Trockenkühler und adiabatische Systeme gewinnen an Bedeutung. Der Markt für Wärmemanagement in Rechenzentren in Südafrika wird davon profitieren, Lösungen im Einklang mit ESG-Zertifizierungen anzubieten. Dies eröffnet Chancen für grüne Finanzierung und internationale Investitionspartnerschaften.
Marktsegmentierung
Nach Rechenzentrumsgröße
Große Rechenzentren dominieren den Markt für Wärmemanagement in Rechenzentren in Südafrika aufgrund ihrer Hyperscale- und Colocation-Präsenz. Diese Standorte überschreiten häufig eine Kapazität von 20 MW und benötigen robuste thermische Systeme mit mehrfacher Redundanz. Mittelgroße Anlagen wachsen schnell, getrieben von regionalen Installationen von Unternehmen und im öffentlichen Sektor. Kleine Rechenzentren übernehmen Edge- und Filialfunktionen mit kompakten Kühleinheiten. Das große Segment bleibt aufgrund des Investitionsvolumens am lukrativsten, während mittelgroße Rechenzentren für die lokale Leistungserbringung wichtig sind.
Nach Kühltechnologie
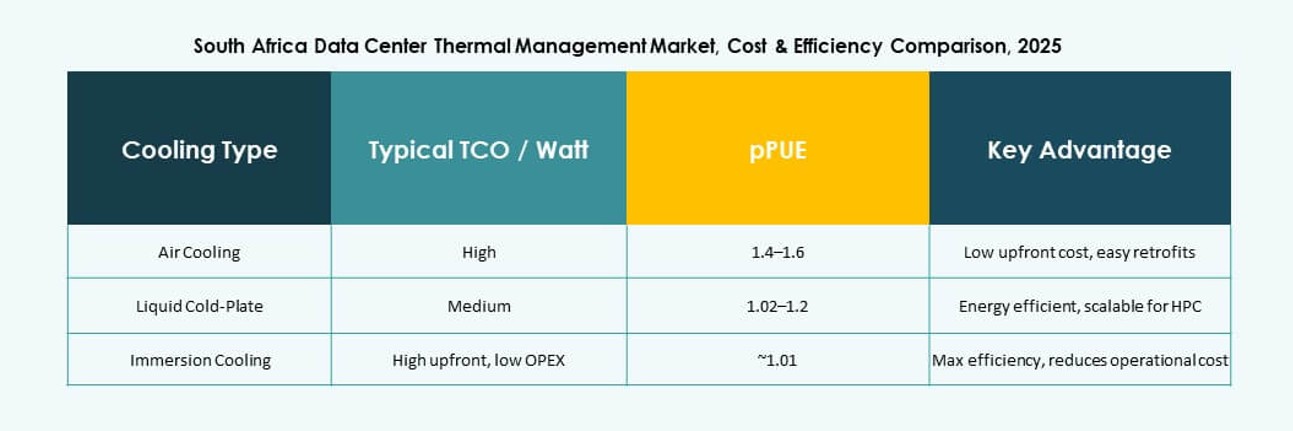
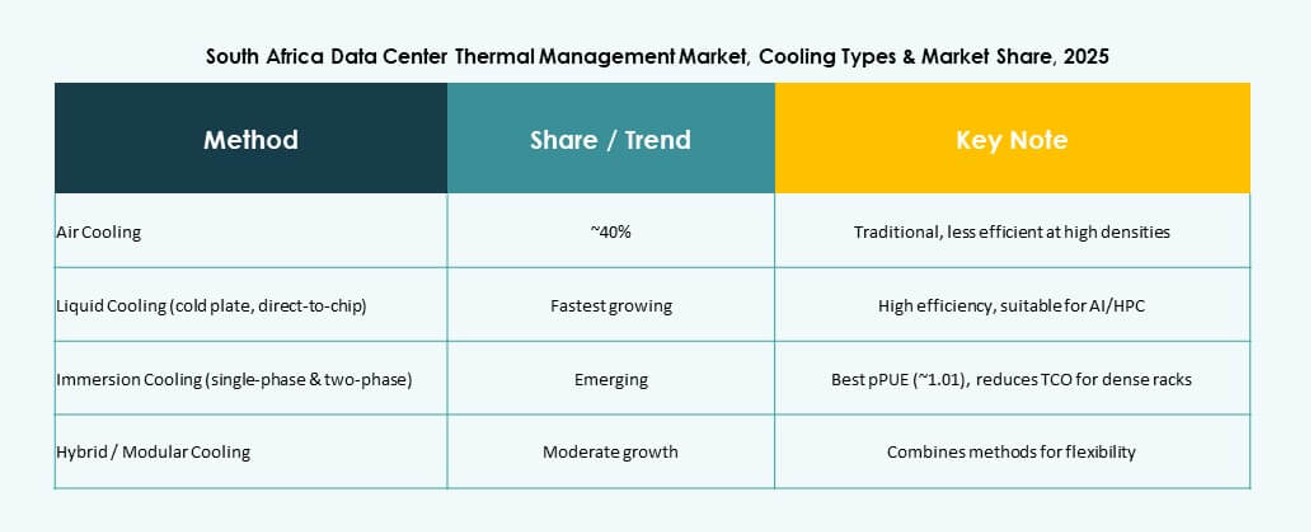
Die luftbasierte Kühlung hält den größten Marktanteil und wird wegen ihrer Erschwinglichkeit und einfachen Installation bevorzugt. Direkte Luftkühlung und Warm-/Kaltgang-Einhausung werden in Anlagen mit Standarddichte weiterhin breit eingesetzt. Die flüssigkeitsbasierte Kühlung wächst jedoch rasant, insbesondere in hochdichten Umgebungen mit KI-Workloads. Direct-to-Chip- und Immersionskühlung sind in diesem Segment Schlüsseltechnologien. Hybridsysteme, die Luft und Flüssigkeit kombinieren, sichern Flexibilität und Energieeffizienz. Die Hinwendung zu Flüssigkeits- und Hybridlösungen spiegelt einen breiteren Trend zu nachhaltiger, leistungsstarker Kühlung wider.
Nach Komponente
Die Hardware macht aufgrund laufender Installationen von Kaltwassersätzen, Lüftern und Wärmeübertragern den größten Marktanteil aus. Software, insbesondere DCIM- und KI-Optimierungswerkzeuge, wächst rasant, da Rechenzentren Automatisierung priorisieren. Services wie Nachrüstung, Inbetriebnahme und Wartung sind für die Betreuung über den Lebenszyklus unverzichtbar. Hardware bleibt das Fundament, doch die Software-Integration verbessert die Leistungsüberwachung. Das Servicesegment sichert die durchgehende Verfügbarkeit und passt Systeme an sich wandelnde Workloads an.
Nach Hardware
Kühlgeräte und Kaltwassersätze machen den Großteil der Ausgaben im Hardwaresegment aus. Verrohrung und Wärmeübertrager folgen und bilden das Rückgrat sowohl der Luft- als auch der Flüssigkeitssysteme. Lüfter, Verteilsysteme und Luftstromgeräte sind für ein präzises Luftstrom-Management entscheidend. Rücktür-Wärmeübertrager werden in hochdichten Serverzonen stärker nachgefragt. Der Markt für Wärmemanagement in Rechenzentren in Südafrika verzeichnet konstante Upgrades über alle Hardwarekategorien hinweg. Das Streben nach Modularität und Zuverlässigkeit prägt die Beschaffungsprioritäten.
Nach Software
DCIM-Dashboards dominieren das Softwaresegment und ermöglichen eine zentralisierte thermische Überwachung. KI-Optimierungswerkzeuge helfen, den Energieverbrauch zu senken, indem sie Kühlparameter in Echtzeit anpassen. CFD-Simulationssoftware unterstützt die Anlagenplanung und die Luftstromanalyse. Die BMS-Integration bindet thermische Systeme in die übergeordnete Gebäudesteuerung ein. Das Softwaresegment findet bei Neubau- und Nachrüstungsprojekten starken Anklang. Diese Werkzeuge verbessern die Reaktionsfähigkeit, senken Kosten und unterstützen ESG-Ziele. Ihre wachsende Bedeutung markiert einen Wandel hin zu intelligenten thermischen Betriebsabläufen.
Nach Services
Installations- und Inbetriebnahmeleistungen führen das Segment an, getrieben von neuen Rechenzentrumsbauten. Vorbeugende Wartung sichert die Verfügbarkeit und minimiert das Risiko von Geräteausfällen. Monitoring as a Service gewinnt an Bedeutung, besonders für Anlagen mit mehreren Mandanten oder am Edge. Nachrüstungen und Upgrades betreffen ältere Systeme, die neue Effizienzstandards nicht erfüllen können. Services bieten wesentlichen Mehrwert, um die Leistung über den Lebenszyklus zu gewährleisten. Der Markt schätzt gebündelte Angebote, die Installation mit langfristiger Überwachung verbinden. Das Wachstum von Drittanbietern erweitert Zugang und Supportabdeckung.
Nach Rechenzentrumstyp
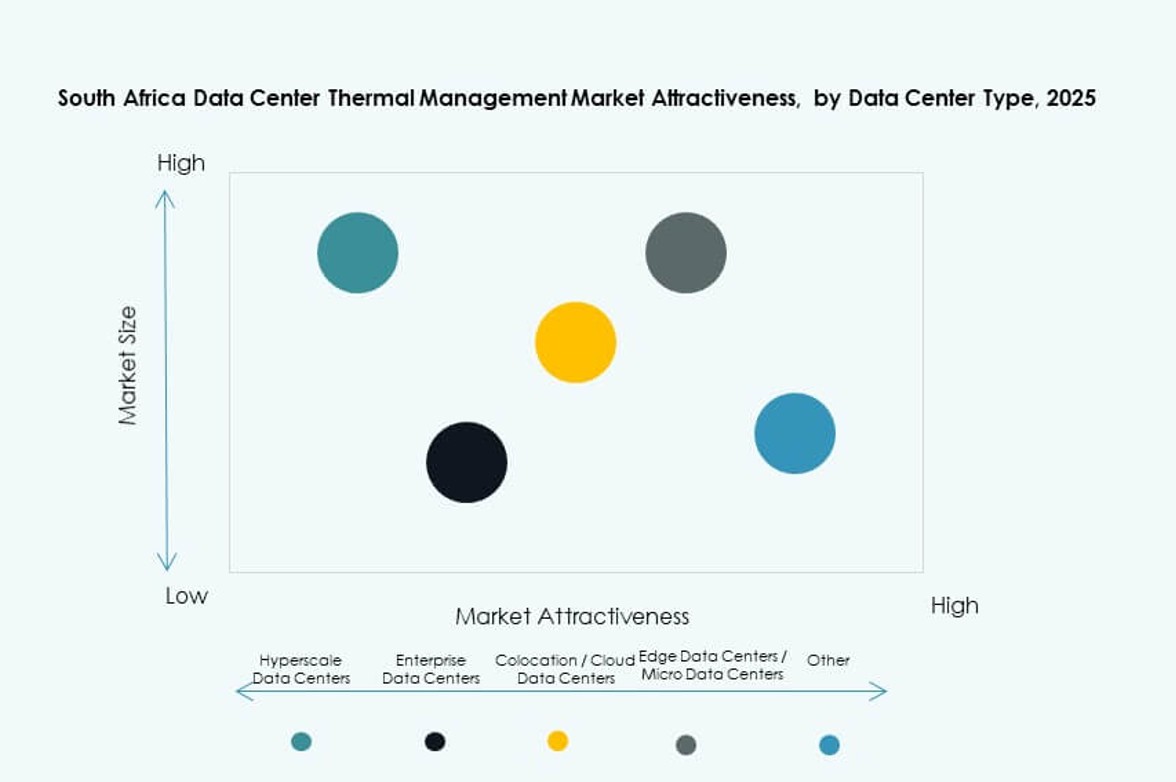
Colocation- und Cloud-Rechenzentren führen den Markt an, aufgrund ihrer schnellen Expansion in ganz Südafrika. Unternehmensrechenzentren folgen, da Firmen ihre Kapazitäten vor Ort ausbauen. Hyperscale-Rechenzentren investieren stark in thermische Infrastruktur für KI- und Cloud-Dienste. Edge- und Mikro-Rechenzentren bedienen das Computing auf der letzten Meile und verlangen kompakte und effiziente Kühlung. Colocation bleibt aufgrund unterschiedlicher Mandantenbedürfnisse und Verfügbarkeits-SLAs am dynamischsten. Jeder Typ erfordert maßgeschneiderte Kühlstrategien, die zu Betriebsgröße und Dichte passen.
Nach Bauweise
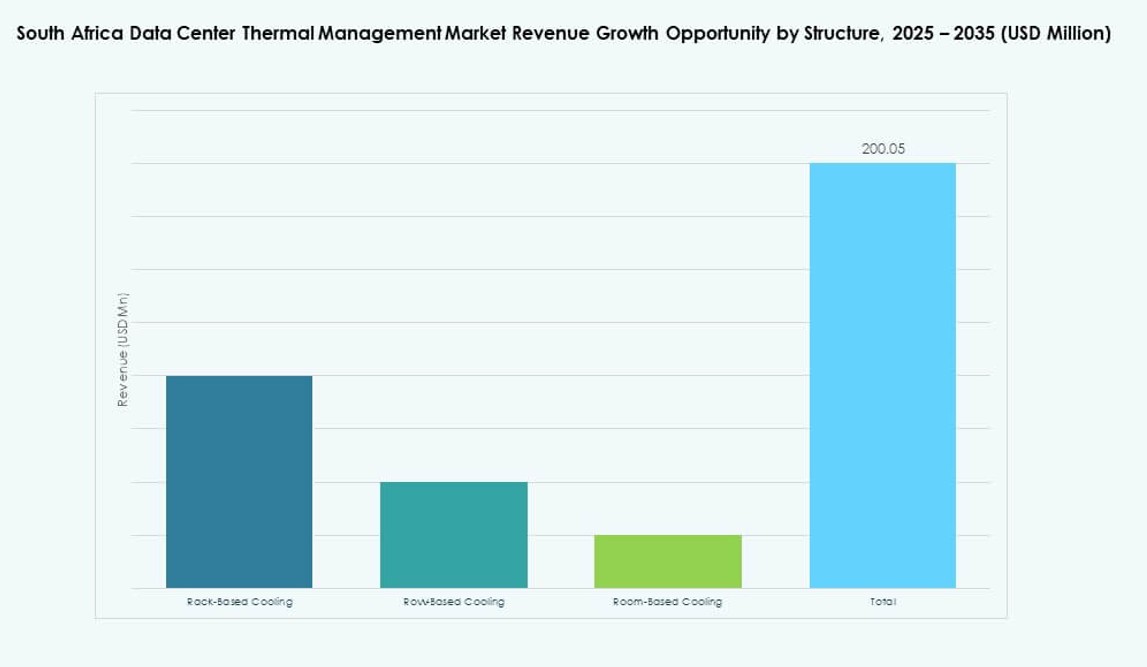
Raumbasierte Kühlstrukturen dominieren Bestandsanlagen und große Rechenzentrumsaufbauten. Reihen- und rackbasierte Systeme gewinnen in hochdichten und modularen Umgebungen an Nachfrage. Rackbasierte Kühlung ermöglicht eine feingliedrige Regelung und unterstützt die fortschrittliche Integration von Flüssigkeit. Reihenbasierte Systeme bieten Flexibilität bei mittelgroßen Installationen. Der Strukturmix spiegelt einen wachsenden Wandel zu zonenbasierter thermischer Steuerung wider. Der Markt für Wärmemanagement in Rechenzentren in Südafrika unterstützt diesen Wandel durch vielfältige Einsatzoptionen.
Regionale Einblicke
Gauteng führt mit über 45 % Marktanteil dank Rechenzentrumsdichte und Konnektivität
Gauteng dominiert den Markt für Wärmemanagement in Rechenzentren in Südafrika mit mehr als 45 % Anteil. Johannesburg und Pretoria beherbergen die Mehrzahl der Hyperscale- und Colocation-Anlagen. Die Region bietet robusten Stromzugang, Glasfasertrassen und die Nähe zu Unternehmensnutzern. Die Führungsposition Gautengs beruht auf seiner wirtschaftlichen Basis und seinem digitalen Ökosystem. Sie profitiert zudem von mehreren Anbindungen an Seekabel-Landepunkte und Cloud-Zonen. Der Markt verzeichnet starke Investitionen in Kühlung der nächsten Generation zur Unterstützung von Expansionsplänen. Thermische Innovationen setzen hier oft nationale Maßstäbe.
- So ist die JB7-Anlage von Teraco in Johannesburg mit einer Kaltwasserkühlung im geschlossenen Kreislauf und fortschrittlicher thermischer Infrastruktur für hochdichte Workloads ausgelegt. Der Campus steht zudem im Einklang mit der umfassenderen Strategie von Teraco für erneuerbare Energien, einschließlich großer Solarprojekte, die sein Rechenzentrumsportfolio mit Strom versorgen.
Das Westkap entwickelt sich mit über 25 % Anteil zu einem wichtigen sekundären Standort
Das Westkap, angeführt von Kapstadt, kommt auf mehr als 25 % Marktanteil. Kühlere klimatische Bedingungen verbessern die Machbarkeit freier Kühlung und luftbasierter Systeme. Es unterstützt sowohl Unternehmens- als auch Edge-Anlagen, die den südlichen Korridor bedienen. Die Cloud-Nutzung im öffentlichen Sektor und bei Tech-Startups treibt die Rechenzentrumsnachfrage. Verfügbare Fachkräfte und akademische Forschung stärken die Kühlungsinnovation. Kapstadt profitiert von seiner internationalen Geschäftspräsenz und seinem ozeanischen Klimavorteil. Energieeffiziente Kühllösungen werden hier schneller angenommen.
- So setzte Africa Data Centres an seinem Standort CPT1 in Kapstadt eine selbstkühlende Rack-Lösung von Gold Synergy ein, die hochdichtes Hosting ohne umfangreiche Infrastruktur-Upgrades ermöglicht.
KwaZulu-Natal und Ostkap bergen mit rund 15 % Anteil aufstrebendes Potenzial
KwaZulu-Natal und das Ostkap kommen gemeinsam auf etwa 15 % des Marktes. Durban führt bei Edge-Installationen zur Unterstützung von Logistik und Hafenbetrieb. Diese Regionen benötigen wegen schwankender Temperaturen und Energieversorgung eine adaptive Kühlung. Lokale Unternehmen und ISPs investieren in skalierbare Mikro-Rechenzentren. Staatlich geförderte Projekte zur digitalen Transformation dürften die Nachfrage nach thermischer Infrastruktur verbessern. Obwohl sie noch im Aufbau sind, stellen diese Teilregionen Wachstumsfelder dar. Der Markt für Wärmemanagement in Rechenzentren in Südafrika wird von gezielten Kapazitätserweiterungen hier profitieren.
Wettbewerbseinblicke
- Vertiv Group Corp
- Schneider Electric
- Johnson Controls
- Stulz GmbH
- Rittal GmbH & Co. KG
- Airedale International
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Eaton Corporation
- Trane Technologies
Der Markt für Wärmemanagement in Rechenzentren in Südafrika weist ein Wettbewerbsumfeld auf, das von globalen und regionalen Anbietern von Kühlinfrastruktur angeführt wird. Vertiv, Schneider Electric und Johnson Controls dominieren aufgrund ihrer skalierbaren flüssigkeits- und luftbasierten Systeme für Hyperscale- und Colocation-Standorte. Rittal und Stulz bieten effiziente modulare Kühlung für Unternehmens- und Edge-Installationen. Airedale konzentriert sich auf Präzisionsklimatisierung mit Funktionen zur Energieoptimierung. Huawei und Delta nutzen intelligente Kühlung, die mit den IT-Systemen des Rechenzentrums integriert ist, und stärken damit ihre Wettbewerbsfähigkeit bei Hybridbauten. Inländische Integratoren und Ingenieurbüros unterstützen Installation und Services und erweitern die Reichweite in Regionen der zweiten Ebene. Der Markt entwickelt sich mit einer Mischung aus hocheffizienten Produktinnovationen, ESG-konformen Lösungen und strategischen Partnerschaften, die zu den steigenden Prioritäten bei digitaler Infrastruktur und Nachhaltigkeit im Land passen.
Aktuelle Entwicklungen
- Im November 2025 schloss Teraco (Digital Realty) die Erweiterung seines Rechenzentrums CT2 in Kapstadt ab. Das Upgrade umfasst freie Kühlung mit KI-gestützter Technologie zur Echtzeit-Konfiguration der Datenhallenkühlung auf Basis von IT-Last und Wärmeverteilung und erreicht eine branchenführende Power Usage Effectiveness (PUE) sowie null Wasserverbrauch.
- Im Oktober 2025 investierte Mitsubishi Electric Hydronics & IT Cooling Systems in das südafrikanische Vertriebs- und Serviceunternehmen Intramech. Die Partnerschaft stärkt Komplettleistungen für angewandte HVAC- und IT-Kühlsysteme, einschließlich Planung, Vertrieb, Installation, Betrieb und Wartung, um der wachsenden Rechenzentrumsnachfrage im südlichen Afrika gerecht zu werden.
- Im November 2024 ging Teraco, eine Tochtergesellschaft von Digital Realty, eine Partnerschaft mit JUWI und Subsolar ein, um den Bau einer 120-MW-Photovoltaikanlage im Freistaat in Südafrika zur Versorgung seiner Rechenzentren zu starten. JUWI übernimmt Planung, Beschaffung, Bau und Inbetriebnahme, der Betrieb wird bis Ende 2026 erwartet, um kohlenstoffarme Energie für Cloud- und KI-Workloads bereitzustellen.
Inhaltsverzeichnis
Inhaltsverzeichnis
- Einleitung
- Marktdefinition und Abgrenzung
- Forschungsmethodik
- Primärforschung
- Sekundärforschung
- Datenvalidierung und Annahmen
- Rahmenwerk der Marktsegmentierung
- Zusammenfassung für die Geschäftsleitung
- Marktüberblick
- Zentrale Erkenntnisse
- Empfehlungen der Analysten
- Marktausblick (2025-2035)
- Marktdynamik
- Markttreiber
- Markthemmnisse
- Marktchancen
- Herausforderungen und Risiken
- Wertschöpfungskettenanalyse
- Porters Fünf-Kräfte-Analyse
- PESTEL-Analyse
- Analyse der Marktattraktivität
- Kühltechnologie
- Komponente
- Hardware
- Software
- Services
- Rechenzentrumstyp
- Bauweise
- Analyse der thermischen Ebenen / Kühlzonen
- Externe Kühlinfrastruktur und Integration in die Gebäude-HVAC
- Kühlverteilung auf Raumebene und Integrität der Einhausung
- Wärmemanagement auf Rack- und Serverebene (Luft / Flüssigkeit / Immersion)
- Bewertung des mehrstufigen Kühlungsaufbaus (Anlage → Raum → Reihe → Rack → Chip)
- Modellierung thermischer Risiken (Hotspots, Lastspitzen, Ausfallmodi der Redundanz)
- Technologieeinführung und Trends
- Trends bei der Einführung der Flüssigkeitskühlung (Direct-to-Chip / Immersion / Rücktür)
- Software zur thermischen Steuerung und KI-Automatisierung
- Integration von Sensornetzwerken (CFD, intelligente Telemetrie, digitale Zwillinge)
- Konvergenz von Strom- und Kühlungsorchestrierung / gemeinsame Optimierung
- OT-IT-Konvergenz in der thermischen Analytik und im Fernmanagement der Kühlung
- Benchmarking / KPIs
- Rate thermischer Vorfälle / Überhitzungsereignisse / Alarmhäufigkeit
- Hotspot-Minderung / Wiederherstellungszeit
- Kühlkosten pro Rack / pro kW
- Cooling Effectiveness Index (CEI) / Heat Removal Index (HRI)
- Kostenanalyse und TCO
- Kosten für Kühlungshardware, Software und Services im Vergleich
- ROI von Kühlungs-CapEx und -OpEx (Migrationsmodelle von Luft auf Flüssigkeit)
- Vorausschauende Kühlungswartung / Energieeinsparungen / Wassereinsparungen
- Wettbewerbs-Benchmarking
- Marktanteil der Kühlungsanbieter nach Region / Branche
- Vertiv vs. Schneider vs. Stulz vs. LiquidStack vs. CoolIT usw.
- Partnerschaften und M&A bei Kühlung / Konvergenz von Strom und Thermik
- Zukunftsausblick und Innovation
- KI-basierte thermische Analytik, adaptive lastabhängige Kühlung
- Autonome Kühlung und selbstoptimierende Regelkreise
- Zero-Touch-Kühlungsmanagement (autonomes DCIM + digitaler Zwilling)
- Intelligente Kühlmittelsysteme / leckagesichere Verteiler / modulare Kühlblöcke
- Kühlflüssigkeiten der nächsten Generation für Immersions- und Plattenkühlung (nicht leitend, niedriges GWP)
- Technologien zur Wärmerückgewinnung (Fernwärme / industrielle Nutzung)
- Markt für Wärmemanagement in Rechenzentren in Südafrika – Marktgröße und Prognose
- Historische Marktgröße (2020-2025)
- Prognostizierte Marktgröße (2026-2035)
- Analyse der Marktwachstumsrate
- Marktausblick nach Region
- Markt für Wärmemanagement in Rechenzentren in Südafrika – nach Rechenzentrumsgröße
- Kleine Rechenzentren
- Mittelgroße Rechenzentren
- Große Rechenzentren
- Markt für Wärmemanagement in Rechenzentren in Südafrika – nach Kühltechnologie
- Luftbasierte Kühlung
- Direkte Luftkühlung
- Rücktür-Wärmeübertrager
- Warm-/Kaltgang-Einhausung
- Flüssigkeitsbasierte Kühlung
- Direct-to-Chip-Kühlung
- Immersionskühlung
- Rücktür-Wärmeübertrager (flüssig)
- Hybrid-/Kombikühlung
- Sonstige
- Thermoelektrische Kühlung
- Phasenwechselkühlung
- Luftbasierte Kühlung
- Markt für Wärmemanagement in Rechenzentren in Südafrika – nach Komponente
- Hardware
- Software
- Services
- Markt für Wärmemanagement in Rechenzentren in Südafrika – nach Hardware
- Kühlgeräte / Kaltwassersätze
- Kühlinfrastruktur / Verrohrung und Verteilung
- Wärmeübertrager / Kühlkörper
- Lüfter und Luftstrom-Management-Geräte
- Sonstige Komponenten
- Markt für Wärmemanagement in Rechenzentren in Südafrika – nach Software
- DCIM-Thermik-Dashboards
- KI-Thermikoptimierung
- CFD-Simulation
- BMS-Thermikmodule
- Markt für Wärmemanagement in Rechenzentren in Südafrika – nach Services
- Installation und Inbetriebnahme
- Vorbeugende Wartung
- Monitoring as a Service
- Nachrüstungen und Upgrades
- Sonstige
- Markt für Wärmemanagement in Rechenzentren in Südafrika – nach Rechenzentrumstyp
- Hyperscale-Rechenzentren
- Unternehmensrechenzentren
- Colocation-/Cloud-Rechenzentren
- Edge-Rechenzentren / Mikro-Rechenzentren
- Sonstige
- Markt für Wärmemanagement in Rechenzentren in Südafrika – nach Bauweise
- Rackbasierte Kühlung
- Reihenbasierte Kühlung
- Raumbasierte Kühlung
- Wettbewerbsumfeld
- Marktanteilsanalyse
- Strategien der wichtigsten Akteure
- Fusionen, Übernahmen und Partnerschaften
- Produkt- und Service-Einführungen
- Unternehmensprofile
- Teraco (Digital Realty)
- Africa Data Centres
- Liquid Intelligent Technologies
- BCX (Telkom Group)
- Delta Electronics, Inc.
- LG Electronics
- Samsung SDS
- Daikin Industries Ltd.
- NTT Facilities
- Eaton Corporation
- Fujitsu Limited
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Vertiv Group Corp.
- Schneider Electric
- Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der Markt für Wärmemanagement in Rechenzentren in Südafrika wurde 2025 auf 130,44 Mio. USD beziffert und soll bis 2035 330,49 Mio. USD erreichen.
Der Markt für Wärmemanagement in Rechenzentren in Südafrika soll von 2025 bis 2035 mit einer CAGR von 9,75 % wachsen.
2025 hatte das Segment der großen Rechenzentren den größten Anteil am Markt für Wärmemanagement in Rechenzentren in Südafrika, aufgrund zunehmender Hyperscale- und Colocation-Anlagen.
Zunehmende KI-Workloads, Nachhaltigkeitsziele, stromeffiziente Kühlung und der Ausbau von Hyperscale- und Colocation-Standorten sind die wichtigsten Treiber des Marktes für Wärmemanagement in Rechenzentren in Südafrika.
Zu den führenden Akteuren im Markt für Wärmemanagement in Rechenzentren in Südafrika zählen Vertiv, Schneider Electric, Johnson Controls, Stulz, Rittal und Huawei.
Gauteng hatte 2025 den größten Anteil am Markt für Wärmemanagement in Rechenzentren in Südafrika, getrieben von der Konzentration von Rechenzentren in Johannesburg und Pretoria.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.