
Schwedischer KI-Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Schwedischer KI-Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 153.5 Mio.; bis 2035 soll es bei einer CAGR von 24.11 % auf USD 1,330.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 5. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Warum sich Schätzungen unterscheiden
- 04Markttreiber
- 05Markttrends
- 06Herausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Standards und Regulierung
- 10Marktsegmentierung
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
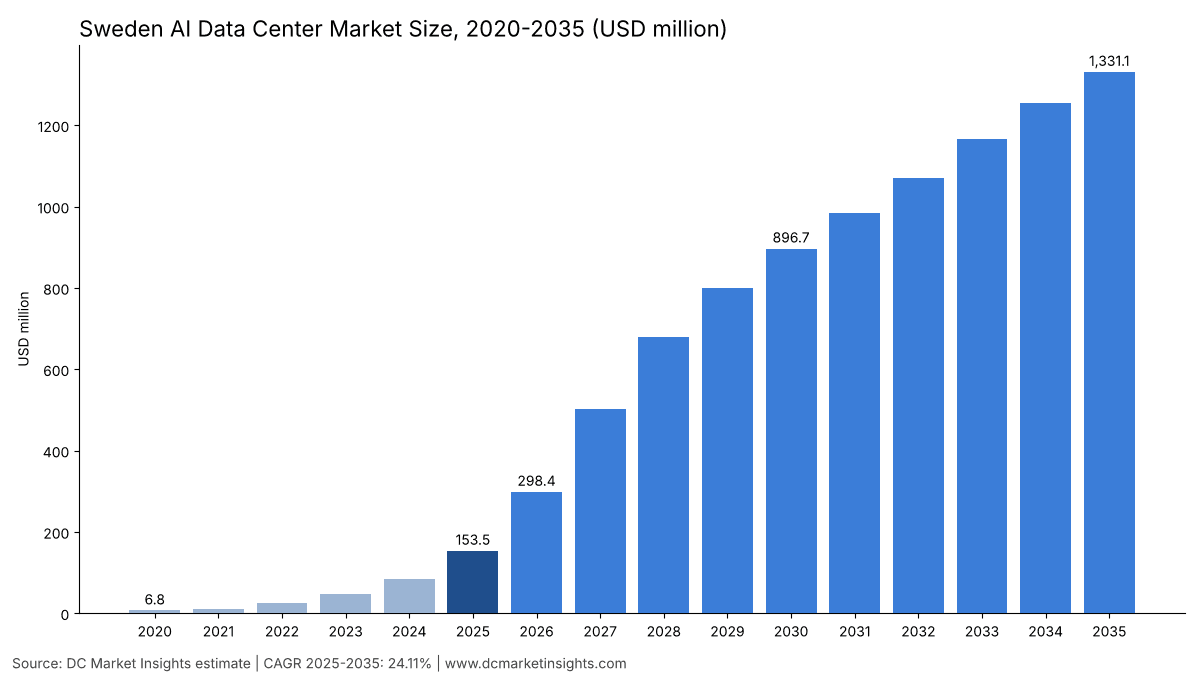
Der schwedische KI-Rechenzentrumsmarkt wird 2026 auf 298,44 Mio. USD bewertet und soll bis 2035 auf 1,33 Mrd. USD steigen, nach 153,53 Mio. USD im Jahr 2025; das entspricht einer CAGR von 24,11 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der schwedische KI-Rechenzentrumsmarkt umfasst die Facility-Ebene, die in Schweden für Workloads der künstlichen Intelligenz (KI) gebaut wird: Stromversorgungsstränge, Flüssig- und Hochdichtekühlung, KI-fähige Gebäudehüllen und Racks, die Netzwerk-Fabric innerhalb der Halle sowie die Betriebsdienstleistungen, die diese Hallen am Laufen halten; Server mit Grafikprozessoren (GPU), Stromrechnungen und Cloud-Umsätze liegen außerhalb des Marktes. Hier lenkt günstiger Strom aus dem Norden das Geld, nicht Grundstücke: Laut Eurostat kostete Industriestrom in Schweden 2025 vor Mehrwertsteuer 0,0845 EUR je kWh, etwa die Hälfte des EU-Durchschnitts von 0,1618 EUR. Deshalb jagen KI-Campusse wie das 1,2 Mrd. EUR schwere Projekt von Mistral AI und EcoDataCenter in Borlänge Netzanschlüssen in Dalarna und Norrland nach. Die Herleitung für 2025 lautet: 80 MW neue schwedische IT-Kapazität × 22 % KI-Anteil = 17,6 MW × 7,40 Mio. USD je MW = 130,24 Mio. USD Neubau, plus 5 MW Nachrüstungen auf Flüssigkühlung × 3,20 Mio. USD = 16,00 Mio. USD, plus 7,29 Mio. USD Dienstleistungen für die installierte KI-Basis. Immersions- und Rear-Door-Kühlung ist mit 34,80 % pro Jahr das am schnellsten wachsende Kühlungssegment, und Oberes und Mittleres Norrland ist mit 34,59 % pro Jahr die am schnellsten wachsende Region, weil dort der 300-MW-Campus von atNorth in Sollefteå und der Campus von EdgeConneX in Skellefteå entstehen.
Wichtige Marktkennzahlen: Wie groß ist der schwedische KI-Rechenzentrumsmarkt 2026?
DC Market Insights bewertet den schwedischen KI-Rechenzentrumsmarkt 2026 mit 298,44 Mio. USD, 94,39 % über den 153,53 Mio. USD des Jahres 2025, da sich die GPU-Hallen von Microsoft füllen und der Campus von EcoDataCenter in Borlänge in den Ausbau geht.
- Marktgröße 2025: 153,53 Mio. USD
- Marktgröße 2026: 298,44 Mio. USD
- Marktgröße 2030: 896,72 Mio. USD
- Marktgröße 2035: 1,33 Mrd. USD
- CAGR 2025-2035: 24,11 % (niedriges Szenario 21,06 %, hohes Szenario 26,60 %)
- Größte Komponente: Flüssig- und Hochdichtekühlung, 36,53 % des Werts 2025
- Am schnellsten wachsende Komponente: Betriebsdienstleistungen und Software, 41,86 % pro Jahr
- Führende Region: Nördliches Mittelschweden, 32 % des Werts 2025
- Am schnellsten wachsende Region: Oberes und Mittleres Norrland, 34,59 % pro Jahr
- Größter Standort: Kista und Stockholm City, 30,71 Mio. USD im Jahr 2025
- Größter Käufertyp: Hyperscale-Eigenbau, 48 % des Werts 2025; Marktführer Microsoft (Schätzung von DC Market Insights)
Kernaussagen: Was sollten Käufer über den schwedischen KI-Rechenzentrumsmarkt wissen?
- Der schwedische KI-Rechenzentrumsmarkt verdoppelt sich 2026 nahezu (+94,39 %), weil die neu fertiggestellte schwedische IT-Kapazität von 80 MW auf 110 MW steigt und der KI-Anteil daran von 22 % auf 32 % zunimmt.
- Direct-to-Chip-Flüssigkühlung wächst um 31,15 % pro Jahr, weil sich GB300- und Vera-Rubin-Racks, wie sie für Borlänge geplant sind, nicht mit Luft kühlen lassen.
- Der Anteil Norrlands steigt bis 2035 von 8 % auf 18 %, weil Svenska kraftnät bereits im November 2025 rund 5.500 MW an Anschlussanfragen großer Rechenzentren vorliegen hatte und der Norden über freie Stromkapazität verfügt.
- Betriebsdienstleistungen wachsen um 41,86 % pro Jahr, weil die installierte KI-Basis von rund 53 MW Ende 2025 auf rund 907 MW Ende 2034 anwächst.
Zusammenfassung: Wie schnell wächst der schwedische KI-Rechenzentrumsmarkt?
Der schwedische KI-Rechenzentrumsmarkt wurde 2020 auf 6,77 Mio. USD bewertet, erreichte 2025 einen Wert von 153,53 Mio. USD und soll bis 2035 mit einer CAGR von 24,11 % im Prognosezeitraum auf 1,33 Mrd. USD wachsen.
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 153,53 Mio. USD |
| Marktgröße 2026 | 298,44 Mio. USD |
| CAGR 2025-2035 | 24,11 % |
| Marktgröße 2035 | 1,33 Mrd. USD |
Der schwedische KI-Rechenzentrumsmarkt wuchs von 2020 bis 2025 um 86,69 % pro Jahr, ausgehend von 6,77 Mio. USD, als KI-taugliche Hallen 2 % der neuen schwedischen Kapazität ausmachten. Nach 2025 verlangsamt sich das Wachstum auf 24,11 %, weil sich die neu fertiggestellte IT-Kapazität ab 2030 bei etwa 190-211 MW pro Jahr einpendelt, während der KI-Anteil weiter von 22 % auf 62 % steigt. Die langfristige Marktanalyse von Svenska kraftnät vom Juni 2026 beziffert den Strombedarf schwedischer Rechenzentren heute auf etwa 3 TWh und bis 2050 auf 9 bis 41 TWh; der lange Ausläufer dieser Prognose wird also vom Netzausbau bestimmt, nicht vom Chipangebot.
Marktabgrenzung: Was umfasst der schwedische KI-Rechenzentrumsmarkt?
Der schwedische KI-Rechenzentrumsmarkt umfasst die Ausgaben für Facility-Infrastruktur KI-tauglicher Rechenzentrumskapazität in Schweden, im Jahr 2025 im Wert von 153,53 Mio. USD. KI-tauglich bedeutet Hallen, die für Beschleuniger-Racks ab 40 kW ausgelegt sind, die meisten davon flüssigkeitsgekühlt.
Enthalten
- Elektrische Energieinfrastruktur für KI-Hallen: Mittelspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgung (USV), Stromschienen und Notstromerzeugung (54,96 Mio. USD im Jahr 2025).
- Flüssig- und Hochdichtekühlung einschließlich der Nachrüstung bestehender Hallen (56,08 Mio. USD).
- Gebäudehülle und KI-fähige Racks, die Hochgeschwindigkeits-Netzwerk-Fabric innerhalb der Halle sowie Betriebsdienstleistungen und Software.
Nicht enthalten
- GPU-Server, Speicher und Beschleuniger (erfasst im KI-Rechenzentrumsmarkt), Grundstücke, Netzanschlussgebühren, Strom, Wärmeverkäufe und Erlöse aus GPU-Vermietung.
- Konventionelle Hallen unter 40 kW pro Rack, die im schwedischen Markt für Rechenzentrumsinfrastruktur verbleiben (502,31 Mio. USD im Jahr 2025); dieser Markt überschneidet sich mit der KI- und HPC-Zeile jenes Berichts und ergänzt Gebäudehüllen, Fabric, Nachrüstungen und Dienstleistungen.
Wie die Segmente zusammenpassen
Jede der folgenden Segmenttabellen ergibt in jedem Jahr dieselbe Summe: Komponente, Käufertyp, Kühlungsansatz und Workload teilen jeweils 153,53 Mio. USD im Jahr 2025 und 1,33 Mrd. USD im Jahr 2035 auf, und fünf schwedische Regionen teilen dieselben Summen auf. Das breitere Gesamtbild des Landes, einschließlich IT und konventioneller Hallen, findet sich im schwedischen Rechenzentrumsmarkt; dieser Bericht ist dessen Ausschnitt für KI-Hallen.
Warum unterscheiden sich Schätzungen zum schwedischen KI-Rechenzentrumsmarkt?
Schätzungen unterscheiden sich, weil sie unterschiedliche Ebenen zählen: DC Market Insights beziffert die Facility-Ebene 2026 auf 298,44 Mio. USD. Schätzungen, die GPU-Server einbeziehen, kommen auf ein Vielfaches dieses Werts, denn allein Microsoft hat mehr als 20.000 GPUs an sein schwedisches Programm über 33,7 Mrd. SEK geknüpft. Die vorherige Ausgabe von DC Market Insights nannte für 2025 auf Basis eines Top-down-Anteils 127,77 Mio. USD; diese Ausgabe zählt KI-taugliche Megawatt bottom-up und kommt auf 153,53 Mio. USD.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Facility-Infrastruktur für KI-Hallen | Ja, 146,24 Mio. USD im Jahr 2025 | Kern des Marktes |
| Betriebsdienstleistungen und Software | Ja, 7,29 Mio. USD | Wiederkehrende Ausgaben für die installierte KI-Basis |
| GPU-Server und Beschleuniger | Nein | Erfasst im KI-Rechenzentrumsmarkt |
| Umsätze aus GPU-Cloud und AI-as-a-Service | Nein | Dienstleistungsumsatz, keine Infrastruktur |
| Konventionelle Hallen unter 40 kW pro Rack | Nein | Erfasst im schwedischen Markt für Rechenzentrumsinfrastruktur |
Weiter gefasste Definitionen beziehen KI-Softwareplattformen, Werkzeuge für Machine-Learning-Operations, Beratung und Einnahmen aus GPU-Vermietung ein; nichts davon wird hier gezählt. Auch Abwärmeverkäufe an Fernwärmenetze wie Stockholm Exergi bleiben außen vor, während Wärmerückgewinnungsanlagen innerhalb der Halle mitgezählt werden. Kleine und mittlere Unternehmen (KMU) gehören zum Markt, wenn sie KI-fähige Colocation einkaufen; sie sind in den Zeilen Unternehmens-On-Premises sowie Colocation und Wholesale enthalten.
Markttreiber: Warum werden in Schweden KI-Rechenzentren gebaut?
Drei benannte Programme im Wert von mehr als 14 Mrd. USD treiben den schwedischen KI-Rechenzentrumsmarkt an. Es sind der GPU-Ausbau von Microsoft über 33,7 Mrd. SEK, der 1,2 Mrd. EUR schwere Campus von Mistral AI und EcoDataCenter sowie Brookfields Plan für Strängnäs über 95 Mrd. SEK; Hyperscale- und Colocation-Käufer stehen für 78 % der im Jahr 2025 ausgegebenen 153,53 Mio. USD.
Microsofts Programm mit 20.000 GPUs füllt Gävle, Sandviken und Staffanstorp
Microsoft hat über zwei Jahre 33,7 Mrd. SEK für Cloud- und KI-Infrastruktur in seinen Rechenzentren in Sandviken, Gävle und Staffanstorp zugesagt, mit mehr als 20.000 GPUs, so die Ankündigung von Microsoft vom 3. Juni 2024. Deshalb ist Gävle und Sandviken mit 23,03 Mio. USD im Jahr 2025 der zweitgrößte Standort, Staffanstorp kommt auf 12,28 Mio. USD, und der Hyperscale-Eigenbau hält 48 % des Werts 2025 (Schätzung von DC Market Insights).
Der 1,2 Mrd. EUR schwere Campus von Mistral AI in Borlänge bringt Vera-Rubin-Racks
Mistral AI und EcoDataCenter vereinbarten im Februar 2026 ein auf KI ausgerichtetes Rechenzentrum für 1,2 Mrd. EUR am Standort von EcoDataCenter in Borlänge, das 2027 mit NVIDIA-Vera-Rubin-GPUs in Betrieb gehen soll, laut der Pressemitteilung von EcoDataCenter vom 11. Februar 2026. EcoDataCenter begann im September 2025 mit dem Bau des Campus Kvarnsveden, mit 250 MW zum Start und später bis zu 600 MW (Quelle: EcoDataCenter). DC Market Insights modelliert für Borlänge einen Anstieg von 10 % des nationalen Werts im Jahr 2025 auf 14 % bis 2035, also 28,36 % pro Jahr.
Brookfields Plan für Strängnäs über 95 Mrd. SEK verlagert KI-Kapazität nach Mälardalen
Brookfield kündigte Investitionen von bis zu 95 Mrd. SEK (10 Mrd. USD) an, deren Kern ein neues KI-Zentrum in Strängnäs ist; die Kapazität soll über eine Bauzeit von 10-15 Jahren von 300 MW auf 750 MW steigen, laut der Pressemitteilung von Brookfield vom 4. Juni 2025. Strängnäs ist im Modell von DC Market Insights mit 48,46 % pro Jahr der am schnellsten wachsende große Standort, von 3,07 Mio. USD im Jahr 2025 auf 159,73 Mio. USD bis 2035, was das Östliche Mittelschweden auf 27,73 % pro Jahr hebt.
Markttrends: Wie verändern sich KI-Rechenzentren in Schweden?
Im schwedischen KI-Rechenzentrumsmarkt ersetzt Flüssigkühlung die Luftkühlung: Direct-to-Chip-Systeme steigen im Modell von DC Market Insights von 38 % des Werts 2025 auf 66 % bis 2035.
Souveräne GPU-Cluster kommen nach Linköping
AstraZeneca, Ericsson, Saab, SEB und Wallenberg Investments gründeten im August 2025 Sferical AI mit zwei NVIDIA DGX SuperPODs auf Basis von DGX-GB300-Systemen, insgesamt 1.152 GPUs, in Linköping (Quelle: Wallenberg Investments). Das EuroHPC Joint Undertaking unterzeichnete im April 2026 den Vertrag für den Supercomputer der KI-Fabrik Mimer an der Universität Linköping, mit einem Gesamtbudget von 29,76 Mio. EUR, aufgeteilt zwischen der EU und dem Schwedischen Forschungsrat, und einer Installation ab 2026, laut der Vertragsmitteilung des EuroHPC Joint Undertaking vom 21. April 2026. GPU-Cloud- und souveräne KI-Anbieter wachsen um 28,36 % pro Jahr.
Nördliche Mega-Standorte für flüssigkeitsgekühlte Racks
atNorth kündigte im Februar 2026 einen 300-MW-Campus im Hamre Industrial Park in Sollefteå an, der ab der ersten Hälfte 2028 in Betrieb gehen soll (Quelle: atNorth), und EdgeConneX teilte im Februar 2026 mit, ein Grundstück in Skellefteå erwerben zu wollen, das zu einem Campus mit bis zu 1 GW werden könnte (Quelle: EdgeConneX). Google begann am 2. Juni 2026 in Horndal mit dem Bau eines Standorts, der für externe Wärmerückgewinnung vorbereitet ist (Quelle: Google). Immersions- und Rear-Door-Kühlung wächst um 34,80 % pro Jahr, da diese Standorte Racks mit mehr als 100 kW aufnehmen.
Herausforderungen: Was bremst den schwedischen KI-Rechenzentrumsmarkt?
Die Netzkapazität ist die wichtigste Grenze: Mitte November 2025 standen rund 5.500 MW an Kapazität großer Rechenzentren in der Anschlusswarteschlange von Svenska kraftnät. Das ist etwa das 100-Fache der 53 MW KI-tauglicher Kapazität, die Ende 2025 installiert waren, laut dem Briefing von Svenska kraftnät zur Warteschlange vom November 2025.
Eine Warteschlange von 5.500 MW hinter den Übertragungsgrenzen in Mälardalen
Svenska kraftnät meldete weitere 4.900 MW an Anträgen in Mälardalen, Gävleborg, Uppsala und Stockholm, 400 MW mehr als einen Monat zuvor (Quelle: Svenska kraftnät, November 2025). DC Market Insights hält die neu fertiggestellte schwedische IT-Kapazität daher nach 2030 bei 190-211 MW pro Jahr; das Wachstum von 24,11 % pro Jahr ergibt sich also aus einem steigenden KI-Anteil an einem gedeckelten Megawattstrom, nicht aus mehr Megawatt.
Das Ende der Stromsteuerermäßigung für Rechenzentren
Schweden hat die ermäßigte Energiesteuer auf Strom für Rechenzentren zum 1. Juli 2023 abgeschafft (Quelle: Skatteverket), sodass KI-Hallen nun den Regelsatz zahlen, den Skatteverket für 2026 mit 36,0 Öre je kWh angibt, nach 43,9 Öre im Jahr 2025. Bei einer Power Usage Effectiveness (PUE) von 1,2 verursachen 36,0 Öre je kWh rund 3,8 Mio. SEK pro Jahr und MW IT-Last, etwa 0,38 Mio. USD oder jedes Jahr 5 % der Baukosten von 7,40 Mio. USD.
Marktchancen: Wo liegt das Geld bei schwedischen KI-Rechenzentren?
Die zwei größten Chancen im schwedischen KI-Rechenzentrumsmarkt sind Nachrüstungen auf Flüssigkühlung und Betriebsdienstleistungen, zusammen 23,29 Mio. USD im Jahr 2025 wert. Nachrüstungen belaufen sich 2025 auf 5 MW und bis 2031 auf 7-8 MW pro Jahr, und der Anteil der Dienstleistungen am Wert steigt von 4,75 % im Jahr 2025 auf 18,07 % bis 2035.
Umrüstung der luftgekühlten Hallen Stockholms für KI
CapMan Infra kaufte im April 2025 drei Rechenzentren von EcoDataCenter, zwei in Stockholm und eines in Piteå (Quelle: CapMan), und Käufer älterer Hallen in Ballungsräumen rüsten diese vor Ort um: DC Market Insights modelliert 5 MW Nachrüstungen im Jahr 2025, die ab 2027 auf 8 MW pro Jahr steigen, zu 3,20 Mio. USD je MW (Preise von 2025), im Wert von 16,00 Mio. USD im Jahr 2025.
Dienstleistungen für eine installierte KI-Basis von 900 MW
Die installierte KI-Basis erreicht bis Ende 2034 rund 907 MW, und jedes Megawatt benötigt Wartung, Steuerungstechnik und Dienstleistungen für Flüssigkeitskreisläufe zu 0,24 Mio. USD pro Jahr (Preise von 2025), im Wert von 240,50 Mio. USD im Jahr 2035. Verträge zur Wärmerückgewinnung, etwa für den Standort SWE02 von atNorth in Kista mit Stockholm Exergi, der im vierten Quartal 2027 fertig werden soll (Quelle: atNorth), erweitern den Dienstleistungsumfang.
Preise: Was kostet ein KI-Rechenzentrums-Megawatt in Schweden?
Im schwedischen KI-Rechenzentrumsmarkt kostet ein KI-taugliches Megawatt 2025 an Facility-Infrastruktur 7,40 Mio. USD (Schätzung von DC Market Insights). Das sind 72 % mehr als die 4,30 Mio. USD eines konventionellen schwedischen Megawatts im schwedischen Markt für Rechenzentrumsinfrastruktur.
| Jahr | Neue KI-Halle, Mio. USD je MW | Nachrüstung auf Flüssigkühlung, Mio. USD je MW | Betriebsdienstleistungen, Mio. USD je MW und Jahr |
|---|---|---|---|
| 2020 | 7,04 | 3,04 | 0,23 |
| 2025 | 7,40 | 3,20 | 0,24 |
| 2030 | 7,78 | 3,36 | 0,25 |
| 2035 | 8,17 | 3,53 | 0,27 |
Die 7,40 Mio. USD verteilen sich auf 2,85 Mio. USD Elektrotechnik, 2,55 Mio. USD Kühlung, 1,60 Mio. USD Gebäudehülle und Racks sowie 0,40 Mio. USD Netzwerk-Fabric; Schwedens Klima mit freier Kühlung hält die Kühlkosten unter den 4,40 Mio. USD je MW einer niederländischen KI-Halle. Öffentliche Anhaltspunkte stecken den Rahmen ab: Brookfields 95 Mrd. SEK für bis zu 750 MW entsprechen etwa 13,3 Mio. USD je MW, einschließlich eines Teils der IT- und Stromversorgung, und die 1,2 Mrd. EUR von Mistral AI für Borlänge schließen GPUs ein. Laut Eurostat kostete Industriestrom in Schweden 2025 vor Mehrwertsteuer 0,0845 EUR je kWh gegenüber einem EU-Durchschnitt von 0,1618 EUR; das ist der Preisvorteil hinter jedem schwedischen KI-Campus.
Standards und Regulierung: Welche Regeln gelten für KI-Rechenzentren in Schweden?
Vier Regelwerke prägen den schwedischen KI-Rechenzentrumsmarkt, und die Energiesteuer von 36,0 Öre je kWh bestimmt etwa 5 % der jährlichen Kosten jedes KI-Megawatts.
- Energiesteuer auf Strom: Die Ermäßigung für Rechenzentren endete am 1. Juli 2023, und der Regelsatz beträgt 2026 36,0 Öre je kWh (Quelle: Skatteverket).
- Gesetz (2025:570) über die Berichterstattung von Rechenzentren: Betreiber von Standorten mit mindestens 500 kW IT-Leistung müssen jährlich Energie-, Wasser- und Abwärmedaten veröffentlichen, erstmals bis zum 15. Mai 2026 (Quelle: Schwedische Energieagentur).
- Delegierte Verordnung (EU) 2024/1364 der Kommission: das EU-Bewertungssystem hinter dieser Berichterstattung (Quelle: Europäische Kommission).
- Regeln für EuroHPC-KI-Fabriken: Mimer muss Start-ups, Forschenden und der Industrie Zugang nach den Bedingungen von EuroHPC gewähren, bei einer gemeinsamen Finanzierung von 29,76 Mio. EUR (Quelle: EuroHPC Joint Undertaking).
Die schwedische KI-Kommission empfahl im November 2024, dass der Staat über zehn Jahre 16,7 Mrd. SEK in KI investiert (Quelle: KI-Kommission); das stützt die öffentliche und die Forschungsnachfrage im Wert von 10,75 Mio. USD im Jahr 2025.
Marktsegmentierung: Welches Segment trägt den Wert im schwedischen KI-Rechenzentrumsmarkt?
Flüssig- und Hochdichtekühlung trägt mit 56,08 Mio. USD im Jahr 2025 den größten Wert, 36,53 % des Marktes, weil Nachrüstungen zur Kühlung im Neubau hinzukommen.
Nach Komponente
Betriebsdienstleistungen und Software sind mit 41,86 % pro Jahr die am schnellsten wachsende Komponente, da sich die installierte KI-Basis aufsummiert.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Energieinfrastruktur | 54,96 | 35,80 % | 418,21 | 22,50 % |
| Flüssig- und Hochdichtekühlung | 56,08 | 36,53 % | 383,34 | 21,19 % |
| Gebäudehülle und KI-fähige Racks | 28,16 | 18,34 % | 231,21 | 23,43 % |
| Hochgeschwindigkeits-Netzwerk-Fabric | 7,04 | 4,59 % | 57,80 | 23,43 % |
| Betriebsdienstleistungen und Software | 7,29 | 4,75 % | 240,50 | 41,86 % |
Nach Käufertyp
GPU-Cloud- und souveräne KI-Anbieter sowie Unternehmens-On-Premises wachsen mit jeweils 28,36 % pro Jahr am schnellsten, gefolgt von Colocation und Wholesale mit 26,39 %, da EcoDataCenter, atNorth und Brookfield KI-Hallen an Mieter vermarkten.
| Käufertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Eigenbau | 73,69 | 48,00 % | 532,42 | 21,87 % |
| Colocation und Wholesale | 46,06 | 30,00 % | 479,18 | 26,39 % |
| GPU-Cloud- und souveräne KI-Anbieter | 15,35 | 10,00 % | 186,35 | 28,36 % |
| Forschung und öffentliche KI-Fabriken | 10,75 | 7,00 % | 39,93 | 14,03 % |
| Unternehmens-On-Premises | 7,68 | 5,00 % | 93,17 | 28,36 % |
Nach Kühlungsansatz
Immersions- und Rear-Door-Kühlung wächst um 34,80 % pro Jahr; Direct-to-Chip-Flüssigkühlung wird bis 2035 mit 878,50 Mio. USD zum größten Ansatz.
| Kühlungsansatz | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftgekühlte Hochdichte | 84,44 | 55,00 % | 239,59 | 10,99 % |
| Direct-to-Chip-Flüssigkühlung | 58,34 | 38,00 % | 878,50 | 31,15 % |
| Immersions- und Rear-Door-Kühlung | 10,75 | 7,00 % | 212,97 | 34,80 % |
Nach Workload
KI-Inferenz wächst um 29,04 % pro Jahr gegenüber 18,97 % beim KI-Training und überholt das Training um 2029.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 89,05 | 58,00 % | 505,80 | 18,97 % |
| KI-Inferenz | 64,48 | 42,00 % | 825,26 | 29,04 % |
DC Exklusiv: Der Pipeline-Tracker für schwedische KI-Campusse, 9 Projekte von Staffanstorp bis Skellefteå
Dieser Tracker ist ein Modell von DC Market Insights, das auf 12 Eingangsgrößen und 9 benannten Projekten beruht. Er zeigt, dass im schwedischen KI-Rechenzentrumsmarkt mehr als 2.650 MW angekündigter KI-fähiger Campuskapazität (750 + 600 + 300 + bis zu 1.000 MW, ohne die bestehenden Standorte von Microsoft) hinter einem nationalen Zufluss von nur 190-211 MW neuer IT-Kapazität pro Jahr nach 2030 warten.
| Projekt | Standort | Status und Datum | Was es beiträgt | Quelle |
|---|---|---|---|---|
| Microsoft Gävle, Sandviken und Staffanstorp | Gävleborg und Skåne | Angekündigt am 3. Juni 2024 | 33,7 Mrd. SEK über zwei Jahre, mehr als 20.000 GPUs | Microsoft |
| KI-Zentrum von Brookfield | Strängnäs | Angekündigt am 4. Juni 2025; Bauzeit 10-15 Jahre | Bis zu 95 Mrd. SEK, 300 MW steigend auf 750 MW | Brookfield |
| Sferical AI | Linköping | Gestartet am 22. August 2025 | 2 DGX SuperPODs, 1.152 GPUs der GB300-Klasse | Wallenberg Investments |
| EcoDataCenter 2 (Kvarnsveden) | Borlänge | Baubeginn September 2025; erste Halle Anfang 2027 | 250 MW zum Start, bis zu 600 MW | EcoDataCenter |
| Mistral AI und EcoDataCenter | Borlänge | Vereinbart am 11. Februar 2026; Eröffnung 2027 | 1,2 Mrd. EUR, NVIDIA-Vera-Rubin-GPUs | EcoDataCenter |
| atNorth Hamre 1 | Sollefteå | Angekündigt am 23. Februar 2026; Betrieb H1 2028 | 300-MW-Campus | atNorth |
| EdgeConneX Skellefteå | Skellefteå | Angekündigt im Februar 2026; vorbehaltlich Genehmigungen | Campus mit bis zu 1 GW | EdgeConneX |
| KI-Fabrik Mimer | Linköping | Vertrag am 21. April 2026; Installation 2026 | 29,76 Mio. EUR, EU und Schwedischer Forschungsrat | EuroHPC Joint Undertaking |
| Google Horndal | Avesta | Baubeginn am 2. Juni 2026 | Standort vorbereitet für externe Wärmerückgewinnung |
Zusammen mit dem Standortmodell gelesen erklärt der Tracker, warum Sollefteå (64,43 % pro Jahr von einer Basis nahe null) und Strängnäs (48,46 %) die am schnellsten wachsenden Standorte sind, während Kista und Stockholm City um 18,88 % wachsen: Die angekündigten Megawatt liegen weit entfernt von Stockholm, wo Netzkapazität am knappsten ist.
Regionale Analyse: Wo in Schweden werden KI-Rechenzentren gebaut?
Das Nördliche Mittelschweden führt mit 49,13 Mio. USD im Jahr 2025, 32 % des schwedischen KI-Rechenzentrumsmarkts, und Oberes und Mittleres Norrland wächst mit 34,59 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Region Stockholm | 46,06 | 30 % | 252,90 | 18,57 % |
| Östliches Mittelschweden | 27,64 | 18 % | 319,45 | 27,73 % |
| Nördliches Mittelschweden | 49,13 | 32 % | 399,32 | 23,31 % |
| Oberes und Mittleres Norrland | 12,28 | 8 % | 239,59 | 34,59 % |
| Süd- und Westschweden | 18,42 | 12 % | 119,80 | 20,59 % |
Nördliches Mittelschweden (Dalarna und Gävleborg)
Die Hallen von Microsoft in Gävle und Sandviken sowie die Campusse von EcoDataCenter in Falun und Borlänge halten diese Region bei etwa 30 % des Werts, 399,32 Mio. USD bis 2035.
Region Stockholm
Der Anteil Stockholms sinkt bis 2035 von 30 % auf 19 %, weil Stockholm eines der vier Gebiete ist, in denen Svenska kraftnät weitere 4.900 MW an Anschlussanträgen zählte; dennoch wächst der Wert über dichte innerstädtische Standorte wie den 30-MW-Standort SWE02 von atNorth in Kista auf 252,90 Mio. USD.
Östliches Mittelschweden
Brookfields Plan für Strängnäs und die KI-Cluster in Linköping heben das Östliche Mittelschweden von 27,64 Mio. USD auf 319,45 Mio. USD, 27,73 % pro Jahr.
Oberes und Mittleres Norrland
Luleå, Boden, Piteå, Skellefteå und Sollefteå wachsen von 12,28 Mio. USD auf 239,59 Mio. USD, weil Wasserkraft und Netzreserven im Norden den 300-MW-Campus von atNorth und den Campus von EdgeConneX mit bis zu 1 GW aufnehmen.
Süd- und Westschweden
Der Standort von Microsoft in Staffanstorp und die Unternehmensnachfrage in Göteborg bringen diese Region bis 2035 auf 119,80 Mio. USD, 20,59 % pro Jahr.
Standortanalyse: Welche schwedischen Standorte führen bei KI-Rechenzentren?
Im schwedischen KI-Rechenzentrumsmarkt ist Kista und Stockholm City mit 30,71 Mio. USD im Jahr 2025 der größte Standort, und Strängnäs ist mit 48,46 % pro Jahr der am schnellsten wachsende große Standort.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Kista und Stockholm City | Region Stockholm | 30,71 | 173,04 | 18,88 % |
| 2 | Gävle und Sandviken | Nördliches Mittelschweden | 23,03 | 119,80 | 17,93 % |
| 3 | Borlänge | Nördliches Mittelschweden | 15,35 | 186,35 | 28,36 % |
| 4 | Staffanstorp | Süd- und Westschweden | 12,28 | 66,55 | 18,41 % |
| 5 | Falun | Nördliches Mittelschweden | 9,21 | 53,24 | 19,18 % |
| 6 | Linköping | Östliches Mittelschweden | 9,21 | 53,24 | 19,18 % |
| 7 | Luleå und Boden | Oberes und Mittleres Norrland | 7,68 | 79,86 | 26,39 % |
| 8 | Uppsala und Tierp | Östliches Mittelschweden | 4,61 | 66,55 | 30,61 % |
| 9 | Skellefteå und Piteå | Oberes und Mittleres Norrland | 4,15 | 79,86 | 34,42 % |
| 10 | Strängnäs | Östliches Mittelschweden | 3,07 | 159,73 | 48,46 % |
| 11 | Avesta und Horndal | Nördliches Mittelschweden | 1,54 | 39,93 | 38,52 % |
| 12 | Sollefteå | Oberes und Mittleres Norrland | 0,46 | 66,55 | 64,43 % |
Die zwölf Standorte vereinen 79 % des Werts 2025 und 86 % des Werts 2035; der Rest entfällt auf kleinere Unternehmens- und Edge-Standorte.
Prognoseszenarien: Welchen Wert könnte der schwedische KI-Rechenzentrumsmarkt bis 2035 erreichen?
Im Basisszenario erreicht der schwedische KI-Rechenzentrumsmarkt bis 2035 einen Wert von 1,33 Mrd. USD, bei einer Spanne von 1,04 Mrd. USD bis 1,62 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 1.038,23 | 21,06 % | Der Netzausbau in Mälardalen verzögert sich; Strängnäs bleibt bei etwa 300 MW; KI-Anteil von 50 % an neuer Kapazität bis 2035 |
| Basis | 1.331,06 | 24,11 % | 190-211 MW neue IT-Kapazität pro Jahr nach 2030, KI-Anteil von 62 % bis 2035, Eröffnung in Borlänge 2027 |
| Hoch | 1.623,89 | 26,60 % | Brookfield erreicht 750 MW, und der Campus von EdgeConneX in Skellefteå baut seine ersten Phasen vor 2032 |
Wichtige Akteure und Marktanteile: Wer führt den schwedischen KI-Rechenzentrumsmarkt an?
Die beiden größten Käufer, Microsoft und EcoDataCenter, stehen für rund 40 % der Ausgaben 2025 (Schätzung von DC Market Insights auf Basis der Standort-MW), und bei den Zulieferern führen ABB, Schneider Electric und Vertiv.
- Microsoft
- EcoDataCenter
- Brookfield
- atNorth
- EdgeConneX
- Mistral AI
- Sferical AI
- CapMan Infra
- National Academic Infrastructure for Supercomputing in Sweden (NAISS)
- NVIDIA
- ABB
- Schneider Electric
- Vertiv
- Munters
- Eaton
Munters, der schwedische Kühlungsanbieter, meldete für das vierte Quartal 2025 einen Auftragseingang von plus 191 %, bei Aufträgen für Data Center Technologies von plus 416 % (Quelle: Munters). Das Programm über 33,7 Mrd. SEK macht Microsoft mit rund 24 % der Ausgaben 2025 zum größten Einzelkäufer, gefolgt von EcoDataCenter mit rund 16 % (Schätzungen von DC Market Insights); Google kommt als dritter Hyperscale-Käufer hinzu, sobald Horndal gebaut ist. Gegenüber 2025 rückt EcoDataCenter durch den Campus von Mistral AI im Basisszenario bis 2028 nahe an Microsoft heran.
Aktuelle Entwicklungen: Was hat sich 2025-2026 bei schwedischen KI-Rechenzentren verändert?
Sechs datierte Ereignisse seit Juni 2025 haben den schwedischen KI-Rechenzentrumsmarkt geprägt, den DC Market Insights 2026 auf 298,44 Mio. USD beziffert.
- Im Juni 2025 kündigte Brookfield bis zu 95 Mrd. SEK für ein KI-Zentrum in Strängnäs an (Quelle: Brookfield).
- Im August 2025 startete Sferical AI mit 1.152 GPUs in Linköping (Quelle: Wallenberg Investments).
- Im September 2025 begann EcoDataCenter mit dem Bau seines 250-MW-Campus in Borlänge (Quelle: EcoDataCenter).
- Im Februar 2026 vereinbarten Mistral AI und EcoDataCenter ein KI-Rechenzentrum für 1,2 Mrd. EUR in Borlänge, und atNorth kündigte 300 MW in Sollefteå an (Quelle: EcoDataCenter; atNorth).
- Im April 2026 unterzeichnete das EuroHPC Joint Undertaking den Vertrag für die KI-Fabrik Mimer in Linköping (Quelle: EuroHPC Joint Undertaking).
- Im Juni 2026 begann Google mit dem Bau in Horndal, und Svenska kraftnät veröffentlichte für 2050 eine Spanne des Strombedarfs von Rechenzentren von 9-41 TWh (Quelle: Google; Svenska kraftnät).
Forschungsmethodik: Wie das Modell den schwedischen KI-Rechenzentrumsmarkt bemisst
Das Modell zählt 16 Jahreskohorten neuer schwedischer IT-Kapazität, 80 MW im Jahr 2025, multipliziert mit einem KI-Anteil von 22 % und 7,40 Mio. USD je KI-Megawatt, zuzüglich Nachrüstungen und Dienstleistungen; es ergibt 153,53 Mio. USD für 2025.
Die Kapazität folgt dem schwedischen Markt für Rechenzentrumsinfrastruktur (Fertigstellungen von 80 MW im Jahr 2025 und 211 MW im Jahr 2035, installierte Basis von etwa 760 MW Ende 2025), und der KI-Anteil steigt von 2 % im Jahr 2020 auf 62 % im Jahr 2035. Die Preise steigen um 1 % pro Jahr. Dienstleistungen kosten 0,24 Mio. USD je im Vorjahr installiertem KI-Megawatt, wobei jährlich 1,5 % der Basis stillgelegt werden. Drei Plausibilitätsgrenzen werden eingehalten: (1) Obergrenze: Der Wert 2025 entspricht 30,6 % des schwedischen Infrastrukturmarkts von 502,31 Mio. USD, was zu KI-Hallen mit 22 % der neuen Megawatt und höheren Kosten je Megawatt passt; (2) Obergrenze: Rund 907 MW installierter KI-Kapazität Ende 2034 entsprechen 16 % der Warteschlange großer Rechenzentren von 5.500 MW, die Svenska kraftnät im November 2025 meldete; (3) Untergrenze: Der Facility-Anteil am 1,2 Mrd. EUR schweren Bau von Mistral AI in Borlänge, etwa ein Viertel davon, verteilt auf 2026-2027, beträgt rund 170 Mio. USD pro Jahr und liegt damit unter den Zeilen Hyperscale und Colocation 2026 von 232,19 Mio. USD. Vergleichsmärkte finden sich im schwedischen Rechenzentrums-Colocation-Markt. Vollständige Methodik: Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Enthalten und nicht enthalten
- 1.3Wie die Segmente zusammenpassen
- 02Zusammenfassung
- 2.1Marktüberblick 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Warum sich Schätzungen unterscheiden
- 3.1Tabelle zum Abgrenzungsvergleich
- 3.2Berücksichtigte Käufergruppen
- 04Markttreiber
- 4.1Microsofts Programm mit 20.000 GPUs füllt Gävle, Sandviken und Staffanstorp
- 4.2Der 1,2 Mrd. EUR schwere Campus von Mistral AI in Borlänge bringt Vera-Rubin-Racks
- 4.3Brookfields Plan für Strängnäs über 95 Mrd. SEK verlagert KI-Kapazität nach Mälardalen
- 05Markttrends
- 5.1Souveräne GPU-Cluster kommen nach Linköping
- 5.2Nördliche Mega-Standorte für flüssigkeitsgekühlte Racks
- 06Herausforderungen
- 6.1Eine Warteschlange von 5.500 MW hinter den Übertragungsgrenzen in Mälardalen
- 6.2Das Ende der Stromsteuerermäßigung für Rechenzentren
- 07Marktchancen
- 7.1Umrüstung der luftgekühlten Hallen Stockholms für KI
- 7.2Dienstleistungen für eine installierte KI-Basis von 900 MW
- 08Preisanalyse
- 8.1Kosten je KI-Megawatt, 2020-2035
- 8.2Öffentliche Preisanhaltspunkte
- 09Standards und Regulierung
- 9.1Energiesteuer auf Strom (36,0 Öre je kWh)
- 9.2Gesetz (2025:570) über die Berichterstattung von Rechenzentren
- 9.3Delegierte Verordnung (EU) 2024/1364
- 9.4Regeln für EuroHPC-KI-Fabriken
- 10Marktsegmentierung
- 10.1Nach Komponente: Elektrische Energieinfrastruktur
- 10.2Nach Komponente: Flüssig- und Hochdichtekühlung
- 10.3Nach Komponente: Gebäudehülle und KI-fähige Racks
- 10.4Nach Komponente: Hochgeschwindigkeits-Netzwerk-Fabric
- 10.5Nach Komponente: Betriebsdienstleistungen und Software
- 10.6Nach Käufertyp: Hyperscale-Eigenbau
- 10.7Nach Käufertyp: Colocation und Wholesale
- 10.8Nach Käufertyp: GPU-Cloud- und souveräne KI-Anbieter
- 10.9Nach Käufertyp: Forschung und öffentliche KI-Fabriken
- 10.10Nach Käufertyp: Unternehmens-On-Premises
- 10.11Nach Kühlungsansatz: Luftgekühlte Hochdichte
- 10.12Nach Kühlungsansatz: Direct-to-Chip-Flüssigkühlung
- 10.13Nach Kühlungsansatz: Immersions- und Rear-Door-Kühlung
- 10.14Nach Workload: KI-Training
- 10.15Nach Workload: KI-Inferenz
- 11DC Exklusiv: Pipeline-Tracker für schwedische KI-Campusse
- 11.1Microsoft Gävle, Sandviken und Staffanstorp
- 11.2KI-Zentrum von Brookfield
- 11.3Sferical AI
- 11.4EcoDataCenter 2 (Kvarnsveden)
- 11.5Mistral AI und EcoDataCenter
- 11.6atNorth Hamre 1
- 11.7EdgeConneX Skellefteå
- 11.8KI-Fabrik Mimer
- 11.9Google Horndal
- 12Regionale Analyse
- 12.1Region Stockholm
- 12.2Östliches Mittelschweden
- 12.3Nördliches Mittelschweden
- 12.4Oberes und Mittleres Norrland
- 12.5Süd- und Westschweden
- 13Standortanalyse
- 13.1Kista und Stockholm City
- 13.2Gävle und Sandviken
- 13.3Borlänge
- 13.4Staffanstorp
- 13.5Falun
- 13.6Linköping
- 13.7Luleå und Boden
- 13.8Uppsala und Tierp
- 13.9Skellefteå und Piteå
- 13.10Strängnäs
- 13.11Avesta und Horndal
- 13.12Sollefteå
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wichtige Akteure und Marktanteile
- 15.1Microsoft
- 15.2EcoDataCenter
- 15.3Google
- 15.4Brookfield
- 15.5atNorth
- 15.6EdgeConneX
- 15.7Mistral AI
- 15.8Sferical AI
- 15.9CapMan Infra
- 15.10NAISS
- 15.11NVIDIA
- 15.12ABB
- 15.13Schneider Electric
- 15.14Vertiv
- 15.15Munters
- 15.16Eaton
- 16Aktuelle Entwicklungen
- 16.1Entwicklungen 2025
- 16.2Entwicklungen 2026
- 17Forschungsmethodik
- 17.1Modelleingaben und Herleitung
- 17.2Plausibilitätsgrenzen
- Abb. 1Größe des schwedischen KI-Rechenzentrumsmarkts, 2020-2035
- Tabelle 1Marktüberblick 2025, 2026 und 2035
- Tabelle 2Abgrenzungsvergleich
- Tabelle 3Kosten je KI-Megawatt, 2020-2035
- Tabelle 4Schwedischer KI-Rechenzentrumsmarkt nach Komponente
- Tabelle 5Schwedischer KI-Rechenzentrumsmarkt nach Käufertyp
- Tabelle 6Schwedischer KI-Rechenzentrumsmarkt nach Kühlungsansatz
- Tabelle 7Schwedischer KI-Rechenzentrumsmarkt nach Workload
- Tabelle 8Pipeline-Tracker für schwedische KI-Campusse
- Tabelle 9Schwedischer KI-Rechenzentrumsmarkt nach Region
- Tabelle 10Die 12 wichtigsten Standorte
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
298,44 Mio. USD im Jahr 2026, ein Plus von 94,39 % gegenüber 153,53 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 1,33 Mrd. USD wachsen, mit einer CAGR von 24,11 % ab 2025.
Um 24,11 % pro Jahr von 2025 bis 2035, nach 86,69 % pro Jahr von 2020 bis 2025. Der KI-Anteil an neuer schwedischer IT-Kapazität steigt von 22 % im Jahr 2025 auf 62 % im Jahr 2035 (Schätzung von DC Market Insights).
7,40 Mio. USD an Facility-Infrastruktur je KI-Megawatt im Jahr 2025 (Schätzung von DC Market Insights): 2,85 Mio. USD Elektrotechnik, 2,55 Mio. USD Kühlung, 1,60 Mio. USD Gebäudehülle und Racks sowie 0,40 Mio. USD Netzwerk-Fabric.
Flüssig- und Hochdichtekühlung mit 56,08 Mio. USD oder 36,53 % des Werts 2025. Betriebsdienstleistungen und Software wachsen mit 41,86 % pro Jahr am schnellsten.
Das Nördliche Mittelschweden mit 49,13 Mio. USD oder 32 % des Werts 2025, Standort der Hallen von Microsoft in Gävle und Sandviken und des Campus von EcoDataCenter in Borlänge. Oberes und Mittleres Norrland wächst mit 34,59 % pro Jahr am schnellsten.
Das KI-Zentrum von Brookfield in Strängnäs mit bis zu 95 Mrd. SEK (300 bis 750 MW), der 1,2 Mrd. EUR schwere Campus von Mistral AI und EcoDataCenter in Borlänge mit Eröffnung 2027, der 300-MW-Standort von atNorth in Sollefteå und der geplante Campus von EdgeConneX mit bis zu 1 GW in Skellefteå.
Mitte November 2025 standen rund 5.500 MW an Kapazität großer Rechenzentren in der Anschlusswarteschlange von Svenska kraftnät, dazu weitere 4.900 MW an Anträgen in Mälardalen, Gävleborg, Uppsala und Stockholm.
36,0 Öre je kWh im Jahr 2026, den regulären Energiesteuersatz, nachdem die Ermäßigung für Rechenzentren am 1. Juli 2023 endete (Quelle: Skatteverket). Bei einer PUE von 1,2 sind das rund 3,8 Mio. SEK pro Jahr und MW IT-Last.
Microsoft hält rund 24 % der Ausgaben 2025 und EcoDataCenter rund 16 % (Schätzungen von DC Market Insights). Google, Brookfield, atNorth, EdgeConneX, Mistral AI und Sferical AI sind Käufer; ABB, Schneider Electric, Vertiv und Munters führen auf der Zulieferseite.
Die 298,44 Mio. USD von DC Market Insights für 2026 zählen nur die Facility-Ebene KI-tauglicher Hallen. Schätzungen, die GPU-Server, Cloud-Umsätze oder konventionelle Hallen einbeziehen, kommen auf ein Vielfaches dieses Werts.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.