
Schwedischer Colocation-Markt für Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Schwedischer Colocation-Markt für Rechenzentren: 2025 lag das Marktvolumen bei USD 367.3 Mio.; bis 2035 soll es bei einer CAGR von 15.9 % auf USD 1,610.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einführung und wichtige Kennzahlen
- 02Zusammenfassung
- 03Marktumfang
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Normen und Regulierung
- 10Marktsegmentierung
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Profilierte Unternehmen
- EcoDataCenter (owned 97.6% by Areim)
- Conapto
- Equinix
- Digital Realty
- Bahnhof
- atNorth (Equinix and CPP Investments)
- STACK Infrastructure
- GleSYS
- GlobalConnect
- Brookfield (Strängnäs)
- evroc
- Hydro66
- Magnora DC
Vollständige Analyse
Der schwedische Colocation-Markt für Rechenzentren wird 2026 auf 450,16 Mio. USD beziffert und soll bis 2035 auf 1,61 Mrd. USD wachsen, ausgehend von 367,29 Mio. USD im Jahr 2025; das entspricht einer CAGR von 15,90 % von 2025 bis 2035 (Schätzung von DC Market Insights). Schwedische Colocation verkauft günstigen, CO2-armen Strom in einem Gebäude, und zwei Zahlen bestimmen ihre Marge: Gewerbestrom kostete im zweiten Halbjahr 2025 ohne Mehrwertsteuer 0,0852 EUR je kWh, etwa die Hälfte des EU-Durchschnitts von 0,1596 EUR, während Rechenzentren seit der Abschaffung des ermäßigten Satzes von 0,6 öre je kWh am 1. Juli 2023 die volle Energiesteuer zahlen (Quelle: Eurostat; Schwedisches Finanzministerium). Der Engpass ist das Stromnetz, nicht die Nachfrage: Svenska kraftnät zählte im November 2025 große Rechenzentrumsanschlüsse mit 5.500 MW in seiner Warteschlange, davon 4.900 MW rund um Stockholm, Mälardalen, Uppsala und Gävleborg (Quelle: Svenska kraftnät). Der schwedische Colocation-Markt für Rechenzentren umfasst Miete, Strom und Dienstleistungen, die Drittbetreiber für Flächen in gemeinsam genutzten schwedischen Rechenzentren abrechnen; DC Market Insights leitet ihn aus 187,50 MW durchschnittlicher aktiver Colocation-IT-Last im Jahr 2025 ab, davon 82,00 % vermarktet, zu rund 225 EUR je kW und Monat im Retail- und 118 EUR im Wholesale-Segment, jeweils inklusive Strom. Wholesale Colocation wächst mit 21,54 % pro Jahr am schnellsten, weil KI- und High-Performance-Computing-Mieter (HPC) ganze Hallen anmieten, und Nordschweden ist mit 28,73 % pro Jahr die am schnellsten wachsende Region, da die Preiszonen SE1 und SE2 über freie Netzkapazität verfügen, die Stockholm fehlt.
Wichtige Marktkennzahlen: Wie groß ist der schwedische Colocation-Markt für Rechenzentren im Jahr 2026?
DC Market Insights bewertet den schwedischen Colocation-Markt für Rechenzentren 2026 mit 450,16 Mio. USD, 22,56 % mehr als 2025, da die aktive Colocation-Kapazität mit den Stockholmer Hallen von Conapto und der Erweiterung von EcoDataCenter in Falun von rund 205 MW auf 250 MW steigt.
- Marktgröße 2025: 367,29 Mio. USD
- Marktgröße 2026: 450,16 Mio. USD
- Marktgröße 2030: 1,06 Mrd. USD
- Marktgröße 2035: 1,61 Mrd. USD
- CAGR 2025-2035: 15,90 % (unteres Szenario 13,41 %, oberes Szenario 18,09 %)
- Größtes Segment: Retail Colocation, 53,64 % des Umsatzes 2025 (197,02 Mio. USD)
- Schnellstes Segment: Wholesale Colocation mit 21,54 % pro Jahr; Racks über 30 kW wachsen um 28,24 % pro Jahr
- Führende Region: Stockholm und Mälardalen, 60,00 % des Umsatzes 2025; am schnellsten wachsende Region: Nordschweden mit 28,73 % pro Jahr
- Größter Standort: Kista und Akalla, 79,33 Mio. USD im Jahr 2025
- Marktführer: EcoDataCenter, rund 19 % des Umsatzes 2025 (Schätzung von DC Market Insights)
Die wichtigsten Erkenntnisse: Was sollten Colocation-Kunden in Schweden vor Vertragsabschluss wissen?
DC Market Insights leitet vier zentrale Erkenntnisse aus einem schwedischen Colocation-Markt für Rechenzentren ab, der von 367,29 Mio. USD im Jahr 2025 auf 1,61 Mrd. USD im Jahr 2035 wächst.
- Strom ist günstig, Netzanschlüsse sind knapp: Gewerbestrom kostete in Schweden 2025 0,0852 EUR je kWh, doch im November 2025 warteten Rechenzentrumsanfragen über 5.500 MW bei Svenska kraftnät, weil die Übertragungskapazität rund um Stockholm auf Jahre hinaus ausgebucht ist (Quelle: Eurostat; Svenska kraftnät).
- Strom macht nur rund 24 % einer Retail-Rechnung aus: Bei 0,0852 EUR je kWh, 70 % Auslastung und einer Power Usage Effectiveness (PUE) von 1,25 kostet der Strom für ein vermarktetes kW rund 54 EUR im Monat gegenüber 225 EUR Gesamtpreis (Schätzung von DC Market Insights).
- Die schwedische Nachfrage ist breit in Unternehmen verankert: 72,0 % der schwedischen Unternehmen mit 10 oder mehr Beschäftigten kauften 2025 kostenpflichtige Cloud-Dienste, gegenüber 52,7 % in der EU, weil schwedische Banken, Händler und öffentliche Stellen früh auslagern (Quelle: Eurostat).
- KI-Mieter haben den Umsatzmix verändert: Der Nettoumsatz von EcoDataCenter stieg von 297,1 Mio. SEK im Jahr 2024 auf 685,4 Mio. SEK im Jahr 2025, weil HPC-Kunden die Hallen in Falun füllten (Quelle: Geschäftsbericht 2025 von EcoDataCenter).
Zusammenfassung Colocation Schweden: Wie viel erwirtschaftete schwedische Colocation im Jahr 2025?
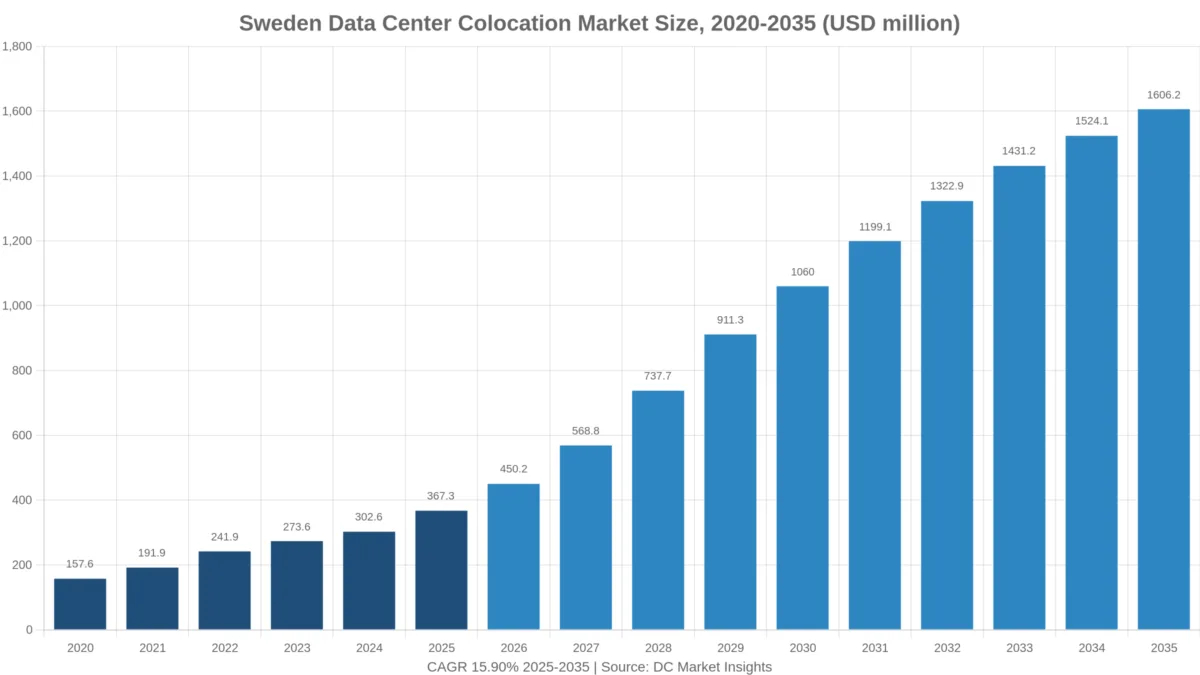
Schwedische Colocation-Betreiber erwirtschafteten 2025 einen Umsatz von 367,29 Mio. USD. Der schwedische Colocation-Markt für Rechenzentren wurde 2020 auf 157,62 Mio. USD bewertet, erreichte 2025 367,29 Mio. USD und soll bis 2035 auf 1,61 Mrd. USD steigen, was einer CAGR von 15,90 % im Prognosezeitraum entspricht. Von 2020 bis 2025 wuchs der Umsatz um 18,43 % pro Jahr, getragen von der Strompreisspitze 2022, die die Retail-Gesamtpreise von rund 190 EUR auf 250 EUR je kW und Monat anhob, bevor sie 2025 auf 225 EUR nachgaben, sowie vom Wegfall der Steuerermäßigung für Rechenzentren im Juli 2023, den die Betreiber an ihre Mieter weitergaben (Schätzung von DC Market Insights; Quelle: Schwedisches Finanzministerium).
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 367,29 Mio. USD |
| Marktgröße 2026 | 450,16 Mio. USD |
| CAGR 2025-2035 | 15,90 % |
| Marktgröße 2035 | 1,61 Mrd. USD |
| Abgedeckte Segmente | Colocation-Typ, Unternehmensgröße, Endnutzer, Rack-Dichte |
| Abgedeckte Regionen | Stockholm und Mälardalen, Dalarna und Gävleborg, Westschweden, Südschweden, Nordschweden |
Das Wachstum der schwedischen Rechenzentrums-Colocation beschleunigt sich nach 2026, weil die im Bau befindliche Kapazität größer ist als die bereits betriebene: EcoDataCenter baut 24 MW in Borlänge, Conapto hat 28 MW in Stockholm vollständig vermarktet, und atNorth plant 30 MW in Kista für das vierte Quartal 2027. DC Market Insights erwartet, dass die aktive Colocation-Kapazität bis 2030 rund 600 MW und bis 2035 rund 885 MW erreicht.
Was umfasst der schwedische Colocation-Markt für Rechenzentren, und wo endet er?
Der schwedische Colocation-Markt für Rechenzentren mit 367,29 Mio. USD im Jahr 2025 erfasst ausschließlich Umsätze, die Drittbetreiber ihren Mietern für Fläche, Strom, Cross-Connects und Vor-Ort-Dienstleistungen in schwedischen Rechenzentren in Rechnung stellen.
Enthalten
- Retail Colocation: Racks, Cages und private Suiten unter rund 1 MW, abgerechnet je kW oder je Rack inklusive Strom.
- Wholesale Colocation: ausgebaute Rohbauflächen (Powered Shells) und ganze Hallen ab 1 MW, vermietet an Cloud-, KI- und HPC-Mieter.
- Interconnection und Managed Services: Cross-Connects, Remote Hands, Migration und Managed Hosting, die der Colocation-Betreiber verkauft, 14 % des Retail-Umsatzes.
Nicht enthalten
- Von ihren Eigentümern betriebene Hyperscale-Eigenbauten wie der Campus von Meta in Luleå und die Cloud-Regionen, die Microsoft und Amazon Web Services in Schweden betreiben.
- Cloud-Dienste, unternehmenseigene Serverräume, Bauausgaben und Grundstücksverkäufe.
- Strom, den ein Mieter außerhalb des Colocation-Vertrags direkt bei einem Versorger bezieht.
Wie die Segmente zusammenhängen
Jede Segmenttabelle, jede Region und jeder Standort in dieser Analyse des schwedischen Colocation-Markts für Rechenzentren summiert sich auf dieselben 367,29 Mio. USD im Jahr 2025 und 1,61 Mrd. USD im Jahr 2035. Der Colocation-Typ folgt dem Modellaufbau (Retail plus Wholesale plus Dienstleistungen); Unternehmensgröße, Endnutzer und Rack-Dichte teilen dieselbe Gesamtsumme auf.
Warum weichen die Schätzungen zum schwedischen Colocation-Markt für Rechenzentren voneinander ab?
DC Market Insights beziffert den schwedischen Colocation-Markt für Rechenzentren 2026 auf 450,16 Mio. USD; veröffentlichte Schätzungen, die mehr als die Colocation durch Drittbetreiber erfassen, fallen höher aus. Breitere Definitionen rechnen die Hyperscale-Campusse im Eigentum von Meta, Microsoft und Amazon Web Services hinzu, den Bauwert neuer Hallen wie des geplanten Standorts von Brookfield in Strängnäs mit 95 Mrd. SEK oder Cloud- und Hosting-Umsätze, die auf den Flächen aufsetzen. Manche zählen auch den gesamten nordischen Markt unter einer schwedischen Überschrift. Unsere frühere Ausgabe bewertete 2025 nach einem Top-down-Ansatz mit 467,76 Mio. USD; diese Ausgabe baut den Markt aus vermarkteten Megawatt und Preisen je kW neu auf, was 367,29 Mio. USD ergibt. Kleine und mittlere Unternehmen liegen innerhalb des Marktumfangs: Sie stehen für 28,00 % des Umsatzes 2025, überwiegend Retail-Racks in Stockholm, Göteborg und Malmö. Der Bericht Sweden Data Center Market deckt den breiteren Markt einschließlich Eigenbauten ab.
| Element | Von DC Market Insights erfasst | Begründung |
|---|---|---|
| Retail und Wholesale Colocation | Ja, 339,71 Mio. USD im Jahr 2025 | Von Drittbetreibern abgerechneter Umsatz |
| Interconnection und Managed Services | Ja, 27,58 Mio. USD im Jahr 2025 | Von denselben Betreibern in denselben Hallen verkauft |
| Hyperscale-Eigenbauten | Nein | Kein Colocation-Vertrag; vom Eigentümer betrieben |
| Bau und Grundstücke | Nein | Investitionsausgaben, kein Dienstleistungsumsatz |
| Cloud-Dienste | Nein | Von Cloud-Anbietern verkauft, nicht von Colocation-Betreibern |
Markttreiber: Warum steigt die Nachfrage nach Colocation in Schweden?
Drei schwedenspezifische Treiber steigern den Colocation-Umsatz in Schweden zwischen 2025 und 2035 um 1,24 Mrd. USD.
Strom zum halben EU-Preis: 0,0852 EUR je kWh gegenüber 0,1596 EUR
Nicht-Haushaltsstrom im Verbrauchsband von 2.000 bis 19.999 MWh kostete in Schweden im zweiten Halbjahr 2025 ohne Mehrwertsteuer 0,0852 EUR je kWh, gegenüber einem EU-Durchschnitt von 0,1596 EUR (Quelle: Eurostat). Für einen Wholesale-Mieter mit 1 MW bei 70 % Auslastung ist dieser Abstand rund 0,46 Mio. EUR pro Jahr wert, noch vor dem Kühlungsaufwand. Deshalb wachsen KI- und HPC-Mieter, die 2025 16,00 % des schwedischen Colocation-Umsatzes ausmachten, bis 2035 um 24,22 % pro Jahr.
Die Hallen von EcoDataCenter in Falun belegen die KI-Nachfrage: von 29 MW auf 41 MW in einem Jahr
EcoDataCenter erhöhte die aktive Kapazität in Falun im Laufe des Jahres 2025 von 29 MW auf 41 MW und plant 65 MW, sobald die Rechenzentren E und F in Betrieb sind, während sich der Nettoumsatz auf 685,4 Mio. SEK mehr als verdoppelte (Quelle: Geschäftsbericht 2025 von EcoDataCenter). Im schwedischen Colocation-Modell steigt der Anteil von Dalarna und Gävleborg von 20,00 % des Umsatzes 2025 auf rund 22 % im Jahr 2035.
Schwedische Unternehmen lagern bereits aus: 72,0 % kaufen Cloud-Dienste
Laut Eurostat kauften 2025 72,0 % der schwedischen Unternehmen mit 10 oder mehr Beschäftigten kostenpflichtige Cloud-Dienste und 29,3 % Rechenleistung, gegenüber EU-Durchschnitten von 52,7 % bzw. 14,9 % (Quelle: Eurostat, 2025). Cloud- und IT-Dienstleister, die diese Unternehmen bedienen, sind mit 26,00 % des Umsatzes 2025 die größte Endnutzergruppe der schwedischen Colocation.
Markttrends: Wie verändern sich die Colocation-Hallen in Schweden?
Schwedische Colocation-Hallen bewegen sich hin zu höheren Dichten und größeren Mietverträgen: Racks über 30 kW steigen von 16,00 % des Umsatzes 2025 auf rund 44 % im Jahr 2035.
Globale Betreiber steigen in den Norden ein: 4 Mrd. USD für atNorth
CPP Investments und Equinix vereinbarten am 27. Februar 2026 die Übernahme von atNorth zu einem Unternehmenswert von 4 Mrd. USD, eines Betreibers mit rund 800 MW installierter und in Entwicklung befindlicher Kapazität in fünf nordischen Ländern, darunter Standorte in Kista und Sollefteå in Schweden; die Transaktion wurde am 2. September 2026 abgeschlossen (Quelle: Equinix). Die Übernahme durch größere Konzerne verschiebt die schwedische Colocation hin zu Wholesale-Hallen, die an globale Cloud- und KI-Mieter vermietet werden.
Campus-Standorte wandern aus Stockholm ab
Neue schwedische Campusse entstehen dort, wo Netzkapazität vorhanden ist: EcoDataCenter begann im September 2025 in Borlänge mit dem Bau, mit 250 MW zum Start und bis zu 600 MW, und Brookfield plant, seinen Standort in Strängnäs über 10 bis 15 Jahre von 300 MW auf 750 MW auszubauen (Quelle: EcoDataCenter; Brookfield, Juni 2025). Strängnäs und Västerås wachsen im schwedischen Colocation-Modell um 23,23 % pro Jahr.
Stockholmer Metro-Hallen sind vor der Eröffnung vermarktet
Die 28-MW-Halle Stockholm 5 von Conapto war im April 2026 noch vor der Fertigstellung vollständig vermietet, und Ellevio sagte Conapto im Oktober 2025 weitere 8 MW für Stockholm 4 South zu (Quelle: Conapto). Kista und Akalla bleiben mit 21,60 % des Umsatzes 2025 der größte Colocation-Standort Schwedens.
Marktherausforderungen: Was bremst die Colocation in Schweden?
Zwei Engpässe begrenzen das Wachstum der schwedischen Colocation von 2030 bis 2035 auf rund 57 MW neue aktive Kapazität pro Jahr.
Eine Warteschlange von 5.500 MW für Rechenzentren bei Svenska kraftnät
Große Rechenzentren in der Warteschlange von Svenska kraftnät erreichten Mitte November 2025 5.500 MW, bei einer landesweiten Spitzenlast von 22.500 MW, und 4.900 MW der Anfragen entfallen auf Mälardalen, Gävleborg, Uppsala und Stockholm (Quelle: Svenska kraftnät). Der Anteil von Stockholm und Mälardalen am schwedischen Colocation-Umsatz sinkt daher von 60,00 % im Jahr 2025 auf rund 47 % im Jahr 2035.
Das Preiszonengefälle: Strom in SE3 kostet ein Vielfaches von SE1
Die schwedische Energiebehörde meldete für Juni 2025 durchschnittliche Spotpreise von 3 öre je kWh in SE1 gegenüber 24 öre in SE3 und 44 öre in SE4 (Quelle: Schwedische Energiebehörde, Juni 2025). Hallen in Stockholm (SE3) und Malmö (SE4) zahlen für dasselbe kW mehr, weshalb Südschweden nur um 13,81 % pro Jahr wächst und damit die langsamste Colocation-Region Schwedens ist.
Marktchancen: Wo können Colocation-Betreiber in Schweden gewinnen?
Zwei Chancen bringen zwischen 2025 und 2035 rund 0,56 Mrd. USD zusätzlichen schwedischen Colocation-Umsatz.
KI-fähige Wholesale-Hallen in Dalarna und Norrland
Wholesale Colocation steigt von 38,85 % des schwedischen Colocation-Umsatzes im Jahr 2025 auf 62,50 % im Jahr 2035; allein die Campusse in Borlänge und Sollefteå tragen im schwedischen Colocation-Modell rund 0,33 Mrd. USD zum Umsatz 2035 bei (Schätzung von DC Market Insights).
Regulierte Kunden, die schwedische Hallen benötigen
Das schwedische Cybersicherheitsgesetz (SFS 2025:1506), seit dem 15. Januar 2026 in Kraft, erfasst mittlere und größere Anbieter von Rechenzentrumsdiensten sowie deren Kunden in Banken, Gesundheitswesen und Verwaltung (Quelle: Schwedische Regierung). Mieter aus BFSI, öffentlicher Verwaltung und Gesundheitswesen kaufen 2025 schwedische Colocation im Wert von 102,84 Mio. USD, bis 2035 steigt dieser Wert auf 337,31 Mio. USD.
Preise: Was kostet Colocation je kW in Schweden?
Schwedische Colocation kostete 2025 rund 225 EUR je kW und Monat im Retail- und 118 EUR im Wholesale-Segment, jeweils inklusive Strom (Schätzung von DC Market Insights), und lag damit unter den westeuropäischen Metropolen, weil Strom günstiger ist.
| Jahr | Retail (EUR je kW und Monat) | Wholesale (EUR je kW und Monat) | Retail (USD) | Wholesale (USD) |
|---|---|---|---|---|
| 2020 | 190,00 EUR | 100,00 EUR | 216,60 USD | 114,00 USD |
| 2025 | 225,00 EUR | 118,00 EUR | 254,25 USD | 133,34 USD |
| 2030 | 242,39 EUR | 120,98 EUR | 278,75 USD | 139,13 USD |
| 2035 | 261,12 EUR | 124,03 EUR | 300,29 USD | 142,63 USD |
Öffentliche Bezugsgrößen hinter dem schwedischen Colocation-Preismodell: Gewerbestrom zu 0,0852 EUR je kWh ohne Mehrwertsteuer im zweiten Halbjahr 2025 (Eurostat), die Energiesteuer 2026 von 36,0 öre je kWh nach 43,9 öre im Jahr 2025 (Skatteverket) sowie ein Umsatz von EcoDataCenter von 685,4 Mio. SEK bei durchschnittlich rund 35 MW aktiver Kapazität in Falun, also etwa 165 USD je kW und Monat (Schätzung von DC Market Insights). Ab 2026 steigen die Preise im Retail-Segment um 1,5 % und im Wholesale-Segment um 0,5 % pro Jahr, weil neue Wholesale-Hallen über günstigen Strom aus dem Norden konkurrieren.
Normen und Regulierung: Welche schwedischen Vorschriften gelten für eine Colocation-Halle?
Vier Regelwerke prägen 2026 die Kosten einer schwedischen Colocation-Halle, allen voran eine Energiesteuer von 36,0 öre je kWh, die Rechenzentren inzwischen in voller Höhe zahlen.
- Energiesteuer: Der ermäßigte Satz für Rechenzentren von 0,6 öre je kWh wurde zum 1. Juli 2023 abgeschafft, eine Änderung, die dem Staat 0,36 Mrd. SEK pro Jahr einbringt (Quelle: Schwedisches Finanzministerium); der Regelsatz beträgt 2026 36,0 öre je kWh (Quelle: Skatteverket).
- Energieeffizienzrichtlinie (EU) 2023/1791 und Delegierte Verordnung (EU) 2024/1364: Rechenzentren ab 500 kW melden ihren Energie- und Wasserverbrauch an eine EU-Datenbank; Schweden hat die Vorgaben mit der Regierungsvorlage 2024/25:131 in nationales Recht überführt, überwiegend ab dem 1. Juli 2025 (Quelle: Schwedische Regierung).
- Cybersicherheitsgesetz (SFS 2025:1506): Schwedens NIS2-Gesetz, seit dem 15. Januar 2026 in Kraft, erfasst Anbieter von Rechenzentrumsdiensten (Quelle: Schwedische Regierung).
- Planungsnormen: EN 50600 / ISO/IEC 22237 für die Gestaltung von Einrichtungen und ISO/IEC 27001 für Informationssicherheit sind die Zertifizierungen, die schwedische Mieter in Ausschreibungen verlangen.
Marktsegmentierung: Welcher Colocation-Typ erzielt in Schweden den höchsten Umsatz?
Retail Colocation erzielt in Schweden mit 197,02 Mio. USD im Jahr 2025 den höchsten Umsatz, doch Wholesale Colocation überholt das Segment 2028 und erreicht 2035 einen Umsatzanteil von 62,50 %.
Nach Colocation-Typ
| Colocation-Typ | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Retail Colocation | 197,02 | 53,64 % | 528,36 | 10,37 % |
| Wholesale Colocation | 142,69 | 38,85 % | 1.003,90 | 21,54 % |
| Interconnection und Managed Services | 27,58 | 7,51 % | 73,97 | 10,37 % |
Nach Unternehmensgröße
| Unternehmensgröße | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Großunternehmen | 264,45 | 72,00 % | 1.188,61 | 16,22 % |
| Kleine und mittlere Unternehmen | 102,84 | 28,00 % | 417,62 | 15,04 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud- und IT-Dienstleister | 95,50 | 26,00 % | 417,62 | 15,90 % |
| KI- und HPC-Mieter | 58,77 | 16,00 % | 513,99 | 24,22 % |
| BFSI | 47,75 | 13,00 % | 144,56 | 11,71 % |
| Telekommunikation und Medien | 40,40 | 11,00 % | 112,44 | 10,78 % |
| Regierung und öffentlicher Sektor | 36,73 | 10,00 % | 112,44 | 11,84 % |
| Fertigung und Industrie | 33,06 | 9,00 % | 128,50 | 14,54 % |
| Gesundheitswesen und Life Sciences | 18,36 | 5,00 % | 80,31 | 15,90 % |
| Sonstige | 36,73 | 10,00 % | 96,37 | 10,13 % |
Nach Rack-Dichte
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 10 kW je Rack | 176,30 | 48,00 % | 321,25 | 6,18 % |
| 10 bis 30 kW je Rack | 132,22 | 36,00 % | 578,24 | 15,90 % |
| Über 30 kW je Rack | 58,77 | 16,00 % | 706,74 | 28,24 % |
DC Exklusiv: Pipeline-Tracker für schwedische Colocation, 11 Standorte und rund 1,38 GW angekündigt
Der Pipeline-Tracker für schwedische Colocation ist ein Modell von DC Market Insights auf Basis von 11 Eingangsgrößen: Die unten genannten Standorte geben zusammen rund 1.383 MW aktueller und geplanter Kapazität an, von denen die schwedische Colocation-Prognose bis 2035 rund 885 MW als aktiv berücksichtigt, also 64 %.
| Standort | Region | Kapazität | Status |
|---|---|---|---|
| EcoDataCenter Falun | Dalarna | 41 MW aktiv Ende 2025, 65 MW nach den Hallen E und F | In Betrieb und im Ausbau |
| EcoDataCenter Borlänge (B1, B2) | Dalarna | 24 MW im Bau; Campus mit 250 MW zum Start, bis zu 600 MW | Erste Halle Anfang 2027 |
| Conapto Stockholm 4 South | Stockholm | 20 MW auf 28 MW (+8 MW von Ellevio) | Oktober 2025 |
| Conapto Stockholm 5 | Stockholm | 28 MW, vollständig vermietet | April 2026 |
| atNorth SWE01 Kista | Stockholm | 12 MW | In Betrieb seit März 2022 |
| atNorth SWE02 Kista | Stockholm | 30 MW | Q4 2027 |
| atNorth Sollefteå (SWE04) | Nordschweden | 200 MW in der ersten Phase | Grundstück gesichert im Dezember 2024 |
| Brookfield Strängnäs | Mälardalen | 300 MW auf 750 MW, bis zu 95 Mrd. SEK | Bauzeit 10-15 Jahre ab 2025 |
| STACK STO01 | Stockholm | 18 MW | In Betrieb |
| GleSYS Falkenberg KI-Pod | Westschweden | 2 MW, 40 Mio. SEK | Juli 2025 |
| evroc Arlandastad | Stockholm | Grundstück für 25 Mio. SEK erworben; keine MW-Angabe | Februar 2025 |
So ist der Tracker zu lesen: Die Stockholmer Standorte sind klein (12 MW bis 30 MW) und verkaufen Retail- und Metro-Wholesale-Kapazität; die großen Blöcke liegen in Dalarna, Mälardalen und Nordschweden, wo Netzkapazität vorhanden ist, und sie sind der Grund, warum Wholesale Colocation um 21,54 % pro Jahr wächst.
Regionale Einblicke: Welche schwedische Region führt beim Colocation-Umsatz?
Stockholm und Mälardalen führen die schwedische Colocation mit 60,00 % des Umsatzes 2025 an, und Nordschweden wächst mit 28,73 % pro Jahr am schnellsten.
Stockholm und Mälardalen
Stockholm und Mälardalen erzielen 2025 einen schwedischen Colocation-Umsatz von 220,37 Mio. USD und wachsen um 13,10 % pro Jahr; Bahnhof, der größte Betreiber im Stockholmer Zentrum, Equinix (SK1 Bromma, SK2 Sköndal, SK3 Spånga), Digital Realty (STO6 Kista) und Conapto bilden den Kern der Region, und Strängnäs bringt nach 2028 zusätzliche Wholesale-Kapazität.
Dalarna und Gävleborg
Dalarna und Gävleborg erzielen 2025 einen Umsatz von 73,46 Mio. USD und wachsen um 17,01 % pro Jahr, angeführt vom 41-MW-Standort von EcoDataCenter in Falun und dessen Campus in Borlänge, dessen erste Halle Anfang 2027 fertig sein soll.
Westschweden
Westschweden erzielt 2025 einen Umsatz von 25,71 Mio. USD und wächst um 14,13 % pro Jahr, getragen von Retail-Hallen in Göteborg und dem Standort von GleSYS in Falkenberg, wo 2025 ein KI-Pod mit 2 MW für 40 Mio. SEK hinzukam.
Südschweden
Südschweden erzielt 2025 einen Umsatz von 22,04 Mio. USD und wächst um 13,81 % pro Jahr; Malmö liegt in der Preiszone SE4, in der der Spotstrompreis im Juni 2025 durchschnittlich 44 öre je kWh betrug (Quelle: Schwedische Energiebehörde), und bedient Unternehmen in der Öresundregion.
Nordschweden
Nordschweden erzielt 2025 einen Umsatz von 25,71 Mio. USD und wächst mit 28,73 % pro Jahr am schnellsten, weil der 200-MW-Standort von atNorth in Sollefteå sowie die Hallen in Luleå und Boden in SE1 und SE2 liegen, wo der Spotstrompreis im Juni 2025 durchschnittlich 3 bis 5 öre je kWh betrug (Quelle: Schwedische Energiebehörde; atNorth).
Standortanalyse: Welche schwedischen Standorte erzielen den höchsten Colocation-Umsatz?
Kista und Akalla erzielen mit 79,33 Mio. USD im Jahr 2025 den höchsten Colocation-Umsatz Schwedens, und Borlänge wächst unter den Standorten mit mehr als 5 Mio. USD Umsatz im Jahr 2025 mit 36,25 % pro Jahr am schnellsten.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Kista und Akalla | Stockholm und Mälardalen | 79,33 | 226,48 | 11,06 % |
| 2 | Falun | Dalarna und Gävleborg | 64,64 | 159,02 | 9,42 % |
| 3 | Südliches Stockholm (Sköndal und Haninge) | Stockholm und Mälardalen | 44,07 | 128,34 | 11,28 % |
| 4 | Stockholm Innenstadt | Stockholm und Mälardalen | 35,26 | 75,49 | 7,91 % |
| 5 | Bromma und Spånga | Stockholm und Mälardalen | 30,85 | 75,49 | 9,36 % |
| 6 | Strängnäs und Västerås | Stockholm und Mälardalen | 30,85 | 249,13 | 23,23 % |
| 7 | Luleå und Boden | Nordschweden | 23,14 | 176,69 | 22,54 % |
| 8 | Malmö | Südschweden | 22,04 | 80,31 | 13,81 % |
| 9 | Göteborg | Westschweden | 19,28 | 72,28 | 14,13 % |
| 10 | Borlänge | Dalarna und Gävleborg | 8,81 | 194,35 | 36,25 % |
| 11 | Falkenberg | Westschweden | 6,43 | 24,09 | 14,13 % |
| 12 | Sundsvall und Sollefteå | Nordschweden | 2,57 | 144,56 | 49,62 % |
Sundsvall und Sollefteå wachsen von einer kleinen Basis aus um 49,62 % pro Jahr, sobald der Standort von atNorth in Sollefteå öffnet; Falun bleibt 2025 auf Platz zwei, weil die Hallen von EcoDataCenter bereits voll belegt sind.
Prognoseszenarien: Wie könnte der schwedische Colocation-Umsatz im Jahr 2035 aussehen?
Der schwedische Colocation-Umsatz erreicht 2035 zwischen 1,29 Mrd. USD und 1,94 Mrd. USD, mit 1,61 Mrd. USD im Basisszenario von DC Market Insights.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 1.293,27 | 13,41 % | Netzverzögerungen verringern die neue Kapazität nach 2025 um 20 %; Preise bis 2035 um 5 % niedriger |
| Basis | 1.606,23 | 15,90 % | 885 MW aktiv bis 2035, 85 % vermarktet |
| Hoch | 1.936,23 | 18,09 % | Strängnäs und Sollefteå kommen schneller voran: neue Kapazität +18 %, Preise um 6 % höher |
Wettbewerbsanalyse: Wer führt die Rechenzentrums-Colocation in Schweden an?
EcoDataCenter führt die schwedische Colocation mit rund 19 % des Umsatzes 2025 an, und die fünf größten Betreiber halten zusammen rund 56 % (Schätzung von DC Market Insights auf Basis veröffentlichter Kapazitäts- und Umsatzangaben).
- EcoDataCenter (zu 97,6 % im Besitz von Areim)
- Conapto
- Equinix
- Digital Realty
- Bahnhof
- atNorth (Equinix und CPP Investments)
- STACK Infrastructure
- GleSYS
- GlobalConnect
- Brookfield (Strängnäs)
- evroc
- Hydro66
- Magnora DC
Fakten zu den Unternehmen: Der Nettoumsatz von EcoDataCenter von 685,4 Mio. SEK im Jahr 2025 entspricht rund 69 Mio. USD oder etwa 19 % des schwedischen Colocation-Markts 2025, nach Investitionen von 2.566,5 Mio. SEK in Hallen im Jahr 2025 und einer Fremdfinanzierung der Deutschen Bank über 6,7 Mrd. SEK im September 2025 (Quelle: EcoDataCenter; Areim). Conapto betreibt vier Rechenzentren in Stockholm und meldet nach dem Mietvertrag für Stockholm 5 ein vertraglich gesichertes EBITDA von rund 710 Mio. SEK (Quelle: Conapto, April 2026). Der Konzernumsatz von Bahnhof betrug 2025 2.219 Mio. SEK, davon 678 Mio. SEK mit Geschäftskunden; den Rechenzentrumsumsatz weist das Unternehmen nicht gesondert aus (Quelle: Geschäftsbericht 2025 von Bahnhof). Für das Gesamtbild siehe den Europe Data Center Colocation Market und den globalen Data Center Colocation Market.
Jüngste Entwicklungen: Was hat sich seit 2025 in der schwedischen Colocation verändert?
Sechs datierte Ereignisse seit 2025 haben rund 1 GW schwedischer Colocation-Kapazität in den Bau oder in neue Eigentümerhände gebracht.
- Im Juni 2025 kündigte Brookfield bis zu 95 Mrd. SEK an, um seinen KI-Rechenzentrumsstandort in Strängnäs von 300 MW auf 750 MW zu erweitern (Quelle: Brookfield).
- Im September 2025 begann EcoDataCenter mit dem Bau seines Campus in Borlänge mit 250 MW zum Start und nahm Fremdkapital von 6,7 Mrd. SEK auf (Quelle: EcoDataCenter; Areim).
- Im Januar 2026 trat am 15. Januar das schwedische Cybersicherheitsgesetz zur Umsetzung von NIS2 in Kraft (Quelle: Schwedische Regierung).
- Im Januar 2026 teilte atNorth mit, dass sein Metro-Rechenzentrum SWE02 in Kista im vierten Quartal 2027 30 MW hinzufügen wird (Quelle: atNorth).
- Im April 2026 war das 28-MW-Rechenzentrum Stockholm 5 von Conapto vollständig vermietet (Quelle: Conapto).
- Im September 2026 schlossen CPP Investments und Equinix die Übernahme von atNorth für 4 Mrd. USD ab (Quelle: Equinix).
Methodik: Wie DC Market Insights das schwedische Colocation-Modell aufgebaut hat
DC Market Insights hat das Modell für den schwedischen Colocation-Markt für Rechenzentren aus 205 MW aktiver Colocation-IT-Kapazität Ende 2025 aufgebaut, die bis 2035 auf 885 MW steigt, bei einer Vermarktungsquote von 82 % bis 85 %, einem Wholesale-Anteil von 58 % bis 80 % und Preisen von 118 EUR bis 261 EUR je kW und Monat, umgerechnet zu 1,13 USD je EUR im Jahr 2025 und 1,15 USD ab 2026.
Die Herleitung für 2025: 187,50 MW durchschnittliche aktive Last × 82,00 % vermarktet = 153,75 MW abgerechnet; 58 % Wholesale zu 118 EUR und 42 % Retail zu 225 EUR je kW und Monat ergeben 142,69 Mio. USD bzw. 197,02 Mio. USD, zuzüglich 27,58 Mio. USD für Dienstleistungen, insgesamt 367,29 Mio. USD. Drei Plausibilitätsgrenzen stützen das Ergebnis:
- Obergrenze 1: 153,75 MW abgerechnet bei 70 % Auslastung und einer PUE von 1,25 verbrauchen rund 1,18 TWh, etwa 28 % der 4,0 bis 4,4 TWh, die die RISE-Studie der schwedischen Energiebehörde für alle schwedischen Rechenzentren im Jahr 2025 prognostiziert hat.
- Obergrenze 2: 885 MW aktive Kapazität im Jahr 2035 entsprechen 16 % der 5.500 MW an Anfragen großer Rechenzentren in der Warteschlange von Svenska kraftnät im November 2025.
- Untergrenze: EcoDataCenter allein erzielte 2025 rund 69 Mio. USD, 19 % des modellierten Markts, und Conapto, Equinix, Digital Realty und Bahnhof betreiben jeweils mehrere Hallen in Stockholm.
Der vollständige Ansatz ist in der Forschungsmethodik von DC Market Insights beschrieben. Zur KI-spezifischen Kapazität siehe den Sweden AI Data Center Market.
Inhaltsverzeichnis
- 01Einführung und wichtige Kennzahlen
- 1.1Marktüberblick, 2025, 2026 und 2035
- 1.2Wichtige Marktkennzahlen
- 1.3Die wichtigsten Erkenntnisse für Colocation-Kunden
- 02Zusammenfassung
- 2.1Marktgröße, 2020-2035
- 2.2Berichtsattribute
- 03Marktumfang
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie die Segmente zusammenhängen
- 3.4Warum Schätzungen voneinander abweichen
- 04Markttreiber
- 4.1Strom zum halben EU-Preis
- 4.2Die Hallen von EcoDataCenter in Falun und die KI-Nachfrage
- 4.3Cloud-Nutzung in Unternehmen
- 05Markttrends
- 5.1Globale Betreiber steigen in den Norden ein
- 5.2Campus-Standorte wandern aus Stockholm ab
- 5.3Stockholmer Metro-Hallen sind vor der Eröffnung vermarktet
- 06Marktherausforderungen
- 6.1Rechenzentrums-Warteschlange bei Svenska kraftnät
- 6.2Preiszonengefälle von SE1 bis SE4
- 07Marktchancen
- 7.1KI-fähige Wholesale-Hallen in Dalarna und Norrland
- 7.2Regulierte Kunden
- 08Preisanalyse
- 8.1Retail- und Wholesale-Preis je kW, 2020-2035
- 8.2Öffentliche Preisbezugsgrößen
- 09Normen und Regulierung
- 9.1Energiesteuer
- 9.2Berichtspflichten nach der Energieeffizienzrichtlinie
- 9.3Cybersicherheitsgesetz (NIS2)
- 9.4Planungsnormen
- 10Marktsegmentierung
- 10.1Nach Colocation-Typ
- 10.2Retail Colocation
- 10.3Wholesale Colocation
- 10.4Interconnection und Managed Services
- 10.5Nach Unternehmensgröße
- 10.6Großunternehmen
- 10.7Kleine und mittlere Unternehmen
- 10.8Nach Endnutzer
- 10.9Cloud- und IT-Dienstleister
- 10.10KI- und HPC-Mieter
- 10.11BFSI
- 10.12Telekommunikation und Medien
- 10.13Regierung und öffentlicher Sektor
- 10.14Fertigung und Industrie
- 10.15Gesundheitswesen und Life Sciences
- 10.16Sonstige
- 10.17Nach Rack-Dichte
- 10.18Bis 10 kW je Rack
- 10.1910 bis 30 kW je Rack
- 10.20Über 30 kW je Rack
- 11DC Exklusiv: Pipeline-Tracker für schwedische Colocation
- 11.111 genannte Standorte und rund 1,38 GW angekündigt
- 11.2So ist der Tracker zu lesen
- 12Regionale Einblicke
- 12.1Stockholm und Mälardalen
- 12.2Dalarna und Gävleborg
- 12.3Westschweden
- 12.4Südschweden
- 12.5Nordschweden
- 13Standortanalyse
- 13.1Kista und Akalla
- 13.2Falun
- 13.3Südliches Stockholm (Sköndal und Haninge)
- 13.4Stockholm Innenstadt
- 13.5Bromma und Spånga
- 13.6Strängnäs und Västerås
- 13.7Luleå und Boden
- 13.8Malmö
- 13.9Göteborg
- 13.10Borlänge
- 13.11Falkenberg
- 13.12Sundsvall und Sollefteå
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbsanalyse
- 15.1Marktkonzentration
- 15.2EcoDataCenter
- 15.3Conapto
- 15.4Equinix
- 15.5Digital Realty
- 15.6Bahnhof
- 15.7atNorth
- 15.8STACK Infrastructure
- 15.9GleSYS
- 15.10GlobalConnect
- 15.11Brookfield
- 15.12evroc
- 15.13Hydro66
- 15.14Magnora DC
- 16Jüngste Entwicklungen
- 16.1Entwicklungen 2025
- 16.2Entwicklungen 2026
- 17Forschungsmethodik
- 17.1Modellaufbau und Herleitung für 2025
- 17.2Plausibilitätsgrenzen
- Abb. 1Größe des schwedischen Colocation-Markts für Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsattribute
- Tabelle 2Umfang des schwedischen Colocation-Markts für Rechenzentren
- Tabelle 3Retail- und Wholesale-Colocation-Preise, 2020-2035
- Tabelle 4Markt nach Colocation-Typ, 2025 und 2035
- Tabelle 5Markt nach Unternehmensgröße, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Markt nach Rack-Dichte, 2025 und 2035
- Tabelle 8Pipeline-Tracker für schwedische Colocation
- Tabelle 9Die 12 größten schwedischen Colocation-Standorte, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
450,16 Mio. USD im Jahr 2026, ein Plus von 22,56 % gegenüber 367,29 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 1,61 Mrd. USD wachsen, was einer CAGR von 15,90 % ab 2025 entspricht.
Um 15,90 % pro Jahr von 2025 bis 2035, nach 18,43 % pro Jahr im Zeitraum 2020-2025, da die aktive Colocation-Kapazität mit neuen Hallen in Stockholm, Borlänge, Strängnäs und Sollefteå von rund 205 MW auf 885 MW steigt.
Rund 225 EUR je kW und Monat im Retail- und 118 EUR im Wholesale-Segment im Jahr 2025, jeweils inklusive Strom (Schätzung von DC Market Insights). Der Strom allein kostet bei 0,0852 EUR je kWh rund 54 EUR je vermarktetem kW.
Wholesale Colocation mit 21,54 % pro Jahr, von 142,69 Mio. USD im Jahr 2025 auf 1,00 Mrd. USD im Jahr 2035, da KI- und HPC-Mieter ganze Hallen anmieten.
Nordschweden mit 28,73 % pro Jahr auf 321,25 Mio. USD bis 2035, weil die Preiszonen SE1 und SE2 günstigen Strom und freie Netzkapazität für Standorte wie den 200-MW-Campus von atNorth in Sollefteå bieten.
EcoDataCenter, Conapto, Equinix, Digital Realty und Bahnhof halten zusammen rund 56 % des Umsatzes 2025 (Schätzung von DC Market Insights). Dahinter folgen atNorth, STACK Infrastructure, GleSYS und GlobalConnect.
Rund 205 MW aktive Colocation-IT-Kapazität Ende 2025 und 250 MW bis Ende 2026 nach Schätzungen von DC Market Insights, bei rund 1,38 GW angekündigter Kapazität über 11 namentlich genannte bestehende und geplante Standorte.
Im November 2025 warteten große Rechenzentrumsanschlüsse mit 5.500 MW in der Warteschlange von Svenska kraftnät, davon 4.900 MW rund um Stockholm und Mälardalen; neue Campusse weichen deshalb nach Dalarna und Nordschweden aus.
Die 367,29 Mio. USD im Jahr 2025 erfassen nur Flächen, die Drittbetreiber vermarkten. Der schwedische Rechenzentrumsmarkt umfasst zusätzlich Hyperscale-Eigenbauten wie den Campus von Meta in Luleå sowie Unternehmensrechenzentren.
Die 450,16 Mio. USD im Jahr 2026 sind die Zahl von DC Market Insights ausschließlich für Colocation durch Drittbetreiber. Schätzungen, die Hyperscale-Eigenbauten, Bauausgaben oder Cloud-Umsätze hinzurechnen, liegen um ein Vielfaches höher.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.