
Mercato dello storage per data center in Svizzera: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
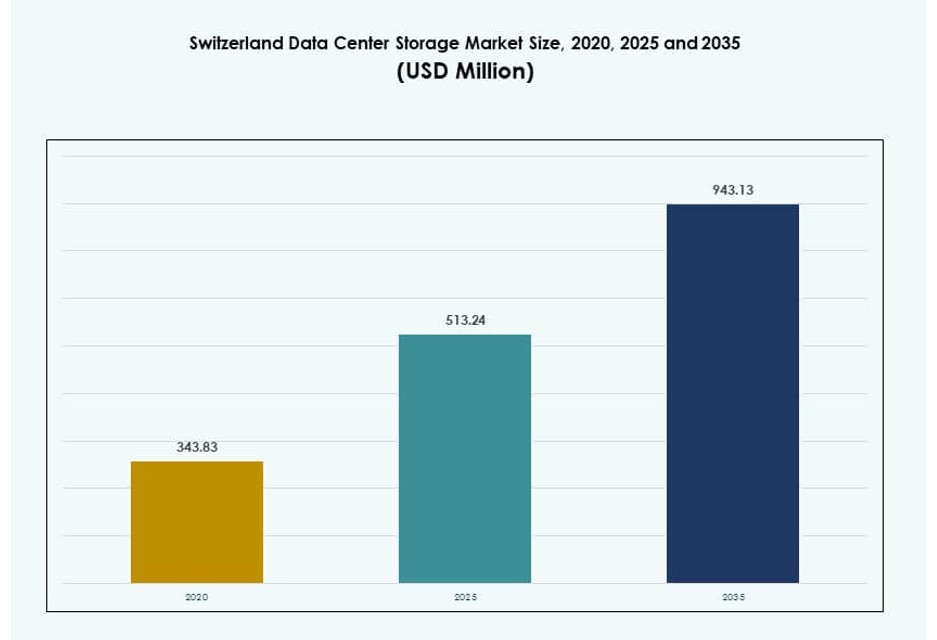
Nel 2025 il valore del Mercato dello storage per data center in Svizzera era pari a USD 513.2 milioni; si prevede che raggiunga USD 943.1 milioni entro il 2035, con un CAGR del 6.22%. Zurich Region rappresenta oltre il 45% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 nov 2026
Anno base 2024 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi dei livelli di storage, della capacità e del posizionamento
- 05Adozione tecnologica e tendenze
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato dello storage per data center in Svizzera – Dimensioni e previsioni di mercato
- 18capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- Zurich Region45%+
- Geneva and Lausanne Combined~35%
- Other Regions Including Basel and Bern20%
Aziende analizzate
- Swisscom
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- IBM Corporation
- NetApp
- Lenovo Group
- Cisco Systems, Inc
- Huawei Technologies Co., Ltd
- Cohesity, Inc
- Hitachi Vantara
Analisi completa
Sintesi esecutiva
Il mercato dello storage per data center in Svizzera è stato valutato USD 343,83 milioni nel 2020 e USD 513,24 milioni nel 2025, e si prevede che raggiungerà USD 943,13 milioni entro il 2035, con un CAGR del 6,22% durante il periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato dello storage per data center in Svizzera nel 2025 | USD 513,24 milioni |
| Mercato dello storage per data center in Svizzera, CAGR | 6,22% |
| Dimensioni del mercato dello storage per data center in Svizzera nel 2035 | USD 943,13 milioni |
La domanda di storage in Svizzera cresce con il passaggio a piattaforme di IA, analytics e cloud ibrido. Le imprese cercano sistemi sicuri e ad alte prestazioni per gestire i carichi di lavoro regolamentati nei settori BFSI, pubblica amministrazione e sanità. L’adozione di storage flash, piattaforme software-defined e gestione del ciclo di vita dei dati è in espansione. I fornitori adattano le soluzioni per supportare automazione, sostenibilità e conformità. Lo storage diventa un elemento strategico per garantire continuità operativa, agilità e controllo dei dati in ambienti misti.
Zurigo guida il mercato grazie al suo solido ecosistema finanziario, alle infrastrutture dati e alla presenza di hyperscaler. Ginevra e Losanna seguono come hub emergenti a supporto di istituti di ricerca, enti pubblici e servizi digitali. Basilea e Berna contribuiscono con casi d’uso legati a settore farmaceutico, pubblica amministrazione e connettività transfrontaliera. L’ecosistema distribuito di data center favorisce la crescita regionale dello storage grazie a energia affidabile, allineamento normativo e connettività lungo le dorsali europee.
Dinamiche di mercato
Fattori di crescita del mercato
Crescente domanda di storage sicuro e ad alta disponibilità da parte di settori regolamentati come finanza e pubblica amministrazione
Il mercato dello storage per data center in Svizzera è in espansione grazie a leggi rigorose sulla protezione dei dati e alla vigilanza normativa. Gli istituti finanziari e gli enti governativi necessitano di sistemi di storage con accesso a bassa latenza e architetture tolleranti ai guasti. Questi utenti preferiscono l’archiviazione dei dati all’interno del Paese per mantenere sovranità e conformità. Ciò favorisce l’adozione di modelli di cloud privato e ibrido con storage sicuro. I fornitori rispondono con array di storage cifrati e infrastrutture zero-trust. I fornitori di hardware e software pongono l’accento su affidabilità e uptime. Le aziende multinazionali preferiscono i data center svizzeri per neutralità e stabilità delle politiche. Il quadro giuridico del Paese rafforza la domanda di architetture di storage di livello enterprise. Questo mercato supporta le organizzazioni per cui un guasto o una violazione comportano rischi critici.
- Ad esempio, il Metro Campus Zurich di Green Datacenter AG si estende su 46.000 m² e si connette a oltre 700 PoP globali tramite fibra diretta, supportando storage conforme all’interno del Paese per i carichi di lavoro finanziari.
Adozione di storage di nuova generazione per gestire analytics avanzati, IA e carichi di lavoro big data
L’infrastruttura di storage si evolve per supportare applicazioni basate sull’IA e analytics in tempo reale. Le imprese in Svizzera implementano array flash, NVMe e sistemi iperconvergenti per ottenere prestazioni più elevate. I dati generati da sensori IoT, videosorveglianza e flussi di addestramento dell’IA spingono lo storage oltre i formati tradizionali. Lo storage all-flash e lo storage a livelli all’edge riducono la latenza e migliorano l’agilità. Le pipeline di dati richiedono ora uno storage scalabile in orizzontale e in verticale. Il mercato dello storage per data center in Svizzera beneficia dei primi adottanti dell’IA nei settori finanza, farmaceutico ed energia. Trae vantaggio anche dagli sforzi locali di R&S a supporto di carichi di lavoro specifici di settore. Le aziende considerano i dati un asset strategico e investono di conseguenza.
- Ad esempio, le soluzioni SAN hanno detenuto una quota di mercato del 35,2% nel 2024, trainate da front-end NVMe per applicazioni bancarie ed ERP sensibili alle prestazioni.
Integrazione di storage cloud-centrico e software-defined per garantire flessibilità e scalabilità
Le organizzazioni in Svizzera si orientano verso lo storage software-defined (SDS) per un migliore controllo e una maggiore efficienza dei costi. L’SDS separa lo storage dall’hardware, consentendo scalabilità dinamica e automazione. Questa evoluzione è in linea con le implementazioni multi-cloud e di storage ibrido comuni tra le imprese svizzere. I team IT richiedono una gestione centralizzata dei carichi di lavoro dati su cloud pubblico, on-premises e dispositivi edge. Le applicazioni cloud-native richiedono inoltre un provisioning più rapido e funzioni di autoscaling. Le piattaforme SDS offrono un solido supporto per backup, archiviazione e ambienti containerizzati. Il mercato dello storage per data center in Svizzera guadagna terreno con MSP e operatori di telecomunicazioni che adottano lo storage-as-a-service. Ciò apre nuovi modelli di monetizzazione per i fornitori e semplifica l’accesso per le medie imprese.
L’attenzione a efficienza energetica e sostenibilità spinge gli investimenti in infrastrutture di storage moderne
Il consumo energetico delle infrastrutture di storage è diventato una preoccupazione importante nei data center svizzeri. Gli operatori preferiscono unità a basso consumo, raffreddamento ottimizzato e sistemi intelligenti di gestione dell’energia. Le unità di storage di nuova generazione sono progettate tenendo conto di sostenibilità e risparmi operativi. I mandati climatici governativi e aziendali spingono l’adozione dell’IT verde. I fornitori offrono rendicontazione delle emissioni di carbonio e certificazioni di sostenibilità insieme alle soluzioni di storage enterprise. Il mercato dello storage per data center in Svizzera supporta le aziende che puntano a raggiungere gli obiettivi ESG. I fornitori di colocation e gli hyperscaler investono in infrastrutture efficienti per ridurre i costi operativi. Ciò favorisce un ROI di lungo periodo e garantisce l’allineamento con gli obiettivi energetici nazionali.
Tendenze di mercato
Crescente domanda di storage edge da IoT industriale e iniziative di calcolo decentralizzato
I settori industriali svizzeri implementano sempre più configurazioni di edge computing per l’elaborazione localizzata dei dati. Lo storage edge diventa essenziale per ridurre la latenza e gestire i dati generati in siti remoti. Settori come manifattura, logistica e utility impiegano dispositivi intelligenti che producono dati in tempo reale. I data center edge con capacità di storage integrate supportano il processo decisionale autonomo. Ciò migliora le operazioni nelle regioni con vincoli di banda o esigenze normative. Il mercato dello storage per data center in Svizzera si allinea alla spinta verso risposte locali rapide e infrastrutture decentralizzate. La crescita di 5G privato, reti intelligenti e strumenti di automazione accelera l’adozione dell’edge. I fornitori realizzano storage robusto e compatto per l’implementazione edge.
Passaggio a rack di storage ad alta densità per massimizzare l’utilizzo degli spazi e l’efficienza operativa
Lo spazio è limitato nei data center urbani svizzeri, in particolare a Zurigo e Ginevra. Gli operatori danno priorità all’ottimizzazione a livello di rack per archiviare più dati in ingombri ridotti. I rack di storage ad alta densità e gli enclosure scalabili riducono il costo per TB archiviato. I sistemi di raffreddamento e di distribuzione dell’energia vengono potenziati per supportare configurazioni di rack più dense. Questa tendenza supporta gli operatori hyperscale e di colocation che gestiscono volumi di dati in crescita. Il mercato dello storage per data center in Svizzera risponde con storage integrato nei rack e modelli di implementazione modulari. Ciò riduce le barriere all’espansione mantenendo le prestazioni. Le imprese ottengono un migliore TCO e un migliore utilizzo delle risorse da questi formati.
Domanda in crescita di soluzioni di storage multi-tenant nelle strutture carrier-neutral
Le strutture carrier-neutral in Svizzera supportano lo scambio di dati e l’interconnettività per l’uso multi-cloud. Le aziende adottano soluzioni di storage multi-tenant per ottenere flessibilità e vantaggi di condivisione dei costi. Queste configurazioni supportano le PMI che necessitano di storage sicuro senza mantenere un’infrastruttura privata. I servizi di storage gestiti, inclusi storage-as-a-service e backup-as-a-service, sono ampiamente adottati. Gli operatori ottimizzano le strutture con storage in pool, allocazione dinamica e protezione dei dati dedicata. Ciò consente provisioning rapido e conformità normativa su larga scala. Il mercato dello storage per data center in Svizzera registra una maggiore attività da parte di fornitori di piattaforme e ISP regionali. Solidi ecosistemi di rete e capacità di cross-connect alimentano ulteriormente la domanda.
Gestione del ciclo di vita dei dati e conformità alla base dell’adozione di storage intelligente
Con volumi di dati in crescita, le organizzazioni implementano la gestione del ciclo di vita per ottimizzare costi e conformità. Il tiering automatizzato sposta i dati tra storage per prestazioni, capacità e archiviazione in base ai modelli di utilizzo. Le policy di cancellazione dei dati, la preparazione al GDPR e gli obblighi di conservazione spingono verso soluzioni di storage intelligenti. Le piattaforme di storage offrono ora automazione basata su policy e tagging dei metadati. Ciò migliora la governance, riduce i costi di storage e rafforza la preparazione agli audit. Il mercato dello storage per data center in Svizzera integra storage basato sull’IA per attività di analytics e conformità. Ne beneficiano settori come sanità, finanza e legale, dove la sensibilità dei dati è elevata. I fornitori sviluppano funzionalità orientate alla conformità per rispondere agli standard svizzeri e dell’UE.
Sfide del mercato
Costi elevati di infrastruttura e operativi limitano l’ingresso dei piccoli e medi operatori di storage
La Svizzera presenta alcuni dei costi operativi più elevati in Europa a causa di tariffe elettriche, terreni e manodopera. Questi fattori di costo impediscono ai nuovi entranti di competere con gli hyperscaler e gli operatori di telecomunicazioni consolidati. Le PMI faticano a creare e mantenere un’infrastruttura di storage indipendente. La conformità normativa aggiunge ulteriori costi, soprattutto per i settori che gestiscono dati sensibili. Il mercato dello storage per data center in Svizzera richiede investimenti continui in hardware e piattaforme di gestione. L’aumento dei prezzi delle utenze incide inoltre sul costo totale di proprietà per gli operatori di data center. Ciò mette sotto pressione i margini e rallenta l’espansione nelle regioni meno servite. I settori verticali sensibili ai costi rinviano la modernizzazione senza un supporto esterno.
Carenza di manodopera qualificata e minacce alla cybersicurezza ostacolano l’espansione e l’adozione dello storage
La Svizzera deve affrontare una carenza di professionisti IT qualificati con competenze in cloud storage, sicurezza dei dati e orchestrazione. Questo divario di competenze limita l’implementazione rapida e la personalizzazione di soluzioni di storage moderne. Anche i settori ad alto valore come BFSI e farmaceutico affrontano maggiori rischi informatici che prendono di mira i dati sensibili archiviati. I sistemi di storage devono includere crittografia avanzata, rilevamento delle minacce e backup immutabili. Il mercato dello storage per data center in Svizzera richiede un’infrastruttura resiliente per rispettare SLA rigorosi. Affrontare minacce come ransomware, attacchi interni e errori di configurazione aggiunge complessità e costi. I fornitori devono bilanciare sicurezza, prestazioni e usabilità per soddisfare le aspettative dei clienti.
Opportunità di mercato
La crescita di IA, genomica e calcolo per la ricerca genera domanda di soluzioni di storage scalabili
Università svizzere, aziende biotech e istituti di R&S necessitano di storage ampio e scalabile per gestire enormi set di dati. L’addestramento dell’IA, il sequenziamento genomico e i carichi di lavoro di simulazione generano file di molti petabyte. Il mercato dello storage per data center in Svizzera supporta la crescita del calcolo scientifico attraverso sistemi di storage orientati alle prestazioni. Partnership pubblico-private e sovvenzioni per l’innovazione incoraggiano gli investimenti in storage collegato al calcolo.
Startup cloud-native e fornitori SaaS ampliano la necessità di infrastrutture di storage flessibili
Il crescente ecosistema di startup svizzero, in particolare nel fintech e nel medtech, richiede storage cloud-native scalabile. Queste aziende danno priorità a velocità, agilità ed efficienza dei costi nella gestione dei dati. Lo storage ibrido con provisioning rapido attrae i fornitori SaaS che sviluppano piattaforme di nuova generazione. Il mercato dello storage per data center in Svizzera attira fornitori che offrono modelli on-demand e pay-as-you-grow.
Segmentazione del mercato
Per tipo di storage
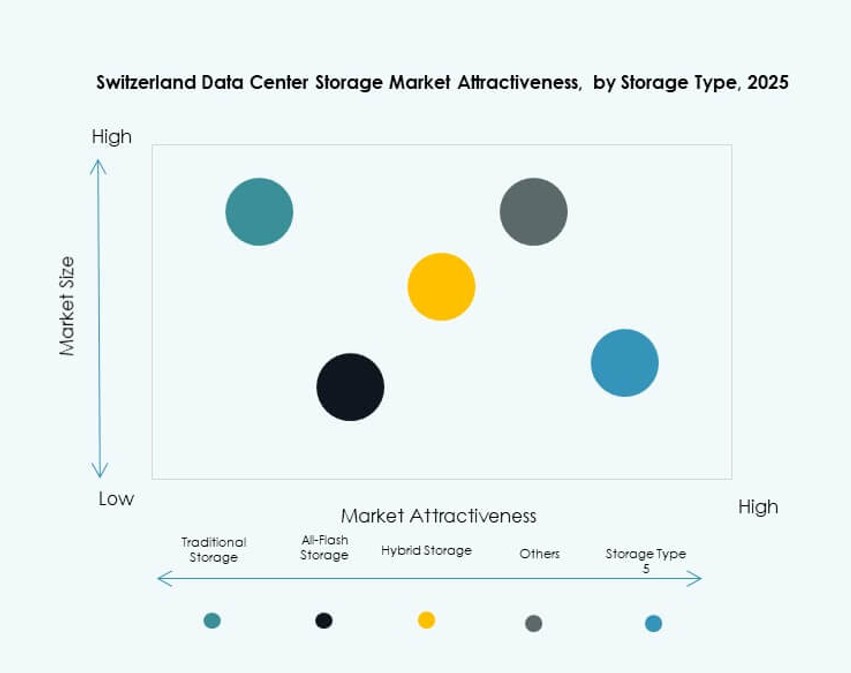
Il segmento dello storage all-flash domina il mercato dello storage per data center in Svizzera grazie alle alte prestazioni e all’efficienza energetica. Le imprese privilegiano gli array basati su flash per analytics in tempo reale e applicazioni sensibili alla latenza. Anche lo storage ibrido detiene una quota significativa, bilanciando prestazioni e costi. Lo storage tradizionale è in graduale calo ma resta rilevante per archiviazione e backup.
Per implementazione dello storage
I sistemi Storage Area Network (SAN) guidano il mercato con connettività ad alta velocità e disponibilità di livello enterprise. La SAN è ampiamente utilizzata nei settori BFSI, telecomunicazioni e sanità per carichi di lavoro mission-critical. I sistemi NAS stanno guadagnando terreno tra le PMI per la facilità d’uso e la convenienza. I sistemi DAS servono implementazioni edge e filiali con configurazione semplice.
Per componente
L’hardware detiene la quota maggiore nel mercato dello storage per data center in Svizzera grazie alla continua modernizzazione delle infrastrutture. Unità ad alta capacità, enclosure e controller rappresentano investimenti importanti. Il software cresce rapidamente, guidato da SDS, piattaforme di backup e strumenti di gestione dei dati. I fornitori abbinano il software all’hardware per prestazioni integrate.
Per supporto
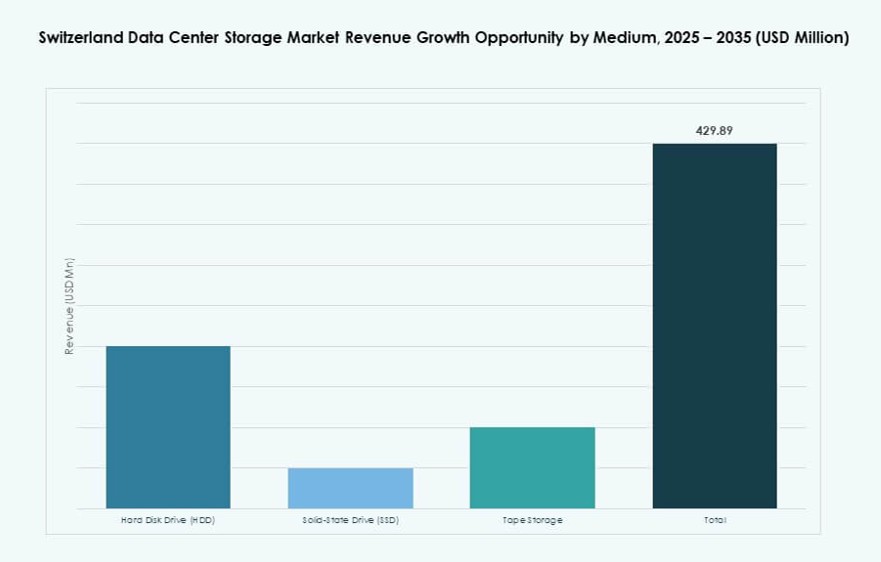
Le Solid-State Drive (SSD) dominano il mercato grazie a velocità, affidabilità e costo per GB in calo. L’adozione delle SSD è elevata in IA, analytics finanziari e implementazioni di cloud ibrido. Gli HDD restano in uso per lo storage di massa e le esigenze di dati freddi. Lo storage su nastro è di nicchia, utilizzato principalmente in ambienti di archiviazione a lungo termine e guidati dalla conformità.
Per modello di implementazione
Lo storage basato su cloud guida il segmento dei modelli di implementazione grazie a flessibilità, scalabilità e crescente adozione del SaaS. Lo storage ibrido è in crescita, poiché le imprese combinano l’agilità del cloud con la sicurezza on-premises. L’implementazione on-premises serve ancora settori con rigidi requisiti di conformità come pubblica amministrazione e sanità. Supporta flussi di lavoro che richiedono il pieno controllo dei dati.
Per applicazione
Il segmento IT e telecomunicazioni è il maggiore utilizzatore finale di storage per data center in Svizzera. Supporta piattaforme digitali, servizi video e hosting di applicazioni. Il BFSI segue da vicino, spinto dalla necessità di storage sicuro e ad alto throughput. Anche pubblica amministrazione e sanità mostrano una forte domanda a causa della conformità normativa. Altri settori come retail e manifattura contribuiscono alla crescita del mercato attraverso la trasformazione digitale.
Approfondimenti regionali
La regione di Zurigo detiene oltre il 45% della quota di mercato grazie al fitto ecosistema di data center e alla presenza del settore finanziario
Zurigo domina il mercato dello storage per data center in Svizzera con una quota superiore al 45%. Ospita la maggior parte delle strutture hyperscale e di colocation del Paese, supportate da una solida infrastruttura di rete. Grandi banche, assicurazioni e aziende cloud gestiscono in questa regione piattaforme ad alta intensità di storage. Zurigo beneficia di disponibilità immobiliare, disponibilità di energia e connettività verso gli IXP europei. Attira sia fornitori globali sia clienti enterprise con rigidi requisiti di sicurezza dei dati.
- Ad esempio, Vantage Data Centers ha annunciato nell’aprile 2024 il proprio campus ZRH2, che offre 24MW di capacità IT critica su 21.000 metri quadrati per supportare hyperscaler e carichi di lavoro di IA.
Ginevra e Losanna insieme rappresentano circa il 35% della quota di mercato, trainate da settore pubblico e mondo accademico
Ginevra e Losanna stanno emergendo come solidi hub secondari di data center. Insieme detengono circa il 35% della quota di mercato. Ginevra supporta organizzazioni internazionali, ambasciate e ONG con soluzioni di storage conformi. Losanna beneficia della vicinanza a istituti di ricerca e startup focalizzate sull’innovazione. Entrambe le città beneficiano di bacini di talenti multilingue e dell’accesso a risorse energetiche rinnovabili.
Le altre regioni, tra cui Basilea e Berna, contribuiscono con il 20% della quota di mercato, sostenute dalla domanda industriale e governativa
Basilea e Berna detengono collettivamente circa il 20% del mercato dello storage per data center in Svizzera. Il settore farmaceutico e delle scienze della vita di Basilea si affida a piattaforme dati sicure e ad alta capacità. Berna ospita infrastrutture e agenzie del governo federale che richiedono flussi di lavoro digitali sicuri. Queste città supportano data center di medie dimensioni e nodi edge collegati alle dorsali Zurigo-Ginevra. Si prevede che il loro ruolo crescerà con l’accelerazione del decentramento dello storage.
- Ad esempio, Equinix ZH5, nell’ecosistema più ampio dell’area di Zurigo, supporta ridondanza N+1 di energia e raffreddamento su 71.800 piedi quadrati di spazio utilizzabile.
Approfondimenti competitivi
- Swisscom
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- IBM Corporation
- NetApp
- Lenovo Group
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Cohesity, Inc.
- Hitachi Vantara
Il mercato dello storage per data center in Svizzera vede una combinazione di fornitori tecnologici nazionali e globali. Swisscom mantiene una forte presenza locale con servizi dati e cloud integrati. Operatori globali come Dell, HPE e IBM sono leader nelle offerte di hardware e storage software-defined. NetApp e Cohesity si concentrano su gestione dei dati, backup e soluzioni di cloud ibrido. Cisco e Lenovo supportano sistemi di livello enterprise con solidi portafogli infrastrutturali. Huawei e Hitachi Vantara contribuiscono all’implementazione di storage ad alta densità con prodotti scalabili. Il mercato resta competitivo grazie all’innovazione continua in storage flash, sistemi disaggregati e piattaforme integrate con l’IA. Il mercato favorisce i fornitori che offrono soluzioni efficienti dal punto di vista energetico, flessibili e pronte per la conformità.
Sviluppi recenti
- A marzo 2025, Hewlett Packard Enterprise (HPE) ha stretto una partnership con NVIDIA per lanciare soluzioni di IA su misura per la gestione dei dati enterprise e l’implementazione di modelli, rafforzando le capacità di cloud ibrido rilevanti per l’ecosistema dello storage per data center in Svizzera.
- A marzo 2025, all’evento NVIDIA GTC, Cohesity ha annunciato un’importante espansione della sua piattaforma Cohesity Gaia per offrire una delle prime funzionalità di ricerca basate sull’IA del settore per i dati di backup on-premises.
- Ad aprile 2024, Vantage Data Centers ha investito oltre 370 milioni di franchi svizzeri in una nuova struttura hyperscale, Zurich 2, a Glattfelden, con 24 MW di capacità IT e tecnologie a basso consumo energetico come pompe di calore e tetti verdi.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Quadro di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro di sintesi del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita del mercato
- 3.2Fattori di freno del mercato
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tipo di storage
- 3.8.2Implementazione dello storage
- 3.8.3Componente
- 3.8.4Supporto
- 3.8.5Modello di implementazione
- 3.8.6Applicazione
- 04Analisi dei livelli di storage, della capacità e del posizionamento
- 4.1Infrastruttura esterna e integrazione a livello di struttura
- 4.2Distribuzione dello storage a livello di sala e integrità del contenimento
- 4.3Gestione dello storage a livello di rack e di nodo (array, server, dispositivo)
- 4.4Valutazione dello stack di storage multilivello (facility → array → pool →
- 4.5Modellazione del rischio e della resilienza dello storage (hot spot, picchi di carico, modalità di guasto)
- 05Adozione tecnologica e tendenze
- 5.1Tendenze di adozione di flash e NVMe (All-Flash Arrays, NVMe-oF, Storage-Class Memory)
- 5.2Storage software-defined e disaggregazione (SDS, object storage, erasure coding)
- 5.3Integrazione di telemetria, sensori e analytics
- 5.4Orchestrazione e storage consapevole dei carichi di lavoro (CIOps / AIOps)
- 5.5Integrazione Kubernetes CSI, tiering basato su policy, QoS consapevole dei carichi di lavoro (limitazione di latenza/IOPS)
- 5.6Convergenza di calcolo, rete e storage (infrastruttura disaggregata / componibile)
- 06Benchmarking / KPI
- 6.1Metriche di prestazioni e incidenti
- 6.2Mitigazione degli hot spot / tempi di ripristino
- 6.3Metriche di costo ed efficienza
- 6.4Indici di efficacia e utilizzo dello storage
- 6.5KPI di protezione dei dati
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi a confronto
- 7.2CapEx vs OpEx, ROI e modelli di migrazione
- 7.3Manutenzione predittiva e risparmi sul costo del ciclo di vita
- 7.4Modellazione dei costi del ciclo di vita dei dati
- 08Benchmarking competitivo
- 8.1Quota dei fornitori per regione / settore verticale
- 8.2Mappatura fornitori e tecnologie
- 8.3Partnership e fusioni e acquisizioni
- 8.4Strategie dei fornitori di servizi
- 09Prospettive future e innovazione
- 9.1NVMe-over-Fabric e storage componibile come standard diffuso
- 9.2Storage computazionale e intelligente (elaborazione nel drive / NVDIMM)
- 9.3Operazioni di storage guidate dall'IA e provisioning autonomo
- 9.4Innovazioni in sostenibilità e densità
- 9.5Supporti e protocolli di nuova generazione
- 9.6Sovranità dei dati, privacy e funzionalità di conformità
- 9.7Collegamento tra calore / energia e strutture
- 10Mercato dello storage per data center in Svizzera – Dimensioni e previsioni di mercato
- 10.1Dimensioni storiche del mercato (2020-2025)
- 10.2Dimensioni previste del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato dello storage per data center in Svizzera – Per tipo di storage
- 11.1Storage tradizionale
- 11.2Storage all-flash
- 11.3Storage ibrido
- 11.4Altri
- 12Mercato dello storage per data center in Svizzera – Per implementazione dello storage
- 12.1Sistema Storage Area Network (SAN)
- 12.2Sistema Network-attached storage (NAS)
- 12.3Sistema Direct-Attached Storage (DAS)
- 12.4Altri
- 13Mercato dello storage per data center in Svizzera – Per componente
- 13.1Hardware
- 13.2Software
- 14Mercato dello storage per data center in Svizzera – Per supporto
- 14.1Hard disk drive (HDD)
- 14.2Solid-state drive (SSD)
- 14.3Storage su nastro
- 15Mercato dello storage per data center in Svizzera – Per modello di implementazione
- 15.1On-premises
- 15.2Basato su cloud
- 15.3Ibrido
- 16Mercato dello storage per data center in Svizzera – Per applicazione
- 16.1IT e telecomunicazioni
- 16.2BFSI
- 16.3Pubblica amministrazione
- 16.4Sanità
- 16.5Altri
- 17Scenario competitivo
- 17.1Analisi della quota di mercato
- 17.2Strategie dei principali operatori
- 17.3Fusioni, acquisizioni e partnership
- 17.4Lanci di prodotti e servizi
- 18Profili aziendali
- 18.1Swisscom
- 18.2U-Blox
- 18.3Avaloq
- 18.4ELCA
- 18.5Dell Technologies
- 18.6Cohesity, Inc.
- 18.7Hewlett Packard Enterprise Development LP (HPE)
- 18.8Cisco Systems, Inc.
- 18.9Lenovo Group
- 18.10Toshiba Corporation
- 18.11NEC Corporation
- 18.12NetApp
- 18.13IBM Corporation
- 18.14Quantum Corporation
- 18.15Nutanix, Inc.
- 18.16Huawei Technologies Co., Ltd.
- 18.17DataDirect Networks
- 18.18Hitachi Vantara
- 18.19Fujitsu Limited
- 18.20Micron Technology, Inc.
- 18.21Altri
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato dello storage per data center in Svizzera è stato valutato USD 513,24 milioni nel 2025 e si prevede che raggiungerà USD 943,13 milioni entro il 2035.
Si prevede che il mercato dello storage per data center in Svizzera crescerà con un CAGR del 6,22% durante il periodo di previsione dal 2025 al 2035.
Nel 2025 il segmento dello storage all-flash ha detenuto la quota maggiore del mercato dello storage per data center in Svizzera grazie alle sue alte prestazioni e all'efficienza energetica.
I principali fattori di crescita includono i carichi di lavoro guidati dall'IA, le rigide leggi sulla sovranità dei dati e la crescente adozione di architetture di storage ibride e cloud-native nei settori regolamentati.
Tra gli operatori leader figurano Swisscom, Dell Technologies, IBM, HPE, NetApp, Cisco, Huawei, Lenovo e Cohesity, ciascuno con tecnologie e piattaforme di storage specializzate.
Zurigo ha detenuto la quota maggiore del mercato dello storage per data center in Svizzera nel 2025, grazie al suo settore finanziario, alla solida connettività e alla presenza di hyperscaler.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.