
スイスのデータセンターストレージ市場 規模・シェア・2035年までの予測
市場の概要
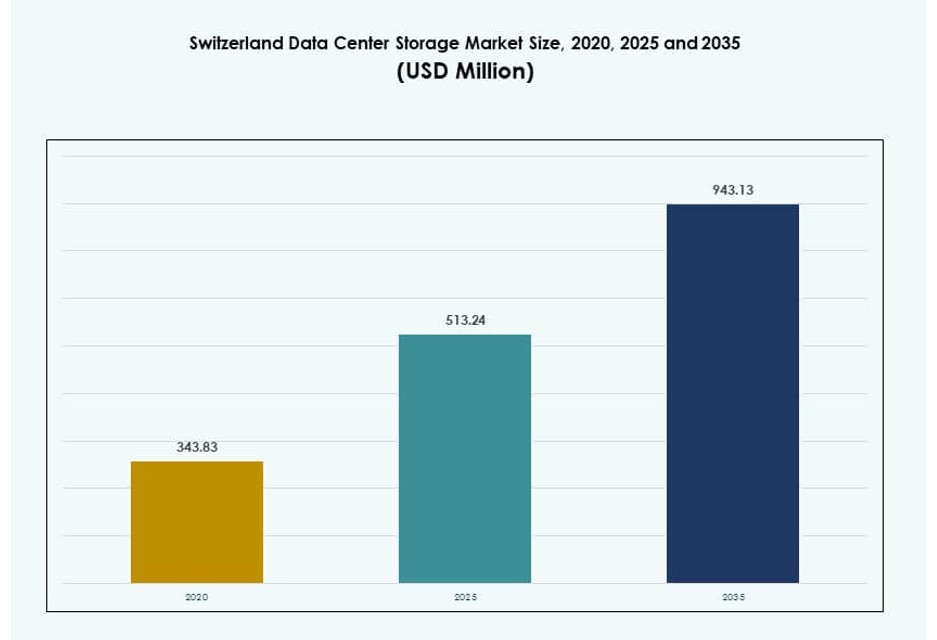
スイスのデータセンターストレージ市場の規模は2025年にUSD 513.2百万で、年平均成長率(CAGR)6.22%で拡大し、2035年までにUSD 943.1百万に達すると予測されています。 Zurich Regionが市場の45%超を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場ダイナミクス
- 04ストレージレイヤー/容量と配置の分析
- 05技術の採用とトレンド
- 06ベンチマーキング/kpi
- 07コスト分析とtco
- 08競合ベンチマーキング
- 09今後の見通しとイノベーション
- 10スイスのデータセンターストレージ市場:市場規模と予測
- 18章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
地域別インサイト
- Zurich Region45%+
- Geneva and Lausanne Combined~35%
- Other Regions Including Basel and Bern20%
掲載企業
- Swisscom
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- IBM Corporation
- NetApp
- Lenovo Group
- Cisco Systems, Inc
- Huawei Technologies Co., Ltd
- Cohesity, Inc
- Hitachi Vantara
詳細分析
エグゼクティブサマリー
スイスのデータセンターストレージ市場規模は、2020年の3.4383億米ドルから2025年には5.1324億米ドルへと拡大し、予測期間中の年平均成長率(CAGR)6.22%で、2035年には9.4313億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2035 |
| スイスのデータセンターストレージ市場規模 2025年 | 5.1324億米ドル |
| スイスのデータセンターストレージ市場 CAGR | 6.22% |
| スイスのデータセンターストレージ市場規模 2035年 | 9.4313億米ドル |
スイスのストレージ需要は、AI、分析、ハイブリッドクラウドプラットフォームへの移行に伴い拡大しています。企業は、BFSI、政府、ヘルスケアの各分野で規制対象のワークロードを処理するため、安全で高性能なシステムを求めています。フラッシュストレージ、ソフトウェア定義プラットフォーム、データライフサイクル管理の導入が広がっています。ベンダーは、自動化、サステナビリティ、コンプライアンスを支援するソリューションを提供しています。ストレージは、混在する環境全体でアップタイム、俊敏性、データ管理を確保するための戦略的な重点分野となっています。
チューリッヒは、強力な金融エコシステム、データインフラ、ハイパースケール事業者の存在により、市場をリードしています。ジュネーブとローザンヌは、研究機関、公的機関、デジタルサービスを支える新興拠点として続いています。バーゼルとベルンは、製薬、政府、国境を越える接続の用途で貢献しています。分散型のデータセンターエコシステムは、信頼性の高い電力、規制への適合、欧州のバックボーン全体での接続性を備え、地域のストレージ成長を可能にしています。
市場ダイナミクス
市場促進要因
金融や政府などの規制対象分野における、安全で可用性の高いストレージへの需要の高まり
スイスのデータセンターストレージ市場は、厳格なデータ保護法と規制による監督を背景に拡大しています。金融機関や政府機関には、低レイテンシのアクセスとフォールトトレラントなアーキテクチャを備えたストレージシステムが必要です。これらの利用者は、主権とコンプライアンスを維持するため、国内でのデータ保管を好みます。これにより、安全なストレージを備えたプライベートクラウドやハイブリッドクラウドモデルの採用が進んでいます。ベンダーは、暗号化ストレージアレイやゼロトラストインフラで対応しています。ハードウェアおよびソフトウェアのプロバイダーは、信頼性とアップタイムを重視しています。多国籍企業は、中立性と政策の安定性からスイスのデータセンターを選好します。同国の法的枠組みは、エンタープライズグレードのストレージアーキテクチャへの需要を後押ししています。この市場は、障害や侵害が重大なリスクとなる組織を支えています。
- たとえば、Green Datacenter AGのMetro Campus Zurichは46,000 m²の規模を持ち、直接ファイバーで世界700以上のPoPに接続しており、金融ワークロード向けのコンプライアンス対応の国内ストレージを支えています。
高度な分析、AI、ビッグデータのワークロードに対応する次世代ストレージの採用
ストレージインフラは、AIベースのアプリケーションやリアルタイム分析を支えるべく進化しています。スイスの企業は、より高い性能を得るために、フラッシュアレイ、NVMe、ハイパーコンバージドシステムを導入しています。IoTセンサー、ビデオ監視、AIトレーニングのワークフローから生成されるデータは、従来の形式を超えるストレージを必要としています。オールフラッシュストレージとエッジ階層型ストレージは、レイテンシを低減し、俊敏性を高めます。データパイプラインは現在、水平方向にも垂直方向にも拡張できるストレージを求めています。スイスのデータセンターストレージ市場は、金融、製薬、エネルギー分野のAI早期導入企業から恩恵を受けています。また、業界固有のワークロードを支える地元の研究開発の取り組みからも利益を得ています。企業はデータを戦略的資産として扱い、それに応じて投資しています。
- たとえば、SANソリューションは2024年に35.2%の市場シェアを占めました。これは、性能が重視される銀行業務やERPアプリケーション向けのNVMeフロントエンドが牽引したものです。
柔軟性と拡張性を実現するクラウド中心型およびソフトウェア定義ストレージの統合
スイスの組織は、管理性とコスト効率を高めるため、ソフトウェア定義ストレージ(SDS)へ移行しています。SDSはストレージをハードウェアから切り離し、動的なスケーリングと自動化を可能にします。この移行は、スイス企業に共通するマルチクラウドおよびハイブリッドストレージの導入と合致しています。IT部門には、パブリッククラウド、オンプレミス、エッジデバイスにまたがるデータワークロードの一元管理が求められます。クラウドネイティブアプリケーションも、より迅速なプロビジョニングとオートスケーリング機能を必要としています。SDSプラットフォームは、バックアップ、アーカイブ、コンテナ化された環境を強力に支援します。スイスのデータセンターストレージ市場は、MSPや通信事業者がストレージ・アズ・ア・サービスを採用することで勢いを増しています。これにより、プロバイダーには新たな収益化モデルが生まれ、中堅企業にとってはアクセスが容易になります。
省エネルギーとサステナビリティへの注力が最新ストレージインフラへの投資を後押し
ストレージインフラのエネルギー消費は、スイスのデータセンターにおける大きな懸念事項となっています。関係者は、エネルギー効率の高いドライブ、最適化された冷却、インテリジェントな電力管理システムを選好しています。次世代のストレージ製品は、サステナビリティと運用コストの削減を念頭に設計されています。政府と企業の気候に関する要請が、グリーンITの導入を後押ししています。ベンダーは、エンタープライズ向けストレージソリューションに、カーボンレポートやサステナビリティ認証を付けて提供しています。スイスのデータセンターストレージ市場は、ESG目標の達成を目指す企業を支えています。コロケーション事業者やハイパースケール事業者は、運用コストを削減するために効率的なインフラへ投資しています。これは長期的なROIを促進し、国のエネルギー目標との整合を確保します。
市場トレンド
産業用IoTと分散型コンピューティングの取り組みによるエッジストレージ需要の高まり
スイスの産業分野では、ローカルでのデータ処理に向けたエッジコンピューティング環境の導入が増えています。レイテンシを低減し、遠隔拠点で生成されるデータを管理するために、エッジストレージが不可欠となっています。製造、物流、公益事業などの分野では、リアルタイムデータを生成するスマートデバイスが導入されています。ストレージ機能を内蔵したエッジベースのデータセンターは、自律的な意思決定を支えます。これにより、帯域幅に制約のある地域や規制上の要請がある地域での運用が強化されます。スイスのデータセンターストレージ市場は、迅速なローカル対応と分散型インフラへの動きに沿っています。プライベート5G、スマートグリッド、自動化ツールの成長が、エッジの導入を加速させています。ベンダーは、エッジ展開向けに堅牢でコンパクトなストレージを提供しています。
不動産の利用と運用効率を最大化するための高密度ストレージラックへの移行
スイスの都市部のデータセンターでは、特にチューリッヒとジュネーブでスペースが限られています。事業者は、より小さな設置面積でより多くのデータを保存するため、ラックレベルの最適化を優先しています。高密度ストレージラックと拡張可能なエンクロージャーは、保存するTBあたりのコストを削減します。より高密度なラック構成に対応するため、冷却および電力供給システムも増強されています。このトレンドは、増大するデータ量を管理するハイパースケール事業者やコロケーション事業者を支えています。スイスのデータセンターストレージ市場は、ラック統合型ストレージとモジュール式の導入モデルで応えています。これにより、性能を維持しながら拡張の障壁が下がります。企業は、こうした形態によってTCOとリソース利用率の改善を得られます。
キャリアニュートラル施設におけるマルチテナント型ストレージソリューションへの需要拡大
スイスのキャリアニュートラル施設は、マルチクラウド利用に向けたデータ交換と相互接続を支えています。企業は、柔軟性とコスト分担のメリットを得るため、マルチテナント型ストレージソリューションを採用しています。こうした構成は、専用インフラを維持せずに安全なストレージを必要とする中小企業を支えます。ストレージ・アズ・ア・サービスやバックアップ・アズ・ア・サービスを含むマネージドストレージサービスが広く採用されています。事業者は、プールされたストレージ、動的な割り当て、専用のデータ保護で施設を最適化しています。これにより、大規模でも迅速なプロビジョニングと規制への適合が可能になります。スイスのデータセンターストレージ市場では、プラットフォームプロバイダーや地域のISPによる活動が活発化しています。強力なネットワークエコシステムとクロスコネクト機能が、さらなる需要を後押ししています。
データライフサイクル管理とコンプライアンスがインテリジェントストレージの採用を後押し
データ量の増大に伴い、組織はコストとコンプライアンスを最適化するためにライフサイクル管理を導入しています。自動ティアリングは、利用パターンに基づいて、性能、容量、アーカイブの各ストレージ間でデータを移動させます。データ削除ポリシー、GDPRへの対応、保持義務が、インテリジェントなストレージソリューションを後押ししています。ストレージプラットフォームには現在、ポリシーベースの自動化とメタデータのタグ付けが備わっています。これにより、ガバナンスが向上し、ストレージコストが下がり、監査への備えが強化されます。スイスのデータセンターストレージ市場は、分析やコンプライアンス業務向けにAI搭載ストレージを取り入れています。データの機微性が高いヘルスケア、金融、法務などの分野が恩恵を受けています。ベンダーは、スイスおよびEUの基準に対応するため、コンプライアンス志向の機能を開発しています。
市場課題
高いインフラコストと運用コストが、中小規模のデータストレージ事業者の参入を制限
スイスは、電力料金、土地、人件費により、欧州でも有数の高い運用コストを抱えています。これらのコスト要因により、新規参入者は既存のハイパースケール事業者や通信事業者と競争しにくくなっています。中小企業にとって、独立したストレージインフラを構築し維持することは困難です。規制への対応が、特に機微なデータを扱う業界でさらなるコストを生みます。スイスのデータセンターストレージ市場では、ハードウェアと管理プラットフォームへの継続的な投資が必要です。公共料金の上昇も、データセンター事業者の総所有コストに影響します。これにより利益率が圧迫され、サービスが不十分な地域への拡大が鈍化します。コストに敏感な業種は、外部の支援がなければ近代化を先送りします。
熟練人材の不足とサイバーセキュリティの脅威が、ストレージの拡大と導入を阻む課題に
スイスでは、クラウドストレージ、データセキュリティ、オーケストレーションの専門知識を持つ熟練したIT人材が不足しています。この人材ギャップにより、最新のストレージソリューションの迅速な導入とカスタマイズが制約されています。BFSIや製薬のような高付加価値の業界では、保存された機微なデータを狙うサイバーリスクも高まっています。ストレージシステムには、高度な暗号化、脅威検知、イミュータブルバックアップが求められます。スイスのデータセンターストレージ市場では、厳格なSLAを満たすレジリエントなインフラが必要です。ランサムウェア、内部者による攻撃、設定ミスへの対処は、複雑さとコストを増大させます。ベンダーは、購入者の期待に応えるため、セキュリティ、性能、使いやすさのバランスをとる必要があります。
市場機会
AI、ゲノミクス、研究コンピューティングの成長が、スケーラブルなストレージソリューションの需要を創出
スイスの大学、バイオテクノロジー企業、研究開発機関は、膨大なデータセットを管理するために大規模でスケーラブルなストレージを必要としています。AIトレーニング、ゲノムシーケンシング、シミュレーションのワークロードは、複数ペタバイト規模のファイルを生成します。スイスのデータセンターストレージ市場は、性能重視のストレージシステムを通じて科学計算の成長を支えています。官民パートナーシップやイノベーション助成金が、コンピュート連携型ストレージへの投資を促しています。
クラウドネイティブのスタートアップとSaaSプロバイダーが、柔軟なストレージインフラへの需要を拡大
スイスで成長するスタートアップのエコシステム、特にフィンテックとメドテックでは、スケーラブルなクラウドネイティブストレージが求められています。これらの企業は、データ処理における速度、俊敏性、コスト効率を重視します。迅速なプロビジョニングが可能なハイブリッドストレージは、次世代プラットフォームを構築するSaaSベンダーにとって魅力的です。スイスのデータセンターストレージ市場には、オンデマンドで使用量に応じて拡張できるモデルを提供するベンダーが集まっています。
市場セグメンテーション
ストレージタイプ別
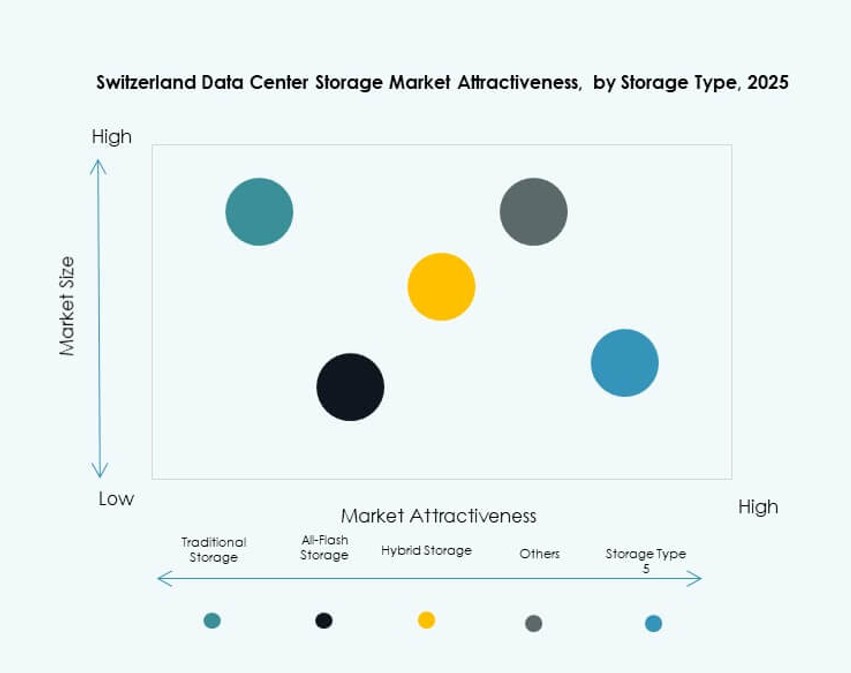
オールフラッシュストレージのセグメントは、高い性能とエネルギー効率により、スイスのデータセンターストレージ市場で優位を占めています。企業は、リアルタイム分析やレイテンシに敏感なアプリケーションにフラッシュベースのアレイを選好しています。ハイブリッドストレージも、性能とコストのバランスをとることで、大きなシェアを維持しています。従来型ストレージは徐々に減少していますが、アーカイブやバックアップ用途では依然として有用です。
ストレージ導入形態別
ストレージエリアネットワーク(SAN)システムは、高速な接続性とエンタープライズグレードの可用性により、市場をリードしています。SANは、BFSI、通信、ヘルスケアの各分野で、ミッションクリティカルなワークロードに広く使われています。NASシステムは、使いやすさとコスト効率から中小企業の間で支持を広げています。DASシステムは、シンプルな構成で、エッジ展開や支店向けに利用されています。
コンポーネント別
スイスのデータセンターストレージ市場では、継続的なインフラ近代化により、ハードウェアがより大きなシェアを占めています。大容量ドライブ、エンクロージャー、コントローラーが主要な投資対象です。ソフトウェアは、SDS、バックアッププラットフォーム、データ管理ツールを中心に急速に成長しています。ベンダーは、統合された性能を実現するため、ソフトウェアをハードウェアとバンドルして提供しています。
媒体別
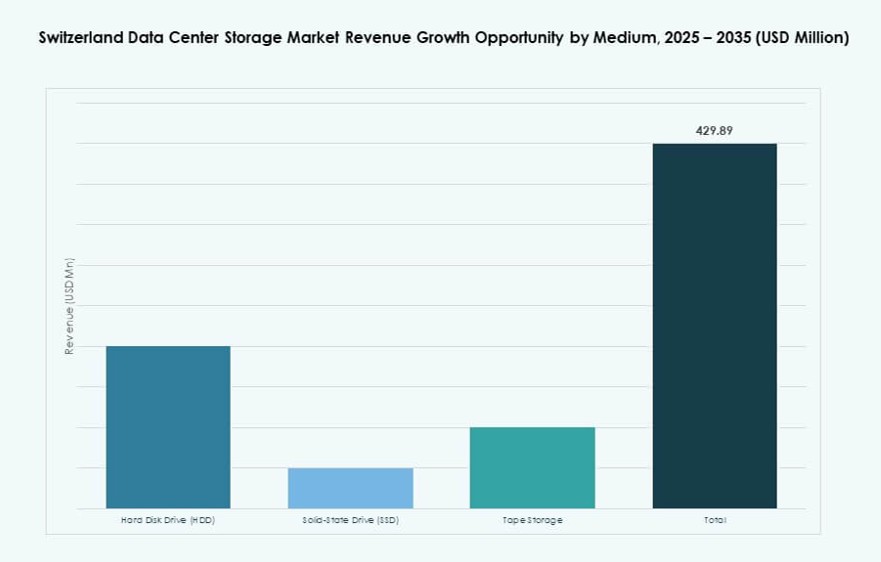
ソリッドステートドライブ(SSD)は、速度、信頼性、GBあたりコストの低下により、市場で優位を占めています。SSDの採用は、AI、金融分析、ハイブリッドクラウドの導入で高水準です。HDDは、大容量保管やコールドデータの用途で引き続き使われています。テープストレージはニッチな存在で、主に長期アーカイブやコンプライアンス重視の環境で使われています。
導入モデル別
クラウドベースのストレージは、柔軟性、拡張性、SaaSの採用拡大により、導入モデルのセグメントをリードしています。ハイブリッドストレージは、企業がクラウドの俊敏性とオンプレミスのセキュリティを組み合わせることで伸びています。オンプレミスの導入は、政府やヘルスケアなど、厳格なコンプライアンス要件がある分野で引き続き利用されています。データを完全に管理する必要があるワークフローを支えています。
用途別
IT・通信のセグメントは、スイスにおけるデータセンターストレージの最大のエンドユーザーです。デジタルプラットフォーム、動画サービス、アプリケーションホスティングを支えています。BFSIは、安全で高スループットのストレージへのニーズに牽引され、僅差で続いています。政府とヘルスケアも、規制への対応から強い需要を示しています。小売や製造などのその他の分野は、デジタルトランスフォーメーションを通じて市場の成長に寄与しています。
地域別の洞察
チューリッヒ地域は、高密度なデータセンターエコシステムと金融セクターの存在により、45%超の市場シェアを保持
チューリッヒは、45%超のシェアでスイスのデータセンターストレージ市場を支配しています。同国のハイパースケール施設とコロケーション施設の大半が集まり、強力なネットワークインフラに支えられています。大手銀行、保険会社、クラウド企業が、この地域でストレージ集約型のプラットフォームを運用しています。チューリッヒは、不動産の整備状況、電力の確保、欧州のIXPへの接続性という利点を備えています。厳格なデータセキュリティ要件を持つグローバルベンダーと企業顧客の両方を引き付けています。
- たとえば、Vantage Data Centersは2024年4月にZRH2キャンパスを発表しました。21,000平方メートルにわたり24MWのクリティカルIT容量を提供し、ハイパースケール事業者とAIワークロードを支えます。
ジュネーブとローザンヌは合わせて約35%の市場シェアを占め、公共部門と学術界が牽引
ジュネーブとローザンヌは、有力な二次的データセンター拠点として台頭しています。両都市を合わせると、市場シェアの約35%を占めます。ジュネーブは、国際機関、大使館、NGOに、コンプライアンス対応のストレージソリューションで対応しています。ローザンヌは、研究機関やイノベーションに注力するスタートアップに近いという利点があります。両都市とも、多言語の人材プールと再生可能エネルギー資源へのアクセスの恩恵を受けています。
バーゼルとベルンを含むその他の地域が20%の市場シェアに寄与し、産業と政府の需要に支えられる
バーゼルとベルンは合わせて、スイスのデータセンターストレージ市場の約20%のシェアを保持しています。バーゼルの製薬・ライフサイエンス産業は、安全で大容量のデータプラットフォームに依存しています。ベルンには、安全なデジタルワークフローを必要とする連邦政府のインフラや機関が置かれています。これらの都市は、チューリッヒとジュネーブを結ぶバックボーンに接続された中規模のデータセンターやエッジノードを支えています。ストレージの分散化が加速するにつれ、その役割は拡大すると見込まれています。
- たとえば、チューリッヒ周辺の広域エコシステムにあるEquinix ZH5は、71,800平方フィートの利用可能スペース全体でN+1の電力および冷却の冗長性を備えています。
競合の洞察
- Swisscom
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- IBM Corporation
- NetApp
- Lenovo Group
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Cohesity, Inc.
- Hitachi Vantara
スイスのデータセンターストレージ市場は、国内外のテクノロジープロバイダーが混在する構図です。Swisscomは、統合されたデータおよびクラウドサービスにより、国内で強い存在感を保っています。Dell、HPE、IBMなどのグローバル企業は、ハードウェアとソフトウェア定義ストレージの提供でリードしています。NetAppとCohesityは、データ管理、バックアップ、ハイブリッドクラウドソリューションに注力しています。CiscoとLenovoは、堅牢なインフラポートフォリオでエンタープライズグレードのシステムを支えています。HuaweiとHitachi Vantaraは、スケーラブルな製品で高密度ストレージの導入に貢献しています。フラッシュストレージ、ディスアグリゲーテッドシステム、AI統合プラットフォームにおける継続的なイノベーションにより、競争は活発なままです。市場では、エネルギー効率が高く、柔軟で、コンプライアンスに対応したソリューションを提供するベンダーが有利です。
最近の動向
- 2025年3月、Hewlett Packard Enterprise (HPE)はNVIDIAと提携し、エンタープライズのデータ管理とモデル展開に適したAIソリューションを発表しました。これにより、スイスのデータセンターストレージエコシステムに関わるハイブリッドクラウド機能が強化されます。
- 2025年3月、NVIDIA GTCeventにおいて、CohesityはCohesity Gaiaプラットフォームの大幅な拡張を発表し、オンプレミスのバックアップデータ向けに、業界初クラスのAI搭載検索機能の一つを提供します。
- 2024年4月、Vantage Data Centersは、グラットフェルデンの新しいハイパースケール施設Zurich 2に3.7億スイスフラン超を投資しました。この施設は24 MWのIT容量を備え、ヒートポンプや緑化屋根などのエネルギー効率の高い技術を採用しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主要な調査結果
- 2.3アナリストの推奨事項
- 2.4市場見通し(2025年〜2035年)
- 03市場ダイナミクス
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7PESTEL分析
- 3.8市場魅力度分析
- 3.8.1ストレージタイプ
- 3.8.2ストレージ導入形態
- 3.8.3コンポーネント
- 3.8.4媒体
- 3.8.5導入モデル
- 3.8.6用途
- 04ストレージレイヤー/容量と配置の分析
- 4.1外部インフラとファシリティレベルの統合
- 4.2ルームレベルのストレージ分散とコンテインメントの完全性
- 4.3ラックレベルおよびノードレベルのストレージ管理(アレイ、サーバー、デバイス)
- 4.4マルチレイヤーストレージスタックの評価(ファシリティ → アレイ → プール →
- 4.5ストレージのリスクとレジリエンスのモデリング(ホットスポット、負荷スパイク、障害モード)
- 05技術の採用とトレンド
- 5.1フラッシュとNVMeの採用動向(オールフラッシュアレイ、NVMe-oF、ストレージクラスメモリ)
- 5.2ソフトウェア定義ストレージとディスアグリゲーション(SDS、オブジェクトストレージ、イレイジャーコーディング)
- 5.3テレメトリ、センサー、分析の統合
- 5.4オーケストレーションとワークロード対応ストレージ(CIOps/AIOps)
- 5.5Kubernetes CSIの統合、ポリシーベースのティアリング、ワークロード対応QoS(レイテンシ/IOPSのスロットリング)
- 5.6コンピュート、ネットワーク、ストレージの融合(ディスアグリゲーテッド/コンポーザブルインフラ)
- 06ベンチマーキング/kpi
- 6.1パフォーマンスとインシデントの指標
- 6.2ホットスポットの緩和/復旧時間
- 6.3コストと効率の指標
- 6.4ストレージの有効性と利用率の指標
- 6.5データ保護KPI
- 07コスト分析とtco
- 7.1ハードウェア、ソフトウェア、サービスのコスト比較
- 7.2CapExとOpExのROIおよび移行モデル
- 7.3予知保全とライフサイクルコストの削減
- 7.4データライフサイクルコストのモデリング
- 08競合ベンチマーキング
- 8.1地域/業種別のベンダーシェア
- 8.2ベンダーと技術のマッピング
- 8.3提携とM&A
- 8.4サービスプロバイダーの取り組み
- 09今後の見通しとイノベーション
- 9.1主流となるNVMe-over-Fabricとコンポーザブルストレージ
- 9.2コンピュテーショナルストレージとスマートストレージ(ドライブ内処理/NVDIMM)
- 9.3AI駆動のストレージ運用と自律プロビジョニング
- 9.4サステナビリティと高密度化のイノベーション
- 9.5次世代の媒体とプロトコル
- 9.6データ主権、プライバシー、コンプライアンス機能
- 9.7ファシリティへの熱/エネルギーの還元
- 10スイスのデータセンターストレージ市場:市場規模と予測
- 10.1過去の市場規模(2020年〜2025年)
- 10.2予測市場規模(2026年〜2035年)
- 10.3市場成長率の分析
- 10.4地域別の市場見通し
- 11スイスのデータセンターストレージ市場:ストレージタイプ別
- 11.1従来型ストレージ
- 11.2オールフラッシュストレージ
- 11.3ハイブリッドストレージ
- 11.4その他
- 12スイスのデータセンターストレージ市場:ストレージ導入形態別
- 12.1ストレージエリアネットワーク(SAN)システム
- 12.2ネットワーク接続ストレージ(NAS)システム
- 12.3ダイレクトアタッチトストレージ(DAS)システム
- 12.4その他
- 13スイスのデータセンターストレージ市場:コンポーネント別
- 13.1ハードウェア
- 13.2ソフトウェア
- 14スイスのデータセンターストレージ市場:媒体別
- 14.1ハードディスクドライブ(HDD)
- 14.2ソリッドステートドライブ(SSD)
- 14.3テープストレージ
- 15スイスのデータセンターストレージ市場:導入モデル別
- 15.1オンプレミス
- 15.2クラウドベース
- 15.3ハイブリッド
- 16スイスのデータセンターストレージ市場:用途別
- 16.1IT・通信
- 16.2BFSI
- 16.3政府
- 16.4ヘルスケア
- 16.5その他
- 17競争環境
- 17.1市場シェア分析
- 17.2主要企業の戦略
- 17.3合併、買収、提携
- 17.4製品・サービスの投入
- 18企業プロファイル
- 18.1Swisscom
- 18.2U-Blox
- 18.3Avaloq
- 18.4ELCA
- 18.5Dell Technologies
- 18.6Cohesity, Inc.
- 18.7Hewlett Packard Enterprise Development LP (HPE)
- 18.8Cisco Systems, Inc.
- 18.9Lenovo Group
- 18.10Toshiba Corporation
- 18.11NEC Corporation
- 18.12NetApp
- 18.13IBM Corporation
- 18.14Quantum Corporation
- 18.15Nutanix, Inc.
- 18.16Huawei Technologies Co., Ltd.
- 18.17DataDirect Networks
- 18.18Hitachi Vantara
- 18.19Fujitsu Limited
- 18.20Micron Technology, Inc.
- 18.21その他
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
スイスのデータセンターストレージ市場は、2025年に5.1324億米ドルと評価され、2035年には9.4313億米ドルに達すると予測されています。
スイスのデータセンターストレージ市場は、2025年から2035年の予測期間中、年平均成長率(CAGR)6.22%で成長すると見込まれています。
2025年には、高い性能とエネルギー効率により、オールフラッシュストレージのセグメントがスイスのデータセンターストレージ市場で最大のシェアを占めました。
主な促進要因には、AI駆動のワークロード、厳格なデータ主権法、規制対象業界全体でのハイブリッドおよびクラウドネイティブなストレージアーキテクチャの採用拡大があります。
主要企業には、Swisscom、Dell Technologies、IBM、HPE、NetApp、Cisco、Huawei、Lenovo、Cohesityがあり、それぞれが専門的なストレージ技術とプラットフォームを提供しています。
2025年には、金融セクター、強力な接続性、ハイパースケール事業者の存在を背景に、チューリッヒがスイスのデータセンターストレージ市場で最大のシェアを占めました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。