
Schweizer Markt für Rechenzentrumsspeicher: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
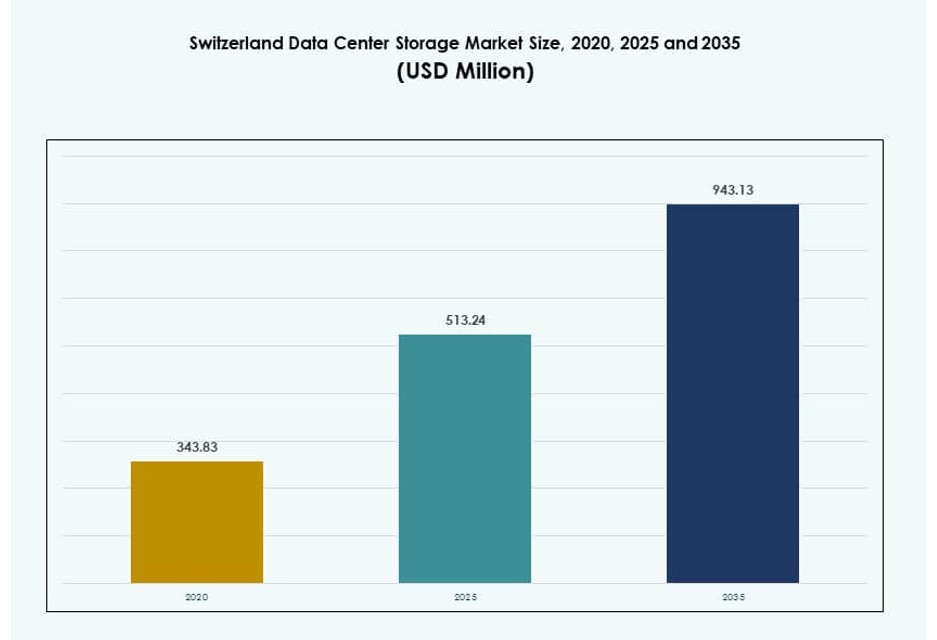
Schweizer Markt für Rechenzentrumsspeicher: 2025 lag das Marktvolumen bei USD 513.2 Mio.; bis 2035 soll es bei einer CAGR von 6.22 % auf USD 943.1 Mio. steigen. Auf Zurich Region entfallen über 45% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 4. Nov. 2026
Basisjahr 2024 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Analyse von Speicherebene, Kapazität und Platzierung
- 05Technologieeinführung und Trends
- 06Benchmarking / KPIs
- 07Kostenanalyse und TCO
- 08Wettbewerbs-Benchmarking
- 09Zukunftsausblick und Innovation
- 10Schweizer Markt für Rechenzentrumsspeicher – Marktgröße und Prognose
- 18Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Regionale Analyse
- Zurich Region45%+
- Geneva and Lausanne Combined~35%
- Other Regions Including Basel and Bern20%
Profilierte Unternehmen
- Swisscom
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- IBM Corporation
- NetApp
- Lenovo Group
- Cisco Systems, Inc
- Huawei Technologies Co., Ltd
- Cohesity, Inc
- Hitachi Vantara
Vollständige Analyse
Zusammenfassung
Der Schweizer Markt für Rechenzentrumsspeicher wurde 2020 auf 343,83 Mio. USD und 2025 auf 513,24 Mio. USD beziffert und soll bis 2035 mit einer CAGR von 6,22 % im Prognosezeitraum auf 943,13 Mio. USD wachsen.
| BERICHTSMERKMAL | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Größe des Schweizer Marktes für Rechenzentrumsspeicher 2025 | 513,24 Mio. USD |
| Schweizer Markt für Rechenzentrumsspeicher, CAGR | 6,22 % |
| Größe des Schweizer Marktes für Rechenzentrumsspeicher 2035 | 943,13 Mio. USD |
Die Nachfrage nach Speicher in der Schweiz wächst mit der Verlagerung hin zu KI, Analytik und Hybrid-Cloud-Plattformen. Unternehmen suchen sichere, leistungsstarke Systeme für regulierte Workloads in den Bereichen BFSI, Behörden und Gesundheitswesen. Die Einführung von Flash-Speicher, softwaredefinierten Plattformen und Datenlebenszyklusmanagement nimmt zu. Anbieter richten ihre Lösungen auf Automatisierung, Nachhaltigkeit und Compliance aus. Speicher wird zu einem strategischen Schwerpunkt, um Verfügbarkeit, Agilität und Datenkontrolle in gemischten Umgebungen sicherzustellen.
Zürich führt den Markt aufgrund seines starken Finanzökosystems, seiner Dateninfrastruktur und der Präsenz von Hyperscalern an. Genf und Lausanne folgen als aufstrebende Standorte, die Forschungseinrichtungen, Behörden und digitale Dienste unterstützen. Basel und Bern tragen mit Anwendungsfällen aus Pharma, Verwaltung und grenzüberschreitender Konnektivität bei. Das verteilte Rechenzentrums-Ökosystem ermöglicht regionales Speicherwachstum dank zuverlässiger Stromversorgung, regulatorischer Übereinstimmung und Anbindung an europäische Backbones.
Marktdynamik
Markttreiber
Steigende Nachfrage nach sicherem, hochverfügbarem Speicher aus regulierten Branchen wie Finanzwesen und Verwaltung
Der Schweizer Markt für Rechenzentrumsspeicher wächst aufgrund strenger Datenschutzgesetze und regulatorischer Aufsicht. Finanzinstitute und Behörden benötigen Speichersysteme mit Zugriff bei niedriger Latenz und fehlertoleranten Architekturen. Diese Nutzer bevorzugen die Datenspeicherung im Inland, um Souveränität und Compliance zu wahren. Das fördert die Einführung privater und hybrider Cloud-Modelle mit sicherem Speicher. Anbieter reagieren mit verschlüsselten Speicher-Arrays und Zero-Trust-Infrastruktur. Hardware- und Softwareanbieter betonen Zuverlässigkeit und Verfügbarkeit. Multinationale Unternehmen bevorzugen Schweizer Rechenzentren wegen der Neutralität und der politischen Stabilität. Der rechtliche Rahmen des Landes stärkt die Nachfrage nach Speicherarchitekturen in Unternehmensqualität. Dieser Markt unterstützt Organisationen, für die Ausfälle oder Sicherheitsverletzungen kritische Risiken darstellen.
- So erstreckt sich beispielsweise der Metro Campus Zürich der Green Datacenter AG über 46.000 m² und ist über Direktglasfaser mit mehr als 700 globalen PoPs verbunden, was konforme Inlandsspeicherung für Finanz-Workloads unterstützt.
Einführung von Speicher der nächsten Generation für fortgeschrittene Analytik, KI und Big-Data-Workloads
Die Speicherinfrastruktur entwickelt sich weiter, um KI-basierte Anwendungen und Echtzeitanalytik zu unterstützen. Unternehmen in der Schweiz setzen Flash-Arrays, NVMe und hyperkonvergente Systeme für höhere Leistung ein. Daten aus IoT-Sensoren, Videoüberwachung und KI-Trainingsabläufen sprengen herkömmliche Speicherformate. All-Flash-Speicher und Edge-gestufter Speicher senken die Latenz und verbessern die Agilität. Datenpipelines verlangen inzwischen Speicher, der horizontal und vertikal skaliert. Der Schweizer Markt für Rechenzentrumsspeicher profitiert von frühen KI-Anwendern in Finanzwesen, Pharma und Energie. Er profitiert zudem von lokalen F&E-Aktivitäten, die branchenspezifische Workloads unterstützen. Unternehmen behandeln Daten als strategisches Gut und investieren entsprechend.
- So hielten SAN-Lösungen 2024 einen Marktanteil von 35,2 %, getrieben durch NVMe-Front-Ends für leistungskritische Banken- und ERP-Anwendungen.
Integration cloudzentrierter und softwaredefinierter Speicher für mehr Flexibilität und Skalierbarkeit
Organisationen in der Schweiz wenden sich softwaredefiniertem Speicher (SDS) zu, um bessere Kontrolle und Kosteneffizienz zu erreichen. SDS entkoppelt den Speicher von der Hardware und ermöglicht dynamische Skalierung und Automatisierung. Dieser Wandel passt zu Multi-Cloud- und Hybridspeicher-Bereitstellungen, die in Schweizer Unternehmen verbreitet sind. IT-Teams benötigen eine zentrale Verwaltung von Daten-Workloads über Public Cloud, On-Premises und Edge-Geräte hinweg. Cloudnative Anwendungen verlangen zudem schnellere Bereitstellung und Autoscaling-Funktionen. SDS-Plattformen bieten starke Unterstützung für Backup, Archivierung und containerisierte Umgebungen. Der Schweizer Markt für Rechenzentrumsspeicher gewinnt an Zugkraft, da MSPs und Telekommunikationsbetreiber Storage-as-a-Service einführen. Das eröffnet Anbietern neue Monetarisierungsmodelle und vereinfacht mittelgroßen Unternehmen den Zugang.
Fokus auf Energieeffizienz und Nachhaltigkeit treibt Investitionen in moderne Speicherinfrastruktur
Der Energieverbrauch der Speicherinfrastruktur ist in Schweizer Rechenzentren zu einem großen Thema geworden. Beteiligte bevorzugen energieeffiziente Laufwerke, optimierte Kühlung und intelligente Energieverwaltungssysteme. Speichereinheiten der nächsten Generation werden im Hinblick auf Nachhaltigkeit und betriebliche Einsparungen entwickelt. Klimavorgaben von Staat und Unternehmen fördern die Einführung von Green IT. Anbieter liefern mit Unternehmensspeicherlösungen CO₂-Berichte und Nachhaltigkeitszertifizierungen. Der Schweizer Markt für Rechenzentrumsspeicher unterstützt Unternehmen, die ESG-Ziele erreichen wollen. Colocation-Anbieter und Hyperscaler investieren in effiziente Infrastruktur, um Betriebskosten zu senken. Das fördert den langfristigen ROI und stellt die Übereinstimmung mit den nationalen Energiezielen sicher.
Markttrends
Steigende Nachfrage nach Edge-Speicher aus dem industriellen IoT und dezentralen Computing-Initiativen
Die Industriesektoren der Schweiz setzen zunehmend Edge-Computing-Umgebungen für die lokale Datenverarbeitung ein. Edge-Speicher wird unverzichtbar, um die Latenz zu senken und an entfernten Standorten anfallende Daten zu verwalten. Branchen wie Fertigung, Logistik und Versorgungsunternehmen setzen intelligente Geräte ein, die Echtzeitdaten erzeugen. Edge-basierte Rechenzentren mit integrierten Speicherfunktionen unterstützen autonome Entscheidungen. Das verbessert den Betrieb in Regionen mit Bandbreitenbeschränkungen oder regulatorischen Anforderungen. Der Schweizer Markt für Rechenzentrumsspeicher folgt dem Trend zu schneller lokaler Reaktion und dezentraler Infrastruktur. Das Wachstum bei privatem 5G, Smart Grids und Automatisierungswerkzeugen beschleunigt die Edge-Einführung. Anbieter entwickeln robusten, kompakten Speicher für den Edge-Einsatz.
Verlagerung zu Speicher-Racks mit hoher Dichte, um die Flächennutzung und die Betriebseffizienz zu maximieren
In den städtischen Rechenzentren der Schweiz ist der Platz begrenzt, insbesondere in Zürich und Genf. Betreiber priorisieren die Optimierung auf Rack-Ebene, um mehr Daten auf kleinerer Fläche zu speichern. Speicher-Racks mit hoher Dichte und skalierbare Gehäuse senken die Kosten pro gespeichertem TB. Kühl- und Stromversorgungssysteme werden aufgerüstet, um dichtere Rack-Konfigurationen zu unterstützen. Dieser Trend unterstützt Hyperscale- und Colocation-Betreiber, die wachsende Datenmengen verwalten. Der Schweizer Markt für Rechenzentrumsspeicher reagiert mit rackintegriertem Speicher und modularen Bereitstellungsmodellen. Das senkt Erweiterungshürden bei gleichbleibender Leistung. Unternehmen erzielen mit diesen Formaten bessere TCO und Ressourcenauslastung.
Wachsende Nachfrage nach mandantenfähigen Speicherlösungen in carrierneutralen Einrichtungen
Carrierneutrale Einrichtungen in der Schweiz unterstützen den Datenaustausch und die Interkonnektivität für den Multi-Cloud-Einsatz. Unternehmen setzen mandantenfähige Speicherlösungen ein, um Flexibilität und Vorteile der Kostenteilung zu erhalten. Diese Konzepte unterstützen KMU, die sicheren Speicher benötigen, ohne eine eigene Infrastruktur zu betreiben. Verwaltete Speicherdienste, darunter Storage-as-a-Service und Backup-as-a-Service, sind weit verbreitet. Betreiber optimieren ihre Einrichtungen mit gepooltem Speicher, dynamischer Zuweisung und dediziertem Datenschutz. Das ermöglicht schnelle Bereitstellung und regulatorische Compliance im großen Maßstab. Der Schweizer Markt für Rechenzentrumsspeicher verzeichnet mehr Aktivität von Plattformanbietern und regionalen ISPs. Starke Netzwerk-Ökosysteme und Cross-Connect-Fähigkeiten treiben die Nachfrage weiter an.
Datenlebenszyklusmanagement und Compliance treiben die Einführung intelligenter Speicher
Angesichts wachsender Datenmengen setzen Organisationen Lebenszyklusmanagement ein, um Kosten und Compliance zu optimieren. Automatisiertes Tiering verschiebt Daten je nach Nutzungsmuster zwischen Leistungs-, Kapazitäts- und Archivspeicher. Löschrichtlinien, DSGVO-Bereitschaft und Aufbewahrungsvorgaben treiben intelligente Speicherlösungen an. Speicherplattformen bieten inzwischen richtlinienbasierte Automatisierung und Metadaten-Tagging. Das verbessert die Governance, senkt die Speicherkosten und erhöht die Audit-Bereitschaft. Der Schweizer Markt für Rechenzentrumsspeicher integriert KI-gestützten Speicher für Analytik- und Compliance-Aufgaben. Er kommt Branchen wie Gesundheitswesen, Finanzwesen und Recht zugute, in denen die Datensensibilität hoch ist. Anbieter entwickeln compliance-orientierte Funktionen, um Schweizer und EU-Standards zu erfüllen.
Marktherausforderungen
Hohe Infrastruktur- und Betriebskosten erschweren kleinen und mittleren Speicheranbietern den Markteintritt
Die Schweiz hat aufgrund von Strompreisen, Grundstückskosten und Arbeitskosten einige der höchsten Betriebskosten in Europa. Diese Kostenfaktoren hindern neue Marktteilnehmer daran, mit etablierten Hyperscalern und Telekommunikationsbetreibern zu konkurrieren. KMU tun sich schwer, eine eigenständige Speicherinfrastruktur aufzubauen und zu unterhalten. Die Einhaltung regulatorischer Vorgaben verursacht zusätzliche Kosten, insbesondere in Branchen, die sensible Daten verarbeiten. Der Schweizer Markt für Rechenzentrumsspeicher erfordert fortlaufende Investitionen in Hardware und Verwaltungsplattformen. Steigende Energiepreise wirken sich zudem auf die Gesamtbetriebskosten der Rechenzentrumsbetreiber aus. Das setzt die Margen unter Druck und verlangsamt die Expansion in unterversorgte Regionen. Kostensensible Branchen verschieben die Modernisierung ohne externe Unterstützung.
Fachkräftemangel und Cybersicherheitsbedrohungen erschweren Speicherausbau und Einführung
Die Schweiz leidet unter einem Mangel an qualifizierten IT-Fachkräften mit Expertise in Cloud-Speicher, Datensicherheit und Orchestrierung. Diese Qualifikationslücke bremst die schnelle Bereitstellung und Anpassung moderner Speicherlösungen. Wertschöpfungsstarke Branchen wie BFSI und Pharma sind zudem erhöhten Cyberrisiken ausgesetzt, die auf sensible gespeicherte Daten abzielen. Speichersysteme müssen fortschrittliche Verschlüsselung, Bedrohungserkennung und unveränderliche Backups enthalten. Der Schweizer Markt für Rechenzentrumsspeicher erfordert eine widerstandsfähige Infrastruktur, um strenge SLAs zu erfüllen. Die Abwehr von Bedrohungen durch Ransomware, Insider-Angriffe und Fehlkonfigurationen erhöht Komplexität und Kosten. Anbieter müssen Sicherheit, Leistung und Benutzerfreundlichkeit ausbalancieren, um die Erwartungen der Käufer zu erfüllen.
Marktchancen
Wachstum bei KI, Genomik und Forschungsrechnen schafft Nachfrage nach skalierbaren Speicherlösungen
Schweizer Universitäten, Biotech-Unternehmen und F&E-Institute benötigen großen, skalierbaren Speicher, um riesige Datensätze zu verwalten. KI-Training, Genomsequenzierung und Simulations-Workloads erzeugen Dateien im Multi-Petabyte-Bereich. Der Schweizer Markt für Rechenzentrumsspeicher unterstützt das Wachstum im wissenschaftlichen Rechnen durch leistungsorientierte Speichersysteme. Öffentlich-private Partnerschaften und Innovationsförderungen fördern Investitionen in rechennahen Speicher.
Cloudnative Start-ups und SaaS-Anbieter erhöhen den Bedarf an flexibler Speicherinfrastruktur
Das wachsende Start-up-Ökosystem der Schweiz, insbesondere in Fintech und Medtech, verlangt skalierbaren cloudnativen Speicher. Diese Unternehmen legen bei der Datenverarbeitung Wert auf Geschwindigkeit, Agilität und Kosteneffizienz. Hybridspeicher mit schneller Bereitstellung spricht SaaS-Anbieter an, die Plattformen der nächsten Generation aufbauen. Der Schweizer Markt für Rechenzentrumsspeicher zieht Anbieter an, die bedarfsgerechte Pay-as-you-grow-Modelle anbieten.
Marktsegmentierung
Nach Speichertyp
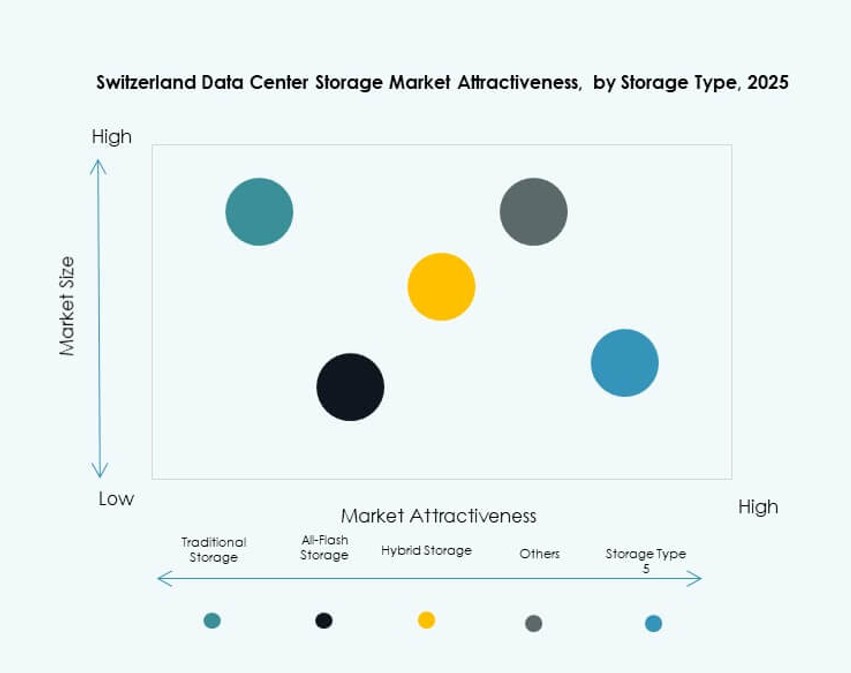
Das Segment All-Flash-Speicher dominiert den Schweizer Markt für Rechenzentrumsspeicher aufgrund hoher Leistung und Energieeffizienz. Unternehmen bevorzugen Flash-basierte Arrays für Echtzeitanalytik und latenzsensible Anwendungen. Hybridspeicher hält ebenfalls einen bedeutenden Anteil, da er Leistung und Kosten ausbalanciert. Traditioneller Speicher geht allmählich zurück, bleibt aber für Archivierung und Backup relevant.
Nach Speicherbereitstellung
Storage-Area-Network-(SAN-)Systeme führen den Markt mit schneller Konnektivität und Verfügbarkeit in Unternehmensqualität an. SAN wird in den Bereichen BFSI, Telekommunikation und Gesundheitswesen häufig für geschäftskritische Workloads genutzt. NAS-Systeme gewinnen bei KMU wegen ihrer einfachen Handhabung und Kosteneffizienz an Zugkraft. DAS-Systeme bedienen Edge-Umgebungen und Filialen mit einfacher Konfiguration.
Nach Komponente
Hardware hält im Schweizer Markt für Rechenzentrumsspeicher aufgrund der kontinuierlichen Modernisierung der Infrastruktur den größeren Anteil. Hochkapazitive Laufwerke, Gehäuse und Controller stellen wesentliche Investitionen dar. Software wächst schnell, angeführt von SDS, Backup-Plattformen und Datenverwaltungswerkzeugen. Anbieter bündeln Software mit Hardware für integrierte Leistung.
Nach Medium
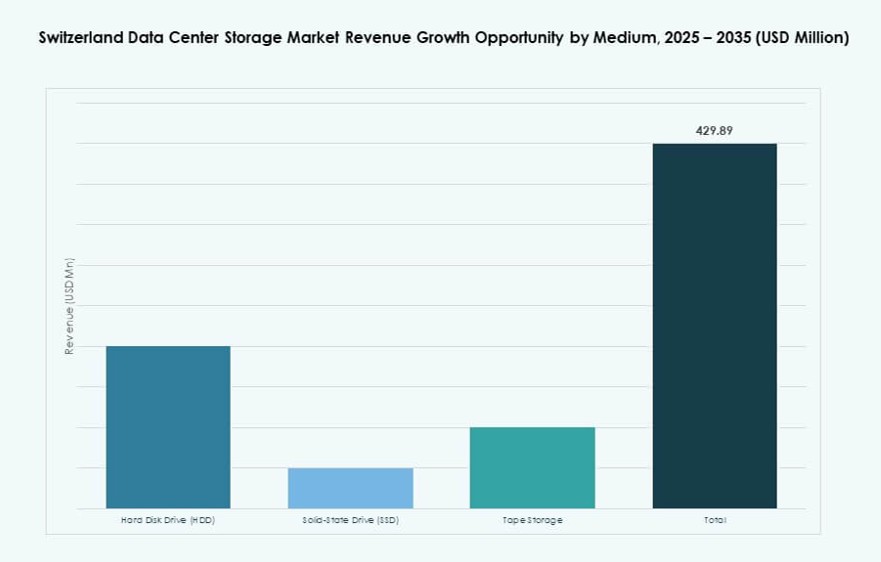
Solid-State-Laufwerke (SSD) dominieren den Markt wegen Geschwindigkeit, Zuverlässigkeit und sinkender Kosten pro GB. Die SSD-Nutzung ist in KI, Finanzanalytik und Hybrid-Cloud-Umgebungen hoch. HDD bleiben für Massenspeicher und Cold-Data-Bedarf im Einsatz. Bandspeicher ist eine Nische und wird hauptsächlich in der Langzeitarchivierung und in Compliance-getriebenen Umgebungen genutzt.
Nach Bereitstellungsmodell
Cloudbasierter Speicher führt das Segment der Bereitstellungsmodelle an, bedingt durch Flexibilität, Skalierbarkeit und die wachsende SaaS-Nutzung. Hybridspeicher nimmt zu, da Unternehmen Cloud-Agilität mit On-Prem-Sicherheit kombinieren. Die On-Premises-Bereitstellung bedient weiterhin Branchen mit strengen Compliance-Anforderungen wie Behörden und Gesundheitswesen. Sie unterstützt Arbeitsabläufe, die volle Datenkontrolle erfordern.
Nach Anwendung
Das Segment IT und Telekommunikation ist der größte Endnutzer von Rechenzentrumsspeicher in der Schweiz. Es unterstützt digitale Plattformen, Videodienste und Anwendungshosting. BFSI folgt dicht dahinter, getrieben vom Bedarf an sicherem Speicher mit hohem Durchsatz. Behörden und Gesundheitswesen zeigen aufgrund der regulatorischen Compliance ebenfalls eine starke Nachfrage. Andere Branchen wie Einzelhandel und Fertigung tragen durch die digitale Transformation zum Marktwachstum bei.
Regionale Einblicke
Die Region Zürich hält über 45 % Marktanteil dank dichtem Rechenzentrums-Ökosystem und Präsenz des Finanzsektors
Zürich dominiert den Schweizer Markt für Rechenzentrumsspeicher mit über 45 % Anteil. Die Region beherbergt die meisten Hyperscale- und Colocation-Einrichtungen des Landes, gestützt auf eine starke Netzwerkinfrastruktur. Große Banken, Versicherer und Cloud-Unternehmen betreiben hier speicherintensive Plattformen. Zürich profitiert von verfügbaren Immobilien, Stromverfügbarkeit und der Anbindung an europäische IXPs. Es zieht sowohl globale Anbieter als auch Unternehmenskunden mit strengen Anforderungen an die Datensicherheit an.
- So kündigte Vantage Data Centers im April 2024 seinen Campus ZRH2 an, der auf 21.000 Quadratmetern 24 MW kritische IT-Kapazität bereitstellt, um Hyperscaler und KI-Workloads zu unterstützen.
Genf und Lausanne zusammen mit rund 35 % Marktanteil, getrieben von öffentlichem Sektor und Hochschulen
Genf und Lausanne entwickeln sich zu starken sekundären Rechenzentrumsstandorten. Zusammen halten sie rund 35 % des Marktanteils. Genf unterstützt internationale Organisationen, Botschaften und NGOs mit konformen Speicherlösungen. Lausanne profitiert von der Nähe zu Forschungseinrichtungen und auf Innovation ausgerichteten Start-ups. Beide Städte profitieren von mehrsprachigen Talentpools und dem Zugang zu erneuerbaren Energiequellen.
Übrige Regionen einschließlich Basel und Bern tragen 20 % Marktanteil bei, gestützt auf die Nachfrage aus Industrie und Verwaltung
Basel und Bern halten gemeinsam rund 20 % Anteil am Schweizer Markt für Rechenzentrumsspeicher. Baseler Pharma- und Life-Sciences-Industrie ist auf sichere Datenplattformen mit hoher Kapazität angewiesen. Bern beherbergt die Infrastruktur und Behörden des Bundes, die sichere digitale Arbeitsabläufe benötigen. Diese Städte unterstützen mittelgroße Rechenzentren und Edge-Knoten, die an die Backbones zwischen Zürich und Genf angebunden sind. Ihre Rolle dürfte mit der Beschleunigung der Speicherdezentralisierung wachsen.
- So unterstützt Equinix ZH5 im weiteren Zürcher Ökosystem N+1-Redundanz bei Strom und Kühlung auf 71.800 Quadratfuß nutzbarer Fläche.
Wettbewerbseinblicke
- Swisscom
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- IBM Corporation
- NetApp
- Lenovo Group
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Cohesity, Inc.
- Hitachi Vantara
Der Schweizer Markt für Rechenzentrumsspeicher zeichnet sich durch eine Mischung aus inländischen und globalen Technologieanbietern aus. Swisscom behauptet mit integrierten Daten- und Cloud-Diensten eine starke lokale Präsenz. Globale Akteure wie Dell, HPE und IBM führen bei Hardware und softwaredefinierten Speicherangeboten. NetApp und Cohesity konzentrieren sich auf Datenmanagement, Backup und Hybrid-Cloud-Lösungen. Cisco und Lenovo unterstützen Systeme in Unternehmensqualität mit robusten Infrastrukturportfolios. Huawei und Hitachi Vantara tragen mit skalierbaren Produkten zum Einsatz dichter Speicher bei. Der Markt bleibt wettbewerbsintensiv aufgrund fortlaufender Innovation bei Flash-Speicher, disaggregierten Systemen und KI-integrierten Plattformen. Der Markt bevorzugt Anbieter, die energieeffiziente, flexible und compliance-fähige Lösungen anbieten.
Aktuelle Entwicklungen
- Im März 2025 ging Hewlett Packard Enterprise (HPE) eine Partnerschaft mit NVIDIA ein, um KI-Lösungen für Unternehmensdatenmanagement und Modellbereitstellung auf den Markt zu bringen, die die Hybrid-Cloud-Fähigkeiten stärken, die für das Schweizer Rechenzentrumsspeicher-Ökosystem relevant sind.
- Im März 2025 kündigte Cohesity auf der NVIDIA GTC eine deutliche Erweiterung seiner Plattform Cohesity Gaia an, um eine der branchenweit ersten KI-gestützten Suchfunktionen für lokal gespeicherte Backup-Daten bereitzustellen.
- Im April 2024 investierte Vantage Data Centers über 370 Millionen Schweizer Franken in eine neue Hyperscale-Anlage, Zurich 2, in Glattfelden, mit 24 MW IT-Kapazität und energieeffizienten Technologien wie Wärmepumpen und Gründächern.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung und Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Wichtigste Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025–2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen und Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7PESTEL-Analyse
- 3.8Analyse der Marktattraktivität
- 3.8.1Speichertyp
- 3.8.2Speicherbereitstellung
- 3.8.3Komponente
- 3.8.4Medium
- 3.8.5Bereitstellungsmodell
- 3.8.6Anwendung
- 04Analyse von Speicherebene, Kapazität und Platzierung
- 4.1Externe Infrastruktur und Integration auf Anlagenebene
- 4.2Speicherverteilung auf Raumebene und Integrität der Einhausung
- 4.3Speicherverwaltung auf Rack- und Knotenebene (Array, Server, Gerät)
- 4.4Bewertung des mehrschichtigen Speicher-Stacks (Anlage → Array → Pool →
- 4.5Speicherrisiko- und Resilienzmodellierung (Hot Spots, Lastspitzen, Ausfallmodi)
- 05Technologieeinführung und Trends
- 5.1Trends bei der Einführung von Flash und NVMe (All-Flash-Arrays, NVMe-oF, Storage-Class Memory)
- 5.2Software-defined Storage und Disaggregation (SDS, Objektspeicher, Erasure Coding)
- 5.3Integration von Telemetrie, Sensorik und Analytik
- 5.4Orchestrierung und workloadbewusster Speicher (CIOps / AIOps)
- 5.5Kubernetes-CSI-Integration, richtlinienbasiertes Tiering, workloadbewusste QoS (Drosselung von Latenz/IOPS)
- 5.6Konvergenz von Compute, Netzwerk und Speicher (disaggregierte / composable Infrastruktur)
- 06Benchmarking / KPIs
- 6.1Leistungs- und Störungskennzahlen
- 6.2Hot-Spot-Minderung / Wiederherstellungszeit
- 6.3Kosten- und Effizienzkennzahlen
- 6.4Indizes für Speichereffektivität und Auslastung
- 6.5KPIs zum Datenschutz
- 07Kostenanalyse und TCO
- 7.1Kosten für Hardware, Software und Services im Vergleich
- 7.2CapEx vs. OpEx, ROI und Migrationsmodelle
- 7.3Vorausschauende Wartung und Einsparungen über den Lebenszyklus
- 7.4Kostenmodellierung des Datenlebenszyklus
- 08Wettbewerbs-Benchmarking
- 8.1Anbieteranteil nach Region / Branche
- 8.2Zuordnung von Anbietern zu Technologien
- 8.3Partnerschaften und M&A
- 8.4Aktivitäten von Dienstleistern
- 09Zukunftsausblick und Innovation
- 9.1NVMe-over-Fabric und Composable Storage als Mainstream
- 9.2Computational und Smart Storage (Verarbeitung im Laufwerk / NVDIMM)
- 9.3KI-gestützter Speicherbetrieb und autonome Bereitstellung
- 9.4Innovationen bei Nachhaltigkeit und Dichte
- 9.5Medien und Protokolle der nächsten Generation
- 9.6Datensouveränität, Datenschutz und Compliance-Funktionen
- 9.7Rückkopplung von Wärme / Energie zu den Anlagen
- 10Schweizer Markt für Rechenzentrumsspeicher – Marktgröße und Prognose
- 10.1Historische Marktgröße (2020–2025)
- 10.2Prognostizierte Marktgröße (2026–2035)
- 10.3Analyse der Marktwachstumsrate
- 10.4Marktausblick nach Region
- 11Schweizer Markt für Rechenzentrumsspeicher – nach Speichertyp
- 11.1Traditioneller Speicher
- 11.2All-Flash-Speicher
- 11.3Hybridspeicher
- 11.4Sonstige
- 12Schweizer Markt für Rechenzentrumsspeicher – nach Speicherbereitstellung
- 12.1Storage-Area-Network-(SAN-)System
- 12.2Network-Attached-Storage-(NAS-)System
- 12.3Direct-Attached-Storage-(DAS-)System
- 12.4Sonstige
- 13Schweizer Markt für Rechenzentrumsspeicher – nach Komponente
- 13.1Hardware
- 13.2Software
- 14Schweizer Markt für Rechenzentrumsspeicher – nach Medium
- 14.1Festplattenlaufwerk (HDD)
- 14.2Solid-State-Laufwerk (SSD)
- 14.3Bandspeicher
- 15Schweizer Markt für Rechenzentrumsspeicher – nach Bereitstellungsmodell
- 15.1On-Premises
- 15.2Cloudbasiert
- 15.3Hybrid
- 16Schweizer Markt für Rechenzentrumsspeicher – nach Anwendung
- 16.1IT und Telekommunikation
- 16.2BFSI
- 16.3Behörden
- 16.4Gesundheitswesen
- 16.5Sonstige
- 17Wettbewerbsumfeld
- 17.1Marktanteilsanalyse
- 17.2Strategien der wichtigsten Anbieter
- 17.3Fusionen, Übernahmen und Partnerschaften
- 17.4Produkt- und Serviceeinführungen
- 18Unternehmensprofile
- 18.1Swisscom
- 18.2U-Blox
- 18.3Avaloq
- 18.4ELCA
- 18.5Dell Technologies
- 18.6Cohesity, Inc.
- 18.7Hewlett Packard Enterprise Development LP (HPE)
- 18.8Cisco Systems, Inc.
- 18.9Lenovo Group
- 18.10Toshiba Corporation
- 18.11NEC Corporation
- 18.12NetApp
- 18.13IBM Corporation
- 18.14Quantum Corporation
- 18.15Nutanix, Inc.
- 18.16Huawei Technologies Co., Ltd.
- 18.17DataDirect Networks
- 18.18Hitachi Vantara
- 18.19Fujitsu Limited
- 18.20Micron Technology, Inc.
- 18.21Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der Schweizer Markt für Rechenzentrumsspeicher wurde 2025 auf 513,24 Mio. USD beziffert und soll bis 2035 auf 943,13 Mio. USD wachsen.
Der Schweizer Markt für Rechenzentrumsspeicher soll im Prognosezeitraum von 2025 bis 2035 mit einer CAGR von 6,22 % wachsen.
2025 hielt das Segment All-Flash-Speicher aufgrund seiner hohen Leistung und Energieeffizienz den größten Anteil am Schweizer Markt für Rechenzentrumsspeicher.
Zu den wichtigsten Treibern zählen KI-getriebene Workloads, strenge Datensouveränitätsgesetze und die zunehmende Einführung hybrider und cloudnativer Speicherarchitekturen in regulierten Branchen.
Zu den führenden Anbietern zählen Swisscom, Dell Technologies, IBM, HPE, NetApp, Cisco, Huawei, Lenovo und Cohesity, die jeweils spezialisierte Speichertechnologien und Plattformen anbieten.
Zürich hatte 2025 den größten Anteil am Schweizer Markt für Rechenzentrumsspeicher, getrieben vom Finanzsektor, starker Konnektivität und der Präsenz von Hyperscalern.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.