
Mercato dei data center per l’inferenza AI: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
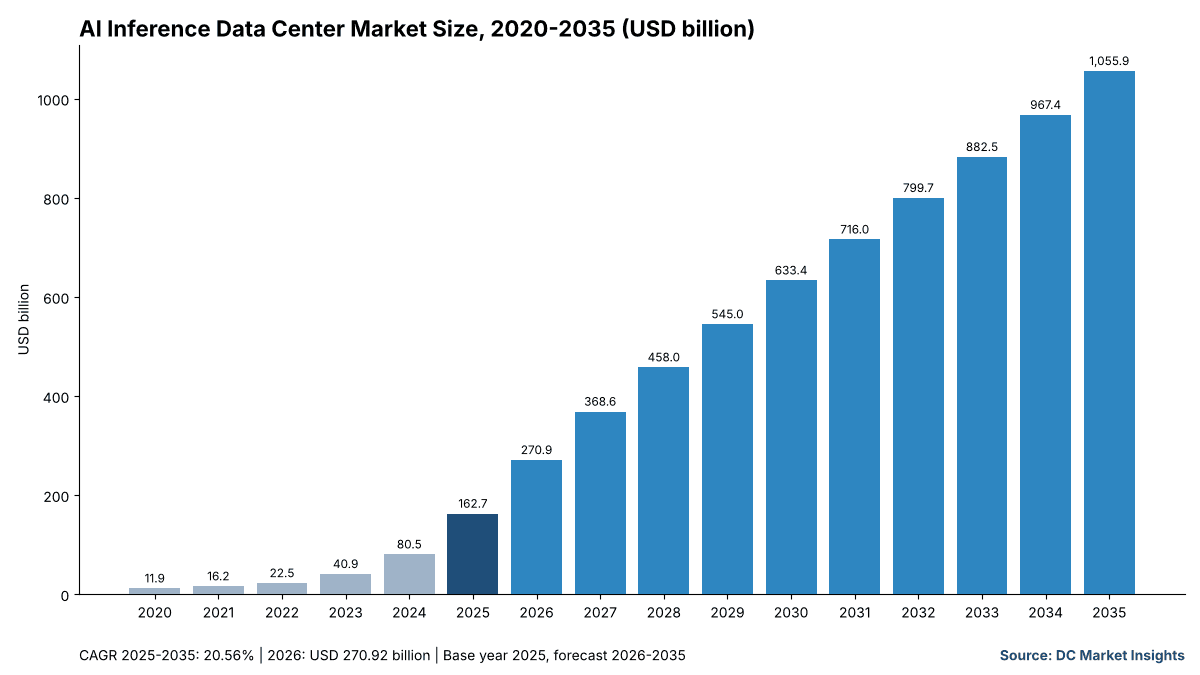
Nel 2025 il valore del Mercato dei data center per l’inferenza AI era pari a USD 162.71 miliardi; si prevede che raggiunga USD 1,055.87 miliardi entro il 2035, con un CAGR del 20.56%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Dinamiche di mercato
- 04Analisi dei prezzi
- 05Standard e regolamentazione
- 06Segmentazione del mercato per componente di spesa
- 07Segmentazione del mercato per tipo di operatore
- 08Segmentazione del mercato per tipo di acceleratore
- 09Segmentazione del mercato per applicazione
- 10Esclusiva DC: ponte token-megawatt
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center per l’inferenza AI vale USD 270,92 miliardi nel 2026 e si prevede che raggiunga USD 1.055,87 miliardi entro il 2035, partendo da USD 162,71 miliardi nel 2025, con un CAGR del 20,56% dal 2025 al 2035 (stima DC Market Insights). A muovere la spesa è il traffico di token, non la dimensione dei modelli: Google ha dichiarato che nel terzo trimestre del 2026 le sue API dei modelli proprietari elaboravano quasi 32 miliardi di token al minuto, oltre quattro volte il livello di un anno prima, e ogni token servito deve girare da qualche parte su un acceleratore alimentato e raffreddato. Amazon Web Services (AWS) ha dichiarato a ottobre 2026 che l’inferenza rappresenta già ben oltre la metà dei suoi ricavi da intelligenza artificiale (AI): gli acquirenti che un tempo dimensionavano le sale per i cicli di addestramento ora le dimensionano per l’erogazione dei modelli. Il conto del 2025 è il seguente: 3,77 GW di carico IT per l’AI installato per l’inferenza (il 41,70% dei 9,04 GW di carico IT per l’AI installati nel mondo) × USD 43,16 milioni di spesa complessiva per MW = USD 162,71 miliardi.
Il mercato comprende la capacità dei data center costruita e attrezzata per servire modelli AI già addestrati: server accelerati, reti, alimentazione e raffreddamento, involucro edilizio, storage, e il software e i servizi che gestiscono le flotte di inferenza, in cloud hyperscale, cloud GPU, colocation, siti aziendali e siti di inferenza edge. I siti di inferenza edge sono il tipo di operatore in più rapida crescita, al 32,13% annuo, perché agenti e servizi vocali vincolati dalla latenza spingono la potenza di calcolo verso gli utenti; Medio Oriente e Africa è la regione più dinamica, al 28,48%, trainata dal mercato dell’Arabia Saudita da USD 2,58 miliardi, che cresce del 32,34% annuo grazie a campus di inferenza sostenuti dallo Stato.
Statistiche chiave: quanto vale il mercato dei data center per l’inferenza AI nel 2026?
Il mercato dei data center per l’inferenza AI vale USD 270,92 miliardi nel 2026, il 66,50% in più rispetto ai USD 162,71 miliardi del 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: USD 162,71 miliardi
- Dimensione del mercato 2026: USD 270,92 miliardi
- Dimensione del mercato 2030: USD 633,41 miliardi
- Dimensione del mercato 2035: USD 1.055,87 miliardi
- CAGR 2025-2035: 20,56% (scenario basso 17,15%, scenario alto 22,68%)
- Principale componente di spesa: server accelerati e acceleratori, USD 99,25 miliardi nel 2025 (61,00%)
- Tipo di operatore più dinamico: siti di inferenza edge, 32,13% annuo
- Regione leader: Nord America, 54,00% del valore 2025; regione più dinamica: Medio Oriente e Africa, 28,48%
- Primo Paese: Stati Uniti, USD 80,13 miliardi nel 2025
- Leader di mercato: NVIDIA fornisce gran parte del segmento delle GPU commerciali, che detiene il 72,00% del valore 2025
Punti chiave: cosa devono sapere gli acquirenti di capacità di inferenza?
Quattro punti sintetizzano il mercato dei data center per l’inferenza AI per acquirenti e fornitori nel 2026, ciascuno con la sua motivazione.
- L’inferenza sale dal 41,70% della spesa per data center AI nel 2025 al 65,47% nel 2035, perché i cicli di addestramento sono periodici, mentre il traffico di erogazione cresce con ogni nuovo utente e agente.
- La spesa per MW è di USD 43,16 milioni nel 2025 e scende a USD 32,37 milioni entro il 2035, perché ogni generazione di acceleratori produce più token per watt.
- Gli ASIC personalizzati degli hyperscaler crescono del 25,00% annuo fino a USD 348,44 miliardi, perché Google, Amazon e Microsoft spostano l’erogazione ad alto volume sui propri chip.
- I siti di inferenza edge passano da USD 6,51 miliardi a USD 105,59 miliardi, perché i servizi vocali e gli agenti devono rispondere entro poche centinaia di millisecondi.
Sintesi: a che ritmo cresce la spesa per i data center di inferenza AI?
Il mercato globale dei data center per l’inferenza AI valeva USD 11,85 miliardi nel 2020, ha raggiunto USD 162,71 miliardi nel 2025 e si prevede che arrivi a USD 1.055,87 miliardi entro il 2035, con un CAGR del 20,56% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 162,71 miliardi |
| Dimensione del mercato 2026 | USD 270,92 miliardi |
| CAGR 2025-2035 | 20,56% |
| Dimensione del mercato 2035 | USD 1.055,87 miliardi |
Il mercato dei data center per l’inferenza AI è cresciuto del 68,86% annuo dal 2020 al 2025 con il lancio dei servizi di AI generativa, per poi rallentare al 20,56% annuo man mano che la base installata si amplia e il costo per token diminuisce. DC Market Insights stima che la capacità di inferenza installata in un anno salga da 3,77 GW nel 2025 a 15,74 GW nel 2030 e a 32,62 GW nel 2035.
Cosa comprende il mercato dei data center per l’inferenza AI?
Il mercato dei data center per l’inferenza AI conta USD 162,71 miliardi di spesa nel 2025 per la capacità che serve modelli addestrati a utenti, applicazioni e agenti.
Incluso: server accelerati e acceleratori messi in servizio per l’inferenza, le reti all’interno e tra le sale di inferenza, le apparecchiature di alimentazione e raffreddamento, involucro edilizio e allestimento per la capacità di inferenza, lo storage per i pesi dei modelli e le cache di contesto, e il software di orchestrazione e i servizi che gestiscono le flotte di erogazione.
Escluso: la capacità usata per l’addestramento e il fine-tuning dei modelli, le bollette elettriche, i terreni, i dispositivi di consumo e l’inferenza on-device su smartphone e personal computer, e i ricavi da API o abbonamenti ottenuti dalla vendita di token.
Come si compongono i segmenti: ogni tabella di segmentazione somma al totale del mercato in ciascun anno. Il mercato dei data center per l’inferenza AI è una porzione, per carico di lavoro, del mercato dei data center AI, la cui riga dell’inferenza coincide esattamente con questi valori (USD 162,71 miliardi nel 2025, USD 1.055,87 miliardi nel 2035).
Perché le stime sul mercato dei data center per l’inferenza AI divergono?
DC Market Insights valuta il mercato dei data center per l’inferenza AI USD 270,92 miliardi nel 2026; i dati pubblicati per mercati con nomi simili vanno da pochi miliardi a diverse centinaia di miliardi di dollari, perché misurano cose diverse.
Le definizioni ristrette contano solo i chip o i server per l’inferenza, e quindi escludono reti, alimentazione, raffreddamento e la sala stessa. Le definizioni ampie contano i ricavi dell’inferenza come servizio, cioè il prezzo dei token venduti anziché il costo della capacità che li produce. Alcune stime aggiungono anche l’inferenza on-device su smartphone e personal computer, che non passa mai da un data center. DC Market Insights conta solo la spesa per capacità nei data center, per cui la sua stima si colloca tra la visione ristretta e quella ampia.
| Elemento | Incluso da DC Market Insights | Motivo |
|---|---|---|
| Acceleratori e server per l’inferenza | Sì, USD 99,25 miliardi (2025) | Nucleo della capacità di erogazione |
| Reti, alimentazione, raffreddamento, involucro, storage | Sì, USD 41,49 miliardi (2025) | Necessari per far funzionare gli acceleratori |
| Software e servizi di erogazione | Sì, USD 21,97 miliardi (2025) | Gestiscono la flotta |
| Capacità di addestramento | No | Coperta nel mercato dei data center AI |
| Ricavi da token e API | No | Prezzo, non capacità |
| Inferenza on-device | No | Non avviene in un data center |
Le piccole e medie imprese rientrano nel perimetro quando acquistano capacità di inferenza tramite cloud GPU, colocation o sale server proprie; la loro spesa ricade soprattutto nei segmenti on-premise aziendale e cloud GPU e neocloud.
Fattori di crescita: cosa spinge al rialzo la spesa per i data center di inferenza AI?
Tre forze misurabili portano il mercato dei data center per l’inferenza AI da USD 162,71 miliardi nel 2025 a USD 633,41 miliardi nel 2030.
Le API proprietarie di Google hanno raggiunto 32 miliardi di token al minuto
Google ha dichiarato a febbraio 2026 che i clienti elaboravano oltre 10 miliardi di token al minuto tramite uso diretto delle API nel quarto trimestre del 2025 e, a ottobre 2026, su una misura più ampia, che le sue API dei modelli proprietari elaboravano quasi 32 miliardi di token al minuto, oltre quattro volte un anno prima (Alphabet, risultati del terzo trimestre 2026). Sono i token serviti, non i rilasci di nuovi modelli, a determinare quanti acceleratori devono funzionare 24 ore su 24; per questo DC Market Insights modella una capacità di inferenza installata di 3,77 GW nel 2025 e di 15,74 GW nel 2030.
Capex 2026 di circa USD 710 miliardi indicato da quattro acquirenti
Alphabet ha indicato per il 2026 investimenti in conto capitale di USD 175-185 miliardi (febbraio 2026), Amazon prevede circa USD 220 miliardi (ottobre 2026), Microsoft circa USD 170 miliardi per l’anno solare 2026 (ottobre 2026) e Meta USD 135-145 miliardi (ottobre 2026). Ai valori medi si tratta di circa USD 710 miliardi; il mercato dei data center per l’inferenza AI, con USD 270,92 miliardi nel 2026, ne rappresenta il 38,16%. Amazon ha dichiarato che l’inferenza rappresenta già ben oltre la metà dei ricavi AI di AWS (Amazon, ottobre 2026), quindi una quota crescente di quel capex è capacità di erogazione.
Chip progettati per l’erogazione: Ironwood, Maia 200 e Rubin CPX
Google ha definito la sua tensor processing unit (TPU) Ironwood la prima progettata specificamente per l’inferenza (aprile 2025), con pod da 9.216 chip raffreddati a liquido e il doppio delle prestazioni per watt rispetto a Trillium. Microsoft ha dichiarato a ottobre 2026 che Maia 200 offre fino a 1,7 volte più token per watt in Teams e Copilot, e NVIDIA prevede Rubin CPX, un’unità di elaborazione grafica (GPU) per l’inferenza a contesto lungo, per la fine del 2026 (NVIDIA, settembre 2025). Questi componenti portano gli ASIC personalizzati degli hyperscaler da USD 37,42 miliardi nel 2025 a USD 348,44 miliardi nel 2035.
Tendenze di mercato: come cambia la progettazione delle sale di inferenza?
Due cambiamenti progettuali modificano ciò che una sala di inferenza acquista, ed entrambi aumentano il peso di reti e memoria nel mercato dei data center per l’inferenza AI.
Prefill e decode separati in rack distinti
NVIDIA ha dichiarato ad agosto 2026 che il suo rack di decode Groq 3 LPX, con 256 acceleratori LP30 collegati chip a chip, era in piena produzione con Nebius come primo cliente, mentre il rack Vera Rubin NVL144 CPX abbina 8 exaflop a 100 TB di memoria veloce per la fase di prefill, intensiva in termini di contesto. Separare le due fasi aumenta il traffico tra rack, ed è per questo che reti e interconnessione crescono del 22,65% annuo fino a USD 100,31 miliardi.
I cloud dedicati all’inferenza aprono siti propri
Cerebras ha annunciato a marzo 2025 una rete di data center per l’inferenza a Santa Clara, Stockton, Dallas, Minneapolis, Oklahoma City, Montréal e in altri siti negli Stati Uniti e in Europa, per servire oltre 40 milioni di token Llama 70B al secondo, l’85% dei quali negli Stati Uniti (Cerebras, marzo 2025). Groq ha aperto a luglio 2025 un sito a Helsinki con Equinix, servendo oltre 20 milioni di token al secondo. Gli acceleratori dedicati all’inferenza crescono del 30,46% annuo a partire da USD 8,14 miliardi nel 2025.
Sfide di mercato: cosa limita la crescita della capacità di inferenza?
La disponibilità di energia e il calo del prezzo per token sono i due limiti che mantengono la crescita del mercato dei data center per l’inferenza AI al 20,56% annuo, invece del 68,86% del periodo 2020-2025.
Capacità della rete elettrica: 6,7-12% dell’elettricità USA entro il 2028
Il Dipartimento dell’Energia degli Stati Uniti (DOE) ha riportato a dicembre 2024 che i data center hanno consumato circa il 4,4% dell’elettricità statunitense nel 2023 e potrebbero arrivare al 6,7%-12% (325-580 TWh) entro il 2028 (DOE, dicembre 2024). Le flotte di inferenza funzionano quasi senza interruzioni, quindi ogni GW di carico IT per l’inferenza, con un’efficacia nell’uso dell’energia (PUE) di 1,2 e un utilizzo medio del 55%, assorbe circa 5,8 TWh l’anno; i soli 15,74 GW di capacità di inferenza installati nel 2030 richiederebbero circa 91 TWh con questi parametri.
Token più economici riducono la spesa per megawatt
L’amministratore delegato di NVIDIA ha dichiarato a febbraio 2026 che Grace Blackwell con NVLink offre un costo per token inferiore di un ordine di grandezza, e Microsoft e Google riportano ciascuna da 1,7 a 2 volte più token per watt a ogni generazione di chip. Più token per dollaro significa meno spesa per unità di domanda, ed è per questo che DC Market Insights modella una spesa complessiva per MW di inferenza in calo da USD 43,16 milioni nel 2025 a USD 32,37 milioni nel 2035.
Opportunità di mercato: dove si trovano i prossimi USD 100 miliardi di spesa per l’inferenza?
I siti edge e i campus sovrani aggiungono circa USD 181,51 miliardi di nuovo valore annuo al mercato dei data center per l’inferenza AI tra il 2025 e il 2035.
Siti di inferenza edge: da USD 6,51 miliardi a USD 105,59 miliardi
Agenti vocali, analisi video e assistenti nei punti vendita richiedono risposte in meno di poche centinaia di millisecondi, il che favorisce i siti metropolitani ed edge rispetto ai campus remoti. DC Market Insights stima che il segmento dei siti di inferenza edge cresca del 32,13% annuo, il tipo di operatore più dinamico, con server venduti attraverso il mercato dei server edge.
Inferenza sovrana nel Golfo: da USD 7,32 miliardi a USD 89,75 miliardi
L’Arabia Saudita ha impegnato USD 1,5 miliardi in Groq a febbraio 2025 per espandere la capacità di inferenza del suo data center di Dammam. DC Market Insights stima che Medio Oriente e Africa crescano del 28,48% annuo, con l’Arabia Saudita al 32,34% e gli Emirati Arabi Uniti al 30,48%.
Quanto costa un megawatt di capacità di inferenza?
DC Market Insights stima una spesa complessiva di USD 43,16 milioni per MW di carico IT per l’inferenza installato nel 2025, comprensiva di server, reti, alimentazione, raffreddamento, involucro edilizio, storage, software e servizi.
| Anno | Carico IT per l’inferenza installato (GW) | Spesa complessiva per MW (USD milioni) | Mercato (USD milioni) |
|---|---|---|---|
| 2020 | 0,55 | 21,47 | 11.852,13 |
| 2025 | 3,77 | 43,16 | 162.710,91 |
| 2030 | 15,74 | 40,24 | 633.412,29 |
| 2035 | 32,62 | 32,37 | 1.055.872,42 |
I riferimenti pubblici confermano la traiettoria discendente dopo il 2026. NVIDIA sostiene che Rubin CPX possa generare USD 5 miliardi di ricavi da token per ogni USD 100 milioni investiti (dichiarazione del fornitore, settembre 2025); Microsoft riporta fino a 1,7 volte più token per watt con Maia 200; Google riporta il doppio delle prestazioni per watt di Ironwood rispetto a Trillium. Il picco del 2025-2026 riflette l’entrata in servizio di sistemi rack-scale raffreddati a liquido prima che questi guadagni si diffondano nelle flotte.
Quali norme determinano dove viene costruita la capacità di inferenza?
Quattro norme incidono sul mercato dei data center per l’inferenza AI, che DC Market Insights valuta USD 270,92 miliardi nel 2026, attraverso obblighi di rendicontazione, localizzazione dei dati ed energia.
- Regolamento UE sull’intelligenza artificiale (AI Act): in vigore dal 1° agosto 2024; le regole per i modelli di AI per finalità generali si applicano dal 2 agosto 2025, e la Commissione europea indica ora il 2 dicembre 2027 per i sistemi ad alto rischio dell’allegato III (Fonte: AI Act Service Desk della Commissione europea).
- Regolamento delegato (UE) 2024/1364 della Commissione: i data center da 500 kW in su comunicano i consumi di energia e acqua a una banca dati comune dell’UE (Fonte: EUR-Lex).
- Rapporto del Dipartimento dell’Energia degli Stati Uniti di dicembre 2024: un consumo elettrico dei data center pari al 6,7-12% della domanda statunitense entro il 2028 fa da cornice alle tariffe delle utility per i grandi carichi (Fonte: DOE).
- Rapporto Energy and AI dell’Agenzia internazionale dell’energia (IEA), aprile 2025: circa 945 TWh di consumo elettrico dei data center entro il 2030 (Fonte: IEA).
Come è segmentato il mercato dei data center per l’inferenza AI?
Il mercato dei data center per l’inferenza AI è suddiviso in quattro modi; server accelerati e acceleratori sono in testa con USD 99,25 miliardi, pari al 61,00% del valore 2025. Tutti i valori sono stime DC Market Insights in USD milioni.
Per componente di spesa
Lo storage cresce più rapidamente, al 23,29% annuo, perché l’erogazione a contesto lungo richiede grandi cache key-value vicine agli acceleratori.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server accelerati e acceleratori | 99.253,66 | 61,00% | 596.567,92 | 19,64% |
| Reti e interconnessione | 13.016,87 | 8,00% | 100.307,88 | 22,65% |
| Infrastruttura di alimentazione e raffreddamento | 13.830,43 | 8,50% | 92.916,77 | 20,98% |
| Involucro edilizio e costruzione | 8.135,55 | 5,00% | 46.458,39 | 19,03% |
| Storage | 6.508,44 | 4,00% | 52.793,62 | 23,29% |
| Software e servizi | 21.965,96 | 13,50% | 166.827,84 | 22,48% |
| Totale | 162.710,91 | 100,00% | 1.055.872,42 | 20,56% |
Per tipo di operatore
Il cloud hyperscale detiene il 56,00% del valore 2025; gli operatori di cloud GPU e neocloud crescono del 23,84% annuo, perché gli sviluppatori di modelli noleggiano capacità di erogazione.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud hyperscale | 91.118,11 | 56,00% | 496.260,04 | 18,47% |
| Cloud GPU e neocloud | 21.152,42 | 13,00% | 179.498,31 | 23,84% |
| Tenant in colocation | 19.525,31 | 12,00% | 147.822,14 | 22,44% |
| On-premise aziendale | 24.406,64 | 15,00% | 126.704,69 | 17,90% |
| Siti di inferenza edge | 6.508,43 | 4,00% | 105.587,24 | 32,13% |
| Totale | 162.710,91 | 100,00% | 1.055.872,42 | 20,56% |
Per tipo di acceleratore
Le GPU commerciali detengono il 72,00% del valore 2025 e scendono al 56,00% entro il 2035, man mano che i chip personalizzati e dedicati assorbono volumi di erogazione.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU commerciali | 117.151,86 | 72,00% | 591.288,56 | 17,57% |
| ASIC personalizzati degli hyperscaler | 37.423,51 | 23,00% | 348.437,90 | 25,00% |
| Acceleratori dedicati all’inferenza | 8.135,54 | 5,00% | 116.145,96 | 30,46% |
| Totale | 162.710,91 | 100,00% | 1.055.872,42 | 20,56% |
Per applicazione
AI generativa ed erogazione di LLM detiene il 56,00% del valore 2025; i carichi di lavoro agentici e di ragionamento crescono del 26,88% annuo, perché ogni attività di un agente concatena molte chiamate ai modelli.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI generativa ed erogazione di LLM | 91.118,11 | 56,00% | 675.758,35 | 22,19% |
| Raccomandazione e ranking | 37.423,51 | 23,00% | 147.822,14 | 14,73% |
| Visione artificiale | 14.643,98 | 9,00% | 73.911,07 | 17,57% |
| Voce e linguaggio | 9.762,65 | 6,00% | 52.793,62 | 18,39% |
| Carichi di lavoro agentici e di ragionamento | 9.762,66 | 6,00% | 105.587,24 | 26,88% |
| Totale | 162.710,91 | 100,00% | 1.055.872,42 | 20,56% |
Esclusiva DC: il ponte token-megawatt per tre reti di inferenza
Il ponte token-megawatt è un modello di DC Market Insights basato su 6 input, che converte i tassi di token pubblicati in megawatt IT installati e valore della capacità; il solo traffico delle API proprietarie di Google implica circa 485 MW di carico IT per l’inferenza installato.
Input: il tasso di token pubblicato da ciascuna rete, 0,5 joule di energia IT per token (ipotesi di DC Market Insights per una flotta mista di modelli grandi e piccoli), un utilizzo medio del 55% della capacità installata, un PUE di 1,2 e USD 43,16 milioni di spesa complessiva per MW (2025). I tassi di token provengono dai risultati del terzo trimestre 2026 di Alphabet, da Cerebras (marzo 2025) e da Groq (luglio 2025).
| Rete | Token al secondo (milioni) | Carico IT medio (MW) | IT installato (MW) | Carico dell’impianto (MW) | Valore della capacità (USD miliardi) |
|---|---|---|---|---|---|
| API dei modelli proprietari di Google (3° trim. 2026) | 533 | 266,7 | 484,8 | 581,8 | 20,93 |
| Obiettivo della rete di inferenza Cerebras (marzo 2025) | 40 | 20,0 | 36,4 | 43,6 | 1,57 |
| Rete globale Groq (luglio 2025) | 20 | 10,0 | 18,2 | 21,8 | 0,78 |
Con 0,25 joule per token il dato di Google si dimezza a circa 242 MW; con 1,0 joule raddoppia a circa 970 MW. Anche lo scenario alto è una frazione dei 3.770 MW di capacità di inferenza installati nel 2025, il che mostra quanta domanda di erogazione si trovi al di fuori delle API proprietarie: app consumer, funzioni di ricerca, motori di raccomandazione e modelli aziendali.
Quale regione guida il mercato dei data center per l’inferenza AI?
Il Nord America è in testa con USD 87,86 miliardi, pari al 54,00% del valore 2025, mentre Medio Oriente e Africa crescono più rapidamente, al 28,48% annuo (stima DC Market Insights).
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 87.863,89 | 54,00% | 496.260,04 | 18,90% |
| Asia-Pacifico | 42.304,84 | 26,00% | 300.923,64 | 21,68% |
| Europa | 20.176,15 | 12,40% | 126.704,69 | 20,17% |
| Medio Oriente e Africa | 7.321,99 | 4,50% | 89.749,16 | 28,48% |
| America Latina | 5.044,04 | 3,10% | 42.234,89 | 23,68% |
| Totale | 162.710,91 | 100,00% | 1.055.872,42 | 20,56% |
Nord America
Il Nord America cresce da USD 87,86 miliardi a USD 496,26 miliardi. Microsoft ha dichiarato di aver aggiunto circa 1 GW di capacità nel trimestre chiuso a giugno 2026, e l’85% della capacità di inferenza pianificata da Cerebras si trova negli Stati Uniti.
Asia-Pacifico
L’Asia-Pacifico cresce del 21,68% annuo fino a USD 300,92 miliardi; la Cina è il secondo Paese per dimensione con USD 23,18 miliardi nel 2025 e l’India il grande mercato più dinamico, al 29,85% (stime DC Market Insights).
Europa
L’Europa cresce del 20,17% annuo fino a USD 126,70 miliardi. Il sito di Groq a Helsinki (luglio 2025) e le regole dell’AI Act dell’UE per i modelli per finalità generali, in vigore da agosto 2025, spingono gli operatori europei a servire i modelli all’interno dell’UE.
Medio Oriente e Africa
Medio Oriente e Africa crescono del 28,48% annuo a partire da USD 7,32 miliardi; l’impegno saudita da USD 1,5 miliardi in Groq per Dammam (febbraio 2025) è il progetto di inferenza sovrana più evidente della regione.
America Latina
L’America Latina cresce del 23,68% annuo, da USD 5,04 miliardi a USD 42,23 miliardi, man mano che le region cloud in Brasile e Messico aggiungono capacità di erogazione per modelli in lingua spagnola e portoghese (stima DC Market Insights).
Quali Paesi spendono di più nei data center per l’inferenza AI?
Gli Stati Uniti sono in testa con USD 80,13 miliardi nel 2025; l’Arabia Saudita è il Paese a crescita più rapida tra i primi 12, al 32,34% annuo (stima DC Market Insights).
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 80.131,87 | 449.452,42 | 18,82% |
| 2 | Cina | Asia-Pacifico | 23.183,05 | 152.346,01 | 20,72% |
| 3 | Canada | Nord America | 6.501,93 | 39.947,74 | 19,91% |
| 4 | Giappone | Asia-Pacifico | 4.991,97 | 31.439,81 | 20,20% |
| 5 | Regno Unito | Europa | 4.761,57 | 28.714,34 | 19,68% |
| 6 | Germania | Europa | 4.115,93 | 25.994,74 | 20,24% |
| 7 | Corea del Sud | Asia-Pacifico | 3.426,69 | 24.565,45 | 21,77% |
| 8 | India | Asia-Pacifico | 3.045,95 | 41.494,72 | 29,85% |
| 9 | Francia | Europa | 2.965,89 | 21.159,98 | 21,71% |
| 10 | Arabia Saudita | Medio Oriente e Africa | 2.577,34 | 42.475,99 | 32,34% |
| 11 | Australia | Asia-Pacifico | 2.453,68 | 18.691,20 | 22,51% |
| 12 | Emirati Arabi Uniti | Medio Oriente e Africa | 2.328,39 | 33.304,97 | 30,48% |
L’India è la grande economia a crescita più rapida, al 29,85% annuo, da USD 3,05 miliardi a USD 41,49 miliardi, perché gli assistenti in lingue indiane e i servizi AI della pubblica amministrazione vengono erogati da capacità nazionale.
Scenari di previsione: qual è l’intervallo 2035 per la spesa nei data center di inferenza AI?
DC Market Insights colloca il mercato dei data center per l’inferenza AI nel 2035 tra USD 791,90 miliardi e USD 1.256,49 miliardi, con USD 1.055,87 miliardi come scenario base.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 791.904,31 | 17,15% | Limiti della rete elettrica e calo più rapido del costo per token |
| Base | 1.055.872,42 | 20,56% | L’inferenza raggiunge il 65,47% della spesa per data center AI |
| Alto | 1.256.488,18 | 22,68% | I carichi di lavoro agentici moltiplicano le chiamate per attività |
Principali attori e quote di mercato: chi costruisce e rifornisce i data center per l’inferenza AI?
I cinque maggiori operatori cloud (AWS, Microsoft, Google, Meta e Oracle) rappresentano circa il 56% del valore 2025 del mercato dei data center per l’inferenza AI, pari al segmento del cloud hyperscale (stima DC Market Insights basata sul capex degli operatori).
- NVIDIA
- Amazon Web Services (AWS)
- Microsoft
- Meta
- Oracle
- AMD
- Broadcom
- Cerebras
- Groq
- CoreWeave
- Nebius
- Dell Technologies
- Supermicro
- Equinix
- Digital Realty
- Vertiv
NVIDIA ha registrato ricavi record per l’esercizio 2026 di USD 193,7 miliardi (febbraio 2026) e fornisce la maggior parte dei sistemi di erogazione basati su GPU commerciali. Google, Amazon (Inferentia e Trainium) e Microsoft (Maia) riforniscono le proprie flotte con chip personalizzati. Cerebras e Groq gestiscono reti di inferenza dedicate, mentre CoreWeave e Nebius noleggiano capacità di erogazione agli sviluppatori di modelli.
Sviluppi recenti nel mercato dei data center per l’inferenza AI
Sei eventi datati a partire da febbraio 2025 influenzano il mercato dei data center per l’inferenza AI, che vale USD 270,92 miliardi nel 2026.
- A ottobre 2026 Google ha dichiarato che le sue API dei modelli proprietari elaboravano quasi 32 miliardi di token al minuto (Fonte: risultati del terzo trimestre 2026 di Alphabet, Google).
- A ottobre 2026 Amazon ha dichiarato che l’inferenza rappresenta ben oltre la metà dei ricavi AI di AWS e che gli impegni su Trainium sono aumentati di oltre 20 volte su base annua (Fonte: Amazon).
- Ad agosto 2026 NVIDIA ha dichiarato che il suo rack di decode Groq 3 LPX era in piena produzione, con Nebius come primo cliente (Fonte: NVIDIA).
- A luglio 2025 Groq ha aperto un sito europeo di inferenza a Helsinki con Equinix (Fonte: Groq).
- Ad aprile 2025 Google ha presentato Ironwood, la sua prima TPU progettata per l’inferenza (Fonte: Google).
- A febbraio 2025 l’Arabia Saudita ha impegnato USD 1,5 miliardi per espandere la capacità di inferenza di Groq a Dammam (Fonte: Groq).
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato dei data center per l’inferenza AI
DC Market Insights ha dimensionato il mercato dei data center per l’inferenza AI in USD 162,71 miliardi nel 2025 come quota dell’inferenza (41,70%) su USD 390,19 miliardi di spesa per data center AI, calcolata come 9,04 GW di carico IT per l’AI installato × USD 43,16 milioni di spesa complessiva per MW. La quota dell’inferenza sale al 56,50% nel 2030 e al 65,47% nel 2035; le suddivisioni per componente di spesa, operatore, acceleratore, applicazione, regione e Paese sommano al totale in ogni anno.
Tre verifiche dei limiti: (1) la voce server accelerati e acceleratori, pari a USD 99,25 miliardi nel 2025, corrisponde al 51,24% dei ricavi dell’esercizio 2026 di NVIDIA, pari a USD 193,7 miliardi, un tetto che copre anche l’addestramento; (2) il mercato 2026 di USD 270,92 miliardi è il 38,16% dei circa USD 710 miliardi di capex 2026 indicati da Alphabet, Amazon, Microsoft e Meta, un secondo tetto; (3) il solo traffico delle API proprietarie di Google implica circa USD 20,93 miliardi di capacità, un livello minimo pari al 12,86% del mercato 2025. Metodo completo: metodologia di ricerca di DC Market Insights. Approfondimenti correlati: mercato degli acceleratori per data center e mercato GPU as a Service.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Perché le stime divergono
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Dinamiche di mercato
- 3.1Volume di token di Google
- 3.2Capex 2026 indicato da quattro acquirenti
- 3.3Chip progettati per l'erogazione
- 3.4Prefill e decode separati in rack distinti
- 3.5Cloud dedicati all'inferenza
- 3.6Capacità della rete elettrica
- 3.7Token più economici riducono la spesa per megawatt
- 3.8Opportunità dei siti di inferenza edge
- 3.9Inferenza sovrana nel Golfo
- 04Analisi dei prezzi
- 4.1Spesa complessiva per MW, 2020, 2025, 2030 e 2035
- 4.2Riferimenti pubblici su prezzi ed efficienza
- 05Standard e regolamentazione
- 5.1Regolamento UE sull'intelligenza artificiale (AI Act)
- 5.2Regolamento delegato (UE) 2024/1364 della Commissione
- 5.3Rapporto del Dipartimento dell'Energia degli Stati Uniti
- 5.4IEA Energy and AI
- 06Segmentazione del mercato per componente di spesa
- 6.1Server accelerati e acceleratori
- 6.2Reti e interconnessione
- 6.3Infrastruttura di alimentazione e raffreddamento
- 6.4Involucro edilizio e costruzione
- 6.5Storage
- 6.6Software e servizi
- 07Segmentazione del mercato per tipo di operatore
- 7.1Cloud hyperscale
- 7.2Cloud GPU e neocloud
- 7.3Tenant in colocation
- 7.4On-premise aziendale
- 7.5Siti di inferenza edge
- 08Segmentazione del mercato per tipo di acceleratore
- 8.1GPU commerciali
- 8.2ASIC personalizzati degli hyperscaler
- 8.3Acceleratori dedicati all'inferenza
- 09Segmentazione del mercato per applicazione
- 9.1AI generativa ed erogazione di LLM
- 9.2Raccomandazione e ranking
- 9.3Visione artificiale
- 9.4Voce e linguaggio
- 9.5Carichi di lavoro agentici e di ragionamento
- 10Esclusiva DC: ponte token-megawatt
- 10.1API dei modelli proprietari di Google
- 10.2Rete di inferenza Cerebras
- 10.3Rete globale Groq
- 10.4Sensibilità all'energia per token
- 11Analisi regionale
- 11.1Nord America
- 11.2Asia-Pacifico
- 11.3Europa
- 11.4Medio Oriente e Africa
- 11.5America Latina
- 12Analisi per Paese
- 12.1Stati Uniti
- 12.2Cina
- 12.3Canada
- 12.4Giappone
- 12.5Regno Unito
- 12.6Germania
- 12.7Corea del Sud
- 12.8India
- 12.9Francia
- 12.10Arabia Saudita
- 12.11Australia
- 12.12Emirati Arabi Uniti
- 13Scenari di previsione
- 13.1Scenario basso
- 13.2Scenario base
- 13.3Scenario alto
- 14Analisi competitiva
- 14.1NVIDIA
- 14.2Amazon Web Services (AWS)
- 14.3Microsoft
- 14.4Google
- 14.5Meta
- 14.6Oracle
- 14.7AMD
- 14.8Broadcom
- 14.9Cerebras
- 14.10Groq
- 14.11CoreWeave
- 14.12Nebius
- 14.13Dell Technologies
- 14.14Supermicro
- 14.15Equinix
- 14.16Digital Realty
- 14.17Vertiv
- 15Sviluppi recenti
- 15.1Ottobre 2026: volume di token di Google
- 15.2Ottobre 2026: quota dell'inferenza in AWS
- 15.3Agosto 2026: NVIDIA Groq 3 LPX
- 15.4Luglio 2025: Groq a Helsinki
- 15.5Aprile 2025: Google Ironwood
- 15.6Febbraio 2025: Arabia Saudita e Groq
- 16Metodologia di ricerca
- 16.1Costruzione del modello
- 16.2Verifiche dei limiti
- Fig. 1Dimensione del mercato dei data center per l'inferenza AI, 2020-2035 (USD miliardi)
- Tabella 1Attributi del quadro di mercato
- Tabella 2Confronto del perimetro: elementi conteggiati
- Tabella 3Spesa complessiva per MW di capacità di inferenza, 2020-2035
- Tabella 4Mercato per componente di spesa, 2025 e 2035
- Tabella 5Mercato per tipo di operatore, 2025 e 2035
- Tabella 6Mercato per tipo di acceleratore, 2025 e 2035
- Tabella 7Mercato per applicazione, 2025 e 2035
- Tabella 8Ponte token-megawatt per tre reti di inferenza
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 Paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 270,92 miliardi nel 2026, in crescita del 66,50% rispetto ai USD 162,71 miliardi del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 1.055,87 miliardi entro il 2035, con un CAGR del 20,56% dal 2025.
Del 20,56% annuo dal 2025 al 2035, dopo il 68,86% annuo dal 2020 al 2025, mentre l’inferenza sale dal 41,70% al 65,47% della spesa per data center AI (stima DC Market Insights).
Circa USD 43,16 milioni per MW di carico IT installato nel 2025, tutto compreso, in calo a USD 32,37 milioni entro il 2035, man mano che i chip producono più token per watt (stima DC Market Insights).
Il 41,70% nel 2025, ovvero USD 162,71 miliardi su USD 390,19 miliardi, in aumento al 65,47% entro il 2035. Amazon ha dichiarato a ottobre 2026 che l’inferenza rappresenta ben oltre la metà dei ricavi AI di AWS.
I siti di inferenza edge, al 32,13% annuo, da USD 6,51 miliardi nel 2025 a USD 105,59 miliardi nel 2035, perché i servizi vocali e gli agenti richiedono risposte a bassa latenza.
In parte: gli ASIC personalizzati degli hyperscaler crescono del 25,00% annuo fino a USD 348,44 miliardi, mentre le GPU commerciali scendono dal 72,00% al 56,00% del valore, pur restando in testa nel 2035 (stima DC Market Insights).
Il Nord America, con il 54,00%, pari a USD 87,86 miliardi del valore 2025. Medio Oriente e Africa crescono più rapidamente, al 28,48% annuo, trainati dall’Arabia Saudita.
Circa 485 MW di carico IT installato per quasi 32 miliardi di token al minuto, con 0,5 joule per token e un utilizzo del 55%, per un valore di circa USD 20,93 miliardi di capacità (modello DC Market Insights).
Circa il 56% del valore 2025 fa capo ad AWS, Microsoft, Google, Meta e Oracle (stima DC Market Insights). NVIDIA fornisce la maggior parte dei sistemi basati su GPU commerciali; Cerebras, Groq, CoreWeave e Nebius gestiscono cloud focalizzati sull’inferenza.
DC Market Insights conta USD 270,92 miliardi nel 2026 considerando solo la spesa per capacità nei data center. Le stime che contano solo i chip sono inferiori; quelle che includono i ricavi da token o l’inferenza on-device non sono confrontabili.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.