
Mercato dell’orchestrazione dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
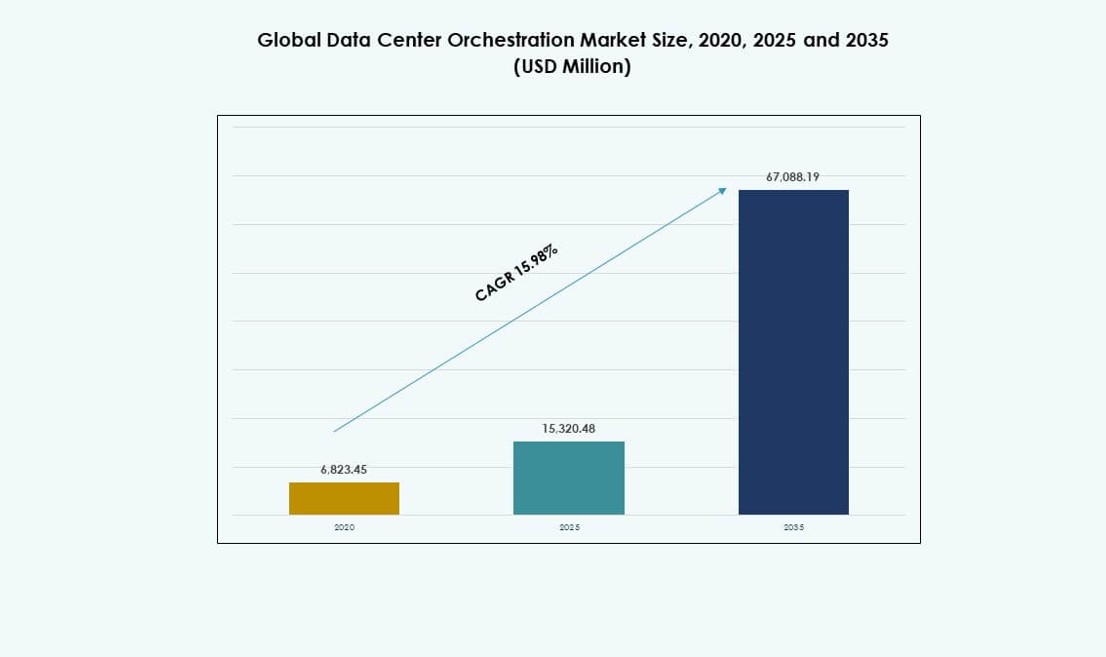
Nel 2025 il valore del Mercato dell’orchestrazione dei data center era pari a USD 15.32 miliardi; si prevede che raggiunga USD 67.09 miliardi entro il 2035, con un CAGR del 15.98%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Mercato globale dell'orchestrazione dei data center: dimensioni e previsioni
- 05Mercato globale dell'orchestrazione dei data center: per componente
- 07Mercato globale dell'orchestrazione dei data center: per utente finale
- 08Mercato globale dell'orchestrazione dei data center: per dimensione aziendale
- 09Mercato globale dell'orchestrazione dei data center: per modalità di implementazione
- 10Mercato globale dell'orchestrazione dei data center: per regione
- 11Panorama competitivo
- 11capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- Cisco Systems, Inc
- Microsoft Corporation
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- VMware, Inc
- Amazon Web Services (AWS)
- Oracle Corporation
- Google LLC
- Dell Technologies Inc
- Red Hat, Inc
Analisi completa
Sintesi esecutiva
Il mercato globale dell’orchestrazione dei data center, valutato USD 6.823,45 milioni nel 2020 e USD 15.320,48 milioni nel 2025, dovrebbe raggiungere USD 67.088,19 milioni entro il 2035, con un CAGR del 15,98% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato dell’orchestrazione dei data center nel 2025 | USD 15.320,48 milioni |
| CAGR del mercato dell’orchestrazione dei data center | 15,98% |
| Dimensioni del mercato dell’orchestrazione dei data center nel 2035 | USD 67.088,19 milioni |
Il mercato è trainato dalla crescente adozione di ambienti hybrid cloud, infrastrutture software-defined e gestione automatizzata dei carichi di lavoro nei data center aziendali. Le organizzazioni cercano ora piattaforme di orchestrazione in grado di migliorare l’efficienza delle risorse, ridurre l’intervento manuale e rafforzare l’affidabilità dei servizi. Anche l’innovazione nelle operazioni guidate dall’IA, negli strumenti di osservabilità e nell’automazione basata su policy favorisce una diffusione più ampia. Per imprese e investitori questo mercato ha un’importanza strategica perché si colloca al centro della modernizzazione dell’infrastruttura digitale e della scalabilità operativa nel lungo periodo.
Il Nord America guida il mercato grazie a forti investimenti hyperscale, ecosistemi IT aziendali maturi e adozione precoce delle piattaforme di automazione. L’Europa segue con una domanda solida da parte di settori regolamentati che richiedono governance, resilienza e controllo standardizzato dell’infrastruttura. L’Asia-Pacifico è la regione in più rapida emersione, sostenuta dall’espansione del cloud, dall’aggiornamento delle reti di telecomunicazione e da una rapida trasformazione digitale in Cina, India, Giappone e Sud-est asiatico. Anche America Latina, Medio Oriente e Africa mostrano un potenziale crescente, con una maggiore attività di colocation e la modernizzazione delle imprese.
Dinamiche di mercato
Fattori di crescita
Crescente necessità di un controllo unificato negli ambienti data center ibridi e multi-cloud
Le imprese eseguono ormai carichi di lavoro su cloud privati, siti di colocation, nodi edge e piattaforme hyperscale, il che aumenta la necessità di un controllo unificato. Il mercato globale dell’orchestrazione dei data center ne trae beneficio perché le aziende vogliono un unico framework per le attività di calcolo, storage, rete e sicurezza. Ciò contribuisce a ridurre lo sforzo manuale, i ritardi nei servizi e gli errori di configurazione. I grandi operatori preferiscono piattaforme che standardizzano provisioning, patching, applicazione delle policy e collocazione dei carichi di lavoro in ambienti misti. Questo cambiamento riflette obiettivi di automazione più ampi. Le aziende apprezzano anche una più rapida erogazione dei servizi, perché i prodotti digitali dipendono da un’infrastruttura stabile e flessibile, con governance solida e prestazioni prevedibili.
- Ad esempio, HPE dichiara che HPE Morpheus Enterprise Software integra hypervisor, cloud pubblici e cluster Kubernetes dietro un unico piano di controllo, mentre HPE Morpheus VM Essentials può ridurre fino al 90% i costi di licenza delle VM grazie al supporto multi-hypervisor e al consumo cloud in modalità self-service.
Espansione dei carichi di lavoro IA e dei requisiti di gestione di infrastrutture ad alta densità
Cluster IA, rack ricchi di GPU e server ad alte prestazioni hanno cambiato il modo in cui gli operatori gestiscono le risorse dei data center. Il mercato globale dell’orchestrazione dei data center ne trae beneficio perché i carichi di lavoro IA richiedono pianificazione dinamica, attenzione termica, coordinamento dell’alimentazione e allocazione basata su policy. Gli strumenti tradizionali spesso non hanno la capacità di gestire tale complessità. Le imprese cercano ora piattaforme di orchestrazione che allineino la capacità di calcolo con l’accesso allo storage, i percorsi di rete e i limiti energetici. Ciò favorisce anche una pianificazione della capacità più intelligente, perché la domanda di IA può cambiare rapidamente. Questo fattore ha un valore strategico per imprese e investitori, poiché un’infrastruttura pronta per l’IA richiede livelli di controllo intelligenti, automatizzati e scalabili.
- Ad esempio, Schneider Electric ha osservato che NVIDIA GB300 NVL72 esegue 72 GPU in parallelo a 142 kW per rack, mentre gli approcci convenzionali a 400V AC e 48V DC diventano difficili a 200 kW per rack e impossibili a 400 kW per rack, spingendo Schneider a sviluppare un’architettura a 800 VDC per singoli rack IT da 400 kW fino a 1 MW.
Maggiore attenzione a efficienza operativa, affidabilità dei servizi e disciplina dei costi
I CIO e i responsabili dell’infrastruttura sono sotto pressione per migliorare la disponibilità mantenendo sotto controllo i costi operativi. Il mercato globale dell’orchestrazione dei data center ne trae vantaggio perché il software di orchestrazione automatizza le attività ripetitive, riduce i ticket di servizio e supporta una risposta più rapida agli incidenti. Migliora inoltre l’uso delle risorse abbinando i carichi di lavoro al pool di infrastruttura più adatto. Molte aziende considerano ora l’automazione uno strumento finanziario, non solo un aggiornamento tecnico. I fornitori di servizi usano l’orchestrazione per tutelare gli accordi sul livello di servizio in ambienti cliente complessi. Questo fattore è rilevante perché le aziende vogliono operazioni digitali stabili, minore rischio di interruzioni e rendimenti più solidi sugli investimenti in infrastruttura.
Passaggio a infrastrutture software-defined e a operazioni dei data center basate su policy
Calcolo, storage e networking software-defined hanno creato una base solida per una più ampia adozione dell’orchestrazione. Il mercato globale dell’orchestrazione dei data center si espande perché le organizzazioni vogliono un controllo guidato da policy che traduca l’intento aziendale in azioni infrastrutturali automatizzate. Questo passaggio allontana gli operatori dalla gestione a livello di dispositivo per orientarli verso l’automazione a livello di servizio. Sostiene inoltre i programmi di modernizzazione in cui le aziende cercano modelli di implementazione ripetibili e governance centralizzata. I fornitori integrano ora API, analisi e intelligenza sui carichi di lavoro nelle piattaforme di orchestrazione. Le aziende considerano queste capacità essenziali per la resilienza digitale, un più rapido rilascio dei servizi e un controllo più forte. Anche gli investitori vedono un potenziale duraturo in questa transizione architetturale di lungo periodo.
Tendenze di mercato
Convergenza delle piattaforme di orchestrazione con AIOps, osservabilità e analisi predittiva
I fornitori combinano ora l’orchestrazione con AIOps e osservabilità per creare un controllo dell’infrastruttura più intelligente. Il mercato globale dell’orchestrazione dei data center riflette questa tendenza attraverso piattaforme che collegano telemetria, rilevamento delle anomalie e rimedio automatizzato in un unico flusso di lavoro. Ciò consente agli operatori di intervenire prima che la qualità del servizio peggiori. Questa tendenza si distingue dall’automazione di base perché aggiunge contesto, previsione e affinamento delle policy. I fornitori posizionano ora l’orchestrazione come livello decisionale e non solo come motore di esecuzione. Gli acquirenti privilegiano strumenti che collegano log, metriche e azioni sull’infrastruttura quasi in tempo reale. Questa tendenza aumenta il valore delle piattaforme e rafforza la differenziazione dei fornitori.
Adozione di API aperte e framework di controllo interoperabili su stack infrastrutturali diversi
Le imprese non vogliono più strumenti di orchestrazione legati a ecosistemi di fornitori ristretti. Il mercato globale dell’orchestrazione dei data center mostra ora una forte tendenza verso API aperte, progettazione modulare e interoperabilità tra server, container, livelli di virtualizzazione e piattaforme cloud. Ciò riflette la richiesta dei clienti di integrazione con gli strumenti esistenti di gestione dei servizi IT e di sicurezza. Molti operatori preferiscono questo modello perché i parchi infrastrutturali spesso combinano risorse legacy con sistemi cloud-native moderni. I fornitori che supportano un’ampia compatibilità ottengono un vantaggio nei grandi progetti di modernizzazione. Questa tendenza riduce inoltre l’attrito nella migrazione e aumenta l’attrattiva di piattaforme di orchestrazione flessibili in ambienti misti.
Crescita di casi d’uso di orchestrazione specifici per settore, con controlli di conformità e di policy di servizio
I casi d’uso di orchestrazione specifici per settore plasmano ora la progettazione dei prodotti e la domanda degli acquirenti. Il mercato globale dell’orchestrazione dei data center riflette questa tendenza in piattaforme su misura per ambienti finanziari, sanitari, governativi e delle telecomunicazioni. Emerge la necessità di un’automazione legata a conformità, policy di sicurezza e prontezza per gli audit. I fornitori strutturano ora le regole di orchestrazione attorno a residenza dei dati, isolamento dei carichi di lavoro, policy di backup e controllo degli accessi. Questo approccio aiuta i clienti ad allineare l’automazione dell’infrastruttura ai profili di rischio e agli obblighi di servizio del proprio settore. Gli acquirenti apprezzano le soluzioni che riducono il lavoro personalizzato e accelerano l’implementazione. La tendenza favorisce anche ricavi ricorrenti tramite moduli verticali e pacchetti di servizi specializzati.
Ascesa dell’orchestrazione edge-aware per strutture distribuite e carichi di lavoro sensibili alla latenza
La crescita dell’infrastruttura edge ha spinto l’orchestrazione oltre i data center centrali e cloud. Il mercato globale dell’orchestrazione dei data center include ora un supporto più forte per i siti distribuiti che ospitano funzioni di telecomunicazione, carichi di lavoro industriali e applicazioni sensibili alla latenza. Ciò riflette la domanda di controllo centralizzato di risorse remote con personale in loco limitato. I fornitori offrono ora framework di orchestrazione più leggeri che applicano policy, distribuiscono carichi di lavoro e monitorano lo stato dei servizi in molte sedi. Questa tendenza si distingue dai precedenti modelli di data center centrale perché richiede un’esecuzione consapevole della posizione. Gli acquirenti nei settori delle telecomunicazioni, del retail e della manifattura mostrano un forte interesse. Ciò amplia il ruolo dell’orchestrazione nell’infrastruttura digitale distribuita.
Sfide del mercato
Complessità di integrazione tra sistemi legacy, strumenti proprietari e architetture multi-fornitore
Molte imprese dipendono ancora da sistemi legacy, livelli di virtualizzazione datati e strumenti di gestione proprietari che complicano i progetti di orchestrazione. Il mercato globale dell’orchestrazione dei data center affronta una sfida importante perché i clienti hanno spesso bisogno di un’integrazione profonda prima di poter realizzare pieno valore dall’automazione. Ciò può aumentare i tempi di implementazione, il rischio di progetto e i costi dei servizi. Gli acquirenti temono inoltre interruzioni degli ambienti in produzione durante la migrazione. Il vendor lock-in resta una preoccupazione quando gli strumenti di orchestrazione si basano su ecosistemi ristretti. Anche le lacune di competenze interne possono rallentare l’adozione. I team di sicurezza possono opporsi a ampi diritti di automazione in assenza di una governance solida, e ciò ritarda ulteriormente le implementazioni su larga scala.
Carenza di competenze di automazione e difficoltà nel dimostrare un ritorno sull’investimento a breve termine
Una seconda sfida deriva dalla carenza di talenti e dalla fiducia disomogenea dei dirigenti in un ritorno a breve termine. Il mercato globale dell’orchestrazione dei data center deve confrontarsi con il fatto che molte aziende non dispongono di personale con competenze in automazione, progettazione dei flussi di lavoro e controllo delle policy tra domini diversi. Ciò rende l’adozione più difficile, soprattutto per le imprese di medie dimensioni con team IT più piccoli. I responsabili di budget cercano spesso prove chiare che l’orchestrazione ridurrà i costi, migliorerà la disponibilità o ritarderà la spesa in conto capitale. Questi benefici sono reali, ma possono dipendere dalla maturità dei processi e dalla scala di implementazione. I fornitori devono sostenere l’adozione con formazione, consulenza e solide evidenze del valore per il business.
Opportunità di mercato
Espansione di colocation, servizi gestiti e piattaforme di data center pronte per l’IA
Aziende di colocation, fornitori di servizi gestiti e operatori di infrastrutture IA creano un forte potenziale di crescita per il mercato globale dell’orchestrazione dei data center. Questi fornitori hanno bisogno di un’automazione basata su policy per gestire ambienti multi-tenant, qualità del servizio e rapidi spostamenti di capacità. Ciò favorisce il controllo dei margini e aiuta a lanciare nuovi servizi più rapidamente. La domanda crescerà dove gli operatori offrono cluster GPU, cloud IA privati e piattaforme aziendali ad alta disponibilità. I fornitori che combinano orchestrazione con governance dei tenant e garanzia di servizio possono intercettare questa domanda. L’opportunità ha un valore di lungo periodo perché gli ambienti dei fornitori spesso crescono più rapidamente dei parchi aziendali interni e richiedono un supporto di automazione ricorrente.
Domanda crescente dalle economie emergenti e dai programmi di modernizzazione dell’infrastruttura del mid-market
I mercati emergenti e le imprese di medie dimensioni offrono un altro importante percorso di crescita per il mercato globale dell’orchestrazione dei data center. Molti di questi acquirenti modernizzano ora l’infrastruttura per supportare servizi digitali, adozione del cloud e obiettivi di disponibilità più stringenti. Ciò genera domanda di soluzioni modulari che offrano automazione senza personalizzazioni pesanti. I fornitori possono guadagnare terreno con prezzi scalabili, piani di controllo erogati in cloud e modelli di implementazione più rapidi. La crescita regionale dei data center in Asia-Pacifico, Medio Oriente e parti dell’America Latina sostiene questa opportunità. Le aziende che costruiscono partnership locali e modelli di supporto flessibili possono rafforzare l’adozione e conquistare quote di mercato.
Segmentazione del mercato
Per componente
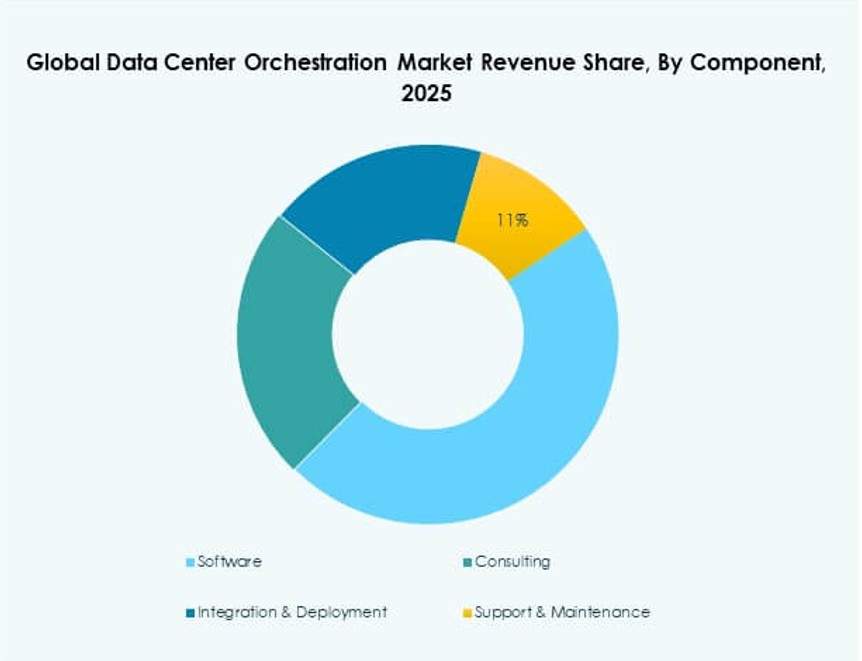
Il mercato globale dell’orchestrazione dei data center per componente comprende software, consulenza, integrazione e implementazione, supporto e manutenzione. Il software ha guidato il segmento con una quota stimata del 46,8% nel 2025, perché le imprese danno priorità ad automazione centralizzata, motori di policy, coordinamento dei carichi di lavoro e dashboard analitiche. La consulenza resta importante nei progetti di modernizzazione in fase iniziale, in cui le aziende hanno bisogno di revisione dell’architettura e pianificazione della roadmap. Anche integrazione e implementazione mostrano una forte domanda, per la mappatura delle API, la progettazione dei flussi di lavoro e l’allineamento degli ambienti ibridi. Supporto e manutenzione garantiscono continuità della piattaforma, ottimizzazione delle prestazioni e gestione degli aggiornamenti. È probabile che il software resti dominante perché offre controllo scalabile e valore aziendale ricorrente.
Per applicazione
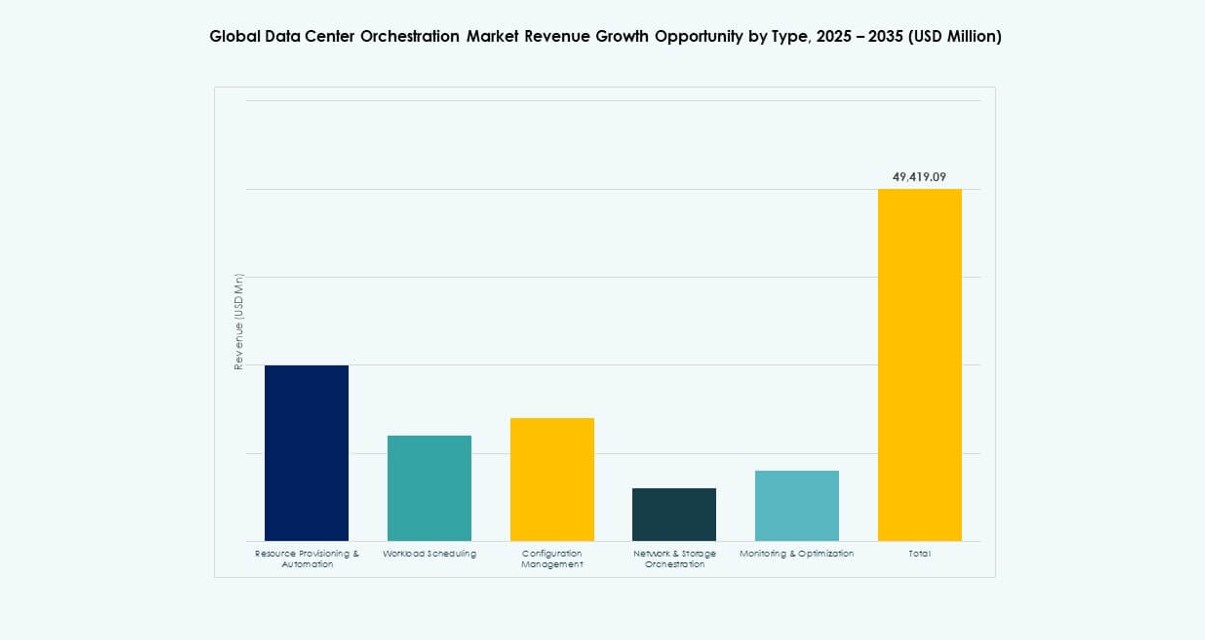
Il mercato globale dell’orchestrazione dei data center per applicazione comprende provisioning e automazione delle risorse, pianificazione dei carichi di lavoro, gestione della configurazione, orchestrazione di rete e storage, monitoraggio e ottimizzazione. Provisioning e automazione delle risorse hanno detenuto la quota maggiore, circa il 29,4% nel 2025, perché le imprese cercano un rilascio più rapido dei servizi, minore sforzo manuale ed esecuzione coerente delle policy. La pianificazione dei carichi di lavoro ha acquisito importanza con IA, container e ambienti cloud misti che richiedono una collocazione dinamica delle risorse. La gestione della configurazione resta centrale negli ambienti sensibili alle policy. L’orchestrazione di rete e storage si espande con l’infrastruttura software-defined, mentre monitoraggio e ottimizzazione guadagnano terreno grazie al controllo automatizzato delle prestazioni e alle decisioni guidate dalla telemetria.
Per utente finale
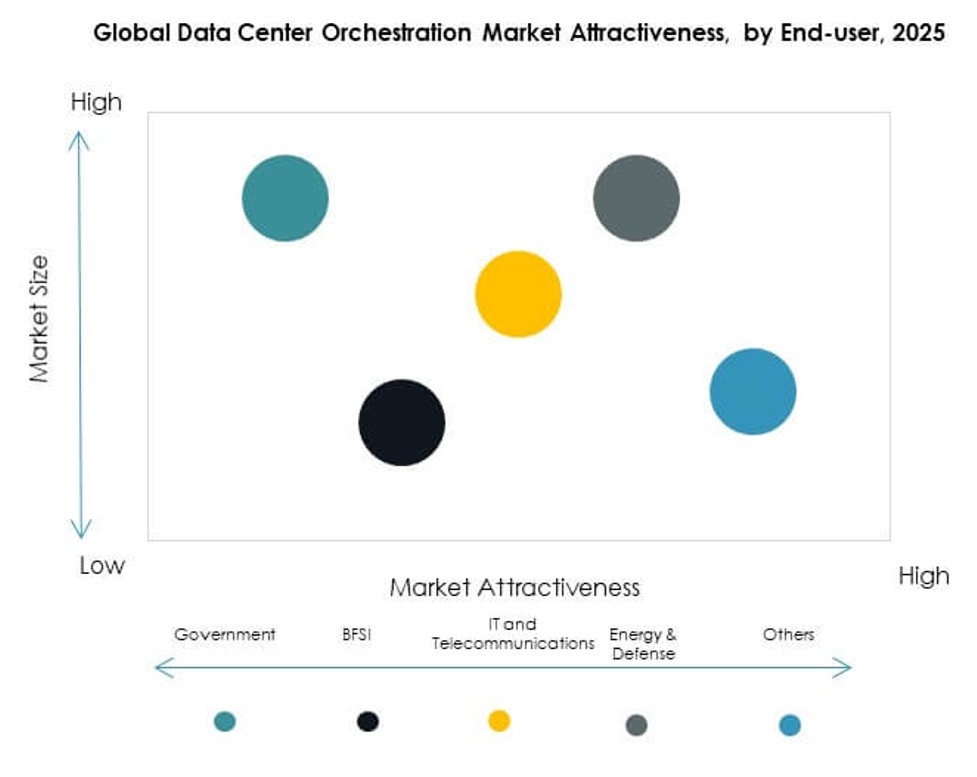
Il mercato globale dell’orchestrazione dei data center per utente finale comprende IT e telecomunicazioni, BFSI, sanità, retail, pubblica amministrazione e altri. IT e telecomunicazioni hanno dominato con una quota di mercato stimata del 31,6% nel 2025, grazie ai vasti parchi infrastrutturali, alla forte integrazione con il cloud e alla pressione costante a fornire servizi digitali affidabili. Il BFSI segue, con una domanda legata a disponibilità, conformità e controllo sicuro dei carichi di lavoro. L’adozione nella sanità cresce con l’espansione dei sistemi di assistenza digitale e di analisi da parte dei fornitori. Le aziende retail adottano l’orchestrazione per supportare le operazioni omnicanale e l’infrastruttura distribuita. La domanda della pubblica amministrazione resta rilevante laddove gli enti modernizzano i servizi e cercano maggiore efficienza dell’infrastruttura e controllo delle policy.
Per dimensione aziendale
Il mercato globale dell’orchestrazione dei data center per dimensione aziendale è suddiviso in grandi imprese e PMI. Le grandi imprese hanno rappresentato circa il 67,9% del mercato nel 2025, perché gestiscono parchi ibridi complessi, ampi portafogli applicativi e un’elevata densità infrastrutturale. Queste organizzazioni dispongono inoltre di budget più consistenti per automazione, consulenza e integrazione. Le PMI hanno una base di ricavi più contenuta, ma il potenziale di crescita resta solido grazie all’adozione guidata dal cloud e alla necessità di operazioni infrastrutturali snelle. Molte aziende più piccole preferiscono ora strumenti di orchestrazione preconfezionati con un minore onere di implementazione. Le grandi imprese continuano a guidare perché il valore dell’orchestrazione cresce sensibilmente con la scala operativa e la complessità.
Per modalità di implementazione
Il mercato globale dell’orchestrazione dei data center per modalità di implementazione comprende i modelli on-premises, basati su cloud e ibridi. L’implementazione ibrida ha guidato con una quota stimata del 41,7% nel 2025, perché la maggior parte delle imprese gestisce ora carichi di lavoro tra infrastruttura interna e piattaforme cloud esterne. Questo modello favorisce flessibilità, continuità operativa e collocazione selettiva dei carichi di lavoro in base a costi, latenza ed esigenze di conformità. Le implementazioni on-premises restano importanti nei settori regolamentati e negli ambienti mission-critical che richiedono un controllo diretto. L’orchestrazione basata su cloud mostra un forte slancio grazie a un’implementazione più rapida e a una scalabilità più semplice. È probabile che i modelli ibridi restino dominanti perché rispecchiano la realtà operativa della maggior parte delle grandi organizzazioni.
Analisi regionale
Nord America ed Europa mantengono la leadership grazie all’adozione precoce dell’automazione e a parchi IT aziendali maturi
Il Nord America ha guidato il mercato globale dell’orchestrazione dei data center con una quota stimata del 37,8% nel 2025. Gli Stati Uniti hanno detenuto la porzione maggiore grazie alla crescita hyperscale, alla maturità del cloud aziendale e all’ampio uso di infrastrutture software-defined. Il Canada ha aggiunto una domanda stabile grazie alla crescita della colocation e alla digitalizzazione del settore finanziario, mentre il Messico ha mostrato un progresso graduale attraverso la modernizzazione di telecomunicazioni e imprese. L’Europa ha detenuto una quota di circa il 27,4%, sostenuta dagli investimenti in Regno Unito, Germania, Francia, Italia e Spagna. La regione beneficia anche di esigenze di controllo dell’infrastruttura guidate dalla conformità. La domanda in entrambe le regioni resta forte perché le imprese cercano un’orchestrazione affidabile in ambienti ibridi e complessi.
- Ad esempio, Schneider Electric, con sede in Europa, ha ampliato il portafoglio EcoStruxure Data Center con soluzioni progettate per ambienti di cluster IA in cui si prevede che le densità di potenza dei rack raggiungano 1 MW e oltre, a conferma del tipo di infrastruttura automatizzata ad alte prestazioni che sostiene la leadership regionale.
L’Asia-Pacifico emerge come il blocco regionale a più rapida crescita, con un’ampia espansione dell’infrastruttura digitale
L’Asia-Pacifico ha conquistato una quota stimata del 24,6% del mercato globale dell’orchestrazione dei data center nel 2025 e ha registrato la traiettoria di crescita più rapida. Cina e Giappone restano importanti centri di domanda grazie ai vasti parchi IT aziendali, all’espansione del cloud e agli investimenti nei data center. India e Corea del Sud mostrano un’adozione rapida, spinta dalla trasformazione digitale, dalla crescita della capacità delle telecomunicazioni e da una maggiore domanda di controllo automatizzato dei carichi di lavoro. L’Australia sostiene la regione con un uso maturo del cloud aziendale e un’attiva implementazione di servizi gestiti. Il resto dell’Asia-Pacifico aggiunge slancio con nuovi progetti di colocation ed edge. Questo profilo regionale crea una forte opportunità di lungo periodo per i fornitori globali e per i partner locali di integrazione.
- Ad esempio, NTT DATA ha annunciato sei nuovi Cyber Defense Center basati sull’IA, di cui quattro già operativi in India, e ha dichiarato che il suo framework di automazione può offrire indagini fino al 60% più rapide e il 90% di avvisi in meno, a testimonianza della scala e dei guadagni di efficienza misurabili oggi implementati nel panorama dell’infrastruttura digitale dell’Asia-Pacifico.
America Latina, Medio Oriente e Africa guadagnano terreno grazie alla crescita della colocation e ai programmi di digitalizzazione pubblico-privati
L’America Latina ha rappresentato circa il 5,2% del mercato globale dell’orchestrazione dei data center nel 2025, con il Brasile come principale contributore ai ricavi grazie alla crescente domanda di cloud e all’aggiornamento dell’infrastruttura aziendale. Il Medio Oriente ha detenuto una quota di circa il 3,1%, sostenuta dagli investimenti del GCC nell’infrastruttura digitale, dai progetti di cloud sovrano e dai programmi per le città intelligenti. Israele e Turchia aggiungono domanda grazie alla modernizzazione delle imprese e a una maggiore attività dei fornitori di servizi. L’Africa ha rappresentato quasi l’1,9%, con il Sudafrica in testa nell’adozione grazie alla presenza di colocation e alla digitalizzazione del settore finanziario. Queste regioni restano più piccole in termini di ricavi, ma presentano un forte potenziale di espansione nel periodo di previsione.
Analisi competitiva
- Cisco Systems, Inc.
- Microsoft Corporation
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- VMware, Inc.
- Amazon Web Services (AWS)
- Oracle Corporation
- Google LLC
- Dell Technologies Inc.
- Red Hat, Inc.
Il mercato globale dell’orchestrazione dei data center è caratterizzato da una forte concorrenza tra fornitori di cloud, fornitori di infrastrutture aziendali e specialisti dell’automazione basati sul software. Cisco, HPE, Dell Technologies e IBM competono con portafogli infrastrutturali integrati che combinano l’orchestrazione con capacità di gestione di rete, calcolo, storage e IT ibrido. Microsoft, AWS, Google e Oracle sfruttano la profondità dell’ecosistema cloud, gli strumenti di automazione e la portata della piattaforma per rafforzare l’adozione nelle imprese in ambienti ibridi e multi-cloud. VMware e Red Hat mantengono una posizione forte grazie a virtualizzazione, orchestrazione di container e controllo dell’infrastruttura basato su policy. Il mercato resta moderatamente consolidato, con le principali aziende concentrate su interoperabilità delle piattaforme, automazione guidata dall’IA, osservabilità e orchestrazione orientata alla sicurezza. Partnership strategiche, miglioramenti dei prodotti e integrazione con l’hybrid cloud definiscono il posizionamento sul mercato. I fornitori che offrono controllo unificato, API aperte e framework di automazione scalabili detengono un vantaggio competitivo più solido.
Sviluppi recenti
- A febbraio 2025, IBM ha dichiarato di aver completato l’acquisizione di HashiCorp per creare una piattaforma hybrid cloud end-to-end più completa. IBM ha aggiunto che i prodotti di automazione dell’infrastruttura e di sicurezza di HashiCorp aiuterebbero i clienti ad automatizzare l’infrastruttura cloud su larga scala ed estenderebbero la tecnologia HashiCorp agli ambienti data center.
- A maggio 2025, Nutanix e Pure Storage hanno presentato una partnership per offrire una soluzione profondamente integrata per l’implementazione e la gestione di carichi di lavoro virtuali su infrastrutture moderne. Le aziende hanno dichiarato che l’offerta combina Nutanix Cloud Infrastructure con i sistemi all-flash di Pure Storage e include capacità di orchestrazione del disaster recovery e di cyber-resilienza.
- A giugno 2025, Cisco ha annunciato nuovi strumenti e partnership per data center volti ad accelerare l’adozione di infrastrutture pronte per l’IA in ambienti aziendali e hyperscale. Cisco ha dichiarato che il rilascio include Unified Nexus Dashboard, che consolida in un’unica interfaccia la gestione degli ambienti IT LAN, SAN, IP fabric e AI/ML, insieme a integrazioni tecniche con NVIDIA.
- Ad agosto 2025, in occasione di VMware Explore 2025, Broadcom ha dichiarato che VMware Private AI Services diventerebbe un componente standard di VMware Cloud Foundation 9.0. Broadcom ha affermato che questo cambiamento rende VCF 9.0 una piattaforma AI-native per un’infrastruttura cloud privata sicura e moderna su larga scala.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Quadro di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro sintetico del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori di freno
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Attrattività del mercato per segmento
- 3.7.1Applicazione
- 3.7.2Utente finale
- 3.7.3Componente
- 3.7.4Modalità di implementazione
- 3.7.5Dimensione dell'organizzazione
- 3.7.6Regione
- 04Mercato globale dell'orchestrazione dei data center: dimensioni e previsioni
- 4.1Dimensioni storiche del mercato (2020-2025)
- 4.2Dimensioni previste del mercato (2026-2035)
- 4.3Analisi del tasso di crescita del mercato
- 4.4Prospettive di mercato per regione
- 05Mercato globale dell'orchestrazione dei data center: per componente
- 5.1Software
- 5.2Consulenza
- 5.3Integrazione e implementazione
- 5.4Supporto e manutenzione
- 6. Mercato globale dell'orchestrazione dei data center: per applicazione
- 6.1Provisioning e automazione delle risorse
- 6.2Pianificazione dei carichi di lavoro
- 6.3Gestione della configurazione
- 6.4Orchestrazione di rete e storage
- 6.5Monitoraggio e ottimizzazione
- 07Mercato globale dell'orchestrazione dei data center: per utente finale
- 7.1IT e telecomunicazioni
- 7.2BFSI
- 7.3Sanità
- 7.4Retail
- 7.5Pubblica amministrazione
- 7.6Altri
- 08Mercato globale dell'orchestrazione dei data center: per dimensione aziendale
- 8.1Grandi imprese
- 8.2PMI
- 09Mercato globale dell'orchestrazione dei data center: per modalità di implementazione
- 9.1On-premises
- 9.2Basata su cloud
- 9.3Ibrida
- 10Mercato globale dell'orchestrazione dei data center: per regione
- 10.1Nord America
- 10.1.1Stati Uniti
- 10.1.2Canada
- 10.1.3Messico
- 10.2Europa
- 10.2.1Regno Unito
- 10.2.2Francia
- 10.2.3Germania
- 10.2.4Italia
- 10.2.5Spagna
- 10.2.6Russia
- 10.2.7Resto d'Europa
- 10.3Asia-Pacifico
- 10.3.1Cina
- 10.3.2Giappone
- 10.3.3Corea del Sud
- 10.3.4India
- 10.3.5Australia
- 10.3.6Resto dell'Asia-Pacifico
- 10.4America Latina
- 10.4.1Brasile
- 10.4.2Resto dell'America Latina
- 10.5Medio Oriente
- 10.5.1GCC
- 10.5.2Israele
- 10.5.3Turchia
- 10.5.4Resto del Medio Oriente
- 10.6Africa
- 10.6.1Sudafrica
- 10.6.2Resto dell'Africa
- 11Panorama competitivo
- 11.1Analisi delle quote di mercato
- 11.2Strategie dei principali operatori
- 11.3Fusioni, acquisizioni e partnership
- 11.4Lanci di prodotti e servizi
- 12Profili aziendali
- 12.1Cisco Systems, Inc.
- 12.2Microsoft Corporation
- 12.3IBM Corporation
- 12.4Hewlett Packard Enterprise (HPE)
- 12.5VMware, Inc.
- 12.6Amazon Web Services (AWS)
- 12.7Google LLC
- 12.8Oracle Corporation
- 12.9Dell Technologies Inc.
- 12.10Red Hat, Inc.
- 12.11BMC Software, Inc.
- 12.12Micro Focus International plc
- 12.13Fujitsu Limited
- 12.14Citrix Systems, Inc.
- 12.15Huawei Technologies Co., Ltd.
- 12.16ServiceNow, Inc.
- 12.17Juniper Networks, Inc.
- 12.18Puppet, Inc.
- 12.19Chef Software, Inc.
- 12.20Turbonomic
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato globale dell'orchestrazione dei data center è stato valutato USD 15.320,48 milioni nel 2025. Si prevede che raggiunga USD 67.088,19 milioni entro il 2035.
Si prevede che il mercato globale dell'orchestrazione dei data center cresca a un CAGR del 15,98% tra il 2025 e il 2035. Ciò riflette un forte slancio, trainato dall'automazione dell'infrastruttura e dalla gestione degli ambienti ibridi.
Nel mercato globale dell'orchestrazione dei data center, il segmento software ha detenuto la quota maggiore nel 2025, pari al 46,8% per componente. Tra le applicazioni, provisioning e automazione delle risorse hanno guidato con il 29,4%.
Il mercato globale dell'orchestrazione dei data center cresce grazie alla crescente adozione di ambienti hybrid cloud, infrastrutture software-defined e gestione automatizzata dei carichi di lavoro. Anche la domanda di operazioni guidate dall'IA, di una maggiore efficienza delle risorse e di una più solida affidabilità dei servizi sostiene l'espansione.
Tra le principali aziende del mercato globale dell'orchestrazione dei data center figurano Cisco Systems, Microsoft, IBM, Hewlett Packard Enterprise, VMware, Amazon Web Services, Oracle, Google, Dell Technologies e Red Hat. Queste aziende competono attraverso capacità di hybrid cloud, automazione e gestione dell'infrastruttura.
Il Nord America ha detenuto la quota maggiore del mercato globale dell'orchestrazione dei data center nel 2025, pari al 37,8%. La regione è in testa grazie agli investimenti hyperscale, agli ecosistemi IT aziendali maturi e all'adozione precoce dell'automazione.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.