
ドイツデータセンター市場 規模・シェア・2035年までの予測
市場の概要
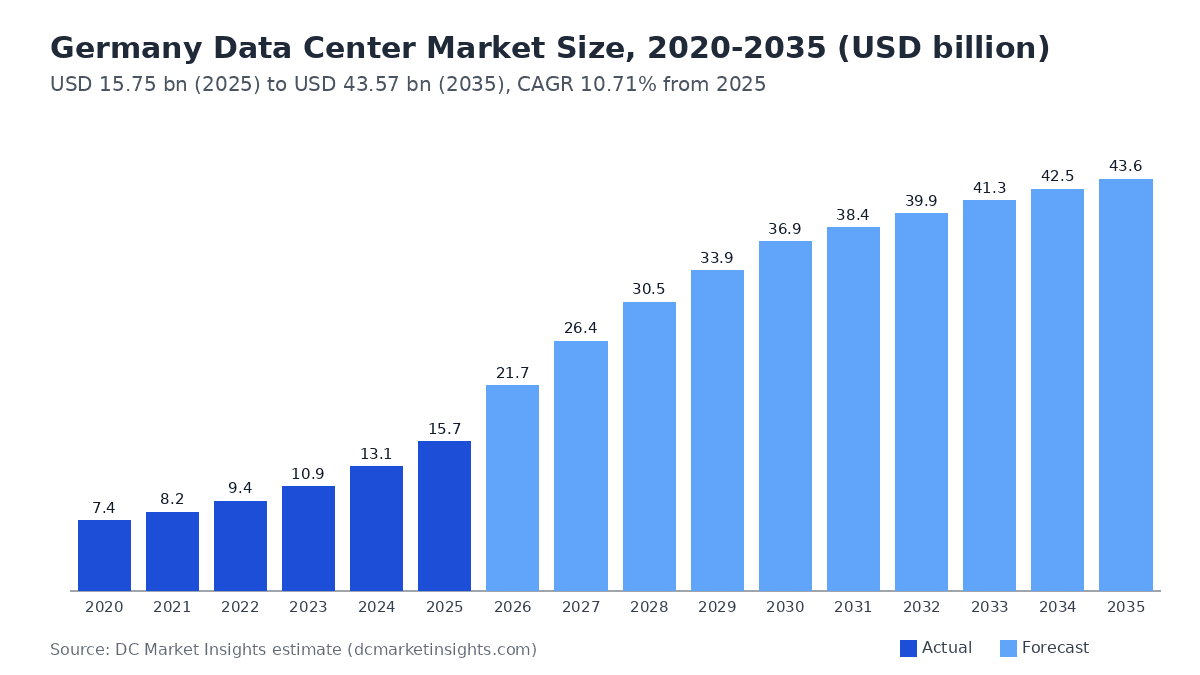
ドイツデータセンター市場の規模は2025年にUSD 15.75十億で、年平均成長率(CAGR)10.71%で拡大し、2035年までにUSD 43.57十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02主要市場統計
- 03エグゼクティブサマリー
- 04市場の範囲
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格
- 10規格と規制
- 22章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
ドイツデータセンター市場は2026年に216億8,000万米ドルと評価され、2035年には435億7,000万米ドルに達すると予測される。2025年の157億5,000万米ドルからの拡大であり、2025年から2035年までのCAGRは10.71%である(DC Market Insights推計)。ドイツにおける資金の流れを左右するのは、ひとつの物理量、すなわちIT接続負荷である。IT接続負荷は2025年に2,980メガワット(MW)に達し、前年比9%増となった。このうち約530 MWが人工知能(AI)向けである(出典:Bitkom、2025年11月)。連邦政府が2026年3月18日に策定した国家データセンター戦略は、この負荷を2030年までに少なくとも倍増させることを目指している。しかし1,100 MW超を抱えるフランクフルトでは系統接続が最大の制約となっており、通電にこぎつけた1 MWごとに高い値札が付く。DC Market Insightsは市場を次のように積み上げている。2025年に建設中のIT負荷290 MW(2025年完成の250 MWと2026年完成の330 MWの平均)× MW当たり施設コスト1,200万米ドル、これに新設AIホール約100 MW × MW当たりAI向けIT 3,500万米ドルを加え、さらに既設2,980 MWにおける更新投資と従来型ITを加えると、2025年の支出は157億5,000万米ドルとなる。ドイツデータセンター市場は、ドイツ国内のデータセンターにおけるITインフラ、電源、冷却および建設への設備投資を対象とする。AIワークロードは年率14.95%と最も高い成長を示し、地域ではベルリン・ブランデンブルクが年率15.30%で最も速く成長する。ライン・マイン地域に不足している系統容量と用地がまだ残っているためである。
主要市場統計:2026年のドイツデータセンター市場の価値はいくらか
DC Market Insightsは、2026年のドイツデータセンター市場を216億8,000万米ドルと評価している。これは2025年の157億5,000万米ドルを37.7%上回る水準であり、戦略期間における最初の大規模AIホールの設備導入が今年行われるためである。
- 2025年の市場規模:157億5,000万米ドル(DC Market Insights推計)
- 2026年の市場規模:216億8,000万米ドル
- 2030年の市場規模:369億2,000万米ドル
- 2035年の市場規模:435億7,000万米ドル
- 2025~2035年のCAGR:10.71%(2035年の低位ケース348億5,000万米ドル、高位ケース509億7,000万米ドル)
- 最大のコンポーネント:ITインフラ、122億7,000万米ドル(2025年支出の77.9%)
- 最も成長の速いセグメント:AIワークロード、年率14.95%で2035年に334億1,000万米ドル
- 首位の地域:ヘッセン州(ライン・マイン)、59億8,000万米ドル(2025年支出の38.0%)
- 最も成長の速い地域:ベルリン・ブランデンブルク、年率15.30%
- 最大のハブ:フランクフルト・アム・マイン、2025年に39億4,000万米ドル
- 容量ベースの市場リーダー:コロケーションではNTT DATA、Equinix、Digital Realty、自社建設型クラウドではAmazon Web Services(AWS)、Microsoft、Google
ドイツデータセンター市場の規模と成長速度はどの程度か
ドイツデータセンター市場の規模は2020年に73億6,000万米ドルと評価され、2025年に157億5,000万米ドルに達した。予測期間中のCAGRは10.71%で、2035年には435億7,000万米ドルに達すると見込まれる。
| 項目 | 詳細 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 157億5,000万米ドル |
| 2026年の市場規模 | 216億8,000万米ドル |
| 2025~2035年のCAGR | 10.71% |
| 2035年の市場規模 | 435億7,000万米ドル |
| 単位 | 百万米ドル(名目) |
2020年から2025年にかけて、接続負荷が約2,010 MWから2,980 MWへ増加したことに伴い、支出は年率16.41%で拡大した。2025年以降は年率10.71%へと減速する。2026~2030年の約1,580 MWのAIの波の後、2030年代は年間400~450 MWという比較的平坦な増設ペースが続くためである。DC Market Insightsは、AIホールが2025年の支出の52.7%、2035年には76.7%を占めると推計している。
ドイツデータセンター市場には何が含まれるか
ドイツデータセンター市場は、ドイツ国内のデータセンターにおける4つのレイヤーへの2025年の設備投資157億5,000万米ドルを対象とする。すなわち、ITインフラ(サーバー、ストレージ、ネットワーク)、電源(開閉装置、無停電電源装置(UPS)、発電機)、冷却、そして一般建設である。
対象範囲
- ドイツのコロケーション、クラウド、エンタープライズおよび政府系データセンターに設置されるITハードウェア(AIアクセラレーターサーバーを含む)
- 新規IT負荷のMW当たり施設建設費:電気設備、機械設備および躯体工事
- 既設AI基盤におけるAIハードウェアの更新(年20%)と、既設従来型基盤における従来型IT支出
対象外
- 用地、ネットワーク事業者が負担する系統増強、電気料金および発電所
- コロケーション賃料およびクラウドサービス収益(これらは本支出に対するリターンであり、追加支出ではない)
- 通信事業者の相互接続サービスおよび拠点間のダークファイバー。ただし、ホール内のデータセンター相互接続用光伝送・スイッチングハードウェアはITインフラに計上している(ITインフラの約6%、DC Market Insights推計)
- 100キロワット未満のエッジマイクロサイト。これらはドイツエッジデータセンター市場レポートで扱う
セグメント間の整合性
すべての区分軸は同じ合計値となる。コンポーネント(IT 122億7,000万米ドルと施設レイヤー34億8,000万米ドル)、ワークロード、データセンタータイプ、エンドユーザーのいずれも、2025年は合計157億5,000万米ドルとなる。施設レイヤー単独についてはドイツデータセンターインフラ市場レポートで分析している。
ドイツデータセンター市場の推計値はなぜこれほど異なるのか
ドイツの推計値に大きな幅があるのは、コロケーションやクラウドの収益を含める推計がある一方、DC Market Insightsは設備投資のみを計上しているためである。その値は2026年に216億8,000万米ドルである。
より広い定義では、コロケーション賃料、マネージドサービス、ネットワーク伝送料および電気料金(Bitkomによれば2025年に21.3テラワット時(TWh))が加算され、データセンター建設用地や系統増強を加えるものもある。いずれも実際の資金の流れであるが、ハードウェア投資や建設投資に加算すると同じメガワットを二重に計上することになる。より狭い定義では施設の躯体のみ、あるいはコロケーションのみを計上するため、50億米ドルを下回る数値となる。対象となる購買層には、ハイパースケールクラウド事業者、コロケーションプロバイダー、銀行、自動車メーカーその他の製造業、政府の防衛・民生機関を含む公的機関、エネルギー公益事業者、そして100キロワット超のオンプレミスサーバールームを運用する中小企業(SME)が含まれる。
| 要素 | DC Market Insightsの対象範囲 | 理由 |
|---|---|---|
| データセンター内のITハードウェア | 対象、122億7,000万米ドル(2025年) | 最大の設備投資項目 |
| 電源、冷却および建設 | 対象、34億8,000万米ドル(2025年) | 新規負荷のMW単位で建設 |
| コロケーション賃料およびクラウド収益 | 対象外 | 支出に対するリターン |
| 電気料金(21.3 TWh) | 対象外 | 運用コスト |
| 用地および系統増強 | 対象外 | 施設外で支払われる |
ドイツのデータセンター投資を牽引しているものは何か
ドイツデータセンター市場に固有の3つの要因が、2025年から2030年にかけて年間支出を約211億7,000万米ドル押し上げる。国家の容量目標、名指しされたハイパースケール予算の波、そして産業向けソブリンAIクラウドである。
国家データセンター戦略:2030年までに2,980 MWから少なくとも5,960 MWへ
連邦内閣は2026年3月18日に国家データセンター戦略を採択し、「Wir wollen die Rechenzentrumskapazitäten in Deutschland bis 2030 mindestens verdoppeln」(2030年までにドイツのデータセンター容量を少なくとも倍増させる)と明記した(出典:連邦デジタル・国家近代化省(BMDS)、Nationale Rechenzentrumsstrategie)。同文書は、AI接続負荷を2025年比で少なくとも4倍にすることも目標としている。DC Market Insightsは目標の達成を前提としていない。基本ケースでは2030年に4,817 MWに達するが、それでも5年間で2,020 MWの新規IT負荷が必要となり、これは2025年に追加された250 MWの8倍に相当する。
ハイパースケール予算:AWSが88億ユーロ、Googleが55億ユーロ
Amazon Web Servicesは2024年6月、2026年までにフランクフルトのクラウドリージョンへ追加で88億ユーロを投じると発表した(出典:AWS)。Googleは2025年11月、ディーツェンバッハの新拠点とハーナウ、ミュンヘン、フランクフルト、ベルリンでの拡張を含む2026~2029年の55億ユーロの計画を公表した(出典:Google)。Microsoftは2024年2月、ノルトライン・ヴェストファーレン州のライン褐炭採掘地域における新規容量を含め、AIおよびクラウドインフラに32億ユーロを投じることを約束した(出典:Microsoft)。1ユーロ=1.13米ドルで換算すると、これら3つの予算だけで約197億8,000万米ドルとなり、2025年の市場の1.26年分に相当する。
ミュンヘンのIndustrial AI Cloud:最大10,000基のBlackwell GPU
Deutsche TelekomとNVIDIA Corporation(NVIDIA)は、10億ユーロ超と評価されるパートナーシップにより、最大10,000基のNVIDIA Blackwell画像処理装置(GPU)を備えたIndustrial AI Cloudをミュンヘンに構築し、2026年初頭から利用可能とした(出典:Deutsche Telekom)。この規模のクラスターはおよそ15~20 MWのIT負荷を消費するため、1件のプロジェクトがドイツの2025年の新設量の6~8%に相当する。また、DC Market Insightsのモデルにおいて新規負荷に占めるAIの割合が2025年の40%から2030年の85%へ上昇するという想定の雛形となっている。
ドイツのデータセンター建設を変えているトレンドは何か
ドイツのデータセンター建設は、フランクフルト市内の区画から系統ノードに位置する大規模キャンパスへ、また空冷ラックから液冷AIホールへと移行しつつある。いずれもMW当たりコストを2020年の860万米ドルから2025年の1,200万米ドルへと押し上げている。
キャンパスは旧褐炭採掘地や鉄道用地へ移動
Microsoftのノルトライン・ヴェストファーレン州計画はベルクハイムとエルスドルフ周辺のライン褐炭採掘地域を中心としており、ブランデンブルク州の事業者はヴスターマルクとルートヴィヒスフェルデの旧物流用地を活用している。DC Market Insightsは、この2地域がそれぞれ年率23.57%と21.81%で成長すると見込んでおり、フランクフルト・アム・マインの7.72%を大きく上回る。
AIホールがコスト構成を変える
モデル上のAIホールはMW当たり3,500万米ドルのITを要する一方、従来型ITの支出は既設MW当たり年間約250万米ドルにとどまる。このためAIワークロードは2025年の83億米ドルから2035年には334億1,000万米ドルへ拡大し、直接液冷の普及に伴い冷却が施設支出に占める割合は20%から24%へ上昇する。
ドイツのデータセンター成長を妨げているものは何か
系統アクセスとエネルギー法制が、ドイツデータセンター市場の2つのブレーキである。この2つが、DC Market Insightsの基本ケースが2030年に4,817 MWにとどまり、戦略目標の5,960 MWに1,143 MW届かない理由を説明する。
系統接続の待ち行列
国内の議論で引用されている事業者の数値によれば、2025年第3四半期までに4つの送電系統運用者は約270ギガワット(GW)に相当する717件の接続申請を抱えており、そのうち545件・211 GWが蓄電池であった。2026年4月1日以降、送電系統への接続は申請日ではなくプロジェクトの成熟度に基づいて割り当てられている。しかしデータセンターの多くは配電レベルで接続しており(例えばフランクフルトのMainovaの配電網)、そこでは新ルールがまだ適用されないため、フランクフルトのプロジェクトは接続まで数年待つこともある。
参入障壁とサプライチェーンリスク
新規事業者が2025年に50 MWのAIキャンパスを建設するには約23億5,000万米ドルが必要となる(50 MW × 施設1,200万米ドル+50 MW × AI向けIT 3,500万米ドル、DC Market Insights推計)。さらに既存事業者がすでに確保している系統接続も必要である。電力変圧器、開閉装置、アクセラレーターサーバーの長いリードタイムが主なサプライチェーンリスクであり、これが購買側をフレームワーク契約へと向かわせ、すべての新設ホールに監視管理ソフトウェア(データセンターインフラ管理)を導入させている。
エネルギー効率法の義務
エネルギー効率法(Energieeffizienzgesetz、EnEfG)第11条は、2026年7月1日以降に稼働するデータセンターに対し、電力使用効率(PUE)1.2以下の達成と、排熱の少なくとも10%の再利用を義務付けている。2028年以降に稼働する拠点では再利用率が20%に引き上げられる(出典:EnEfG § 11)。DC Market Insightsは、排熱再利用インターフェースと高効率設備によりMW当たり施設コストが約4~6%上昇すると推計しており、これが2026年にMW当たり1,200万米ドルから1,270万米ドルへ上昇する要因の一部となっている。
ドイツデータセンター市場における最大の機会はどこにあるか
最大の機会は2つある。新設キャンパスにおけるAI設備導入(2030年に286億1,000万米ドル)と、ベルリン・ブランデンブルクの拡張(18億9,000万米ドルから2035年には78億4,000万米ドルへ成長)である。
AI設備導入:2030年に286億1,000万米ドル
2030年には新規負荷の85%がAI向けとなるため、アクセラレーターサーバー、大容量ネットワークファブリックおよび液冷のサプライヤーが成長の大部分を獲得する。支出に占めるAIの割合は2025年の52.7%から2030年には77.5%となる(DC Market Insights推計)。
ベルリン・ブランデンブルク:2035年に78億4,000万米ドル
事業者が用地と再生可能エネルギーの供給を求めて東へ向かうことで、ベルリン・ブランデンブルクの支出シェアは12.0%から18.0%へ上昇する。DC Market Insightsは同地域の成長率を年率15.30%と見込んでいる。
ドイツでデータセンターを建設するコストはMW当たりいくらか
ドイツのデータセンター施設コストは、2025年にIT負荷1 MW当たり1,200万米ドル(約1,060万ユーロ)であり、2026年には1,270万米ドルに上昇する。これにAI向けITが加わると、MW当たり3,500万米ドルが上乗せされる(DC Market Insights推計)。
| コスト項目(MW当たり百万米ドル) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 施設(電源、冷却、建設) | 8.60 | 12.00 | 14.29 | 16.57 |
| 新規AI MW当たりAI向けIT設備導入 | 35.00 | 35.00 | 32.50 | 30.00 |
| 既設MW当たり年間従来型IT支出 | 2.20 | 2.50 | 2.65 | 2.80 |
ドイツの施設コストは、データセンター市場モデルで用いる世界平均1,070万米ドルを約12%上回る。建設労務費の高さ、EnEfGの効率義務、系統接続の長いリードタイムがその理由である。Bitkomは2025年の投資額を建物・建築設備で35億ユーロ、ITハードウェアで120億ユーロとしている。モデルの施設項目34億8,000万米ドル(30億8,000万ユーロ)とIT項目122億7,000万米ドルは、それぞれこれらの数値の88%と90%に相当する。
ドイツのデータセンターを規定するルールと規格は何か
ドイツのデータセンタープロジェクトを形づくるルール体系は4つある(出典:EnEfG § 11、EUR-LexおよびBMDS)。EnEfG(2026年7月以降の新設拠点にPUE 1.2と排熱再利用10%)、EUのエネルギー性能報告制度、国家戦略の系統関連施策、そしてTier IIIおよびTier IVクラスの建設に用いられるEN 50600設計規格である。
- エネルギー効率法第11条:2026年7月1日以降の新設データセンターにPUE 1.2以下、排熱再利用10%(2028年以降は20%)、再生可能電力の使用義務(出典:連邦司法省)
- 欧州委員会委任規則(EU)2024/1364:500キロワット以上のデータセンターは毎年エネルギーおよび水のデータを欧州データベースに報告する(出典:EUR-Lex)
- 国家データセンター戦略(2026年3月18日):送電・配電接続の割当方式の見直しと、柔軟な接続契約に関する業界標準(出典:BMDS)
- EN 50600 / ISO/IEC 22237:ドイツの入札で可用性とエネルギー効率について用いられる設計・運用クラス(出典:CENELEC)
ドイツデータセンター市場で最も大きな価値を持つセグメントはどれか
最も大きな価値を持つのはITインフラで、122億7,000万米ドル(2025年支出の77.9%)を占める。最も成長が速いセグメントはAIワークロードで、年率14.95%である。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ITインフラ | 12,265.31 | 77.9% | 37,022.96 | 11.68% |
| 電源ソリューション | 1,566.00 | 9.9% | 2,945.43 | 6.52% |
| 冷却システム | 696.00 | 4.4% | 1,570.89 | 8.48% |
| 一般建設 | 1,218.00 | 7.7% | 2,029.07 | 5.24% |
| 合計 | 15,745.31 | 100.0% | 43,568.35 | 10.71% |
ワークロード別
AIワークロードは2035年に334億1,000万米ドルに達する。新規AI MWはそれぞれ、従来型MWの14倍の年間IT支出を伴うためである。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| AIワークロード | 8,298.02 | 52.7% | 33,409.96 | 14.95% |
| 従来型ワークロード | 7,447.29 | 47.3% | 10,158.39 | 3.15% |
| 合計 | 15,745.31 | 100.0% | 43,568.35 | 10.71% |
データセンタータイプ別
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| クラウドおよびハイパースケール | 8,187.56 | 52.0% | 23,962.59 | 11.34% |
| コロケーション | 5,195.95 | 33.0% | 15,248.92 | 11.37% |
| エンタープライズおよび政府 | 2,361.80 | 15.0% | 4,356.84 | 6.31% |
| 合計 | 15,745.31 | 100.0% | 43,568.35 | 10.71% |
エンドユーザー別
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ITおよび通信 | 9,132.28 | 58.0% | 26,141.01 | 11.09% |
| BFSI | 2,204.34 | 14.0% | 4,792.52 | 8.08% |
| 製造業および自動車 | 1,731.98 | 11.0% | 5,663.89 | 12.58% |
| 政府および公共部門 | 1,417.08 | 9.0% | 3,921.15 | 10.71% |
| ヘルスケアおよびその他 | 1,259.62 | 8.0% | 3,049.78 | 9.25% |
| 合計 | 15,745.31 | 100.0% | 43,568.35 | 10.71% |
DC独自分析:ドイツ2030年容量ギャップトラッカー(現在2,980 MW、目標5,960 MW)
DC Market Insightsは、ドイツのデータセンターのIT接続負荷が2030年に4,817 MWに達すると推計している。これは国家戦略が示唆する5,960 MWに1,143 MW届かない水準である。本トラッカーは、18の入力値(Bitkomの地域別負荷、戦略目標、5件のハイパースケール予算、地域別の用地・系統に関する情報)から構築したDC Market Insightsのモデルである。
| 地域 | 2025年IT負荷(MW) | 2030年モデルIT負荷(MW) | 2026~2030年追加分(MW) |
|---|---|---|---|
| ヘッセン州(ライン・マイン) | 1,130 | 1,640 | 510 |
| ノルトライン・ヴェストファーレン州 | 445 | 780 | 335 |
| バイエルン州 | 420 | 640 | 220 |
| ベルリン・ブランデンブルク | 360 | 820 | 460 |
| その他のドイツ | 625 | 937 | 312 |
| ドイツ全体 | 2,980 | 4,817 | 1,837 |
ヘッセン州は最大の基盤を維持するものの、配電系統の待ち行列のため追加分は510 MWにとどまる。一方、ベルリン・ブランデンブルクは360 MWの基盤から460 MWを追加する。1,143 MWのギャップが解消されれば2035年の市場価値は約74億1,000万米ドル押し上げられ(高位ケース)、トラッカーに含まれる5件の名指しされた予算は以下のとおりである。
| コミットメント | 金額 | 期間 | 地域 |
|---|---|---|---|
| AWS フランクフルトリージョン | 88億ユーロ | 2024~2026年 | ヘッセン州 |
| 55億ユーロ | 2026~2029年 | ヘッセン州、バイエルン州、ベルリン | |
| Microsoft AIインフラ | 32億ユーロ | 2024~2025年 | ノルトライン・ヴェストファーレン州 |
| Deutsche TelekomとNVIDIAのIndustrial AI Cloud | 10億ユーロ超 | 2026年初頭から | バイエルン州 |
| ドイツの全データセンター(Bitkom) | 155億ユーロ | 2025年 | ドイツ |
ドイツのどの地域がデータセンター支出を主導し、どの地域が最も速く成長するか
首位はヘッセン州(ライン・マイン)で2025年に59億8,000万米ドルを占め、最も成長の速い地域はベルリン・ブランデンブルクで、年率15.30%で2035年に78億4,000万米ドルに達する。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ヘッセン州(ライン・マイン) | 5,983.22 | 38.0% | 14,377.56 | 9.16% |
| ノルトライン・ヴェストファーレン州 | 2,361.80 | 15.0% | 7,406.62 | 12.11% |
| バイエルン州 | 2,204.34 | 14.0% | 5,663.89 | 9.90% |
| ベルリン・ブランデンブルク | 1,889.44 | 12.0% | 7,842.30 | 15.30% |
| その他のドイツ | 3,306.52 | 21.0% | 8,277.99 | 9.61% |
ヘッセン州(ライン・マイン)
Bitkomによれば、フランクフルト都市圏はドイツの容量の3分の1超にあたる1,100 MW超を擁する。新規負荷がハーナウ、ディーツェンバッハおよびマイン・キンツィヒ郡へ移るなか、同地域の支出は年率9.16%で成長する。
ノルトライン・ヴェストファーレン州
Microsoftの32億ユーロのプログラムとライン褐炭採掘地域により、ノルトライン・ヴェストファーレン州は年率12.11%で2035年に74億1,000万米ドルへ拡大する。
バイエルン州
バイエルン州は2025年に約420 MWを擁し(公表された地域別負荷数値に基づくDC Market Insights推計)、国内2番目の規模の基盤である。ミュンヘンのIndustrial AI CloudがそのAI需要の中核となっており、支出は年率9.90%で成長する。
ベルリン・ブランデンブルク
トラッカー上、ベルリン・ブランデンブルクは2030年までに約460 MWを追加し、年率15.30%とドイツで最も速い成長を示す。ベルリン環状地域の近くで用地と再生可能エネルギーの供給を確保できるためである。
その他のドイツ
ハンブルク、シュトゥットガルト、ザクセン州などの東部諸州が2025年に33億1,000万米ドルを分け合い、年率9.61%で成長する。
ドイツのどの都市とハブがデータセンター支出の大半を担うか
フランクフルト・アム・マインは2025年に39億4,000万米ドルを占めるドイツ最大のデータセンターハブであり、ブランデンブルク(ヴスターマルクおよびルートヴィヒスフェルデ)は年率21.81%で最も成長の速い大規模ハブである。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|
| 1 | フランクフルト・アム・マイン | ヘッセン州(ライン・マイン) | 3,936.33 | 8,277.99 | 7.72% |
| 2 | ミュンヘン | バイエルン州 | 1,417.08 | 3,485.47 | 9.42% |
| 3 | ベルリン | ベルリン・ブランデンブルク | 1,259.62 | 4,356.84 | 13.21% |
| 4 | ハーナウおよびマイン・キンツィヒ | ヘッセン州(ライン・マイン) | 944.72 | 3,049.78 | 12.43% |
| 5 | デュッセルドルフ | ノルトライン・ヴェストファーレン州 | 944.72 | 2,614.10 | 10.71% |
| 6 | ハンブルク | その他のドイツ | 787.27 | 1,960.58 | 9.55% |
| 7 | オッフェンバッハおよびディーツェンバッハ | ヘッセン州(ライン・マイン) | 629.81 | 2,178.42 | 13.21% |
| 8 | ケルン | ノルトライン・ヴェストファーレン州 | 472.36 | 1,307.05 | 10.71% |
| 9 | ニュルンベルク | バイエルン州 | 472.36 | 1,307.05 | 10.71% |
| 10 | ブランデンブルク(ヴスターマルクおよびルートヴィヒスフェルデ) | ベルリン・ブランデンブルク | 393.63 | 2,831.94 | 21.81% |
| 11 | シュトゥットガルト | その他のドイツ | 393.63 | 1,089.21 | 10.71% |
| 12 | ライン褐炭採掘地域(ベルクハイムおよびエルスドルフ) | ノルトライン・ヴェストファーレン州 | 314.91 | 2,614.10 | 23.57% |
12のハブが2025年支出の76.0%を占め、残りは小規模なエンタープライズ拠点や公的拠点に分散している。
ドイツデータセンター市場の2035年予測はどのように変わり得るか
2035年の市場価値は、系統の待ち行列により2030年の負荷が4,400 MW前後にとどまる場合の348億5,000万米ドルから、戦略目標の5,960 MWが達成される場合の509億7,000万米ドルまでの幅があり、基本ケースは435億7,000万米ドルである。
| シナリオ | 2035年(百万米ドル) | 前提 |
|---|---|---|
| 低位 | 34,854.68 | 配電系統の待ち行列が続く。新規負荷に占めるAIの割合は70% |
| 基本 | 43,568.35 | 2030年に4,817 MW。2030年の新規負荷に占めるAIの割合は85% |
| 高位 | 50,974.97 | 戦略目標の5,960 MWを達成。AI更新が加速 |
ドイツデータセンター市場の主要企業はどこか
市場の集中度は中程度である。DC Market Insightsは、上位5社(AWS、Microsoft、Google、NTT DATA、Equinix)が2025年支出の約45%を占めると推計している。これは各社が公表した予算と、フランクフルト、ベルリン、ミュンヘンで運用するMWに基づくものである。
- Amazon Web Services(AWS)
- Microsoft
- NTT DATA(旧e-shelter)
- Equinix
- Digital Realty
- Vantage Data Centers
- Deutsche Telekom(T-Systems)
- maincubes
- Data4
- CyrusOne
- Hetzner Online
- Telehouse(KDDI Corporation)
- NVIDIA
- Schneider Electric
- Vertiv
- Siemens
各社によれば、AWSはフランクフルトリージョンに88億ユーロ、Googleは2026~2029年に55億ユーロの予算を計上している。NTT DATA、Equinix、Digital Realtyといったコロケーションプロバイダーは、フランクフルトの1,100 MWの大半を収容するマルチテナントキャンパスを運営している。
投資家、ベンチャーキャピタルおよびM&A
2026~2030年に追加される2,020 MWには、施設資本だけで約280億7,000万米ドルが必要となる(DC Market Insights推計)。そのため新規コロケーション資金の大半は、インフラファンド、プライベートエクイティ、ベンチャー支援を受けたAIクラウド事業者が供給している。その手法は通常、ヘッセン州やブランデンブルク州の用地での合弁事業や、既存コロケーションプラットフォームの買収であり、グリーンフィールドでの新規立ち上げではない。
ドイツデータセンター市場で最近何が起きたか
2024年以降、ドイツデータセンター市場では日付の明確な6つの出来事があり、名指しされた支出の合計は180億ユーロを超え、新たな国家容量目標も設定された。
- 2026年3月、連邦政府は2030年までに容量を少なくとも倍増させることを目指す国家データセンター戦略を採択した(出典:BMDS)。
- 2025年11月、Bitkomは2025年のIT接続負荷が9%増の2,980 MW、投資額が155億ユーロであったと報告した(出典:Bitkom)。
- 2025年11月、Googleは2026~2029年にドイツのデータセンターへ55億ユーロを投じると発表した(出典:Google)。
- 2025年11月、Deutsche TelekomとNVIDIAは、最大10,000基のBlackwell GPUを備えたIndustrial AI Cloudをミュンヘンに構築すると発表した(出典:Deutsche Telekom)。
- 2024年6月、AWSは2026年までにフランクフルトリージョンへ88億ユーロを投じると発表した(出典:AWS)。
- 2024年2月、Microsoftはドイツの AIインフラに32億ユーロを投じることを約束した(出典:Microsoft)。
投資家とサプライヤーはドイツデータセンター市場から何を読み取るべきか
DC Market Insightsは、2025年の基盤157億5,000万米ドルから4つの結論を導き出している。
- 成長のペースを決めるのは需要ではなく系統アクセスである。フランクフルトの配電接続が遅いため、基本ケースは2030年目標に1,143 MW届かない。
- AI設備導入が成長エンジンである。AI MWはそれぞれ3,500万米ドルのITを伴うため、AIワークロードは年率14.95%で拡大する。
- 支出はフランクフルトの東西へ移動している。ベルリン・ブランデンブルクには用地と電力がまだ残っているため、年率15.30%で成長する。
- 効率法が建設コストを押し上げる。2026年7月からのEnEfGの義務によりMW当たり施設コストは4~6%上昇し(DC Market Insights推計)、経験豊富な建設事業者に有利に働く。
モデルの構築方法:ドイツデータセンター市場の調査方法
DC Market Insightsは、16の年次容量コホート(2020~2035年)、3つの単価、2025年のIT負荷2,980 MWからボトムアップでモデルを構築し、2025年の市場を157億5,000万米ドルと算出した。
- 容量:2025年の既設IT負荷2,980 MW(Bitkom)、2025年の追加250 MW、2026~2030年の追加2,020 MW、2030年以降は年間400~450 MW、年1%の除却。AI負荷は2025年に512 MW、2030年に2,038 MW(Bitkom:530 MWおよび2,020 MW)。
- 単価:施設はMW当たり1,200万米ドル(2025年)、2026年以降は年3%上昇。AI向けITは新規AI MW当たり3,500万米ドルで、2035年には3,000万米ドルへ低下。AIの更新は年20%。従来型ITは既設MW当たり年間250万米ドル。
- 検証1(上限):モデルの施設支出34億8,000万米ドルに対し、Bitkomの建物向け35億ユーロ(39億6,000万米ドル)で、88%。
- 検証2(上限):モデルのIT支出122億7,000万米ドルに対し、BitkomのITハードウェア向け120億ユーロ(135億6,000万米ドル)で、90%。
- 検証3(下限):AWSの2024~2026年の88億ユーロだけで年間約33億米ドルとなり、モデルの2025年合計の21%に相当する。
ユーロ建ての数値は1ユーロ=1.13米ドルで換算している。詳細な手法は調査方法のページで説明している。AI固有の数値はドイツAIデータセンター市場レポートで詳しく分析している。
目次
- 01はじめに
- 1.1市場の定義
- 1.2レポートの範囲と単位
- 1.3調査アプローチ
- 02主要市場統計
- 2.12025年、2026年、2030年および2035年の市場規模
- 2.2首位および最速成長のセグメントと地域
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年および2035年)
- 3.2ドイツデータセンター市場規模 2020~2035年(図)
- 04市場の範囲
- 4.1対象範囲
- 4.2対象外
- 4.3セグメント間の整合性
- 4.4推計値が異なる理由
- 05市場の推進要因
- 5.1国家データセンター戦略:2030年までに2,980 MWから少なくとも5,960 MWへ
- 5.2ハイパースケール予算:AWSが88億ユーロ、Googleが55億ユーロ
- 5.3ミュンヘンのIndustrial AI Cloud:最大10,000基のBlackwell GPU
- 06市場トレンド
- 6.1キャンパスは旧褐炭採掘地や鉄道用地へ移動
- 6.2AIホールがコスト構成を変える
- 07市場の課題
- 7.1系統接続の待ち行列
- 7.2エネルギー効率法の義務
- 08市場機会
- 8.12030年のAI設備導入
- 8.22035年までのベルリン・ブランデンブルク
- 09価格
- 9.1MW当たりコスト(2020年、2025年、2030年および2035年)
- 10規格と規制
- 10.1エネルギー効率法第11条
- 10.2委任規則(EU)2024/1364
- 10.3国家データセンター戦略
- 10.4EN 50600 / ISO/IEC 22237
- 11コンポーネント別市場セグメンテーション
- 11.1ITインフラ
- 11.2電源ソリューション
- 11.3冷却システム
- 11.4一般建設
- 12ワークロード別市場セグメンテーション
- 12.1AIワークロード
- 12.2従来型ワークロード
- 13データセンタータイプ別市場セグメンテーション
- 13.1クラウドおよびハイパースケール
- 13.2コロケーション
- 13.3エンタープライズおよび政府
- 14エンドユーザー別市場セグメンテーション
- 14.1ITおよび通信
- 14.2BFSI
- 14.3製造業および自動車
- 14.4政府および公共部門
- 14.5ヘルスケアおよびその他
- 15Dc独自分析:ドイツ2030年容量ギャップトラッカー
- 15.1地域別IT負荷(2025年および2030年)
- 15.2名指しされた投資コミットメント
- 16地域別インサイト
- 16.1ヘッセン州(ライン・マイン)
- 16.2ノルトライン・ヴェストファーレン州
- 16.3バイエルン州
- 16.4ベルリン・ブランデンブルク
- 16.5その他のドイツ
- 17ハブ分析
- 17.1フランクフルト・アム・マイン
- 17.2ミュンヘン
- 17.3ベルリン
- 17.4ハーナウおよびマイン・キンツィヒ
- 17.5デュッセルドルフ
- 17.6ハンブルク
- 17.7オッフェンバッハおよびディーツェンバッハ
- 17.8ケルン
- 17.9ニュルンベルク
- 17.10ブランデンブルク(ヴスターマルクおよびルートヴィヒスフェルデ)
- 17.11シュトゥットガルト
- 17.12ライン褐炭採掘地域(ベルクハイムおよびエルスドルフ)
- 18予測シナリオ
- 18.1低位ケース
- 18.2基本ケース
- 18.3高位ケース
- 19競合インサイト
- 19.1Amazon Web Services(AWS)
- 19.2Microsoft
- 19.3Google
- 19.4NTT DATA
- 19.5Equinix
- 19.6Digital Realty
- 19.7Vantage Data Centers
- 19.8Deutsche Telekom(T-Systems)
- 19.9maincubes
- 19.10Data4
- 19.11CyrusOne
- 19.12Hetzner Online
- 19.13NVIDIA
- 19.14Schneider Electric
- 19.15Vertiv
- 19.16Siemens
- 20最近の動向
- 20.1日付別の出来事(2024~2026年)
- 21アナリストの見解
- 21.1系統アクセス
- 21.2AI設備導入
- 21.3地域シフト
- 21.4効率法
- 22調査方法
- 22.1容量コホート
- 22.2単価
- 22.3上限・下限の検証
- 図 1:ドイツデータセンター市場規模 2020~2035年(十億米ドル)
- 表 1:市場概況
- 表 2:範囲の比較
- 表 3:MW当たりコスト 2020~2035年
- 表 4:コンポーネント別市場(2025年および2035年)
- 表 5:ワークロード別市場(2025年および2035年)
- 表 6:データセンタータイプ別市場(2025年および2035年)
- 表 7:エンドユーザー別市場(2025年および2035年)
- 表 8:地域別IT負荷(2025年および2030年、MW)
- 表 9:名指しされた投資コミットメント
- 表 10:地域別市場(2025年および2035年)
- 表 11:上位12ハブ(2025年および2035年)
- 表 12:予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は216億8,000万米ドルであり、2025年の157億5,000万米ドルから37.7%増加する。2030年までにAIホールが新規IT負荷の85%を占めることから、市場は2035年に435億7,000万米ドルに達し、2025年からのCAGRは10.71%と予測される。
Bitkomの2025年11月の調査によれば、2025年のIT接続負荷は2,980 MWで、前年比9%増である。このうち約530 MWがAI向けである。DC Market Insightsは2030年に4,817 MWと見込んでおり、国家戦略の目標である少なくとも5,960 MWを下回る。
ITインフラであり、122億7,000万米ドル(2025年支出の77.9%)を占める。サーバー、ストレージ、ネットワークハードウェアのMW当たりコストが、それを収容する建物よりもはるかに高いためである。
AIワークロードであり、2025年の83億米ドルから2035年には334億1,000万米ドルへ年率14.95%で拡大する。新規AI MWはそれぞれ3,500万米ドルのITハードウェアを伴うためである。
施設コストは2025年にIT負荷1 MW当たり1,200万米ドル(約1,060万ユーロ)で、2026年には1,270万米ドルに上昇する。AIホールではこれにMW当たり3,500万米ドルのAI向けITが加わる(DC Market Insights推計)。
ベルリン・ブランデンブルクであり、2025年の18億9,000万米ドルから2035年には78億4,000万米ドルへ年率15.30%で拡大する。フランクフルトが配電系統の待ち行列に直面する一方、同地域では用地と系統容量を確保できるためである。
Bitkomによれば、フランクフルトはドイツの容量の3分の1超にあたる1,100 MW超を擁する。インターネットエクスチェンジとクラウドリージョンの集積により、ヘッセン州(ライン・マイン)は59億8,000万米ドル(2025年支出の38.0%)を占める。
2026年3月18日に連邦内閣が策定した同戦略は、ドイツのデータセンター容量を2025年比で2030年までに少なくとも倍増させ、AI容量を4倍にすることを求めており、系統接続手続きの迅速化も盛り込んでいる。
DC Market Insightsの推計では、2025年支出の約45%を5社(AWS、Microsoft、Google、NTT DATA、Equinix)が占める。これにDigital Realty、Vantage、Deutsche Telekom、maincubesが続く。
2026年の216億8,000万米ドルは設備投資のみの数値である。コロケーション賃料、クラウド収益、21.3 TWhの電気料金を加える推計はこれより高くなり、施設のみの推計は50億米ドルを下回る。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。