
Markt für Wärmemanagement in Rechenzentren in China: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
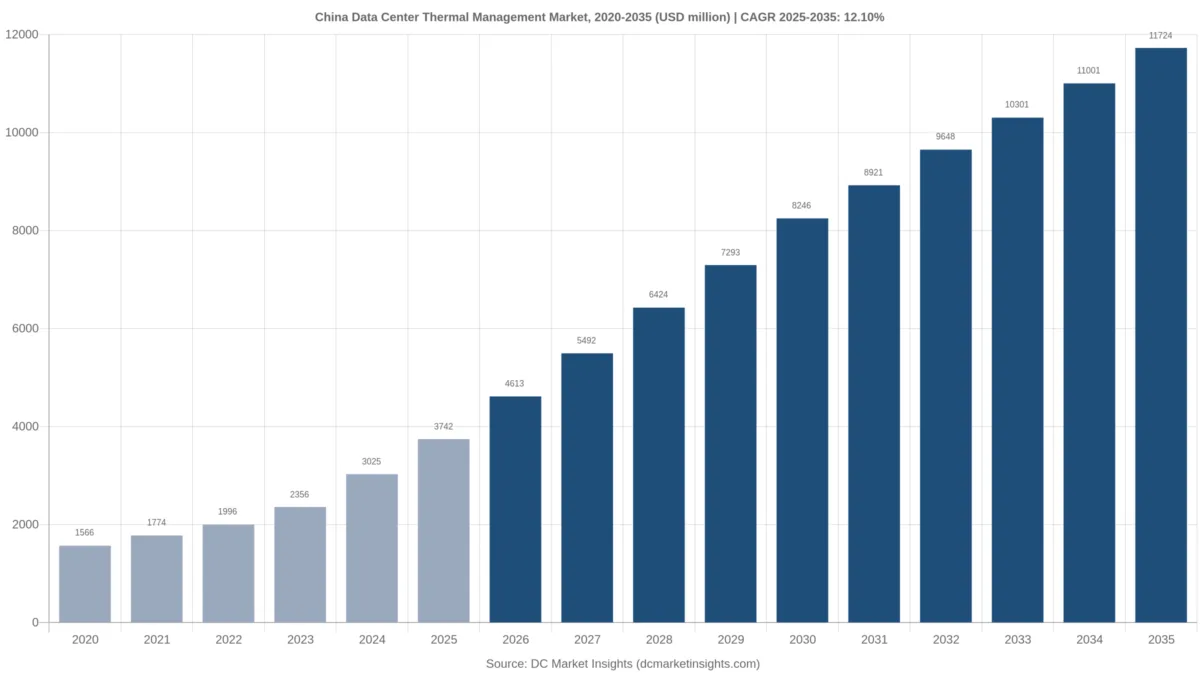
Markt für Wärmemanagement in Rechenzentren in China: 2025 lag das Marktvolumen bei USD 3,740.0 Mio.; bis 2035 soll es bei einer CAGR von 12.1 % auf USD 11.72 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung und Vergleich der Schätzungen
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Normen und Regulierung
- 10Marktsegmentierung
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Wärmemanagement in Rechenzentren in China wird 2026 auf 4,61 Mrd. USD bewertet und soll bis 2035 auf 11,72 Mrd. USD steigen, ausgehend von 3,74 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,10 % von 2025 bis 2035 (Schätzung von DC Market Insights). In China bestimmt eher ein regulatorischer Zeitplan als die Klimakarte, wohin das Geld fließt: Der im Juli 2024 von der Nationalen Entwicklungs- und Reformkommission (NDRC), dem Ministerium für Industrie und Informationstechnologie (MIIT), der Nationalen Energiebehörde (NEA) und der Nationalen Datenbehörde veröffentlichte Sonderaktionsplan für grüne und kohlenstoffarme Rechenzentren verlangte von neuen Großstandorten bis Ende 2025 eine Power Usage Effectiveness (PUE) von höchstens 1,25 und innerhalb der nationalen Hub-Knoten von 1,2. Peking setzte anschließend ein Preissignal: Ab 2026 zahlen Standorte mit einer PUE über 1,35 laut der Stadtregierung Peking einen Aufschlag von 0,2 oder 0,5 Yuan je kWh. Zugleich erreichte Chinas intelligente Rechenleistung laut einem Briefing des Informationsbüros des Staatsrats bis Juni 2026 2.185 EFLOPS, 177 % mehr als ein Jahr zuvor; die Wärme, die jedes neue Rack abgibt, nimmt damit weiter zu.
Der Markt umfasst die gebäudeseitige thermische Ebene chinesischer Rechenzentren: Präzisionsklima- und Kaltwasserkühlung, indirekte Verdunstungs- und freie Kühlung, Cold-Plate- und Immersions-Flüssigkeitskühlung, Gangeinhausung und Sensoren, PUE-Nachrüstungsprojekte sowie Software für thermische Steuerung und Wartung. Der Umsatz 2025 setzt sich zusammen aus 2.600 MW neuer IT-Kapazität × 1,04 Mio. USD Kühlausrüstung je MW = 2.704,00 Mio. USD, zuzüglich 2.600 MW × 0,09 Mio. USD für Einhausung und Sensoren = 234,00 Mio. USD, zuzüglich 900 MW PUE-Nachrüstungen × 0,45 Mio. USD = 405,00 Mio. USD, zuzüglich 18.147 MW installierter Kapazität × 22.000 USD pro Jahr für Steuerung und Wartung = 399,23 Mio. USD. Die Immersions-Flüssigkeitskühlung ist mit 22,01 % pro Jahr der am schnellsten wachsende Kühlansatz, und die Westlichen Hub-Provinzen sind mit 18,55 % pro Jahr die am schnellsten wachsende Region, weil die Hubs des Programms East Data West Computing in der Inneren Mongolei, in Guizhou, Gansu und Ningxia einen steigenden Anteil der neuen KI-Hallen aufnehmen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Wärmemanagement in Rechenzentren in China im Jahr 2026?
Der chinesische Markt für Wärmemanagement in Rechenzentren hat 2026 nach Schätzungen von DC Market Insights ein Volumen von 4,61 Mrd. USD, 23,27 % mehr als die 3,74 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 3,74 Mrd. USD (3.742,23 Mio. USD).
- Marktgröße 2026: 4,61 Mrd. USD (4.613,00 Mio. USD).
- Marktgröße 2030: 8,25 Mrd. USD.
- Marktgröße 2035: 11,72 Mrd. USD.
- CAGR 2025-2035: 12,10 % im Basisszenario, 8,47 % im unteren und 15,08 % im oberen Szenario.
- Größte Komponente: Kühlgeräte, 72,26 % des Werts 2025.
- Am schnellsten wachsender Kühlansatz: Immersions-Flüssigkeitskühlung, 22,01 % pro Jahr.
- Führende Region: Jangtse-Delta, 30,00 % des Werts 2025; am schnellsten wachsende Region: Westliche Hub-Provinzen, 18,55 % pro Jahr.
- Größte Provinz: Guangdong, 636,18 Mio. USD im Jahr 2025; am schnellsten wachsende Provinz: Ningxia (Zhongwei), 21,57 % pro Jahr.
- Größter Anbieter nach Umsatz mit Rechenzentrumskühlung in China: Shenzhen Envicool Technology, 3,45 Mrd. RMB Umsatz mit Raumkühlung im Jahr 2025 (Geschäftsbericht des Unternehmens).
Kernaussagen: Was zählt beim Wärmemanagement in chinesischen Rechenzentren am meisten?
- Kühlgeräte stehen für 72,26 % des Werts 2025, weil jedes neue MW chinesischer IT-Kapazität rund 1,04 Mio. USD an Kühlanlagen erfordert.
- PUE-Nachrüstungsprojekte erreichen 2026 mit 455,00 Mio. USD ihren Höchststand, weil die PUE-Frist 2025 und der Pekinger Tarifaufschlag ältere Hallen zur Modernisierung drängen.
- Cold-Plate- und Immersions-Flüssigkeitskühlung steigen bis 2035 von 26 % auf 52 % des Werts, weil Racks über 40 kW um 23,65 % pro Jahr zulegen.
- Die Westlichen Hub-Provinzen gewinnen 9 Prozentpunkte Marktanteil, weil die Regeln für Hub-Knoten (PUE 1,2 oder niedriger) kalte, trockene Standorte mit günstigem Grünstrom begünstigen.
Zusammenfassung: Wie schnell wächst das Wärmemanagement in chinesischen Rechenzentren?
Der Markt für Wärmemanagement in Rechenzentren in China wurde 2020 auf 1,57 Mrd. USD bewertet, erreichte 2025 3,74 Mrd. USD und soll bis 2035 bei einer CAGR von 12,10 % im Prognosezeitraum 11,72 Mrd. USD erreichen. Von 2020 bis 2025 betrug das Wachstum 19,03 % pro Jahr, da die neu hinzukommende IT-Kapazität von 1.400 MW auf 2.600 MW pro Jahr stieg.
| Merkmal | Angabe |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 3.742,23 Mio. USD |
| Marktgröße 2026 | 4.613,00 Mio. USD |
| CAGR 2025-2035 | 12,10 % |
| Marktgröße 2035 | 11.723,75 Mio. USD |
Die Ausgaben für Wärmemanagement in chinesischen Rechenzentren steigen zwischen 2025 und 2035 um 7,98 Mrd. USD. Rund 82 % dieses Zuwachses entfallen auf Kühlausrüstung für neue Hallen, deren Wert je MW von 1,04 Mio. USD auf 1,55 Mio. USD steigt, da in KI-Hallen Flüssigkeitskreisläufe die Raumluftkühlung ersetzen. Steuerungssoftware und Wartung wachsen von 399,23 Mio. USD auf 1.463,75 Mio. USD, da der installierte Bestand die Marke von 61 GW IT-Kapazität überschreitet.
Marktabgrenzung: Was umfasst das Wärmemanagement in chinesischen Rechenzentren?
Das hier bewertete Wärmemanagement in chinesischen Rechenzentren umfasst Ausgaben von 3,74 Mrd. USD im Jahr 2025 für Ausrüstung, Projekte und Dienstleistungen, die Wärme aus chinesischen Datenhallen abführen.
Enthalten: Umluftklimageräte für Rechnerräume und Präzisionsklimageräte, für Rechenzentren beschaffte Kältemaschinen und Trockenkühler, indirekte Verdunstungsanlagen und Anlagen mit Kältemittelpumpe (Fluorpumpe), Heatpipes, Kühlmittelverteilereinheiten, als Gebäudekits verkaufte Cold Plates, Immersionstanks und -flüssigkeiten, Gangeinhausung, Temperatur- und Feuchtesensoren, Software für thermische Steuerung, Wartungsverträge und PUE-Nachrüstungsprojekte.
Nicht enthalten: Serverlüfter und Chip-Kühlkörper, unterbrechungsfreie Stromversorgung und elektrische Ausrüstung, der Strom, den die Kühlung verbraucht, Gebäudehüllen sowie IT-Ausrüstung.
Zusammenhang der Segmente: Die vier Komponentenlinien ergeben in jedem Jahr die Gesamtsumme; Kühlansatz, Rechenzentrumstyp und Rack-Dichte sind drei weitere Aufteilungen derselben Summe. Der Wärmemanagementmarkt ist der Kühlungs-, Einhausungs- und Serviceanteil des China Data Center Market; seine Linie für Kühlausrüstung entspricht der Linie für Kühlsysteme in jenem Bericht (2.704,00 Mio. USD im Jahr 2025).
Warum weichen die Schätzungen zum Markt für Wärmemanagement in Rechenzentren in China voneinander ab?
Öffentliche Schätzungen zum Wärmemanagement in chinesischen Rechenzentren unterscheiden sich wegen der Marktabgrenzung um mehr als das Zweifache; DC Market Insights bewertet den Markt 2026 allein für die gebäudeseitige thermische Ebene mit 4,61 Mrd. USD.
Weiter gefasste Definitionen rechnen den Kühlstrom hinzu (rund ein Fünftel der 170 Mrd. kWh, die Chinas Rechenzentren 2025 bei einer PUE von etwa 1,42 verbrauchten), außerdem Kühlkörper und Lüfter auf Serverebene oder die gesamte HLK-Anlage gemischt genutzter Gebäude. Enger gefasste Definitionen zählen nur Präzisionsklimageräte und lassen Flüssigkeitskühlung, Nachrüstungen und Dienstleistungen außen vor. Die frühere Ausgabe von DC Market Insights setzte 2025 mit 1,54 Mrd. USD an, weil sie nur Geräteauslieferungen erfasste; diese Ausgabe nimmt Einhausung, Nachrüstungen und Wartung hinzu und koppelt die Kühlungslinie an Chinas 2.600 MW neuer IT-Kapazität im Jahr 2025.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| Kühlausrüstung für neue Hallen | Ja, 2.704,00 Mio. USD (2025) | Kern der thermischen Ebene |
| Einhausung und Sensoren | Ja, 234,00 Mio. USD | Durch PUE-Ziele vorgeschrieben |
| PUE-Nachrüstungsprojekte | Ja, 405,00 Mio. USD | Getrieben von der PUE-Frist 2025 |
| Steuerungssoftware und Wartung | Ja, 399,23 Mio. USD | Laufende Ausgaben für den installierten Bestand |
| Kühlstrom | Nein | Betriebskosten, keine Ausrüstung |
| Serverlüfter und Kühlkörper | Nein | Teil der IT-Hardware |
Serverräume kleiner und mittlerer Unternehmen, Hallen von Provinzregierungen und Edge-Räume von Telekommunikationsanbietern sind über die Segmente Unternehmen und Behörden sowie IDC von Telekommunikationsbetreibern erfasst; Fernwärmenetze mit Abwärmenutzung und industrielle Kältemaschinen außerhalb von Rechenzentren liegen außerhalb der Abgrenzung.
Markttreiber: Was erhöht die Ausgaben für Rechenzentrumskühlung in China?
Nach Schätzungen von DC Market Insights heben drei politische und dichtebezogene Faktoren das Wärmemanagement in chinesischen Rechenzentren von 3,74 Mrd. USD im Jahr 2025 auf 4,61 Mrd. USD im Jahr 2026.
Der Sonderaktionsplan 2024 legt PUE 1,25 für neue Großstandorte fest
Der von NDRC, MIIT, NEA und der Nationalen Datenbehörde im Juli 2024 veröffentlichte Sonderaktionsplan 2024 legte bis Ende 2025 einen landesweiten PUE-Durchschnitt unter 1,5 fest, eine Obergrenze von 1,25 für neue und erweiterte große Rechenzentren und von 1,2 für Projekte in nationalen Hub-Knoten sowie einen Grünstromanteil von mehr als 80 % für neue Hub-Standorte. Eine Halle, die PUE 1,25 erreicht, benötigt indirekte Verdunstungskühlung, freie Kühlung oder Flüssigkeitskreisläufe statt reiner Raumluftkühlung; deshalb steigt der Kühlungswert je neuem MW im Modell von DC Market Insights von 0,92 Mio. USD im Jahr 2020 auf 1,04 Mio. USD im Jahr 2025.
Der Pekinger PUE-1,35-Aufschlag gilt ab 2026
Ab 2026 berechnet Peking Rechenzentren mit einer PUE über 1,35 zusätzlich 0,2 oder 0,5 Yuan je kWh, je nachdem, wie weit sie den Grenzwert überschreiten, und strebt bis 2027 einen PUE-Durchschnitt unter 1,35 an, so die Stadtregierung Peking (November 2024). GDS Holdings wies in seinem Geschäftsbericht 2025 auf Form 20-F auf dieselbe Regel hin. Das Modell von DC Market Insights erfasst für 2026 PUE-Nachrüstungen von 1.000 MW im Wert von 455,00 Mio. USD, das Spitzenjahr der Nachrüstungsausgaben.
Intelligente Rechenleistung steigt um 177 % und treibt Racks über 40 kW
Chinas intelligente Rechenleistung erreichte Ende Juni 2026 2.185 EFLOPS (FP16), 177 % mehr als ein Jahr zuvor, bei einer Gesamtauslastung der Racks von 71,4 %, so das Informationsbüro des Staatsrats (Juli 2026). Beschleuniger-Racks geben jeweils 40 kW bis über 100 kW Wärme ab, mehr als Raumluft abführen kann; daher wächst das Dichtesegment über 40 kW von 673,60 Mio. USD im Jahr 2025 auf 5.627,40 Mio. USD im Jahr 2035, um 23,65 % pro Jahr.
Markttrends: Welche Kühltechnologien setzen chinesische Betreiber ein?
Flüssigkeitskühlung und eine klimaorientierte Standortwahl sind die beiden Trends, die den Wert des Wärmemanagements in chinesischen Rechenzentren verschieben; nach Schätzungen von DC Market Insights steigt die Cold-Plate- und Immersionskühlung damit von 972,98 Mio. USD im Jahr 2025 auf 6,10 Mrd. USD bis 2035.
Immersionsumsatz bei Sugon Shuchuang stieg 2025 um 370,58 %
Sugon Shuchuang, die Sparte für Flüssigkeitskühlung von Sugon, meldete laut Geschäftsbericht 2025 einen Umsatz von 882,34 Mio. RMB, ein Plus von 74,29 %, davon 457,93 Mio. RMB mit Immersionsprodukten (plus 370,58 %) und 298,64 Mio. RMB mit Cold-Plate-Produkten (plus 40,01 %). Die Immersions-Flüssigkeitskühlung ist in diesem Modell mit 22,01 % pro Jahr der am schnellsten wachsende Kühlansatz und steigt von 6 % auf 14 % des Werts.
Westliche Hubs setzen auf indirekte Verdunstungs- und freie Kühlung
Der Plan East Data West Computing der NDRC (März 2022) legte für Hub-Knoten eine PUE unter 1,25 und für den Cluster Gui’an in Guizhou unter 1,2 fest und forderte westliche Standorte auf, ihre Auslastung von 30 % auf über 50 % zu erhöhen. Kalte, trockene Luft in der Inneren Mongolei, in Ningxia und Gansu ermöglicht es, die meisten Betriebsstunden mit indirekter Verdunstungs- und freier Kühlung abzudecken; dieser Ansatz hält daher 22 % des Werts 2025 und wächst weiter um 9,87 % pro Jahr auf 2,11 Mrd. USD im Jahr 2035.
Chinesische Kühlungsanbieter wenden sich Exportaufträgen zu
Shenzhen Envicool gab an, dass sich das Wachstum seines Geschäfts mit Rechenzentrumskühlung in der zweiten Jahreshälfte 2025 verlangsamte, während der Auslandsumsatz deutlich zunahm; Guangdong Shenling Environmental Systems meldete für 2025 ein Auftragsplus im Bereich Datendienste von rund 72 % sowie Fortschritte im Auslandsgeschäft und bei der Flüssigkeitskühlung, jeweils laut Geschäftsbericht 2025. Die Exportnachfrage stützt die Fertigungsauslastung und begrenzt das Preisniveau im Inland.
Marktherausforderungen: Was könnte das Wärmemanagement in chinesischen Rechenzentren bremsen?
Langsameres Inlandswachstum und ungenutzte Kapazitäten sind die beiden Risiken; zusammen erklären sie den Abstand zwischen dem unteren Szenario von 8,44 Mrd. USD und dem Basisszenario von 11,72 Mrd. USD für 2035.
Preisdruck im Inland: Envicools Wachstum sank von 32,23 % auf 17,24 %
Envicools Umsatz wuchs 2025 um 32,23 % auf 6,07 Mrd. RMB, im ersten Halbjahr 2026 jedoch nur um 17,24 % auf 3,02 Mrd. RMB, so der Halbjahresbericht (August 2026). Die Raumkühlung wuchs in diesem Halbjahr dennoch um 25,84 %, was eher auf Preiswettbewerb unter inländischen Anbietern als auf schwache Nachfrage hindeutet; dieses Modell lässt den Kühlungswert je MW bis 2035 um 49 % steigen, nicht stärker.
Ungenutzte Racks verzögern neue Kühlungsaufträge
China hatte bis Juni 2026 15,56 Mio. Standard-Racks in Betrieb, und die landesweite Rack-Auslastung lag laut Angaben des Staatsrats und einer Fachkonferenz bei 71,4 %. Wo die Auslastung niedrig ist, belegen Betreiber zunächst bestehende Hallen, bevor sie neue Kühlanlagen kaufen; aus diesem Grund senkt das untere Szenario die Ausgaben 2035 um 28 % auf 8,44 Mrd. USD.
Marktchancen: Wo entsteht neues Geschäft in der chinesischen Rechenzentrumskühlung?
PUE-Nachrüstungen und flüssigkeitsgekühlte KI-Hallen sind nach Schätzungen von DC Market Insights die beiden größten Chancen mit rund 1,97 Mrd. USD bzw. 6,10 Mrd. USD.
PUE-Nachrüstungen von 1,97 Mrd. USD von 2026 bis 2030
Die durchschnittliche PUE der in Betrieb befindlichen Rechenzentren lag im Juni 2025 laut MIIT landesweit bei 1,42, deutlich über den für neue Standorte geforderten 1,25. Das Modell von DC Market Insights erfasst von 2026 bis 2030 Nachrüstungen von 4.150 MW zu 0,45-0,48 Mio. USD je MW, ein Volumen von 1,97 Mrd. USD, angeführt von vor 2020 errichteten Hallen in Peking, Shanghai und Guangdong.
Flüssigkeitskühlung für KI-Hallen erreicht bis 2035 6,10 Mrd. USD
Die Cold-Plate-Flüssigkeitskühlung wächst von 748,45 Mio. USD im Jahr 2025 auf 4,46 Mrd. USD im Jahr 2035 (19,53 % pro Jahr), die Immersionskühlung von 224,53 Mio. USD auf 1,64 Mrd. USD. Kühlmittelverteilereinheiten (CDU), Verteiler und Immersionstanks sind die Produkte, auf die diese Ausgaben entfallen; zum weltweiten CDU-Segment siehe den Data Center Coolant Distribution Units Market.
Preise: Was kostet die Rechenzentrumskühlung je MW in China?
Der thermische Wert je neuem MW IT-Kapazität in China steigt nach Schätzungen von DC Market Insights von 0,92 Mio. USD im Jahr 2020 auf 1,13 Mio. USD im Jahr 2025 und 1,66 Mio. USD im Jahr 2035 (Kühlausrüstung zuzüglich Einhausung und Sensoren).
| Jahr | Kühlausrüstung (Mio. USD je neuem MW) | Einhausung und Sensoren (Mio. USD je neuem MW) | Nachrüstung (Mio. USD je MW) | Steuerung und Wartung (USD je installiertem MW und Jahr) |
|---|---|---|---|---|
| 2020 | 0,85 | 0,07 | 0,40 | 18.000 |
| 2025 | 1,04 | 0,09 | 0,45 | 22.000 |
| 2030 | 1,35 | 0,10 | 0,48 | 24.000 |
| 2035 | 1,55 | 0,11 | 0,50 | 26.000 |
Öffentliche Bezugswerte: Envicool verkaufte 2025 Raumkühlung im Wert von 3,45 Mrd. RMB, Shenling Produkte für Datendienste im Wert von 2,34 Mrd. RMB und Sugon Shuchuang Flüssigkeitskühlung im Wert von 0,88 Mrd. RMB (Geschäftsberichte der Unternehmen, April 2026). Huawei Digital Power gibt an, dass sein FusionModule2000 mit Luftkühlung 50 kW je Rack erreicht (Oktober 2025); damit ist der Dichtepunkt markiert, ab dem Flüssigkeitskreisläufe je MW die günstigere Option werden.
Normen und Regulierung: Welche Vorschriften legen PUE-Grenzwerte für chinesische Rechenzentren fest?
Fünf Regelwerke prägen die Ausgaben für Wärmemanagement in chinesischen Rechenzentren; zusammen decken sie die PUE-Grenzwerte für jede neue Halle ab, auf die 2025 Kühlung, Einhausung und Sensoren im Wert von 2,94 Mrd. USD entfielen.
- GB 40879-2021, die verbindliche nationale Norm zu Energieeffizienzgrenzwerten für Rechenzentren, veröffentlicht am 11. Oktober 2021 und seit 1. November 2022 in Kraft (Staatliche Verwaltung für Marktregulierung, Normeintrag).
- Sonderaktionsplan für die grüne und kohlenstoffarme Entwicklung von Rechenzentren (NDRC, MIIT, NEA, Nationale Datenbehörde, Juli 2024): durchschnittliche PUE unter 1,5 bis Ende 2025, 1,25 für neue Großstandorte, 1,2 für Projekte in Hub-Knoten, Rack-Auslastung von mindestens 60 % (Quelle: NDRC).
- East Data West Computing (NDRC, März 2022): Hub-Knoten unter PUE 1,25, Gui’an unter 1,2 (Quelle: NDRC).
- Stellungnahme der Kommission für Wirtschaft und Informatisierung der Stadt Shanghai (Juni 2022): neue Großstandorte in Clustern mit einer PUE um 1,25, rund 280.000 Racks bis 2025, kleine Standorte mit einer PUE über 1,7 zur Stilllegung vorgesehen (Quelle: Kommission für Wirtschaft und Informatisierung der Stadt Shanghai).
- Pekinger Vorschriften zur Energieprüfung (2021) mit PUE-Eingangswerten von 1,3, 1,25, 1,2 und 1,15 je nach Größe sowie der Differenztarif oberhalb von PUE 1,35 ab 2026 (Quelle: Stadtregierung Peking).
Marktsegmentierung: Welches thermische Segment trägt den Wert in China?
Kühlgeräte tragen 2025 72,26 % des Werts des Wärmemanagements in chinesischen Rechenzentren, und Racks über 40 kW sind mit 23,65 % pro Jahr das am schnellsten wachsende Dichteband.
Nach Komponente
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühlgeräte | 2.704,00 | 72,26 % | 9.300,00 | 13,15 % |
| Einhausung und Sensoren | 234,00 | 6,25 % | 660,00 | 10,93 % |
| PUE-Nachrüstungsprojekte | 405,00 | 10,82 % | 300,00 | -2,96 % |
| Software für thermische Steuerung und Wartung | 399,23 | 10,67 % | 1.463,75 | 13,87 % |
PUE-Nachrüstungsprojekte schrumpfen nach dem Höchststand 2026 um 2,96 % pro Jahr, da der Bestand an Hallen aus der Zeit vor 2020 modernisiert wird.
Nach Kühlansatz
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Präzisionsklima- und Kaltwasserkühlung | 1.945,96 | 52,00 % | 3.517,12 | 6,10 % |
| Indirekte Verdunstungs- und freie Kühlung | 823,29 | 22,00 % | 2.110,28 | 9,87 % |
| Cold-Plate-Flüssigkeitskühlung | 748,45 | 20,00 % | 4.455,02 | 19,53 % |
| Immersions-Flüssigkeitskühlung | 224,53 | 6,00 % | 1.641,33 | 22,01 % |
Nach Rechenzentrumstyp
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Eigenbau | 1.272,36 | 34,00 % | 4.806,74 | 14,22 % |
| IDC von Telekommunikationsbetreibern | 1.010,40 | 27,00 % | 2.813,70 | 10,78 % |
| Colocation und Wholesale von Drittanbietern | 785,87 | 21,00 % | 2.696,46 | 13,12 % |
| Unternehmen und Behörden | 673,60 | 18,00 % | 1.406,85 | 7,64 % |
Hyperscale- und Cloud-Eigenbau wächst unter den Rechenzentrumstypen mit 14,22 % pro Jahr am schnellsten, weil Cloud-Konzerne die größten KI-Hallen in den Hub-Provinzen errichten.
Nach Rack-Dichte
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 15 kW | 1.796,27 | 48,00 % | 2.579,22 | 3,68 % |
| 15 bis 40 kW | 1.272,36 | 34,00 % | 3.517,12 | 10,70 % |
| Über 40 kW | 673,60 | 18,00 % | 5.627,40 | 23,65 % |
DC Exclusive: Die Amortisationsleiter für den Pekinger PUE-Aufschlag
Eine 10-MW-Halle in Peking mit einer PUE von 1,45 zahlt ab 2026 rund 2,47 Mio. USD Aufschlag pro Jahr; eine Nachrüstung auf PUE 1,30 für 4,50 Mio. USD amortisiert sich daher in etwa 1,3 Jahren. Diese Leiter ist ein Modell von DC Market Insights auf Basis von 8 Eingangsgrößen: 10 MW IT-Last, 70 % durchschnittliche Auslastung (61.320 MWh IT-Energie pro Jahr), die Aufschlagsstufen von 0,2 und 0,5 Yuan je kWh, ein angenommener Grundtarif von 0,8 Yuan je kWh, Nachrüstungskosten von 0,45 Mio. USD je MW, der PUE-Schwellenwert von 1,35 und ein Kurs von 7,2 Yuan je US-Dollar.
| PUE der Halle | Energie der Anlage (MWh pro Jahr) | Aufschlagsstufe (Yuan je kWh) | Aufschlag (Mio. USD pro Jahr) | Energiemehrkosten ggü. PUE 1,25 (Mio. USD pro Jahr) | Amortisation einer Nachrüstung auf PUE 1,30 |
|---|---|---|---|---|---|
| 1,25 | 76.650 | 0 | 0,00 | 0,00 | nicht erforderlich |
| 1,30 | 79.716 | 0 | 0,00 | 0,34 | nicht erforderlich |
| 1,35 | 82.782 | 0 | 0,00 | 0,68 | nicht erforderlich |
| 1,45 | 88.914 | 0,2 | 2,47 | 1,36 | etwa 1,3 Jahre |
| 1,60 | 98.112 | 0,5 | 6,81 | 2,38 | etwa 0,5 Jahre |
Die Leiter erklärt den Nachrüstungsgipfel 2026 im Modell: Allein der Aufschlag deckt für jede Pekinger Halle oberhalb von PUE 1,35 eine Nachrüstung innerhalb von zwei Jahren, und Hallen in der Stufe von 0,5 Yuan holen die Kosten innerhalb eines Jahres wieder herein.
Regionale Analyse: Welche Region Chinas gibt am meisten für Rechenzentrumskühlung aus?
Das Jangtse-Delta führt das Wärmemanagement in chinesischen Rechenzentren mit 30,00 % des Werts 2025 (1.122,67 Mio. USD) an, und die Westlichen Hub-Provinzen wachsen mit 18,55 % pro Jahr am schnellsten auf 2,46 Mrd. USD im Jahr 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Peking-Tianjin-Hebei und Nordchina | 1.010,40 | 27,00 % | 2.813,70 | 10,78 % |
| Jangtse-Delta | 1.122,67 | 30,00 % | 3.048,18 | 10,50 % |
| Greater Bay Area Guangdong-Hongkong-Macao | 711,02 | 19,00 % | 1.875,80 | 10,19 % |
| Chengdu-Chongqing und Zentralchina | 449,07 | 12,00 % | 1.524,09 | 13,00 % |
| Westliche Hub-Provinzen | 449,07 | 12,00 % | 2.461,99 | 18,55 % |
Jangtse-Delta
Shanghais Stellungnahme von 2022 strebt für neue Großstandorte eine PUE um 1,25 an und sieht kleine Standorte mit einer PUE über 1,7 zur Stilllegung vor; Nachrüstungs- und Ersatzarbeiten halten den Anteil des Deltas daher 2035 bei 26 %, auch wenn sich Neubauten nach Westen verlagern.
Peking-Tianjin-Hebei und Nordchina
Der Pekinger PUE-1,35-Aufschlag ab 2026 macht diese Region zum größten Nachrüstungsmarkt, während Zhangjiakou und Langfang in Hebei die neuen Hallen aufnehmen; Hebei wächst um 13,17 % pro Jahr, Peking um 7,64 %.
Greater Bay Area Guangdong-Hongkong-Macao
Guangdong ist mit 636,18 Mio. USD im Jahr 2025 die größte Provinz; heiße, feuchte Sommer begrenzen die Stunden mit freier Kühlung, was Kaltwasser- und Flüssigkeitssysteme begünstigt und dem Cluster Shaoguan den Großteil der neuen Kapazität zuführt.
Chengdu-Chongqing und Zentralchina
Die Cluster Tianfu und Chongqing wachsen um 13,00 % pro Jahr auf 1,52 Mrd. USD im Jahr 2035, wobei die Wasserkraft in Sichuan den von den Hub-Regeln geforderten Grünstromanteil stützt.
Westliche Hub-Provinzen
Die Innere Mongolei, Guizhou, Gansu und Ningxia steigen von 12 % auf 21 % des Werts, weil der Cluster Gui’an unter PUE 1,2 bleiben muss und trockene, kalte Luft den größten Teil des Jahres freie Kühlung erlaubt; Ningxia (Zhongwei) ist mit 21,57 % pro Jahr die am schnellsten wachsende Provinz.
Provinzanalyse: Welche chinesischen Provinzen führen bei den Ausgaben für Rechenzentrumskühlung?
Guangdong liegt 2025 mit 636,18 Mio. USD vorn, und Ningxia (Zhongwei) ist nach Schätzungen von DC Market Insights mit 21,57 % pro Jahr die am schnellsten wachsende Provinz.
| Rang | Provinz | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Guangdong | Greater Bay Area Guangdong-Hongkong-Macao | 636,18 | 1.641,33 | 9,94 % |
| 2 | Peking | Peking-Tianjin-Hebei und Nordchina | 449,07 | 937,90 | 7,64 % |
| 3 | Hebei (Zhangjiakou und Langfang) | Peking-Tianjin-Hebei und Nordchina | 374,22 | 1.289,61 | 13,17 % |
| 4 | Shanghai | Jangtse-Delta | 355,51 | 879,28 | 9,48 % |
| 5 | Jiangsu | Jangtse-Delta | 318,09 | 820,66 | 9,94 % |
| 6 | Zhejiang | Jangtse-Delta | 243,24 | 644,81 | 10,24 % |
| 7 | Sichuan | Chengdu-Chongqing und Zentralchina | 168,40 | 586,19 | 13,28 % |
| 8 | Innere Mongolei (Horinger) | Westliche Hub-Provinzen | 168,40 | 996,52 | 19,46 % |
| 9 | Guizhou (Gui’an) | Westliche Hub-Provinzen | 149,69 | 644,81 | 15,72 % |
| 10 | Chongqing | Chengdu-Chongqing und Zentralchina | 112,27 | 410,33 | 13,84 % |
| 11 | Anhui (Wuhu) | Jangtse-Delta | 74,84 | 468,95 | 20,14 % |
| 12 | Ningxia (Zhongwei) | Westliche Hub-Provinzen | 74,84 | 527,57 | 21,57 % |
Die Innere Mongolei (Horinger) ist die am schnellsten wachsende große Provinz und steigt von 168,40 Mio. USD auf 996,52 Mio. USD (19,46 % pro Jahr), weil der Cluster Horinger KI-Campusse von Cloud-Anbietern beherbergt, die für freie Kühlung ausgelegt sind.
Prognoseszenarien: Welchen Wert könnte das Wärmemanagement in chinesischen Rechenzentren 2035 erreichen?
Das Wärmemanagement in chinesischen Rechenzentren erreicht nach Schätzungen von DC Market Insights im Basisszenario 2035 einen Wert von 11,72 Mrd. USD, innerhalb einer Spanne von 8,44 Mrd. USD bis 15,24 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres | 8.441,10 | 8,47 % | Neue IT-Kapazität bleibt bei rund 4.300 MW pro Jahr, Flüssigkeitskühlung erreicht 35 % des Werts |
| Basis | 11.723,75 | 12,10 % | Neue IT-Kapazität 6.000 MW im Jahr 2035, Flüssigkeitskühlung 52 % des Werts |
| Oberes | 15.240,88 | 15,08 % | KI-Hallen stellen 75 % der neuen Kapazität, die Hub-Regeln verschärfen sich auf PUE 1,15 |
Wichtige Akteure und Marktanteile: Wer liefert Rechenzentrumskühlung in China?
Die fünf größten Anbieter halten nach Schätzungen von DC Market Insights 2025 rund 45 % des Werts des Wärmemanagements in chinesischen Rechenzentren, angeführt von Shenzhen Envicool Technology und Huawei Digital Power.
- Shenzhen Envicool Technology
- Huawei Digital Power
- Guangdong Shenling Environmental Systems
- Vertiv
- Sugon Shuchuang (Sugon Data Energy)
- Schneider Electric
- Gree Electric Appliances
- Midea Group (Midea Building Technologies)
- Daikin (McQuay)
- Johnson Controls
- Inspur Information
- Guangzhou Goaland Energy Conservation Technology
- Delta Electronics
- Kehua Data
- STULZ
- Trane Technologies
Envicool meldete laut seinem Geschäftsbericht 2025 für 2025 einen Umsatz von 6,07 Mrd. RMB, ein Plus von 32,23 %, davon 3,45 Mrd. RMB mit Raumkühlung für Rechenzentren (56,83 %, plus 41,28 %). Shenlings Segment Datendienste erzielte 2025 2,34 Mrd. RMB, ein Plus von 51,42 %, und die Neuaufträge dieses Segments lagen im ersten Halbjahr 2026 bei etwa dem 2,3-Fachen des Vorjahresniveaus (Quelle: Halbjahresbericht von Shenling, August 2026). Vertivs Nettoumsatz in Asien-Pazifik betrug 2025 laut seinem Form 10-K 2025 2,02 Mrd. USD, ein Plus von 17,5 %; China ist ein Teil dieser Region. Goaland Energy Conservation meldete für 2025 einen Umsatz von 989,12 Mio. RMB, ein Plus von 43,09 % (Geschäftsbericht des Unternehmens). VNET Group nennt Flüssigkeitskühlung unter ihren Patentschwerpunkten, mit 249 Patenten in China (Form 20-F, April 2026). Die Konzentrationskennzahl beruht auf diesen veröffentlichten Umsätzen, umgerechnet zu 7,2 Yuan je US-Dollar, im Verhältnis zum Markt von 3,74 Mrd. USD im Jahr 2025.
Jüngste Entwicklungen: Was hat sich 2026 in der chinesischen Rechenzentrumskühlung verändert?
Sechs datierte Ereignisse aus dem Jahr 2026 prägten den Ausblick für das Wärmemanagement in chinesischen Rechenzentren, vom Anstieg der intelligenten Rechenleistung um 177 % bis zum 2,3-fachen Auftragseingang bei Flüssigkeitskühlung bei Shenling.
- Im August 2026 meldete Shenzhen Envicool für das erste Halbjahr einen Umsatz von 3,02 Mrd. RMB, ein Plus von 17,24 %, davon 1,70 Mrd. RMB mit Raumkühlung, ein Plus von 25,84 % (Quelle: Halbjahresbericht von Envicool).
- Im August 2026 meldete Guangdong Shenling ein Umsatzplus im Bereich Datendienste von 30,68 % und Neuaufträge von etwa dem 2,3-Fachen des Vorjahreshalbjahres (Quelle: Halbjahresbericht von Shenling).
- Im Juli 2026 meldete das Informationsbüro des Staatsrats eine intelligente Rechenleistung von 2.185 EFLOPS, ein Plus von 177 %, und eine Rack-Auslastung von 71,4 % (Quelle: Informationsbüro des Staatsrats).
- Im Mai 2026 teilte die NEA mit, dass Rechenzentren 2025 170 Mrd. kWh verbrauchten, 1,6 % des landesweiten Stromverbrauchs (Quelle: Nationale Energiebehörde).
- Im April 2026 meldete Sugon Shuchuang für 2025 einen Umsatz von 882,34 Mio. RMB, ein Plus von 74,29 %, mit einem Plus von 370,58 % bei Immersionsprodukten (Quelle: Geschäftsbericht von Sugon Shuchuang).
- Im Februar 2026 meldete Vertiv für 2025 einen Nettoumsatz in Asien-Pazifik von 2,02 Mrd. USD, ein Plus von 17,5 % (Quelle: Vertiv Form 10-K).
Forschungsmethodik: Wie wurde der Markt für Wärmemanagement in Rechenzentren in China bemessen?
DC Market Insights hat das Wärmemanagement in chinesischen Rechenzentren im Bottom-up-Verfahren auf 3,74 Mrd. USD im Jahr 2025 bemessen, und zwar aus vier Linien: neue IT-Kapazität (1.400 MW im Jahr 2020, 2.600 MW 2025, 4.900 MW 2030, 6.000 MW 2035) × Kühlausrüstung je MW (0,85 Mio., 1,04 Mio., 1,35 Mio., 1,55 Mio. USD) sowie Einhausung je MW (0,07-0,11 Mio. USD); PUE-Nachrüstungen (200 MW im Jahr 2020, 900 MW 2025, 1.000 MW 2026, 600 MW 2035) × 0,40-0,50 Mio. USD je MW; sowie Steuerung und Wartung von 18.000-26.000 USD je installiertem MW und Jahr auf einem Bestand, der von 11.000 MW Ende 2019 auf 20.384 MW Ende 2025 wächst (2 % Stilllegung pro Jahr). Die Aufteilungen nach Segmenten, Regionen und Provinzen sind Anteile, die in jedem Jahr die Gesamtsumme ergeben.
Drei Plausibilitätsprüfungen werden eingehalten. Obergrenze 1: Der Markt entspricht 5,14 % des China Data Center Market von 72,77 Mrd. USD im Jahr 2025. Obergrenze 2: Die 170 Mrd. kWh der NEA für 2025 entsprechen rund 19,4 GW durchschnittlicher Anlagenlast bzw. 13,7 GW IT-Last bei PUE 1,42, also 67 % des modellierten Bestands von 20,4 GW, nahe an der 2026 gemeldeten Rack-Auslastung von 71,4 %. Untergrenze: Envicools Raumkühlung (3,45 Mrd. RMB), Shenlings Datendienste (2,34 Mrd. RMB) und Sugon Shuchuang (0,88 Mrd. RMB) ergeben zusammen rund 0,93 Mrd. USD, 24,8 % der Schätzung für 2025, von drei Anbietern, die auch im Ausland verkaufen. Den Kühlungsanteil weiterer Märkte behandeln der China Data Center Cooling Market und der Asia Pacific Data Center Thermal Management Market. Vollständige Methodik: Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Marktabgrenzung und Vergleich der Schätzungen
- 3.1Enthalten und nicht enthalten
- 3.2Warum Schätzungen voneinander abweichen
- 04Markttreiber
- 4.1Der Sonderaktionsplan 2024 legt PUE 1,25 für neue Großstandorte fest
- 4.2Der Pekinger PUE-1,35-Aufschlag gilt ab 2026
- 4.3Intelligente Rechenleistung steigt um 177 % und treibt Racks über 40 kW
- 05Markttrends
- 5.1Immersionsumsatz bei Sugon Shuchuang stieg 2025 um 370,58 %
- 5.2Westliche Hubs setzen auf indirekte Verdunstungs- und freie Kühlung
- 5.3Chinesische Kühlungsanbieter wenden sich Exportaufträgen zu
- 06Marktherausforderungen
- 6.1Preisdruck im Inland: Envicools Wachstum sank von 32,23 % auf 17,24 %
- 6.2Ungenutzte Racks verzögern neue Kühlungsaufträge
- 07Marktchancen
- 7.1PUE-Nachrüstungen von 1,97 Mrd. USD von 2026 bis 2030
- 7.2Flüssigkeitskühlung für KI-Hallen erreicht bis 2035 6,10 Mrd. USD
- 08Preisanalyse
- 8.1Thermischer Wert je MW, 2020, 2025, 2030 und 2035
- 8.2Öffentliche Preisbezugswerte
- 09Normen und Regulierung
- 9.1GB 40879-2021
- 9.2Sonderaktionsplan 2024
- 9.3East Data West Computing
- 9.4PUE-Vorschriften in Shanghai und Peking
- 10Marktsegmentierung
- 10.1Nach Komponente: Kühlgeräte, Einhausung und Sensoren, PUE-Nachrüstungsprojekte, Software für thermische Steuerung und Wartung
- 10.2Nach Kühlansatz: Präzisionsklima- und Kaltwasserkühlung, Indirekte Verdunstungs- und freie Kühlung, Cold-Plate-Flüssigkeitskühlung, Immersions-Flüssigkeitskühlung
- 10.3Nach Rechenzentrumstyp: Hyperscale- und Cloud-Eigenbau, IDC von Telekommunikationsbetreibern, Colocation und Wholesale von Drittanbietern, Unternehmen und Behörden
- 10.4Nach Rack-Dichte: Unter 15 kW, 15 bis 40 kW, Über 40 kW
- 11DC Exclusive: Die Amortisationsleiter für den Pekinger PUE-Aufschlag
- 11.1Aufschlag und Amortisation nach PUE der Halle
- 12Regionale Analyse
- 12.1Peking-Tianjin-Hebei und Nordchina
- 12.2Jangtse-Delta
- 12.3Greater Bay Area Guangdong-Hongkong-Macao
- 12.4Chengdu-Chongqing und Zentralchina
- 12.5Westliche Hub-Provinzen
- 13Provinzanalyse
- 13.1Guangdong
- 13.2Peking
- 13.3Hebei (Zhangjiakou und Langfang)
- 13.4Shanghai
- 13.5Jiangsu
- 13.6Zhejiang
- 13.7Sichuan
- 13.8Innere Mongolei (Horinger)
- 13.9Guizhou (Gui'an)
- 13.10Chongqing
- 13.11Anhui (Wuhu)
- 13.12Ningxia (Zhongwei)
- 14Prognoseszenarien
- 14.1Unteres Szenario
- 14.2Basisszenario
- 14.3Oberes Szenario
- 15Wichtige Akteure und Marktanteile
- 15.1Shenzhen Envicool Technology
- 15.2Huawei Digital Power
- 15.3Guangdong Shenling Environmental Systems
- 15.4Vertiv
- 15.5Sugon Shuchuang (Sugon Data Energy)
- 15.6Schneider Electric
- 15.7Gree Electric Appliances
- 15.8Midea Group (Midea Building Technologies)
- 15.9Daikin (McQuay)
- 15.10Johnson Controls
- 15.11Inspur Information
- 15.12Guangzhou Goaland Energy Conservation Technology
- 15.13Delta Electronics
- 15.14Kehua Data
- 15.15STULZ
- 15.16Trane Technologies
- 16Jüngste Entwicklungen
- 16.1Entwicklungen im Jahr 2026
- 17Forschungsmethodik
- 17.1Bottom-up-Modell
- 17.2Plausibilitätsprüfungen
- Abb. 1Größe des Markts für Wärmemanagement in Rechenzentren in China, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick
- Tabelle 2Vergleich der Marktabgrenzung
- Tabelle 3Thermischer Wert je MW
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Kühlansatz
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Markt nach Rack-Dichte
- Tabelle 8Amortisationsleiter für den Pekinger PUE-Aufschlag
- Tabelle 9Markt nach Region
- Tabelle 10Die 12 größten Provinzen
- Tabelle 11Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
4,61 Mrd. USD im Jahr 2026, 23,27 % mehr als die 3,74 Mrd. USD des Jahres 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 11,72 Mrd. USD erreichen, eine CAGR von 12,10 % ab 2025, da KI-Racks und PUE-Obergrenzen den Kühlungswert je MW erhöhen.
12,10 % pro Jahr von 2025 bis 2035, nach 19,03 % pro Jahr von 2020 bis 2025, nach Schätzungen von DC Market Insights. Die neue IT-Kapazität steigt von 2.600 MW auf 6.000 MW pro Jahr und der Kühlungswert je neuem MW von 1,04 Mio. USD auf 1,55 Mio. USD.
1,25 oder weniger für neue und erweiterte große Rechenzentren bis Ende 2025 und 1,2 für Projekte in nationalen Hub-Knoten, gemäß dem Sonderaktionsplan vom Juli 2024 von NDRC, MIIT, NEA und der Nationalen Datenbehörde. Das landesweite Durchschnittsziel liegt unter 1,5.
0,2 oder 0,5 Yuan je kWh zusätzlich zum Strompreis ab 2026 für Rechenzentren mit einer PUE über 1,35, so die Stadtregierung Peking. Für eine 10-MW-Halle mit PUE 1,45 sind das rund 2,47 Mio. USD pro Jahr; eine Nachrüstung für 4,50 Mio. USD amortisiert sich damit in etwa 1,3 Jahren.
Die Immersions-Flüssigkeitskühlung mit 22,01 % pro Jahr, von 224,53 Mio. USD im Jahr 2025 auf 1,64 Mrd. USD im Jahr 2035, nach Schätzungen von DC Market Insights. Die Cold-Plate-Flüssigkeitskühlung wächst um 19,53 % pro Jahr und wird bis 2035 mit 38 % des Werts der größte Ansatz.
Das Jangtse-Delta mit 30,00 % des Werts 2025 bzw. 1,12 Mrd. USD. Die Westlichen Hub-Provinzen wachsen mit 18,55 % pro Jahr am schnellsten, und Ningxia (Zhongwei) ist mit 21,57 % die am schnellsten wachsende Provinz, nach Schätzungen von DC Market Insights.
Rund 45 % des Werts 2025 entfallen nach Schätzungen von DC Market Insights auf die fünf größten Anbieter, angeführt von Shenzhen Envicool Technology (3,45 Mrd. RMB Umsatz mit Raumkühlung im Jahr 2025) und Huawei Digital Power, gefolgt von Shenling, Vertiv und Sugon Shuchuang.
Rund 1,13 Mio. USD an thermischer Ausrüstung je neuem MW IT-Kapazität im Jahr 2025 (1,04 Mio. USD Kühlung plus 0,09 Mio. USD Einhausung und Sensoren), steigend auf 1,66 Mio. USD bis 2035, nach Schätzungen von DC Market Insights. Nachrüstungen kosten 0,45 Mio. USD je MW.
1,97 Mrd. USD von 2026 bis 2030 für rund 4.150 MW älterer Hallen, nach Schätzungen von DC Market Insights. Die landesweite durchschnittliche PUE der in Betrieb befindlichen Rechenzentren lag im Juni 2025 bei 1,42, gegenüber den 1,25, die für neue Großstandorte gelten.
4,61 Mrd. USD ist der Wert von DC Market Insights für 2026, der nur die gebäudeseitige thermische Ebene umfasst. Weiter gefasste Schätzungen rechnen Kühlstrom, Serverlüfter und Kühlkörper oder die gesamte HLK-Technik des Gebäudes hinzu; enger gefasste zählen Präzisionsklimageräte und lassen Flüssigkeitskühlung, Nachrüstungen und Dienstleistungen außen vor.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.