
KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum: 2025 lag das Marktvolumen bei USD 10.24 Mrd.; bis 2035 soll es bei einer CAGR von 20.25 % auf USD 64.77 Mrd. steigen. Auf Greater China entfallen 40% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 11. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktumfang und Definition: Was ist ein KI-Rechenzentrum im asiatisch-pazifischen Raum?
- 05Treiber des KI-Rechenzentrumsmarkts im asiatisch-pazifischen Raum
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse: Preis je MW für KI-Rechenzentren
- 10Normen und Regulierung
- 23Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 18Profilierte Unternehmen
Regionale Analyse
- Greater China40%
- Japan and South Korea19%
- Southeast Asia18%
- South Asia9%
- Oceania14%
Profilierte Unternehmen
- NVIDIA
- Amazon Web Services
- Microsoft
- Alibaba Cloud
- Tencent Cloud
- AirTrunk
- ST Telemedia Global Data Centres
- Equinix
- NTT DATA
- Digital Realty
- Princeton Digital Group
- YTL Power International
- AdaniConneX
- SoftBank Corp
- KT Cloud
- Schneider Electric
- Vertiv
Vollständige Analyse
Der KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum umfasst die Gebäudeinfrastruktur, die für Workloads der künstlichen Intelligenz (KI) im asiatisch-pazifischen Raum (APAC) errichtet wird: elektrische Systeme, Kühlung, Gebäudehülle und Ausbau, die Netzwerk-Fabric der KI-Cluster sowie die Betriebsdienstleistungen und Software, mit denen diese Hallen betrieben werden. Server mit Grafikprozessoren (GPU) und Speichersysteme sind ausgenommen. DC Market Insights beziffert den Markt für 2025 auf USD 10,24 Mrd. und prognostiziert bis 2035 USD 64,77 Mrd., was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,25 % entspricht. Die Bauleistung für 2025 ergibt sich aus 870 Megawatt (MW) neuer KI-Kapazität für Informationstechnik (IT) × USD 11,00 Mio. Gebäude- und Netzwerkinhalt je MW = USD 9,57 Mrd. Neubauausgaben, zuzüglich 1.494 MW installierter KI-Kapazität × USD 450.000 je MW an Service- und Erneuerungsausgaben = USD 672,25 Mio. KI-Inferenz ist mit 25,45 % pro Jahr das am schnellsten wachsende Workload-Segment, da eingesetzte Modelle in den Produktivbetrieb übergehen, und Südasien ist mit 25,69 % die am schnellsten wachsende Region, da Indien KI-Campusse im Gigawatt-Maßstab hinzufügt.
Zusammenfassung: Wie groß ist der KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum?
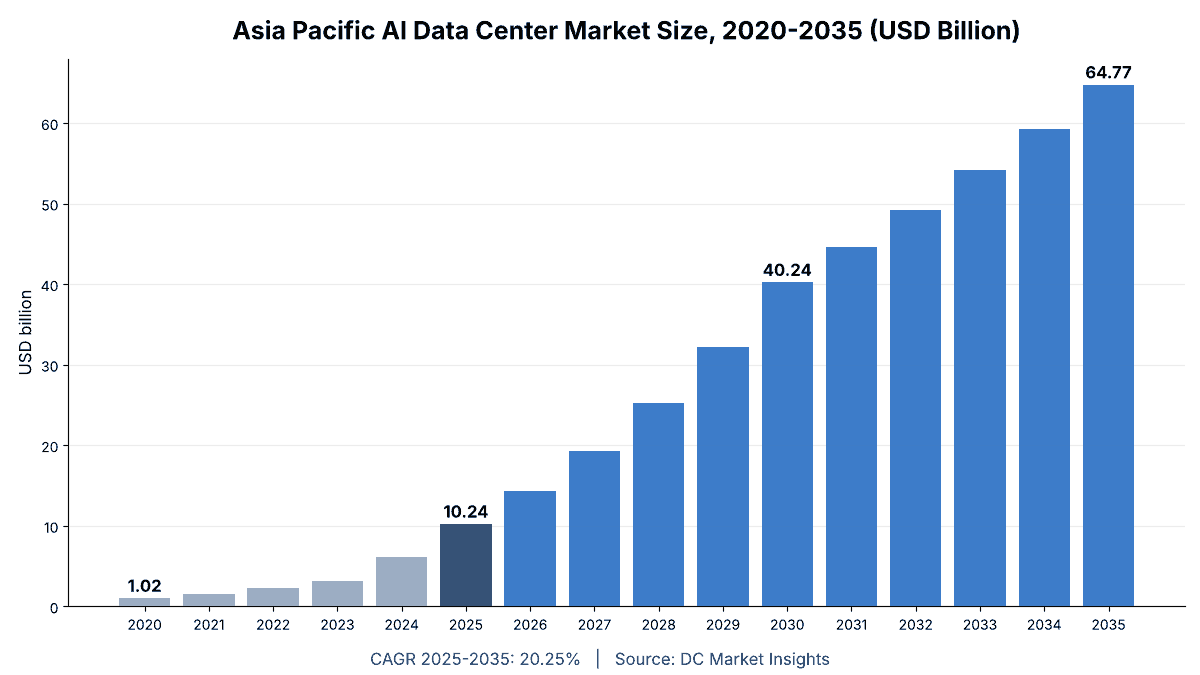
Der Markt hat 2025 einen Wert von USD 10,24 Mrd. Die Größe des KI-Rechenzentrumsmarkts im asiatisch-pazifischen Raum wurde 2020 auf USD 1,02 Mrd. geschätzt, erreichte 2025 USD 10,24 Mrd. und wird bis 2035 voraussichtlich USD 64,77 Mrd. erreichen, bei einer CAGR von 20,25 % im Prognosezeitraum. Zwischen 2020 und 2025 wuchs der Markt um 58,51 % pro Jahr, da der KI-Anteil an der neuen APAC-Kapazität von 8 % auf 30 % stieg.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des KI-Rechenzentrumsmarkts im asiatisch-pazifischen Raum 2025 | USD 10,24 Mrd. |
| CAGR des KI-Rechenzentrumsmarkts im asiatisch-pazifischen Raum (2025-2035) | 20,25 % |
| Größe des KI-Rechenzentrumsmarkts im asiatisch-pazifischen Raum 2035 | USD 64,77 Mrd. |
DC Market Insights schätzt, dass die neue KI-Kapazität in APAC von 870 MW im Jahr 2025 auf 2.860 MW im Jahr 2030 und 3.968 MW im Jahr 2035 steigt und den Markt 2030 auf USD 40,24 Mrd. hebt. Der Anteil der Inferenz an den Ausgaben steigt von 38 % auf 58 %, und Südostasien und Südasien steigern ihren gemeinsamen Marktanteil von 27 % auf 37 %. Der übergeordnete Markt für alle Workloads wird im Bericht Asia Pacific Data Center Market behandelt.
Wichtigste Erkenntnisse:
- USD 10,24 Mrd. im Jahr 2025, USD 64,77 Mrd. bis 2035, CAGR von 20,25 %.
- Elektrische Infrastruktur ist mit 38 % (USD 3,89 Mrd.) die größte Komponente.
- Greater China führt mit 40 %; Südasien wächst mit 25,69 % am schnellsten.
- Der Bau und die Ausstattung einer KI-Rechenzentrumshalle kosten 2025 rund USD 11,00 Mio. je MW, ohne Server.
Marktumfang: Was ist ein KI-Rechenzentrum im asiatisch-pazifischen Raum?
Ein KI-Rechenzentrum im asiatisch-pazifischen Raum ist eine Einrichtung oder eine Halle innerhalb einer Einrichtung, die für GPU- und Beschleuniger-Cluster mit 40 Kilowatt (kW) bis über 130 kW pro Rack gebaut ist; ihre Infrastruktur bildete 2025 einen Markt von USD 10,24 Mrd. Der Standort LY2 von Chief Telecom in Taipeh ist beispielsweise für 10 kW bis 200 kW pro Schrank ausgelegt (Quelle: Chief Telecom).
Enthalten: Mittel- und Niederspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Stromschienen und Generatoren (Elektrische Infrastruktur); Kältemaschinen, Kühlmittelverteilereinheiten (CDUs), Direct-to-Chip- und Immersionskühlung (Kühlinfrastruktur); Gebäudehülle, baulicher Ausbau und Whitespace-Errichtung (Gebäudehülle und Ausbau); die Back-End-GPU-Verbindung sowie Front-End-Fabric-Switches, Optiken und Verkabelung (KI-Netzwerk-Fabric); sowie Inbetriebnahme, Betrieb, Wartung, Software für das Data Center Infrastructure Management (DCIM) und Erneuerung (Betriebsdienstleistungen und Software). Ausgenommen: GPU- und CPU-Server (Zentralprozessoren), Speicher, Grundstücke, Stromrechnungen und Umsätze aus Cloud-Vermietung.
Wie die Segmente zusammenhängen: Jede der drei Dimensionen (Komponente, Rechenzentrumstyp und Workload) teilt dieselbe Gesamtsumme von USD 10,24 Mrd. im Jahr 2025 und dieselben USD 64,77 Mrd. im Jahr 2035 auf. Leser, die nur die thermische Kette benötigen, können diesen Markt mit dem Asia Pacific Data Center Cooling Market vergleichen; gemietete KI-Hallen werden im Asia Pacific Data Center Colocation Market bemessen.
Markttreiber: Was treibt den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum an?
Neue KI-Kapazität von 1.176 MW im Jahr 2026 treibt den Markt an. DC Market Insights schätzt, dass APAC 2026 eine IT-Kapazität von 3.360 MW hinzufügt, von der 35 % für KI gebaut werden, und jedes KI-MW enthält Gebäude- und Netzwerkinhalte im Wert von USD 11,30 Mio.
Zusagen der Hyperscaler übersteigen USD 30 Mrd. in vier Ländern
Im Oktober 2025 sagte Google für 2026-2030 rund USD 15 Mrd. für seinen ersten KI-Hub in Indien in Visakhapatnam zu, der gemeinsam mit AdaniConneX und Airtel entwickelt wird (Quelle: Google Cloud). Im Juni 2025 kündigte Amazon Investitionen von 20 Mrd. australischen Dollar (AUD 20 Mrd.) in Rechenzentren in Australien von 2025 bis 2029 an (Quelle: Amazon), und im April 2024 sagte Microsoft über zwei Jahre USD 2,9 Mrd. für KI- und Cloud-Infrastruktur in Japan zu (Quelle: Microsoft). Amazon Web Services (AWS) und die SK Group bauen in Ulsan, Südkorea, ein KI-Rechenzentrum, das bis 2027 in Betrieb gehen soll, im Rahmen der geplanten Investition von AWS in Höhe von USD 5,88 Mrd. in Korea bis 2027 (Quelle: SK Telecom). DC Market Insights schätzt, dass allein diese Programme zwischen 2026 und 2030 rund USD 5 Mrd. pro Jahr an Ausgaben für KI-Einrichtungen tragen, etwa ein Drittel des Marktes von USD 14,36 Mrd. im Jahr 2026.
Souveräne GPU-Programme fügen 300.000 GPUs hinzu
Im Oktober 2025 kündigten die NVIDIA Corporation (NVIDIA), die koreanische Regierung, Samsung, die SK Group, Hyundai und die NAVER Corporation (NAVER) den Einsatz von 260.000 NVIDIA-GPUs in Korea an (Quelle: NVIDIA). Bis April 2026 hatte die IndiaAI Mission mehr als 38.000 GPUs auf ihrem gemeinsamen Rechenportal eingebunden, bei einem Missionsbudget von Rs 10.372 Crore (Quelle: Digital India, Government of India). Bei etwa 1,2 kW bis 1,5 kW pro GPU einschließlich Netzwerk benötigen 300.000 GPUs 360 MW bis 450 MW IT-Last, also USD 4,0 Mrd. bis USD 5,0 Mrd. an Gebäudeinhalten bei USD 11,30 Mio. je MW. Souveräne und staatliche KI ist daher mit 23,45 % pro Jahr der am schnellsten wachsende Rechenzentrumstyp.
Strombedarf stieg 2025 um 17 %
Der weltweite Strombedarf von Rechenzentren stieg 2025 um 17 % (Quelle: Internationale Energieagentur (IEA)), und die APAC-Entwicklungspipeline erreichte im ersten Halbjahr (H1) 2026 einen Rekordwert von 26,5 Gigawatt (GW), wobei im Halbjahr rund 1,4 GW betriebsbereite Kapazität geliefert wurden (Quelle: Cushman & Wakefield). DC Market Insights modelliert einen Anstieg der neuen IT-Kapazität in APAC von 2.900 MW im Jahr 2025 auf 5.200 MW im Jahr 2030 und des KI-Anteils daran von 30 % auf 55 %, was den Markt von USD 10,24 Mrd. auf USD 40,24 Mrd. hebt.
Markttrends: Welche Trends prägen den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum?
Die drei Trends im KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum sind die Verlagerung der Ausgaben vom Training zur Inferenz (38 % der Ausgaben 2025, 58 % bis 2035), Flüssigkeitskühlung in jeder neuen KI-Halle und die Verlagerung von KI-Kapazität in stromreiche Sekundärmärkte.
Inferenz wächst von USD 3,89 Mrd. auf USD 37,56 Mrd.
KI-Inferenz wächst um 25,45 % pro Jahr gegenüber 15,66 % beim KI-Training, da eingesetzte Modelle Kapazität in der Nähe der Nutzer in Tokio, Mumbai, Jakarta und Sydney benötigen, während sich Trainingscluster auf wenige Gigawatt-Campusse konzentrieren. Im Modell von DC Market Insights überholt die Inferenz das Training im Jahr 2031.
Kühlung steigt von 17 % auf 21 % der Ausgaben
Die Kühlinfrastruktur wächst um 22,82 %, von USD 1,74 Mrd. auf USD 13,60 Mrd. Das Design von SK Group und AWS in Ulsan nutzt ein hybrides Kühlsystem, das Luft- und Flüssigkeitskühlung kombiniert (Quelle: SK Telecom), das Muster, nach dem CDUs und Cold-Plate-Kreisläufe zusätzlich zu Kältemaschinen installiert werden. Details nach Kühlungsart finden sich im Bericht Asia Pacific Data Center Cooling Market.
Südostasien und Indien erreichen bis 2035 37 %
Malaysia hatte im H1 2026 Rechenzentrumskapazität von 1.039 MW im Bau, mehr als jedes andere APAC-Land, und die Pipeline in Johor erreichte 3.088 MW (Quelle: Cushman & Wakefield). Die Verfügbarkeit von Strom bestimmt zunehmend, wo neue Kapazität geliefert werden kann (Quelle: CBRE Group (CBRE)), was KI-Hallen von Singapur, Hongkong und Tokio wegverlagert.
Marktherausforderungen: Was bremst den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum?
Netzzugang und Effizienzobergrenzen sind die beiden Herausforderungen, und zusammen erklären sie die Lücke von USD 17,42 Mrd. zwischen dem Basis- und dem Niedrigszenario für 2035.
Netzanschlüsse begrenzen bis zu 20 % der Kapazität 2035
Koreas Special Act on Activation of Distributed Energy schreibt für große Stromverbraucher eine Bewertung der Auswirkungen auf das Stromnetz vor (Quelle: Korea Legislation Research Institute), und Singapur gibt neue Kapazität in Tranchen frei, etwa die mindestens 300 MW in seiner Green Data Centre Roadmap (Quelle: Infocomm Media Development Authority (IMDA)). Im Niedrigszenario werden bis 2035 20 % weniger MW angeschlossen, und der Markt erreicht USD 47,34 Mrd. statt USD 64,77 Mrd.
Effizienzobergrenzen erhöhen den Inhalt je MW um USD 0,5 Mio.
Taiwan begrenzt die Power Usage Effectiveness (PUE) auf 1,3 für Hyperscale- und 1,4 für Colocation-Standorte ab 5 MW (Quelle: Ministry of Economic Affairs, Taiwan), und Singapur strebt an, dass alle Rechenzentren mit einer PUE von 1,3 oder weniger betrieben werden (Quelle: IMDA). Die Einhaltung dieser Obergrenzen mit KI-Racks erfordert Flüssigkeitskühlung und effizientere elektrische Stränge, was nach Schätzung von DC Market Insights rund USD 0,5 Mio. je MW hinzufügt, ein Teil des Anstiegs des Inhalts von USD 11,00 Mio. im Jahr 2025 auf USD 12,50 Mio. im Jahr 2030.
Marktchancen: Wo entstehen neue Umsatzpools im KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum?
Südostasien und Südasien fügen zwischen 2025 und 2035 USD 21,20 Mrd. an jährlichen Ausgaben hinzu, und die Dienstleistungen für den installierten Bestand erreichen bis 2035 USD 13,18 Mrd.
Südostasien und Südasien fügen USD 21,20 Mrd. hinzu
Südostasien wächst von USD 1,84 Mrd. auf USD 14,90 Mrd. und Südasien von USD 921,80 Mio. auf USD 9,07 Mrd. Googles Hub in Visakhapatnam, den der Chief Minister von Andhra Pradesh als Indiens erstes echtes Rechenzentrum im Gigawatt-Maßstab bezeichnete (Quelle: Google Cloud), ist das größte Einzelprojekt hinter dem Wert für Südasien.
Dienstleistungen für den installierten Bestand erreichen USD 13,18 Mrd.
Die installierte KI-Kapazität steigt von 1.494 MW im Jahr 2025 auf 23.968 MW im Jahr 2035, und die Ausgaben für Service, DCIM und Erneuerung je MW von USD 450.000 auf USD 550.000 pro Jahr, sodass der Pool des installierten Bestands von USD 672,25 Mio. auf USD 13,18 Mrd. wächst. Überwachungssoftware für diese Hallen wird im Bericht Asia Pacific Data Center Infrastructure Management (DCIM) Market bemessen.
Preisgestaltung: Wie hoch ist der Preis je MW für ein KI-Rechenzentrum im asiatisch-pazifischen Raum?
Ein KI-Rechenzentrum im asiatisch-pazifischen Raum kostete 2025 nach Schätzungen von DC Market Insights rund USD 11,00 Mio. je MW IT-Last für Bau und Ausstattung, ohne Server, mit einem Anstieg auf USD 13,00 Mio. je MW bis 2035, da sich Flüssigkeitskühlung und dichtere elektrische Stränge verbreiten.
| Jahr | Gebäude- und Netzwerkinhalt je neuem KI-MW (Mio. USD) | Service und Erneuerung je installiertem KI-MW (Tsd. USD pro Jahr) | Neue KI-IT-Kapazität (MW) | KI-Anteil an neuer APAC-Kapazität |
|---|---|---|---|---|
| 2020 | 9.00 | 350 | 104 | 8% |
| 2025 | 11.00 | 450 | 870 | 30% |
| 2030 | 12.50 | 500 | 2,860 | 55% |
| 2035 | 13.00 | 550 | 3,968 | 62% |
Öffentliche Bezugspunkte: Die Entwicklungskosten koreanischer Rechenzentren einschließlich Grundstück liegen bei rund KRW 17,6 Mrd. (USD 13 Mio.) je MW (Quelle: Financial News, unter Berufung auf Cushman & Wakefield), sodass der KI-Inhalt von USD 11,00 Mio. ohne Grundstück etwa 85 % dieses Gesamtwerts ausmacht. Die Erweiterung von GAK Sejong durch NAVER, Brookfield und NVIDIA von 55 MW auf 200 MW (Quelle: NAVER) impliziert rund USD 1,68 Mrd. an Gebäudeinhalten für den Zuwachs von 145 MW beim Satz von 2027 von USD 11,60 Mio. je MW.
Normen und Regulierung: Welche Vorschriften prägen den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum?
Drei Regelwerke prägen den Markt von USD 10,24 Mrd.: Effizienzobergrenzen, Vorschriften zu Netzauswirkungen und nationale KI-Rechenprogramme.
- Singapore Green Data Centre Roadmap (Infocomm Media Development Authority, IMDA): mindestens 300 MW zusätzliche Kapazität und ein PUE-Ziel von 1,3 oder weniger (Quelle: IMDA).
- Taiwans Regel im Energy Utilization Manual (MOEA): PUE-Obergrenzen von 1,3 (Hyperscale) und 1,4 (Colocation) für Standorte ab 5 MW (Quelle: Ministry of Economic Affairs, Taiwan).
- Koreas Special Act on Activation of Distributed Energy (2023): Bewertung der Auswirkungen auf das Stromnetz für Großverbraucher (Quelle: Korea Legislation Research Institute).
- IndiaAI Mission: Budget von Rs 10.372 Crore und ein gemeinsames Rechenportal mit mehr als 38.000 GPUs (Quelle: Digital India, Government of India).
Marktsegmentierung: Welches Segment führt den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum an, und welches Segment wächst am schnellsten?
KI-Inferenz ist mit 25,45 % pro Jahr bis 2035 das am schnellsten wachsende Segment des KI-Rechenzentrumsmarkts im asiatisch-pazifischen Raum, und die elektrische Infrastruktur ist mit 38 % der Ausgaben 2025 (USD 3,89 Mrd.) die größte Komponente.
Nach Komponente: Elektrische Infrastruktur führt mit 38,00 %
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 3,892.05 | 38.00% | 23,315.83 | 19.60% |
| Kühlinfrastruktur | 1,741.18 | 17.00% | 13,600.90 | 22.82% |
| Gebäudehülle und Ausbau | 2,765.41 | 27.00% | 14,248.56 | 17.82% |
| KI-Netzwerk-Fabric | 1,024.22 | 10.00% | 7,124.28 | 21.40% |
| Betriebsdienstleistungen und Software | 819.38 | 8.00% | 6,476.62 | 22.97% |
Betriebsdienstleistungen und Software wachsen unter den Komponenten mit 22,97 % am schnellsten, da sich der installierte Bestand aufbaut, gefolgt von der Kühlinfrastruktur mit 22,82 %.
Nach Rechenzentrumstyp: Hyperscale-Eigenbau führt mit 48,00 %
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Eigenbau | 4,916.28 | 48.00% | 28,497.13 | 19.21% |
| Colocation und Wholesale-KI | 3,482.36 | 34.00% | 23,315.83 | 20.94% |
| Souveräne und staatliche KI | 1,024.22 | 10.00% | 8,419.61 | 23.45% |
| Unternehmens- und Edge-KI | 819.38 | 8.00% | 4,533.63 | 18.66% |
Souveräne und staatliche KI wächst um 23,45 %: Das von Samsung SDS geführte Konsortium für Koreas National AI Computing Center in Haenam strebt bis 2028 mehr als 15.000 GPUs an (Quelle: Samsung SDS). Kleine Standorte werden im Bericht Asia Pacific Edge Data Center Market behandelt.
Nach Workload: KI-Training führt mit 62,00 %
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 6,350.19 | 62.00% | 27,201.80 | 15.66% |
| KI-Inferenz | 3,892.05 | 38.00% | 37,564.40 | 25.45% |
KI-Training kauft 2035 noch für USD 27,20 Mrd. ein, doch sein Anteil fällt von 62 % auf 42 %.
DC Exclusive: Das APAC-Modell für KI-Gebäudeinhalte je MW und die Matrix Komponente × Rechenzentrumstyp
Hyperscale-Eigenbauten tätigen 52,5 % der Ausgaben für KI-Kühlung im Jahr 2025. Dies ist eine modellierte Schätzung von DC Market Insights, die auf 4 Eingangsgrößen beruht (neue APAC-IT-MW, KI-Anteil an neuen MW, Gebäude- und Netzwerkinhalt je KI-MW sowie Serviceausgaben je installiertem KI-MW, jeweils für 16 Jahre) und anhand der 25 Fakten im Quellenverzeichnis überprüft wurde. Die Matrix teilt den Markt 2025 von USD 10,24 Mrd. nach Komponente und Rechenzentrumstyp auf; Zeilen und Spalten ergeben in der Summe die oben genannten Segmentsummen.
| Komponente (Mio. USD, 2025) | Hyperscale-Eigenbau | Colocation und Wholesale-KI | Souveräne und staatliche KI | Unternehmens- und Edge-KI | Gesamt |
|---|---|---|---|---|---|
| Elektrische Infrastruktur | 1,876.43 | 1,320.53 | 384.30 | 310.80 | 3,892.06 |
| Kühlinfrastruktur | 913.95 | 555.48 | 161.65 | 110.09 | 1,741.17 |
| Gebäudehülle und Ausbau | 1,276.85 | 1,040.46 | 247.74 | 200.36 | 2,765.41 |
| KI-Netzwerk-Fabric | 526.93 | 282.53 | 123.33 | 91.43 | 1,024.22 |
| Betriebsdienstleistungen und Software | 322.12 | 283.36 | 107.20 | 106.70 | 819.38 |
| Gesamt | 4,916.28 | 3,482.36 | 1,024.22 | 819.38 | 10,242.24 |
Colocation und Wholesale-KI kauft Gebäudehülle und Ausbau für USD 1,04 Mrd., die größte Colocation-Zelle nach der elektrischen Infrastruktur, da Wholesale-Betreiber die Gebäudehülle errichten, bevor Mieter die Kühlung festlegen.
Regionale Einblicke: Welche Region führt den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum an, und welche wächst am schnellsten?
Greater China führt den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum mit 40,00 % der Ausgaben 2025 (USD 4,10 Mrd.) an, und Südasien ist mit 25,69 % pro Jahr bis 2035 die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Greater China | 4,096.90 | 40.00% | 21,372.85 | 17.96% |
| Japan und Südkorea | 1,946.03 | 19.00% | 11,010.25 | 18.92% |
| Südostasien | 1,843.61 | 18.00% | 14,896.23 | 23.24% |
| Südasien | 921.80 | 9.00% | 9,067.27 | 25.69% |
| Ozeanien | 1,433.91 | 14.00% | 8,419.61 | 19.36% |
Greater China hält 40,00 % Anteil
Der KI-Rechenzentrumsmarkt in Greater China lag 2025 bei USD 4,10 Mrd. und erreicht bis 2035 USD 21,37 Mrd. bei 17,96 %. China entfielen 2024 25 % des weltweiten Stromverbrauchs von Rechenzentren (Quelle: IEA); in Taiwan umfasst die KI-Fabrik von Foxconn, NVIDIA und der Regierung 10.000 Blackwell-GPUs (Quelle: NVIDIA).
Japan und Südkorea halten 19,00 % Anteil
Der KI-Rechenzentrumsmarkt in Japan und Südkorea lag 2025 bei USD 1,95 Mrd. und erreicht bis 2035 USD 11,01 Mrd. bei 18,92 %. Microsofts Japan-Programm über USD 2,9 Mrd. (Quelle: Microsoft) und Koreas Plan für 260.000 GPUs (Quelle: NVIDIA) bilden die Grundlage der Region.
Südostasien hält 18,00 % Anteil
Der KI-Rechenzentrumsmarkt in Südostasien lag 2025 bei USD 1,84 Mrd. und erreicht bis 2035 USD 14,90 Mrd. bei 23,24 %. Malaysia hatte im H1 2026 1.039 MW im Bau (Quelle: Cushman & Wakefield).
Südasien hält 9,00 % Anteil
Der KI-Rechenzentrumsmarkt in Südasien lag 2025 bei USD 921,80 Mio. und erreicht bis 2035 USD 9,07 Mrd. bei 25,69 %. Googles Hub in Visakhapatnam über USD 15 Mrd. für 2026-2030 (Quelle: Google Cloud) und das IndiaAI-Portal mit 38.000 GPUs (Quelle: Digital India) treiben das schnellste Wachstum an.
Ozeanien hält 14,00 % Anteil
Der KI-Rechenzentrumsmarkt in Ozeanien lag 2025 bei USD 1,43 Mrd. und erreicht bis 2035 USD 8,42 Mrd. bei 19,36 %. Amazons australisches Programm über AUD 20 Mrd. für 2025-2029 (Quelle: Amazon) unterstützt KI-Campusse in Sydney und Melbourne.
Länderanalyse: Welche Länder führen bei den Ausgaben für KI-Rechenzentren im asiatisch-pazifischen Raum?
China führt 2025 mit USD 3,69 Mrd., und Indien ist mit 25,74 % pro Jahr das am schnellsten wachsende große Land und erreicht bis 2035 USD 8,10 Mrd.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | China | Greater China | 3,687.21 | 36.00% | 19,106.03 | 17.88% |
| 2 | Australien | Ozeanien | 1,229.07 | 12.00% | 7,448.11 | 19.74% |
| 3 | Japan | Japan und Südkorea | 1,126.65 | 11.00% | 6,476.62 | 19.11% |
| 4 | Malaysia | Südostasien | 870.59 | 8.50% | 5,828.96 | 20.94% |
| 5 | Südkorea | Japan und Südkorea | 819.38 | 8.00% | 4,533.63 | 18.66% |
| 6 | Indien | Südasien | 819.38 | 8.00% | 8,095.77 | 25.74% |
| 7 | Singapur | Südostasien | 409.69 | 4.00% | 2,266.82 | 18.66% |
| 8 | Thailand | Südostasien | 256.06 | 2.50% | 2,590.65 | 26.04% |
| 9 | Indonesien | Südostasien | 256.06 | 2.50% | 2,914.48 | 27.53% |
| 10 | Hongkong | Greater China | 204.84 | 2.00% | 971.49 | 16.84% |
| 11 | Taiwan | Greater China | 204.84 | 2.00% | 1,295.32 | 20.25% |
| 12 | Neuseeland | Ozeanien | 153.63 | 1.50% | 647.66 | 15.47% |
Die 12 Länder halten 98,0 % der Ausgaben 2025; Vietnam, die Philippinen und andere Märkte machen den Rest aus.
Prognoseszenarien: Wie könnte sich die Prognose für den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum 2035 verändern?
Der KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum liegt 2035 zwischen USD 47,34 Mrd. und USD 80,40 Mrd., mit einem Basisszenario von USD 64,77 Mrd.
| Szenario | Größe 2035 | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | USD 47,34 Mrd. | 16,54 % | Netzgrenzen senken die neue Kapazität 2035 um 20 %; KI-Anteil an neuen MW 55 % |
| Basis | USD 64,77 Mrd. | 20,25 % | Neue APAC-IT-Kapazität 5.200 MW im Jahr 2030 und 6.400 MW im Jahr 2035; KI-Anteil 62 % im Jahr 2035 |
| Hoch | USD 80,40 Mrd. | 22,88 % | Alle angekündigten souveränen und Hyperscale-Programme termingerecht; Kapazität 15 % höher; KI-Anteil 68 % |
Wettbewerbsanalyse: Wer sind die führenden Unternehmen im KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum, und wie verteilen sich die Marktanteile?
Die führenden Unternehmen für KI-Rechenzentren im asiatisch-pazifischen Raum sind Amazon Web Services, Microsoft, Google, Alibaba Cloud und AirTrunk; DC Market Insights schätzt, dass diese fünf als Eigentümer oder Entwickler rund 41 % der Ausgaben 2025 kontrollieren, basierend auf seiner Erfassung angekündigter KI-Campusse und zugesagter MW.
- NVIDIA
- Amazon Web Services
- Microsoft
- Alibaba Cloud
- Tencent Cloud
- AirTrunk
- ST Telemedia Global Data Centres
- Equinix
- NTT DATA
- Digital Realty
- Princeton Digital Group
- YTL Power International
- AdaniConneX
- SoftBank Corp.
- KT Cloud
- Schneider Electric
- Vertiv
AirTrunk ist die größte unabhängige Plattform: Blackstone vereinbarte im September 2024 die Übernahme zu einem impliziten Unternehmenswert von über AUD 24 Mrd., als AirTrunk mehr als 800 MW an Kunden zugesagt hatte (Quelle: Blackstone). Googles Hub in Visakhapatnam wird gemeinsam mit AdaniConneX und Airtel entwickelt (Quelle: Google Cloud), Amazons australisches Programm umfasst AUD 20 Mrd. (Quelle: Amazon), und NAVER erweitert GAK Sejong gemeinsam mit Brookfield und NVIDIA auf 200 MW (Quelle: NAVER). Schneider Electric und Vertiv liefern einen Großteil der elektrischen und kühltechnischen Ausstattung dieser Hallen.
Aktuelle Entwicklungen: Was hat sich 2026 im KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum verändert?
Sechs datierte Ereignisse zwischen Januar 2026 und August 2026 prägten den Markt.
- Im August 2026 meldete Cushman & Wakefield für das H1 2026 eine Rekordpipeline von 26,5 GW für Rechenzentren in APAC, ein Plus von 7,1 GW in sechs Monaten. (Quelle: Cushman & Wakefield)
- Im Juli 2026 vereinbarten NAVER, Brookfield und NVIDIA, die KI-Fabrik GAK Sejong von 55 MW auf 200 MW zu erweitern. (Quelle: NAVER)
- Im Mai 2026 meldete CBRE Rekordinvestitionen in Rechenzentren in APAC von USD 11,6 Mrd. im Jahr 2025. (Quelle: CBRE)
- Im April 2026 meldete die IndiaAI Mission mehr als 38.000 auf ihrem Rechenportal eingebundene GPUs. (Quelle: Digital India, Government of India)
- Im Januar 2026 genehmigte Taiwans Exekutiv-Yuan den Ten AI Initiatives Promotion Plan zum Ausbau der KI-Rechenkapazität. (Quelle: National Development Council)
- Im Januar 2026 legte das von Samsung SDS geführte Konsortium ein Ziel von mehr als 15.000 GPUs bis 2028 für Koreas National AI Computing Center fest. (Quelle: Samsung SDS)
Weitere regionale und Segmentstudien sind unter DC Market Insights Branchen aufgeführt; für alle Workloads siehe den Asia Pacific Data Center Market.
Methodik: Wie hat DC Market Insights das Modell für den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum erstellt?
Das Modell multipliziert für 2025 870 MW mit USD 11,00 Mio. je MW. DC Market Insights hat das Modell für den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum bottom-up erstellt: neue IT-Kapazität in APAC (2.900 MW im Jahr 2025, 6.400 MW im Jahr 2035) × KI-Anteil (30 % bis 62 %) × Gebäude- und Netzwerkinhalt je KI-MW (USD 11,00 Mio. bis USD 13,00 Mio.) ergibt die Neubauausgaben, und installierte KI-Kapazität (1.494 MW bis 23.968 MW, mit 2 % jährlicher Stilllegung) × Serviceausgaben je MW ergibt die Ausgaben für den installierten Bestand. Aufteilungen nach Segment, Region und Land werden für 2025 und 2035 festgelegt, interpoliert und normalisiert, sodass jede Aufteilung in jedem Jahr die Gesamtsumme ergibt.
Drei Plausibilitätsprüfungen:
- Obergrenze 1: Der Markt 2024 von USD 6,14 Mrd. entspricht 1,2 % der weltweiten Rechenzentrumsinvestitionen von rund USD 0,5 Bio. im Jahr 2024 (Quelle: IEA), die Server und alle Workloads weltweit einschließen.
- Obergrenze 2: Die neue KI-Kapazität 2026 von 1.176 MW entspricht 42 % des jährlichen APAC-Liefertempos von rund 2.800 MW, das sich aus den im H1 2026 gelieferten 1,4 GW ergibt (Quelle: Cushman & Wakefield), also unter 100 %.
- Untergrenze: 1.494 MW installiert × USD 450.000 je MW an Serviceausgaben ergibt USD 672,25 Mio. vor jeglichem Neubau; allein AirTrunk hatte mehr als 800 MW zugesagt (Quelle: Blackstone).
Vollständiger Ansatz: DC Market Insights Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und -umfang
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Bauleistung: neue KI-IT-Kapazität × Gebäude- und Netzwerkinhalt je MW
- 2.2Service- und Erneuerungsausgaben für den installierten Bestand
- 2.3Aufteilungen nach Segment, Region und Land
- 2.4Plausibilitätsprüfungen: zwei Obergrenzen und eine Untergrenze
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2030 und 2035
- 3.2Wichtigste Erkenntnisse
- 04Marktumfang und Definition: Was ist ein KI-Rechenzentrum im asiatisch-pazifischen Raum?
- 4.1Enthalten: Elektrische Infrastruktur, Kühlinfrastruktur, Gebäudehülle und Ausbau, KI-Netzwerk-Fabric, Betriebsdienstleistungen und Software
- 4.2Ausgenommen: GPU- und CPU-Server, Speicher, Grundstücke, Stromrechnungen und Umsätze aus Cloud-Vermietung
- 4.3Wie die Segmente zusammenhängen
- 05Treiber des KI-Rechenzentrumsmarkts im asiatisch-pazifischen Raum
- 5.1Zusagen der Hyperscaler übersteigen USD 30 Mrd. in vier Ländern
- 5.2Souveräne GPU-Programme fügen 300.000 GPUs hinzu
- 5.3Strombedarf stieg 2025 um 17 %
- 06Markttrends
- 6.1Inferenz wächst von USD 3,89 Mrd. auf USD 37,56 Mrd.
- 6.2Kühlung steigt von 17 % auf 21 % der Ausgaben
- 6.3Südostasien und Indien erreichen bis 2035 37 %
- 07Marktherausforderungen
- 7.1Netzanschlüsse begrenzen bis zu 20 % der Kapazität 2035
- 7.2Effizienzobergrenzen erhöhen den Inhalt je MW um USD 0,5 Mio.
- 08Marktchancen
- 8.1Südostasien und Südasien fügen USD 21,20 Mrd. hinzu
- 8.2Dienstleistungen für den installierten Bestand erreichen USD 13,18 Mrd.
- 09Preisanalyse: Preis je MW für KI-Rechenzentren
- 9.1Gebäude- und Netzwerkinhalt je neuem KI-MW, 2020-2035
- 9.2Service- und Erneuerungsausgaben je installiertem KI-MW
- 9.3Öffentliche Bezugspunkte: Entwicklungskosten in Korea und Erweiterung von GAK Sejong
- 10Normen und Regulierung
- 10.1Singapore Green Data Centre Roadmap (IMDA)
- 10.2Taiwans Regel im Energy Utilization Manual (MOEA)
- 10.3Koreas Special Act on Activation of Distributed Energy (2023)
- 10.4IndiaAI Mission
- 11KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum, nach Komponente
- 11.1Elektrische Infrastruktur
- 11.2Kühlinfrastruktur
- 11.3Gebäudehülle und Ausbau
- 11.4KI-Netzwerk-Fabric
- 11.5Betriebsdienstleistungen und Software
- 12KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum, nach Rechenzentrumstyp
- 12.1Hyperscale-Eigenbau
- 12.2Colocation und Wholesale-KI
- 12.3Souveräne und staatliche KI
- 12.4Unternehmens- und Edge-KI
- 13KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum, nach Workload
- 13.1KI-Training
- 13.2KI-Inferenz
- 14DC Exclusive: APAC-Modell für KI-Gebäudeinhalte je MW und Matrix Komponente × Rechenzentrumstyp
- 14.1APAC-Modell für KI-Gebäudeinhalte je MW
- 14.2Matrix Komponente × Rechenzentrumstyp, 2025
- 15KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum, nach Region
- 15.1Greater China
- 15.2Japan und Südkorea
- 15.3Südostasien
- 15.4Südasien
- 15.5Ozeanien
- 16Länderanalyse
- 16.1China
- 16.2Australien
- 16.3Japan
- 16.4Malaysia
- 16.5Südkorea
- 16.6Indien
- 16.7Singapur
- 16.8Thailand
- 16.9Indonesien
- 16.10Hongkong
- 16.11Taiwan
- 16.12Neuseeland
- 17Prognoseszenarien 2035
- 17.1Niedrigszenario
- 17.2Basisszenario
- 17.3Hochszenario
- 18Wettbewerbslandschaft
- 18.1Marktanteil der fünf führenden Unternehmen, 2025
- 18.2AirTrunk: größte unabhängige Plattform
- 18.3Partnerschaften von Hyperscalern und souveränen Campussen
- 18.4Lieferanten elektrischer und kühltechnischer Ausrüstung
- 19Unternehmensprofile
- 19.1NVIDIA
- 19.2Amazon Web Services
- 19.3Microsoft
- 19.4Google
- 19.5Alibaba Cloud
- 19.6Tencent Cloud
- 19.7AirTrunk
- 19.8ST Telemedia Global Data Centres
- 19.9Equinix
- 19.10NTT DATA
- 19.11Digital Realty
- 19.12Princeton Digital Group
- 19.13YTL Power International
- 19.14AdaniConneX
- 19.15SoftBank Corp.
- 19.16KT Cloud
- 19.17Schneider Electric
- 19.18Vertiv
- 20Aktuelle Entwicklungen
- 20.1Rekordpipeline von 26,5 GW in APAC (August 2026)
- 20.2Erweiterung von GAK Sejong auf 200 MW (Juli 2026)
- 20.3Rekordinvestitionen von USD 11,6 Mrd. in APAC-Rechenzentren (Mai 2026)
- 20.4IndiaAI Mission überschreitet 38.000 GPUs (April 2026)
- 20.5Taiwans Ten AI Initiatives Promotion Plan (Januar 2026)
- 20.6Koreas National AI Computing Center strebt 15.000 GPUs an (Januar 2026)
- 21Empfehlungen der Analysten
- 22Anhang
- 22.1Abkürzungen: AI, APAC, GPU, CPU, MW, GW, kW, IT, CAGR, UPS, CDU, DCIM, PUE
- 23Glossar
- Abb. 1Größe des KI-Rechenzentrumsmarkts im asiatisch-pazifischen Raum, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Gebäude- und Netzwerkinhalt je KI-MW, 2020-2035
- Tabelle 3Markt nach Komponente, 2025 und 2035 (Mio. USD)
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035 (Mio. USD)
- Tabelle 5Markt nach Workload, 2025 und 2035 (Mio. USD)
- Tabelle 6Matrix Komponente × Rechenzentrumstyp, 2025 (Mio. USD)
- Tabelle 7Markt nach Region, 2025 und 2035 (Mio. USD)
- Tabelle 8Top 12 Länder, 2025 und 2035 (Mio. USD)
- Tabelle 9Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 10,24 Mrd. im Jahr 2025. DC Market Insights beziffert den KI-Rechenzentrumsmarkt im asiatisch-pazifischen Raum für 2025 auf USD 10,24 Mrd., nach USD 1,02 Mrd. im Jahr 2020, und prognostiziert bis 2035 USD 64,77 Mrd.
20,25 % pro Jahr von 2025 bis 2035. Der Markt wächst von USD 10,24 Mrd. auf USD 64,77 Mrd., da die neue KI-IT-Kapazität im asiatisch-pazifischen Raum von 870 MW auf 3.968 MW pro Jahr steigt.
Eine Einrichtung, die für GPU-Cluster mit 40 kW bis über 130 kW pro Rack gebaut ist. Ihre Ausgaben für Elektrik, Kühlung, Gebäudehülle, Netzwerk-Fabric und Betrieb bildeten 2025 einen Markt von USD 10,24 Mrd., ohne Server.
Nach Schätzungen von DC Market Insights rund USD 11,00 Mio. je MW IT-Last im Jahr 2025, ohne Server, mit einem Anstieg auf USD 13,00 Mio. je MW bis 2035, da sich Flüssigkeitskühlung verbreitet.
KI-Inferenz mit 25,45 % pro Jahr, von USD 3,89 Mrd. im Jahr 2025 auf USD 37,56 Mrd. im Jahr 2035. Souveräne und staatliche KI ist mit 23,45 % der am schnellsten wachsende Rechenzentrumstyp.
Nach Schätzungen von DC Market Insights entfallen rund 41 % der Ausgaben 2025 auf Amazon Web Services, Microsoft, Google, Alibaba Cloud und AirTrunk. Es folgen NTT DATA, ST Telemedia und Equinix.
Greater China mit 40,00 % (USD 4,10 Mrd.) im Jahr 2025. Südasien wächst mit 25,69 % pro Jahr am schnellsten, angeführt von Indien mit 25,74 %.
Bis 2035 fließen 58 % der Ausgaben in die Inferenz, nach 38 %; der Anteil der Kühlung an den Ausgaben steigt von 17 % auf 21 %; und Südostasien und Indien erreichen bis 2035 37 % des Marktes.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.