
データセンター資産管理市場 規模・シェア・2035年までの予測
市場の概要
データセンター資産管理市場の規模は2025年にUSD 2,260.0百万で、年平均成長率(CAGR)10.46%で拡大し、2035年までにUSD 6,100.0百万に達すると予測されています。 North Americaが市場の41.2%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06規格と規制
- 07サプライチェーンと資産ライフサイクル
- 08市場規模と予測
- 09コンポーネント別市場
- 10資産タイプ別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
地域別インサイト
- North America41.2%
- Asia Pacific26.3%
- Europe24.6%
- Latin America4.3%
- Middle East and Africa3.6%
掲載企業
- Iron Mountain
- SK tes
- Schneider Electric
- Vertiv
- Sunbird Software
- Carrier (Nlyte)
- Hyperview
- Freshworks (Device42)
- ServiceNow
- RF Code
- Sims Lifecycle Services
- Blancco
- Dell Technologies
- Hewlett Packard Enterprise
詳細分析
データセンター資産管理市場は、データセンター事業者が建物内のサーバー、ストレージ、ネットワーク、ファシリティ資産を記録し、所在を把握し、最終的に退役させるために使用するソフトウェア、追跡ハードウェア、サービスを対象とします。DC Market Insightsは、世界のデータセンター資産管理市場を2025年に22.6億米ドルと評価し、2035年には61.0億米ドルに達すると予測しています(CAGR 10.46%)。2025年の市場価値は、サーバー群そのものから積み上げて算出しています。世界で約1,437万台のサーバーが退役し、そのうち60%が専門的なデコミッショニングおよびIT資産処分(ITAD)を経由し、サーバー1台当たり約165米ドルのサービス・再販収益を生むことで14.2億米ドルとなります。約746万ラックの35%に1ラック当たり年間165米ドルでソフトウェアが導入されることで4.31億米ドルが加わり、追跡ハードウェアとプロフェッショナルサービスが残りを構成します。エッジおよび通信データセンターは年率14.04%で最も急成長しているセグメントです。小規模な無人拠点ではフロアを歩いて監査することができないためです。また、中東・アフリカは年率11.91%で最も急成長している地域です。DC Market Insightsは、同地域の新しい大規模キャンパスが稼働初日から資産管理ソフトウェアを導入し、2035年までに最初のサーバー群を退役させると見込んでいるためです。
エグゼクティブサマリー
世界のデータセンター資産管理市場規模は、2020年に11.8億米ドルと評価され、2025年に22.6億米ドルに達しました。予測期間中のCAGRは10.46%で、2035年までに61.0億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター資産管理市場規模(2025年) | 22.6億米ドル |
| データセンター資産管理市場、CAGR | 10.46% |
| データセンター資産管理市場規模(2035年) | 61.0億米ドル |
市場は2020年から2025年にかけて年率13.85%で成長し、2025年単年でも前年比13.5%増加しました。DC Market Insightsのモデルでは、この間に世界のサーバー台数が約5,250万台から約7,470万台へと拡大しています。2025年の市場価値の63.1%はデコミッショニングおよびITADサービスが占めました。退役するすべてのサーバーには、検証済みのチェーン・オブ・カストディ(管理の連鎖)と、再販またはリサイクルの経路が必要となるためです。
2025年から2035年にかけて、成長率は年率10.46%に鈍化します。サーバーの設置台数は2035年に約1億3,700万台まで増加し続け、DC Market InsightsはAIサーバーによって平均耐用年数が5.2年から4.8年に短縮すると想定しています。これにより、年間退役台数は1,437万台から2,855万台に増加します。ソフトウェアの導入はより緩やかに進み、ラックに占める導入率は2025年の35%から2035年には52%となります。

市場範囲:データセンター資産管理市場は何を対象とするか?
データセンター資産管理市場は、データセンターの物理資産をそのライフサイクル全体にわたって管理することによるベンダー収益を対象とし、名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を22.6億米ドルと算定しています。
対象範囲。 資産管理ソフトウェア:データセンターインフラ管理(DCIM)スイートの資産、インベントリ、キャパシティの各モジュール、およびデータセンターのハードウェアに使用されるディスカバリーツールとIT資産管理(ITAM)ツールで、クラウドサブスクリプションまたはオンプレミスライセンスとして販売されるもの。資産追跡ハードウェア:資産の所在把握に用いるRFIDタグとリーダー、バーコードラベル、プリンター、スキャナー、ラックレベルのセンサーストリップ。デコミッショニングおよびITADサービス:オンサイトでのラックからの取り外し、チェーン・オブ・カストディ物流、ドライブのデータ消去と破砕、監査報告、およびITADプロバイダーが計上する再販・リサイクル収益。プロフェッショナルおよびマネージドサービス:物理監査、インベントリ照合、タグ付けプロジェクト、サービス管理システムとの統合、資産運用のアウトソーシング。
対象外。 サーバー、ドライブ、ネットワーク機器そのものの価値、資産を追跡しないDCIMの電力・環境監視モジュール、入退室管理、ノートPCおよびエンドユーザーデバイス、資産管理ツールが接続する汎用サービス管理プラットフォーム。
セグメント間の関係。 コンポーネント別の区分(ソフトウェア、追跡ハードウェア、デコミッショニングおよびITADサービス、プロフェッショナルおよびマネージドサービス)の合計が市場全体となり、資産タイプ別およびデータセンタータイプ別の区分は、同じ22.6億米ドルを別の切り口で分けたものです。ソフトウェア導入形態別の区分はソフトウェアコンポーネントのみを対象とし、その規模は2025年に4.31億米ドルです。無線周波数識別(RFID)追跡ハードウェアは、データセンターRFID市場レポートで個別に算定しています。
市場の推進要因:データセンター資産管理市場を牽引するものは何か?
データセンター資産管理市場の成長の大部分は、3つの推進要因で説明できます。DC Market Insightsのモデルで2025年の1,437万台から2035年には2,855万台に増加する年間サーバー退役台数、デコミッショニングを収益源に変えるコンポーネント再販価値の上昇、そしてデータ消去と報告に関する規制の強化です。
サーバー退役台数は年間1,437万台から2,855万台へ倍増
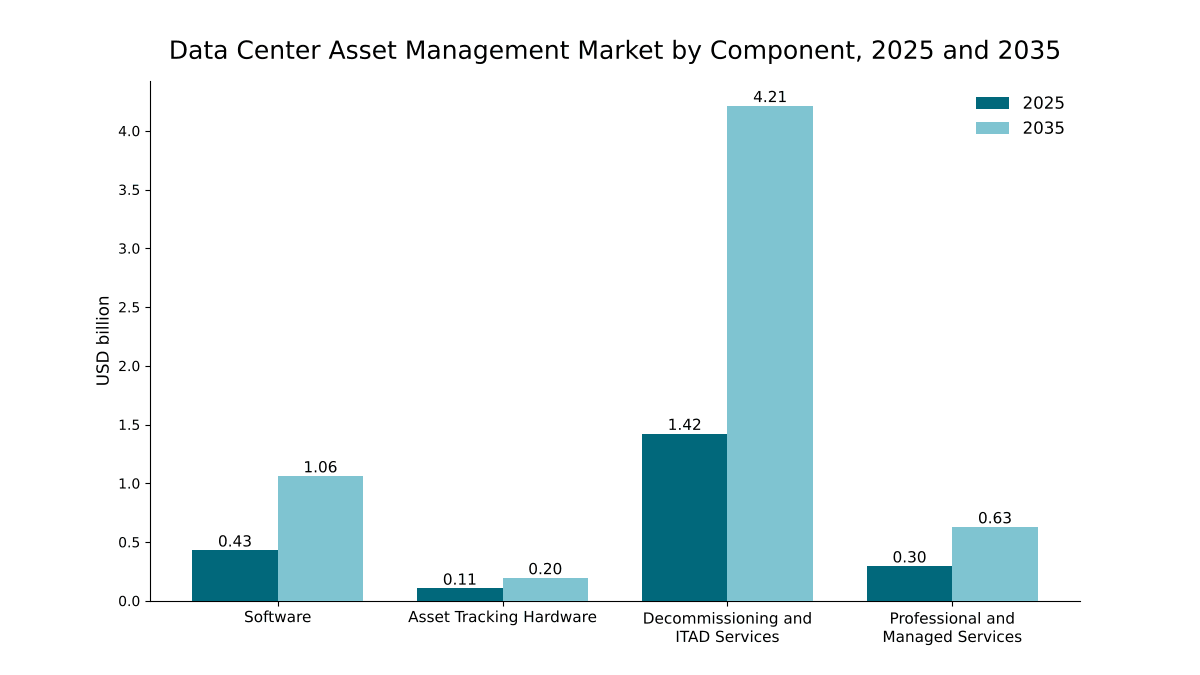
DC Market Insightsは、2025年の世界のサーバー設置台数を約7,470万台と推定しています。この推定は、ローレンス・バークレー国立研究所による2020年末時点の米国サーバー台数2,100万台と、2028年までに米国のサーバーが約3,700万台(うち800万~1,200万台がAIサーバー)に達するという同研究所の予測を基準としています。平均耐用年数5.2年で、2025年には約1,437万台のサーバーが退役しました。耐用年数4.8年、サーバー台数約1億3,700万台となる2035年には、退役台数は2,855万台に達します。そのため、デコミッショニングおよびITADサービスはコンポーネントの中で最も速く成長し、年率11.47%で14.2億米ドルから42.1億米ドルに拡大します。
コンポーネントの再販によりデコミッショニングが収益源に
退役したAIサーバーには再販価値を保つメモリ、プロセッサー、アクセラレーターが搭載されており、ITADプロバイダーはサービス料金に加えて再販収益を計上できます。Iron Mountainは、2025年の資産ライフサイクル管理(ALM)収益が63%増加し、そのうちオーガニックベースでは40%増加したと報告しました。同じ決算説明会で同社は、ALMの価格に関する議論においてメモリが収益の40%から50%を占める傾向にあること、またハイパースケール顧客が一般的に同社ALM事業の約40%を占めることを述べています。DC Market Insightsは、退役ストリームに占める高価値AIハードウェアの割合が高まるにつれ、退役サーバー1台当たりのデコミッショニングおよびITADの総合収益が2025年の165米ドルから2035年には205米ドルに上昇するとモデル化しています。
データ消去と報告に関する規制が支出の下限を引き上げる
規制当局は現在、各資産がどのように処理されたかについて文書化された証明を求めています。欧州連合(EU)のサーバー向けエコデザイン規則は2020年3月1日以降、安全なデータ削除機能を義務付けており、500 kW以上のデータセンターに関するEUの報告規則は、事業者に毎年5月15日までの報告を求めています。米国では、米国国立標準技術研究所(NIST)が2025年9月にメディアサニタイズに関するガイドラインの改訂版を公表しました。いずれの規則も監査証跡とインベントリ照合を増やすものであり、DC Market Insightsは、プロフェッショナルおよびマネージドサービスが年率7.85%で成長し、2025年の2.95億米ドルから2035年には6.29億米ドルに達すると予測しています。
市場トレンド:データセンター資産管理はどのように変化しているか?
データセンター資産管理市場は、クラウド提供型ソフトウェア、資産記録とサービス管理プラットフォームとのより緊密な連携、そして最大規模のデータセンタークラスターの近くに建設されるハイパースケール級のデコミッショニング施設へと移行しつつあります。
クラウドおよびSaaSツールがソフトウェア支出の63.8%に到達
クラウドおよびサービスとしてのソフトウェア(SaaS)型の資産管理ツールは、2025年に1.99億米ドル、ソフトウェア支出の46.3%を占めました。DC Market Insightsは、これらが年率13.01%で成長し、2035年までに6.78億米ドル、ソフトウェア支出の63.8%に達すると予測しています。オンプレミスライセンスの成長率は年率5.21%にとどまります。サブスクリプション価格は導入コストを引き下げます。ベンダーの一社であるHyperviewは、基本サブスクリプションを資産1件当たり年間3米ドル(最低500資産)、資産追跡アドオンを1ラック当たり年間24米ドルで提示しています。
資産記録がサービス管理ワークフローに組み込まれる
事業者はファシリティ、IT、財務の各チームを通じて資産ごとに1つの記録を求めており、そのためDCIMベンダーは構成管理データベースを保持するサービス管理システムへのコネクターを開発しています。2025年12月、Sunbirdは、ServiceNow Asset ConnectorにOAuth2認証を追加したdcTrackのバージョンをリリースしました。同じ論理が業界再編も促しました。Freshworksは2024年5月、メインフレームからクラウドまで企業のITインフラ管理を支援するDevice42を2.30億米ドルで買収することに合意しました。
デコミッショニング施設がハイパースケール規模に拡大
ITADプロバイダーは、最大規模のクラスターの近くに専用施設を建設しています。2025年4月、SK tesは、ハイパースケールデータセンターを含むアイルランド企業にサービスを提供するため、2025年半ばに開設予定の36,000平方フィートの専用施設をアイルランドのシャノンに設けると発表しました。また2023年7月には、当時TESであった同社が、データセンターITAD専用に設計される128,000平方フィートの施設をバージニア州に設けると発表しました。同施設は、一度に5,000台のドライブを処理する規模から、100,000台のドライブを同時に処理する規模へと拡大します。Iron Mountainは、年間100万台以上のサーバーと300万台以上のドライブを処理しているとしています。DC Market Insightsは、2025年に退役サーバーの60%が専門的なデコミッショニングを経由し、2035年には72%に上昇すると推定しています。
市場の課題:データセンター資産管理市場の成長を妨げるものは何か?
不正確なインベントリと熟練人材の不足は、DC Market Insightsがデータセンター資産管理市場の成長を鈍化させると見込む2つの制約要因であり、2025年に専用の資産管理ソフトウェアが導入されているラックは35%にとどまります。
ハイパースケーラーは資産管理業務の大半を社内で実施
最大手の事業者は独自の再利用プログラムを運営しており、これが外部ベンダーの販売機会を制限しています。Microsoftは、2024年のサーバーおよびコンポーネントの再利用・リサイクル率が90.9%であったと報告し、2020年のアムステルダムを皮切りに展開するサーキュラーセンターのネットワークを活用して、社内外のチャネルを通じて320万個以上のコンポーネントを再利用しました。DC Market Insightsは、この規模の社内プログラムでは外部のデータ消去、物流、再販能力を主にピーク時に購入すると想定しています。そのため、ハイパースケールデータセンターが2025年に外部の資産管理ソフトウェアに支出する額は1.29億米ドルにとどまり、エンタープライズデータセンターを下回ります。
スキル不足によりインベントリが実態に追いつかない
資産記録の精度は、直近の監査の精度で決まります。Uptime Instituteの2026年調査によると、事業者の53%が適格な候補者の確保に苦労していると回答しており、2025年の46%から上昇しました。すべての変更を照合する人員のない拠点では、実態から乖離していくスプレッドシートのインベントリが使われ続けます。DC Market Insightsは、このギャップが最も大きいエンタープライズデータセンターの成長率が年率7.25%にとどまると予測しています。
市場機会:新たな収益源はどこにあるか?
データセンター資産管理市場における最大の新たな収益源は、年率14.04%で成長するエッジおよび通信拠点と、退役したAIハードウェアの再販の2つです。
エッジおよび通信拠点にはリモートでのインベントリ管理が必要
エッジおよび通信データセンターは2025年に資産管理に1.26億米ドルを支出しており、DC Market Insightsは2035年までに4.70億米ドルと、2025年の水準の3.5倍以上に達すると予測しています。現地スタッフのいない小規模なルームは、巡回ではなくリモートディスカバリーとタグによって監査されます。こうした監査の自動化は、データセンター自動化市場レポートで取り上げているユースケースの一つです。
退役AIサーバーがサーバー1台当たりの回収価値を引き上げる
Iron Mountainは2026年のALM収益を8.50億米ドル(約35%増)と見込んでおり、同社の最高財務責任者は2025年8月、データセンターのデコミッショニングにおける獲得可能な最大市場規模(TAM)を80億米ドルとしました。DC Market Insightsは、デコミッショニングおよびITADコンポーネントを2025年に14.2億米ドルと算定しており、これはその数値の17.8%に相当します。アクセラレーターや大容量メモリを破砕するのではなく、テスト、再整備、再販できるプロバイダーには成長の余地が残されています。
価格:事業者はラック当たり、サーバー当たりで資産管理にいくら支出しているか?
2025年、データセンターは資産管理ソフトウェアに1ラック当たり年間約165米ドルを支出し、退役サーバー1台当たり約165米ドルのデコミッショニングおよびITAD収益が得られました。これらは再販収益を含むDC Market Insightsの推定値です。
| 価格(米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 管理対象ラック1台当たりの年間ソフトウェア費用 | 150.00 | 165.00 | 171.50 | 178.00 |
| 1ラック当たりの年間追跡ハードウェア費用 | 12.50 | 14.20 | 15.60 | 17.00 |
| 退役サーバー1台当たりのデコミッショニングおよびITAD収益 | 140.00 | 165.00 | 185.00 | 205.00 |
| 資産管理ソフトウェアが導入されたラックの割合 | 26.0% | 35.0% | 43.5% | 52.0% |
サブスクリプション型ツールが永続ライセンスより低価格で提供されるため、ラック当たりのソフトウェア価格は緩やかに上昇します。退役サーバー1台当たりの収益は2025年以降、年率約2.2%とより速く上昇します。退役するAIサーバーは、汎用サーバーよりも再販可能なメモリおよびアクセラレーターを多く搭載しているためです。
規格と規制:データセンター資産管理を形作る規則は何か?
データセンター資産の追跡と退役の方法は、NISTのメディアサニタイズに関するガイダンス、EUのサーバー向けエコデザイン規則、EUのデータセンター報告規則という3つの規則によって決まります。
NIST SP 800-88 Rev. 2(2025年9月)。 NISTメディアサニタイズに関するガイドラインは、組織が情報の機密性に基づいたサニタイズと廃棄の手法および管理策を備えたメディアサニタイズプログラムを構築することを支援します。
EU規則2019/424。 サーバーおよびデータストレージ製品に関するEUエコデザイン規則は、2020年3月1日から安全なデータ削除機能を義務付けており、2021年3月1日からは、あるモデルの最後の製品が市場に投入されてから少なくとも8年間、最新のファームウェアを提供することを求めています。
EU委任規則2024/1364。 設置IT電力需要が500 kW以上のデータセンターの事業者は、2024年9月15日までに報告を行う必要があり、その後は2025年5月15日まで、以降は毎年報告を行う必要があります。
市場セグメンテーション:データセンター資産管理市場をリードするセグメントはどれか?
データセンター資産管理市場では、デコミッショニングおよびITADサービスが2025年の市場価値の63.1%を占めてリードしており、資産タイプではサーバーおよびコンピュートが52.4%、購入者ではハイパースケールデータセンターが38.6%でリードしています。エッジおよび通信データセンターは、無人拠点でリモートでのインベントリ管理が必要なことから年率14.04%で最も急成長しているセグメントであり、デコミッショニングおよびITADサービスは年率11.47%で最も急成長しているコンポーネントです。
コンポーネント別:デコミッショニングおよびITADサービスが63.1%でリード
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| デコミッショニングおよびITADサービス | 14.2 | 63.1% | 42.1 | 11.47% |
| ソフトウェア | 4.3 | 19.1% | 10.6 | 9.44% |
| プロフェッショナルおよびマネージドサービス | 3.0 | 13.1% | 6.3 | 7.85% |
| 資産追跡ハードウェア | 1.1 | 4.7% | 2.0 | 6.30% |
退役台数が倍増する一方でソフトウェアの導入はより緩やかに進むため、デコミッショニングのシェアは2035年までに6.0ポイント上昇し、69.1%に達します。資産追跡ハードウェアの成長は年率6.30%と最も緩やかです。
資産タイプ別:サーバーおよびコンピュートが52.4%でリード
| 資産タイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| サーバーおよびコンピュート | 11.8 | 52.4% | 34.2 | 11.22% |
| ストレージおよびドライブ | 4.9 | 21.6% | 11.8 | 9.22% |
| ネットワーク機器 | 2.8 | 12.3% | 7.2 | 10.00% |
| 電力および冷却資産 | 2.0 | 8.9% | 5.2 | 10.08% |
| ラック、ケーブル配線およびその他 | 1.1 | 4.8% | 2.6 | 9.00% |
サーバーおよびコンピュートは再販価値が最も高く耐用年数が最も短いため、支出の半分以上を占めます。ストレージおよびドライブの成長は年率9.22%とより緩やかです。
データセンタータイプ別:ハイパースケールデータセンターが38.6%でリード
| データセンタータイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 8.7 | 38.6% | 26.8 | 11.89% |
| エンタープライズデータセンター | 7.1 | 31.7% | 14.4 | 7.25% |
| コロケーションデータセンター | 5.4 | 24.1% | 15.1 | 10.78% |
| エッジおよび通信データセンター | 1.3 | 5.6% | 4.7 | 14.04% |
ハイパースケールの購入者は資産管理予算の71.9%をデコミッショニングおよびITADに支出しているのに対し、エンタープライズデータセンターでは59.0%です。テナントが自社所有のデータホールから移転するにつれ、コロケーションの支出は2035年の少し前にエンタープライズの支出を上回ります。
ソフトウェア導入形態別:クラウドおよびSaaSが13.01%で最も急成長
4.31億米ドルのソフトウェアコンポーネントのうち、2025年にはオンプレミスライセンスが53.7%、クラウドおよびSaaSサブスクリプションが46.3%を占めます。クラウドおよびSaaSは2028年より前にオンプレミスツールを上回ります。
DC独自分析:退役フローモデルとコンポーネント×購入者マトリックス
2025年に6.26億米ドルとなるハイパースケールのデコミッショニングおよびITADは、マトリックスの中で単独のセルとして最大であり、データセンター資産管理支出全体の27.8%を占めます。このマトリックスは、何が購入されるかと誰が購入するかをクロス集計したものです。これはベンダー収益の集計ではなくDC Market Insightsのモデルであり、31の入力値から構築されています。内訳は、27のドライバーアンカー(設置サーバー台数や耐用年数からラック当たりのソフトウェア価格までの9つのドライバーについて、それぞれ2020年、2025年、2035年の値を設定)と、コンポーネントごとに1つずつの計4つの購入者構成プロファイルです。
| 2025年、百万米ドル | ハイパースケール | コロケーション | エンタープライズ | エッジおよび通信 | 合計 |
|---|---|---|---|---|---|
| デコミッショニングおよびITADサービス | 626.23 | 306.72 | 421.45 | 68.73 | 1,423.13 |
| ソフトウェア | 129.27 | 119.39 | 148.86 | 33.29 | 430.81 |
| プロフェッショナルおよびマネージドサービス | 88.50 | 84.77 | 104.84 | 17.10 | 295.21 |
| 資産追跡ハードウェア | 26.47 | 32.59 | 39.71 | 7.16 | 105.93 |
| 合計 | 870.47 | 543.47 | 714.86 | 126.28 | 2,255.08 |
総支出ではハイパースケールデータセンターの方が大きいにもかかわらず、ソフトウェアの最大の購入者は1.49億米ドルを支出するエンタープライズデータセンターです。ハイパースケーラーは資産管理ツールの大半を社内で構築しているためです。コロケーション事業者は追跡ハードウェアへの支出比率が6.0%と最も高くなっています。エッジおよび通信拠点は予算の26.4%をソフトウェアに支出しており、これはすべての購入者の中で最も高いソフトウェア比率です。
これらの数値の基礎となる退役フローモデルには、誰でも検証できる入力値があります。サーバーの設置台数(2025年に約7,470万台)、平均耐用年数(5.2年)、そして専門的なITADが扱う退役の割合(60%)です。退役台数にサーバー1台当たりの収益を掛けるとデコミッショニング支出が得られ、これにラック当たりのソフトウェアおよびハードウェア費用と、その両方に対する比率として算出するサービスを加えると市場規模が得られます。モデルとその前提条件については、調査方法のページで説明しています。
地域別インサイト:データセンター資産管理市場をリードする地域はどこか?
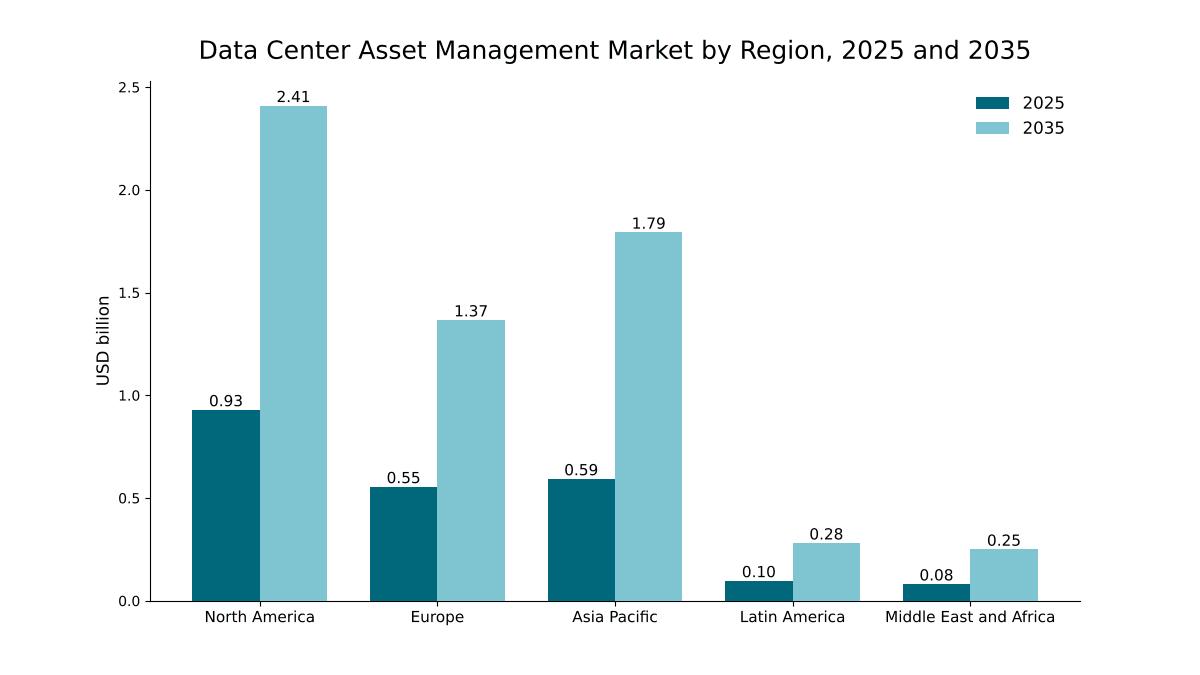
北米は2025年の市場価値の41.2%を占めてデータセンター資産管理市場をリードしており、中東・アフリカは年率11.91%で最も急成長している地域です。DC Market Insightsは、同地域の新しい大規模キャンパスが稼働初日から資産記録を構築し、2035年までに最初のサーバー群を退役させると見込んでいるためです。
北米が41.2%のシェアでリード
北米の事業者は2025年に資産管理に9.29億米ドルを支出しており、同地域は2035年に24.1億米ドル(CAGR 10.00%)に達すると予測されています。国際エネルギー機関(IEA)によると、米国は2024年の世界のデータセンター電力消費量の45%を占めました。北米のシェアは2035年までに1.7ポイント低下します。
アジア太平洋が26.3%のシェアを占める
アジア太平洋の市場規模は2025年に5.93億米ドル、2035年までに17.9億米ドル(CAGR 11.70%)となります。IEAによると2024年に世界のデータセンター電力の25%を消費した中国は国別で2番目に大きな市場であり、DC Market Insightsのモデルではインドとオーストラリアが最も速く成長します。アジア太平洋のシェアは3.1ポイント上昇し、全地域の中で最大の上昇幅となります。
欧州が24.6%のシェアを占める
欧州の市場規模は2025年に5.55億米ドル、2035年までに13.7億米ドル(CAGR 9.43%)となります。DC Market Insightsのモデルでは、欧州の支出シェアは、IEAによる同地域のデータセンター電力シェア15%を大きく上回っています。EUの報告規則とエコデザイン規則により、資産当たりの文書化と再利用の要件が高まっているためです。
中南米が4.3%のシェアを占める
中南米の市場規模は2025年に9,697万米ドル、2035年までに2.81億米ドル(CAGR 11.21%)であり、ブラジルが牽引しています。
中東・アフリカが3.6%のシェアを占める
中東・アフリカの市場規模は2025年に8,118万米ドル、2035年までに2.50億米ドル(CAGR 11.91%)となります。DC Market Insightsは、成長の大部分が湾岸諸国の大規模な新キャンパスによってもたらされると見込んでいます。これらのキャンパスはまずソフトウェアと追跡ハードウェアを購入し、デコミッショニングサービスはこの10年の後半に購入します。
国別分析:データセンター資産管理への支出が最も多い国はどこか?
米国はデータセンター資産管理における最大の国別市場で、2025年に8.41億米ドル、世界の市場価値の37.3%を占めます。これに中国が2.21億米ドル(9.8%)、英国が1.33億米ドル(5.9%)で続きます。上位12か国が2025年の支出の79.8%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 8.4 | 37.3% | 21.6 | 9.89% |
| 2 | 中国 | アジア太平洋 | 2.2 | 9.8% | 6.8 | 11.95% |
| 3 | 英国 | 欧州 | 1.3 | 5.9% | 3.2 | 9.08% |
| 4 | ドイツ | 欧州 | 1.2 | 5.2% | 2.9 | 9.35% |
| 5 | 日本 | アジア太平洋 | 0.9 | 4.1% | 2.4 | 10.19% |
| 6 | カナダ | 北米 | 0.9 | 3.9% | 2.5 | 11.02% |
| 7 | フランス | 欧州 | 0.7 | 2.9% | 1.6 | 9.26% |
| 8 | オランダ | 欧州 | 0.6 | 2.6% | 1.4 | 9.12% |
| 9 | インド | アジア太平洋 | 0.5 | 2.2% | 2.2 | 16.04% |
| 10 | オーストラリア | アジア太平洋 | 0.5 | 2.1% | 1.5 | 12.08% |
| 11 | ブラジル | 中南米 | 0.5 | 2.0% | 1.3 | 11.52% |
| 12 | アイルランド | 欧州 | 0.4 | 1.8% | 1.0 | 9.83% |
インドは年率16.04%で最も急成長している大規模国別市場であり、オーストラリアの12.08%、中国の11.95%を上回っています。DC Market Insightsは、同国の新たなハイパースケール容量が予測期間内に最初の更新サイクルを迎えると見込んでいるためです。国別の数値は、DC Market Insightsが地域合計を、各国の設置サーバー台数、新規容量、ITAD処理能力の推定シェアで加重して配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター資産管理市場は、基本ケースで2035年までに61.0億米ドルに達し、低位シナリオと高位シナリオでは46.0億米ドルから77.8億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | サーバー台数が年率5.0%、その後3.8%で増加。ITAD比率は66%に到達。退役サーバー1台当たり185米ドル。ラックの45%にソフトウェアを導入 | 46.0 | 7.38% |
| 基本 | サーバー台数が年率7.0%、その後5.5%で増加。ITAD比率は72%に到達。退役サーバー1台当たり205米ドル。ラックの52%にソフトウェアを導入 | 61.0 | 10.46% |
| 高位 | サーバー台数が年率8.5%、その後6.8%で増加。ITAD比率は78%に到達。退役サーバー1台当たり225米ドル。ラックの58%にソフトウェアを導入 | 77.8 | 13.18% |
低位ケースはAI設備投資の一時停止を反映しています。稼働を開始するサーバーが減れば退役するサーバーも減り、メモリ価格の下落により再販収益も減少します。高位ケースは、より速いAIサーバーの更新と堅調なコンポーネント価格を前提としています。
競争環境:データセンター資産管理市場をリードする企業はどこか?
- Iron Mountain
- SK tes
- Schneider Electric
- Vertiv
- Sunbird Software
- Carrier (Nlyte)
- Hyperview
- Freshworks (Device42)
- ServiceNow
- RF Code
- Sims Lifecycle Services
- Blancco
- Dell Technologies
- Hewlett Packard Enterprise
Iron Mountainは、2025年にデータセンター資産管理市場の約15%を占める市場リーダーです(DC Market Insightsの推定:22.6億米ドルの市場に対し、データセンター関連業務は約3.30億米ドルで、その内訳はハイパースケール業務が約2.50億米ドル、エンタープライズおよびコロケーションデータセンター業務が約8,000万米ドル)。この推定は同社自身の数値を出発点としています。Iron Mountainは2026年のALM収益を8.50億米ドル(約35%増)と見込んでおり、DC Market Insightsはこれを2025年に約6.30億米ドルと解釈しています。また、ハイパースケールは一般的に同社ALM事業の約40%を占めます。Iron Mountainは、ITADプロバイダーのRegency Technologies(当初価格2.00億米ドル)の買収や、2025年のPremier SurplusおよびACT Logisticsの買収などを通じてこの地位を築きました。同社の2025年通期の収益は69億米ドルでした(出典:米国証券取引委員会に提出されたIron Mountainの報告書)。SK tesは、バージニア州とアイルランドのシャノンにデータセンターITAD専用拠点を設けると発表しています。dcTrackソフトウェアを持つSunbirdと、DCIMベンダーのNlyteを買収したCarrierはDCIM資産管理ソフトウェアで競合しており、FreshworksはDevice42を通じて企業のITインフラ管理を支援し、SunbirdはdcTrackをServiceNowの資産記録と連携させています。
最近の動向
- 2025年4月、SK tesは、ハイパースケールデータセンターを含む顧客にサービスを提供するため、アイルランドのシャノンに36,000平方フィートの専用ITADおよびデータセンターライフサイクル施設を設けると発表しました(出典:SK tesプレスリリース)。
- 2025年5月、McCarter & Englishは、Iron MountainによるPremier Surplusの買収において同社の代理人を務めたと報告しました。この買収はIron Mountainの資産ライフサイクル管理サービスを補完するものです(出典:McCarter & Englishの取引発表)。
- 2025年9月、NISTはSP 800-88 Rev. 2「メディアサニタイズに関するガイドライン」を公表しました(出典:NIST公表記録)。
- 2025年11月、Iron MountainはACT Logisticsを買収し、資産ライフサイクル管理への投資を拡大しました(出典:IDM業界レポート)。
- 2025年12月、Sunbirdは、ServiceNow Asset ConnectorにOAuth2認証を追加したdcTrackのバージョンをリリースしました(出典:Sunbirdプレスリリース)。
- 2026年2月、Iron Mountainは2025年第4四半期のALM収益が70%増の1.90億米ドルであったと報告し、2026年のALM収益見通しを8.50億米ドルとしました(出典:Iron Mountain決算説明会)。
これらの取引、製品発表、容量拡大の発表は、データセンター業界アップデートで随時お伝えしています。
調査方法:データセンター資産管理市場モデルの構築方法
DC Market Insightsは、設置済みサーバーとラックの16の年次コホート(2020年から2035年)からボトムアップでこの市場を構築しました。サーバー台数は、ローレンス・バークレー国立研究所による米国の台数(2020年に2,100万台、2028年までに約3,700万台)を、世界のサーバーに占める米国のシェア40%で割ることを出発点としています。この40%はDC Market Insightsの想定であり、IEAが報告したデータセンター電力に占める米国のシェア45%を基準としています。これにより、2025年のサーバー台数は約7,470万台となります。退役台数は、設置台数を想定耐用年数(2020年に5.6年、2025年に5.2年、2035年に4.8年)で割ったものです。デコミッショニングおよびITAD支出は、退役台数に専門プロバイダーが扱う割合(52%、60%、72%)と退役サーバー1台当たりの収益(140米ドル、165米ドル、205米ドル)を掛けたものです。ラック数は、2024年のデータセンター電力消費量415 TWh(IEA)、電力使用効率(PUE)1.54、外れ値を除いた平均最頻ラック密度7.5 kW(Uptime Institute 2025年調査)、想定平均稼働率55%から算出しており、IT負荷は約30.8 GW、ラック数は約746万となります。ソフトウェアはラック数にソフトウェア導入ラックの割合とラック当たり価格を掛けたもの、追跡ハードウェアはラック数にラック当たりのハードウェア支出を掛けたもの、プロフェッショナルおよびマネージドサービスはソフトウェアとハードウェアの合計の58%、55%、50%です。アンカー年の間の値は補間により算出しており、すべての区分の合計は全体と一致します。
結果は3つの境界値で検証しました。下限として、デコミッショニングおよびITADコンポーネント(14.2億米ドル)は、最大手プロバイダーの事業のうちデータセンター部分を上回る必要があります。DC Market Insightsはこれを、2025年のIron Mountainのハイパースケール向けALM収益約2.50億米ドルと推定しています(2026年見通しの8.50億米ドルを1.35で割り、ハイパースケール比率40%を掛けたもの)。上限として、この数値はIron Mountainの最高財務責任者が挙げたデータセンターのデコミッショニングにおける獲得可能な最大市場規模80億米ドルの17.8%に位置します。支出の検証として、市場全体はIDCが報告した2025年の世界のサーバー収益4,441億米ドルの0.51%に相当します。本ページに記載のアナリストがモデルを構築し、レビュー担当者が公表前に計算と情報源を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となる資産ライフサイクルの段階
- 1.3通貨、基準年、予測期間
- 1.4主要なステークホルダー
- 02調査方法
- 2.1調査アプローチ
- 2.2退役フローおよびラック数モデル
- 2.3境界値による検証
- 2.4データソースと前提条件
- 03エグゼクティブサマリー
- 3.1市場概況、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場動向
- 4.1市場の推進要因
- 4.2市場トレンド
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1管理対象ラック当たりのソフトウェア価格
- 5.2ラック当たりの追跡ハードウェア支出
- 5.3退役サーバー1台当たりのデコミッショニングおよびITAD収益
- 06規格と規制
- 6.1NIST SP 800-88 Rev. 2 メディアサニタイズ
- 6.2EU規則2019/424 サーバー向けエコデザイン
- 6.3EU委任規則2024/1364 データセンター報告
- 07サプライチェーンと資産ライフサイクル
- 7.1調達と受け入れ
- 7.2導入、タグ付け、追跡
- 7.3運用と監査
- 7.4デコミッショニング、データ消去、再販
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2前年比成長率
- 8.3サーバー設置台数と年間退役台数
- 09コンポーネント別市場
- 9.1ソフトウェア
- 9.2資産追跡ハードウェア
- 9.3デコミッショニングおよびITADサービス
- 9.4プロフェッショナルおよびマネージドサービス
- 10資産タイプ別市場
- 10.1サーバーおよびコンピュート
- 10.2ストレージおよびドライブ
- 10.3ネットワーク機器
- 10.4電力および冷却資産
- 10.5ラック、ケーブル配線およびその他
- 11データセンタータイプ別市場
- 11.1ハイパースケールデータセンター
- 11.2コロケーションデータセンター
- 11.3エンタープライズデータセンター
- 11.4エッジおよび通信データセンター
- 12ソフトウェア導入形態別市場
- 12.1クラウドおよびSaaS
- 12.2オンプレミス
- 13Dc独自分析:退役フローモデルとコンポーネント×購入者マトリックス
- 13.1マトリックス、2025年
- 13.2モデルの入力値
- 14地域別市場
- 14.1北米(米国、カナダ)
- 14.2欧州(英国、ドイツ、フランス、オランダ、アイルランド、その他欧州)
- 14.3アジア太平洋(中国、日本、インド、オーストラリア、その他アジア太平洋)
- 14.4中南米(ブラジル、その他中南米)
- 14.5中東・アフリカ
- 15国別分析
- 15.1上位12か国、2025年および2035年
- 15.2最も急成長している国
- 16地域別クロスセクション
- 16.1地域別シェアの変化、2025年から2035年
- 16.2地域別成長率の比較
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2基本シナリオ
- 17.3高位シナリオ
- 18競争環境
- 18.1市場リーダーと市場集中度
- 18.2コンポーネント別の競争ポジション
- 18.3合併・買収
- 19企業プロファイル
- 19.1Iron Mountain
- 19.2SK tes
- 19.3Schneider Electric
- 19.4Vertiv
- 19.5Sunbird Software
- 19.6Carrier (Nlyte)
- 19.7Hyperview
- 19.8Freshworks (Device42)
- 19.9ServiceNow
- 19.10RF Code
- 19.11Sims Lifecycle Services
- 19.12Blancco
- 19.13Dell Technologies
- 19.14Hewlett Packard Enterprise
- 20最近の動向
- 20.1取引と買収
- 20.2施設と処理能力
- 20.3製品リリースと規格
- 21アナリストの提言
- 21.1データセンター事業者向け
- 21.2ITADおよびサービスプロバイダー向け
- 21.3ソフトウェアベンダー向け
- 21.4投資家向け
- 図 1データセンター資産管理市場規模、2020年~2035年
- 図 2データセンター資産管理市場、コンポーネント別、2025年および2035年
- 図 3データセンター資産管理市場、地域別、2025年および2035年
- 表 1レポート属性
- 表 2資産管理の価格、2020年、2025年、2030年、2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4資産タイプ別市場、2025年および2035年
- 表 5データセンタータイプ別市場、2025年および2035年
- 表 6ソフトウェア導入形態別市場、2025年および2035年
- 表 7コンポーネント×データセンタータイプ別マトリックス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に22.6億米ドル、2035年までに61.0億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を11.8億米ドルと推定しています。
2025年から2035年にかけて年率10.46%です。2020年から2025年にかけては、世界のサーバー台数の拡大に伴い、年率13.85%とより速いペースで成長しました。
デコミッショニングおよびITADサービスで、2025年に14.2億米ドル、市場の63.1%を占めます。また、年率11.47%で最も急成長しているコンポーネントでもあります。
DC Market Insightsの推定によると、2025年には管理対象ラック1台当たり年間約165米ドルをソフトウェアに、さらに1ラック当たり14.20米ドルを追跡ハードウェアに支出しています。
北米で、2025年の市場価値の9.29億米ドル、41.2%を占めます。中東・アフリカは年率11.91%で最も速く成長しています。
Iron Mountainが市場の約15%を占めてリードしています(DC Market Insightsの推定)。SK tes、Schneider Electric、Vertiv、Sunbird Software、Carrier (Nlyte)、Hyperview、Freshworks (Device42)、ServiceNow、RF Codeも競合しています。
エッジおよび通信データセンターで、2025年の1.26億米ドルから2035年までに4.70億米ドルへと年率14.04%で成長します。ハイパースケールデータセンターは38.6%を占める最大の購入者です。
米国で8.41億米ドル、2025年の支出の37.3%を占め、中国が2.21億米ドルで続きます。大規模な国別市場の中ではインドが年率16.04%で最も速く成長しています(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。