
Markt für Facility Management und O&M-Services für Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
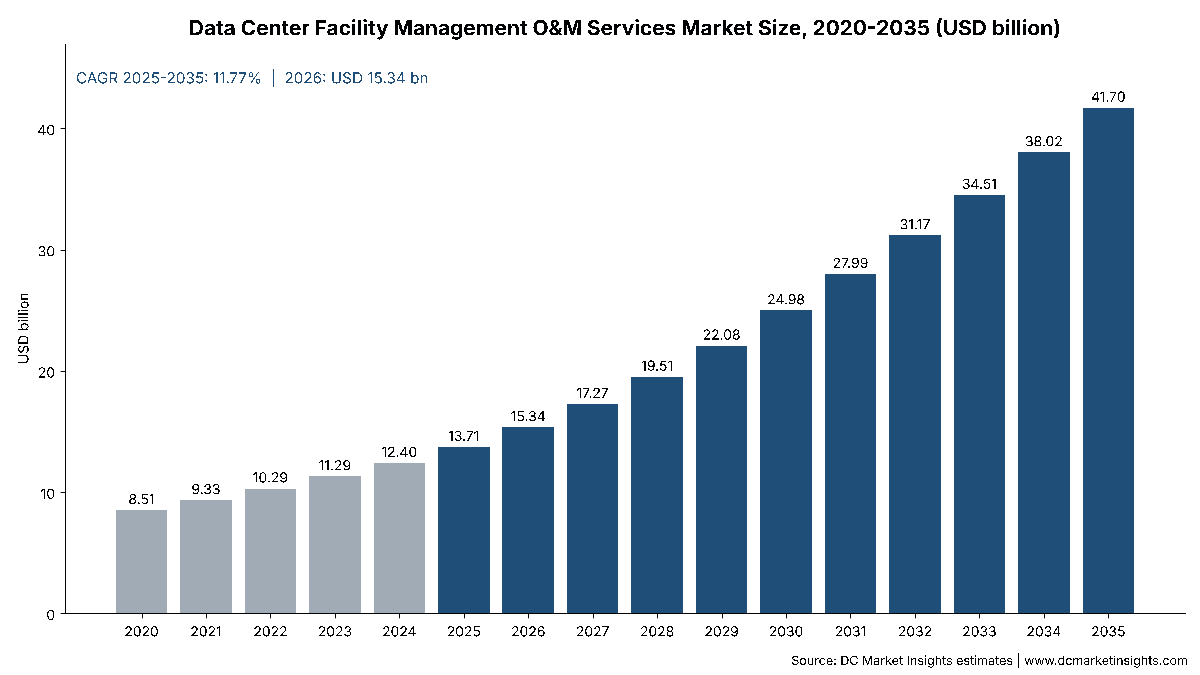
Markt für Facility Management und O&M-Services für Rechenzentren: 2025 lag das Marktvolumen bei USD 13.71 Mrd.; bis 2035 soll es bei einer CAGR von 11.77 % auf USD 41.70 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was ist Facility Management und O&M für Rechenzentren?
- 05Warum weichen die Schätzungen zum Markt für Facility Management und O&M-Services für Rechenzentren voneinander ab?
- 06Markttreiber
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preisanalyse: O&M-Kosten pro MW
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Facility Management und O&M-Services für Rechenzentren wird 2026 auf 15,34 Mrd. USD geschätzt und soll bis 2035 auf 41,70 Mrd. USD anwachsen, ausgehend von 13,71 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,77 % von 2025 bis 2035 (Schätzung von DC Market Insights). Anders als baubezogene Märkte folgen diese Ausgaben dem installierten Bestand: Jedes in Betrieb befindliche Megawatt (MW) an IT-Last (Informationstechnik) finanziert jedes Jahr Techniker, Wartungseinsätze und Fluidprüfungen, und DC Market Insights beziffert diese Kosten 2025 auf rund 118.200 USD pro MW bei 116 Gigawatt (GW) installierter Kapazität. Der Mix verschiebt sich, weil Hallen für künstliche Intelligenz (KI) nach Schätzungen von DC Market Insights im Betrieb rund 145.000 USD pro MW und Jahr kosten, gegenüber 115.000 USD für eine konventionelle Halle, vor allem weil Direct-to-Chip-Flüssigkühlkreisläufe Spülung, Filtration und Kühlmittelchemie erfordern, die luftgekühlte Räume nie benötigten; Vertiv zahlte im Dezember 2025 rund 1,0 Mrd. USD für den Spülspezialisten PurgeRite, um sich dieses Geschäft zu sichern. Der zweite Hebel sind die Personalkosten: Laut dem US Bureau of Labor Statistics (BLS) lag der Medianlohn von Elektrikern im Mai 2025 bei 63.190 USD, und die Löhne der Gewerke, die die Schichten in Rechenzentren besetzen, bilden die Untergrenze jedes Vertragspreises. Mechanische und Kühlungswartung ist mit 13,36 % pro Jahr der am schnellsten wachsende Service, und der Nahe Osten und Afrika ist mit 15,38 % pro Jahr die am schnellsten wachsende Region, da KI-Campusse im Gigawattmaßstab in Saudi-Arabien und den Vereinigten Arabischen Emiraten (VAE) vom Bau in den 24/7-Betrieb übergehen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Facility Management und O&M-Services für Rechenzentren 2026?
DC Market Insights bewertet den Markt für Facility Management und O&M-Services für Rechenzentren 2026 mit 15,34 Mrd. USD, 11,9 % über den 13,71 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 13,71 Mrd. USD
- Marktgröße 2026: 15,34 Mrd. USD
- Marktgröße 2030: 24,98 Mrd. USD
- Marktgröße 2035: 41,70 Mrd. USD
- CAGR 2025–2035: 11,77 % im Basisszenario, 10,02 % im niedrigen und 13,17 % im hohen Szenario
- Größter Servicetyp: Betrieb kritischer Anlagen, 30,8 % des Werts 2025 (4,23 Mrd. USD)
- Am schnellsten wachsender Servicetyp: mechanische und Kühlungswartung, 13,36 % pro Jahr auf 12,21 Mrd. USD im Jahr 2035
- Größtes Vertragsmodell: gebündelte O&M-Verträge für kritische Infrastruktur, 44,0 % des Werts 2025
- Führende Region: Nordamerika, 42,0 % des Werts 2025 (5,76 Mrd. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 15,38 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 5,29 Mrd. USD im Jahr 2025 (38,6 % des globalen Werts)
- Marktführer: Vertiv, Schneider Electric, Johnson Controls, CBRE Group (CBRE) und Jones Lang LaSalle (JLL) zählen zu den größten Anbietern, während ABM Industries (ABM) und EMCOR Group (EMCOR) ihr Mission-Critical-Geschäft ausbauen (Einschätzung von DC Market Insights)
Zusammenfassung
Der globale Markt für Facility Management und O&M-Services für Rechenzentren wurde 2020 auf 8,51 Mrd. USD bewertet, erreichte 2025 13,71 Mrd. USD und soll bis 2035 auf 41,70 Mrd. USD anwachsen, mit einer CAGR von 11,77 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Facility Management und O&M-Services für Rechenzentren 2025 | 13,71 Mrd. USD |
| Marktgröße Facility Management und O&M-Services für Rechenzentren 2026 | 15,34 Mrd. USD |
| Markt für Facility Management und O&M-Services für Rechenzentren, CAGR | 11,77 % |
| Marktgröße Facility Management und O&M-Services für Rechenzentren 2035 | 41,70 Mrd. USD |
Die Ausgaben wuchsen zwischen 2020 und 2025 um 10,02 % pro Jahr, während die installierte IT-Kapazität von 80 GW auf 116 GW stieg, und das Wachstum beschleunigt sich bis 2035 aus zwei Gründen auf 11,77 % pro Jahr. Erstens verdreifacht sich der installierte Bestand nahezu auf 311 GW, weil die jährlichen Fertigstellungen von 12,0 GW im Jahr 2025 auf 27,0 GW im Jahr 2035 steigen und Rechenzentren jahrzehntelang in Betrieb bleiben. Zweitens wachsen KI-Hallen von 12,35 GW bzw. 10,6 % der installierten Kapazität im Jahr 2025 auf 136,98 GW bzw. 44,0 % im Jahr 2035, und jedes dieser MW kostet in Betrieb und Wartung rund 26 % mehr als ein konventionelles MW. Die gemischten Kosten für ausgelagertes O&M steigen von 106.300 USD pro MW im Jahr 2020 auf 134.100 USD pro MW im Jahr 2035.
Was ist Facility Management und O&M für Rechenzentren, und was umfasst dieser Markt?
Facility Management sowie Betrieb und Wartung (Operations and Maintenance, O&M) von Rechenzentren umfasst die ausgelagerten Leistungen, die Strom-, Kühl- und Gebäudesysteme eines in Betrieb befindlichen Rechenzentrums am Laufen halten; nach Schätzungen von DC Market Insights hatten sie 2025 einen Wert von 13,71 Mrd. USD.
Enthalten: Betrieb kritischer Anlagen vor Ort (Schichttechniker, Critical Environment Manager, Leitstandpersonal und Change Management); geplante, vorausschauende und korrektive Wartung von Schaltanlagen, unterbrechungsfreien Stromversorgungen (USV), Batterien, Generatoren, Umschaltern und Stromschienen; Wartung von Kältemaschinen, Umluftklimageräten, Kühltürmen und Pumpen; Flüssigkühlungsservices wie die Wartung von Kühlmittelverteilereinheiten (CDU), Kreislaufspülung, Filtration und Fluidprüfung; sowie Gebäude- und Soft Services innerhalb des Sicherheitsbereichs, einschließlich Reinraumreinigung, Außenanlagen, Abfallentsorgung und Schädlingsbekämpfung. Verträge für integriertes Facility Management (IFM) werden mit ihrem Rechenzentrumsanteil berücksichtigt.
Ausgeschlossen: Inbetriebnahme und Zertifizierung durch Dritte (behandelt im Markt für Prüfung, Inspektion und Zertifizierung von Rechenzentren), Renovierungs- und Nachrüstungsprojekte (der Markt für Rechenzentrumsrenovierung), IT-Hardware-Support und Managed Hosting, Wachschutz, Energiekosten, Ersatzteilverkäufe ohne Arbeitsleistung sowie Arbeiten, die von eigenen Mitarbeitern eines Betreibers erbracht werden.
Wie die Segmente zusammenpassen: Jeder Dollar wird einmal nach Servicetyp, einmal nach Vertragsmodell und einmal nach Rechenzentrumstyp gezählt; jede Dimension ergibt in jedem Jahr die Marktsumme, und die Regional- und Ländertabellen verwenden dieselben Summen.
Warum weichen die Schätzungen zum Markt für Facility Management und O&M-Services für Rechenzentren voneinander ab?
Die Schätzungen weichen ab, weil „Facility Management“ alles von einem Reinigungsvertrag bis zu einem vollständig ausgelagerten Betriebsteam bedeuten kann; DC Market Insights zählt 2026 15,34 Mrd. USD an ausgelagertem Facility-O&M für Rechenzentren.
Weiter gefasste Definitionen schließen IT-Hardware-Wartung, Managed Hosting und Remote Infrastructure Management ein, die der Markt für Managed Data Center Services abdeckt, oder sie rechnen Colocation-Mieten hinzu, wie im Markt für Rechenzentrums-Outsourcing. Manche addieren zudem die Löhne der eigenen Techniker eines Betreibers, Inbetriebnahmegebühren und Lizenzen für Data Center Infrastructure Management (DCIM)-Software. Engere Definitionen zählen nur Soft Services wie Reinigung oder nur die Serviceverträge eines einzelnen Geräteherstellers. DC Market Insights bleibt bei der Sicht auf ausgelagertes Facility Management und gleicht sie mit den Positionen Facility Management und Wartung kritischer Infrastruktur des Managed-Services-Modells von DC Market Insights (DCMI) ab; der Bottom-up-Wert liegt 2,3 % darunter.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Personal für den Betrieb kritischer Anlagen | Ja (4,23 Mrd. USD im Jahr 2025) | Ausgelagerte Techniker, die den Standort rund um die Uhr betreiben |
| Elektrische, mechanische und Flüssigkühlungswartung | Ja (7,63 Mrd. USD) | Geplante und korrektive Arbeiten an Anlagensystemen |
| Gebäude- und Soft Services | Ja (1,86 Mrd. USD) | Reinraumreinigung und Standortservices innerhalb des Sicherheitsbereichs |
| IT-Hardware-Support und Managed Hosting | Nein | IT-Services, nicht die Anlage |
| Inbetriebnahme und Zertifizierung | Nein | Einmalige Verifizierung, in einem separaten DCMI-Bericht erfasst |
| Eigenes Personal des Betreibers | Nein | Keine eingekaufte Leistung |
Ebenfalls nicht im Umfang enthalten: IT-Hardware-Wartung, Managed Hosting, Inbetriebnahme, Wachschutz, Energieversorgung und Kosten für eigenes Personal. Zu den Käufern im Untersuchungsumfang gehören Hyperscale-Cloud-Anbieter, Colocation-Betreiber, Unternehmen, Behörden sowie kleine und mittlere Unternehmen (KMU), deren Serverräume sich in ausgelagerten Unternehmensliegenschaften befinden.
Was treibt die Nachfrage nach Facility-Management- und O&M-Services für Rechenzentren?
Flüssigkühlung, Handwerkerlöhne und Hyperscale-Outsourcing treiben die Nachfrage, und DC Market Insights erwartet, dass sie die Ausgaben für ausgelagertes O&M pro installiertem MW von 118.200 USD im Jahr 2025 auf 134.100 USD im Jahr 2035 anheben.
Flüssigkühlkreisläufe schaffen eine neue Servicesparte für Fluide
Direct-to-Chip-Kreisläufe müssen vor und nach der IT-Installation gespült, gefiltert und geprüft werden, und ihre Kühlmittelchemie wird über die gesamte Lebensdauer der Halle kontrolliert. Vertiv schloss im Dezember 2025 die rund 1,0 Mrd. USD schwere Übernahme von PurgeRite ab, einem Anbieter von mechanischen Spül-, Entlüftungs- und Filtrationsservices für Rechenzentren, und vereinbarte im September 2026 den Kauf von King Environmental Services, einem Anbieter für Fluidmanagement in Europa. DC Market Insights setzt den Flüssigkühlungsservice 2025 mit 20.000 USD pro KI-MW und Jahr an, was die Fluidservice-Sparte 2025 auf 247,00 Mio. USD bringt.
Handwerkerlöhne bestimmen den Preis jeder Schicht
Rund 31 % des Werts von ausgelagertem O&M entfallen auf Personal, sodass Löhne direkt in die Vertragspreise einfließen. Das BLS meldet für Mai 2025 einen Medianlohn für Elektriker von 63.190 USD und prognostiziert für 2025 bis 2035 ein Beschäftigungswachstum bei Elektrikern von 9 %, während Mechaniker für Heizung, Klima und Kältetechnik (HVACR) einen Medianlohn von 61.010 USD bei einem prognostizierten Stellenwachstum von 11 % erzielten. Rechenzentrumsbetreiber konkurrieren mit Bauunternehmen um dieselben Gewerke, weshalb DC Market Insights die konventionellen O&M-Ausgaben von 105.000 USD pro MW im Jahr 2020 auf 120.000 USD pro MW im Jahr 2035 anhebt.
Hyperscale- und Colocation-Betreiber lagern mehr vom Standort aus
Große Betreiber behalten Design und Standards im eigenen Haus und kaufen den täglichen Betrieb jedes Campus bei Servicefirmen ein. ABM Industries gab im März 2026 bekannt, dass der Umsatz des Bereichs Technical Solutions im ersten Quartal des Geschäftsjahres 2026 dank starker Nachfrage nach Mission-Critical- und Rechenzentrumsservices um 13,6 % auf 229,7 Mio. USD stieg, und EMCOR Group führte das Wachstum seines Segments Network and Communications auf anhaltende Investitionen in Rechenzentrumsinfrastruktur zurück. Gebündelte O&M-Verträge für kritische Infrastruktur, die Strom, Kühlung und Betrieb bei einem Anbieter abdecken, steigen von 44,0 % des Werts im Jahr 2025 auf 48,0 % im Jahr 2035.
Wie verändert sich die O&M-Arbeit in Rechenzentren?
Die Wartung verlagert sich von festen Intervallen zu datengestützten Einsätzen, und DC Market Insights erwartet, dass die mechanische und Kühlungswartung die elektrische Wartung bis 2035 mit 12,21 Mrd. USD gegenüber 11,84 Mrd. USD überholt.
Vorausschauende Wartung als Managed Service
Vertiv führte im Januar 2026 Vertiv Next Predict ein, einen KI-gestützten Managed Service, der Ausfälle von Strom- und Kühlanlagen vorhersagt und Arbeiten einplant, bevor ein Alarm ausgelöst wird. Programme zur vorausschauenden Wartung reduzieren Einsätze an intakten Anlagen und fügen Analysestunden hinzu, wodurch das Wachstum der elektrischen Wartung bei 11,07 % pro Jahr liegt, unter den 11,77 % des Gesamtmarkts.
Anlagenbauer steigen in den langfristigen Service ein
Comfort Systems USA meldete für 2025 einen Umsatz von 9,10 Mrd. USD, wobei Technologiekunden rund 45 % ausmachten, und Johnson Controls meldete einen Auftragsbestand im Bereich Systems and Services von 14,9 Mrd. USD, organisch 13 % höher, und verwies auf seine Position in der Rechenzentrumskühlung. Firmen, die Kühlanlagen installieren, behalten zunehmend den Wartungsvertrag über die gesamte Lebensdauer der Anlage, was ein Wachstum der mechanischen und Kühlungswartung von 13,36 % pro Jahr stützt.
Integriertes Facility Management gewinnt Unternehmens- und Edge-Standorte
Anbieter von integriertem Facility Management bündeln Rechenzentrumsräume in umfassendere Gebäudeverträge; Mitie meldete für das Geschäftsjahr 2026 einen Umsatz von 5.619 Mio. GBP, ein Plus von 10,5 %, und nannte Engineering-Projekte für Rechenzentren als wesentlichen Wachstumstreiber. IFM wächst mit 13,20 % pro Jahr am schnellsten der drei Vertragsmodelle, von 3,02 Mrd. USD im Jahr 2025 auf 10,43 Mrd. USD im Jahr 2035.
Markthemmnisse: Was bremst Facility-Management- und O&M-Services für Rechenzentren?
Personalmangel und die höheren Kosten von KI-Hallen sind die wichtigsten Engpässe, und DC Market Insights schätzt, dass allein der Betrieb kritischer Anlagen 2025 rund 36.400 USD an Personalkosten pro installiertem MW erfordert.
Zu wenige Schichttechniker für 311 GW
Bei 36.400 USD pro MW und Vollkosten von knapp 100.000 USD pro Techniker impliziert die Betriebsposition 2025 rund 0,36 ausgelagerte Mitarbeiter pro MW, also weltweit etwa 42.000 Personen. Um dieses Verhältnis bei einem Kapazitätswachstum auf 311 GW zu halten, wären deutlich über 100.000 nötig, während das BLS für Elektriker und HVACR-Mechaniker im selben Jahrzehnt nur 9 % bis 11 % Stellenwachstum prognostiziert. Der Personalwert wächst dennoch um 11,61 % pro Jahr, schneller als der jährliche Anstieg der installierten MW um 10,37 %, weil die Löhne steigen; Anbieter setzen Fernüberwachung und vorausschauende Wartung ein, um das Personalwachstum unter dieser Rate zu halten.
Festpreisverträge treffen auf steigende Kosten pro MW
Eine KI-Halle kostet 2025 in der Wartung 145.000 USD pro MW und Jahr gegenüber 115.000 USD für eine konventionelle Halle, und mehrjährige Verträge, die zu konventionellen Sätzen abgeschlossen wurden, drücken die Margen der Anbieter, wenn Mieter verdichten. Ausfälle der Flüssigkühlung können zudem ganze Reihen lahmlegen, sodass Versicherer und Betreiber kürzere Reaktionszeiten verlangen, was den Preis jedes Service-Levels erhöht.
Wo liegen die Wachstumschancen im O&M von Rechenzentren?
Flüssigkühlungsservices sowie der Nahe Osten und Afrika bieten die am schnellsten wachsenden Umsatzpools und fügen zwischen 2025 und 2035 zusammen rund 4,79 Mrd. USD hinzu (Schätzung von DC Market Insights).
Flüssigkühlungsservice: 3,29 Mrd. USD bis 2035
DC Market Insights bewertet den Flüssigkühlungsservice 2035 mit 3,29 Mrd. USD, da die KI-Kapazität um das Elffache von 12,35 GW auf 136,98 GW wächst. Fluidprüfungen, Filterwechsel, CDU-Überholungen und Leckagebehebung wiederholen sich jedes Jahr, und nur wenige Anbieter verfügen heute über geschulte Teams, sodass frühe Marktteilnehmer Knappheitspreise ansetzen können.
Naher Osten und Afrika: die am schnellsten wachsende Region mit 15,38 %
Das Joint Venture von stc und HUMAIN plant in Saudi-Arabien Rechenzentren für bis zu 1 GW an KI-Workloads, und die ersten 200 MW des Clusters Stargate UAE sollen 2026 in Betrieb gehen. Die O&M-Ausgaben im Nahen Osten und Afrika steigen von 548,42 Mio. USD im Jahr 2025 auf 2,29 Mrd. USD im Jahr 2035, ein Wachstum von 15,38 % pro Jahr, weil die meisten neuen Betreiber dort ihre Betriebsteams bei internationalen Anbietern einkaufen.
Was kostet Facility Management für Rechenzentren pro MW?
DC Market Insights schätzt die Kosten für ausgelagertes Facility-O&M 2025 auf 115.000 USD pro MW und Jahr für eine konventionelle Halle und 145.000 USD pro MW für eine KI-Halle, im Mittel 118.200 USD pro installiertem MW.
| Jahr | Konventionelle Halle (USD pro MW und Jahr) | KI-Halle (USD pro MW und Jahr) | Gemischt (USD pro installiertem MW und Jahr) | Installierte IT-Kapazität (GW) |
|---|---|---|---|---|
| 2020 | 105.000 | 140.000 | 106.300 | 80 |
| 2025 | 115.000 | 145.000 | 118.200 | 116 |
| 2030 | 118.000 | 150.000 | 127.400 | 196 |
| 2035 | 120.000 | 152.000 | 134.100 | 311 |
Öffentliche Preisanker: die Löhne der Gewerke vor Ort laut BLS (63.190 USD für Elektriker und 61.010 USD für HVACR-Mechaniker im Mai 2025) sowie der Umfang großer Service-Portfolios von Anbietern, etwa Vertivs Serviceumsatz von 1,84 Mrd. USD im Jahr 2025. Der gemischte Satz entspricht rund 1,1 % pro Jahr der Baukosten einer Anlage von 10,7 Mio. USD pro MW und liegt damit innerhalb der 1 % bis 3 % pro Jahr, die Eigentümer üblicherweise für die Wartung der mechanischen und elektrischen Anlagen budgetieren.
Welche Normen und Vorschriften prägen das O&M von Rechenzentren?
Sechs Regelwerke prägen die Arbeit, und DC Market Insights verknüpft 4,15 Mrd. USD der Ausgaben für elektrische Wartung im Jahr 2025 am direktesten mit ihnen.
- NFPA 70B (Ausgabe 2023): der Standard der National Fire Protection Association (NFPA) für die Wartung elektrischer Betriebsmittel, der ein dokumentiertes Wartungsprogramm für elektrische Anlagen vorschreibt.
- Delegierte Verordnung (EU) 2024/1364: jährliche Berichterstattung über Energie und Wasser für Rechenzentren mit mindestens 500 kW installierter IT-Leistung, die vom Betriebsteam erfasste Messdaten erfordert.
- Deutschlands Energieeffizienzgesetz (EnEfG): eine Power Usage Effectiveness (PUE) von 1,5 oder niedriger für bestehende Standorte ab dem 1. Juli 2027.
- Chinas Aktionsplan 2024 für grüne Rechenzentren: PUE von höchstens 1,25 für neue und renovierte Großstandorte bis Ende 2025.
- Die Zielmarke des japanischen Ministeriums für Wirtschaft, Handel und Industrie (METI) von PUE 1,4 oder niedriger bis zum Geschäftsjahr 2030 sowie die Green Data Centre Roadmap der Infocomm Media Development Authority (IMDA) Singapurs.
- ISO 41001 für Facility-Management-Systeme und EN 50600 für Betriebsprozesse, die Eigentümer zur Spezifikation und Prüfung von O&M-Verträgen nutzen.
Jedes Effizienzziel wird zu Betriebsarbeit: Die Feinabstimmung von Kühlungssollwerten, die Protokollierung der PUE und das Halten der Anlagen im Auslegungsbereich sind Aufgaben des Standortteams, nicht des Bauunternehmens.
Welches Segment führt den Markt für Facility Management und O&M-Services für Rechenzentren an?
Der Betrieb kritischer Anlagen führt mit 4,23 Mrd. USD bzw. 30,8 % des Werts 2025, während die mechanische und Kühlungswartung mit 13,36 % pro Jahr am schnellsten wächst.
Nach Servicetyp: Betrieb kritischer Anlagen führt mit 30,8 %
Das Betriebspersonal liegt knapp vor der Wartung elektrischer und energietechnischer Systeme mit 4,15 Mrd. USD; die mechanische und Kühlungswartung, die den Flüssigkühlungsservice einschließt, wächst bis 2035 auf 12,21 Mrd. USD.
| Servicetyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Betrieb kritischer Anlagen | 4.225,40 | 30,8 % | 12.676,92 | 11,61 % |
| Wartung elektrischer und energietechnischer Systeme | 4.146,45 | 30,2 % | 11.843,86 | 11,07 % |
| Mechanische und Kühlungswartung | 3.482,65 | 25,4 % | 12.206,58 | 13,36 % |
| Gebäude- und Soft Services | 1.856,00 | 13,5 % | 4.976,00 | 10,36 % |
Nach Vertragsmodell: Gebündeltes O&M für kritische Infrastruktur führt mit 44,0 %
Gebündelte Verträge erzielen 2025 6,03 Mrd. USD; Einzelserviceverträge, die oft von Geräteherstellern für ihre eigenen USV- oder Kältemaschinenflotten verkauft werden, wachsen mit 9,22 % pro Jahr am langsamsten.
| Vertragsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gebündelte O&M-Verträge für kritische Infrastruktur | 6.032,62 | 44,0 % | 20.017,61 | 12,74 % |
| Wartungsverträge für Einzelservices | 4.661,57 | 34,0 % | 11.259,91 | 9,22 % |
| Integriertes Facility Management | 3.016,31 | 22,0 % | 10.425,84 | 13,20 % |
Nach Rechenzentrumstyp: Hyperscale- und KI-Rechenzentren führen mit 38,0 %
Hyperscale- und KI-Rechenzentren geben 2025 5,21 Mrd. USD aus und wachsen mit 15,33 % pro Jahr am schnellsten; Unternehmensstandorte wachsen nur um 5,57 % pro Jahr, da Workloads in die Cloud und in Colocation wandern.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Rechenzentren | 5.209,99 | 38,0 % | 21.685,75 | 15,33 % |
| Colocation-Rechenzentren | 4.661,57 | 34,0 % | 12.511,01 | 10,38 % |
| Unternehmensrechenzentren | 3.153,41 | 23,0 % | 5.421,44 | 5,57 % |
| Edge-Rechenzentren | 685,52 | 5,0 % | 2.085,17 | 11,77 % |
DC Exclusive: O&M-Kostenanalyse von KI-Hallen, 145.000 USD pro MW und Jahr
Die O&M-Kostenanalyse von DC Market Insights ist eine modellierte Schätzung auf Basis von 15 Eingangsgrößen (fünf Servicepositionen für konventionelle und KI-Hallen, der installierte Bestand und sein KI-Anteil); sie zeigt, dass eine KI-Halle 2025 im Betrieb 30.000 USD pro MW und Jahr mehr kostet als eine konventionelle Halle.
| Serviceposition (Tsd. USD pro MW und Jahr) | Konventionelle Halle 2025 | KI-Halle 2025 | Konventionelle Halle 2035 | KI-Halle 2035 |
|---|---|---|---|---|
| Wartung elektrischer und energietechnischer Systeme | 35 | 42 | 35 | 42 |
| Mechanische und luftseitige Kühlungswartung | 28 | 27 | 30 | 27 |
| Service für Flüssigkühlkreisläufe und Fluide | 0 | 20 | 0 | 24 |
| Personal für den Betrieb kritischer Anlagen | 36 | 40 | 39 | 43 |
| Gebäude- und Soft Services | 16 | 16 | 16 | 16 |
| Gesamt | 115 | 145 | 120 | 152 |
Zwei Drittel des KI-Aufschlags stammen aus der Kühlung: Flüssigkreisläufe fügen 20.000 USD pro MW hinzu, während die luftseitigen Arbeiten leicht zurückgehen, weil weniger Lüftungsgeräte jedes MW versorgen. Die elektrische Wartung fügt 7.000 USD pro MW hinzu, weil höhere Kurzschlussströme, mehr USV-Module und Stromschienen pro Halle die Zahl der Prüf- und Servicepunkte erhöhen. Angewendet auf 103,65 GW konventionelle Hallen und 12,35 GW KI-Hallen ergibt die Analyse Ausgaben von 11,92 Mrd. USD bzw. 1,79 Mrd. USD im Jahr 2025; bis 2035 sind beide Kohorten mit 20,88 Mrd. USD und 20,82 Mrd. USD nahezu gleich groß.
Welche Region gibt am meisten für Facility Management und O&M von Rechenzentren aus?
Nordamerika führt mit 5,76 Mrd. USD bzw. 42,0 % des Werts 2025, und der Nahe Osten und Afrika ist mit 15,38 % pro Jahr auf 2,29 Mrd. USD bis 2035 die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 5.758,41 | 42,0 % | 16.264,31 | 10,94 % |
| Europa | 3.427,62 | 25,0 % | 9.174,74 | 10,35 % |
| Asien-Pazifik | 3.427,62 | 25,0 % | 12.093,97 | 13,44 % |
| Lateinamerika | 548,42 | 4,0 % | 1.876,65 | 13,09 % |
| Naher Osten und Afrika | 548,42 | 4,0 % | 2.293,68 | 15,38 % |
Nordamerika führt mit 42,0 % Anteil
Nordamerika gibt 2025 5,76 Mrd. USD aus, mit einem Anstieg auf 16,26 Mrd. USD bis 2035 bei 10,94 % pro Jahr. Rechenzentren in den Vereinigten Staaten verbrauchten 2023 rund 4,4 % des nationalen Stroms (Department of Energy, Dezember 2024), hier gibt es den größten Pool an Anbietern für ausgelagertes O&M, und Kanada verfügt über rund 239 Rechenzentren (Canada Energy Regulator, Oktober 2024).
Europa hält 25,0 % Anteil
Europa gibt 2025 3,43 Mrd. USD und 2035 9,17 Mrd. USD aus, ein Wachstum von 10,35 % pro Jahr. Die EU-Energieberichterstattung und Deutschlands PUE-Grenzwerte übertragen Effizienzaufgaben auf die Standortteams, Rechenzentren verbrauchten 2025 23 % des gemessenen Stroms in Irland (Central Statistics Office, Juli 2026), und das Vereinigte Königreich stufte Rechenzentren im September 2024 als kritische nationale Infrastruktur (Critical National Infrastructure) ein.
Asien-Pazifik hält 25,0 % Anteil
Asien-Pazifik gibt 2025 3,43 Mrd. USD aus, mit einem Anstieg auf 12,09 Mrd. USD bis 2035 bei 13,44 % pro Jahr. Die installierte Kapazität Indiens erreichte im August 2026 1,57 GW (Press Information Bureau), China verlangt für neue Großstandorte eine PUE von höchstens 1,25, und Australiens Marktbetreiber erwartet, dass Rechenzentren bis 2030 rund 12 Terawattstunden (TWh) verbrauchen.
Lateinamerika hält 4,0 % Anteil
Lateinamerika gibt 2025 548,42 Mio. USD aus und wächst um 13,09 % pro Jahr auf 1,88 Mrd. USD. Brasiliens Programm REDATA (Medida Provisória 1.318, September 2025) setzt Bundessteuern auf IT-Ausrüstung für neu installierte oder modernisierte Standorte aus, was zusätzliche Hallen schafft, die Betriebsteams benötigen.
Naher Osten und Afrika hält 4,0 % Anteil
Der Nahe Osten und Afrika gibt 2025 548,42 Mio. USD aus und ist mit 15,38 % pro Jahr die am schnellsten wachsende Region. Saudi-Arabiens 1-GW-Plan von stc und HUMAIN sowie die 200-MW-Startphase von Stargate UAE sind auf internationale Betriebsdienstleister angewiesen, da die lokalen Pools an Technikern für kritische Anlagen klein sind.
Welche Länder geben am meisten für O&M-Services für Rechenzentren aus?
Die Vereinigten Staaten sind mit 5,29 Mrd. USD im Jahr 2025 bzw. 38,6 % des globalen Werts der größte Ländermarkt, und Indien ist mit 18,20 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 5.292,25 | 38,6 % | 14.929,80 | 10,93 % |
| 2 | China | Asien-Pazifik | 1.233,94 | 9,0 % | 4.337,15 | 13,39 % |
| 3 | Deutschland | Europa | 630,68 | 4,6 % | 1.584,73 | 9,65 % |
| 4 | Vereinigtes Königreich | Europa | 616,97 | 4,5 % | 1.543,02 | 9,60 % |
| 5 | Japan | Asien-Pazifik | 575,84 | 4,2 % | 1.626,43 | 10,94 % |
| 6 | Kanada | Nordamerika | 466,16 | 3,4 % | 1.334,51 | 11,09 % |
| 7 | Frankreich | Europa | 356,47 | 2,6 % | 1.000,88 | 10,88 % |
| 8 | Australien | Asien-Pazifik | 342,76 | 2,5 % | 1.209,40 | 13,44 % |
| 9 | Indien | Asien-Pazifik | 329,05 | 2,4 % | 1.751,54 | 18,20 % |
| 10 | Niederlande | Europa | 315,34 | 2,3 % | 834,07 | 10,22 % |
| 11 | Irland | Europa | 301,63 | 2,2 % | 750,66 | 9,55 % |
| 12 | Singapur | Asien-Pazifik | 274,21 | 2,0 % | 875,77 | 12,31 % |
Indien rückt vom neunten Platz im Jahr 2025 bis 2035 auf den dritten Platz vor und überholt dabei Deutschland, das Vereinigte Königreich, Japan, Kanada, Frankreich und Australien, weil seine Betriebsbasis von 1,57 GW aus wächst und die meisten neuen Campusse den täglichen Betrieb auslagern. Die 12 Länder stehen für 78,3 % des Werts 2025.
Wie könnte sich die Prognose für 2035 verändern?
DC Market Insights sieht den Markt 2035 zwischen 35,64 Mrd. USD und 47,24 Mrd. USD, mit 41,70 Mrd. USD im Basisszenario.
| Szenario | Annahmen | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Installierter Bestand rund 274 GW im Jahr 2035, Sätze pro MW 3 % unter dem Basisszenario, da Fernbetrieb Vor-Ort-Einsätze ersetzt | 35.639,61 | 10,02 % |
| Basis | 311 GW installiert, 44 % KI-Hallen, gemischt 134.100 USD pro MW und Jahr | 41.703,36 | 11,77 % |
| Hoch | Installierter Bestand rund 342 GW, Sätze pro MW 3 % über dem Basisszenario aufgrund angespannterer Arbeitsmärkte | 47.236,10 | 13,17 % |
Die Kapazität ist der größere Einflussfaktor: Eine Veränderung des installierten Bestands 2035 um 37 GW verschiebt den Wert um rund 5 Mrd. USD, mehr als eine Änderung der Sätze um 3 %.
Wer sind die führenden Unternehmen für Facility Management und O&M von Rechenzentren?
Der Markt ist fragmentiert: DC Market Insights schätzt, dass die fünf größten Anbieter rund 24 % des Werts 2025 halten, basierend auf Vertivs Serviceumsatz von 1,84 Mrd. USD im Jahr 2025 und den offengelegten Rechenzentrums-Servicesparten der übrigen Marktführer.
- Vertiv
- Schneider Electric
- Johnson Controls
- CBRE
- JLL
- Eaton
- ABM Industries
- EMCOR Group
- Comfort Systems USA
- Cushman & Wakefield
- Sodexo
- ISS A/S
- Mitie
- Siemens
- Bureau Veritas
- Salute Mission Critical
- BGIS
Gerätehersteller halten die größten Einzelservice-Portfolios. Vertiv meldete für 2025 einen Nettoumsatz von 10,23 Mrd. USD, davon 1,84 Mrd. USD aus Services, und hat über PurgeRite und King Environmental Services Fluidservices für die Flüssigkühlung ergänzt. Schneider Electric gibt an, dass seine Field Services die Nachfrage über den gesamten Lebenszyklus abdecken, von der Inbetriebnahme bis zur Modernisierung und Wartung, und Eaton meldete für 2025 einen Rekordumsatz von 27,4 Mrd. USD, wobei die Auftragseingänge im Bereich Electrical Americas dank der Dynamik bei Rechenzentren um 16 % stiegen. Johnson Controls meldete für das Geschäftsjahr 2025 einen Umsatz von 23,6 Mrd. USD und einen Auftragsbestand im Bereich Systems and Services von 14,9 Mrd. USD.
Facility-Service-Unternehmen betreiben ganze Standorte. CBRE, JLL und Cushman & Wakefield stellen Critical-Environment-Teams für Hyperscale- und Colocation-Kunden; ABM Industries meldete für das Geschäftsjahr 2025 einen Rekordumsatz von 8,7 Mrd. USD und zählt Mission Critical zu seinen Märkten; EMCOR Group meldete für 2025 einen Umsatz von 16,99 Mrd. USD, ein Plus von 16,6 %; und Comfort Systems USA meldete 9,10 Mrd. USD. Sodexo, ISS A/S und Mitie gewinnen Rechenzentrumsräume im Rahmen von Verträgen für integriertes Facility Management, während Salute Mission Critical und BGIS auf die Personalbereitstellung für den Rechenzentrumsbetrieb spezialisiert sind.
Aktuelle Entwicklungen
- Im September 2026 vereinbarte Vertiv die Übernahme von King Environmental Services, einem in Europa ansässigen Anbieter für Fluidmanagement (Quelle: Vertiv).
- Im Juni 2026 meldete Mitie für das Geschäftsjahr 2026 einen Umsatz von 5.619 Mio. GBP, ein Plus von 10,5 %, und nannte Engineering-Projekte für Rechenzentren als Wachstumstreiber (Quelle: Mitie-Geschäftsergebnisse).
- Im März 2026 meldete ABM Industries für das erste Quartal des Geschäftsjahres 2026 einen Umsatz im Bereich Technical Solutions von 229,7 Mio. USD, ein Plus von 13,6 %, dank der Nachfrage nach Mission-Critical- und Rechenzentrumsleistungen (Quelle: ABM Industries).
- Im Februar 2026 meldete EMCOR Group für 2025 einen Umsatz von 16,99 Mrd. USD, ein Plus von 16,6 % (Quelle: Pflichtmitteilung der EMCOR Group).
- Im Januar 2026 führte Vertiv Vertiv Next Predict ein, einen KI-gestützten Managed Service für vorausschauende Wartung in Rechenzentren (Quelle: Vertiv).
- Im Dezember 2025 schloss Vertiv die rund 1,0 Mrd. USD schwere Übernahme von PurgeRite ab (Quelle: Vertiv).
Methodik: Wie das Modell den Markt für Facility Management und O&M-Services für Rechenzentren bemisst
DC Market Insights hat den Markt für Facility Management und O&M-Services für Rechenzentren bottom-up aus der installierten Kapazität und den Ausgaben für ausgelagertes O&M pro MW berechnet, was 13,71 Mrd. USD im Jahr 2025 und 41,70 Mrd. USD im Jahr 2035 ergibt.
Das Modell in Zahlen. Die installierte IT-Kapazität von 80 GW im Jahr 2020, 116 GW im Jahr 2025, 196 GW im Jahr 2030 und 311 GW im Jahr 2035 wird in konventionelle und KI-Hallen aufgeteilt, wobei KI-Hallen 3,0 GW im Jahr 2020, 12,35 GW im Jahr 2025, 57,85 GW im Jahr 2030 und 136,98 GW im Jahr 2035 ausmachen (KI mit einem Anteil von 35 % an der neuen Kapazität im Jahr 2025, 60 % im Jahr 2030 und 66 % im Jahr 2035). Jede Kohorte wird mit fünf Servicepositionssätzen multipliziert: 105.000, 115.000, 118.000 und 120.000 USD pro konventionellem MW und Jahr sowie 140.000, 145.000, 150.000 und 152.000 USD pro KI-MW für 2020, 2025, 2030 und 2035, linear zwischen den Ankerjahren. Die Aufteilungen nach Vertragsmodell, Rechenzentrumstyp, Region und Land sind Allokationen von DC Market Insights, die sich in jedem Jahr zur Gesamtsumme addieren; die Kapazitätsbasis entspricht der Forschungsmethodik von DC Market Insights, die in allen DCMI-Berichten verwendet wird.
Plausibilitätsgrenzen. (1) Obergrenze: Der gemischte Satz 2025 von 118.200 USD pro MW entspricht rund 1,1 % pro Jahr von Anlagenkosten in Höhe von 10,7 Mio. USD pro MW und liegt damit am unteren Ende der 1 % bis 3 %, die Eigentümer für die Anlagenwartung budgetieren, sodass das Modell die Ausgaben nicht überzeichnet. (2) Obergrenze und Gegenprüfung: Die Positionen Facility Management und Wartung kritischer Infrastruktur des DCMI-Managed-Services-Modells ergeben für 2025 zusammen 14,02 Mrd. USD, 2,3 % über diesem Wert, und Vertivs Serviceumsatz von 1,84 Mrd. USD, der auch Arbeiten außerhalb von Rechenzentren und Inbetriebnahmen umfasst, entspräche 13,4 % des Markts, was zu einem fragmentierten Wettbewerbsfeld passt. (3) Untergrenze: Vertivs Services plus ABM Technical Solutions mit einer annualisierten Rate von rund 0,92 Mrd. USD ergeben rund 2,76 Mrd. USD von nur zwei Anbietern, und die Personalposition impliziert bei Löhnen auf BLS-Niveau rund 0,36 ausgelagerte Mitarbeiter pro MW, ein plausibles Verhältnis für 24/7-Standorte, sodass der Markt nicht weit unter 13,71 Mrd. USD liegen kann.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsattribute
- 02Forschungsmethodik
- 2.1Das O&M-Modell auf Basis des installierten Bestands in Zahlen
- 2.2Plausibilitätsgrenzen: Obergrenze der Anlagenwartung, Gegenprüfung mit dem DCMI-Managed-Services-Modell und Anbieter-Untergrenze
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 04Was ist Facility Management und O&M für Rechenzentren?
- 4.1Enthalten: Betrieb, Elektrik, Mechanik, Flüssigkühlung und Soft Services
- 4.2Ausgeschlossen: IT-Hardware-Support, Inbetriebnahme, Renovierung und eigenes Personal
- 4.3Wie die Segmente zusammenpassen
- 05Warum weichen die Schätzungen zum Markt für Facility Management und O&M-Services für Rechenzentren voneinander ab?
- 5.1Weiter und enger gefasste Definitionen
- 5.2Umfangsvergleich: Was enthalten ist und was nicht
- 5.3Käufer im Untersuchungsumfang
- 06Markttreiber
- 6.1Flüssigkühlkreisläufe schaffen eine neue Servicesparte für Fluide
- 6.2Handwerkerlöhne bestimmen den Preis jeder Schicht
- 6.3Hyperscale- und Colocation-Betreiber lagern mehr vom Standort aus
- 07Markttrends
- 7.1Vorausschauende Wartung als Managed Service
- 7.2Anlagenbauer steigen in den langfristigen Service ein
- 7.3Integriertes Facility Management gewinnt Unternehmens- und Edge-Standorte
- 08Marktherausforderungen
- 8.1Zu wenige Schichttechniker für 311 GW
- 8.2Festpreisverträge treffen auf steigende Kosten pro MW
- 09Marktchancen
- 9.1Flüssigkühlungsservice: 3,29 Mrd. USD bis 2035
- 9.2Naher Osten und Afrika: die am schnellsten wachsende Region mit 15,38 %
- 10Preisanalyse: O&M-Kosten pro MW
- 10.1Satz für konventionelle Hallen, 2020-2035
- 10.2Satz für KI-Hallen, 2020-2035
- 10.3Gemischter Satz pro installiertem MW und öffentliche Preisanker
- 11Normen und Regulierung
- 11.1NFPA 70B (Ausgabe 2023)
- 11.2Delegierte Verordnung (EU) 2024/1364
- 11.3Deutschland: EnEfG
- 11.4China: Aktionsplan für grüne Rechenzentren
- 11.5Japan: METI-PUE-Zielmarke und Singapur: IMDA Green Data Centre Roadmap
- 11.6ISO 41001 und EN 50600
- 12Markt für Facility Management und O&M-Services für Rechenzentren, nach Servicetyp
- 12.1Betrieb kritischer Anlagen
- 12.2Wartung elektrischer und energietechnischer Systeme
- 12.3Mechanische und Kühlungswartung
- 12.4Gebäude- und Soft Services
- 13Markt für Facility Management und O&M-Services für Rechenzentren, nach Vertragsmodell
- 13.1Gebündelte O&M-Verträge für kritische Infrastruktur
- 13.2Wartungsverträge für Einzelservices
- 13.3Integriertes Facility Management
- 14Markt für Facility Management und O&M-Services für Rechenzentren, nach Rechenzentrumstyp
- 14.1Hyperscale- und KI-Rechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Unternehmensrechenzentren
- 14.4Edge-Rechenzentren
- 15DC Exclusive: O&M-Kostenanalyse von KI-Hallen
- 15.1Sätze der Servicepositionen pro MW, konventionelle vs. KI-Hallen, 2025 und 2035
- 15.2Ausgaben nach Hallenkohorte, 2025 und 2035
- 16Markt für Facility Management und O&M-Services für Rechenzentren, nach Region
- 16.1Nordamerika (Vereinigte Staaten, Kanada)
- 16.2Europa (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, Irland)
- 16.3Asien-Pazifik (China, Japan, Australien, Indien, Singapur)
- 16.4Lateinamerika (Brasilien)
- 16.5Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate)
- 17Länderanalyse
- 17.1Vereinigte Staaten
- 17.2China
- 17.3Deutschland
- 17.4Vereinigtes Königreich
- 17.5Japan
- 17.6Kanada
- 17.7Frankreich
- 17.8Australien
- 17.9Indien
- 17.10Niederlande
- 17.11Irland
- 17.12Singapur
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktkonzentration: Die fünf größten Anbieter halten rund 24 %
- 19.2Servicegeschäft der Gerätehersteller
- 19.3Facility-Service-Unternehmen und Anbieter von integriertem Facility Management
- 20Aktuelle Entwicklungen
- 20.1Übernahmen
- 20.2Einführung neuer Services
- 20.3Unternehmensergebnisse
- 21Unternehmensprofile
- 21.1Vertiv
- 21.2Schneider Electric
- 21.3Johnson Controls
- 21.4CBRE
- 21.5JLL
- 21.6Eaton
- 21.7ABM Industries
- 21.8EMCOR Group
- 21.9Comfort Systems USA
- 21.10Cushman & Wakefield
- 21.11Sodexo
- 21.12ISS A/S
- 21.13Mitie
- 21.14Siemens
- 21.15Bureau Veritas
- 21.16Salute Mission Critical
- 21.17BGIS
- Abb. 1Marktgröße Facility Management und O&M-Services für Rechenzentren, 2020-2035
- Tabelle 1Berichtsattribute
- Tabelle 2Umfangsvergleich
- Tabelle 3O&M-Kosten pro MW, 2020-2035
- Tabelle 4Markt nach Servicetyp
- Tabelle 5Markt nach Vertragsmodell
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7O&M-Kostenanalyse von KI-Hallen, 2025 und 2035
- Tabelle 8Markt nach Region
- Tabelle 9Top-12-Länder
- Tabelle 10Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
15,34 Mrd. USD im Jahr 2026, ein Plus von 11,9 % gegenüber 13,71 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 41,70 Mrd. USD anwachsen, eine CAGR von 11,77 % ab 2025.
41,70 Mrd. USD bis 2035, ausgehend von 13,71 Mrd. USD im Jahr 2025 und 8,51 Mrd. USD im Jahr 2020 (Schätzung von DC Market Insights), da die installierte IT-Kapazität von 116 GW auf 311 GW wächst.
13,71 Mrd. USD an Ausgaben im Jahr 2025 für ausgelagerte Leistungen, die Rechenzentrumsanlagen betreiben und warten: Schichtbetriebsteams, Wartung von Elektrik und Stromversorgung, Wartung von Kühlung und Flüssigkühlung sowie Gebäude- und Soft Services. IT-Hardware-Support, Inbetriebnahme und eigenes Personal sind ausgeschlossen.
11,77 % pro Jahr von 2025 bis 2035, nach 10,02 % pro Jahr zwischen 2020 und 2025, weil sich der installierte Bestand nahezu verdreifacht und KI-Hallen im Betrieb rund 26 % mehr pro MW kosten.
Rund 118.200 USD pro installiertem MW und Jahr im Jahr 2025: 115.000 USD für eine konventionelle Halle und 145.000 USD für eine KI-Halle mit Flüssigkühlung, laut Schätzungen von DC Market Insights.
30,8 % des Werts 2025 bzw. 4,23 Mrd. USD entfallen auf das Personal für den Betrieb kritischer Anlagen. Die mechanische und Kühlungswartung wächst mit 13,36 % pro Jahr am schnellsten auf 12,21 Mrd. USD im Jahr 2035.
42,0 % des Werts 2025 bzw. 5,76 Mrd. USD werden in Nordamerika ausgegeben. Der Nahe Osten und Afrika wächst mit 15,38 % pro Jahr am schnellsten, angeführt von KI-Campussen in Saudi-Arabien und den VAE.
Rund 24 % des Werts 2025 halten die fünf größten Anbieter, angeführt von Vertiv, Schneider Electric, Johnson Controls, CBRE und JLL (Schätzung von DC Market Insights). Eaton, ABM Industries, EMCOR Group, Comfort Systems USA, Cushman & Wakefield, Sodexo, ISS A/S und Mitie sind ebenfalls im Wettbewerb.
Wegen des Umfangs: DC Market Insights zählt 2026 15,34 Mrd. USD an ausgelagertem Facility-O&M und lässt IT-Hardware-Support, Managed Hosting, Inbetriebnahme, Colocation-Mieten und eigenes Personal außen vor, die weiter gefasste Definitionen hinzurechnen.
Um 30.000 USD pro MW und Jahr im Jahr 2025, davon 20.000 USD für Service an Flüssigkühlkreisläufen und Fluiden. DC Market Insights bewertet den Flüssigkühlungsservice 2035 mit 3,29 Mrd. USD.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.