
Markt für AIOps im Rechenzentrumsmanagement: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
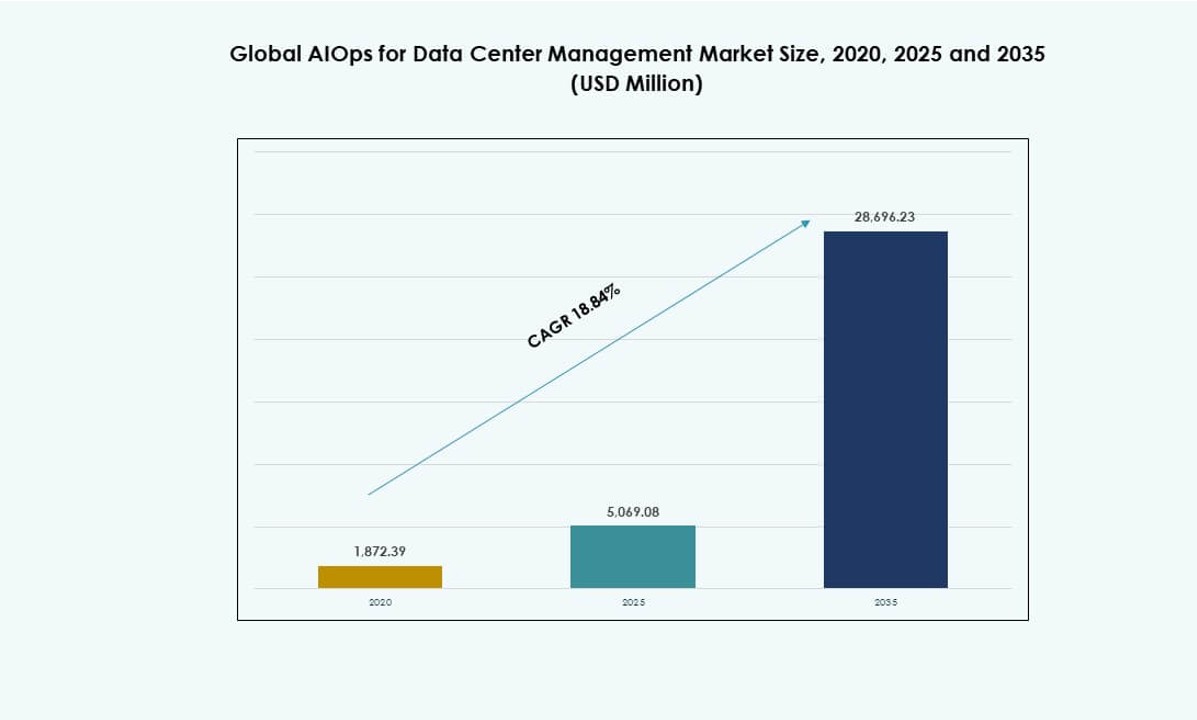
Markt für AIOps im Rechenzentrumsmanagement: 2025 lag das Marktvolumen bei USD 5,069.1 Mio.; bis 2035 soll es bei einer CAGR von 18.84 % auf USD 28.70 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Globaler Markt für AIOps im Rechenzentrumsmanagement – Marktgröße & Prognose
- 05Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Komponente
- 06Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Anwendung
- 07Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Endnutzer
- 08Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Unternehmensgröße
- 09Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Bereitstellungsmodell
- 10Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Angebotstyp
- 13Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- IBM Corporation
- Cisco Systems, Inc
- Splunk Inc
- Broadcom Inc
- BMC Software
- Dynatrace
- Datadog, Inc
- New Relic, Inc
- ScienceLogic
- LogicMonitor
Vollständige Analyse
Zusammenfassung
Der globale Markt für AIOps im Rechenzentrumsmanagement wurde im Jahr 2020 auf 1.872,39 Mio. USD und im Jahr 2025 auf 5.069,08 Mio. USD beziffert und soll bis 2035 mit einer CAGR von 18,84 % im Prognosezeitraum auf 28.696,23 Mio. USD wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße AIOps im Rechenzentrumsmanagement 2025 | 5.069,08 Mio. USD |
| Markt für AIOps im Rechenzentrumsmanagement, CAGR | 18,84 % |
| Marktgröße AIOps im Rechenzentrumsmanagement 2035 | 28.696,23 Mio. USD |
Unternehmen setzen AIOps ein, um komplexe hybride Rechenzentren zu steuern und das Alarmrauschen zu verringern, das die Betriebsteams belastet. Anbieter entwickeln Korrelation, Topologie-Mapping und erklärbare Automatisierung weiter, um die Reaktion auf Störungen zu verbessern und Ausfälle zu verhindern. Der Ausbau von Cloud- und KI-Infrastruktur erhöht die Telemetriemengen und beschleunigt Änderungszyklen, was die Nachfrage nach richtlinienbasierter Steuerung steigert. Das unterstützt die Verfügbarkeitsdisziplin, eine bessere Kapazitätsplanung und ein geringeres Betriebsrisiko. Investoren schätzen wiederkehrende Abonnements, Plattformkonsolidierung und das starke Erweiterungspotenzial in angrenzenden Betriebsanwendungen.
Nordamerika führt aufgrund von Hyperscale-Kapazitäten, ausgereiften SRE-Praktiken und breiter Unternehmensnutzung in regulierten Branchen. Europa folgt mit hohem Governance-Bedarf und Compliance-getriebenen Betriebsstandards, die nachvollziehbare Automatisierung begünstigen. Der Asien-Pazifik-Raum entwickelt sich schnell, da der Cloud-Ausbau und neue Rechenzentren die Komplexität über verteilte Standorte hinweg erhöhen. Lateinamerika, der Nahe Osten und Afrika zeigen eine stetige Nutzung durch das Wachstum bei Colocation und durch Managed-Service-Modelle, wo Fachkräftelücken bestehen. Partner-Ökosysteme und das Tempo der Cloud-Einführung prägen die regionale Dynamik.
Marktdynamik
Markttreiber
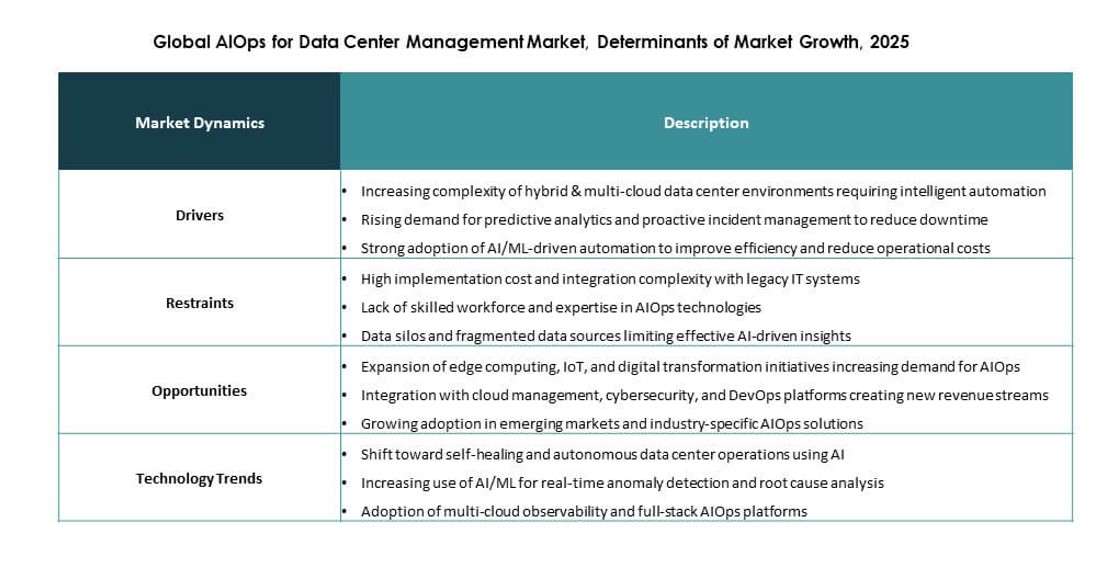
Wachsende Komplexität von Rechenzentren und Verantwortung für die Verfügbarkeit
Unternehmen erweitern hybride Landschaften, Edge-Knoten und Multi-Tenant-Standorte für kritische Workloads. Diese Größenordnung erhöht das Alarmaufkommen und schwächt die manuelle Triage. Der globale Markt für AIOps im Rechenzentrumsmanagement profitiert von der Nachfrage nach schnellerer Ursachenisolierung. Betreiber streben höhere Verfügbarkeitsziele mit klaren Prüfpfaden an. Vorstände sehen Ausfallzeiten als Umsatz- und Reputationsrisiko, nicht nur als IT-Problem. AIOps-Plattformen verkürzen die mittlere Zeit bis zur Erkennung und bis zur Behebung durch korrelierte Signale. Teams suchen zudem planbare Abläufe, die SLA-Zusagen schützen. Anbieter positionieren AIOps als zentrale Kontrollschicht für resiliente Services. Investoren bevorzugen Anbieter, die messbare Zuverlässigkeitsergebnisse und hohe Verlängerungsraten nachweisen.
Rasche KI-Einführung für vorausschauenden Betrieb und Kapazitätsdisziplin
CIOs priorisieren den vorausschauenden Betrieb, um Störungen zu verhindern, bevor sie Kunden betreffen. Dieser Treiber stärkt die Budgets für Telemetrie, Modelle und Closed-Loop-Behebung. Der globale Markt für AIOps im Rechenzentrumsmanagement profitiert von KI-Roadmaps in Unternehmen, die vertrauenswürdiges Monitoring verlangen. Rechenzentrumsverantwortliche benötigen bessere Kapazitätsprognosen, um Überbau und Verschwendung zu vermeiden. AIOps unterstützt vorausschauende Patch-Planung, Leistungsbasislinien und Anomalieerkennung. Es hilft Ingenieuren außerdem, Richtlinien mit weniger Fehlalarmen abzustimmen. Einkaufsteams bevorzugen Werkzeuge, die den Wildwuchs an Tools verringern und Dashboards konsolidieren. Dieser Wandel erhöht den strategischen Wert für Plattformanbieter und Systemintegratoren. Private Equity und Konzerne verfolgen Vermögenswerte mit wiederkehrenden Softwareerlösen und klaren Expansionspfaden.
- So berichtete DriveNets, dass seine AIOps-Demo zur Ursachenanalyse die Gesamtzeit für Identifizierung, Diagnose und Eindämmung von Störungen um 87 % verkürzte. Zudem verwies das Unternehmen auf die TM-Forum-Catalyst-Arbeit von Telia, die zeigt, dass automatisierte Incident-Korrelation und Ursachenanalyse die Problemerkennung und -diagnose um bis zu 90 % beschleunigen und die MTTR im Durchschnitt um 37 % verbessern können.
Wandel hin zu softwaredefinierter Infrastruktur und automatisierten Steuerungsebenen
Rechenzentren setzen softwaredefinierte Compute-, Storage- und Netzwerkressourcen ein, um die Agilität zu verbessern. Dieser Wandel erhöht die Konfigurationsänderungen und die Komplexität der Richtlinien über Domänen hinweg. Der globale Markt für AIOps im Rechenzentrumsmanagement wächst, wenn Unternehmen eine domänenübergreifende Korrelation benötigen. AIOps-Werkzeuge bilden Abhängigkeiten über virtuelle Schichten und physische Assets hinweg ab. Sie ermöglichen sicherere Automatisierung durch Leitplanken, Freigaben und Rollback-Logik. Das verringert menschliche Fehler in Änderungsfenstern und bei der Störungsbehebung. Führungskräfte betrachten standardisierte Runbooks als betrieblichen Wettbewerbsvorteil. Auch Cloud-Betreiber und Colocation-Anbieter benötigen eine gleichbleibende Servicequalität. Diese Anforderung stützt Investitionen in ausgereifte Orchestrierungsfunktionen und Partner-Ökosysteme.
Sicherheit, Compliance und Risiko-Governance verlangen schnellere Erkenntnisse
Regulierungsbehörden und Kunden verlangen stärkere Kontrollen für Daten, Zugriffe und Betriebskontinuität. Sicherheitsteams benötigen eine schnellere Erkennung anomalen Verhaltens in Infrastruktursignalen. Der globale Markt für AIOps im Rechenzentrumsmanagement kommt voran, wenn Unternehmen Observability mit Compliance-Reporting verbinden. AIOps unterstützt die Durchsetzung von Richtlinien und die Beweissicherung für Audits. Es kann Konfigurationsabweichungen markieren, die Angriffsflächen schaffen. Unternehmen verlangen außerdem Funktionstrennung und nachvollziehbare Behebungsmaßnahmen. Das lenkt Käufer zu Plattformen mit robuster Governance und Rollenkontrollen. Versicherer und Risikoausschüsse bevorzugen Werkzeuge, die betriebliche Disziplin dokumentieren. Das stärkt die Differenzierung der Anbieter in regulierten Branchen und stützt höhere Vertragswerte.
- So berichtete AWS, dass sein Programm zur automatisierten Behebung für Volkswagen über 1.200 AWS-Konten lief, mehr als 15 Behebungsmodule bereitstellte, im ersten Jahr über 100.000 Behebungen abschloss, die Quote behobener kritischer Schwachstellen von 95 % auf 99,9 % verbesserte und die Behebungsquote bei Schwachstellen mit hohem Schweregrad von 85 % auf 98 % steigerte. Das zeigt deutliche zahlenmäßige Fortschritte bei Governance und Risikokontrolle.
Markttrends
Zunahme der modellgestützten Priorisierung von Störungen mit Geschäftskontext
Unternehmen wechseln von der Zahl der Alarme zu nach Auswirkung gerankten Störungen, die mit Services verknüpft sind. Sie ordnen Telemetrie Kundenreisen, Umsatzflüssen und vertraglichen SLAs zu. Der globale Markt für AIOps im Rechenzentrumsmanagement spiegelt die Nachfrage nach intelligenterer Priorisierung statt reiner Erkennung wider. Plattformen binden Service-Topologie und Abhängigkeitsgraphen ein, um den Wirkungsradius zu bewerten. Teams leiten Tickets nach Kompetenzen, Zuständigkeit und Konfidenzwerten weiter. Dieser Ansatz verringert Rauschen und verbessert die Erfahrung der Bereitschaftsdienste. Käufer fordern erklärbare Ergebnisse, die die Entscheidungsqualität belegen. Anbieter reagieren mit transparenten Begründungscodes und auditfreundlichen Protokollen. Dieser Trend begünstigt Produkte, die sich ohne aufwendige Anpassung in ITSM- und CMDB-Stacks integrieren lassen.
Konvergenz von Observability, ITSM und FinOps zu einheitlichem Betrieb
Unternehmen reduzieren sich überschneidende Werkzeuge für Monitoring, Tickets und Kostenkontrolle. Sie erwarten eine einheitliche Betriebssicht, die Leistung, Störungen und Ausgaben umfasst. Der globale Markt für AIOps im Rechenzentrumsmanagement bildet diese Konvergenz durch breitere Plattformbündel ab. Anbieter verknüpfen Metriken mit Kostensignalen wie Strom, Kühlung und Auslastung. Betriebsteams nutzen gemeinsame Dashboards, um SRE, Netzwerk und Facility-Management zu koordinieren. Das verbessert die Verantwortlichkeit und verkürzt Übergaben zwischen den Funktionen. Der Einkauf bevorzugt Suiten, die Verträge und Anbietermanagement vereinfachen. Partner entwickeln vorgefertigte Integrationen, um die Einführung zu beschleunigen. Der Trend erhöht das Cross-Selling-Potenzial der Anbieter und steigert den Kundenwert über die Laufzeit.
Ausbau von Edge- und verteilten Rechenzentren mit schlankem AIOps
Das Edge-Wachstum schafft viele kleine Standorte mit wenig lokalem Personal und strengen Latenzzielen. Betreiber benötigen zentrale Steuerung ohne aufwendige Werkzeuge vor Ort. Der globale Markt für AIOps im Rechenzentrumsmanagement passt sich durch schlankere Agenten und Richtliniensteuerung aus der Ferne an. Anbieter liefern modulare Bereitstellungen mit selektiver Datenerfassung. Teams legen Wert auf Bandbreitendisziplin und lokale Autonomie bei kritischen Aktionen. Das treibt die Nachfrage nach robuster Automatisierung mit sicheren Beschränkungen. Channel-Partner bündeln Edge-Betrieb für Einzelhandel, Telekommunikation und Industrie. Käufer suchen zudem schnelle Rollouts mit standardisierten Vorlagen. Dieser Trend eröffnet neue Geschäfte im Mittelstand und in vertikalen Branchen und erhöht die adressierbare Zahl an Standorten.
Stärkerer Fokus auf Datenqualität, Telemetrie-Governance und Benchmarking
Unternehmen behandeln Telemetrie als Vermögenswert, der Standards und Betreuung braucht. Sie definieren einheitliche Benennung, Tagging und Aufbewahrungsrichtlinien über Teams hinweg. Der globale Markt für AIOps im Rechenzentrumsmanagement profitiert von Käufern, die saubere Eingaben für verlässliche Ergebnisse verlangen. Organisationen führen Benchmarks für MTTR, Änderungsfehlerquote und Störungswiederholung ein. Sie vergleichen Standorte und Anbieter anhand einheitlicher KPIs. Das drängt Plattformen, starke Datenpipelines und Validierung anzubieten. Käufer fordern automatisierte Gesundheitsprüfungen für Collectors und Integrationen. Anbieter ergänzen Scorecards und Reifegradbewertungen, um die Einführung zu steuern. Der Trend erhöht den Sogeffekt auf Beratungsleistungen und stützt Premium-Enterprise-Stufen.
Marktherausforderungen
Fragmentierte Tools, isolierte Daten und Integrationsreibung
Unternehmen betreiben viele Monitoring-Werkzeuge für Anwendungen, Netzwerke, Speicher und Gebäudetechnik. Diese Fragmentierung verhindert eine einheitliche Sicht auf Abhängigkeiten und Störungsketten. Der globale Markt für AIOps im Rechenzentrumsmanagement sieht sich in komplexen Landschaften langen Integrationszyklen gegenüber. Teams kämpfen mit inkonsistenten Tags, doppelten Ereignissen und fehlendem Kontext. Altsysteme begrenzen zudem den API-Zugriff und bremsen die Entwicklung von Konnektoren. Änderungskontrollprozesse verzögern den Rollout neuer Collectors und Agenten. Käufer verlangen schnellen Nutzen, doch Grundlagenarbeit beansprucht die frühen Zeitpläne. Anbieter müssen Interoperabilität über vielfältige Stacks und Versionen hinweg nachweisen. Diese Herausforderung erhöht das Implementierungsrisiko für Kunden und kann Kaufentscheidungen verlangsamen.
Vertrauens-, Governance- und Talentlücken, die die Skalierung der Automatisierung begrenzen
Führungskräfte zögern, automatisierte Aktionen zuzulassen, die kritische Services beeinträchtigen können. Sie verlangen erklärbare Ergebnisse und klare Verantwortlichkeit für Modellentscheidungen. Der globale Markt für AIOps im Rechenzentrumsmanagement muss Bedenken zu Fehlalarmen und unsicherer Behebung ausräumen. Sicherheitsteams bestehen auf strengen Zugriffskontrollen und Prüfpfaden für jede Aktion. Datenschutzregeln schränken den Austausch von Telemetrie über Regionen und Mandanten hinweg ein. Qualifikationslücken in SRE, Data Engineering und Modellaufsicht begrenzen die Tiefe der Einführung. Organisationen stoßen zudem auf kulturelle Widerstände von Teams, die manuelle Kontrolle bevorzugen. Anbieter und Integratoren müssen starke Leitplanken und Schulungen bieten. Diese Faktoren können die Ausweitung von Monitoring auf Behebung verzögern und den realisierten ROI begrenzen.
Marktchancen
Branchenspezifische Pakete für regulierte und hochverfügbare Workloads
Anbieter können vorkonfigurierte Playbooks für BFSI, Gesundheitswesen und Telekommunikationsbetrieb entwickeln. Diese Pakete verkürzen die Bereitstellungszeit und verringern den Integrationsaufwand. Der globale Markt für AIOps im Rechenzentrumsmanagement kann durch Compliance-fähiges Reporting und entsprechende Kontrollen wachsen. Käufer zahlen für bewährte Vorlagen, die auf Audits und SLA-Anforderungen abgestimmt sind. Partner können vertikale Beschleuniger mit klaren KPIs und Runbooks liefern. Das stützt höhere Margen durch differenzierte Angebote. Unternehmen schätzen zudem planbare Ergebnisse und standardisierte Governance. Es ermöglicht wiederholbare Bereitstellungen an vielen Standorten. Diese Chance unterstützt schnellere Verkaufszyklen und stärkere Vertragsverlängerungen.
Managed-AIOps-Services und ergebnisbasierte Verträge für Käufer im Mittelstand
Vielen Firmen fehlt das Personal, um fortgeschrittene Plattformen im großen Maßstab zu betreiben. Dienstleister können AIOps als Managed Layer mit klaren SLAs betreiben. Der globale Markt für AIOps im Rechenzentrumsmanagement kann durch ergebnisbasierte Preismodelle wachsen, die an MTTR und Verfügbarkeit gekoppelt sind. Dieses Modell bringt die Anreize der Anbieter mit dem Kundennutzen in Einklang. MSPs können Observability, ITSM-Integration und Automatisierungs-Governance bündeln. Mittelständische Kunden erhalten einen Betrieb auf Enterprise-Niveau ohne große Teams. Anbieter gewinnen wiederkehrende Erlöse und größere Reichweite über Vertriebskanäle. Investoren bevorzugen stabile Cashflows und Wachstumspotenzial. Diese Chance erhöht die Verbreitung über Großunternehmen hinaus und verbessert die Marktdurchdringung.
Marktsegmentierung
Nach Komponente
Im globalen Markt für AIOps im Rechenzentrumsmanagement halten Plattformen mit rund 62 % den dominanten Anteil, bedingt durch die Nachfrage nach einheitlicher Korrelation, Topologie und Automatisierungssteuerung. Unternehmen bevorzugen eine zentrale Plattform, die Monitoring-Werkzeuge, ITSM und Asset-Daten verbindet. Käufer wählen Plattformen, um den Wildwuchs an Tools zu verringern und eine einheitliche Betriebssicht über hybride Landschaften zu schaffen. Anbieter differenzieren sich durch erklärbare Erkenntnisse und Richtliniensteuerung, die eine kontrollierte Behebung unterstützen. Plattform-Roadmaps betonen inzwischen Leitplanken, Nachvollziehbarkeit und die Abstimmung von Workflows auf die Serviceverantwortung. Das stützt Premium-Enterprise-Abonnements und mehrjährige Verträge. Es stärkt zudem die Kundenbindung durch die Ausweitung auf angrenzende Betriebsanwendungen.
Nach Anwendung
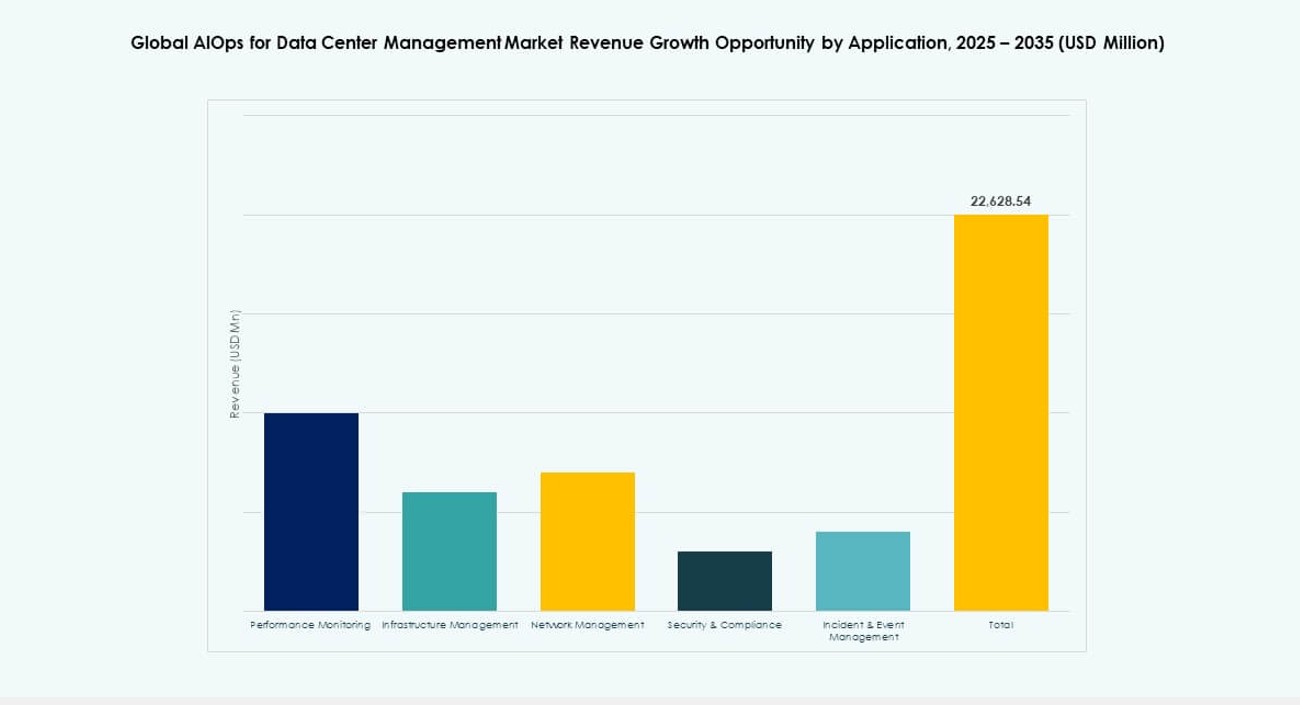
Im globalen Markt für AIOps im Rechenzentrumsmanagement führt die Leistungsüberwachung mit etwa 24 %, da Verfügbarkeit und Latenz Umsatz und Nutzervertrauen unmittelbar beeinflussen. Organisationen verlassen sich darauf, um die Servicequalität über Cloud-, Netzwerk- und Infrastrukturschichten hinweg zu halten. Teams priorisieren frühe Anomalieerkennung, Basislinienmanagement und die Ausrichtung der KPIs auf Geschäftsservices. Anbieter investieren in Workflow-Automatisierung, die Alarme mit Tickets verknüpft und Zuständigkeiten durchsetzt. Unternehmen verlangen zudem erklärbare Priorisierung, damit Teams bei Störungen sicher handeln. Starke Ergebnisse in der Leistungsüberwachung stützen die Ausweitung auf Incident-, Infrastruktur- und Sicherheitsanwendungen. Das stärkt die Einführung in großen Landschaften mit komplexen Abhängigkeitsketten.
Nach Endnutzer
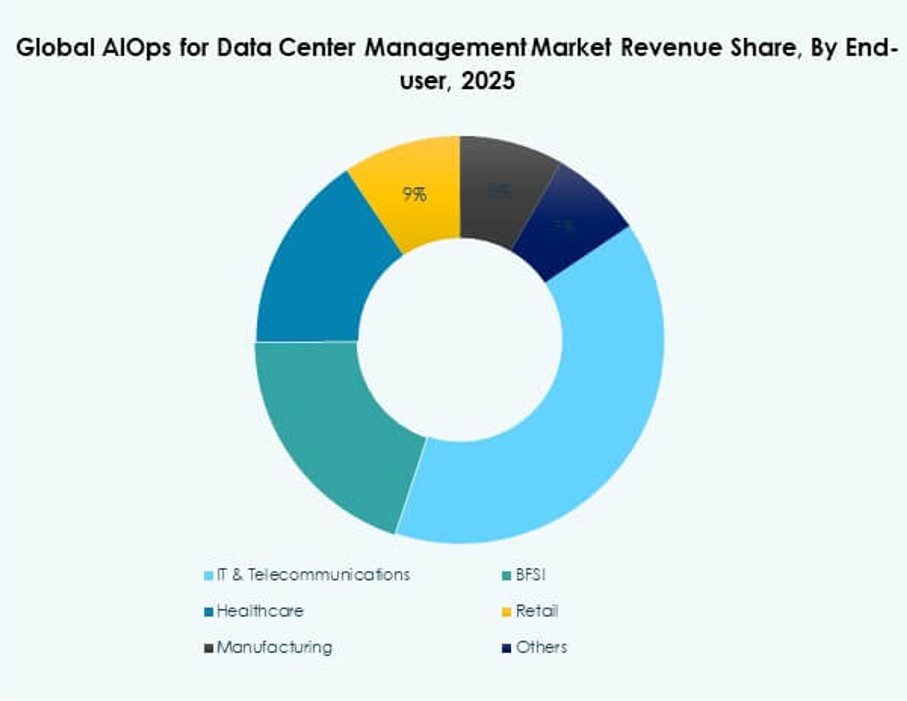
Im globalen Markt für AIOps im Rechenzentrumsmanagement führen IT und Telekommunikation mit etwa 32 %, da Betreiber große verteilte Netzwerke und strenge SLAs managen. Diese Käufer benötigen eine schnelle Fehlerisolierung über Netzwerk-Fabrics, Compute- und Anwendungsschichten hinweg. Sie bewältigen zudem hohe Ereignisvolumen, die manuelle Triage und Bereitschaftsteams überfordern. AIOps hilft, einheitliche Incident-Workflows über NOCs und SRE-Funktionen hinweg durchzusetzen. Käufer verlangen außerdem Rollenkontrollen, Prüfprotokolle und klare Eskalationswege. Dienstleister priorisieren häufig Multi-Tenant-Fähigkeiten und standardisierte Runbooks, um betriebliche Abweichungen zu verringern. Dieses Segment stützt hohe Vertragswerte aufgrund von Größe und Verfügbarkeitskritikalität. Es lenkt die Produkt-Roadmaps zudem auf stärkere Korrelations- und Topologiefunktionen.
Nach Unternehmensgröße
Im globalen Markt für AIOps im Rechenzentrumsmanagement dominieren Großunternehmen mit knapp 68 %, da sie komplexe hybride Landschaften betreiben und Plattformkonsolidierung finanzieren können. Sie sind einem höheren Ausfallrisiko und strengeren Governance-Anforderungen über viele Teams und Standorte hinweg ausgesetzt. Käufer starten oft Pilotprojekte in Services mit hoher Wirkung und weiten sie dann über Domänen und Regionen aus. Anbieter gewinnen große Abschlüsse durch Integrationstiefe, Sicherheit auf Enterprise-Niveau und starke professionelle Services. Diese Dynamik stützt gestaffelte Paketierung und die Plattformausweitung auf angrenzende IT-Betriebsbereiche. Sie erhöht zudem die Verlängerungsstärke, wenn Bereitstellungen im Betrieb verankert sind.
Nach Bereitstellungsmodell
Im globalen Markt für AIOps im Rechenzentrumsmanagement führt die Cloud-basierte Bereitstellung mit etwa 57 % aufgrund von Skalierbarkeit, schnelleren Updates und einfacherer Integration mit SaaS-ITSM-Werkzeugen. Käufer bevorzugen eine kürzere Time-to-Value und geringeren Infrastrukturaufwand für die Managementschicht. Die Cloud-Bereitstellung unterstützt zudem zentrale Transparenz über verteilte Standorte und hybride Umgebungen. On-Premises bleibt für regulierte und latenzempfindliche Umgebungen wichtig, doch auch hier verlangen Käufer moderne Benutzererfahrungen und raschen Zugang zu neuen Funktionen. Anbieter reagieren mit flexiblen Architekturen, Steuerung des Datenrouting und Bereitstellungsvorlagen. So bleiben beide Modelle relevant, während die Cloud-Einführung weiter zunimmt. Es stützt zudem das Wachstum wiederkehrender Abonnements durch kontinuierliche Funktionsbereitstellung.
Nach Angebotstyp
Im globalen Markt für AIOps im Rechenzentrumsmanagement führt plattformbasiertes AIOps mit etwa 40 %, da Käufer eine breite Abdeckung über Domänen und Anbieter hinweg suchen. Unternehmen bevorzugen eine einheitliche Schicht, die Signale über Werkzeuge hinweg korreliert, statt isolierter Einzellösungen. Käufer schätzen zudem Richtliniensteuerung und konsistente Runbooks, die kontrollierte Automatisierung ermöglichen. Anbieter konkurrieren über Integrationstiefe, Topologie-Intelligenz, erklärbare Erkenntnisse und ITSM-Abstimmung. Starke Partner-Ökosysteme beschleunigen die Bereitstellung durch vorgefertigte Konnektoren und Branchen-Playbooks. Der Wettbewerbsdruck treibt die Konsolidierung unter Anbietern voran, die messbare Verbesserungen bei MTTR und Verfügbarkeit nachweisen können. Dieses Segment profitiert von der Präferenz der Unternehmen für Suite-Käufe und langfristige Plattform-Roadmaps.
Regionale Einblicke
Nordamerika und Europa setzen das Tempo durch Größe und Governance
Nordamerika hielt im Jahr 2025 einen Anteil von 38,55 %, gestützt auf Hyperscale-Kapazitäten, ausgereifte SRE-Praktiken und hohe Unternehmensausgaben für Automatisierung. Unternehmen priorisieren Verfügbarkeitsdisziplin, Richtliniensteuerung und schnellere Störungsbehebung, um Umsatz und SLAs zu schützen. Käufer erwarten zudem tiefe Integration mit ITSM-, Observability- und Sicherheits-Stacks, um den Wildwuchs an Tools zu verringern. Organisationen bevorzugen erklärbare Alarme, auditfähige Workflows und kontrollierte Behebung, um Governance-Standards zu erfüllen. Der globale Markt für AIOps im Rechenzentrumsmanagement profitiert in diesen Regionen von Plattformkonsolidierung, mehrjährigen Verträgen und der Ausweitung auf domänenübergreifenden Betrieb.
- So setzte Volkswagens Digital Production Platform auf AWS mehr als 15 Behebungsmodule über 1.200 AWS-Konten hinweg ein, führte im ersten Jahr über 100.000 Behebungen durch und verbesserte die Quote behobener kritischer Schwachstellen von 95 % auf 99,9 %, während die Behebungsquote bei Schwachstellen mit hohem Schweregrad von 85 % auf 98 % stieg. Das zeigt die Art auditfähiger Automatisierung und Governance-Disziplin, die Käufer in Europa zunehmend schätzen.
Der Asien-Pazifik-Raum gewinnt an Dynamik durch neue Kapazitäten und verteilten Betrieb
Der Asien-Pazifik-Raum entfiel im Jahr 2025 auf einen Anteil von 23,86 %, da Betreiber Cloud-Kapazitäten ausbauen und mehr verteilte Rechenzentrumsstandorte einrichten. Käufer in der Region investieren in Automatisierung, um hohe Alarmvolumen mit schlanken Betriebsteams zu bewältigen. Sie priorisieren schnelles Onboarding, standardisierte Runbooks und richtlinienbasierte Kontrollen, die über viele Standorte hinweg funktionieren. Telekommunikation, digitaler Handel und Finanzdienstleistungen treiben die Nachfrage nach Leistung mit niedriger Latenz und gleichbleibender Servicezuverlässigkeit. Anbieter konkurrieren über Integrationsbreite, mehrsprachigen Support und partnergeführte Bereitstellungsmodelle. Der globale Markt für AIOps im Rechenzentrumsmanagement wächst hier durch Neubauten, hybride Landschaften und steigende Anforderungen an vorausschauenden Betrieb und Kapazitätsdisziplin.
- So migrierte das in Taiwan ansässige Unternehmen Gogolook auf AWS eine Datenbank mit 2,6 Milliarden Einträgen in 4 Monaten, senkte die TCO der Datenbank um 40 % und erzielte durch generative, KI-gestützte mehrsprachige Anrufkennzeichnung 16 % Zeitersparnis. Das verdeutlicht, wie Betreiber im Asien-Pazifik-Raum Scale-out-Infrastruktur mit automatisierungsgestützter Betriebsdisziplin verbinden.
Lateinamerika, der Nahe Osten und Afrika wachsen durch Modernisierung und Managed Delivery
Lateinamerika stellte im Jahr 2025 einen Anteil von 4,96 %, wobei das Wachstum an die Cloud-Einführung, den Colocation-Ausbau und höhere Ziele für die Servicezuverlässigkeit gekoppelt ist. Der Nahe Osten hielt im Jahr 2025 einen Anteil von 2,61 %, da Regierungen und Unternehmen in digitale Infrastruktur, resiliente Rechenzentren und sichere Betriebsrahmen investieren. Afrika erreichte im Jahr 2025 einen Anteil von 2,00 %, wo Käufer auf Kostenkontrolle, stabile Verfügbarkeit und vereinfachten Betrieb mit weniger qualifizierten Ressourcen setzen. Viele Organisationen bevorzugen Managed Services und vorgefertigte Bereitstellungen, die den Integrationsaufwand verringern und die Time-to-Value beschleunigen. Anbieter mit starker Governance, klaren ROI-Kennzahlen und schlanken Bereitstellungsoptionen gewinnen mehr Abschlüsse. Der globale Markt für AIOps im Rechenzentrumsmanagement kommt in diesen Regionen durch Partner-Ökosysteme, ergebnisbasierte Angebote und die schrittweise Migration vom manuellen Monitoring zur automatisierten Behebung voran.
Einblicke in den Wettbewerb
- IBM Corporation
- Cisco Systems, Inc.
- Splunk Inc.
- Broadcom Inc.
- BMC Software
- Dynatrace
- Datadog, Inc.
- New Relic, Inc.
- ScienceLogic
- LogicMonitor
Der Wettbewerb dreht sich um Plattformtiefe, Domänenabdeckung und nachgewiesenen ROI bei der Störungsreduzierung und der Serviceverfügbarkeit. Im globalen Markt für AIOps im Rechenzentrumsmanagement bündeln große etablierte Anbieter AIOps mit breiteren Infrastruktur-, Sicherheits- und IT-Service-Management-Portfolios, was unternehmensweite Abschlüsse unterstützt. Reine Observability-Anbieter konkurrieren mit schnellerer Bereitstellung, stärkerer Telemetrieanalyse und produktgetriebener Einführung, die von Teams bis zu Großkunden skaliert. Käufer bevorzugen Anbieter mit umfangreichen Integrationen über Cloud-, Netzwerk- und Facility-Werkzeuge sowie ausgereiften ITSM-Konnektoren und Governance-Kontrollen. Partnerschaften mit Hyperscalern, MSPs und Systemintegratoren beeinflussen Abschlussgeschwindigkeit und Ausweitung. Anbieter konkurrieren zudem über erklärbare Erkenntnisse, Automatisierungs-Leitplanken und Preismodelle, die an Nutzung und Ergebnisse gekoppelt sind.
Aktuelle Entwicklungen
- Im Juni 2025 gab Cisco bekannt, neue KI-fähige Rechenzentrumsinnovationen einzuführen und die Partnerschaften mit NVIDIA und neuen Neocloud-Anbietern auszubauen. Das Unternehmen erklärte, diese Neuerungen sollten Rechenzentren vereinfachen, absichern und zukunftssicher machen, damit Unternehmen und Dienstleister KI-Infrastruktur effektiver skalieren können.
- Im Juni 2025 gab Schneider Electric eine strategische Zusammenarbeit mit NVIDIA bekannt, um skalierbare, nachhaltige und KI-fähige Energie-, Kühlungs- und Steuerungssysteme für Rechenzentrumsinfrastruktur in ganz Europa zu entwickeln. Schneider erklärte zudem, die Partnerschaft umfasse neue NVIDIA-fähige EcoStruxure-Rack- und Pod-Lösungen, die die Bereitstellung beschleunigen und den energieeffizienten Betrieb von Rechenzentren verbessern sollen.
- Im Dezember 2025 gab HPE eine erweiterte Partnerschaft mit NVIDIA bekannt, die neue sichere und skalierbare AI-Factory-Lösungen, eine neue AI-Datacenter-Interconnect-Lösung und das erste AI Factory Lab in der EU in Grenoble, Frankreich, hinzufügte. HPE erklärte außerdem, dass neue Datacenter Ops Agents von World Wide Technology, NVIDIA und HPE eingeführt wurden, um das Management von KI-Rechenzentren in agentischen KI- und Hybrid-Cloud-Umgebungen zu vereinfachen.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7Marktattraktivität nach Segment
- 3.7.1Komponente
- 3.7.2Anwendung
- 3.7.3Endnutzer
- 3.7.4Unternehmensgröße
- 3.7.5Bereitstellungsmodell
- 3.7.6Angebotstyp
- 3.7.7Region
- 04Globaler Markt für AIOps im Rechenzentrumsmanagement – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020-2025)
- 4.2Prognostizierte Marktgröße (2026-2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Komponente
- 5.1Plattform
- 5.2Services (Beratung, Integration, Managed Services)
- 06Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Anwendung
- 6.1Leistungsüberwachung
- 6.2Infrastrukturmanagement
- 6.3Netzwerkmanagement
- 6.4Sicherheit & Compliance
- 6.5Incident- & Ereignismanagement
- 07Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Endnutzer
- 7.1IT & Telekommunikation
- 7.2BFSI
- 7.3Gesundheitswesen
- 7.4Einzelhandel
- 7.5Fertigung
- 7.6Sonstige
- 08Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Unternehmensgröße
- 8.1Großunternehmen
- 8.2KMU
- 09Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Bereitstellungsmodell
- 9.1On-Premises
- 9.2Cloud-basiert
- 10Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Angebotstyp
- 10.1Domänenzentriertes AIOps
- 10.2Domänenunabhängiges AIOps
- 10.3Plattformbasiertes AIOps
- 10.4Services
- 11Globaler Markt für AIOps im Rechenzentrumsmanagement – nach Region
- 11.1Nordamerika
- 11.1.1USA
- 11.1.2Kanada
- 11.1.3Mexiko
- 11.2Europa
- 11.2.1Vereinigtes Königreich
- 11.2.2Frankreich
- 11.2.3Deutschland
- 11.2.4Italien
- 11.2.5Spanien
- 11.2.6Russland
- 11.2.7Übriges Europa
- 11.3Asien-Pazifik
- 11.3.1China
- 11.3.2Japan
- 11.3.3Südkorea
- 11.3.4Indien
- 11.3.5Australien
- 11.3.6Übriger Asien-Pazifik-Raum
- 11.4Lateinamerika
- 11.4.1Brasilien
- 11.4.2Übriges Lateinamerika
- 11.5Naher Osten
- 11.5.1GCC
- 11.5.2Israel
- 11.5.3Türkei
- 11.5.4Übriger Naher Osten
- 11.6Afrika
- 11.6.1Südafrika
- 11.6.2Übriges Afrika
- 12Wettbewerbsumfeld
- 12.1Marktanteilsanalyse
- 12.2Strategien der wichtigsten Anbieter
- 12.3Fusionen, Übernahmen & Partnerschaften
- 12.4Produkt- & Service-Einführungen
- 13Unternehmensprofile
- 13.1IBM Corporation
- 13.2Cisco Systems, Inc.
- 13.3Splunk Inc.
- 13.4Broadcom Inc.
- 13.5BMC Software
- 13.6Dynatrace
- 13.7Datadog, Inc.
- 13.8New Relic, Inc.
- 13.9ScienceLogic
- 13.10LogicMonitor
- 13.11Moogsoft
- 13.12BigPanda
- 13.13PagerDuty, Inc.
- 13.14OpsRamp
- 13.15HCL Technologies Limited
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der globale Markt für AIOps im Rechenzentrumsmanagement erreichte im Jahr 2025 eine Größe von 5.069,08 Mio. USD. Bis 2035 soll er 28.696,23 Mio. USD erreichen, was eine rasche Ausweitung des globalen Marktes für AIOps im Rechenzentrumsmanagement widerspiegelt.
Der globale Markt für AIOps im Rechenzentrumsmanagement soll von 2025 bis 2035 mit einer CAGR von 18,84 % wachsen. Diese CAGR signalisiert eine starke langfristige Dynamik des globalen Marktes für AIOps im Rechenzentrumsmanagement.
Im Jahr 2025 hielt das Segment Plattform innerhalb der Aufteilung nach Komponente mit etwa 62 % den größten Anteil im globalen Markt für AIOps im Rechenzentrumsmanagement. Der globale Markt für AIOps im Rechenzentrumsmanagement bevorzugte Plattformen aufgrund des Bedarfs an einheitlicher Korrelation und Automatisierungssteuerung.
Zu den zentralen Wachstumsfaktoren des globalen Marktes für AIOps im Rechenzentrumsmanagement zählen die steigende Komplexität von Rechenzentren, höhere Alarmvolumen und strengere Verfügbarkeitserwartungen, die den manuellen Betrieb belasten. Das Wachstum beruht zudem auf der Einführung vorausschauenden Betriebs, dem Ausbau softwaredefinierter Infrastruktur und strengeren Sicherheits- und Compliance-Anforderungen im globalen Markt für AIOps im Rechenzentrumsmanagement.
Zu den führenden Unternehmen im globalen Markt für AIOps im Rechenzentrumsmanagement zählen IBM, Cisco, Splunk, Broadcom, BMC, Dynatrace, Datadog, New Relic, ScienceLogic und LogicMonitor. Diese Firmen prägen den Wettbewerb im globalen Markt für AIOps im Rechenzentrumsmanagement durch Plattformbreite und Integrationstiefe.
Im Jahr 2025 hatte Nordamerika mit etwa 34 % den größten Anteil am globalen Markt für AIOps im Rechenzentrumsmanagement. Diese Führungsposition spiegelt die starke Nutzung bei großen Betreibern und in Unternehmensumgebungen im globalen Markt für AIOps im Rechenzentrumsmanagement wider.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.