
Markt für Rechenzentrumsrobotik: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsrobotik: 2025 lag das Marktvolumen bei USD 15.42 Mrd.; bis 2035 soll es bei einer CAGR von 22.18 % auf USD 113.43 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 4. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einführung
- 02Zusammenfassung
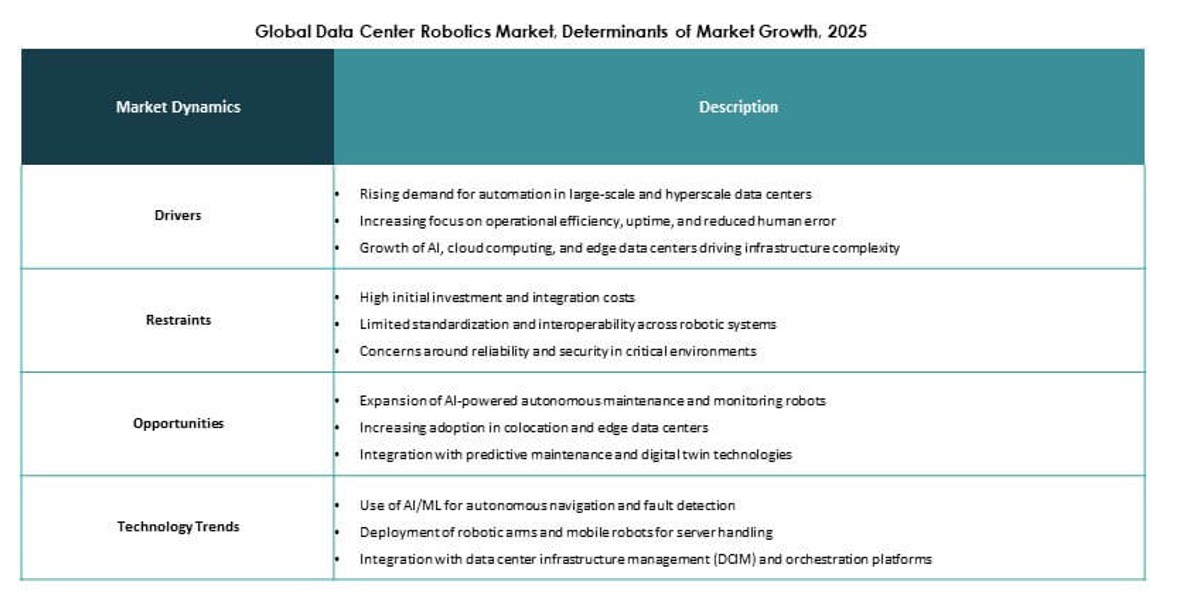
- 03Marktdynamik
- 04Globaler Markt für Rechenzentrumsrobotik – Marktgröße & Prognose
- 05Globaler Markt für Rechenzentrumsrobotik – nach Robotertyp
- 06Globaler Markt für Rechenzentrumsrobotik – nach Unternehmensgröße
- 07Globaler Markt für Rechenzentrumsrobotik – nach Endanwender / Branche
- 08Globaler Markt für Rechenzentrumsrobotik – nach Komponente
- 09Globaler Markt für Rechenzentrumsrobotik – nach Bereitstellung
- 10Globaler Markt für Rechenzentrumsrobotik – nach Region
- 12Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 9Profilierte Unternehmen
Profilierte Unternehmen
- ABB Ltd
- Schneider Electric
- Siemens AG
- Honeywell International Inc
- Rockwell Automation
- Cisco Systems Inc
- Hewlett Packard Enterprise
- Microsoft Corporation
- Amazon Web Services
Vollständige Analyse
Zusammenfassung
Markteinblick
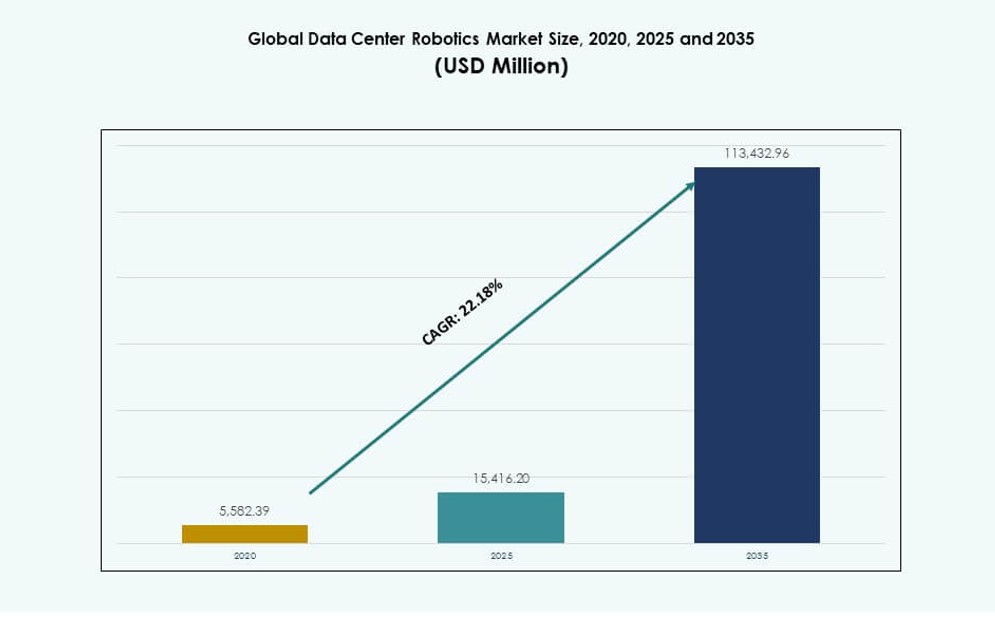
Der globale Markt für Rechenzentrumsrobotik wurde im Jahr 2020 mit 5.582,39 Mio. USD bewertet, stieg bis 2025 auf 15.416,20 Mio. USD und soll bis 2035 mit einer CAGR von 22,18 % im Prognosezeitraum 113.432,96 Mio. USD erreichen.
| BERICHTSMERKMAL | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße Rechenzentrumsrobotik 2025 | 15.416,20 Mio. USD |
| Markt für Rechenzentrumsrobotik, CAGR | 22,18 % |
| Marktgröße Rechenzentrumsrobotik 2035 | 113.432,96 Mio. USD |
Rechenzentrumsbetreiber setzen Robotik ein, um die Verfügbarkeit zu erhöhen, manuelle Fehler zu verringern und die Sicherheit in Anlagen mit hoher Dichte zu verbessern. Sie unterstützt automatisierte Inspektionen, Asset-Bewegungen und Routinewartung, die zu höherer Rack-Leistung, Flüssigkeitskühlung und strengeren Service-Level-Erwartungen passen. Innovationen bei Sensorik, Autonomie, Digital Twins und KI-gestützter Diagnose steigern die Aufgabengenauigkeit und die Reaktionsgeschwindigkeit. Unternehmen gewinnen an Arbeitseffizienz und Resilienz, während Investoren sie als skalierbaren Wegbereiter für den Infrastrukturbetrieb der nächsten Generation betrachten.
Nordamerika führt aufgrund von Hyperscale-Ausbauten, fortgeschrittenen Automatisierungsbudgets und starken Robotik-Ökosystemen. Europa folgt mit strukturierter Compliance, Prioritäten bei der Energieeffizienz und wachsender Colocation-Nachfrage. Asien-Pazifik entwickelt sich schnell, da die Cloud-Expansion in China, Indien und Südostasien an Fahrt gewinnt und neue Anlagen von Anfang an für Automatisierung ausgelegt werden können. Lateinamerika, der Nahe Osten und Afrika zeigen eine frühere Einführung, getrieben durch Neubauten, Telekom-Upgrades und punktuelle Modernisierung von Unternehmen in großen Metropolen.
Marktdynamik
Markttreiber
Hyperscale-Expansion erzwingt Automatisierung an erster Stelle im Betrieb kritischer Infrastruktur
Der globale Markt für Rechenzentrumsrobotik wächst, da Hyperscale-Betreiber ihre Campus erweitern und wiederholbare Betriebsmodelle anstreben. Betreiber suchen höhere Verfügbarkeit bei weniger manuellen Eingriffen in kritischen Bereichen. Robotik unterstützt Routineinspektionen, Alarmverifizierung und schnelle Reaktion, damit kleine Störungen nicht eskalieren. Sie verringert die Exposition von Menschen in Heißgängen, Batterieräumen und Hochspannungszonen. Standardisierte Arbeitsabläufe verbessern die Servicequalität über Standorte hinweg. Die Beschaffung bevorzugt Lösungen, die sich in Facility-Management- und DCIM-Systeme integrieren lassen. Anbieter gewinnen, indem sie Zuverlässigkeit und klare Leistungs-KPIs nachweisen. Investoren sehen diesen Treiber als dauerhafte Nachfragebasis, die an das Cloud-Wachstum gekoppelt ist.
- So zeigen etwa die veröffentlichten Spot-Spezifikationen von Boston Dynamics eine Laufzeit von bis zu 90 Minuten, eine Nutzlast von bis zu 14 kg und eine Höchstgeschwindigkeit von 1,6 m/s, was standardisierte Inspektionsrunden über große Rechenzentrumscampus mit mehreren Gebäuden unterstützt.
Steigende Rack-Dichte und Kühlungskomplexität erhöhen den Bedarf an präziser Wartung
Der globale Markt für Rechenzentrumsrobotik profitiert von höherer Rack-Leistung und fortschrittlichen Kühlarchitekturen. Dichte Installationen verengen die Toleranzen für Temperatur, Luftstrom und Leckerkennung. Roboter mit Wärmebildkameras, Akustiksensoren und Umgebungssonden können in einer Taktung patrouillieren, die Teams nicht erreichen. Sie helfen, Hotspots, Blockaden und frühe Anzeichen von Komponentenbelastung zu erkennen. Automatisierte Berichte beschleunigen die Ursachenanalyse und unterstützen die vorbeugende Wartung. Betreiber schätzen zudem die wiederholbare Datenerfassung für Audits und Trendanalysen. Lösungsanbieter differenzieren sich durch Sensorfusion und umsetzbare Analysen. Dieser Wandel erhöht den strategischen Wert für Unternehmen, die Hochleistungs-Rechenlandschaften betreiben.
Personalengpässe und Sicherheitsanforderungen erhöhen den ROI robotergestützter Aufgabenausführung
Der globale Markt für Rechenzentrumsrobotik kommt voran, weil qualifizierte Techniker fehlen und die Personalkosten in großen Zentren steigen. Betreiber müssen den 24/7-Betrieb abdecken, doch die Personalmodelle stehen unter Druck. Robotik übernimmt planbare Aufgaben und schafft Freiraum für Fachkräfte bei höherwertigen Tätigkeiten. Sie stärkt die Einhaltung von Sicherheitsvorgaben, indem sie die Belastung in engen Räumen und durch schweres Heben verringert. Eine konsistente Aufgabenausführung senkt das Ausfallrisiko durch schleichende Abweichungen von Verfahren. Unternehmen nutzen sie außerdem, um Schulungen zu standardisieren und die Einarbeitungszeit zu verkürzen. Anbieter, die Roboter mit Managed Services bündeln, erleichtern Käufern die Einführung. Investoren beobachten Margenverbesserung und wiederkehrende Serviceerlöse, die an diesen Treiber gekoppelt sind.
- So ist ANYmal X von ANYbotics für ATEX- und IECEx-Zone-1-Gefahrenbereiche zertifiziert, trägt Nutzlasten von bis zu 10 kg und arbeitet etwa 90 Minuten pro Akkuzyklus, was zeigt, wie autonome Inspektion die Belastung von Technikern in Batterie-, Strom- und anderen Hochrisikobereichen der Versorgung verringern kann.
Sicherheits-, Compliance- und Audit-Druck treibt kontinuierliche Überwachung im großen Maßstab voran
Der globale Markt für Rechenzentrumsrobotik gewinnt an Dynamik, da Kunden stärkere physische Sicherheit und dokumentierte Kontrollen verlangen. Kontinuierliche Patrouillen und automatisierte Beweiserfassung unterstützen Compliance-Erwartungen in regulierten Branchen. Roboter können Zugangszonen validieren, offene Schränke erkennen und Umgebungsschwellenwerte überwachen. Sie unterstützen zudem Chain-of-Custody-Abläufe für Hardwarebewegungen in gesicherten Bereichen. Betreiber wünschen Werkzeuge, die durchsuchbare Protokolle erzeugen und sich in SOC-Prozesse integrieren. Ein starkes Cybersicherheitsdesign und sichere Update-Pfade beeinflussen die Anbieterauswahl. Dieser Treiber hebt Lösungen mit Identitätsmanagement, Verschlüsselung und Lebenszyklusmanagement auf Unternehmensniveau hervor. Unternehmen sehen darin ein Differenzierungsmerkmal bei Premium-Colocation und regulierten Workloads.
Markttrends
Autonomie in Kombination mit KI-basierter Zustandsintelligenz ersetzt einfache Fernpräsenz
Der globale Markt für Rechenzentrumsrobotik verschiebt sich von einfachen Kamera-auf-Rädern-Geräten hin zu autonomen Systemen mit eingebetteter Intelligenz. Käufer erwarten, dass Roboter durch komplexe Gänge navigieren, Hindernissen ausweichen und sich zum Laden selbst andocken. KI unterstützt die Anomalieerkennung bei Wärme, Geräuschen, Vibrationen und visuellen Hinweisen. Betreiber schätzen Warnungen, die Risiken priorisieren und Maßnahmen empfehlen. Anbieter bündeln zunehmend Analysen mit dem Roboter und einer Cloud-Steuerungsebene. Die Funktions-Roadmaps betonen Zuverlässigkeit, Flottenmanagement und auditfähige Berichte. Partnerschaften mit DCIM- und BMS-Plattformen beschleunigen die Einführung. Dieser Trend begünstigt Lieferanten, die wenige Fehlalarme und hohe Betriebsverfügbarkeit nachweisen.
Flottenmanagement und Robotics-as-a-Service-Modelle gewinnen bei Kaufentscheidungen an Gewicht
Im globalen Markt für Rechenzentrumsrobotik verlagert sich die Beschaffung hin zu Abonnementmodellen, die die Anfangskosten senken und die Einführung beschleunigen. Robotics-as-a-Service richtet die Ausgaben an Betriebsbudgets und Standorterweiterungsplänen aus. Anbieter fassen Wartung, Software-Updates und Fernüberwachung in einem Vertrag zusammen. Käufer bevorzugen SLAs, die Abdeckung, Reaktionszeiten und Geräteverfügbarkeit festlegen. Flotten-Dashboards für mehrere Standorte unterstützen einen konsistenten Betrieb über Regionen hinweg. Servicegeführte Modelle verringern zudem interne Kompetenzhürden bei Konfiguration und Feinabstimmung. Anbieter konkurrieren über Einführungsgeschwindigkeit und messbare Ergebnisse. Dieser Trend stützt wiederkehrende Erlöse und verbessert die Transparenz für Investoren.
Integration mit Digital Twins und automatisierten Arbeitsaufträgen wird zur Standarderwartung
Der globale Markt für Rechenzentrumsrobotik tendiert zu engerer Integration mit Digital Twins, Ticketing und Wartungsabläufen. Roboter speisen strukturierte Daten in Modelle ein, die das thermische und elektrische Verhalten simulieren. Automatisierte Arbeitsaufträge werden ausgelöst, wenn Sensoren Abweichungen über Schwellenwerte hinaus erkennen. Das verkürzt die Zeit von der Erkennung bis zur Lösung. Betreiber nutzen historische Roboterdaten außerdem für Kapazitätsplanung und Risikoprognosen. Anbieter entwickeln Konnektoren für ITSM-Tools und Facility-Systeme, um Integrationsreibung zu verringern. Der Einführungserfolg hängt heute von der Passung zum Arbeitsablauf ab, nicht nur von den Hardwarefähigkeiten. Der Trend belohnt Plattformen, die APIs und bewährte Integrationen bieten.
Spezialisierte Roboter für Kabelmanagement, Inventur und Mikroreparaturen entstehen
Der globale Markt für Rechenzentrumsrobotik erweitert sich über die Inspektion hinaus auf die Automatisierung von Nischenaufgaben. Neue Konzepte zielen auf Inventurscans, Barcode- und RFID-Tracking sowie Audits auf Käfigebene. Einige Lösungen konzentrieren sich auf unterstützte Kabelführung und geführte Installationshilfe. Mobile Manipulatoren und Endeffektoren erweitern die Einsatzfälle, in denen kleine physische Handgriffe zählen. Betreiber bewerten diese Werkzeuge nach Geschwindigkeit, Genauigkeit und weniger Nacharbeit. Anbieter priorisieren modulare Aufsätze und Sicherheitsfunktionen für gemeinsam genutzte Räume. Käufer verlangen minimale Störung des Live-Betriebs. Dieser Trend signalisiert den Schritt zu höherwertiger Roboterarbeit innerhalb der Anlagen.
Marktherausforderungen
Komplexe Anlagenlayouts und betriebliche Einschränkungen begrenzen schnelle, einheitliche Einführungen
Der globale Markt für Rechenzentrumsrobotik steht vor Hürden, weil viele Standorte nicht für Robotik ausgelegt wurden. Enge Gänge, wechselnde Bodenbeläge und veränderliche Hindernisse erschweren die Navigation. Sicherheitszonen und beschränkter Zugang erfordern sorgfältige Routenplanung und Berechtigungen. Der Live-Betrieb begrenzt Testfenster und verlangsamt den Rollout. Sonderfälle wie spiegelnde Oberflächen und schwaches Licht können die Sensorsicherheit verringern. Auch die Reife der Arbeitsabläufe variiert zwischen den Standorten. Anbieter müssen Systeme je Anlage abstimmen, was die Einführungskosten erhöht. Käufer verlangen den Nachweis stabiler Leistung vor der Skalierung. Diese Herausforderung begünstigt Lieferanten mit starken Standortbewertungs- und Inbetriebnahme-Leitfäden.
Integrationsaufwand, Cyberrisiko und Zuverlässigkeitserwartungen erhöhen die Einführungshürden
Der globale Markt für Rechenzentrumsrobotik muss strenge Zuverlässigkeitsanforderungen erfüllen, da Ausfälle kritische Abläufe stören können. Die Integration mit DCIM, BMS, Ticketing und Sicherheitssystemen erfordert oft Sonderarbeiten. Prüfzyklen zur Cybersicherheit verzögern die Beschaffung und erhöhen den Dokumentationsbedarf. Patch-Management und sicherer Fernzugriff erfordern diszipliniertes Governance. Robotikhardware muss zudem für den Dauerbetrieb und die sichere Interaktion mit dem Personal robust ausgelegt sein. Die Wartungslogistik über Flotten an mehreren Standorten erhöht die Komplexität. Käufer prüfen die Anbieterstabilität und den langfristigen Support genau. Diese Herausforderung zu überwinden erfordert ausgereifte Software, ein starkes Sicherheitsniveau und klare Zusagen zum Lebenszyklus.
Marktchancen
Brownfield-Nachrüstpakete schaffen einen großen adressierbaren Upgrade-Zyklus
Der globale Markt für Rechenzentrumsrobotik kann durch Nachrüstsätze wachsen, die ältere Anlagen an die Automatisierung anpassen. Käufer wünschen Navigationshilfen, Kartierungsservices und Workflow-Vorlagen, die die Inbetriebnahmezeit verkürzen. Sensor-Upgrades und Edge-Verarbeitung können die Leistung ohne größere Bauarbeiten verbessern. Anbieter können standardisierte „Site-Readiness“-Bewertungen mit klaren Abhilfeschritten anbieten. Flottenmanagement-Plattformen können gemischte Hardwaregenerationen vereinheitlichen. Colocation-Betreiber können Nachrüst-Automatisierung nutzen, um Premium-Servicestufen zu differenzieren. Diese Chance unterstützt wiederholbare Einführungsprogramme über große Portfolios hinweg. Sie eröffnet außerdem Serviceerlöse im Zusammenhang mit Bewertungen und Integration.
Robotikgestützte Nachhaltigkeit und Energieoptimierung erweitern den Nutzen über Personaleinsparungen hinaus
Der globale Markt für Rechenzentrumsrobotik kann Nachfrage über Nachhaltigkeitsanwendungen gewinnen, die Überwachung mit Effizienzmaßnahmen verknüpfen. Roboter können Luftstrom-Ineffizienzen, Kühlungsdrift und untergenutzte Zonen erkennen. Datenströme können die dynamische Sollwertoptimierung und die Priorisierung von Wartung unterstützen. Betreiber können Verschwendung durch frühere Erkennung von Lecks und Geräteüberlastung verringern. Anbieter können Erkenntnisse mit Empfehlungen bündeln, die an Energie- und Verfügbarkeits-KPIs gekoppelt sind. Käufer schätzen Berichte, die ESG-Offenlegung und Kundenaudits unterstützen. Diese Chance passt zu regulatorischem Druck und volatilen Energiekosten. Sie kann Budgets über den Betrieb hinaus in Nachhaltigkeitsprogramme erweitern.
Marktsegmentierung
Nach Robotertyp
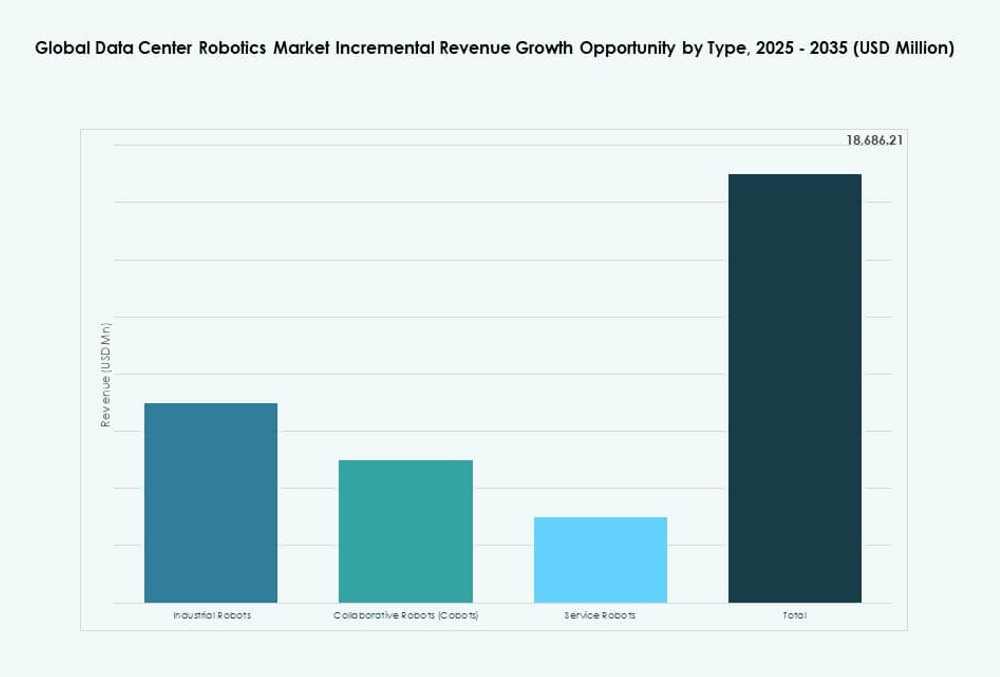
Der globale Markt für Rechenzentrumsrobotik gliedert sich in Industrieroboter, kollaborative Roboter und Serviceroboter, wobei Serviceroboter in den meisten Einsätzen den dominanten Anteil halten. Käufer bevorzugen mobile Serviceroboter für Inspektion, Überwachung, Umgebungssensorik und Fernverifizierung, weil sie zu den Randbedingungen des Live-Betriebs passen. Cobots gewinnen in kontrollierten Wartungszonen an Boden, in denen Personal unterstützte Handhabung und wiederholbare Verfahren benötigt. Industrieroboter bleiben eher eine Nische, vor allem für strukturierte Automatisierung in Bereitstellungsbereichen und spezialisierte Aufgaben. Das Wachstum steigt dort, wo Anbieter Autonomie, sichere Navigation und Flottenwerkzeuge bieten, die über Portfolios mit mehreren Standorten skalieren.
Nach Unternehmensgröße
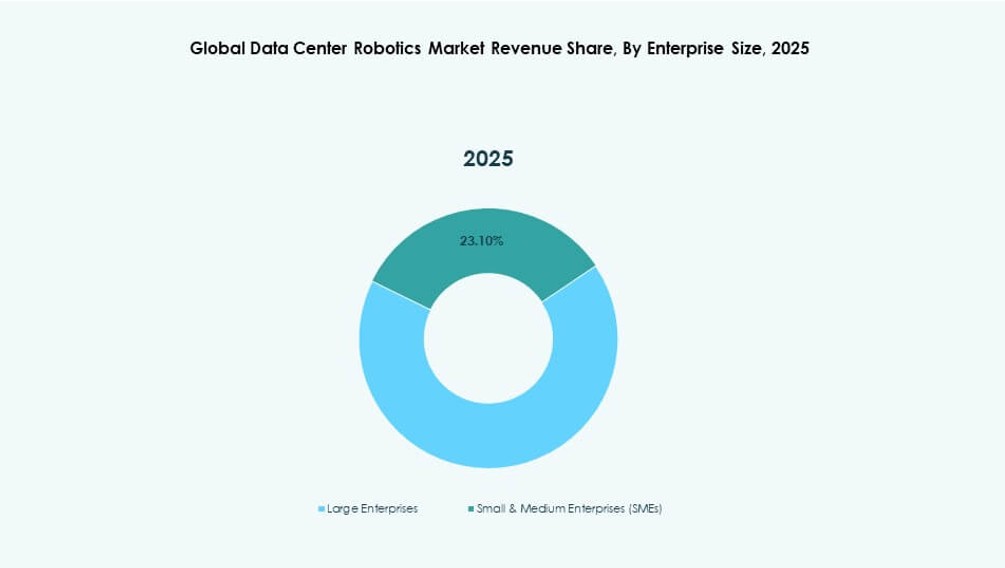
Im globalen Markt für Rechenzentrumsrobotik sind Großunternehmen das führende Segment, bedingt durch Hyperscale-Standorte, standardisierte Betriebsmodelle und höhere Automatisierungsbudgets. Große Betreiber setzen Flotten über Campus hinweg ein und messen den ROI an Verfügbarkeit, Arbeitsoptimierung und schnellerer Störungsreaktion. KMU führen Robotik in kleinerem Umfang ein, oft über Managed Services oder Abonnementmodelle, die Anfangskosten und Komplexität verringern. KMU konzentrieren sich zudem auf schnelle Erfolge wie Inspektionsrunden und Sicherheitspatrouillen. Das Wachstum beschleunigt sich, da RaaS-Pakete die Beschaffung vereinfachen und Integrationsvorlagen die Einführungszeit für kleinere Teams verkürzen.
Nach Endanwender / Branche
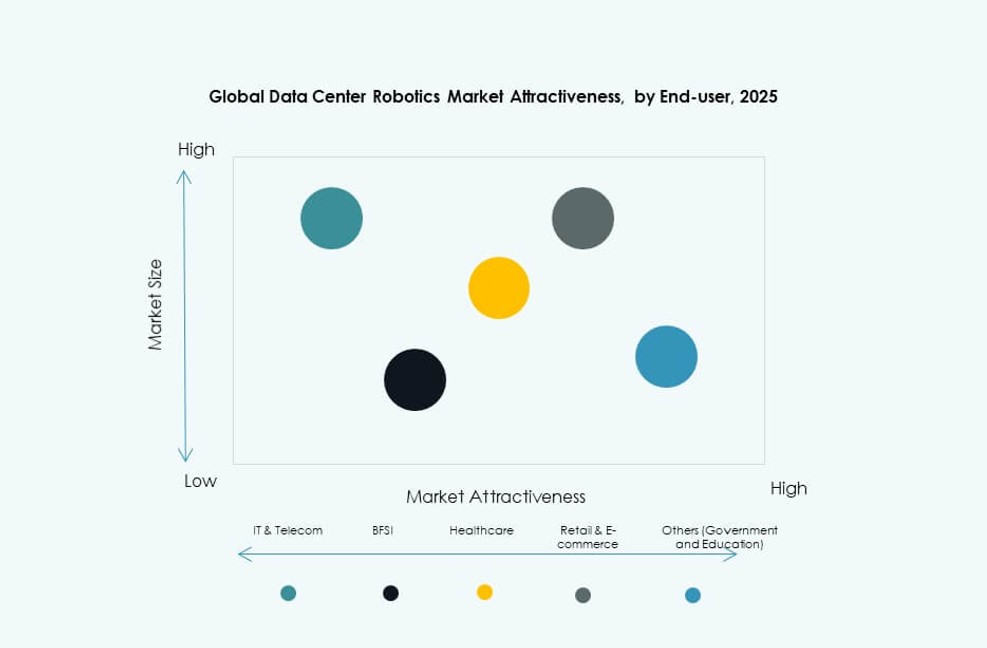
Der globale Markt für Rechenzentrumsrobotik wird von IT und Telekommunikation angeführt, bedingt durch kontinuierliche Anforderungen an die Netzverfügbarkeit und die starke Nutzung von Colocation- und Edge-Anlagen. BFSI und Gesundheitswesen treiben die Einführung durch Compliance, Auditbedarf und strenge Sicherheitskontrollen für sensible Workloads. Einzelhandel und E-Commerce führen Robotik ein, um Resilienz in Spitzenzeiten und logistikgetriebene Rechennachfrage zu stützen. Der Einsatz bei Behörden steigt dort, wo gesicherte Anlagen dokumentierte physische Kontrollen erfordern. Bildung bleibt kleiner, wächst aber mit Forschungsrechenleistung und Campus-Rechenzentren. „Sonstige“ umfasst Energie- und Industrieunternehmen, die private Rechenzentren betreiben und einen planbaren Betrieb suchen.
Nach Komponente
Der globale Markt für Rechenzentrumsrobotik gliedert sich in Hardware, Software und Services, wobei Software und Services einen wachsenden Anteil erhalten, da Käufer Ergebnisse über Geräte stellen. Hardware umfasst Roboter, Sensoren, Andockstationen und robuste Komponenten. Software deckt Autonomie, Flottenorchestrierung, Analysen und Integrationen mit DCIM- und Sicherheitssystemen ab. Services umfassen Standortkartierung, Inbetriebnahme, Wartung, Fernüberwachung und Workflow-Optimierung. Das Wachstum kommt von gebündelten Lösungen, die die Zeit bis zum Nutzen verkürzen und Rollouts an mehreren Standorten unterstützen. Anbieter, die robuste Software mit reaktionsstarken Servicenetzen verbinden, verbessern die Kundenbindung und erweitern wiederkehrende Erlöse.
Nach Bereitstellung
Der globale Markt für Rechenzentrumsrobotik teilt sich in Cloud-basierte und On-Premises-Bereitstellungen, wobei hybride Ansätze wegen Sicherheits- und Latenzanforderungen verbreitet sind. Cloud-basierte Plattformen führen bei Flottenmanagement, Analyse-Updates und standortübergreifender Transparenz, insbesondere für Betreiber mit verteilten Portfolios. On-Premises-Bereitstellungen bleiben für regulierte Umgebungen und Anlagen mit strengen Datenresidenzregeln entscheidend. Käufer bewerten Bereitstellungsmodelle nach Cyberrisiko, Integrationsaufwand und betrieblicher Governance. Das Wachstum steigt, wenn Anbieter sichere, segmentierte Architekturen anbieten und den Offline-Betrieb bei eingeschränkter Konnektivität unterstützen. Die Wahl der Bereitstellung folgt häufig der Reife des Kunden und der regulatorischen Exposition.
Regionale Einblicke
Nordamerika (40,05 %)
Der globale Markt für Rechenzentrumsrobotik wird von Nordamerika angeführt, bedingt durch die Hyperscale-Konzentration, ausgereifte Automatisierungspraxis und tiefe Anbieter-Ökosysteme. Betreiber setzen Robotik ein, um den Betrieb über große Campus zu standardisieren und strikte Verfügbarkeitsziele zu erfüllen. Starke Investitionen in KI-Infrastruktur erhöhen die Nachfrage nach kontinuierlicher Überwachung und präziser Wartung. Käufer erwarten zudem eine enge Integration mit Sicherheits- und Facility-Systemen, was plattformgeführte Anbieter stützt. Die USA führen bei der Einführung, während Kanada und Mexiko mit dem Colocation-Wachstum und regionalen Cloud-Zonen expandieren.
- So gibt das US-amerikanische Unternehmen Boston Dynamics an, dass sich mehr als 1.500 Spot-Roboter in Kundenhand befinden, Nutzlasten von bis zu 14 kg unterstützt werden und eine durchschnittliche Laufzeit von etwa 90 Minuten erreicht wird, was die Bereitschaft der Region für skalierbare Roboterinspektion über große Rechenzentrumsbestände zeigt.
Europa (28,15 %)
Der globale Markt für Rechenzentrumsrobotik hält in Europa eine starke Position, gestützt durch Compliance-Strenge und Fokus auf Energieeffizienz. Colocation-Anbieter setzen Robotik ein, um die Servicequalität zu differenzieren und die Audit-Bereitschaft für regulierte Kunden zu stärken. Große Märkte wie das Vereinigte Königreich, Deutschland, Frankreich und die Niederlande führen aufgrund dichter Rechenzentrumscluster und strukturierter Beschaffung. Betreiber priorisieren Sicherheit, Dokumentation und wiederholbare Prozesse, was zu robotergestützter Inspektion und Überwachung passt. Die Einführung weitet sich in Süd- und Osteuropa aus, da Neubauten zunehmen und Betreiber schlanke Betriebsmodelle suchen.
- So berichtet ANYbotics am Standort Zürich von Digital Realty, dass ANYmal täglich 9 Inspektionsmissionen durchführt, pro Mission bis zu 70 Elemente überwacht und 2-stündige Inspektionszyklen mit dockingbasiertem Aufladen für den 24/7-Betrieb fährt, was messbare Automatisierung in europäischen Colocation-Umgebungen zeigt.
Asien-Pazifik (23,10 %), Lateinamerika (4,78 %), Naher Osten (2,10 %), Afrika (1,82 %)
Im globalen Markt für Rechenzentrumsrobotik gilt Asien-Pazifik als die sich am schnellsten entwickelnde Region, angeführt von China, Japan, Südkorea, Indien und Südostasien, bedingt durch rasche Cloud-Expansion und Greenfield-Bauten, die Automatisierung von Beginn an einbetten können. Käufer suchen skalierbaren Betrieb über verteilte Metropolen und Edge-Knoten. Lateinamerika wächst durch Brasilien, Mexiko, Chile und Kolumbien, da die Colocation-Investitionen steigen und Betreiber Prozesse modernisieren. Der Nahe Osten kommt durch Megaprojekte in den VAE und in KSA sowie durch Sovereign-Cloud-Programme voran. Afrika bleibt im Frühstadium, wobei sich die Einführung auf Südafrika und aufstrebende Zentren konzentriert, in denen neue Kapazität die Modernisierung antreibt.
Wettbewerbseinblicke
- ABB Ltd.
- Schneider Electric
- Siemens AG
- Honeywell International Inc.
- Rockwell Automation
- Cisco Systems Inc.
- Hewlett Packard Enterprise
- Huawei Technologies Co. Ltd.
- Microsoft Corporation
- Amazon Web Services
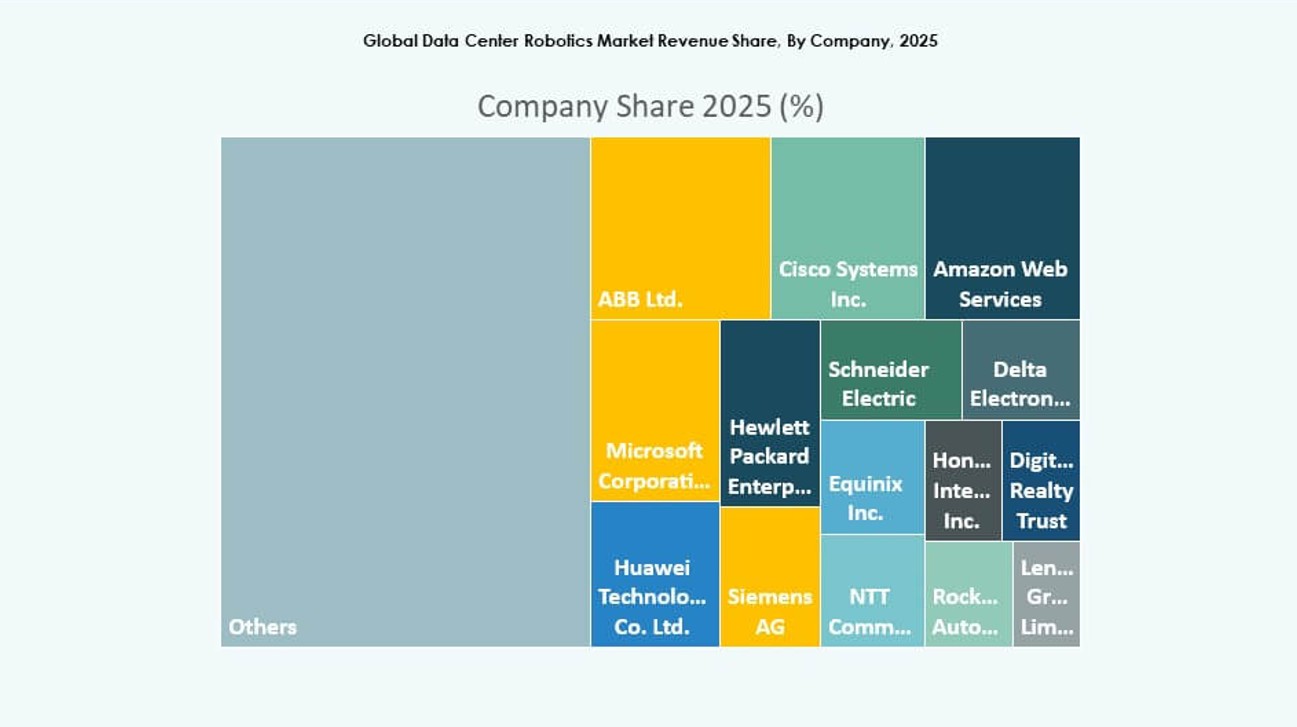
Der Wettbewerb im globalen Markt für Rechenzentrumsrobotik dreht sich um Plattformtiefe, Standortintegration und Servicezuverlässigkeit. Große Automatisierungsanbieter positionieren Robotik als Teil breiterer Portfolios für Strom, Kühlung und Gebäudemanagement, was ihnen hilft, Unternehmens-Rollouts mit standardisierten Arbeitsabläufen zu gewinnen. Cloud- und Infrastrukturanbieter treiben Software-Steuerungsebenen, KI-Diagnosen und Ökosystempartnerschaften voran, die Flottenorchestrierung und Fernbetrieb verbessern. Die Differenzierung hängt von der Autonomieleistung in dichten Gängen, der Sensorqualität für thermische und Umgebungsprüfungen sowie von Cybersicherheitskontrollen ab, die strenge Kundenprüfungen bestehen. Anbieter konkurrieren außerdem über die Einführungsgeschwindigkeit durch wiederholbare Inbetriebnahmemethoden und vorgefertigte Konnektoren zu DCIM-, BMS- und ITSM-Tools. Servicegeführte Modelle und ergebnisbasierte SLAs beeinflussen Vertragsabschlüsse und Verlängerungen.
Aktuelle Entwicklungen
- Im Januar 2026 kündigte DEWALT, eine Marke von Stanley Black & Decker, gemeinsam mit August Robotics die Markteinführung des weltweit ersten flottenfähigen Roboters für Bohrungen nach unten an, der den Bau von Rechenzentren beschleunigen soll. Die Unternehmen erklärten, der Roboter sei bereits in Pilotarbeiten in 10 Rechenzentrumsprojekten eingesetzt worden und solle Mitte 2026 kommerziell verfügbar werden.
- Im März 2026 startete Hyperscale Data Omnipresent Robotics als hundertprozentige Tochtergesellschaft für den kommerziellen Rollout in den USA. Das Unternehmen erklärte, sein Rechenzentrum in Michigan und der Zugang zur NVIDIA-GPU-Infrastruktur könnten künftige Robotikaktivitäten unterstützen, und deutete zudem weitere Partnerschaften im Robotik-Ökosystem an.
- Im März 2026 kündigte NVIDIA seinen Physical AI Data Factory Blueprint an, eine neue offene Referenzarchitektur zur Beschleunigung der Entwicklung von Robotik, Vision-KI-Agenten und autonomen Fahrzeugen. NVIDIA erklärte, Microsoft Azure und Nebius seien die ersten Cloud-Plattformen, die den Blueprint anbieten, während Unternehmen wie FieldAI und Teradyne Robotics ihn bereits nutzten, um die Robotikentwicklung zu beschleunigen.
- Im März 2026 ging ABB eine Partnerschaft mit NVIDIA ein, um die Omniverse-Technologie in die RobotStudio-Plattform von ABB zu integrieren und die Genauigkeit des Robotertrainings zwischen Simulation und realem Einsatz zu verbessern. ABB erklärte, das neue System solle in der zweiten Jahreshälfte 2026 starten und Kosten senken sowie die Time-to-Market für Roboter-Einsätze verkürzen.
- Im April 2026 bestätigte Agile Robots, kürzlich ein Geschäft zur Übernahme von Vermögenswerten von thyssenkrupp Automation Engineering in Europa und Nordamerika abgeschlossen zu haben. Das Unternehmen erklärte, die Übernahme verbinde die KI-gestützten Automatisierungsfähigkeiten von Agile Robots mit der langjährigen Engineering-Expertise von thyssenkrupp und bringe rund 650 Mitarbeitende hinzu, um die globale Automatisierungspräsenz zu stärken.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025–2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7Marktattraktivität
- 3.7.1Robotertyp
- 3.7.2Unternehmensgröße
- 3.7.3Endanwender / Branche
- 3.7.4Komponente
- 3.7.5Bereitstellung
- 04Globaler Markt für Rechenzentrumsrobotik – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020–2025)
- 4.2Prognostizierte Marktgröße (2026–2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Globaler Markt für Rechenzentrumsrobotik – nach Robotertyp
- 5.1Industrieroboter
- 5.2Kollaborative Roboter (Cobots)
- 5.3Serviceroboter
- 06Globaler Markt für Rechenzentrumsrobotik – nach Unternehmensgröße
- 6.1Großunternehmen
- 6.2Kleine und mittlere Unternehmen (KMU)
- 07Globaler Markt für Rechenzentrumsrobotik – nach Endanwender / Branche
- 7.1IT & Telekommunikation
- 7.2BFSI
- 7.3Gesundheitswesen
- 7.4Einzelhandel & E-Commerce
- 7.5Behörden
- 7.6Bildung
- 7.7Sonstige
- 08Globaler Markt für Rechenzentrumsrobotik – nach Komponente
- 8.1Hardware
- 8.2Software
- 8.3Services
- 09Globaler Markt für Rechenzentrumsrobotik – nach Bereitstellung
- 9.1Cloud-basiert
- 9.2On-Premises
- 10Globaler Markt für Rechenzentrumsrobotik – nach Region
- 10.1Nordamerika
- 10.1.1USA
- 10.1.2Kanada
- 10.1.3Mexiko
- 10.2Europa
- 10.2.1Vereinigtes Königreich
- 10.2.2Frankreich
- 10.2.3Deutschland
- 10.2.4Italien
- 10.2.5Spanien
- 10.2.6Russland
- 10.2.7Belgien
- 10.2.8Niederlande
- 10.2.9Österreich
- 10.2.10Schweden
- 10.2.11Polen
- 10.2.12Dänemark
- 10.2.13Schweiz
- 10.2.14Übriges Europa
- 10.3Asien-Pazifik
- 10.3.1China
- 10.3.2Japan
- 10.3.3Südkorea
- 10.3.4Indien
- 10.3.5Australien
- 10.3.6Thailand
- 10.3.7Indonesien
- 10.3.8Vietnam
- 10.3.9Malaysia
- 10.3.10Philippinen
- 10.3.11Taiwan
- 10.3.12Übriger Asien-Pazifik-Raum
- 10.4Lateinamerika
- 10.4.1Brasilien
- 10.4.2Argentinien
- 10.4.3Peru
- 10.4.4Chile
- 10.4.5Kolumbien
- 10.4.6Übriges Lateinamerika
- 10.5Naher Osten
- 10.5.1VAE
- 10.5.2KSA
- 10.5.3Israel
- 10.5.4Türkei
- 10.5.5Iran
- 10.5.6Übriger Naher Osten
- 10.6Afrika
- 10.6.1Südafrika
- 10.6.2Ägypten
- 10.6.3Nigeria
- 10.6.4Algerien
- 10.6.5Marokko
- 10.6.6Übriges Afrika
- 11Wettbewerbsumfeld
- 11.1Marktanteilsanalyse
- 11.2Strategien der wichtigsten Anbieter
- 11.3Fusionen, Übernahmen & Partnerschaften
- 11.4Produkt- & Serviceeinführungen
- 12Unternehmensprofile
- 12.1ABB Ltd.
- 12.2Cisco Systems Inc.
- 12.3Amazon Web Services
- 12.4Microsoft Corporation
- 12.5Huawei Technologies Co. Ltd.
- 12.6Hewlett Packard Enterprise
- 12.7Siemens AG
- 12.8Schneider Electric
- 12.9Honeywell International Inc.
- 12.10Delta Electronics Inc.
- 12.11Digital Realty Trust
- 12.12Equinix Inc.
- 12.13NTT Communications
- 12.14Rockwell Automation
- 12.15Lenovo Group Limited
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der globale Markt für Rechenzentrumsrobotik wurde 2025 mit 15.416,20 Mio. USD bewertet. Bis 2035 soll er 113.432,96 Mio. USD erreichen.
Der globale Markt für Rechenzentrumsrobotik soll zwischen 2025 und 2035 mit einer CAGR von 22,18 % wachsen. Diese Wachstumsrate spiegelt die rasche Einführung von Robotik im Rechenzentrumsbetrieb wider.
Im globalen Markt für Rechenzentrumsrobotik hielten Serviceroboter 2025 den größten Anteil. Der globale Markt für Rechenzentrumsrobotik bevorzugte dieses Segment wegen der besseren Eignung für Inspektions-, Patrouillen- und Überwachungsanwendungen.
Der globale Markt für Rechenzentrumsrobotik wächst durch Hyperscale-Expansion, höhere Rack-Dichte und komplexere Kühlanforderungen. Der globale Markt für Rechenzentrumsrobotik profitiert zudem von Personalengpässen, Sicherheitsprioritäten sowie stärkeren Audit- und Sicherheitserwartungen.
Zu den führenden Akteuren im globalen Markt für Rechenzentrumsrobotik zählen ABB, Schneider Electric, Siemens, Honeywell, Rockwell Automation, Cisco, HPE, Huawei, Microsoft und AWS. Diese Unternehmen konkurrieren über Integrationstiefe, Flottensoftware und Services.
Nordamerika hatte 2025 mit 40,05 % den größten Anteil am globalen Markt für Rechenzentrumsrobotik. Der globale Markt für Rechenzentrumsrobotik wird dort wegen der Hyperscale-Konzentration und höherer Automatisierungsbudgets angeführt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.