
データセンターロボティクス市場 規模・シェア・2035年までの予測
市場の概要
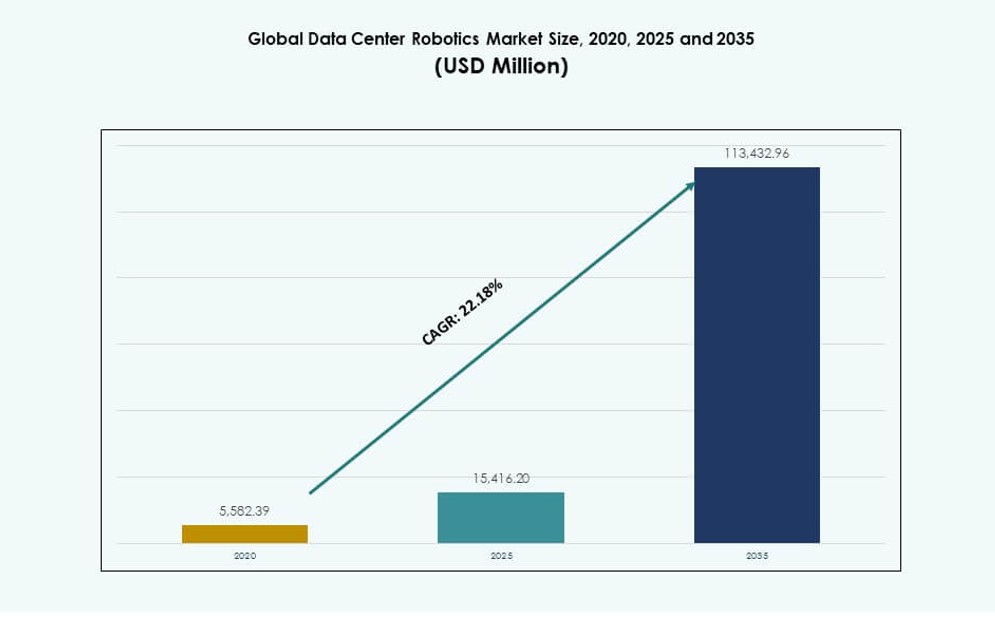
データセンターロボティクス市場の規模は2025年にUSD 15.42十億で、年平均成長率(CAGR)22.18%で拡大し、2035年までにUSD 113.43十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場ダイナミクス
- 04世界のデータセンターロボティクス市場 市場規模と予測
- 05世界のデータセンターロボティクス市場 ロボットタイプ別
- 06世界のデータセンターロボティクス市場 企業規模別
- 07世界のデータセンターロボティクス市場 エンドユーザー/業種別
- 08世界のデータセンターロボティクス市場 コンポーネント別
- 09世界のデータセンターロボティクス市場 導入形態別
- 10世界のデータセンターロボティクス市場 地域別
- 12章
- 2020-2023実績期間
- 2025-2035予測期間
- 9掲載企業
掲載企業
- ABB Ltd
- Schneider Electric
- Siemens AG
- Honeywell International Inc
- Rockwell Automation
- Cisco Systems Inc
- Hewlett Packard Enterprise
- Microsoft Corporation
- Amazon Web Services
詳細分析
エグゼクティブサマリー
市場インサイト
世界のデータセンターロボティクス市場規模は、2020年の55.8239億米ドルから2025年には154.1620億米ドルとなり、2035年までに1,134.3296億米ドルに達すると予測されています。予測期間中の年平均成長率(CAGR)は22.18%です。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2035 |
| データセンターロボティクス市場規模 2025年 | 154.1620億米ドル |
| データセンターロボティクス市場 CAGR | 22.18% |
| データセンターロボティクス市場規模 2035年 | 1,134.3296億米ドル |
データセンター事業者は、高密度施設における稼働率の向上、人的ミスの削減、安全性の改善を目的にロボティクスを導入しています。ロボティクスは、ラック電力の増大、液冷、より厳格なサービスレベル要求に対応した自動点検、資産搬送、定期保守を支えます。センシング、自律性、デジタルツイン、AIベースの診断における技術革新が、作業精度と対応速度を高めています。企業は省力化とレジリエンスを得られ、投資家は次世代インフラ運用を支える拡張性の高い基盤として注目しています。
北米は、ハイパースケールの建設、先進的な自動化予算、強力なロボティクスエコシステムにより市場をリードしています。欧州は、体系的なコンプライアンス、省エネルギーの重視、コロケーション需要の拡大が続きます。アジア太平洋は、中国、インド、東南アジアでクラウド拡大が加速しており、新設施設を当初から自動化前提で設計できるため急速に台頭しています。中南米、中東、アフリカは、新規建設、通信設備の更新、主要都市での選択的な企業の近代化を背景に、導入の初期段階にあります。
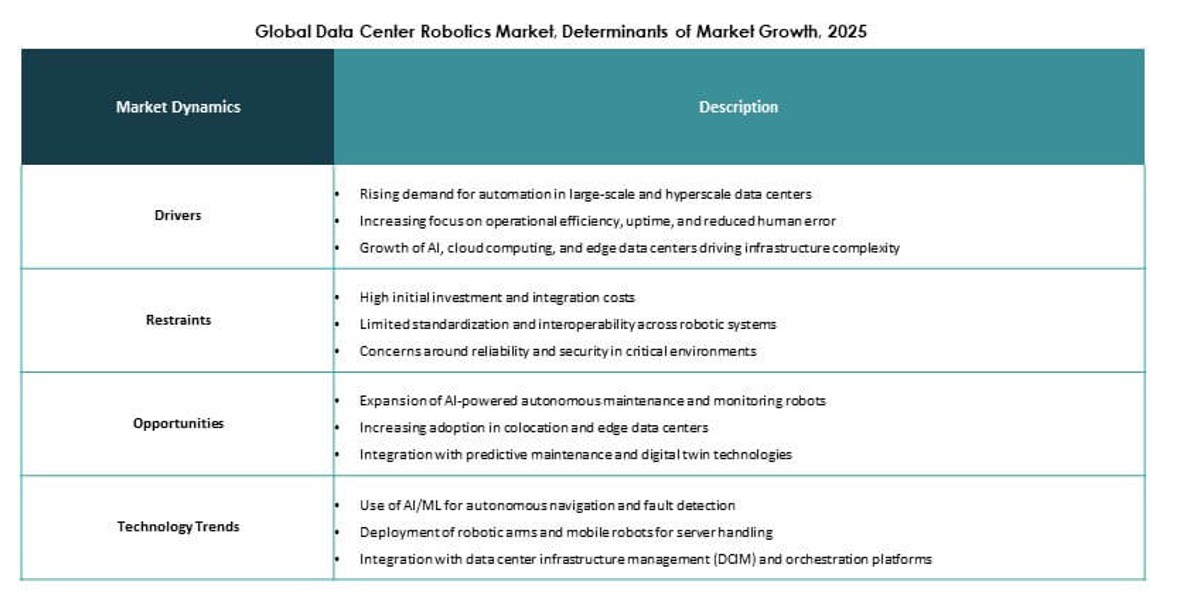
市場ダイナミクス
市場促進要因
ハイパースケールの拡大が重要インフラ全体で自動化を前提とした運用を後押し
世界のデータセンターロボティクス市場は、ハイパースケール事業者がキャンパスを拡張し、再現性のある運用モデルを求めることで成長しています。事業者は、重要区画での手作業を減らしながら高い可用性を求めています。ロボティクスは、定期点検、アラームの確認、軽微な障害が拡大する前の迅速な対応を支えます。また、ホットアイル、バッテリー室、高電圧区画への人の立ち入りを減らします。標準化されたワークフローは、拠点間のサービス品質を高めます。調達ではファシリティ管理やDCIMシステムと連携できるソリューションが好まれます。ベンダーは信頼性と明確な性能KPIを示すことで受注を獲得します。投資家は、この要因をクラウド成長に連動した持続的な需要基盤と捉えています。
- たとえば、Boston Dynamicsが公表しているSpotの仕様では、稼働時間は最大90分、ペイロードは最大14 kg、最高速度は1.6 m/sであり、複数棟からなる大規模データセンターキャンパスでの標準化された巡回点検を支えます。
ラック密度の上昇と冷却の複雑化が精密な保守の必要性を高める
世界のデータセンターロボティクス市場は、ラック電力の増大と高度な冷却アーキテクチャの恩恵を受けています。高密度の配備では、温度、気流、漏水検知の許容範囲が厳しくなります。サーマルカメラ、音響センサー、環境プローブを備えたロボットは、人員では実現できない頻度で巡回できます。ホットスポット、障害物、部品ストレスの初期兆候の特定に役立ちます。自動レポートは根本原因分析を迅速化し、予防保全を支えます。事業者は、監査や傾向分析のための再現性あるデータ取得も評価しています。ソリューション提供者は、センサーフュージョンと実用的な分析で差別化を図ります。この変化は、高性能コンピューティング環境を管理する企業にとっての戦略的価値を高めます。
人手不足と安全要件がロボットによる作業遂行の投資対効果を高める
世界のデータセンターロボティクス市場は、主要拠点での熟練技術者の不足と人件費の上昇により前進しています。事業者は24/7の運用を担う必要がありますが、人員配置モデルは圧迫されています。ロボティクスは定型作業を担い、専門人材をより付加価値の高い業務に振り向けられます。閉鎖空間や重量物の取り扱いへの曝露を減らすことで、安全コンプライアンスを強化します。一貫した作業遂行は、手順の逸脱による停止リスクを下げます。企業は、研修の標準化や立ち上げ期間の短縮にも活用しています。ロボットとマネージドサービスを組み合わせて提供する事業者は、購入側の導入を容易にします。投資家は、この要因に伴う利益率の改善と継続的なサービス収益を注視しています。
- たとえば、ANYboticsのANYmal XはATEXおよびIECEx Zone 1の危険区域に対する認証を取得しており、ペイロードは最大10 kg、バッテリー1サイクルあたり約90分稼働します。これは、自律点検がバッテリー室、電源室、その他の高リスクなユーティリティ空間での技術者の曝露を減らせることを示しています。
セキュリティ、コンプライアンス、監査の圧力が大規模な常時監視を後押し
世界のデータセンターロボティクス市場は、顧客がより強固な物理セキュリティと文書化された統制を求めることで勢いを増しています。継続的な巡回と証跡の自動取得は、規制対象業界のコンプライアンス要件を支えます。ロボットは、アクセス区域の確認、開放されたキャビネットの検知、環境しきい値の監視を行えます。また、セキュア区域内でのハードウェア移動に関する証跡管理ワークフローも支えます。事業者は、検索可能なログを生成し、SOCプロセスと連携できるツールを求めています。強力なサイバーセキュリティ設計と安全な更新経路は、ベンダー選定に影響します。この要因は、エンタープライズ水準のID管理、暗号化、ライフサイクル管理を備えたソリューションの評価を高めます。企業は、プレミアムなコロケーションや規制対象ワークロードにおける差別化要素と見ています。
市場トレンド
自律性とAIによる状態インテリジェンスが基本的な遠隔テレプレゼンスに置き換わる
世界のデータセンターロボティクス市場は、単純なカメラ付き車輪型機器から、インテリジェンスを組み込んだ自律システムへと移行しています。購入側は、ロボットが複雑な通路を移動し、障害物を回避し、自ら充電ドックに接続することを期待します。AIは、熱、騒音、振動、視覚的手がかりの異常検知を支えます。事業者は、リスクの優先順位付けと対応策の提案を行うアラートを評価しています。ベンダーは、ロボットとクラウド制御基盤に分析機能を組み合わせて提供する傾向を強めています。機能ロードマップでは、信頼性、フリート管理、監査水準のレポートが重視されています。DCIMやBMSプラットフォームとの提携が導入を加速します。このトレンドは、誤報の少なさと高い運用稼働率を示せるサプライヤーに有利です。
フリート管理とRobotics-as-a-Serviceモデルが購買判断で存在感を高める
世界のデータセンターロボティクス市場では、初期費用を抑えて導入を早めるサブスクリプションモデルへ調達が移行しています。Robotics-as-a-Serviceは、費用を運用予算や拠点拡張計画に整合させます。提供者は、保守、ソフトウェア更新、遠隔監視を1つの契約にまとめて提供します。購入側は、対象範囲、対応時間、機器稼働率を明記したSLAを好みます。複数拠点のフリートダッシュボードは、地域をまたいだ一貫した運用を支えます。サービス主導のモデルは、設定や調整に関する社内スキルの壁も下げます。ベンダーは、導入の速さと測定可能な成果で競います。このトレンドは継続的な収益を支え、投資家にとっての可視性を高めます。
デジタルツインや自動作業指示書との統合が標準的な期待事項になる
世界のデータセンターロボティクス市場は、デジタルツイン、チケット管理、保守ワークフローとのより緊密な統合へと向かっています。ロボットは、熱挙動や電力挙動をシミュレーションするモデルに構造化データを提供します。センサーがしきい値を超えるずれを検知すると、作業指示書が自動で発行されます。これにより、検知から解決までの時間が短縮されます。事業者は、過去のロボットデータをキャパシティプランニングやリスク予測にも活用しています。ベンダーは、統合の摩擦を減らすため、ITSMツールやファシリティシステム向けのコネクターを構築しています。導入の成否は、ハードウェア性能だけでなくワークフローへの適合性にも左右されるようになっています。このトレンドは、APIと実績ある連携を提供するプラットフォームに有利です。
ケーブル管理、在庫、微細修理作業向けの専用ロボットが登場
世界のデータセンターロボティクス市場は、点検にとどまらず、ニッチな作業の自動化へ広がっています。新しい設計は、在庫スキャン、バーコードやRFIDの追跡、ケージ単位の監査を対象としています。一部のソリューションは、ケーブル配線の支援や設置の誘導に注力しています。モバイルマニピュレーターやエンドエフェクターは、小さな物理的動作が重要となるユースケースを広げます。事業者は、速度、精度、手戻りの削減の観点でこれらのツールを評価します。ベンダーは、共有空間向けのモジュール式アタッチメントと安全機能を優先します。購入側は、稼働中の運用への影響を最小限に抑えることを求めます。このトレンドは、施設内でより付加価値の高いロボット労働へ移行していることを示しています。
市場課題
複雑な施設レイアウトと運用上の制約が迅速で均一な展開を制限
世界のデータセンターロボティクス市場は、多くの施設がロボティクスを想定して建設されていないため、課題に直面しています。狭い通路、混在する床材、変化する障害物がナビゲーションを複雑にします。セキュリティ区域や立入制限区域では、慎重な経路計画と権限設定が必要です。稼働中の運用はテスト可能な時間帯を制限し、展開を遅らせます。反射面や低照度などのエッジケースは、センサーの信頼度を低下させる可能性があります。事業者のワークフローの成熟度も拠点ごとに異なります。ベンダーは施設ごとにシステムを調整する必要があり、導入コストが上昇します。購入側は、拡大前に安定した性能の証明を求めます。この課題は、現地調査と試運転の手順が充実したサプライヤーに有利です。
統合の負担、サイバーリスク、信頼性への期待が導入の障壁を高める
世界のデータセンターロボティクス市場は、故障が重要な運用を妨げかねないため、厳格な信頼性要求に対応する必要があります。DCIM、BMS、チケット管理、セキュリティシステムとの統合には、個別開発が必要になることが少なくありません。サイバーセキュリティの審査サイクルは調達を遅らせ、文書化の必要性を高めます。パッチ管理と安全なリモートアクセスには、規律あるガバナンスが求められます。ロボットのハードウェアにも、連続稼働と作業員との安全な協調のための堅牢化が必要です。複数拠点のフリートにわたる保守ロジスティクスは、複雑さを増します。購入側は、ベンダーの存続性と長期サポートを精査します。この課題を克服するには、成熟したソフトウェア、強固なセキュリティ体制、明確なライフサイクルの約束が必要です。
市場機会
ブラウンフィールド向け改修パッケージが大規模なアップグレード需要を生み出す
世界のデータセンターロボティクス市場は、既存施設を自動化に適応させる改修キットによって成長できます。購入側は、試運転時間を短縮するナビゲーション支援、マッピングサービス、ワークフローテンプレートを求めています。センサーのアップグレードとエッジ処理により、大規模な工事なしで性能を向上できます。ベンダーは、明確な是正手順を伴う標準化された「サイトレディネス」評価を提供できます。フリート管理プラットフォームは、世代の異なる混在ハードウェアを統合できます。コロケーション事業者は、改修による自動化をプレミアムなサービス階層の差別化に活用できます。この機会は、大規模ポートフォリオ全体での反復的な導入プログラムを支えます。また、評価や統合に伴うサービス収益の機会も生まれます。
ロボティクスによるサステナビリティとエネルギー最適化が省力化を超えた価値を広げる
世界のデータセンターロボティクス市場は、監視を効率化の施策に結びつけるサステナビリティ用途を通じて需要を獲得できます。ロボットは、気流の非効率、冷却のずれ、低稼働区域を検知できます。データフィードは、設定値の動的な調整や保守の優先順位付けを支えます。事業者は、漏水や機器ストレスの早期検知により無駄を削減できます。ベンダーは、エネルギーや稼働率のKPIに結びついた提言とともにインサイトを提供できます。購入側は、ESG開示や顧客監査を支えるレポートを重視しています。この機会は、規制圧力やエネルギーコストの変動と整合しています。予算を運用部門からサステナビリティプログラムへと広げる可能性があります。
市場セグメンテーション
ロボットタイプ別
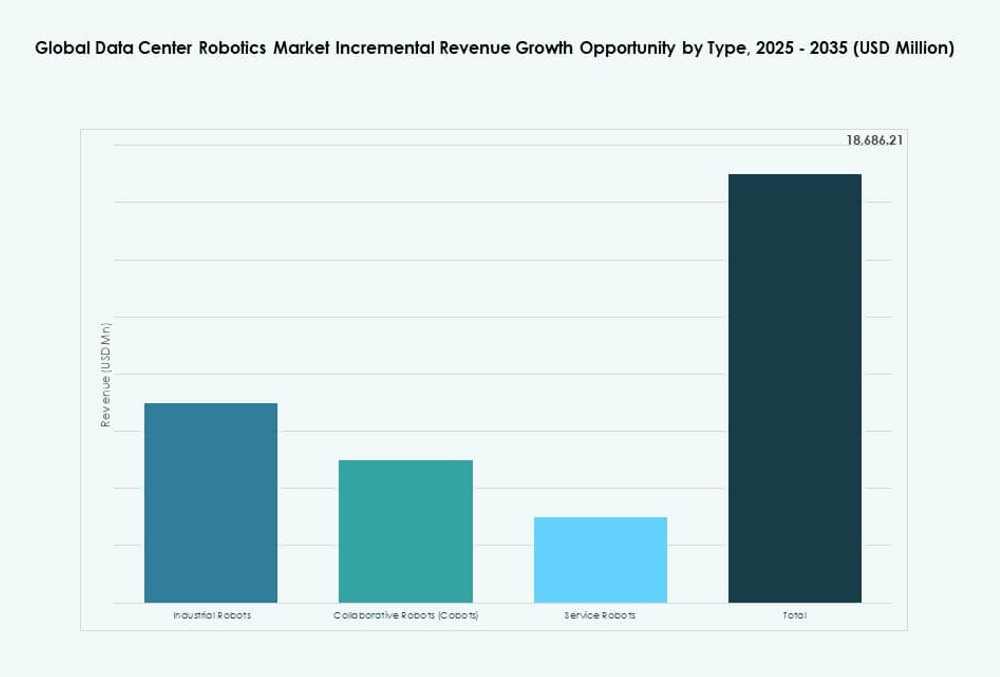
世界のデータセンターロボティクス市場は、産業用ロボット、協働ロボット、サービスロボットに区分され、ほとんどの導入でサービスロボットが主要なシェアを占めています。購入側は、稼働中の運用上の制約に適合するため、点検、監視、環境センシング、遠隔確認の作業にモバイル型サービスロボットを好みます。コボットは、補助的な取り扱いと再現性のある手順が求められる管理された保守区域で支持を集めています。産業用ロボットは依然としてニッチで、主にステージングエリアでの構造化された自動化や専門作業に使われています。ベンダーが自律性、安全なナビゲーション、複数拠点ポートフォリオで拡張できるフリートツールを提供する分野で成長が高まります。
企業規模別
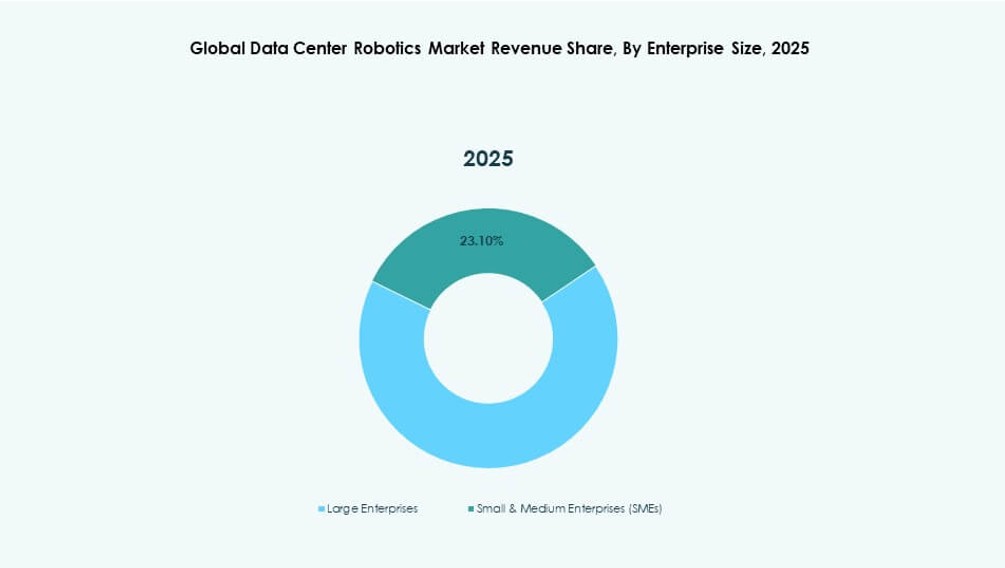
世界のデータセンターロボティクス市場では、ハイパースケール規模の展開、標準化された運用モデル、高い自動化予算により、大企業が主要セグメントとなっています。大規模事業者はキャンパス全体にフリートを展開し、稼働率、労働の最適化、インシデント対応の迅速化で投資対効果を測定します。中小企業(SME)はより小規模に導入し、初期費用と複雑さを抑えるマネージドサービスやサブスクリプションモデルを利用することが多くなっています。SMEは、点検巡回やセキュリティ巡回など、すぐに成果の出る用途にも注力します。RaaSパッケージが調達を簡素化し、統合テンプレートが小規模チームの導入時間を短縮するにつれて、成長は加速します。
エンドユーザー/業種別
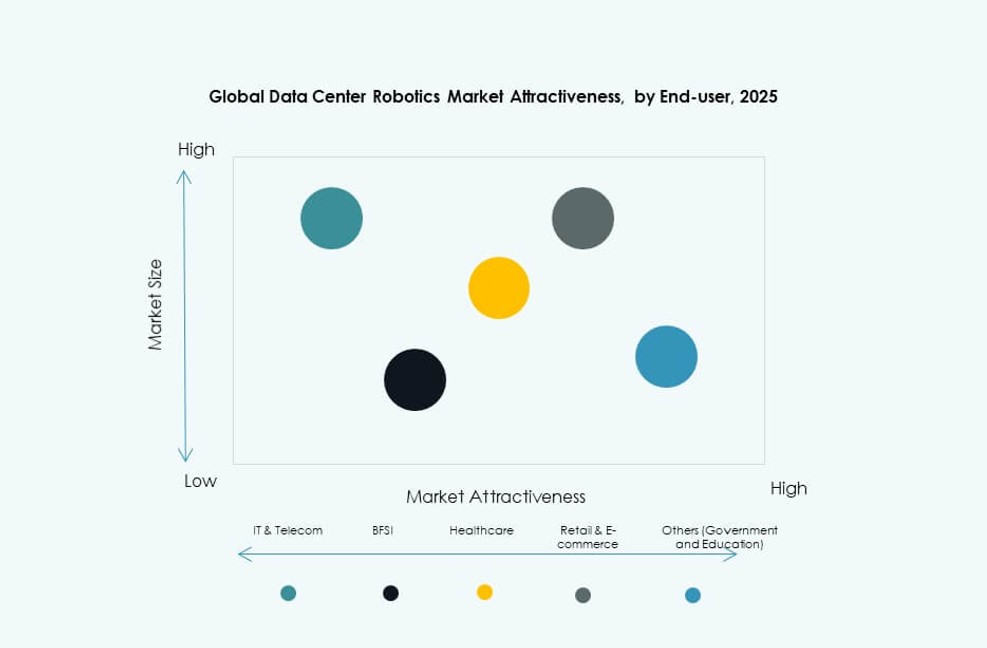
世界のデータセンターロボティクス市場は、ネットワークの継続的な稼働要件とコロケーションおよびエッジ施設の多用により、IT・通信が牽引しています。BFSIとヘルスケアは、コンプライアンス、監査ニーズ、機微なワークロードを守る強固なセキュリティ統制を背景に導入を進めています。小売・Eコマースは、繁忙期のレジリエンスと物流主導のコンピューティング需要を支えるために導入しています。政府では、セキュアな施設で文書化された物理統制が求められるため利用が増えています。教育は規模が小さいままですが、研究用コンピューティングやキャンパスのデータセンターとともに成長しています。「その他」には、自社専用のデータセンターを運営し、予測可能な運用を求めるエネルギー企業や産業企業が含まれます。
コンポーネント別
世界のデータセンターロボティクス市場は、ハードウェア、ソフトウェア、サービスに区分され、購入側が機器よりも成果を重視するにつれて、ソフトウェアとサービスのシェアが拡大しています。ハードウェアには、ロボット、センサー、ドッキングステーション、堅牢化部品が含まれます。ソフトウェアは、自律性、フリートオーケストレーション、分析、DCIMおよびセキュリティシステムとの統合を対象とします。サービスには、サイトマッピング、試運転、保守、遠隔監視、ワークフロー最適化が含まれます。成長は、価値実現までの時間を短縮し、複数拠点への展開を支えるパッケージ化されたソリューションから生まれています。堅牢なソフトウェアと迅速に対応できるサービス網を組み合わせるベンダーは、顧客維持を高め、継続的な収益を拡大します。
導入形態別
世界のデータセンターロボティクス市場は、クラウド型とオンプレミス型の導入に分かれ、セキュリティとレイテンシーの要件からハイブリッド型のアプローチが一般的です。クラウド型プラットフォームは、特に分散したポートフォリオを持つ事業者にとって、フリート管理、分析のアップデート、複数拠点の可視化で優位にあります。オンプレミス型の導入は、規制対象環境や厳格なデータレジデンシー規則のある施設で引き続き重要です。購入側は、サイバーリスク、統合の容易さ、運用ガバナンスに基づいて導入モデルを評価します。ベンダーが安全でセグメント化されたアーキテクチャを提供し、接続が限られる場合のオフライン運用を支えるにつれて、成長は高まります。導入形態の選択は、顧客の成熟度や規制上のリスクに連動することが多くなっています。
地域別インサイト
北米(40.05%)
世界のデータセンターロボティクス市場は、ハイパースケールの集中、成熟した自動化の実践、厚みのあるベンダーエコシステムにより、北米が牽引しています。事業者は、大規模キャンパス全体で運用を標準化し、厳格な稼働率目標を満たすためにロボティクスを導入しています。AIインフラへの強力な投資は、継続的な監視と精密な保守の需要を高めています。購入側はセキュリティやファシリティシステムとの緊密な統合も期待しており、これがプラットフォーム主導のベンダーを後押ししています。導入は米国が主導し、カナダとメキシコはコロケーションの成長と地域クラウドゾーンとともに拡大しています。
- たとえば、米国拠点のBoston Dynamicsは、Spotロボットが顧客のもとで1,500台以上稼働しており、ペイロードは最大14 kg、平均稼働時間は約90分であると述べています。これは、大規模なデータセンター群全体にわたる拡張可能なロボット点検に対する同地域の準備状況を示しています。
欧州(28.15%)
世界のデータセンターロボティクス市場において、欧州は、厳格なコンプライアンスと省エネルギーへの注力に支えられ、強い地位を保っています。コロケーション事業者は、サービス品質を差別化し、規制対象の顧客に対する監査対応力を強化するためにロボティクスを導入しています。英国、ドイツ、フランス、オランダなどの主要市場は、データセンターの集積地が密であり、調達も体系的であることから先行しています。事業者は安全性、文書化、再現性のあるプロセスを優先しており、これはロボットによる点検や監視と整合します。新設の増加とリーンな運用モデルを求める事業者の動きにより、南欧および東欧でも導入が広がっています。
- たとえば、Digital RealtyのZurich拠点で、ANYboticsは、ANYmalが1日に9回の点検ミッションを実施し、1ミッションあたり最大70項目を監視し、ドッキング式充電により24/7の稼働を可能にする2時間の点検サイクルで運用されていると報告しています。これは、欧州のコロケーション環境における測定可能な自動化を示しています。
アジア太平洋(23.10%)、中南米(4.78%)、中東(2.10%)、アフリカ(1.82%)
世界のデータセンターロボティクス市場では、アジア太平洋が最も急速に台頭する地域であり、急速なクラウド拡大と、自動化を組み込めるグリーンフィールド建設を背景に、中国、日本、韓国、インド、東南アジアが牽引しています。購入側は、分散した都市圏やエッジノードにわたる拡張可能な運用を求めています。中南米は、コロケーション投資の増加と事業者のプロセス近代化により、ブラジル、メキシコ、チリ、コロンビアを中心に成長しています。中東は、UAEとKSAの大型プロジェクトやソブリンクラウドプログラムを通じて前進しています。アフリカは依然として初期段階にあり、導入は南アフリカと、新規容量が近代化を促す新興拠点に集中しています。
競合インサイト
- ABB Ltd.
- Schneider Electric
- Siemens AG
- Honeywell International Inc.
- Rockwell Automation
- Cisco Systems Inc.
- Hewlett Packard Enterprise
- Huawei Technologies Co. Ltd.
- Microsoft Corporation
- Amazon Web Services
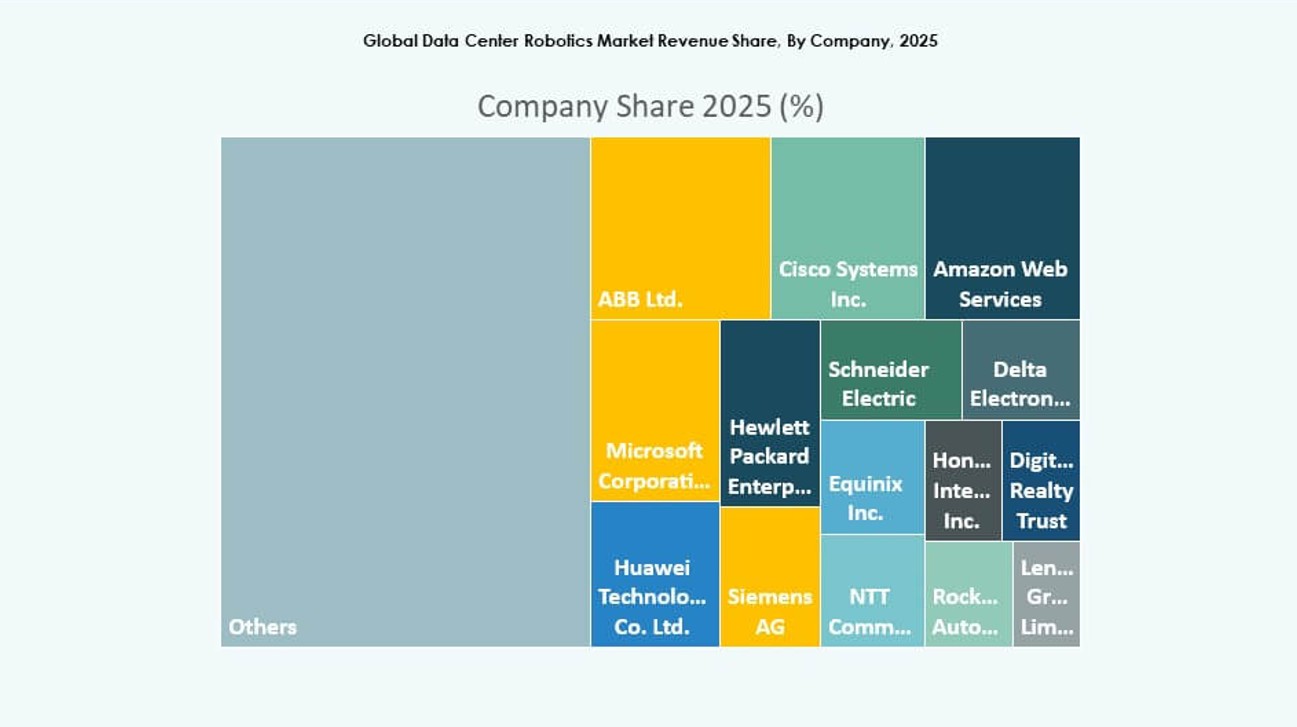
世界のデータセンターロボティクス市場における競争は、プラットフォームの深さ、サイト統合、サービスの信頼性を軸としています。大手オートメーションベンダーは、ロボティクスを電力、冷却、ビル管理を含む幅広いポートフォリオの一部として位置づけており、標準化されたワークフローによる企業向け展開の獲得に役立てています。クラウドおよびインフラ提供者は、ソフトウェア制御基盤、AI診断、エコシステム提携を推進し、フリートオーケストレーションと遠隔運用を改善しています。差別化の要因は、密集した通路での自律性能、熱・環境チェックに用いるセンサーの品質、顧客の厳格な審査を通過するサイバーセキュリティ統制です。ベンダーは、再現性のある試運転手法や、DCIM、BMS、ITSMツール向けの構築済みコネクターによる導入の速さでも競います。サービス主導のモデルと成果連動型SLAは、案件の選定や更新に影響します。
最近の動向
- 2026年1月、Stanley Black & DeckerブランドのDEWALTは、August Roboticsと共同で、データセンター建設を加速するために設計された世界初の下向き穴あけ対応のフリート型ロボットの発売を発表しました。両社は、このロボットがすでに10件のデータセンタープロジェクトでパイロット作業に使用されており、2026年半ばに商用提供が開始される見込みであると述べました。
- 2026年3月、Hyperscale Dataは、米国での商用展開に向けた完全子会社としてOmnipresent Roboticsを立ち上げました。同社は、ミシガン州のデータセンターとNVIDIA GPUインフラへのアクセスが将来のロボティクス運用を支えうるとし、ロボティクスエコシステム全体でのさらなる提携が見込まれることも示唆しました。
- 2026年3月、NVIDIAは、ロボティクス、ビジョンAIエージェント、自動運転車の開発を加速するために作られた新しいオープンリファレンスアーキテクチャ、Physical AI Data Factory Blueprintを発表しました。NVIDIAは、Microsoft AzureとNebiusがこのブループリントを提供する最初のクラウドプラットフォームであり、FieldAIやTeradyne Roboticsなどの企業がすでにロボティクス開発の加速に活用していると述べました。
- 2026年3月、ABBはNVIDIAと提携し、シミュレーションと実環境での展開との間でロボットの学習精度を高めるため、OmniverseテクノロジーをABBのRobotStudioプラットフォームに統合しました。ABBは、この新システムを2026年下半期に提供開始する予定であり、ロボット導入のコスト削減と市場投入までの時間短縮を目的としていると述べました。
- 2026年4月、Agile Robotsは、欧州および北米のthyssenkrupp Automation Engineeringの資産を取得する契約を最近完了したと確認しました。同社は、この買収によりAgile RobotsのAIを活用した自動化能力とthyssenkruppの長年のエンジニアリングの専門性が結びつき、約650人の従業員が加わることで、グローバルな自動化の基盤が強化されると述べました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの提言
- 2.4市場見通し(2025-2035)
- 03市場ダイナミクス
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7市場の魅力度
- 3.7.1ロボットタイプ
- 3.7.2企業規模
- 3.7.3エンドユーザー/業種
- 3.7.4コンポーネント
- 3.7.5導入形態
- 04世界のデータセンターロボティクス市場 市場規模と予測
- 4.1過去の市場規模(2020-2025)
- 4.2予測市場規模(2026-2035)
- 4.3市場成長率分析
- 4.4地域別市場見通し
- 05世界のデータセンターロボティクス市場 ロボットタイプ別
- 5.1産業用ロボット
- 5.2協働ロボット(コボット)
- 5.3サービスロボット
- 06世界のデータセンターロボティクス市場 企業規模別
- 6.1大企業
- 6.2中小企業(SME)
- 07世界のデータセンターロボティクス市場 エンドユーザー/業種別
- 7.1IT・通信
- 7.2BFSI
- 7.3ヘルスケア
- 7.4小売・Eコマース
- 7.5政府
- 7.6教育
- 7.7その他
- 08世界のデータセンターロボティクス市場 コンポーネント別
- 8.1ハードウェア
- 8.2ソフトウェア
- 8.3サービス
- 09世界のデータセンターロボティクス市場 導入形態別
- 9.1クラウド型
- 9.2オンプレミス型
- 10世界のデータセンターロボティクス市場 地域別
- 10.1北米
- 10.1.1米国
- 10.1.2カナダ
- 10.1.3メキシコ
- 10.2欧州
- 10.2.1英国
- 10.2.2フランス
- 10.2.3ドイツ
- 10.2.4イタリア
- 10.2.5スペイン
- 10.2.6ロシア
- 10.2.7ベルギー
- 10.2.8オランダ
- 10.2.9オーストリア
- 10.2.10スウェーデン
- 10.2.11ポーランド
- 10.2.12デンマーク
- 10.2.13スイス
- 10.2.14その他の欧州
- 10.3アジア太平洋
- 10.3.1中国
- 10.3.2日本
- 10.3.3韓国
- 10.3.4インド
- 10.3.5オーストラリア
- 10.3.6タイ
- 10.3.7インドネシア
- 10.3.8ベトナム
- 10.3.9マレーシア
- 10.3.10フィリピン
- 10.3.11台湾
- 10.3.12その他のアジア太平洋
- 10.4中南米
- 10.4.1ブラジル
- 10.4.2アルゼンチン
- 10.4.3ペルー
- 10.4.4チリ
- 10.4.5コロンビア
- 10.4.6その他の中南米
- 10.5中東
- 10.5.1UAE
- 10.5.2KSA
- 10.5.3イスラエル
- 10.5.4トルコ
- 10.5.5イラン
- 10.5.6その他の中東
- 10.6アフリカ
- 10.6.1南アフリカ
- 10.6.2エジプト
- 10.6.3ナイジェリア
- 10.6.4アルジェリア
- 10.6.5モロッコ
- 10.6.6その他のアフリカ
- 11競争環境
- 11.1市場シェア分析
- 11.2主要企業の戦略
- 11.3合併、買収、提携
- 11.4製品・サービスの発売
- 12企業プロファイル
- 12.1ABB Ltd.
- 12.2Cisco Systems Inc.
- 12.3Amazon Web Services
- 12.4Microsoft Corporation
- 12.5Huawei Technologies Co. Ltd.
- 12.6Hewlett Packard Enterprise
- 12.7Siemens AG
- 12.8Schneider Electric
- 12.9Honeywell International Inc.
- 12.10Delta Electronics Inc.
- 12.11Digital Realty Trust
- 12.12Equinix Inc.
- 12.13NTT Communications
- 12.14Rockwell Automation
- 12.15Lenovo Group Limited
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
世界のデータセンターロボティクス市場は、2025年に154.1620億米ドルと評価されました。世界のデータセンターロボティクス市場は、2035年までに1,134.3296億米ドルに達すると予測されています。
世界のデータセンターロボティクス市場は、2025年から2035年にかけて22.18%のCAGRで成長すると予測されています。この成長率は、データセンター運用全体でロボティクスの導入が急速に進んでいることを反映しています。
世界のデータセンターロボティクス市場では、2025年にサービスロボットが最大のシェアを占めました。世界のデータセンターロボティクス市場では、点検、巡回、監視の用途への適合性が高いことから、このセグメントが選好されました。
世界のデータセンターロボティクス市場は、ハイパースケールの拡大、ラック密度の上昇、冷却要件の複雑化により成長しています。世界のデータセンターロボティクス市場は、人手不足、安全性の優先、監査やセキュリティへの期待の高まりからも恩恵を受けています。
世界のデータセンターロボティクス市場の主要企業には、ABB、Schneider Electric、Siemens、Honeywell、Rockwell Automation、Cisco、HPE、Huawei、Microsoft、AWSが含まれます。これらの企業は、統合の深さ、フリート向けソフトウェア、サービスで競争しています。
2025年に世界のデータセンターロボティクス市場で最大のシェアを占めたのは、40.05%の北米でした。世界のデータセンターロボティクス市場では、ハイパースケールの集中と高い自動化予算により、同地域が牽引しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。