
Norwegen Colocation-Markt für Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Norwegen Colocation-Markt für Rechenzentren: 2025 lag das Marktvolumen bei USD 484.2 Mio.; bis 2035 soll es bei einer CAGR von 14.06 % auf USD 1,800.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 5. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Wichtige Marktkennzahlen: Wie groß ist der Norwegen Colocation-Markt für Rechenzentren im Jahr 2026?
- 02Wichtigste Erkenntnisse: Was sollte ein Mieter vor der Anmietung einer norwegischen Datenhalle wissen?
- 03Zusammenfassung Norwegen Colocation: Was haben norwegische Colocation-Betreiber 2025 verdient?
- 04Was umfasst Norwegen Colocation für Rechenzentren, und wo endet der Markt?
- 05Warum unterscheiden sich die Schätzungen zum Norwegen Colocation-Markt für Rechenzentren?
- 06Markttreiber: Warum ziehen Mieter in norwegische Colocation?
- 07Markttrends: Wie verändern sich Eigentum und Design norwegischer Colocation?
- 08Marktherausforderungen: Was bremst das Wachstum norwegischer Colocation?
- 09Marktchancen: Wo können norwegische Colocation-Betreiber neue Umsätze gewinnen?
- 10Preise: Was kostet ein kW Colocation in Norwegen?
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 12Profilierte Unternehmen
Profilierte Unternehmen
- Green Mountain (Azrieli Group)
- Bulk Infrastructure
- STACK Infrastructure
- Lefdal Mine Datacenter (3i Infrastructure)
- Skygard (Telenor, Hafslund and HitecVision)
- Polar
- Orange Business (former Basefarm sites)
- Telia
- GlobalConnect
- Digiplex sites under STACK
- Nscale (outside scope, GPU cloud)
- Gigahost
Vollständige Analyse
Der Norwegen Colocation-Markt für Rechenzentren wird 2026 auf 604,59 Mio. USD bewertet und soll bis 2035 auf 1,80 Mrd. USD wachsen, nach 484,20 Mio. USD im Jahr 2025, was einer CAGR von 14,06 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Norwegische Colocation ist ein Geschäft mit Netzreservierungen: Rechenzentren hielten im April 2026 Netzkapazität von 4.350 MW, nutzten davon aber nur 794 MW, während weitere 6.833 MW bei Statnett, dem Übertragungsnetzbetreiber, auf Bearbeitung warteten (Quelle: Statistics Norway). Die Nachfrage hinter diesen Reservierungen ist real: Norwegische Rechenzentren verbrauchten 2025 3,3 TWh Strom, und die norwegische Wasser- und Energiedirektion (NVE) prognostiziert für 2030 rund 8 TWh (Quelle: NVE, August 2026). Norwegen Colocation für Rechenzentren umfasst Miete, Strom und Dienstleistungen, die Drittbetreiber ihren Mietern in gemeinsam genutzten norwegischen Rechenzentren in Rechnung stellen; DC Market Insights bildet 2025 aus 295,00 MW durchschnittlicher aktiver Colocation-IT-Last, davon 88,00 % vermarktet, zu rund 210 EUR je kW und Monat im Retail-Segment und 105 EUR im Wholesale-Segment, jeweils inklusive Strom. Wholesale Colocation wächst nach Typ am schnellsten mit 15,68 % pro Jahr, da Single-Tenant-Hallen wie der 80-MW-Neubau von Green Mountain in Undheim in Betrieb gehen, und Westnorwegen ist mit 18,57 % pro Jahr die am schnellsten wachsende Region, weil in Rogaland und Nordfjord vertraglich gebundene Kapazität im Bau ist.
Wichtige Marktkennzahlen: Wie groß ist der Norwegen Colocation-Markt für Rechenzentren im Jahr 2026?
DC Market Insights bewertet den norwegischen Colocation-Markt für Rechenzentren 2026 mit 604,59 Mio. USD, 24,86 % mehr als 2025, da die aktive Colocation-Kapazität mit den vertraglich gebundenen 43 MW von Lefdal, Phase 2 von Bulks N01 und dem Standort Tørdal von Polar von rund 320 MW auf 400 MW steigt.
- Marktgröße 2025: 484,20 Mio. USD
- Marktgröße 2026: 604,59 Mio. USD
- Marktgröße 2030: 1,17 Mrd. USD
- Marktgröße 2035: 1,80 Mrd. USD
- CAGR 2025-2035: 14,06 % (Low Case 11,80 %, High Case 16,07 %)
- Größtes Segment: Wholesale Colocation, 57,25 % des Umsatzes 2025 (277,21 Mio. USD)
- Am schnellsten wachsendes Segment: Racks über 30 kW, 25,61 % pro Jahr; Mieter aus künstlicher Intelligenz (KI) und Hochleistungsrechnen (HPC) wachsen um 25,49 % pro Jahr
- Führende Region: Ostnorwegen, 58,00 % des Umsatzes 2025; am schnellsten wachsende Region: Westnorwegen, 18,57 % pro Jahr
- Größter Standort: Hamar, 106,52 Mio. USD im Jahr 2025
- Marktführer: Green Mountain, rund 31 % des Umsatzes 2025 (Schätzung von DC Market Insights)
Wichtigste Erkenntnisse: Was sollte ein Mieter vor der Anmietung einer norwegischen Datenhalle wissen?
DC Market Insights leitet vier Erkenntnisse aus einem norwegischen Colocation-Markt für Rechenzentren ab, der von 484,20 Mio. USD im Jahr 2025 auf 1,80 Mrd. USD im Jahr 2035 wächst.
- Netzreservierungen, nicht Grundstücke, entscheiden, wer Kapazität verkaufen kann: Von den 4.350 MW, die norwegische Rechenzentren reserviert hatten, waren im April 2026 nur 794 MW in Nutzung, weil Betreiber Netzanschlüsse Jahre vor dem Bau der Hallen buchen (Quelle: Statistics Norway).
- Strom bleibt günstig, ist 2026 aber sprunghaft gestiegen: Norwegische Industriekunden im Verbrauchsband von 20 bis 70 GWh zahlten im zweiten Halbjahr 2025 0,0664 EUR je kWh und im ersten Halbjahr 2026 0,0965 EUR, weiterhin unter dem EU-Durchschnitt von 0,1346 EUR (Quelle: Eurostat).
- Wholesale-Verträge mit Einzelmietern tragen den Markt: Green Mountain hatte Ende März 2026 in Norwegen 223 MW vertraglich gebunden, darunter 90 MW in Hamar und 80 MW in Undheim, gebaut für namentlich bekannte Hyperscale-Mieter (Quelle: Azrieli Group).
- Krypto-Mining wird verdrängt: Eine Mehrheit im Storting forderte die Regierung im Februar 2026 auf, ein Verbot neuer Krypto-Rechenzentren vorzuschlagen, da 8 von 88 registrierten Rechenzentren 30 % bis 100 % ihres Stroms für Mining nutzten (Quelle: Stortinget).
Zusammenfassung Norwegen Colocation: Was haben norwegische Colocation-Betreiber 2025 verdient?
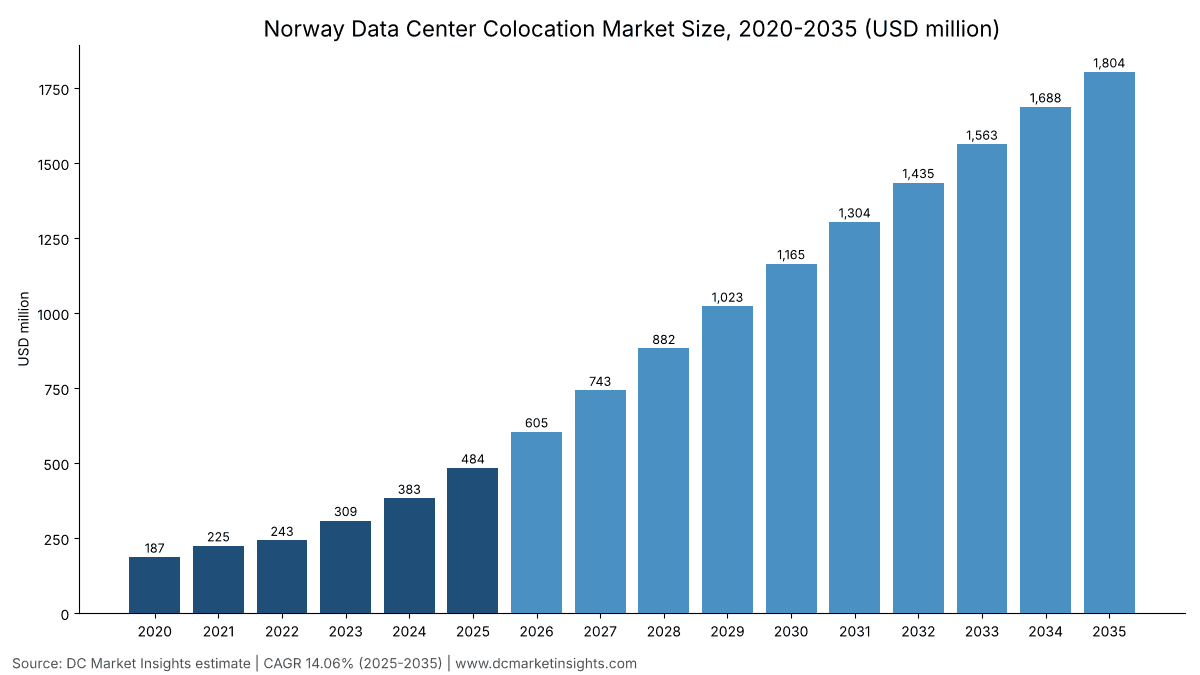
Norwegische Colocation-Betreiber erzielten 2025 einen Umsatz von 484,20 Mio. USD. Der Norwegen Colocation-Markt für Rechenzentren wurde 2020 auf 187,03 Mio. USD bewertet, erreichte 2025 484,20 Mio. USD und soll bis 2035 1,80 Mrd. USD erreichen, bei einer CAGR von 14,06 % im Prognosezeitraum. Von 2020 bis 2025 wuchs der Umsatz um 20,95 % pro Jahr, da die aktive Colocation-Kapazität von rund 120 MW auf 320 MW stieg, angeführt vom 90-MW-Vertrag von TikTok auf dem Hamar-Campus von Green Mountain, unterzeichnet im März 2023 (Quelle: Green Mountain).
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 484,20 Mio. USD |
| Marktgröße 2026 | 604,59 Mio. USD |
| CAGR 2025-2035 | 14,06 % |
| Marktgröße 2035 | 1,80 Mrd. USD |
| Abgedeckte Segmente | Colocation-Typ, Unternehmensgröße, Endnutzer, Rack-Dichte |
| Abgedeckte Regionen | Ostnorwegen, Südnorwegen, Westnorwegen, Mittelnorwegen, Nordnorwegen |
Die norwegische Colocation für Rechenzentren wächst auch nach 2026 weiter, weil die vertraglich gebundene Kapazität der aktiven Kapazität vorausläuft: Die norwegischen Standorte von Green Mountain können bis zu 365 MW vermarkten, bei 223 MW unter Vertrag; Lefdal Mine Datacenter hat zusätzlich zu 37 MW in Betrieb weitere 43 MW vertraglich gebunden, und Bulk Infrastructure gibt an, dass sein N01-Campus 1 GW überschreiten könnte. DC Market Insights erwartet bis 2030 rund 720 MW und bis 2035 1.060 MW aktive Colocation-Kapazität.
Was umfasst Norwegen Colocation für Rechenzentren, und wo endet der Markt?
Die norwegische Colocation für Rechenzentren mit 484,20 Mio. USD im Jahr 2025 zählt nur Umsätze, die Drittbetreiber ihren Mietern für Fläche, Strom, Cross-Connects und Vor-Ort-Dienstleistungen in norwegischen Rechenzentren in Rechnung stellen.
Enthalten
- Retail Colocation: Racks, Cages und private Suiten unter rund 1 MW, abgerechnet je kW oder je Rack inklusive Strom.
- Wholesale Colocation: ganze Hallen, Built-to-Suit-Gebäude und Powered Shells ab 1 MW, vermietet an Plattform-, Cloud-, KI- und HPC-Mieter.
- Interconnection und Managed Services: Cross-Connects, Remote Hands und Managed Hosting, verkauft vom Colocation-Betreiber, 12 % des Retail-Umsatzes.
Ausgeschlossen
- Hyperscale-Eigenbauten, die von ihren Eigentümern betrieben werden, etwa der 600 Mio. EUR teure Standort von Google in Skien mit 240 MW für die erste Phase sowie die Cloud-Regionen von Microsoft in Oslo und Stavanger.
- Stundenweise verkaufte Cloud-Kapazität mit Grafikprozessoren (GPU), etwa der Standort Glomfjord von Nscale und der Campus Stargate Norway bei Narvik, wo der Betreiber Rechenleistung und nicht Fläche verkauft.
- Krypto-Mining-Hallen, unternehmenseigene Serverräume, Bauausgaben und Grundstücksverkäufe.
Wie die Segmente zusammenpassen
Jede Segmenttabelle, Region und jeder Standort in dieser Analyse der norwegischen Colocation für Rechenzentren ergibt in Summe dieselben 484,20 Mio. USD im Jahr 2025 und 1,80 Mrd. USD im Jahr 2035 (die 12 genannten Standorte decken 98,5 % des Umsatzes 2025 ab). Der Colocation-Typ folgt dem Modellaufbau; Unternehmensgröße, Endnutzer und Rack-Dichte teilen dieselbe Gesamtsumme auf.
Warum unterscheiden sich die Schätzungen zum Norwegen Colocation-Markt für Rechenzentren?
DC Market Insights beziffert den norwegischen Colocation-Markt für Rechenzentren 2026 auf 604,59 Mio. USD; Schätzungen, die Hyperscale-Eigenbauten, GPU-Cloud-Campusse oder Krypto-Hallen einrechnen, fallen höher aus, und Top-down-Schätzungen auf Basis älterer Kapazitätsdaten fallen niedriger aus. Unsere frühere Ausgabe bewertete 2025 top-down mit 249,96 Mio. USD; diese Ausgabe baut den Markt aus vermarkteten Megawatt und Preisen je kW neu auf, was 484,20 Mio. USD ergibt. Kleine und mittlere Unternehmen sind mit 20,00 % des Umsatzes 2025 enthalten, überwiegend Retail-Racks in Oslo, Stavanger, Bergen und Trondheim. Der Bericht Norway Data Center Market erfasst die gesamten Rechenzentrumsausgaben einschließlich Eigenbauten, und der Bericht Oslo Data Center Market erfasst Bau- und Betriebsausgaben in der Hauptstadtregion.
| Element | Von DC Market Insights gezählt | Begründung |
|---|---|---|
| Retail und Wholesale Colocation | Ja, 462,02 Mio. USD im Jahr 2025 | Von Drittbetreibern abgerechneter Umsatz |
| Interconnection und Managed Services | Ja, 22,18 Mio. USD im Jahr 2025 | Von denselben Betreibern in denselben Hallen verkauft |
| Hyperscale-Eigenbauten (Google Skien, Microsoft-Regionen) | Nein | Vom Eigentümer betrieben; kein Colocation-Vertrag |
| GPU-Cloud-Campusse (Stargate Norway, Glomfjord) | Nein | Stundenweise verkaufte Rechenleistung, nicht Fläche und Strom |
| Krypto-Mining-Hallen | Nein | Mining-Umsatz, keine Mieteinnahmen |
Markttreiber: Warum ziehen Mieter in norwegische Colocation?
Drei norwegenspezifische Treiber steigern den norwegischen Colocation-Umsatz zwischen 2025 und 2035 um rund 1,32 Mrd. USD.
Built-to-Suit-Verträge mit Plattformen: 223 MW unter Vertrag bei Green Mountain
Green Mountain hatte Ende März 2026 an fünf norwegischen Standorten 223 MW vertraglich gebunden, darunter 90 MW in Hamar für TikTok und 80 MW in Undheim bei Stavanger, bei einer maximal vermarktbaren Kapazität von 365 MW (Quelle: Azrieli Group, Präsentation Q1 2026). Im norwegischen Colocation-Modell entfallen 34,00 % des Umsatzes 2025, 164,63 Mio. USD, auf Hyperscale- und Social-Media-Plattformen. Die 109 MW, die Green Mountain gebucht, aber noch nicht abgerechnet hat, werden mit der Übergabe der Gebäude zu Mieteinnahmen, was den Anteil von Wholesale Colocation am norwegischen Colocation-Umsatz von 57,25 % im Jahr 2025 auf rund 66 % im Jahr 2035 erhöht (Schätzung von DC Market Insights).
Rechenzentrumslast steigt von 3,3 TWh auf rund 8 TWh
NVE ermittelte anhand von Elhub-Zählerdaten für 2025 einen Stromverbrauch der Rechenzentren von 3,3 TWh und prognostiziert für 2030 rund 8 TWh, während Statistics Norway den Anteil der Rechenzentren am norwegischen Stromverbrauch 2025 auf rund 2 % beziffert, gegenüber 0,5 % im Jahr 2022 (Quelle: NVE; Statistics Norway). DC Market Insights schätzt, dass Colocation-Hallen rund 1,70 TWh bezogen, etwa 52 % des Gesamtwerts 2025. Jede zusätzliche TWh Colocation-Last entspricht rund 150 MW abgerechneter IT-Kapazität bei 65 % Auslastung und einer Power Usage Effectiveness (PUE) von 1,15 oder rund 285 Mio. USD Jahresumsatz zu Preisen von 2025 (Schätzung von DC Market Insights).
KI- und HPC-Mieter wählen Telemark und Agder
Die 12-MW-Halle DRA01 von Polar in Tørdal ging im Oktober 2026 für Crusoe in Betrieb, eine flüssigkeitsgekühlte zweite Phase mit 40 MW ist für Ende 2027 geplant (Quelle: Crusoe). KI- und HPC-Mieter steigen von 10,00 % des norwegischen Colocation-Umsatzes 2025 auf 26,00 % im Jahr 2035 und wachsen um 25,49 % pro Jahr.
Markttrends: Wie verändern sich Eigentum und Design norwegischer Colocation?
Norwegische Colocation bewegt sich hin zu Infrastrukturfonds als Eigentümern und zu dichteren Hallen: Racks über 30 kW steigen von 16,00 % des Umsatzes 2025 auf 42,00 % im Jahr 2035.
Infrastrukturfonds kaufen Minen- und Fjordstandorte: 300 Mio. EUR für Lefdal
3i Infrastructure vereinbarte im März 2026, rund 300 Mio. EUR für eine Mehrheitsbeteiligung an Lefdal Mine Datacenter zu investieren, das 37 MW in Betrieb und weitere 43 MW unter Vertrag hat, wobei erst eine von sechs Minenebenen genutzt wird (Quelle: 3i Infrastructure). Nordfjord wächst im norwegischen Colocation-Modell um 16,63 % pro Jahr.
Anleihen und Bankkredite finanzieren den Campus in Agder
Bulk Infrastructure schloss im November 2025 einen vorrangig besicherten Kredit über 410 Mio. EUR für seinen N01-Campus in Vennesla ab und begab im August 2026 eine Anleihe über 1.000 Mio. NOK; der Umsatz mit Rechenzentrumsdienstleistungen stieg von 225,4 Mio. NOK im Jahr 2024 auf 415,6 Mio. NOK im Jahr 2025 (Quelle: Bulk Infrastructure; Oslo Børs). Vennesla und Kristiansand ist mit 72,63 Mio. USD im Jahr 2025 der zweitgrößte norwegische Colocation-Standort.
Abwärmepläne werden zum Genehmigungsschritt
Seit dem 1. April 2025 müssen neue norwegische Rechenzentren über 2 MW nach der von NVE beaufsichtigten Verordnung zum Energiegesetz eine Kosten-Nutzen-Analyse zur Nutzung ihrer Abwärme durchführen (Quelle: NVE). Hallen in der Stadt Oslo wie der Standort Ulven von STACK Infrastructure, der laut der Strategie der Regierung rund 5.000 Haushalte beheizt, setzen den Maßstab für Colocation in Ballungsräumen.
Marktherausforderungen: Was bremst das Wachstum norwegischer Colocation?
Zwei Engpässe begrenzen den Zubau norwegischer Colocation von 2030 bis 2035 auf rund 68 MW neue aktive Kapazität pro Jahr.
Eine Netzwarteschlange von 6.833 MW bei Statnett
Statistics Norway meldete im April 2026 Anschlussanfragen von Rechenzentren über 6.833 MW in Bearbeitung bei Statnett, und Statnett setzte am 22. April 2026 neue Reservierungen für große Industrielasten nördlich von Svartisen aus, wo bereits 1.150 MW reserviert sind (Quelle: Statistics Norway; Statnett). Nordnorwegen bleibt daher bei 1,50 % des norwegischen Colocation-Umsatzes 2025 und 2,00 % im Jahr 2035.
Stromkosten steigen innerhalb eines Jahres um 45 %
Der Eurostat-Preis für norwegische Industriekunden im Verbrauchsband von 20 bis 70 GWh stieg von 0,0664 EUR je kWh im zweiten Halbjahr 2025 auf 0,0965 EUR im ersten Halbjahr 2026, und Rechenzentren zahlen die allgemeine Stromsteuer von 7,13 Øre je kWh im Jahr 2026, seit ihr ermäßigter Satz abgeschafft wurde (Quelle: Eurostat; norwegische Steuerverwaltung). DC Market Insights erhöht die Retail-Preise ab 2026 um 1,5 % und die Wholesale-Preise um 1,0 % pro Jahr, um diese Kosten weiterzugeben.
Marktchancen: Wo können norwegische Colocation-Betreiber neue Umsätze gewinnen?
Zwei Chancen bringen zwischen 2025 und 2035 rund 0,83 Mrd. USD zusätzlichen norwegischen Colocation-Umsatz.
Flüssigkeitsgekühlte Hallen für KI-Training
Racks über 30 kW steigen von 16,00 % des norwegischen Colocation-Umsatzes 2025 auf 42,00 % im Jahr 2035, eine jährliche Rate von 25,61 %, da die Hallen in Tørdal, Herøya und Undheim für direkte Flüssigkeitskühlung ausgelegt sind (Schätzung von DC Market Insights).
Regulierte Käufer und das Nkom-Register
Kommerzielle Rechenzentren müssen sich seit dem 1. Januar 2025 bei der norwegischen Kommunikationsbehörde (Nkom) registrieren, und das Register verzeichnete am 5. November 2026 113 Rechenzentren und 61 kommerzielle Betreiber (Quelle: Nkom). BFSI- und Behördenmieter, die nachweisen müssen, wo ihre Daten liegen, kaufen 2025 norwegische Colocation für 82,32 Mio. USD, mit einem Anstieg auf 234,54 Mio. USD im Jahr 2035.
Preise: Was kostet ein kW Colocation in Norwegen?
Norwegische Colocation kostete 2025 rund 210 EUR je kW und Monat im Retail-Segment und 105 EUR im Wholesale-Segment, also 237,30 USD bzw. 118,65 USD je kW und Monat, jeweils inklusive Strom (Schätzung von DC Market Insights); kein norwegischer Betreiber veröffentlicht einen Preis je kW.
| Jahr | Retail (EUR je kW-Monat) | Wholesale (EUR je kW-Monat) | Retail (USD) | Wholesale (USD) |
|---|---|---|---|---|
| 2020 | 180,00 EUR | 95,00 EUR | 205,20 USD | 108,30 USD |
| 2025 | 210,00 EUR | 105,00 EUR | 237,30 USD | 118,65 USD |
| 2030 | 226,23 EUR | 110,36 EUR | 260,16 USD | 126,91 USD |
| 2035 | 243,71 EUR | 115,99 EUR | 280,27 USD | 133,38 USD |
Öffentliche Anhaltspunkte hinter dem norwegischen Colocation-Preismodell: Industriestrom zu 0,0664 EUR je kWh im zweiten Halbjahr 2025 (Eurostat), sodass ein vermarktetes kW bei 65 % Auslastung und einer PUE von 1,15 rund 546 kWh pro Monat verbraucht, 36 EUR Strom und rund 3 EUR Stromsteuer 2026; das vertraglich gebundene Net Operating Income von Green Mountain von 1,0 Mrd. Neuen Israelischen Schekel (NIS) (278 Mio. EUR) auf 257 MW, rund 90 EUR je kW und Monat vor Strom (Quelle: Azrieli Group). Wholesale-Mieter, die 15-jährige Built-to-Suit-Mietverträge abschließen, etwa den norwegischen 5-MW-Vertrag von Green Mountain vom August 2026, zahlen annähernd dieses Niveau zuzüglich Strom.
Standards und Regulierung: Welche norwegischen Vorschriften gelten für eine Colocation-Halle?
Fünf Vorschriften prägen eine norwegische Colocation-Halle im Jahr 2026, allen voran die allgemeine Stromsteuer von 7,13 Øre je kWh, die Rechenzentren inzwischen zahlen.
- Stromsteuer: Der 2016 eingeführte ermäßigte Satz für Rechenzentren (0,546 Øre je kWh im Jahr 2022) wurde nach dem Haushaltsentwurf 2023 abgeschafft; der allgemeine Satz beträgt 2026 7,13 Øre je kWh nach 9,79 bis 16,93 Øre im Jahr 2025 (Quelle: Stortinget; norwegische Steuerverwaltung).
- Registrierungspflicht: Kommerzielle Rechenzentren registrieren sich seit Januar 2025 nach dem Gesetz über elektronische Kommunikation bei Nkom; bis zur Frist am 1. Juli 2025 hatten sich 58 Rechenzentren von 38 Betreibern registriert (Quelle: Nkom).
- Abwärmeanalyse: Rechenzentren über 2 MW müssen seit dem 1. April 2025 bei der Planung die Nutzung ihrer Abwärme prüfen (Quelle: NVE).
- Nationale Strategie: Die Strategie des Ministeriums für Digitalisierung und öffentliche Verwaltung vom Oktober 2025 fördert abschaltbare Netzanschlüsse und will ein befristetes Verbot von Krypto-Mining-Rechenzentren prüfen (Quelle: norwegische Regierung).
- Designstandards: EN 50600 / ISO/IEC 22237 für die Anlagenplanung und ISO/IEC 27001 für Informationssicherheit sind die Zertifizierungen, die norwegische Mieter in Ausschreibungen verlangen.
Marktsegmentierung: Welcher Colocation-Typ erzielt in Norwegen den höchsten Umsatz?
Wholesale Colocation erzielt in Norwegen mit 277,21 Mio. USD im Jahr 2025 den höchsten Umsatz, 57,25 % des Gesamtumsatzes, und wächst nach Typ mit 15,68 % pro Jahr am schnellsten.
Nach Colocation-Typ
| Colocation-Typ | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Retail Colocation | 184,81 | 38,17 % | 548,72 | 11,50 % |
| Wholesale Colocation | 277,21 | 57,25 % | 1.189,64 | 15,68 % |
| Interconnection und Managed Services | 22,18 | 4,58 % | 65,85 | 11,50 % |
Nach Unternehmensgröße
| Unternehmensgröße | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Großunternehmen | 387,36 | 80,00 % | 1.479,45 | 14,34 % |
| Kleine und mittlere Unternehmen | 96,84 | 20,00 % | 324,76 | 12,86 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Social-Media-Plattformen | 164,63 | 34,00 % | 505,18 | 11,86 % |
| KI- und HPC-Mieter | 48,42 | 10,00 % | 469,09 | 25,49 % |
| Cloud- und IT-Dienstleister | 96,84 | 20,00 % | 306,72 | 12,22 % |
| BFSI | 43,58 | 9,00 % | 126,29 | 11,23 % |
| Regierung und öffentlicher Sektor | 38,74 | 8,00 % | 108,25 | 10,82 % |
| Energie und Industrie | 43,58 | 9,00 % | 144,34 | 12,72 % |
| Sonstige | 48,42 | 10,00 % | 144,34 | 11,54 % |
Nach Rack-Dichte
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 10 kW pro Rack | 222,73 | 46,00 % | 324,76 | 3,84 % |
| 10 bis 30 kW pro Rack | 184,00 | 38,00 % | 721,68 | 14,64 % |
| Über 30 kW pro Rack | 77,47 | 16,00 % | 757,77 | 25,61 % |
DC Exklusiv: Norwegisches Colocation-Vertragsregister, 6 Betreiber und rund 666 MW angegeben
Das norwegische Colocation-Vertragsregister ist ein Modell von DC Market Insights auf Basis von 12 Eingangsgrößen: Die sechs unten aufgeführten Betreiber geben rund 666 MW aktive, vertraglich gebundene und vermarktbare Kapazität an, und die norwegische Colocation-Prognose rechnet bis 2030 mit 720 MW aktiver Kapazität, sodass der Großteil der Basis für 2030 bereits benannt ist.
| Betreiber und Standort | Region | Angegebene Kapazität | Status |
|---|---|---|---|
| Green Mountain Hamar (OSL2) | Ostnorwegen | 90 MW unter Vertrag (TikTok), 150 MW vermarktbar | In Betrieb seit 2024 |
| Green Mountain Undheim | Westnorwegen | 80 MW Built-to-Suit | Im Bau |
| Green Mountain Enebakk, Rennesøy, Rjukan | Ost-, West-, Südnorwegen | 53 MW unter Vertrag, 135 MW vermarktbar | In Betrieb |
| Bulk Infrastructure N01 Vennesla | Südnorwegen | 12 MW plus 42 MW (2024); Campus bis 1 GW | Phase 2 voll belegt in Q1 2026 |
| Lefdal Mine Datacenter | Westnorwegen | 37 MW in Betrieb, 43 MW unter Vertrag | 3i-Beteiligung, 2026 |
| STACK OSL04 Holtskogen und Fetsund | Ostnorwegen | 18 MW und 16 MW | In Betrieb und im Bau |
| Polar DRA Tørdal und HER Herøya | Südnorwegen | 12 MW in Betrieb, 52 MW und 41 MW in Entwicklung | DRA02 Ende 2027 |
| Skygard Oslo (OSL1, OSL3, OSL5) | Ostnorwegen | 40 MW geplant, 2,4 Mrd. NOK | Erste Halle 2025 |
So ist das Register zu lesen: Allein die von Green Mountain angegebenen 365 MW vermarktbarer Kapazität übersteigen die gesamte aktive norwegische Colocation-Kapazität von 320 MW Ende 2025, sodass die Grenze des Marktes bei Mieterverträgen und Netzanschlusszeitpunkten liegt, nicht bei Gebäuden; DC Market Insights schließt Kolos und den GPU-Campus Stargate Norway aus der Zählung aus.
Regionale Einblicke: Welche norwegische Region führt beim Colocation-Umsatz?
Ostnorwegen führt die norwegische Colocation mit 58,00 % des Umsatzes 2025 an, und Westnorwegen wächst mit 18,57 % pro Jahr am schnellsten.
Ostnorwegen
Ostnorwegen erzielt 2025 einen Umsatz von 280,84 Mio. USD und wächst um 11,44 % pro Jahr, getragen von den Campussen von Green Mountain in Hamar und Enebakk, den Standorten von STACK im Raum Oslo und der Halle von Skygard in Hovinbyen.
Südnorwegen
Südnorwegen erzielt 2025 einen Umsatz von 96,84 Mio. USD und wächst um 15,15 % pro Jahr, angeführt vom N01-Campus von Bulk in Vennesla und den Standorten von Polar in Tørdal und Herøya in Telemark.
Westnorwegen
Westnorwegen erzielt 2025 einen Umsatz von 92,00 Mio. USD und wächst mit 18,57 % pro Jahr am schnellsten, weil sowohl das 80-MW-Gebäude von Green Mountain in Undheim als auch die 43 MW vertraglich gebundener Kapazität von Lefdal in Umsetzung sind.
Mittelnorwegen
Mittelnorwegen erzielt 2025 einen Umsatz von 7,26 Mio. USD und wächst um 17,39 % pro Jahr, getragen von Retail- und Forschungsrechenhallen in Trondheim.
Nordnorwegen
Nordnorwegen erzielt 2025 einen Umsatz von 7,26 Mio. USD und wächst um 17,39 % pro Jahr; der Großteil der Kapazität im Norden entfällt auf GPU-Cloud oder Krypto außerhalb der Colocation, und die im April 2026 von Statnett verhängte Pause für neue große Reservierungen nördlich von Svartisen begrenzt neue Hallen (Quelle: Statnett).
Standortanalyse: Welche norwegischen Standorte erzielen den höchsten Colocation-Umsatz?
Hamar erzielt mit 106,52 Mio. USD im Jahr 2025 den höchsten norwegischen Colocation-Umsatz, und Tørdal und Herøya wachsen mit 25,00 % pro Jahr am schnellsten.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Hamar | Ostnorwegen | 106,52 | 252,59 | 9,02 % |
| 2 | Vennesla und Kristiansand | Südnorwegen | 72,63 | 252,59 | 13,27 % |
| 3 | Stadt Oslo (Ulven, Hovinbyen und Grorud) | Ostnorwegen | 58,10 | 180,42 | 12,00 % |
| 4 | Enebakk | Ostnorwegen | 48,42 | 162,38 | 12,86 % |
| 5 | Raum Stavanger (Rennesøy und Undheim) | Westnorwegen | 43,58 | 288,67 | 20,81 % |
| 6 | Nordfjord (Lefdal) | Westnorwegen | 38,74 | 180,42 | 16,63 % |
| 7 | Fetsund und Lørenskog | Ostnorwegen | 38,74 | 108,25 | 10,82 % |
| 8 | Vestby (Holtskogen) | Ostnorwegen | 29,05 | 126,29 | 15,83 % |
| 9 | Rjukan | Südnorwegen | 14,53 | 54,13 | 14,06 % |
| 10 | Tørdal und Herøya | Südnorwegen | 9,68 | 90,21 | 25,00 % |
| 11 | Bergen | Westnorwegen | 9,68 | 36,08 | 14,06 % |
| 12 | Trondheim | Mittelnorwegen | 7,26 | 36,08 | 17,39 % |
Der Raum Stavanger wächst mit der Eröffnung von Undheim um 20,81 % pro Jahr, und das Wachstum von Hamar verlangsamt sich auf 9,02 %, weil die ersten 90 MW dort bereits vertraglich gebunden sind.
Prognoseszenarien: Wie könnte der norwegische Colocation-Umsatz 2035 aussehen?
Der norwegische Colocation-Umsatz erreicht 2035 zwischen 1,48 Mrd. USD und 2,15 Mrd. USD, mit 1,80 Mrd. USD als Basisszenario von DC Market Insights.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 1.477,70 | 11,80 % | Netzverzögerungen senken neue Kapazität nach 2025 um 20 %; Preise bis 2035 um 5 % niedriger |
| Basis | 1.804,21 | 14,06 % | 1.060 MW aktiv bis 2035, 88 % vermarktet |
| Hoch | 2.149,76 | 16,07 % | Undheim, Tørdal und N01 schreiten schneller voran: neue Kapazität +18 %, Preise 6 % höher |
Wettbewerbseinblicke: Wer führt bei Colocation für Rechenzentren in Norwegen?
Green Mountain führt die norwegische Colocation mit rund 31 % des Umsatzes 2025 an, und die fünf größten Betreiber halten rund 78 % (Schätzung von DC Market Insights auf Basis vertraglich gebundener MW und berichteter Umsätze).
- Green Mountain (Azrieli Group)
- Bulk Infrastructure
- STACK Infrastructure
- Lefdal Mine Datacenter (3i Infrastructure)
- Skygard (Telenor, Hafslund und HitecVision)
- Polar
- Orange Business (ehemalige Basefarm-Standorte)
- Telia
- GlobalConnect
- Digiplex-Standorte unter STACK
- Nscale (außerhalb des Untersuchungsrahmens, GPU-Cloud)
- Gigahost
Unternehmensfakten: Azrieli Group meldete für Green Mountain 2025 ein Net Operating Income von 449 Mio. NIS gegenüber 230 Mio. NIS im Jahr 2024, mit 148 MW abgerechnet und 109 MW gebucht, aber noch nicht abgerechnet, an sieben Standorten (Quelle: Azrieli Group). Der Umsatz der Bulk Infrastructure Group belief sich 2025 auf 907,2 Mio. NOK, davon 415,6 Mio. NOK aus Rechenzentrumsdienstleistungen, und unterzeichnete Verträge sollen nach Inbetriebnahme mehr als 1.100 Mio. NOK wiederkehrenden Jahresumsatz bringen (Quelle: Bulk Infrastructure, Geschäftsbericht 2025). Telenor, Hafslund und HitecVision sagten Skygard 2,4 Mrd. NOK für 40 MW in Oslo zu (Quelle: HitecVision, März 2024). Für den nordischen Vergleich siehe den Sweden Data Center Colocation Market und den globalen Data Center Colocation Market.
Jüngste Entwicklungen: Was hat sich in der norwegischen Colocation seit 2025 verändert?
Sechs datierte Ereignisse seit Mitte 2025 haben rund 1 GW norwegischer Rechenzentrumskapazität in Bau, Finanzierung oder neue Regeln überführt.
- Im Juli 2025 kündigten Nscale und Aker Stargate Norway bei Narvik an, mit 230 MW geplant und OpenAI als erstem Abnehmer (Quelle: Nscale).
- Im Oktober 2025 veröffentlichte das Ministerium für Digitalisierung und öffentliche Verwaltung seine Rechenzentrumsstrategie mit abschaltbaren Netzanschlüssen (Quelle: norwegische Regierung).
- Im November 2025 schloss Bulk Infrastructure einen Kredit über 410 Mio. EUR für seinen N01-Campus ab (Quelle: Oslo Børs).
- Im März 2026 vereinbarte 3i Infrastructure, rund 300 Mio. EUR in Lefdal Mine Datacenter zu investieren (Quelle: 3i Infrastructure).
- Im April 2026 setzte Statnett neue große Industriereservierungen nördlich von Svartisen aus (Quelle: Statnett).
- Im Oktober 2026 ging die 12-MW-Halle DRA01 von Polar in Tørdal für Crusoe in Betrieb (Quelle: Crusoe).
Methodik: Wie DC Market Insights das norwegische Colocation-Modell aufgebaut hat
DC Market Insights hat das norwegische Colocation-Modell für Rechenzentren auf Basis von 320 MW aktiver Colocation-IT-Kapazität Ende 2025 aufgebaut, die bis 2035 auf 1.060 MW steigt, mit 85 % bis 88 % vermarktet, einem Wholesale-Anteil von 55 % bis 82 % und Preisen von 95 EUR bis 244 EUR je kW und Monat, umgerechnet mit 1,13 USD je EUR im Jahr 2025 und 1,15 USD ab 2026.
Die Rechnung für 2025: 295,00 MW durchschnittliche aktive Last × 88,00 % vermarktet = 259,60 MW abgerechnet; 75 % Wholesale zu 105 EUR und 25 % Retail zu 210 EUR je kW und Monat ergeben 277,21 Mio. USD und 184,81 Mio. USD, zuzüglich 22,18 Mio. USD für Dienstleistungen, insgesamt 484,20 Mio. USD. Drei Plausibilitätsgrenzen stützen das Ergebnis:
- Obergrenze 1: 259,60 MW abgerechnet bei 65 % Auslastung und PUE 1,15 verbrauchen rund 1,70 TWh, 52 % der 3,3 TWh, die NVE 2025 für alle norwegischen Rechenzentren ermittelte.
- Obergrenze 2: 1.060 MW aktiv im Jahr 2035 entsprechen 24 % der 4.350 MW Netzkapazität, die norwegische Rechenzentren im April 2026 hielten (Quelle: Statistics Norway).
- Untergrenze: Das Net Operating Income von Green Mountain 2025 von 449 Mio. NIS (rund 125 Mio. USD) plus die 415,6 Mio. NOK von Bulk aus Rechenzentrumsdienstleistungen (rund 39 Mio. USD) ergeben 164 Mio. USD, 34 % des modellierten Marktes, vor Stromweitergabe und den übrigen Betreibern.
Der vollständige Ansatz ist in der Forschungsmethodik von DC Market Insights dargelegt.
Inhaltsverzeichnis
- 01Wichtige Marktkennzahlen: Wie groß ist der Norwegen Colocation-Markt für Rechenzentren im Jahr 2026?
- 1.1Marktgröße 2025, 2026, 2030 und 2035
- 1.2Größte und am schnellsten wachsende Segmente
- 1.3Führende Region und Marktführer
- 02Wichtigste Erkenntnisse: Was sollte ein Mieter vor der Anmietung einer norwegischen Datenhalle wissen?
- 2.1Netzreservierungen
- 2.2Strompreise
- 2.3Wholesale-Verträge
- 2.4Krypto-Regeln
- 03Zusammenfassung Norwegen Colocation: Was haben norwegische Colocation-Betreiber 2025 verdient?
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Diagramm zur Marktgröße, 2020-2035
- 04Was umfasst Norwegen Colocation für Rechenzentren, und wo endet der Markt?
- 4.1Enthalten
- 4.2Ausgeschlossen
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen zum Norwegen Colocation-Markt für Rechenzentren?
- 5.1Abgrenzungstabelle
- 5.2Vergleich mit der früheren Ausgabe
- 06Markttreiber: Warum ziehen Mieter in norwegische Colocation?
- 6.1Built-to-Suit-Verträge mit Plattformen: 223 MW unter Vertrag bei Green Mountain
- 6.2Rechenzentrumslast steigt von 3,3 TWh auf rund 8 TWh
- 6.3KI- und HPC-Mieter wählen Telemark und Agder
- 07Markttrends: Wie verändern sich Eigentum und Design norwegischer Colocation?
- 7.1Infrastrukturfonds kaufen Minen- und Fjordstandorte: 300 Mio. EUR für Lefdal
- 7.2Anleihen und Bankkredite finanzieren den Campus in Agder
- 7.3Abwärmepläne werden zum Genehmigungsschritt
- 08Marktherausforderungen: Was bremst das Wachstum norwegischer Colocation?
- 8.1Eine Netzwarteschlange von 6.833 MW bei Statnett
- 8.2Stromkosten steigen innerhalb eines Jahres um 45 %
- 09Marktchancen: Wo können norwegische Colocation-Betreiber neue Umsätze gewinnen?
- 9.1Flüssigkeitsgekühlte Hallen für KI-Training
- 9.2Regulierte Käufer und das Nkom-Register
- 10Preise: Was kostet ein kW Colocation in Norwegen?
- 10.1Preis je kW, 2020-2035
- 10.2Öffentliche Preisanhaltspunkte
- 11Standards und Regulierung: Welche norwegischen Vorschriften gelten für eine Colocation-Halle?
- 11.1Stromsteuer
- 11.2Registrierungspflicht bei Nkom
- 11.3Abwärmeanalyse
- 11.4Nationale Strategie
- 11.5Designstandards
- 12Marktsegmentierung: Welcher Colocation-Typ erzielt in Norwegen den höchsten Umsatz?
- 12.1Nach Colocation-Typ
- 12.2Nach Unternehmensgröße
- 12.3Nach Endnutzer
- 12.4Nach Rack-Dichte
- 13DC Exklusiv: Norwegisches Colocation-Vertragsregister, 6 Betreiber und rund 666 MW angegeben
- 13.1Register der Betreiber und Standorte
- 13.2So ist das Register zu lesen
- 14Regionale Einblicke: Welche norwegische Region führt beim Colocation-Umsatz?
- 14.1Ostnorwegen
- 14.2Südnorwegen
- 14.3Westnorwegen
- 14.4Mittelnorwegen
- 14.5Nordnorwegen
- 15Standortanalyse: Welche norwegischen Standorte erzielen den höchsten Colocation-Umsatz?
- 15.1Hamar
- 15.2Vennesla und Kristiansand
- 15.3Stadt Oslo (Ulven, Hovinbyen und Grorud)
- 15.4Enebakk
- 15.5Raum Stavanger (Rennesøy und Undheim)
- 15.6Nordfjord (Lefdal)
- 15.7Fetsund und Lørenskog
- 15.8Vestby (Holtskogen)
- 15.9Rjukan
- 15.10Tørdal und Herøya
- 15.11Bergen
- 15.12Trondheim
- 16Prognoseszenarien: Wie könnte der norwegische Colocation-Umsatz 2035 aussehen?
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wettbewerbseinblicke: Wer führt bei Colocation für Rechenzentren in Norwegen?
- 17.1Green Mountain
- 17.2Bulk Infrastructure
- 17.3STACK Infrastructure
- 17.4Lefdal Mine Datacenter
- 17.5Skygard
- 17.6Polar
- 18Jüngste Entwicklungen: Was hat sich in der norwegischen Colocation seit 2025 verändert?
- 18.1Ereignisse von Juli 2025 bis Oktober 2026
- 19Methodik: Wie DC Market Insights das norwegische Colocation-Modell aufgebaut hat
- 19.1Modellrechnung, 2025
- 19.2Plausibilitätsgrenzen
- Abb. 1Marktgröße Norwegen Colocation-Markt für Rechenzentren, 2020-2035
- Tabelle 1Berichtsattribute
- Tabelle 2Abgrenzungsvergleich
- Tabelle 3Colocation-Preis je kW, 2020-2035
- Tabelle 4Markt nach Colocation-Typ
- Tabelle 5Markt nach Unternehmensgröße
- Tabelle 6Markt nach Endnutzer
- Tabelle 7Markt nach Rack-Dichte
- Tabelle 8Norwegisches Colocation-Vertragsregister
- Tabelle 9Top 12 Standorte
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
604,59 Mio. USD im Jahr 2026, 24,86 % mehr als die 484,20 Mio. USD im Jahr 2025 (Schätzung von DC Market Insights). Der Markt erreicht bis 2035 1,80 Mrd. USD, eine CAGR von 14,06 % ab 2025, da die aktive Colocation-Kapazität von rund 320 MW auf 1.060 MW steigt.
14,06 % pro Jahr von 2025 bis 2035, nach 20,95 % pro Jahr von 2020 bis 2025, weil vertraglich gebundene Hallen in Undheim, Lefdal, Vennesla und Tørdal in Betrieb gehen, während die Strompreise 2026 gestiegen sind (Schätzung von DC Market Insights).
Rund 210 EUR je kW und Monat im Retail-Segment und 105 EUR im Wholesale-Segment im Jahr 2025, jeweils inklusive Strom (Schätzung von DC Market Insights). Kein norwegischer Betreiber veröffentlicht einen Preis je kW; Industriestrom kostete Ende 2025 0,0664 EUR je kWh (Eurostat).
277,21 Mio. USD oder 57,25 % des Umsatzes 2025 entfielen auf Wholesale Colocation, weil Plattform- und Cloud-Mieter ganze Gebäude anmieten, etwa die 90 MW von TikTok in Hamar. Das Segment wächst bis 2035 um 15,68 % pro Jahr.
25,61 % pro Jahr von 2025 bis 2035 bei Racks über 30 kW und 25,49 % bei KI- und HPC-Mietern, weil neue Hallen in Tørdal, Herøya und Undheim für Flüssigkeitskühlung gebaut werden (Schätzung von DC Market Insights).
58,00 % des Umsatzes 2025 entfallen auf Ostnorwegen, angeführt von Hamar (106,52 Mio. USD) und Standorten im Raum Oslo. Westnorwegen wächst mit 18,57 % pro Jahr am schnellsten, da das 80-MW-Gebäude von Green Mountain in Undheim und die vertraglich gebundenen 43 MW von Lefdal eröffnen.
Rund 31 % des Umsatzes 2025 entfallen auf Green Mountain; die fünf größten Anbieter, mit Bulk Infrastructure, STACK Infrastructure, Lefdal Mine Datacenter und Skygard, halten rund 78 % (Schätzung von DC Market Insights).
794 MW Netzkapazität waren im April 2026 von Rechenzentren in Nutzung, bei 4.350 MW reserviert und weiteren 6.833 MW in Bearbeitung bei Statnett (Statistics Norway). Die aktive Colocation-Kapazität lag Ende 2025 bei rund 320 MW (Schätzung von DC Market Insights).
7,13 Øre je kWh im Jahr 2026, der allgemeine Satz: Der 2016 eingeführte ermäßigte Satz für Rechenzentren wurde nach dem Haushalt 2023 abgeschafft, sodass Rechenzentren keine Ermäßigung erhalten (norwegische Steuerverwaltung).
604,59 Mio. USD im Jahr 2026 ist der Wert von DC Market Insights nur für Colocation durch Drittbetreiber. Höhere Schätzungen rechnen den Eigenbau von Google in Skien, GPU-Cloud-Campusse wie Stargate Norway oder Krypto-Hallen ein; unsere frühere Ausgabe nannte 249,96 Mio. USD für 2025.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.