
Mercato dei servizi di facility management e O&M per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
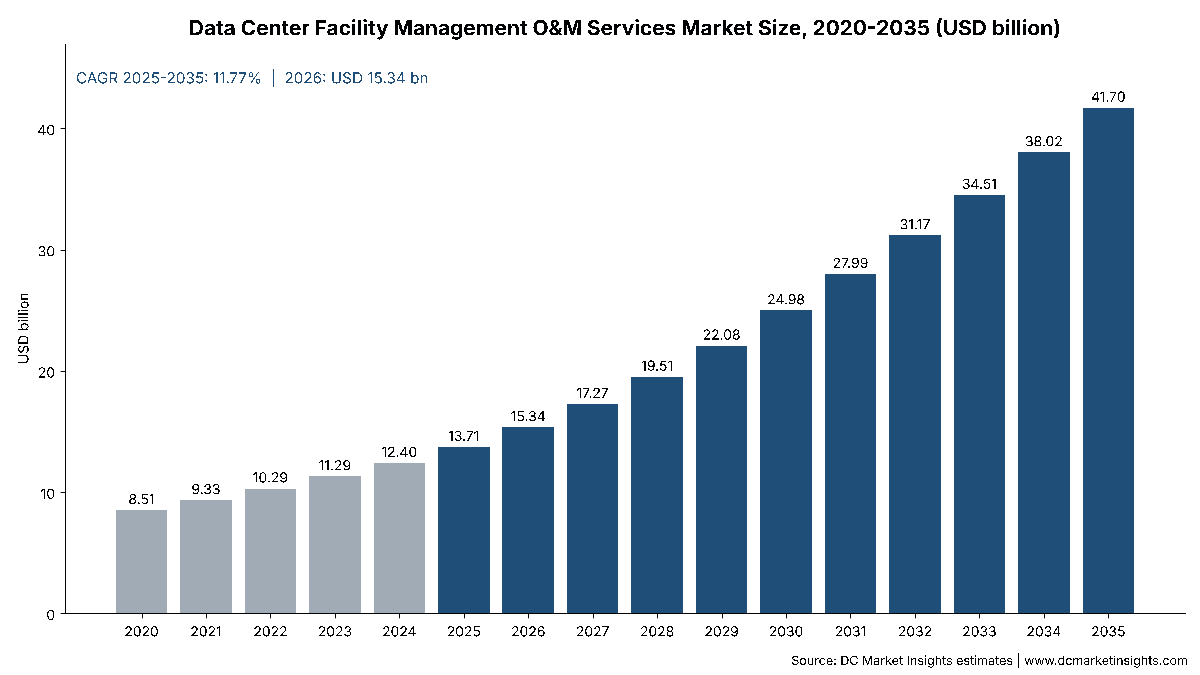
Nel 2025 il valore del Mercato dei servizi di facility management e O&M per data center era pari a USD 13.71 miliardi; si prevede che raggiunga USD 41.70 miliardi entro il 2035, con un CAGR del 11.77%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Che cosa sono il facility management e l'O&M dei data center?
- 05Perché le stime sul mercato dei servizi di facility management e O&M per data center sono diverse?
- 06Fattori trainanti del mercato
- 07Tendenze del mercato
- 08Sfide del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo O&M per MW
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei servizi di facility management e O&M per data center vale USD 15,34 miliardi nel 2026 e si prevede che raggiungerà USD 41,70 miliardi entro il 2035, rispetto a USD 13,71 miliardi nel 2025, con un CAGR dell’11,77% dal 2025 al 2035 (stima DC Market Insights). A differenza dei mercati legati alle costruzioni, questa spesa segue la base installata: ogni megawatt (MW) operativo di carico informatico (IT) paga ogni anno ingegneri, interventi di manutenzione e controlli dei fluidi, e DC Market Insights stima questa spesa in circa USD 118.200 per MW nel 2025 su 116 gigawatt (GW) di capacità installata. Il mix sta cambiando perché, secondo le stime di DC Market Insights, le sale per l’intelligenza artificiale (IA) costano circa USD 145.000 per MW all’anno di gestione contro USD 115.000 per una sala convenzionale, soprattutto perché i circuiti di raffreddamento a liquido direct-to-chip richiedono flussaggio, filtrazione e controllo della chimica del refrigerante, interventi mai necessari nelle sale raffreddate ad aria; nel dicembre 2025 Vertiv ha pagato circa USD 1,0 miliardi per lo specialista del flussaggio PurgeRite per presidiare questa attività. La manodopera è l’altra leva: secondo il Bureau of Labor Statistics (BLS) degli Stati Uniti, il salario mediano degli elettricisti era di USD 63.190 a maggio 2025, e i salari dei mestieri che coprono i turni nei data center fissano la soglia minima di ogni prezzo contrattuale. La manutenzione meccanica e del raffreddamento è il servizio in più rapida crescita, al 13,36% annuo, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,38% annuo, mentre i campus IA da un gigawatt in Arabia Saudita e negli Emirati Arabi Uniti (EAU) passano dalla costruzione all’esercizio 24/7.
Statistiche chiave del mercato: quanto vale il mercato dei servizi di facility management e O&M per data center nel 2026?
DC Market Insights valuta il mercato dei servizi di facility management e O&M per data center a USD 15,34 miliardi nel 2026, l’11,9% in più rispetto a USD 13,71 miliardi del 2025.
- Dimensione del mercato 2025: USD 13,71 miliardi
- Dimensione del mercato 2026: USD 15,34 miliardi
- Dimensione del mercato 2030: USD 24,98 miliardi
- Dimensione del mercato 2035: USD 41,70 miliardi
- CAGR 2025-2035: 11,77% nello scenario base, 10,02% nello scenario basso e 13,17% nello scenario alto
- Tipo di servizio principale: gestione operativa delle infrastrutture critiche, 30,8% del valore 2025 (USD 4,23 miliardi)
- Tipo di servizio in più rapida crescita: manutenzione meccanica e del raffreddamento, 13,36% annuo fino a USD 12,21 miliardi nel 2035
- Modello contrattuale principale: contratti O&M critici integrati, 44,0% del valore 2025
- Regione leader: Nord America, 42,0% del valore 2025 (USD 5,76 miliardi)
- Regione in più rapida crescita: Medio Oriente e Africa, 15,38% annuo
- Paese principale: Stati Uniti, USD 5,29 miliardi nel 2025 (38,6% del valore globale)
- Leader di mercato: Vertiv, Schneider Electric, Johnson Controls, CBRE Group (CBRE) e Jones Lang LaSalle (JLL) tra i maggiori fornitori, con ABM Industries (ABM) ed EMCOR Group (EMCOR) in crescita nelle attività mission-critical (valutazione DC Market Insights)
Sintesi
Il mercato globale dei servizi di facility management e O&M per data center valeva USD 8,51 miliardi nel 2020, ha raggiunto USD 13,71 miliardi nel 2025 e si prevede che raggiungerà USD 41,70 miliardi entro il 2035, con un CAGR dell’11,77% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei servizi di facility management e O&M per data center 2025 | USD 13,71 miliardi |
| Dimensione del mercato dei servizi di facility management e O&M per data center 2026 | USD 15,34 miliardi |
| Mercato dei servizi di facility management e O&M per data center, CAGR | 11,77% |
| Dimensione del mercato dei servizi di facility management e O&M per data center 2035 | USD 41,70 miliardi |
La spesa è cresciuta del 10,02% annuo tra il 2020 e il 2025, mentre la capacità IT installata è salita da 80 GW a 116 GW, e accelera all’11,77% annuo fino al 2035 per due ragioni. In primo luogo, la base installata quasi triplica fino a 311 GW, perché i completamenti annui salgono da 12,0 GW nel 2025 a 27,0 GW nel 2035 e i data center restano in servizio per decenni. In secondo luogo, le sale IA passano da 12,35 GW, pari al 10,6% della capacità installata nel 2025, a 136,98 GW, pari al 44,0%, nel 2035, e ciascuno di questi MW costa circa il 26% in più da gestire e manutenere rispetto a un MW convenzionale. La spesa media ponderata per O&M esternalizzato sale da USD 106.300 per MW nel 2020 a USD 134.100 per MW nel 2035.
Che cosa sono il facility management e l’O&M dei data center e che cosa comprende questo mercato?
Il facility management e l’esercizio e manutenzione (O&M) dei data center sono le attività esternalizzate che mantengono in funzione gli impianti di alimentazione, di raffreddamento e gli edifici di un data center operativo, per un valore di USD 13,71 miliardi nel 2025 secondo le stime di DC Market Insights.
Inclusi: gestione operativa in sito delle infrastrutture critiche (ingegneri di turno, responsabili degli ambienti critici, personale della sala controllo e gestione delle modifiche); manutenzione programmata, predittiva e correttiva di quadri elettrici, sistemi di continuità (UPS), batterie, generatori, commutatori di trasferimento e condotti sbarre; manutenzione di chiller, unità di trattamento aria per sale computer, torri di raffreddamento e pompe; servizi di raffreddamento a liquido come la manutenzione delle unità di distribuzione del refrigerante (CDU), il flussaggio dei circuiti, la filtrazione e le analisi dei fluidi; servizi all’edificio e soft service all’interno del perimetro di sicurezza, tra cui pulizie critiche, aree esterne, rifiuti e disinfestazione. I contratti di facility management integrato (IFM) sono conteggiati per la quota relativa ai data center.
Esclusi: commissioning e certificazione di terze parti (trattati nel mercato dei test, delle ispezioni e delle certificazioni per data center), progetti di ristrutturazione e retrofit (il mercato della ristrutturazione dei data center), assistenza hardware IT e managed hosting, vigilanza, bollette energetiche, vendita di ricambi senza manodopera e attività svolte dai dipendenti dell’operatore.
Come si combinano i segmenti: ogni dollaro è conteggiato una volta per tipo di servizio, una volta per modello contrattuale e una volta per tipo di data center; ogni dimensione somma al totale del mercato in ogni anno, e le tabelle regionali e per paese utilizzano gli stessi totali.
Perché le stime sul mercato dei servizi di facility management e O&M per data center sono diverse?
Le stime differiscono perché “facility management” può indicare qualsiasi cosa, da un contratto di pulizie a un intero team operativo esternalizzato; DC Market Insights conteggia USD 15,34 miliardi di O&M esternalizzato delle infrastrutture dei data center nel 2026.
Le definizioni più ampie aggiungono la manutenzione dell’hardware IT, il managed hosting e la gestione remota delle infrastrutture, trattati nel mercato dei servizi gestiti per data center, oppure aggiungono i canoni di colocation, come nel mercato dell’outsourcing dei data center. Alcune includono anche i salari degli ingegneri interni dell’operatore, i compensi di commissioning e le licenze software di gestione delle infrastrutture dei data center (DCIM). Le definizioni più ristrette conteggiano solo i soft service come le pulizie, oppure solo i contratti di assistenza di un singolo produttore di apparecchiature. DC Market Insights mantiene la prospettiva delle infrastrutture esternalizzate e la verifica rispetto alle linee di facility management e manutenzione delle infrastrutture critiche del modello dei servizi gestiti di DC Market Insights (DCMI); il dato bottom-up risulta inferiore del 2,3% rispetto a tali linee.
| Elemento | In questo report | Motivo |
|---|---|---|
| Personale per la gestione operativa delle infrastrutture critiche | Sì (USD 4,23 miliardi nel 2025) | Ingegneri esterni che gestiscono il sito 24/7 |
| Manutenzione elettrica, meccanica e del raffreddamento a liquido | Sì (USD 7,63 miliardi) | Interventi programmati e correttivi sugli impianti |
| Servizi all’edificio e soft service | Sì (USD 1,86 miliardi) | Pulizie critiche e servizi di sito all’interno del perimetro |
| Assistenza hardware IT e managed hosting | No | Servizi IT, non relativi all’infrastruttura |
| Commissioning e certificazione | No | Verifica una tantum, conteggiata in un report DCMI separato |
| Personale interno dell’operatore | No | Non è un servizio acquistato |
Sono esclusi dal perimetro anche: manutenzione dell’hardware IT, managed hosting, commissioning, vigilanza, fornitura di energia e costi del personale interno. Tra gli acquirenti inclusi figurano i provider cloud hyperscale, gli operatori di colocation, le imprese, le amministrazioni pubbliche e le piccole e medie imprese (PMI) le cui sale server si trovano in strutture aziendali gestite in outsourcing.
Che cosa sta trainando la domanda di servizi di facility management e O&M per data center?
Il raffreddamento a liquido, i salari dei tecnici specializzati e l’outsourcing degli hyperscaler trainano la domanda, e DC Market Insights prevede che porteranno la spesa per O&M esternalizzato per MW installato da USD 118.200 nel 2025 a USD 134.100 nel 2035.
I circuiti di raffreddamento a liquido creano una nuova linea di servizi sui fluidi
I circuiti direct-to-chip devono essere flussati, filtrati e testati prima e dopo l’installazione dell’IT, e la chimica del refrigerante viene controllata per tutta la vita della sala. Nel dicembre 2025 Vertiv ha completato l’acquisizione di PurgeRite, per circa USD 1,0 miliardi, fornitore di servizi di flussaggio meccanico, spurgo e filtrazione per data center, e nel settembre 2026 ha concordato l’acquisto di King Environmental Services, fornitore europeo di servizi di gestione dei fluidi. DC Market Insights stima il servizio di raffreddamento a liquido in USD 20.000 per MW IA all’anno nel 2025, il che porta la linea dei servizi sui fluidi del 2025 a USD 247,00 milioni.
I salari dei tecnici fissano il prezzo di ogni turno
Circa il 31% del valore dell’O&M esternalizzato è costituito da personale, quindi i salari si trasferiscono direttamente sui prezzi contrattuali. Il BLS riporta un salario mediano degli elettricisti di USD 63.190 a maggio 2025 e prevede una crescita dell’occupazione degli elettricisti del 9% dal 2025 al 2035, mentre i meccanici di riscaldamento, condizionamento e refrigerazione (HVACR) hanno percepito un salario mediano di USD 61.010, con una crescita occupazionale prevista dell’11%. Gli operatori di data center competono per gli stessi tecnici delle imprese di costruzione, motivo per cui DC Market Insights fa salire la spesa O&M convenzionale da USD 105.000 per MW nel 2020 a USD 120.000 per MW nel 2035.
Gli operatori hyperscale e di colocation esternalizzano una parte maggiore del sito
I grandi operatori mantengono internamente progettazione e standard e acquistano la gestione quotidiana di ogni campus da società di servizi. A marzo 2026 ABM Industries ha dichiarato che i ricavi della divisione Technical Solutions sono cresciuti del 13,6% a USD 229,7 milioni nel primo trimestre dell’esercizio 2026 grazie alla forte domanda di servizi mission-critical e per data center, ed EMCOR Group ha collegato la crescita del proprio settore Network and Communications ai continui investimenti nelle infrastrutture dei data center. I contratti O&M critici integrati, che coprono alimentazione, raffreddamento e gestione operativa con un unico fornitore, salgono dal 44,0% del valore nel 2025 al 48,0% nel 2035.
Come sta cambiando il lavoro di O&M nei data center?
La manutenzione si sta spostando da calendari fissi a interventi guidati dai dati, e DC Market Insights prevede che la manutenzione meccanica e del raffreddamento supererà quella elettrica entro il 2035, con USD 12,21 miliardi contro USD 11,84 miliardi.
La manutenzione predittiva venduta come servizio gestito
A gennaio 2026 Vertiv ha lanciato Vertiv Next Predict, un servizio gestito basato sull’IA che prevede i guasti delle apparecchiature di alimentazione e raffreddamento e pianifica gli interventi prima che scatti un allarme. I programmi predittivi riducono le visite alle apparecchiature in buono stato e aggiungono ore di analisi, il che mantiene la crescita della manutenzione elettrica all’11,07% annuo, al di sotto dell’11,77% del mercato complessivo.
Le imprese impiantistiche meccaniche entrano nei servizi a lungo termine
Comfort Systems USA ha riportato ricavi 2025 per USD 9,10 miliardi, con i clienti del settore tecnologico a circa il 45% del totale, e Johnson Controls ha riportato un portafoglio ordini Systems and Services di USD 14,9 miliardi, in crescita organica del 13%, citando la propria posizione nel raffreddamento dei data center. Le società che installano gli impianti di raffreddamento mantengono sempre più spesso il contratto di manutenzione per tutta la vita dell’impianto, il che sostiene la crescita della manutenzione meccanica e del raffreddamento al 13,36% annuo.
Il facility management integrato conquista i siti enterprise ed edge
I fornitori di facility management integrato includono le sale data center in contratti più ampi per gli edifici; Mitie ha riportato ricavi dell’esercizio 2026 per GBP 5.619 milioni, in crescita del 10,5%, indicando i progetti di ingegneria per data center come un importante motore di crescita. L’IFM è il modello contrattuale in più rapida crescita dei tre, al 13,20% annuo, da USD 3,02 miliardi nel 2025 a USD 10,43 miliardi nel 2035.
Vincoli del mercato: che cosa frena i servizi di facility management e O&M per data center?
La carenza di personale e il costo più elevato delle sale IA sono i principali vincoli, e DC Market Insights stima che la sola gestione operativa delle infrastrutture critiche richieda circa USD 36.400 di personale per MW installato nel 2025.
Ingegneri di turno insufficienti per 311 GW
Con USD 36.400 per MW e un costo pieno di circa USD 100.000 per tecnico, la linea operativa del 2025 implica circa 0,36 addetti esterni per MW, ovvero circa 42.000 persone nel mondo. Mantenere questo rapporto mentre la capacità cresce fino a 311 GW richiederebbe ben oltre 100.000 persone, mentre il BLS prevede solo una crescita occupazionale dal 9% all’11% per elettricisti e meccanici HVACR nello stesso decennio. Il valore del personale cresce comunque dell’11,61% annuo, più rapidamente dell’aumento annuo del 10,37% dei MW installati, perché i salari aumentano; i fornitori utilizzano il monitoraggio remoto e la manutenzione predittiva per mantenere la crescita dell’organico al di sotto di questo ritmo.
I contratti a prezzo fisso si scontrano con l’aumento dei costi per MW
Nel 2025 la manutenzione di una sala IA costa USD 145.000 per MW all’anno contro USD 115.000 per una sala convenzionale, e i contratti pluriennali firmati a tariffe convenzionali comprimono i margini dei fornitori quando i clienti aumentano la densità. I guasti del raffreddamento a liquido possono inoltre mettere fuori servizio intere file di rack, per cui assicuratori e operatori chiedono tempi di intervento più stretti, il che aumenta il prezzo di ogni livello di servizio.
Dove sono le opportunità di crescita nell’O&M dei data center?
Il servizio di raffreddamento a liquido e il Medio Oriente e Africa offrono i bacini di ricavi in più rapida crescita, aggiungendo insieme circa USD 4,79 miliardi tra il 2025 e il 2035 (stima DC Market Insights).
Servizio di raffreddamento a liquido: USD 3,29 miliardi entro il 2035
DC Market Insights valuta il servizio di raffreddamento a liquido in USD 3,29 miliardi nel 2035, mentre la capacità IA cresce di undici volte, da 12,35 GW a 136,98 GW. Analisi dei fluidi, sostituzione dei filtri, revisioni delle CDU e interventi sulle perdite si ripetono ogni anno, e oggi pochi fornitori dispongono di squadre formate, per cui chi entra per primo può fissare i prezzi sfruttando la scarsità.
Medio Oriente e Africa: la regione in più rapida crescita, al 15,38%
La joint venture tra stc e HUMAIN prevede data center in grado di ospitare fino a 1 GW di carichi di lavoro IA in Arabia Saudita, e i primi 200 MW del cluster Stargate UAE dovrebbero entrare in funzione nel 2026. La spesa per O&M in Medio Oriente e Africa sale da USD 548,42 milioni nel 2025 a USD 2,29 miliardi nel 2035, con una crescita del 15,38% annuo, perché la maggior parte dei nuovi operatori della regione acquista i propri team operativi da fornitori internazionali.
Quanto costa il facility management dei data center per MW?
DC Market Insights stima l’O&M esternalizzato delle infrastrutture in USD 115.000 per MW all’anno per una sala convenzionale e USD 145.000 per MW per una sala IA nel 2025, pari a una media ponderata di USD 118.200 per MW installato.
| Anno | Sala convenzionale (USD per MW all’anno) | Sala IA (USD per MW all’anno) | Media ponderata (USD per MW installato all’anno) | Capacità IT installata (GW) |
|---|---|---|---|---|
| 2020 | 105.000 | 140.000 | 106.300 | 80 |
| 2025 | 115.000 | 145.000 | 118.200 | 116 |
| 2030 | 118.000 | 150.000 | 127.400 | 196 |
| 2035 | 120.000 | 152.000 | 134.100 | 311 |
Riferimenti di prezzo pubblici: i salari dei mestieri presenti in sito, secondo il BLS (USD 63.190 per gli elettricisti e USD 61.010 per i meccanici HVACR a maggio 2025), e la dimensione dei portafogli di servizi dei grandi fornitori, come i USD 1,84 miliardi di vendite di servizi di Vertiv nel 2025. La tariffa media ponderata equivale a circa l’1,1% annuo del costo di costruzione di una struttura di USD 10,7 milioni per MW, all’interno dell’intervallo dall’1% al 3% annuo che i proprietari di strutture prevedono comunemente a budget per la manutenzione degli impianti meccanici ed elettrici.
Quali norme e regole influenzano l’O&M dei data center?
Sei insiemi di regole influenzano il lavoro, e DC Market Insights collega in modo più diretto a essi USD 4,15 miliardi di spesa per la manutenzione elettrica del 2025.
- NFPA 70B (edizione 2023): lo standard della National Fire Protection Association (NFPA) per la manutenzione delle apparecchiature elettriche, che richiede un programma di manutenzione elettrica documentato.
- Regolamento delegato (UE) 2024/1364: rendicontazione annuale su energia e acqua per i data center con almeno 500 kW di potenza IT installata, che richiede dati misurati conservati dal team operativo.
- Legge tedesca sull’efficienza energetica (Energieeffizienzgesetz, EnEfG): efficacia di utilizzo dell’energia (PUE) pari o inferiore a 1,5 per i siti esistenti dal 1° luglio 2027.
- Piano d’azione verde per i data center della Cina del 2024: PUE entro 1,25 per i grandi siti nuovi e ristrutturati entro la fine del 2025.
- Benchmark del Ministero dell’Economia, del Commercio e dell’Industria del Giappone (METI) di PUE pari o inferiore a 1,4 entro l’esercizio 2030, e Green Data Centre Roadmap dell’Infocomm Media Development Authority (IMDA) di Singapore.
- ISO 41001 per i sistemi di facility management ed EN 50600 per i processi operativi, utilizzate dai proprietari per specificare e verificare i contratti di O&M.
Ogni obiettivo di efficienza si traduce in lavoro operativo: regolare i set point del raffreddamento, registrare il PUE e mantenere gli impianti entro i parametri di progetto sono compiti del team di sito, non del costruttore.
Quale segmento guida il mercato dei servizi di facility management e O&M per data center?
La gestione operativa delle infrastrutture critiche è in testa con USD 4,23 miliardi, pari al 30,8% del valore 2025, mentre la manutenzione meccanica e del raffreddamento cresce più rapidamente, al 13,36% annuo.
Per tipo di servizio: la gestione operativa delle infrastrutture critiche guida con il 30,8%
Il personale operativo supera di poco la manutenzione degli impianti elettrici e di alimentazione, a USD 4,15 miliardi; la manutenzione meccanica e del raffreddamento, che include il servizio di raffreddamento a liquido, sale a USD 12,21 miliardi entro il 2035.
| Tipo di servizio | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gestione operativa delle infrastrutture critiche | 4.225,40 | 30,8% | 12.676,92 | 11,61% |
| Manutenzione degli impianti elettrici e di alimentazione | 4.146,45 | 30,2% | 11.843,86 | 11,07% |
| Manutenzione meccanica e del raffreddamento | 3.482,65 | 25,4% | 12.206,58 | 13,36% |
| Servizi all’edificio e soft service | 1.856,00 | 13,5% | 4.976,00 | 10,36% |
Per modello contrattuale: i contratti O&M critici integrati guidano con il 44,0%
I contratti integrati valgono USD 6,03 miliardi nel 2025; i contratti a servizio singolo, spesso venduti dai produttori di apparecchiature per i propri parchi di UPS o chiller, crescono più lentamente, al 9,22% annuo.
| Modello contrattuale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Contratti O&M critici integrati | 6.032,62 | 44,0% | 20.017,61 | 12,74% |
| Contratti di manutenzione a servizio singolo | 4.661,57 | 34,0% | 11.259,91 | 9,22% |
| Facility management integrato | 3.016,31 | 22,0% | 10.425,84 | 13,20% |
Per tipo di data center: i data center hyperscale e IA guidano con il 38,0%
I data center hyperscale e IA spendono USD 5,21 miliardi nel 2025 e crescono più rapidamente, al 15,33% annuo; i siti enterprise crescono solo del 5,57% annuo, poiché i carichi di lavoro si spostano verso il cloud e la colocation.
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e IA | 5.209,99 | 38,0% | 21.685,75 | 15,33% |
| Data center di colocation | 4.661,57 | 34,0% | 12.511,01 | 10,38% |
| Data center enterprise | 3.153,41 | 23,0% | 5.421,44 | 5,57% |
| Data center edge | 685,52 | 5,0% | 2.085,17 | 11,77% |
Esclusiva DC: scomposizione dei costi O&M di una sala IA, USD 145.000 per MW all’anno
La scomposizione dei costi O&M di DC Market Insights è una stima modellizzata costruita su 15 input (cinque linee di servizio per sale convenzionali e IA, la base installata e la sua quota IA); mostra che nel 2025 una sala IA costa USD 30.000 in più per MW all’anno da gestire rispetto a una sala convenzionale.
| Linea di servizio (migliaia di USD per MW all’anno) | Sala convenzionale 2025 | Sala IA 2025 | Sala convenzionale 2035 | Sala IA 2035 |
|---|---|---|---|---|
| Manutenzione degli impianti elettrici e di alimentazione | 35 | 42 | 35 | 42 |
| Manutenzione meccanica e del raffreddamento ad aria | 28 | 27 | 30 | 27 |
| Servizio sui circuiti di raffreddamento a liquido e sui fluidi | 0 | 20 | 0 | 24 |
| Personale per la gestione operativa delle infrastrutture critiche | 36 | 40 | 39 | 43 |
| Servizi all’edificio e soft service | 16 | 16 | 16 | 16 |
| Totale | 115 | 145 | 120 | 152 |
Due terzi del sovrapprezzo IA derivano dal raffreddamento: i circuiti a liquido aggiungono USD 20.000 per MW, mentre gli interventi lato aria diminuiscono leggermente perché ogni MW è servito da meno unità di trattamento aria. La manutenzione elettrica aggiunge USD 7.000 per MW perché correnti di guasto più elevate, più moduli UPS e più condotti sbarre per sala aumentano i punti di test e di assistenza. Applicata a 103,65 GW di sale convenzionali e 12,35 GW di sale IA, la scomposizione restituisce USD 11,92 miliardi e USD 1,79 miliardi di spesa nel 2025; entro il 2035 le due coorti sono quasi equivalenti, con USD 20,88 miliardi e USD 20,82 miliardi.
Quale regione spende di più per il facility management e l’O&M dei data center?
Il Nord America è in testa con USD 5,76 miliardi, pari al 42,0% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,38% annuo, fino a USD 2,29 miliardi entro il 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 5.758,41 | 42,0% | 16.264,31 | 10,94% |
| Europa | 3.427,62 | 25,0% | 9.174,74 | 10,35% |
| Asia Pacifico | 3.427,62 | 25,0% | 12.093,97 | 13,44% |
| America Latina | 548,42 | 4,0% | 1.876,65 | 13,09% |
| Medio Oriente e Africa | 548,42 | 4,0% | 2.293,68 | 15,38% |
Il Nord America guida con una quota del 42,0%
Il Nord America spende USD 5,76 miliardi nel 2025, che salgono a USD 16,26 miliardi entro il 2035 al 10,94% annuo. Nel 2023 i data center statunitensi hanno utilizzato circa il 4,4% dell’elettricità nazionale (Department of Energy, dicembre 2024), qui si trova il bacino più ampio di fornitori di O&M esternalizzato, e il Canada conta circa 239 data center (Canada Energy Regulator, ottobre 2024).
L’Europa detiene una quota del 25,0%
L’Europa spende USD 3,43 miliardi nel 2025 e USD 9,17 miliardi nel 2035, con una crescita del 10,35% annuo. La rendicontazione energetica dell’UE e i limiti di PUE della Germania assegnano compiti di efficienza ai team di sito, nel 2025 i data center hanno utilizzato il 23% dell’elettricità misurata dell’Irlanda (Central Statistics Office, luglio 2026) e nel settembre 2024 il Regno Unito ha designato i data center come Critical National Infrastructure.
L’Asia Pacifico detiene una quota del 25,0%
L’Asia Pacifico spende USD 3,43 miliardi nel 2025, che salgono a USD 12,09 miliardi entro il 2035 al 13,44% annuo. La capacità installata dell’India ha raggiunto 1,57 GW ad agosto 2026 (Press Information Bureau), la Cina richiede un PUE entro 1,25 per i nuovi grandi siti e l’operatore del mercato australiano prevede che i data center utilizzeranno circa 12 terawattora (TWh) entro il 2030.
L’America Latina detiene una quota del 4,0%
L’America Latina spende USD 548,42 milioni nel 2025 e cresce del 13,09% annuo fino a USD 1,88 miliardi. Il programma brasiliano REDATA (Misura provvisoria 1.318, settembre 2025) sospende le imposte federali sulle apparecchiature IT per i siti installati o ammodernati, il che aggiunge sale che necessitano di team operativi.
Il Medio Oriente e Africa detiene una quota del 4,0%
Il Medio Oriente e Africa spende USD 548,42 milioni nel 2025 ed è la regione in più rapida crescita, al 15,38% annuo. Il piano da 1 GW di stc e HUMAIN in Arabia Saudita e la prima fase da 200 MW di Stargate UAE si affidano a fornitori operativi internazionali perché i bacini locali di ingegneri per infrastrutture critiche sono ridotti.
Quali paesi spendono di più per i servizi di O&M dei data center?
Gli Stati Uniti sono il mercato nazionale più grande con USD 5,29 miliardi nel 2025, pari al 38,6% del valore globale, e l’India è il grande paese in più rapida crescita, al 18,20% annuo.
| Posizione | Paese | Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 5.292,25 | 38,6% | 14.929,80 | 10,93% |
| 2 | Cina | Asia Pacifico | 1.233,94 | 9,0% | 4.337,15 | 13,39% |
| 3 | Germania | Europa | 630,68 | 4,6% | 1.584,73 | 9,65% |
| 4 | Regno Unito | Europa | 616,97 | 4,5% | 1.543,02 | 9,60% |
| 5 | Giappone | Asia Pacifico | 575,84 | 4,2% | 1.626,43 | 10,94% |
| 6 | Canada | Nord America | 466,16 | 3,4% | 1.334,51 | 11,09% |
| 7 | Francia | Europa | 356,47 | 2,6% | 1.000,88 | 10,88% |
| 8 | Australia | Asia Pacifico | 342,76 | 2,5% | 1.209,40 | 13,44% |
| 9 | India | Asia Pacifico | 329,05 | 2,4% | 1.751,54 | 18,20% |
| 10 | Paesi Bassi | Europa | 315,34 | 2,3% | 834,07 | 10,22% |
| 11 | Irlanda | Europa | 301,63 | 2,2% | 750,66 | 9,55% |
| 12 | Singapore | Asia Pacifico | 274,21 | 2,0% | 875,77 | 12,31% |
L’India passa dal nono posto nel 2025 al terzo entro il 2035, superando Germania, Regno Unito, Giappone, Canada, Francia e Australia, perché la sua base operativa cresce a partire da 1,57 GW e la maggior parte dei nuovi campus esternalizza la gestione quotidiana. I 12 paesi rappresentano il 78,3% del valore 2025.
Come potrebbe cambiare la previsione per il 2035?
DC Market Insights colloca il mercato del 2035 tra USD 35,64 miliardi e USD 47,24 miliardi, con USD 41,70 miliardi come scenario base.
| Scenario | Ipotesi | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Base installata di circa 274 GW nel 2035, tariffe per MW inferiori del 3% rispetto allo scenario base poiché le operazioni da remoto sostituiscono le visite in sito | 35.639,61 | 10,02% |
| Base | 311 GW installati, 44% di sale IA, USD 134.100 di media ponderata per MW all’anno | 41.703,36 | 11,77% |
| Alto | Base installata di circa 342 GW, tariffe per MW superiori del 3% rispetto allo scenario base per mercati del lavoro più tesi | 47.236,10 | 13,17% |
La capacità è il fattore di variazione più rilevante: una variazione di 37 GW nella base installata del 2035 sposta il valore di circa USD 5 miliardi, più di una variazione del 3% delle tariffe.
Quali sono le principali aziende di facility management e O&M per data center?
Il mercato è frammentato: DC Market Insights stima che i cinque maggiori fornitori detengano circa il 24% del valore 2025, sulla base dei USD 1,84 miliardi di vendite di servizi di Vertiv nel 2025 e delle linee di servizi per data center dichiarate dagli altri leader.
- Vertiv
- Schneider Electric
- Johnson Controls
- CBRE
- JLL
- Eaton
- ABM Industries
- EMCOR Group
- Comfort Systems USA
- Cushman & Wakefield
- Sodexo
- ISS A/S
- Mitie
- Siemens
- Bureau Veritas
- Salute Mission Critical
- BGIS
I produttori di apparecchiature detengono i maggiori portafogli a servizio singolo. Vertiv ha riportato vendite nette 2025 per USD 10,23 miliardi, di cui USD 1,84 miliardi da servizi, e ha aggiunto i servizi sui fluidi per il raffreddamento a liquido tramite PurgeRite e King Environmental Services. Schneider Electric afferma che i propri servizi sul campo intercettano la domanda lungo l’intero ciclo di vita, dal commissioning all’ammodernamento e alla manutenzione, ed Eaton ha riportato vendite record 2025 per USD 27,4 miliardi con ordini Electrical Americas in crescita del 16% grazie allo slancio dei data center. Johnson Controls ha riportato vendite dell’esercizio 2025 per USD 23,6 miliardi e un portafoglio ordini Systems and Services di USD 14,9 miliardi.
Le società di facility service gestiscono interi siti. CBRE, JLL e Cushman & Wakefield gestiscono team per ambienti critici per clienti hyperscale e di colocation; ABM Industries ha riportato ricavi record dell’esercizio 2025 per USD 8,7 miliardi e include il mission-critical tra i propri mercati; EMCOR Group ha riportato ricavi 2025 per USD 16,99 miliardi, in crescita del 16,6%; e Comfort Systems USA ha riportato USD 9,10 miliardi. Sodexo, ISS A/S e Mitie si aggiudicano le sale data center all’interno di contratti di facility management integrato, mentre Salute Mission Critical e BGIS sono specializzate nella fornitura di personale per la gestione operativa dei data center.
Sviluppi recenti
- A settembre 2026 Vertiv ha concordato l’acquisizione di King Environmental Services, fornitore europeo di servizi di gestione dei fluidi (Fonte: Vertiv).
- A giugno 2026 Mitie ha riportato ricavi dell’esercizio 2026 per GBP 5.619 milioni, in crescita del 10,5%, citando i progetti di ingegneria per data center come motore di crescita (Fonte: risultati Mitie).
- A marzo 2026 ABM Industries ha riportato ricavi Technical Solutions del primo trimestre dell’esercizio 2026 per USD 229,7 milioni, in crescita del 13,6%, grazie alla domanda mission-critical e dei data center (Fonte: ABM Industries).
- A febbraio 2026 EMCOR Group ha riportato ricavi 2025 per USD 16,99 miliardi, in crescita del 16,6% (Fonte: documentazione depositata da EMCOR Group).
- A gennaio 2026 Vertiv ha lanciato Vertiv Next Predict, un servizio gestito di manutenzione predittiva basato sull’IA per data center (Fonte: Vertiv).
- A dicembre 2025 Vertiv ha completato l’acquisizione di PurgeRite per circa USD 1,0 miliardi (Fonte: Vertiv).
Metodologia: come il modello dimensiona il mercato dei servizi di facility management e O&M per data center
DC Market Insights ha costruito il mercato dei servizi di facility management e O&M per data center con un approccio bottom-up, a partire dalla capacità installata e dalla spesa per O&M esternalizzato per MW, ottenendo USD 13,71 miliardi nel 2025 e USD 41,70 miliardi nel 2035.
Il modello in cifre. La capacità IT installata di 80 GW nel 2020, 116 GW nel 2025, 196 GW nel 2030 e 311 GW nel 2035 è suddivisa tra sale convenzionali e sale IA, con le sale IA a 3,0 GW nel 2020, 12,35 GW nel 2025, 57,85 GW nel 2030 e 136,98 GW nel 2035 (con l’IA che rappresenta il 35% della nuova capacità nel 2025, il 60% nel 2030 e il 66% nel 2035). Ogni coorte moltiplica cinque tariffe per linea di servizio: USD 105.000, 115.000, 118.000 e 120.000 per MW convenzionale all’anno e USD 140.000, 145.000, 150.000 e 152.000 per MW IA per il 2020, 2025, 2030 e 2035, con andamento lineare tra gli anni di riferimento. Le ripartizioni per modello contrattuale, tipo di data center, regione e paese sono allocazioni di DC Market Insights che sommano al totale in ogni anno; la base di capacità corrisponde alla metodologia di ricerca di DC Market Insights utilizzata in tutti i report DCMI.
Verifiche dei limiti. (1) Limite superiore: la tariffa media ponderata 2025 di USD 118.200 per MW equivale a circa l’1,1% annuo di un costo della struttura di USD 10,7 milioni per MW, all’estremo inferiore dell’intervallo dall’1% al 3% che i proprietari prevedono a budget per la manutenzione degli impianti, per cui il modello non sovrastima la spesa. (2) Limite superiore e controllo incrociato: le linee di facility management e manutenzione delle infrastrutture critiche del modello DCMI dei servizi gestiti totalizzano USD 14,02 miliardi per il 2025, il 2,3% in più rispetto a questo dato, e i USD 1,84 miliardi di vendite di servizi di Vertiv, che includono anche attività non legate ai data center e di commissioning, equivarrebbero al 13,4% del mercato, in coerenza con un settore frammentato. (3) Limite inferiore: i servizi di Vertiv più ABM Technical Solutions, a un tasso annualizzato di circa USD 0,92 miliardi, danno circa USD 2,76 miliardi da due soli fornitori, e la linea del personale implica circa 0,36 addetti esterni per MW a salari di livello BLS, un rapporto plausibile per siti 24/7, per cui il mercato non può essere molto inferiore a USD 13,71 miliardi.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Il modello O&M sulla base installata in cifre
- 2.2Verifiche dei limiti: tetto della manutenzione degli impianti, controllo incrociato con il modello DCMI dei servizi gestiti e soglia minima dei fornitori
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 04Che cosa sono il facility management e l'O&M dei data center?
- 4.1Inclusi: gestione operativa, impianti elettrici, impianti meccanici, raffreddamento a liquido e soft service
- 4.2Esclusi: assistenza hardware IT, commissioning, ristrutturazione e personale interno
- 4.3Come si combinano i segmenti
- 05Perché le stime sul mercato dei servizi di facility management e O&M per data center sono diverse?
- 5.1Definizioni più ampie e più ristrette
- 5.2Confronto del perimetro: che cosa è incluso ed escluso
- 5.3Acquirenti inclusi nel perimetro
- 06Fattori trainanti del mercato
- 6.1I circuiti di raffreddamento a liquido creano una nuova linea di servizi sui fluidi
- 6.2I salari dei tecnici fissano il prezzo di ogni turno
- 6.3Gli operatori hyperscale e di colocation esternalizzano una parte maggiore del sito
- 07Tendenze del mercato
- 7.1La manutenzione predittiva venduta come servizio gestito
- 7.2Le imprese impiantistiche meccaniche entrano nei servizi a lungo termine
- 7.3Il facility management integrato conquista i siti enterprise ed edge
- 08Sfide del mercato
- 8.1Ingegneri di turno insufficienti per 311 GW
- 8.2I contratti a prezzo fisso si scontrano con l'aumento dei costi per MW
- 09Opportunità di mercato
- 9.1Servizio di raffreddamento a liquido: USD 3,29 miliardi entro il 2035
- 9.2Medio Oriente e Africa: la regione in più rapida crescita, al 15,38%
- 10Analisi dei prezzi: costo O&M per MW
- 10.1Tariffa per sala convenzionale, 2020-2035
- 10.2Tariffa per sala IA, 2020-2035
- 10.3Tariffa media ponderata per MW installato e riferimenti di prezzo pubblici
- 11Norme e regolamentazione
- 11.1NFPA 70B (edizione 2023)
- 11.2Regolamento delegato (UE) 2024/1364
- 11.3EnEfG (Germania)
- 11.4Piano d'azione verde della Cina
- 11.5Benchmark PUE del METI (Giappone) e Green Data Centre Roadmap dell'IMDA (Singapore)
- 11.6ISO 41001 ed EN 50600
- 12Mercato dei servizi di facility management e O&M per data center, per tipo di servizio
- 12.1Gestione operativa delle infrastrutture critiche
- 12.2Manutenzione degli impianti elettrici e di alimentazione
- 12.3Manutenzione meccanica e del raffreddamento
- 12.4Servizi all'edificio e soft service
- 13Mercato dei servizi di facility management e O&M per data center, per modello contrattuale
- 13.1Contratti O&M critici integrati
- 13.2Contratti di manutenzione a servizio singolo
- 13.3Facility management integrato
- 14Mercato dei servizi di facility management e O&M per data center, per tipo di data center
- 14.1Data center hyperscale e IA
- 14.2Data center di colocation
- 14.3Data center enterprise
- 14.4Data center edge
- 15Esclusiva DC: scomposizione dei costi O&M di una sala IA
- 15.1Tariffe per linea di servizio per MW, sale convenzionali e sale IA, 2025 e 2035
- 15.2Spesa per coorte di sale, 2025 e 2035
- 16Mercato dei servizi di facility management e O&M per data center, per regione
- 16.1Nord America (Stati Uniti, Canada)
- 16.2Europa (Germania, Regno Unito, Francia, Paesi Bassi, Irlanda)
- 16.3Asia Pacifico (Cina, Giappone, Australia, India, Singapore)
- 16.4America Latina (Brasile)
- 16.5Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti)
- 17Analisi per paese
- 17.1Stati Uniti
- 17.2Cina
- 17.3Germania
- 17.4Regno Unito
- 17.5Giappone
- 17.6Canada
- 17.7Francia
- 17.8Australia
- 17.9India
- 17.10Paesi Bassi
- 17.11Irlanda
- 17.12Singapore
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Concentrazione del mercato: i primi cinque detengono circa il 24%
- 19.2Le attività di servizio dei produttori di apparecchiature
- 19.3Società di facility service e di facility management integrato
- 20Sviluppi recenti
- 20.1Acquisizioni
- 20.2Lanci di servizi
- 20.3Risultati aziendali
- 21Profili aziendali
- 21.1Vertiv
- 21.2Schneider Electric
- 21.3Johnson Controls
- 21.4CBRE
- 21.5JLL
- 21.6Eaton
- 21.7ABM Industries
- 21.8EMCOR Group
- 21.9Comfort Systems USA
- 21.10Cushman & Wakefield
- 21.11Sodexo
- 21.12ISS A/S
- 21.13Mitie
- 21.14Siemens
- 21.15Bureau Veritas
- 21.16Salute Mission Critical
- 21.17BGIS
- Fig. 1Dimensione del mercato dei servizi di facility management e O&M per data center, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Costo O&M per MW, 2020-2035
- Tabella 4Mercato per tipo di servizio
- Tabella 5Mercato per modello contrattuale
- Tabella 6Mercato per tipo di data center
- Tabella 7Scomposizione dei costi O&M di una sala IA, 2025 e 2035
- Tabella 8Mercato per regione
- Tabella 9Primi 12 paesi
- Tabella 10Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 15,34 miliardi nel 2026, in crescita dell’11,9% rispetto a USD 13,71 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiungerà USD 41,70 miliardi entro il 2035, con un CAGR dell’11,77% dal 2025.
USD 41,70 miliardi entro il 2035, rispetto a USD 13,71 miliardi nel 2025 e USD 8,51 miliardi nel 2020 (stima DC Market Insights), mentre la capacità IT installata cresce da 116 GW a 311 GW.
USD 13,71 miliardi di spesa 2025 per attività esternalizzate che gestiscono e manutengono le infrastrutture dei data center: team operativi su turni, manutenzione elettrica e degli impianti di alimentazione, manutenzione del raffreddamento e del raffreddamento a liquido, servizi all’edificio e soft service. Sono esclusi l’assistenza hardware IT, il commissioning e il personale interno.
L’11,77% annuo dal 2025 al 2035, dopo il 10,02% annuo tra il 2020 e il 2025, perché la base installata quasi triplica e le sale IA costano circa il 26% in più per MW da gestire.
Circa USD 118.200 per MW installato all’anno nel 2025: USD 115.000 per una sala convenzionale e USD 145.000 per una sala IA con raffreddamento a liquido, secondo le stime di DC Market Insights.
Il 30,8% del valore 2025, pari a USD 4,23 miliardi, va al personale per la gestione operativa delle infrastrutture critiche. La manutenzione meccanica e del raffreddamento cresce più rapidamente, al 13,36% annuo, fino a USD 12,21 miliardi nel 2035.
Il 42,0% del valore 2025, pari a USD 5,76 miliardi, è speso in Nord America. Il Medio Oriente e Africa cresce più rapidamente, al 15,38% annuo, trainato dai campus IA in Arabia Saudita e negli EAU.
Circa il 24% del valore 2025 è detenuto dai cinque maggiori fornitori, guidati da Vertiv, Schneider Electric, Johnson Controls, CBRE e JLL (stima DC Market Insights). Competono anche Eaton, ABM Industries, EMCOR Group, Comfort Systems USA, Cushman & Wakefield, Sodexo, ISS A/S e Mitie.
Per il perimetro: DC Market Insights conteggia USD 15,34 miliardi di O&M esternalizzato delle infrastrutture nel 2026 ed esclude assistenza hardware IT, managed hosting, commissioning, canoni di colocation e personale interno, che le definizioni più ampie aggiungono.
USD 30.000 in più per MW all’anno nel 2025, di cui USD 20.000 per il servizio sui circuiti di raffreddamento a liquido e sui fluidi. DC Market Insights valuta il servizio di raffreddamento a liquido in USD 3,29 miliardi nel 2035.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.