
Mercato AIOps per la gestione dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
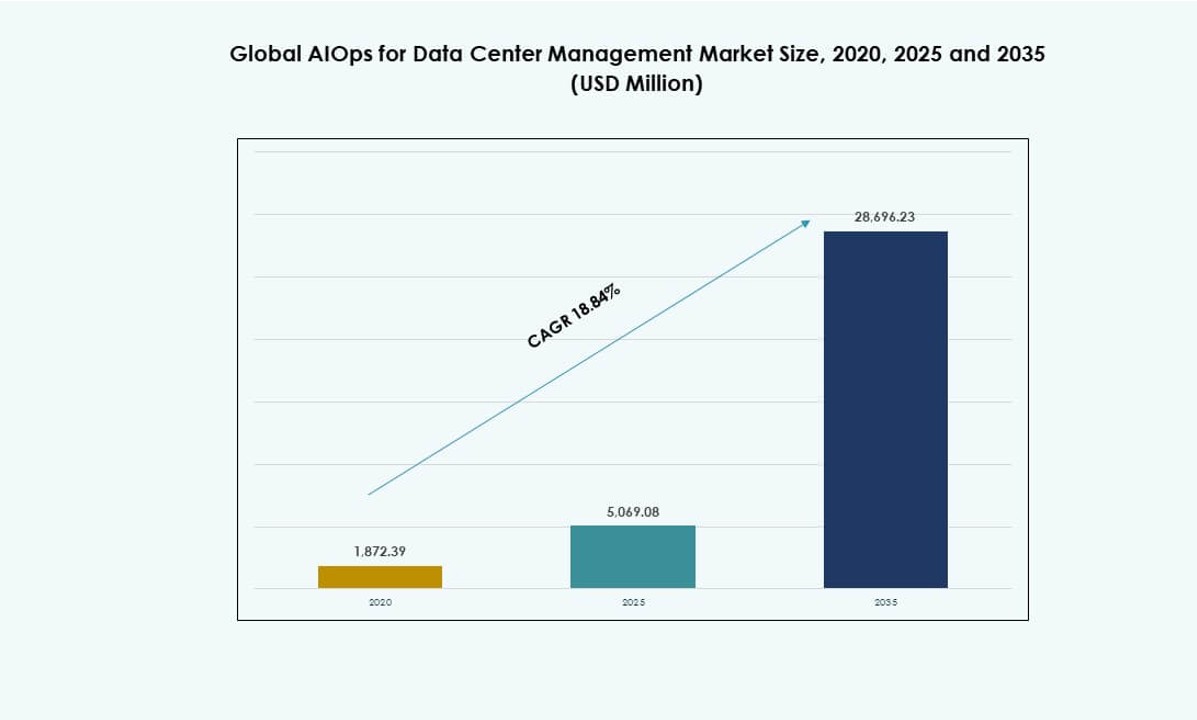
Nel 2025 il valore del Mercato AIOps per la gestione dei data center era pari a USD 5,069.1 milioni; si prevede che raggiunga USD 28.70 miliardi entro il 2035, con un CAGR del 18.84%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Mercato globale AIOps per la gestione dei data center – Dimensioni e previsioni
- 05Mercato globale AIOps per la gestione dei data center – Per componente
- 06Mercato globale AIOps per la gestione dei data center – Per applicazione
- 07Mercato globale AIOps per la gestione dei data center – Per utente finale
- 08Mercato globale AIOps per la gestione dei data center – Per dimensione aziendale
- 09Mercato globale AIOps per la gestione dei data center – Per modalità di distribuzione
- 10Mercato globale AIOps per la gestione dei data center – Per tipo di offerta
- 13capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- IBM Corporation
- Cisco Systems, Inc
- Splunk Inc
- Broadcom Inc
- BMC Software
- Dynatrace
- Datadog, Inc
- New Relic, Inc
- ScienceLogic
- LogicMonitor
Analisi completa
Sintesi esecutiva
Il mercato globale AIOps per la gestione dei data center, valutato USD 1.872,39 milioni nel 2020 e USD 5.069,08 milioni nel 2025, dovrebbe raggiungere USD 28.696,23 milioni entro il 2035, con un CAGR del 18,84% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato AIOps per la gestione dei data center 2025 | USD 5.069,08 milioni |
| Mercato AIOps per la gestione dei data center, CAGR | 18,84% |
| Dimensione del mercato AIOps per la gestione dei data center 2035 | USD 28.696,23 milioni |
Le imprese adottano l’AIOps per gestire data center ibridi complessi e ridurre il rumore degli alert che mette sotto pressione i team operativi. I fornitori perfezionano correlazione, mappatura della topologia e automazione spiegabile per migliorare la risposta agli incidenti e prevenire i disservizi. La realizzazione di infrastrutture cloud e AI aumenta i volumi di telemetria e accelera i cicli di cambiamento, il che incrementa la domanda di controllo guidato da policy. Ciò sostiene la disciplina sull’uptime, una migliore pianificazione della capacità e un minore rischio operativo. Gli investitori apprezzano gli abbonamenti ricorrenti, il consolidamento delle piattaforme e il forte potenziale di espansione verso casi d’uso operativi adiacenti.
Il Nord America è in testa grazie alla capacità hyperscale, a pratiche SRE mature e a un’ampia adozione da parte delle imprese nei settori regolamentati. L’Europa segue con forti esigenze di governance e standard operativi guidati dalla conformità che favoriscono un’automazione verificabile. L’Asia-Pacifico emerge rapidamente man mano che l’espansione del cloud e la costruzione di nuovi data center aumentano la complessità nei siti distribuiti. America Latina, Medio Oriente e Africa mostrano un’adozione costante grazie alla crescita della colocation e ai modelli di servizi gestiti dove persistono carenze di competenze. Gli ecosistemi di partner e il ritmo di adozione del cloud determinano lo slancio regionale.
Dinamiche di mercato
Fattori di crescita del mercato
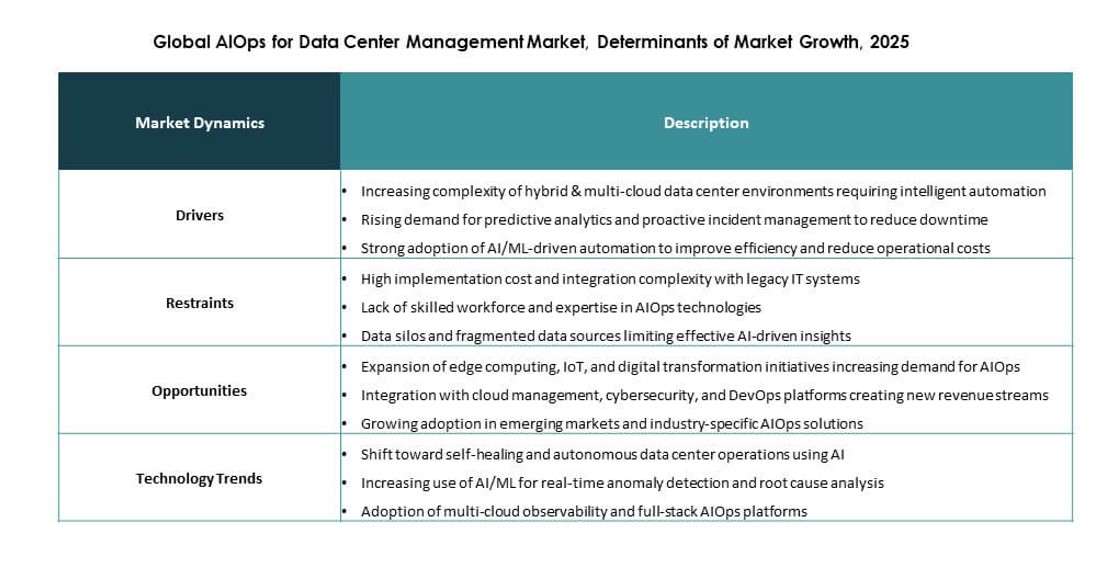
Crescente complessità dei data center e responsabilità sull’uptime
Le imprese ampliano i patrimoni ibridi, i nodi edge e le infrastrutture multi-tenant per carichi di lavoro critici. Questa scala aumenta i volumi di alert e indebolisce il triage manuale. Il mercato globale AIOps per la gestione dei data center beneficia della domanda di un isolamento più rapido della causa radice. Gli operatori puntano a obiettivi di disponibilità più elevati con tracce di audit chiare. I consigli di amministrazione considerano il downtime un rischio per ricavi e reputazione, non solo un problema IT. Le piattaforme AIOps riducono il tempo medio di rilevamento e il tempo medio di risoluzione grazie a segnali correlati. I team cercano anche operazioni prevedibili che proteggano gli impegni sugli SLA. I fornitori propongono l’AIOps come livello di controllo centrale per servizi resilienti. Gli investitori preferiscono i fornitori che dimostrano risultati di affidabilità misurabili e tassi di rinnovo elevati.
Rapida adozione dell’AI per operazioni predittive e disciplina della capacità
I CIO danno priorità alle operazioni predittive per prevenire gli incidenti prima che colpiscano i clienti. Questo fattore rafforza i budget per telemetria, modelli e rimedi a ciclo chiuso. Il mercato globale AIOps per la gestione dei data center trae vantaggio dalle roadmap AI aziendali che richiedono un monitoraggio affidabile. I responsabili dei data center necessitano di previsioni di capacità migliori per evitare sovradimensionamenti e sprechi. L’AIOps supporta la pianificazione proattiva delle patch, le baseline delle prestazioni e il rilevamento delle anomalie. Aiuta inoltre gli ingegneri a regolare le policy con meno falsi positivi. I team di approvvigionamento preferiscono strumenti che riducono la proliferazione di tool e consolidano le dashboard. Questo cambiamento aumenta il valore strategico per i fornitori di piattaforme e gli integratori di sistemi. Private equity e grandi gruppi cercano asset con ricavi software ricorrenti e percorsi di espansione chiari.
- Ad esempio, DriveNets ha riferito che la sua demo di analisi della causa radice basata su AIOps ha ridotto dell’87% il tempo totale dedicato a identificare, diagnosticare e mitigare gli incidenti, e ha citato anche il lavoro di Telia nel TM Forum Catalyst, secondo cui la correlazione automatizzata degli incidenti e l’analisi della causa radice possono accelerare il rilevamento e la diagnosi dei problemi fino al 90% e migliorare l’MTTR in media del 37%.
Passaggio a infrastrutture software-defined e piani di controllo automatizzati
I data center adottano calcolo, storage e rete software-defined per migliorare l’agilità. Questo cambiamento aumenta il ricambio delle configurazioni e la complessità delle policy tra i vari domini. Il mercato globale AIOps per la gestione dei data center cresce quando le imprese hanno bisogno di correlazione cross-dominio. Gli strumenti AIOps mappano le dipendenze tra livelli virtuali e asset fisici. Consentono un’automazione più sicura tramite guardrail, approvazioni e logiche di rollback. Ciò riduce gli errori umani durante le finestre di cambiamento e la risposta agli incidenti. I leader considerano i runbook standardizzati un vantaggio operativo competitivo. Anche gli operatori cloud e i fornitori di colocation richiedono una qualità del servizio coerente. Tale requisito sostiene gli investimenti in funzioni di orchestrazione mature e in ecosistemi di partner.
Sicurezza, conformità e governance del rischio richiedono informazioni più rapide
Autorità di regolamentazione e clienti richiedono controlli più solidi su dati, accessi e continuità. I team di sicurezza hanno bisogno di un rilevamento più rapido dei comportamenti anomali nei segnali dell’infrastruttura. Il mercato globale AIOps per la gestione dei data center avanza quando le aziende uniscono l’osservabilità alla reportistica di conformità. L’AIOps supporta l’applicazione delle policy e la raccolta di evidenze per gli audit. Può segnalare derive di configurazione che creano esposizione. Le imprese richiedono inoltre la separazione dei compiti e azioni correttive tracciabili. Questo spinge gli acquirenti verso piattaforme con governance solida e controlli sui ruoli. Assicuratori e comitati rischi preferiscono strumenti che documentano la disciplina operativa. Ciò rafforza la differenziazione dei fornitori nei settori regolamentati e sostiene valori contrattuali più elevati.
- Ad esempio, AWS ha riferito che il suo programma di rimedio automatizzato per Volkswagen ha operato su 1.200 account AWS, ha distribuito più di 15 moduli di rimedio, ha completato oltre 100.000 rimedi nel primo anno, ha migliorato i tassi di vulnerabilità critiche risolte dal 95% al 99,9% e ha portato i tassi di rimedio per le vulnerabilità ad alta gravità dall’85% al 98%, dimostrando solidi progressi numerici nella governance e nel controllo del rischio.
Tendenze di mercato
Crescita della prioritizzazione degli incidenti guidata da modelli con contesto di business
Le imprese passano dal conteggio degli alert a incidenti classificati per impatto e legati ai servizi. Mappano la telemetria sui percorsi dei clienti, sui flussi di ricavi e sugli SLA contrattuali. Il mercato globale AIOps per la gestione dei data center riflette la domanda di una prioritizzazione più intelligente rispetto al semplice rilevamento. Le piattaforme integrano topologia dei servizi e grafi delle dipendenze per valutare il raggio d’impatto. I team instradano i ticket in base a competenze, responsabilità e punteggi di confidenza. Questo approccio riduce il rumore e migliora l’esperienza della reperibilità. Gli acquirenti chiedono output spiegabili che aiutino a dimostrare la qualità delle decisioni. I fornitori rispondono con codici di motivazione trasparenti e log adatti agli audit. Questa tendenza favorisce i prodotti che si integrano con gli stack ITSM e CMDB senza personalizzazioni pesanti.
Convergenza di osservabilità, ITSM e FinOps in operazioni unificate
Le imprese riducono gli strumenti sovrapposti per monitoraggio, ticket e controllo dei costi. Si aspettano una visione operativa unica che comprenda prestazioni, incidenti e spesa. Il mercato globale AIOps per la gestione dei data center segue questa convergenza attraverso pacchetti di piattaforma più ampi. I fornitori allineano le metriche a segnali di costo come alimentazione, raffreddamento e utilizzo. I team operativi usano dashboard comuni per coordinare SRE, rete e facility. Questo migliora la responsabilità e accorcia i passaggi di consegne tra le funzioni. L’approvvigionamento predilige le suite che semplificano contratti e gestione dei fornitori. I partner creano integrazioni preconfezionate per accelerare l’implementazione. La tendenza aumenta il potenziale di cross-selling per i fornitori e il valore del ciclo di vita del cliente.
Espansione dei data center edge e distribuiti con AIOps leggero
La crescita dell’edge crea molti piccoli siti con personale locale limitato e obiettivi di latenza stringenti. Gli operatori hanno bisogno di un controllo centralizzato senza strumenti pesanti in loco. Il mercato globale AIOps per la gestione dei data center si adatta con agenti più leggeri e controllo remoto delle policy. I fornitori offrono distribuzioni modulari con raccolta selettiva dei dati. I team pongono l’accento sulla disciplina della banda e sull’autonomia locale per le azioni critiche. Ciò genera domanda di un’automazione robusta con vincoli di sicurezza. I partner di canale confezionano operazioni edge per utenti del retail, delle telecomunicazioni e dell’industria. Gli acquirenti cercano inoltre implementazioni rapide con modelli standardizzati. Questa tendenza apre nuovi accordi nella fascia media e specifici per settore e amplia il numero di siti raggiungibili.
Maggiore attenzione a qualità dei dati, governance della telemetria e benchmarking
Le imprese considerano la telemetria un asset che richiede standard e cura. Definiscono denominazioni, tag e policy di conservazione comuni tra i team. Il mercato globale AIOps per la gestione dei data center beneficia degli acquirenti che pretendono input puliti per output affidabili. Le organizzazioni adottano benchmark per MTTR, tasso di fallimento dei cambiamenti e ricorrenza degli incidenti. Confrontano siti e fornitori con KPI coerenti. Questo spinge le piattaforme a offrire pipeline di dati e validazione solide. Gli acquirenti richiedono controlli di integrità automatizzati per collector e integrazioni. I fornitori aggiungono scorecard e valutazioni di maturità per guidare l’adozione. La tendenza aumenta la domanda trainata di servizi di consulenza e sostiene i livelli enterprise premium.
Sfide di mercato
Strumenti frammentati, dati a silos e attriti di integrazione
Le imprese utilizzano molti strumenti di monitoraggio tra applicazioni, reti, storage e facility. Questa frammentazione impedisce una visione unificata delle dipendenze e delle catene di incidenti. Il mercato globale AIOps per la gestione dei data center affronta lunghi cicli di integrazione in patrimoni complessi. I team faticano con tag incoerenti, eventi duplicati e contesto mancante. I sistemi legacy limitano inoltre l’accesso alle API e rallentano lo sviluppo dei connettori. I processi di controllo dei cambiamenti ritardano l’introduzione di nuovi collector e agenti. Gli acquirenti chiedono valore rapido, ma il lavoro di base assorbe le prime fasi del progetto. I fornitori devono dimostrare l’interoperabilità tra stack e versioni diversi. Questa sfida aumenta il rischio di implementazione per i clienti e può rallentare le decisioni di acquisto.
Lacune di fiducia, governance e competenze che limitano la scala dell’automazione
I responsabili esitano a consentire azioni automatizzate che possono incidere su servizi critici. Richiedono output spiegabili e una chiara responsabilità sulle decisioni dei modelli. Il mercato globale AIOps per la gestione dei data center deve affrontare le preoccupazioni su falsi positivi e rimedi non sicuri. I team di sicurezza impongono controlli di accesso rigorosi e tracce di audit per ogni azione. Le norme sulla privacy dei dati limitano la condivisione della telemetria tra regioni e tenant. Le carenze di competenze in SRE, ingegneria dei dati e supervisione dei modelli limitano la profondità dell’adozione. Le organizzazioni affrontano anche la resistenza culturale dei team che preferiscono il controllo manuale. Fornitori e integratori devono offrire guardrail solidi e formazione. Questi fattori possono ritardare il passaggio dal monitoraggio al rimedio e limitare il ROI realizzato.
Opportunità di mercato
Pacchetti specifici per settore per carichi di lavoro regolamentati e ad alta disponibilità
I fornitori possono creare playbook preconfigurati per le operazioni BFSI, sanitarie e di telecomunicazione. Questi pacchetti accorciano i tempi di implementazione e riducono lo sforzo di integrazione. Il mercato globale AIOps per la gestione dei data center può espandersi grazie a reportistica e controlli pronti per la conformità. Gli acquirenti pagano per modelli collaudati che rispondono alle esigenze di audit e SLA. I partner possono fornire acceleratori verticali con KPI e runbook chiari. Ciò sostiene margini più elevati grazie a offerte differenziate. Le imprese apprezzano inoltre risultati prevedibili e una governance standardizzata. Si creano così implementazioni ripetibili su molti siti. Questa opportunità sostiene cicli di vendita più rapidi e rinnovi più solidi.
Servizi AIOps gestiti e contratti basati sui risultati per gli acquirenti della fascia media
Molte aziende non dispongono del personale per gestire piattaforme avanzate su larga scala. I fornitori di servizi possono erogare l’AIOps come livello gestito con SLA chiari. Il mercato globale AIOps per la gestione dei data center può crescere attraverso prezzi basati sui risultati legati a MTTR e uptime. Questo modello allinea gli incentivi del fornitore al valore per il cliente. Gli MSP possono raggruppare osservabilità, integrazione ITSM e governance dell’automazione. I clienti della fascia media ottengono operazioni di livello enterprise senza team numerosi. I fornitori ottengono ricavi ricorrenti e una portata più ampia attraverso i canali. Gli investitori prediligono flussi di cassa stabili e potenziale di espansione. Questa opportunità aumenta l’adozione oltre le grandi imprese e migliora la penetrazione del mercato.
Segmentazione del mercato
Per componente
Nel mercato globale AIOps per la gestione dei data center, le piattaforme detengono la quota dominante, pari a circa il 62%, grazie alla domanda di correlazione unificata, topologia e controllo dell’automazione. Le imprese prediligono una piattaforma centrale che colleghi strumenti di monitoraggio, ITSM e registri degli asset. Gli acquirenti scelgono le piattaforme per ridurre la proliferazione di tool e creare una visione operativa unica sui patrimoni ibridi. I fornitori si differenziano con approfondimenti spiegabili e controllo delle policy che supportano un rimedio controllato. Le roadmap delle piattaforme ora enfatizzano guardrail, verificabilità e allineamento dei workflow con la responsabilità dei servizi. Ciò sostiene abbonamenti enterprise premium e contratti pluriennali. Rafforza inoltre la fidelizzazione verso il fornitore grazie all’espansione verso casi d’uso operativi adiacenti.
Per applicazione
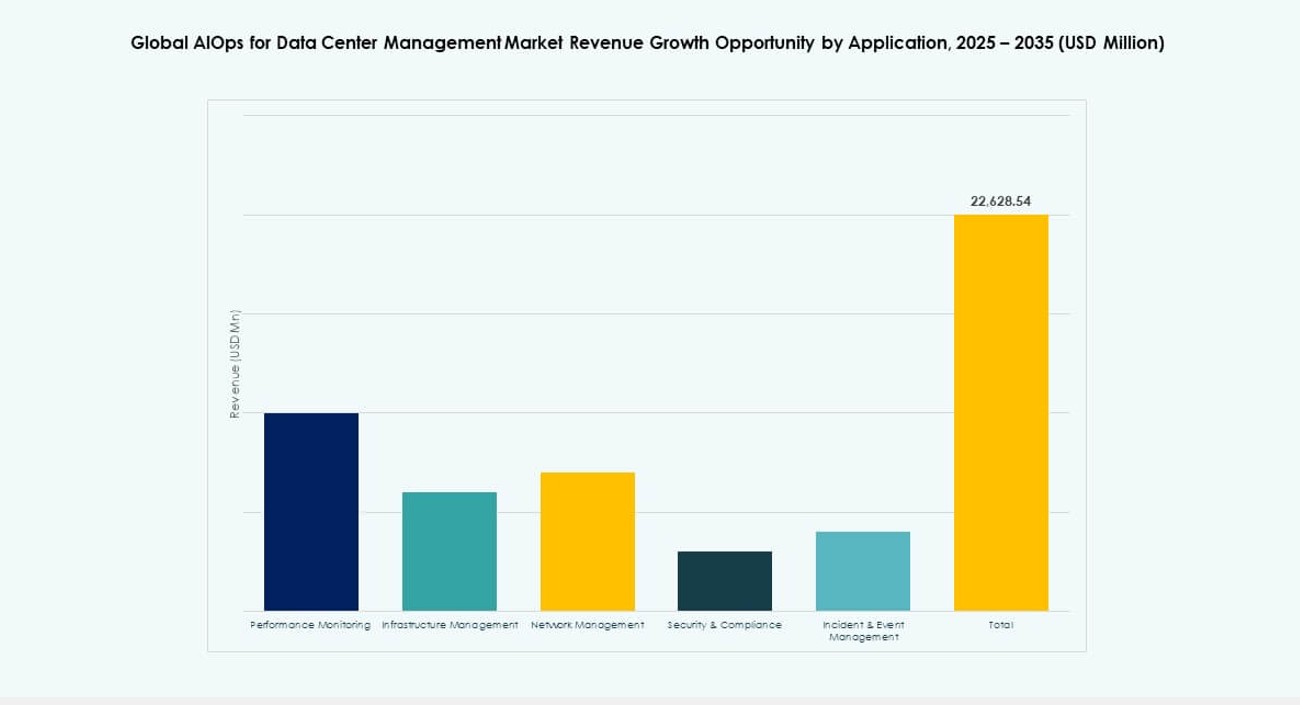
Nel mercato globale AIOps per la gestione dei data center, il monitoraggio delle prestazioni è in testa con circa il 24% perché uptime e latenza incidono direttamente su ricavi e fiducia degli utenti. Le organizzazioni vi si affidano per mantenere la qualità del servizio nei livelli cloud, rete e infrastruttura. I team danno priorità al rilevamento precoce delle anomalie, alla gestione delle baseline e all’allineamento dei KPI ai servizi di business. I fornitori investono nell’automazione dei workflow che collega gli alert ai ticket e impone la responsabilità. Le imprese richiedono inoltre una prioritizzazione spiegabile affinché i team agiscano con fiducia durante gli incidenti. Buoni risultati nel monitoraggio delle prestazioni sostengono l’espansione verso casi d’uso di incidenti, infrastruttura e sicurezza. Ciò rafforza l’adozione in grandi patrimoni con catene di dipendenze complesse.
Per utente finale
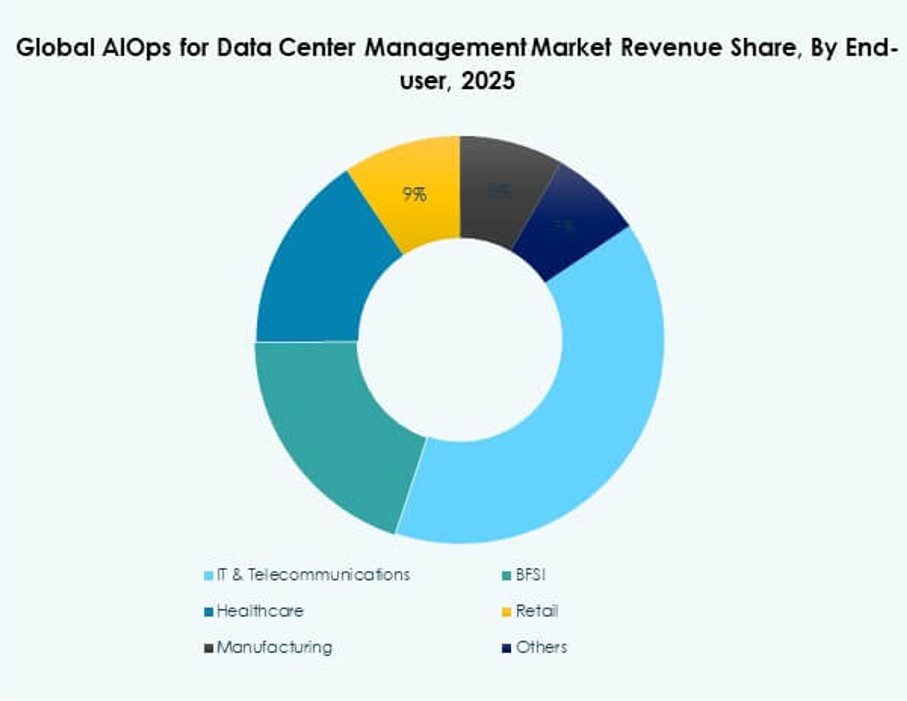
Nel mercato globale AIOps per la gestione dei data center, IT e telecomunicazioni sono in testa con circa il 32% poiché gli operatori gestiscono grandi reti distribuite e SLA rigorosi. Questi acquirenti richiedono un isolamento rapido dei guasti nei livelli di fabric di rete, calcolo e applicazioni. Gestiscono inoltre volumi elevati di eventi che sopraffanno il triage manuale e i team di reperibilità. L’AIOps aiuta a imporre workflow di incidente coerenti tra NOC e funzioni SRE. Gli acquirenti richiedono anche controlli sui ruoli, log di audit e percorsi di escalation chiari. I fornitori di servizi danno spesso priorità alle funzionalità multi-tenant e ai runbook standardizzati per ridurre la variabilità operativa. Questo segmento sostiene valori contrattuali elevati grazie alla scala e alla criticità dell’uptime. Spinge inoltre le roadmap di prodotto verso capacità più solide di correlazione e topologia.
Per dimensione aziendale
Nel mercato globale AIOps per la gestione dei data center, le grandi imprese dominano con circa il 68% perché gestiscono infrastrutture ibride complesse e possono finanziare il consolidamento delle piattaforme. Affrontano una maggiore esposizione al downtime e requisiti di governance più severi su molti team e siti. Gli acquirenti avviano spesso progetti pilota su servizi ad alto impatto, per poi estenderli a più domini e aree geografiche. I fornitori si aggiudicano accordi su larga scala grazie alla profondità di integrazione, alla sicurezza di livello enterprise e a solidi servizi professionali. Questa dinamica sostiene pacchetti a livelli e l’espansione delle piattaforme verso le operazioni IT adiacenti. Aumenta inoltre la solidità dei rinnovi quando le implementazioni diventano parte integrante delle operazioni.
Per modalità di distribuzione
Nel mercato globale AIOps per la gestione dei data center, la distribuzione basata su cloud è in testa con circa il 57% grazie a scalabilità, aggiornamenti più rapidi e integrazione più semplice con gli strumenti ITSM SaaS. Gli acquirenti preferiscono tempi di valorizzazione più rapidi e minori costi infrastrutturali per il livello di gestione. La distribuzione cloud supporta inoltre la visibilità centralizzata su siti distribuiti e ambienti ibridi. L’on-premises resta importante per gli ambienti regolamentati e sensibili alla latenza, ma gli acquirenti cercano comunque esperienze utente moderne e accesso rapido alle nuove funzionalità. I fornitori rispondono con architetture flessibili, controlli sull’instradamento dei dati e modelli di distribuzione. Ciò mantiene rilevanti entrambe le modalità mentre l’adozione del cloud continua a espandersi. Sostiene inoltre la crescita degli abbonamenti ricorrenti grazie al rilascio continuo di funzionalità.
Per tipo di offerta
Nel mercato globale AIOps per la gestione dei data center, l’AIOps basato su piattaforma è in testa con circa il 40% poiché gli acquirenti cercano una copertura ampia tra domini e fornitori. Le imprese prediligono un livello unificato che correli i segnali tra gli strumenti, anziché soluzioni puntuali isolate. Gli acquirenti apprezzano anche il controllo delle policy e runbook coerenti che consentono un’automazione controllata. I fornitori competono su profondità di integrazione, intelligenza della topologia, approfondimenti spiegabili e allineamento con l’ITSM. Ecosistemi di partner solidi accelerano l’implementazione tramite connettori preconfezionati e playbook di settore. La pressione competitiva spinge al consolidamento tra i fornitori in grado di dimostrare miglioramenti misurabili di MTTR e disponibilità. Questo segmento beneficia della preferenza delle imprese per l’acquisto di suite e per roadmap di piattaforma di lungo periodo.
Approfondimenti regionali
Nord America ed Europa fanno da apripista grazie a scala e governance
Il Nord America ha detenuto una quota del 38,55% nel 2025, sostenuto da capacità hyperscale, pratiche SRE mature e una forte spesa delle imprese in automazione. Le imprese danno priorità alla disciplina sull’uptime, al controllo delle policy e alla chiusura più rapida degli incidenti per proteggere ricavi e SLA. Gli acquirenti si aspettano inoltre un’integrazione profonda con gli stack ITSM, di osservabilità e di sicurezza per ridurre la proliferazione di tool. Le organizzazioni prediligono alert spiegabili, workflow pronti per gli audit e rimedi controllati per rispettare gli standard di governance. Il mercato globale AIOps per la gestione dei data center beneficia in queste regioni del consolidamento delle piattaforme, dei contratti pluriennali e dell’espansione verso operazioni cross-dominio.
- Ad esempio, la Digital Production Platform di Volkswagen su AWS ha distribuito più di 15 moduli di rimedio su 1.200 account AWS, ha eseguito oltre 100.000 rimedi nel primo anno e ha migliorato i tassi di vulnerabilità critiche risolte dal 95% al 99,9%, portando i tassi di rimedio per le vulnerabilità ad alta gravità dall’85% al 98%, a dimostrazione del tipo di automazione pronta per gli audit e di disciplina di governance che gli acquirenti in Europa apprezzano sempre di più.
L’Asia-Pacifico acquista slancio con nuova capacità e operazioni distribuite
L’Asia-Pacifico ha rappresentato una quota del 23,86% nel 2025, poiché gli operatori ampliano la capacità cloud e implementano più infrastrutture di data center distribuite. Gli acquirenti della regione investono nell’automazione per gestire volumi elevati di alert con team operativi snelli. Danno priorità a onboarding rapido, runbook standardizzati e controlli basati su policy che funzionino su molti siti. Telecomunicazioni, commercio digitale e servizi finanziari spingono la domanda di prestazioni a bassa latenza e di affidabilità costante del servizio. I fornitori competono su ampiezza di integrazione, supporto multilingue e modelli di distribuzione guidati dai partner. Il mercato globale AIOps per la gestione dei data center cresce qui grazie a nuove costruzioni, patrimoni ibridi e requisiti crescenti di operazioni predittive e disciplina della capacità.
- Ad esempio, Gogolook, con sede a Taiwan, ha migrato su AWS un database contenente 2,6 miliardi di voci in 4 mesi, ha ridotto il TCO del database del 40% e ha ottenuto un risparmio di tempo del 16% grazie all’etichettatura multilingue delle chiamate basata su AI generativa, evidenziando come gli operatori dell’Asia-Pacifico abbinino infrastrutture scale-out a una disciplina operativa guidata dall’automazione.
America Latina, Medio Oriente e Africa si espandono grazie a modernizzazione ed erogazione gestita
L’America Latina ha rappresentato una quota del 4,96% nel 2025, con una crescita legata all’adozione del cloud, all’espansione della colocation e a obiettivi più elevati di affidabilità del servizio. Il Medio Oriente ha detenuto una quota del 2,61% nel 2025, poiché governi e imprese investono in infrastrutture digitali, data center resilienti e framework operativi sicuri. L’Africa ha raggiunto una quota del 2,00% nel 2025, dove gli acquirenti si concentrano su controllo dei costi, uptime stabile e operazioni semplificate con meno risorse qualificate. Molte organizzazioni preferiscono servizi gestiti e distribuzioni preconfezionate che riducono lo sforzo di integrazione e accelerano il tempo di valorizzazione. I fornitori che offrono governance solida, metriche ROI chiare e opzioni di distribuzione leggere si aggiudicano più accordi. Il mercato globale AIOps per la gestione dei data center avanza in queste regioni attraverso ecosistemi di partner, offerte basate sui risultati e una graduale migrazione dal monitoraggio manuale al rimedio automatizzato.
Approfondimenti competitivi
- IBM Corporation
- Cisco Systems, Inc.
- Splunk Inc.
- Broadcom Inc.
- BMC Software
- Dynatrace
- Datadog, Inc.
- New Relic, Inc.
- ScienceLogic
- LogicMonitor
La concorrenza ruota attorno a profondità della piattaforma, copertura dei domini e ROI dimostrato nella riduzione degli incidenti e nell’uptime dei servizi. Il mercato globale AIOps per la gestione dei data center vede grandi operatori storici che integrano l’AIOps in portafogli più ampi di infrastruttura, sicurezza e gestione dei servizi IT, il che favorisce accordi a livello aziendale. I fornitori pure-play di osservabilità competono con implementazioni più rapide, analisi della telemetria più avanzate e un’adozione guidata dal prodotto che passa dai singoli team ai grandi clienti. Gli acquirenti preferiscono i fornitori con ricche integrazioni tra strumenti cloud, di rete e di facility, oltre a connettori ITSM maturi e controlli di governance. Le partnership con hyperscaler, MSP e integratori di sistemi influenzano la velocità degli accordi e l’espansione. I fornitori competono inoltre su approfondimenti spiegabili, guardrail dell’automazione e modelli di prezzo allineati a utilizzo e risultati.
Sviluppi recenti
- A giugno 2025, Cisco ha annunciato il lancio di nuove innovazioni per data center predisposti per l’AI e l’ampliamento delle partnership con NVIDIA e con nuovi fornitori neocloud. L’azienda ha dichiarato che questi aggiornamenti sono pensati per semplificare, mettere in sicurezza e rendere a prova di futuro i data center, così che imprese e fornitori di servizi possano scalare l’infrastruttura AI in modo più efficace.
- A giugno 2025, Schneider Electric ha annunciato una collaborazione strategica con NVIDIA per sviluppare sistemi di alimentazione, raffreddamento e controllo scalabili, sostenibili e predisposti per l’AI per le infrastrutture dei data center in Europa. Schneider ha inoltre dichiarato che la partnership includeva nuove soluzioni EcoStruxure per rack e pod abilitate da NVIDIA, destinate ad accelerare l’implementazione e a migliorare l’efficienza energetica delle operazioni dei data center.
- A dicembre 2025, HPE ha annunciato un’espansione della partnership con NVIDIA che ha aggiunto nuove soluzioni AI factory sicure e scalabili, una nuova interconnessione per datacenter AI e il primo AI Factory Lab dell’UE a Grenoble, in Francia. HPE ha inoltre dichiarato che sono stati introdotti nuovi Datacenter Ops Agents di World Wide Technology, NVIDIA e HPE per semplificare la gestione dei data center AI in ambienti di AI agentica e cloud ibrido.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Quadro di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Panoramica del mercato
- 2.2Principali risultati
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori di freno
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Attrattività del mercato per segmento
- 3.7.1Componente
- 3.7.2Applicazione
- 3.7.3Utente finale
- 3.7.4Dimensione aziendale
- 3.7.5Modalità di distribuzione
- 3.7.6Tipo di offerta
- 3.7.7Regione
- 04Mercato globale AIOps per la gestione dei data center – Dimensioni e previsioni
- 4.1Dimensione storica del mercato (2020-2025)
- 4.2Dimensione prevista del mercato (2026-2035)
- 4.3Analisi del tasso di crescita del mercato
- 4.4Prospettive di mercato per regione
- 05Mercato globale AIOps per la gestione dei data center – Per componente
- 5.1Piattaforma
- 5.2Servizi (consulenza, integrazione, servizi gestiti)
- 06Mercato globale AIOps per la gestione dei data center – Per applicazione
- 6.1Monitoraggio delle prestazioni
- 6.2Gestione dell'infrastruttura
- 6.3Gestione della rete
- 6.4Sicurezza e conformità
- 6.5Gestione di incidenti ed eventi
- 07Mercato globale AIOps per la gestione dei data center – Per utente finale
- 7.1IT e telecomunicazioni
- 7.2BFSI
- 7.3Sanità
- 7.4Retail
- 7.5Manifatturiero
- 7.6Altri
- 08Mercato globale AIOps per la gestione dei data center – Per dimensione aziendale
- 8.1Grandi imprese
- 8.2PMI
- 09Mercato globale AIOps per la gestione dei data center – Per modalità di distribuzione
- 9.1On-premises
- 9.2Basata su cloud
- 10Mercato globale AIOps per la gestione dei data center – Per tipo di offerta
- 10.1AIOps incentrato sul dominio
- 10.2AIOps indipendente dal dominio
- 10.3AIOps basato su piattaforma
- 10.4Servizi
- 11Mercato globale AIOps per la gestione dei data center – Per regione
- 11.1Nord America
- 11.1.1Stati Uniti
- 11.1.2Canada
- 11.1.3Messico
- 11.2Europa
- 11.2.1Regno Unito
- 11.2.2Francia
- 11.2.3Germania
- 11.2.4Italia
- 11.2.5Spagna
- 11.2.6Russia
- 11.2.7Resto d'Europa
- 11.3Asia-Pacifico
- 11.3.1Cina
- 11.3.2Giappone
- 11.3.3Corea del Sud
- 11.3.4India
- 11.3.5Australia
- 11.3.6Resto dell'Asia-Pacifico
- 11.4America Latina
- 11.4.1Brasile
- 11.4.2Resto dell'America Latina
- 11.5Medio Oriente
- 11.5.1GCC
- 11.5.2Israele
- 11.5.3Turchia
- 11.5.4Resto del Medio Oriente
- 11.6Africa
- 11.6.1Sudafrica
- 11.6.2Resto dell'Africa
- 12Scenario competitivo
- 12.1Analisi delle quote di mercato
- 12.2Strategie dei principali operatori
- 12.3Fusioni, acquisizioni e partnership
- 12.4Lanci di prodotti e servizi
- 13Profili aziendali
- 13.1IBM Corporation
- 13.2Cisco Systems, Inc.
- 13.3Splunk Inc.
- 13.4Broadcom Inc.
- 13.5BMC Software
- 13.6Dynatrace
- 13.7Datadog, Inc.
- 13.8New Relic, Inc.
- 13.9ScienceLogic
- 13.10LogicMonitor
- 13.11Moogsoft
- 13.12BigPanda
- 13.13PagerDuty, Inc.
- 13.14OpsRamp
- 13.15HCL Technologies Limited
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato globale AIOps per la gestione dei data center ha raggiunto USD 5.069,08 milioni nel 2025. Si prevede che raggiunga USD 28.696,23 milioni entro il 2035, il che riflette una rapida espansione di scala per il mercato globale AIOps per la gestione dei data center.
Si prevede che il mercato globale AIOps per la gestione dei data center cresca a un CAGR del 18,84% nel periodo 2025-2035. Questo CAGR segnala un forte slancio di lungo periodo per il mercato globale AIOps per la gestione dei data center.
Nel 2025, il segmento Piattaforma nella suddivisione per componente ha detenuto la quota maggiore del mercato globale AIOps per la gestione dei data center, pari a circa il 62%. Il mercato globale AIOps per la gestione dei data center ha favorito le piattaforme per via delle esigenze di correlazione unificata e di controllo dell'automazione.
I principali fattori di crescita del mercato globale AIOps per la gestione dei data center comprendono la crescente complessità dei data center, i maggiori volumi di alert e le aspettative più stringenti sull'uptime, che mettono sotto pressione le operazioni manuali. Il mercato cresce inoltre grazie all'adozione di operazioni predittive, all'espansione delle infrastrutture software-defined e a requisiti più rigorosi di sicurezza e conformità all'interno del mercato globale AIOps per la gestione dei data center.
Tra le aziende leader nel mercato globale AIOps per la gestione dei data center figurano IBM, Cisco, Splunk, Broadcom, BMC, Dynatrace, Datadog, New Relic, ScienceLogic e LogicMonitor. Queste aziende plasmano la concorrenza nel mercato globale AIOps per la gestione dei data center attraverso l'ampiezza delle piattaforme e la profondità di integrazione.
Nel 2025, il Nord America ha detenuto la quota maggiore del mercato globale AIOps per la gestione dei data center, pari a circa il 34%. Questa leadership riflette la forte adozione da parte di operatori su larga scala e ambienti aziendali all'interno del mercato globale AIOps per la gestione dei data center.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.