
Mercato della generazione di energia in loco per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
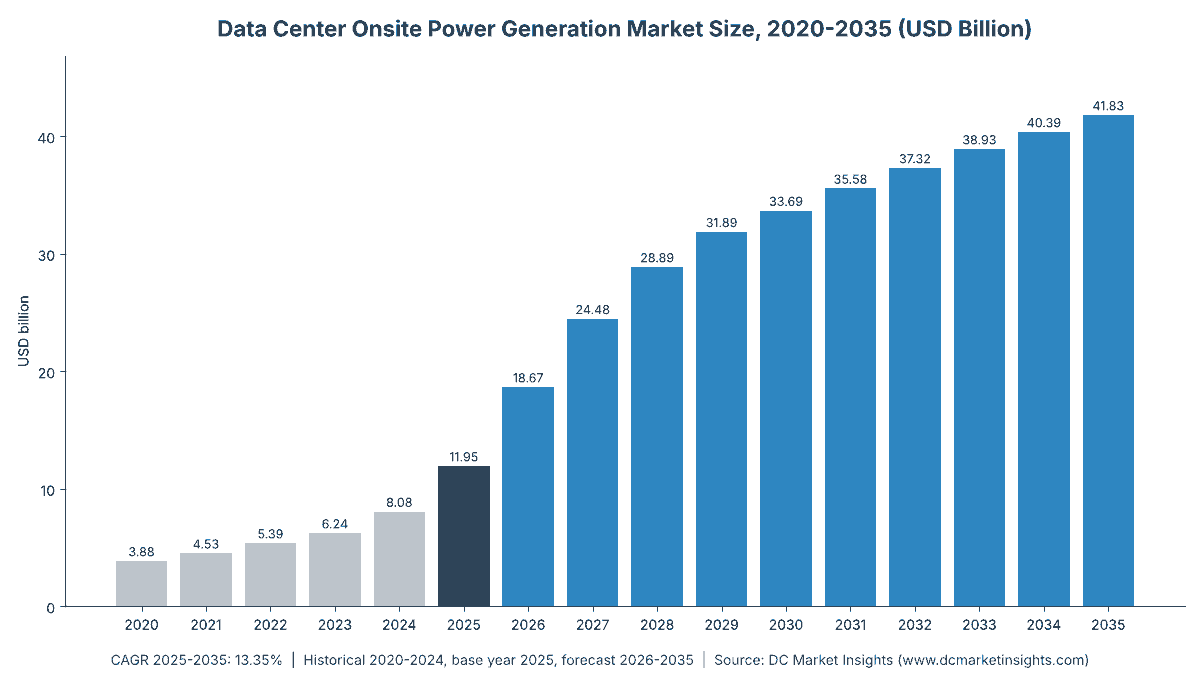
Nel 2025 il valore del Mercato della generazione di energia in loco per data center era pari a USD 11.95 miliardi; si prevede che raggiunga USD 41.83 miliardi entro il 2035, con un CAGR del 13.35%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 19 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Che cosa comprende la generazione di energia in loco in un data center?
- 05Perché le stime del mercato della generazione di energia in loco per data center differiscono?
- 06Fattori trainanti del mercato
- 07Tendenze del mercato
- 08Fattori limitanti del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo per kW della generazione di energia in loco
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato della generazione di energia in loco per data center vale USD 18,67 miliardi nel 2026 e si prevede che raggiunga USD 41,83 miliardi entro il 2035, rispetto a USD 11,95 miliardi nel 2025, con un tasso di crescita annuo composto (CAGR) del 13,35% dal 2025 al 2035 (stima DC Market Insights). Un tempo generazione in loco significava una fila di gruppi diesel di standby che funzionavano poche ore all’anno; oggi la spesa si sta spostando verso impianti che funzionano ogni giorno, perché un campus di intelligenza artificiale (IA) che attende la connessione alla rete non genera ricavi. L’Agenzia internazionale dell’energia (IEA) ha dichiarato ad aprile 2026 che da 15 a 27 gigawatt (GW) circa di gas naturale in loco potrebbero alimentare i data center entro il 2030, e nello stesso mese Oracle ha comunicato l’intenzione di acquistare fino a 2,8 GW di celle a combustibile Bloom Energy, di cui 1,2 GW già contrattualizzati. DC Market Insights prevede quindi che l’alimentazione primaria e co-locata salga dal 21,8% della spesa nel 2025 al 43,9% nel 2035, mentre lo standby di emergenza scenda dal 62,9% al 40,1%. Le celle a combustibile sono la tecnologia in più rapida crescita, al 26,08% annuo, e Medio Oriente e Africa è la regione in più rapida crescita, al 22,01% annuo.
Statistiche chiave: quanto vale il mercato della generazione di energia in loco per data center nel 2026?
DC Market Insights valuta il mercato della generazione di energia in loco per data center USD 18,67 miliardi nel 2026, il 56,2% in più rispetto al 2025, poiché le turbine a gas e le celle a combustibile ordinate per i campus IA non collegati alla rete entrano in servizio e si sommano a un’attività stabile di gruppi elettrogeni di standby.
- Dimensione del mercato 2025: USD 11,95 miliardi
- Dimensione del mercato 2026: USD 18,67 miliardi
- Dimensione del mercato 2030: USD 33,69 miliardi
- Dimensione del mercato 2035: USD 41,83 miliardi
- CAGR 2025-2035: 13,35% nello scenario base, 10,81% nello scenario basso e 15,40% nello scenario alto
- Tecnologia principale: gruppi elettrogeni con motore alternativo, 69,6% del valore 2025 (USD 8,31 miliardi)
- Tecnologia in più rapida crescita: celle a combustibile, 26,08% annuo
- Applicazione principale: alimentazione di emergenza in standby e di backup, 62,9% del valore 2025 (USD 7,52 miliardi)
- Regione leader: Nord America, 55,9% del valore 2025 (USD 6,68 miliardi)
- Regione in più rapida crescita: Medio Oriente e Africa, 22,01% annuo
- Paese principale: gli Stati Uniti, USD 6,16 miliardi nel 2025 (51,5% del valore globale)
- Leader di mercato: Caterpillar, circa il 19% del valore 2025 tra gruppi elettrogeni e Solar Turbines (valutazione DC Market Insights)
Sintesi
Il mercato globale della generazione di energia in loco per data center valeva USD 3,88 miliardi nel 2020, ha raggiunto USD 11,95 miliardi nel 2025 e si prevede che raggiunga USD 41,83 miliardi entro il 2035, con un CAGR del 13,35% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato della generazione di energia in loco per data center 2025 | USD 11,95 miliardi |
| Dimensione del mercato della generazione di energia in loco per data center 2026 | USD 18,67 miliardi |
| Mercato della generazione di energia in loco per data center, CAGR | 13,35% |
| Dimensione del mercato della generazione di energia in loco per data center 2035 | USD 41,83 miliardi |
La spesa per la generazione di energia in loco nei data center è cresciuta del 25,26% annuo dal 2020 al 2025. La maggior parte proveniva dai gruppi elettrogeni di standby per le nuove sale, passati da USD 3,60 miliardi a USD 8,31 miliardi, ma nello stesso quinquennio le turbine a gas sono passate da USD 60,50 milioni a USD 2,51 miliardi, man mano che i campus IA hanno iniziato ad alimentarsi con impianti propri. La crescita del 13,35% annuo fino al 2035 poggia su un cambiamento nella funzione dell’impianto: i gruppi elettrogeni crescono ancora del 9,13% annuo con la nuova capacità, mentre le turbine a gas (16,39% annuo) e le celle a combustibile (26,08% annuo) assumono il ruolo di fonte di alimentazione principale. Nel 2035 le tre maggiori tecnologie detengono il 47,6%, il 27,4% e il 21,2% di un mercato da USD 41,83 miliardi, contro il 69,6%, il 21,0% e il 7,3% del 2025.
Punti chiave
Cinque numeri spiegano dove si dirige la spesa per la generazione di energia in loco nei data center tra il 2025 e il 2035.
- Il mercato raggiunge USD 41,83 miliardi entro il 2035, perché gli operatori acquistano ormai capacità di generazione per far funzionare il campus, non solo per garantirne il backup.
- L’alimentazione primaria e co-locata cresce del 21,57% annuo, perché nei mercati più congestionati le connessioni alla rete per carichi superiori a 100 MW richiedono anni.
- Il gas naturale sale dal 36,2% al 58,8% della spesa, perché turbine, motori a gas e celle a combustibile utilizzano tutti gas di rete quando il diesel non può funzionare ogni giorno.
- Le celle a combustibile crescono di dieci volte fino a USD 8,88 miliardi, perché contratti come l’ordine di Oracle fino a 2,8 GW le rendono un’opzione su scala industriale.
- I gruppi elettrogeni di standby raggiungono comunque USD 11,60 miliardi di spesa annua aggiuntiva entro il 2035, perché ogni nuova sala necessita di backup qualunque sia la sua fonte di alimentazione principale.
Che cosa comprende la generazione di energia in loco in un data center?
La generazione di energia in loco comprende qualsiasi impianto situato all’interno o accanto a un campus di data center che produce elettricità per quel campus, e DC Market Insights valuta apparecchiature, installazione e servizi in USD 11,95 miliardi nel 2025.
Incluso. Gruppi elettrogeni con motore alternativo (diesel, olio vegetale idrotrattato (HVO), gas naturale e bi-fuel) per servizio di emergenza in standby, primario, ponte e di peak shaving, con relativi cabinati, sistemi di alimentazione del combustibile, controlli e sistemi di post-trattamento delle emissioni; turbine a gas per alimentazione primaria, alimentazione ponte e impianti co-locati dedicati, con ingegneria, approvvigionamento e costruzione (EPC) e assistenza a lungo termine; celle a combustibile stazionarie (a ossido solido, a membrana a scambio protonico, a carbonati fusi e ad acido fosforico) con installazione e assistenza; e impianti solari fotovoltaici (FV) in loco, generatori lineari e altri piccoli generatori in loco.
Escluso. Batterie e gruppi di continuità (UPS), che immagazzinano anziché generare elettricità; il livello dei controlli di microrete e dei quadri elettrici, trattato in un report separato di DC Market Insights sulle microreti per data center; le centrali elettriche delle utility che servono la rete generale; combustibile, gasdotti ed elettricità venduta nell’ambito di accordi di acquisto di energia; e i piccoli reattori modulari, nessuno dei quali funzionerà all’interno del perimetro di un data center prima del 2030. La distribuzione dell’energia all’interno della sala dati è trattata nel mercato dell’energia per data center.
Come si combinano i segmenti. Le quattro linee tecnologiche corrispondono esattamente ai relativi report di DC Market Insights: il mercato dei generatori per data center (USD 8,31 miliardi nel 2025), il mercato delle turbine a gas per data center (USD 2,51 miliardi) e il mercato delle celle a combustibile per data center (USD 874,50 milioni), più USD 250,00 milioni di solare in loco, generatori lineari e altre unità. Ogni tabella di segmentazione ripartisce gli stessi USD 11,95 miliardi di valore 2025, e ciascuna ripartizione somma al totale in ogni anno dal 2020 al 2035.
Perché le stime del mercato della generazione di energia in loco per data center differiscono?
Le stime pubbliche sull’energia in loco per data center differiscono perché alcune includono batterie, microreti, combustibile e centrali delle utility, mentre DC Market Insights conteggia USD 18,67 miliardi di spesa 2026 per le sole apparecchiature di generazione.
Le definizioni più ampie aggiungono quattro elementi. Primo, i sistemi di accumulo di energia e gli UPS, che nella maggior parte dei progetti elettrici dei campus si trovano accanto ai generatori ma non producono elettricità. Secondo, i controlli di microrete e i quadri elettrici che collegano tra loro gli impianti in loco. Terzo, le centrali a ciclo combinato delle utility che una società elettrica costruisce a causa del carico dei data center ma che vendono energia alla rete, come le tre centrali di Entergy Louisiana approvate per il campus di Meta ad agosto 2025. Quarto, i ricavi da combustibile ed elettricità lungo la vita dell’impianto. Ciascuno di questi rappresenta un costo reale per l’operatore, ma includerli comporterebbe un doppio conteggio di apparecchiature già dimensionate in altri report e renderebbe meno chiaro quanto un acquirente spende per generatori, turbine e celle a combustibile.
| Elemento | Incluso in questo mercato? | Motivo |
|---|---|---|
| Gruppi elettrogeni di standby e primari | Sì (USD 8,31 miliardi nel 2025) | Generano elettricità per un singolo campus |
| Turbine a gas e celle a combustibile | Sì (USD 3,39 miliardi nel 2025) | Generano elettricità per un singolo campus |
| Solare in loco e generatori lineari | Sì (USD 250,00 milioni nel 2025) | Generano elettricità in loco |
| Batterie e UPS | No | Immagazzinano elettricità |
| Centrali delle utility per il carico generale | No | Servono la rete generale |
| Combustibile e accordi di acquisto di energia | No | Costo operativo, non apparecchiature |
Gli acquirenti compresi nel perimetro includono operatori cloud hyperscale, sviluppatori di cloud IA, fornitori di colocation, proprietari di data center aziendali ed edge e produttori indipendenti di energia che vendono elettricità a un solo campus. Le sale server delle piccole e medie imprese (PMI) con generatori portatili inferiori a 100 kilowatt (kW) sono conteggiate nei data center aziendali ed edge. Batterie, UPS, controlli di microrete, centrali delle utility per il carico generale, fornitura di combustibile e accordi di acquisto di energia restano esclusi dal perimetro in tutte le tabelle.
Perché i data center producono la propria energia?
I data center producono la propria energia perché la capacità di rete arriva anni dopo gli edifici, e di conseguenza DC Market Insights prevede che l’alimentazione primaria e co-locata cresca da USD 2,60 miliardi nel 2025 a USD 18,36 miliardi nel 2035.
Le regole sui grandi carichi in Texas, PJM e Irlanda rendono l’alimentazione in loco una condizione
I gestori di rete chiedono ora ai grandi carichi di portare la propria capacità. La Texas Senate Bill 6 ha fissato una soglia di 75 megawatt (MW) per i grandi carichi e consente all’Electric Reliability Council of Texas (ERCOT) di imporre loro l’uso della generazione di backup in loco nelle emergenze, secondo l’analisi ufficiale del disegno di legge del Senato di agosto 2025. La Federal Energy Regulatory Commission (FERC) ha giudicato ingiusta e irragionevole la tariffa di co-location di PJM Interconnection a dicembre 2025 e ha proposto due nuovi servizi di trasmissione per i carichi co-locati. In Irlanda, la Commission for Regulation of Utilities (CRU) ha deciso il 12 dicembre 2025 che i nuovi data center devono disporre di generazione o accumulo dispacciabile in loco o nelle vicinanze pari al 100% della loro capacità massima di prelievo su base declassata. DC Market Insights collega a queste regole USD 4,08 miliardi di spesa 2025 per alimentazione primaria, co-locata e ponte.
I produttori di motori e turbine riportano la domanda dei data center nei loro risultati
Caterpillar ha dichiarato che le vendite del segmento Power and Energy sono aumentate del 17% a USD 8,24 miliardi nel secondo trimestre 2026, con i grandi motori alternativi e le turbine in crescita principalmente nelle applicazioni per data center, secondo il suo comunicato sui risultati del 4 agosto 2026. Cummins ha registrato vendite Power Systems per USD 2,3 miliardi nello stesso trimestre, in aumento del 19%, trainate dai mercati dei data center negli Stati Uniti (USA), in Cina e in Asia Pacifico. GE Vernova ha riportato ordini dai data center superiori a USD 5 miliardi nel primo semestre 2026, più del doppio del totale 2025, secondo il suo comunicato sui risultati del 22 luglio 2026. Queste comunicazioni confermano il balzo del 56,2% che DC Market Insights modella dal 2025 al 2026.
L’IEA inserisce il gas in loco nelle sue prospettive sui data center
L’IEA ha dichiarato nel suo aggiornamento di aprile 2026 su energia e IA che da 15 a 27 GW circa di gas naturale in loco potrebbero alimentare i data center entro il 2030, soprattutto negli USA. Ciò rende gli impianti in loco parte del quadro ufficiale dell’offerta anziché una soluzione temporanea. DC Market Insights stima il gas naturale al 36,2% della spesa 2025 per la generazione in loco, USD 4,32 miliardi, in crescita al 58,8%, USD 24,57 miliardi, nel 2035.
Come sta cambiando il mix energetico in loco nei data center?
Il mix in loco si sta spostando dallo standby diesel all’alimentazione primaria a gas, e nel modello di DC Market Insights diesel e HVO scendono dal 58,3% della spesa 2025 al 30,3% nel 2035.
Flotte di motori a gas da un gigawatt sostituiscono i singoli gruppi di standby
Gli ordini di generatori arrivano ora in blocchi da gigawatt. Caterpillar ha dichiarato a gennaio 2026 che American Intelligence and Power aveva ordinato 2 GW di gruppi elettrogeni a gas naturale a risposta rapida per la prima fase del suo campus Monarch, e il campus Joule nello Utah prevede fino a 4 GW alimentati da gruppi elettrogeni a gas Caterpillar G3520K con 1,1 gigawattora (GWh) di batterie, secondo fonti di settore di agosto 2025. All’interno della linea dei generatori, i gruppi alternativi a gas naturale crescono da USD 1,01 miliardi nel 2025 a USD 6,02 miliardi nel 2035, il 19,58% annuo.
Le celle a combustibile passano dai rack pilota ai contratti su scala industriale
Oracle e Bloom Energy hanno dichiarato a luglio 2025 che le celle a combustibile potrebbero fornire energia in loco per un intero data center entro 90 giorni, e ad aprile 2026 Oracle ha comunicato l’intenzione di acquistarne fino a 2,8 GW, secondo il comunicato agli investitori di Bloom Energy. American Electric Power (AEP) ha annunciato a ottobre 2026 un progetto di celle a combustibile da 702 MW vicino a Cheyenne, nel Wyoming, del valore di circa USD 4 miliardi, con un accordo ventennale di acquisto di energia per Google. Le celle a combustibile salgono dal 7,3% al 21,2% della spesa per la generazione in loco tra il 2025 e il 2035.
Generatori lineari e solare in loco entrano nel portafoglio ordini delle utility
Mainspring Energy ha dichiarato il 13 ottobre 2026 che AEP aveva acquistato un primo lotto di 190 MW dei suoi generatori lineari nell’ambito di un accordo fino a 1,6 GW fino al 2034, da essa definito il più grande acquisto di generatori lineari mai effettuato. Le unità sono disponibili in blocchi da 250 kW e funzionano a gas naturale, biogas o idrogeno senza fiamma di combustione. DC Market Insights raggruppa i generatori lineari con il solare FV in loco in una linea del valore di USD 250,00 milioni nel 2025 e USD 1,58 miliardi nel 2035, il 20,21% annuo.
Fattori limitanti: che cosa frena la generazione in loco nei data center?
I permessi sulle emissioni e il costo della capacità di riserva frenano il mercato, e lo scenario basso di DC Market Insights, pari a USD 33,35 miliardi nel 2035, mostra l’effetto di un’adozione più lenta di turbine e celle a combustibile.
I permessi ambientali limitano le ore di funzionamento delle flotte diesel
La Virginia settentrionale ospita già oltre 4.000 generatori diesel con più di 11 GW di capacità, secondo un report di gennaio 2026 del Virginia Mercury, e l’opposizione locale a un loro uso più frequente è un tema legislativo del 2026. L’Environmental Protection Agency (EPA) degli Stati Uniti ha chiarito a maggio 2025 che alcuni motori di emergenza possono funzionare fino a 50 ore all’anno in condizioni non di emergenza, e la sua norma subpart KKKKa per le nuove turbine a combustione è entrata in vigore il 15 gennaio 2026. Questi limiti contengono la crescita di diesel e HVO al 6,18% annuo, il gruppo di combustibili più lento del modello.
Un’alimentazione isolata affidabile richiede dal 30% al 70% di capacità di riserva
L’IEA ha dichiarato ad aprile 2026 che un’alimentazione isolata affidabile richiede un sovradimensionamento della generazione in loco dal 30% al 70% rispetto alla domanda. Al prezzo di modello 2025 di USD 1.900 per kW per un impianto a turbina a gas, ciò significa da USD 2,47 milioni a USD 3,23 milioni di impianto per MW di carico IT, contro USD 0,55 milioni-USD 0,62 milioni di gruppi elettrogeni di standby per MW. I campus che non riescono a finanziare questo sovradimensionamento attendono invece la rete, ed è per questo che l’alimentazione ponte cresce solo del 12,89% annuo.
Dove sono le opportunità per i fornitori di generazione in loco?
Le maggiori opportunità sono l’alimentazione primaria per i campus IA al di fuori del Nord America e la conversione degli impianti ponte in impianti permanenti, pari a USD 4,13 miliardi e USD 18,36 miliardi di valore 2035 nel modello di DC Market Insights.
Campus IA del Golfo e dell’Asia abbinati al gas locale
Medio Oriente e Africa crescono da USD 565,64 milioni nel 2025 a USD 4,13 miliardi nel 2035, e l’Arabia Saudita da USD 185,81 milioni a USD 1,60 miliardi, il 23,99% annuo. Il gas associato a basso costo e i nuovi campus IA fanno del Golfo il mercato naturale per turbine e motori a gas venduti in pacchetto con il data center.
Impianti ponte che restano in servizio come alimentazione primaria e di backup
Le turbine e i motori a gas acquistati in attesa della rete raramente vengono rimossi quando arriva la linea; diventano impianti primari, di peak shaving o di backup. L’alimentazione primaria e co-locata raggiunge USD 18,36 miliardi nel 2035, e il peak shaving e il supporto alla rete crescono del 17,32% annuo fino a USD 1,73 miliardi, man mano che gli operatori rivendono flessibilità ai gestori di rete in base a regole come il potere di direzione in emergenza previsto in Texas.
Quanto costa per kW la generazione di energia in loco?
Nel 2025 la generazione in loco costa da circa USD 550 per kW di carico IT per i gruppi diesel di standby fino a USD 3.600 per kW per le celle a combustibile, secondo i valori unitari di DC Market Insights.
| Anno | Impianto a turbina a gas (USD per kW) | Sistema a celle a combustibile (USD per kW) | Solare, lineari e altro (USD per kW) | Solare, lineari e altro installati (MW) |
|---|---|---|---|---|
| 2020 | 1.250 | 4.200 | 1.400 | 60 |
| 2025 | 1.900 | 3.600 | 1.250 | 200 |
| 2030 | 2.150 | 3.000 | 1.150 | 900 |
| 2035 | 2.000 | 2.600 | 1.050 | 1.500 |
Riferimenti pubblici confermano l’intervallo. La US Energy Information Administration (EIA) ha stimato una turbina a combustione aeroderivativa a USD 2.275 per kW e un’unità industriale heavy-duty a USD 1.158 per kW in dollari 2025. Il Department of Energy (DOE) degli Stati Uniti indica per le attuali apparecchiature a celle a combustibile a gas naturale un costo da USD 1.200 a USD 4.500 per kW, contro un obiettivo di USD 1.000 per kW. Nel 2025 i gruppi elettrogeni di standby costano USD 0,62 milioni per MW di carico IT in una sala convenzionale e USD 0,55 milioni in una sala IA, perché le sale IA utilizzano gruppi più grandi della classe 3 MW.
Quali norme e standard regolano la generazione in loco nei data center?
Sette norme e standard influenzano USD 11,95 miliardi di spesa 2025 per la generazione in loco, dai permessi ambientali statunitensi alla politica irlandese di connessione alla rete.
- EPA National Emission Standards for Hazardous Air Pollutants (NESHAP) per i motori: chiarimento di maggio 2025 secondo cui alcuni motori di emergenza possono funzionare fino a 50 ore all’anno in condizioni non di emergenza.
- EPA New Source Performance Standards (NSPS), 40 CFR 60 subpart KKKKa: in vigore dal 15 gennaio 2026 per le nuove turbine a combustione stazionarie (Federal Register).
- Linee guida EPA sulla generazione isolata: 27 luglio 2026, ampliano il percorso per gli impianti di generazione isolati che non vendono energia alla rete.
- Executive Order 14318: luglio 2025, permessi federali più rapidi per i progetti di data center superiori a 100 MW, con le turbine a gas naturale indicate tra i componenti coperti.
- Texas Senate Bill 6: 2025, soglia di 75 MW per i grandi carichi e potere di ERCOT di disporre l’uso della generazione di backup in loco.
- Ireland CRU Large Energy Users Connection Policy: decisione di dicembre 2025 che impone generazione o accumulo in loco o nelle vicinanze per i nuovi data center.
- NFPA 110-2025 e ISO 8528-1:2018: lo standard della National Fire Protection Association per i sistemi di alimentazione di emergenza e di standby, e le classificazioni dell’International Organization for Standardization per i gruppi elettrogeni in servizio continuo, di picco e di standby.
Quali tecnologie e applicazioni guidano la spesa per la generazione in loco?
I gruppi elettrogeni con motore alternativo guidano con il 69,6% del valore 2025, e l’alimentazione di emergenza in standby e di backup guida le applicazioni con il 62,9%, secondo DC Market Insights.
Per tecnologia: i gruppi elettrogeni con motore alternativo guidano con il 69,6%
| Tecnologia | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gruppi elettrogeni con motore alternativo | 8.313,99 | 69,6% | 19.918,28 | 9,13% |
| Turbine a gas | 2.511,85 | 21,0% | 11.455,56 | 16,39% |
| Celle a combustibile | 874,50 | 7,3% | 8.879,20 | 26,08% |
| Solare in loco e generatori lineari | 250,00 | 2,1% | 1.575,00 | 20,21% |
| Totale | 11.950,34 | 100,0% | 41.828,04 | 13,35% |
Per applicazione: l’alimentazione di emergenza in standby e di backup guida con il 62,9%
| Applicazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Alimentazione di emergenza in standby e di backup | 7.516,13 | 62,9% | 16.758,65 | 8,35% |
| Alimentazione primaria e co-locata | 2.603,17 | 21,8% | 18.362,49 | 21,57% |
| Alimentazione ponte fino alla connessione alla rete | 1.481,62 | 12,4% | 4.981,39 | 12,89% |
| Peak shaving e supporto alla rete | 349,42 | 2,9% | 1.725,51 | 17,32% |
| Totale | 11.950,34 | 100,0% | 41.828,04 | 13,35% |
Per combustibile o fonte energetica: diesel e HVO guidano con il 58,3%
| Combustibile o fonte energetica | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Diesel e HVO | 6.967,13 | 58,3% | 12.687,94 | 6,18% |
| Gas naturale | 4.322,38 | 36,2% | 24.574,24 | 18,98% |
| Miscele di idrogeno e biogas | 410,83 | 3,4% | 2.990,86 | 21,96% |
| Solare e altro | 250,00 | 2,1% | 1.575,00 | 20,21% |
| Totale | 11.950,34 | 100,0% | 41.828,04 | 13,35% |
Per tipo di data center: i data center hyperscale e IA guidano con il 54,7%
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e IA | 6.531,35 | 54,7% | 27.431,99 | 15,43% |
| Data center di colocation | 2.968,49 | 24,8% | 9.464,82 | 12,29% |
| Data center aziendali ed edge | 2.450,50 | 20,5% | 4.931,23 | 7,24% |
| Totale | 11.950,34 | 100,0% | 41.828,04 | 13,35% |
DC Exclusive: scala dei costi delle tecnologie di energia in loco — sei opzioni da USD 550 a USD 3.600 per kW
DC Market Insights ha costruito questa scala dei costi a partire da 10 input tratti da ipotesi di costo governative, comunicati aziendali e propri valori unitari; si tratta di una stima modellata che mostra quanto costa ciascuna opzione per kW e quale ruolo svolge in un campus.
| Opzione | Costo installato, 2025 | Ruolo tipico | Velocità o dato di avviamento | Fonte del costo |
|---|---|---|---|---|
| Gruppo elettrogeno diesel di standby, sala IA | USD 550 per kW di carico IT | Standby di emergenza | Avviamento in 10 secondi per gruppi della classe 3 MW | Valore unitario DC Market Insights |
| Gruppo elettrogeno diesel di standby, sala convenzionale | USD 620 per kW di carico IT | Standby di emergenza | Avviamento in 10 secondi | Valore unitario DC Market Insights |
| Turbina a gas heavy-duty | USD 1.158 per kW | Alimentazione primaria oltre 1 GW | Ordine da 1.150 MW per un campus nel Wyoming, maggio 2026 | EIA, dollari 2025 |
| Impianto a turbina a gas aeroderivativa | Da USD 1.900 a 2.275 per kW | Alimentazione ponte e primaria | Circa cinque minuti al pieno carico | DC Market Insights ed EIA |
| Generatore lineare | Non comunicato | Alimentazione primaria e di picco | Blocchi da 250 kW, accordo con utility da 1,6 GW | Mainspring Energy |
| Sistema a celle a combustibile a ossido solido | USD 3.600 per kW | Alimentazione primaria | Energia per un data center entro 90 giorni | DC Market Insights; intervallo DOE da USD 1.200 a 4.500 |
La scala mostra perché il mix cambia. Un gruppo di standby è il modo più economico per coprire un’interruzione, ma con la maggior parte dei permessi ambientali non può funzionare ogni giorno. Un impianto a turbina o a celle a combustibile costa da tre a sei volte di più per kW, e un campus isolato deve sovradimensionarlo dal 30% al 70%, eppure consente al campus di generare ricavi anni prima dell’arrivo della rete. Con un valore di locazione della capacità IA misurato in milioni di dollari USA per MW all’anno, questo compromesso favorisce l’opzione più costosa, ed è per questo che l’alimentazione primaria e co-locata cresce del 21,57% annuo mentre lo standby cresce dell’8,35%.
Quale regione spende di più per la generazione di energia in loco nei data center?
Il Nord America guida con il 55,9% del valore 2025, pari a USD 6,68 miliardi, e Medio Oriente e Africa è la regione in più rapida crescita, al 22,01% annuo.
Il Nord America guida con una quota del 55,9%
La spesa nordamericana per la generazione in loco sale da USD 6,68 miliardi nel 2025 a USD 20,86 miliardi nel 2035, con un CAGR del 12,06%. Turbine a gas e celle a combustibile detengono il 43,3% del valore regionale 2025, molto più che altrove, perché i campus di Texas, Wyoming e Ohio costruiscono impianti per evitare le code di connessione alla rete.
L’Asia Pacifico detiene una quota del 21,6%
L’Asia Pacifico cresce da USD 2,58 miliardi a USD 9,61 miliardi, il 14,07% annuo. Nel 2025 la Cina acquista USD 947,48 milioni di gruppi di standby, per lo più diesel, mentre Corea del Sud e Giappone guidano l’uso delle celle a combustibile grazie alle politiche sull’energia a idrogeno.
L’Europa detiene una quota del 14,1%
L’Europa cresce da USD 1,68 miliardi a USD 5,21 miliardi, l’11,97% annuo. La politica di connessione irlandese di dicembre 2025 e il passaggio dal diesel all’HVO nelle flotte di standby nordiche, come i 32 gruppi MTU del sito di EcoDataCenter a Falun, definiscono la regione.
Medio Oriente e Africa è la regione in più rapida crescita, al 22,01%
Medio Oriente e Africa crescono da USD 565,64 milioni a USD 4,13 miliardi, poiché Arabia Saudita ed Emirati Arabi Uniti (EAU) abbinano i campus IA a turbine e motori a gas.
L’America Latina detiene una quota del 3,7%
L’America Latina cresce da USD 442,93 milioni a USD 2,01 miliardi, il 16,35% annuo, trainata da Brasile e Messico, dove la trasmissione verso i nuovi siti dei campus è in ritardo.
Quali paesi spendono di più per l’energia in loco dei data center?
Gli Stati Uniti spendono USD 6,16 miliardi per la generazione in loco nei data center nel 2025, il 51,5% del totale globale, e l’Arabia Saudita è il grande paese in più rapida crescita, al 23,99% annuo.
| Posizione | Paese | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 | Regione |
|---|---|---|---|---|---|
| 1 | Stati Uniti | 6.155,62 | 18.922,02 | 11,88% | Nord America |
| 2 | Cina | 947,48 | 2.360,54 | 9,56% | Asia Pacifico |
| 3 | Canada | 470,66 | 1.772,80 | 14,18% | Nord America |
| 4 | Regno Unito | 354,13 | 1.079,30 | 11,79% | Europa |
| 5 | Giappone | 352,67 | 1.447,99 | 15,17% | Asia Pacifico |
| 6 | Germania | 306,96 | 952,77 | 11,99% | Europa |
| 7 | India | 260,50 | 1.588,63 | 19,82% | Asia Pacifico |
| 8 | Australia | 205,44 | 752,84 | 13,87% | Asia Pacifico |
| 9 | Brasile | 195,64 | 842,45 | 15,72% | America Latina |
| 10 | Arabia Saudita | 185,81 | 1.595,20 | 23,99% | Medio Oriente e Africa |
| 11 | Francia | 168,56 | 388,17 | 8,70% | Europa |
| 12 | Paesi Bassi | 145,36 | 277,74 | 6,69% | Europa |
Gli Stati Uniti restano il maggiore acquirente fino al 2035, anche se la loro quota scende dal 51,5% al 45,2% man mano che i campus del Golfo e dell’Asia aggiungono impianti. L’Arabia Saudita, al 23,99% annuo, e l’India, al 19,82% annuo, crescono più rapidamente tra i grandi paesi perché entrambe aggiungono capacità di campus IA più velocemente della trasmissione (allocazione DC Market Insights).
Come potrebbe cambiare la previsione 2035 per la generazione di energia in loco?
Il mercato 2035 varia da USD 33,35 miliardi a USD 50,06 miliardi attorno allo scenario base di USD 41,83 miliardi, a seconda della velocità di adozione di turbine, celle a combustibile e nuova capacità di generatori.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 33.350,66 | 10,81% | Scenari bassi dei modelli di generatori, turbine e celle a combustibile; solare e altro inferiori del 20% |
| Base | 41.828,04 | 13,35% | Modello come descritto |
| Alto | 50.058,63 | 15,40% | Scenari alti dei tre modelli; solare e altro superiori del 20% |
Lo scenario basso presuppone connessioni alla rete più rapide in base alle regole della FERC e del Texas, che riducono la domanda di alimentazione ponte e primaria; lo scenario alto presuppone un uso più ampio di impianti isolati in base alle linee guida EPA di luglio 2026 e un maggior numero di contratti di celle a combustibile con le utility, come il progetto di AEP nel Wyoming.
Quali sono le principali aziende della generazione di energia in loco per data center?
Caterpillar guida con circa il 19% del valore 2025, e i primi cinque fornitori detengono circa il 55% (valutazione DC Market Insights basata sui risultati dei fornitori e sugli accordi con data center noti).
- Caterpillar (inclusa Solar Turbines)
- Cummins
- Rolls-Royce Power Systems
- GE Vernova
- Bloom Energy
- Generac
- Rehlko
- Mitsubishi Heavy Industries
- Siemens Energy
- Baker Hughes
- Wärtsilä
- FuelCell Energy
- Doosan Fuel Cell
- Mainspring Energy
- Kirloskar Oil Engines
La stima di concentrazione di circa il 55% somma Caterpillar (circa il 19%), Cummins (circa il 14%), Rolls-Royce Power Systems (circa l’8%), GE Vernova (circa l’8%) e Bloom Energy (circa il 6%). Bloom Energy ha registrato ricavi 2025 per USD 2,02 miliardi, in aumento del 37,3%, secondo i risultati di febbraio 2026. Rolls-Royce ha dichiarato a giugno 2025 che le sue vendite di prodotti per la generazione di energia destinati ai data center sono cresciute di quasi il 50% e che la produzione nello stabilimento di Mankato, in Minnesota, sarebbe aumentata di oltre il 120% entro il 2026. Generac prevede che le vendite di prodotti commerciali e industriali crescano di circa il 30% nel 2026, principalmente grazie ai clienti data center. Siemens Energy ha registrato ordini record nel segmento Gas Services nel terzo trimestre fiscale 2026, inclusi grandi ordini legati ai data center.
Sviluppi recenti
Otto eventi datati del 2026 mostrano ordini, regole e nuove tecnologie che si affermano nella generazione in loco.
- A gennaio 2026, American Intelligence and Power ha ordinato 2 GW di gruppi elettrogeni a gas naturale Caterpillar per il suo campus Monarch (Fonte: Caterpillar).
- Ad aprile 2026, Oracle ha comunicato l’intenzione di acquistare fino a 2,8 GW di celle a combustibile Bloom Energy, di cui 1,2 GW contrattualizzati (Fonte: Bloom Energy).
- Ad aprile 2026, l’IEA ha dichiarato che da 15 a 27 GW di gas naturale in loco potrebbero alimentare i data center entro il 2030 (Fonte: IEA).
- A maggio 2026, Mitsubishi Power ha annunciato due turbine M501JAC da circa 1.150 MW per l’alimentazione in loco di un data center nel Wyoming (Fonte: Mitsubishi Power).
- A luglio 2026, GE Vernova ha riportato ordini dai data center superiori a USD 5 miliardi nel primo semestre (Fonte: GE Vernova).
- A luglio 2026, l’EPA ha pubblicato linee guida sui permessi per gli impianti di generazione isolati (Fonte: EPA).
- Ad agosto 2026, Caterpillar ha riportato vendite Power and Energy in aumento del 17% grazie alla domanda di motori e turbine dai data center (Fonte: Caterpillar).
- A ottobre 2026, AEP ha annunciato un progetto di celle a combustibile da 702 MW nel Wyoming per Google, e Mainspring Energy ha annunciato un accordo con AEP per un massimo di 1,6 GW di generatori lineari (Fonte: AEP; Mainspring Energy).
Metodologia: come DC Market Insights dimensiona il mercato della generazione di energia in loco per data center
DC Market Insights dimensiona il mercato come somma di quattro modelli tecnologici bottom-up, che danno USD 11,95 miliardi nel 2025 e USD 41,83 miliardi nel 2035.
Il modello in cifre: gruppi elettrogeni calcolati sulla nuova capacità IT di 12,0 GW nel 2025 e 27,0 GW nel 2035 a USD 0,62 milioni per MW nelle sale convenzionali e USD 0,55 milioni nelle sale IA, più la sostituzione sulla base installata e USD 618,40 milioni di gruppi primari e ponte (USD 8,31 miliardi nel 2025); turbine a gas calcolate su 1.300 MW messi in servizio nel 2025 e 4.700 MW nel 2035 a USD 1.900 e USD 2.000 per kW più assistenza (USD 2,51 miliardi); celle a combustibile calcolate su 220 MW installati nel 2025 e 2.600 MW nel 2035 a USD 3.600 e USD 2.600 per kW più assistenza (USD 874,50 milioni); e solare in loco, generatori lineari e altre unità calcolati su 200 MW nel 2025 e 1.500 MW nel 2035 a un valore medio di USD 1.250 e USD 1.050 per kW (USD 250,00 milioni). Le ripartizioni per applicazione, combustibile, tipo di data center, regione e paese sommano le corrispondenti ripartizioni dei quattro modelli, quindi ogni tabella somma al totale in ogni anno.
Tre verifiche di limite mettono alla prova il risultato. Primo tetto: nel modello la flotta di turbine in loco per alimentazione primaria e ponte (circa 14 GW) e la flotta di celle a combustibile (circa 7 GW) raggiungono circa 21 GW entro il 2030, all’interno dell’intervallo IEA da 15 a 27 GW di gas in loco. Secondo tetto: la linea dei generatori 2025 di USD 8,31 miliardi equivale a circa un quarto delle vendite annualizzate Power and Energy di Caterpillar, e Caterpillar è solo uno dei diversi grandi fornitori di motori che servono molti mercati. Soglia minima: gli ordini dai data center di GE Vernova superiori a USD 5 miliardi in sei mesi equivalgono al 26,8% del mercato 2026 modellato, da un solo fornitore. L’approccio completo è descritto nella pagina sulla metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Il modello a quattro tecnologie in cifre
- 2.2Verifiche di limite: tetto IEA sul gas in loco, tetto sulle vendite Caterpillar e soglia minima degli ordini GE Vernova
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Che cosa comprende la generazione di energia in loco in un data center?
- 4.1Incluso: gruppi elettrogeni, turbine a gas, celle a combustibile, solare in loco e generatori lineari
- 4.2Escluso: batterie, UPS, controlli di microrete, centrali delle utility e combustibile
- 4.3Come si combinano i segmenti
- 05Perché le stime del mercato della generazione di energia in loco per data center differiscono?
- 5.1Accumulo, microreti, centrali delle utility e combustibile nelle definizioni più ampie
- 5.2Confronto del perimetro: cosa è incluso e cosa è escluso
- 5.3Acquirenti compresi nel perimetro
- 06Fattori trainanti del mercato
- 6.1Le regole sui grandi carichi in Texas, PJM e Irlanda rendono l'alimentazione in loco una condizione
- 6.2I produttori di motori e turbine riportano la domanda dei data center nei loro risultati
- 6.3L'IEA inserisce il gas in loco nelle sue prospettive sui data center
- 07Tendenze del mercato
- 7.1Flotte di motori a gas da un gigawatt sostituiscono i singoli gruppi di standby
- 7.2Le celle a combustibile passano dai rack pilota ai contratti su scala industriale
- 7.3Generatori lineari e solare in loco entrano nel portafoglio ordini delle utility
- 08Fattori limitanti del mercato
- 8.1I permessi ambientali limitano le ore di funzionamento delle flotte diesel
- 8.2Un'alimentazione isolata affidabile richiede dal 30% al 70% di capacità di riserva
- 09Opportunità di mercato
- 9.1Campus IA del Golfo e dell'Asia abbinati al gas locale
- 9.2Impianti ponte che restano in servizio come alimentazione primaria e di backup
- 10Analisi dei prezzi: costo per kW della generazione di energia in loco
- 10.1Prezzi di turbine a gas, celle a combustibile e altro, 2020-2035
- 10.2Riferimenti pubblici: costi delle turbine EIA e costi delle celle a combustibile DOE
- 11Standard e regolamentazione
- 11.1Chiarimento EPA NESHAP per i motori di emergenza
- 11.2EPA NSPS 40 CFR 60 Subpart KKKKa
- 11.3Linee guida EPA sulla generazione isolata
- 11.4Executive Order 14318
- 11.5Texas Senate Bill 6
- 11.6Ireland CRU Large Energy Users Connection Policy
- 11.7NFPA 110-2025 e ISO 8528-1:2018
- 12Mercato della generazione di energia in loco per data center, per tecnologia
- 12.1Gruppi elettrogeni con motore alternativo
- 12.2Turbine a gas
- 12.3Celle a combustibile
- 12.4Solare in loco e generatori lineari
- 13Mercato della generazione di energia in loco per data center, per applicazione
- 13.1Alimentazione di emergenza in standby e di backup
- 13.2Alimentazione primaria e co-locata
- 13.3Alimentazione ponte fino alla connessione alla rete
- 13.4Peak shaving e supporto alla rete
- 14Mercato della generazione di energia in loco per data center, per combustibile o fonte energetica
- 14.1Diesel e HVO
- 14.2Gas naturale
- 14.3Miscele di idrogeno e biogas
- 14.4Solare e altro
- 15Mercato della generazione di energia in loco per data center, per tipo di data center
- 15.1Data center hyperscale e IA
- 15.2Data center di colocation
- 15.3Data center aziendali ed edge
- 16DC Exclusive: scala dei costi delle tecnologie di energia in loco
- 16.1Sei opzioni da USD 550 a USD 3.600 per kW
- 16.2Perché l'alimentazione primaria cresce più rapidamente dello standby
- 17Analisi regionale
- 17.1Nord America
- 17.2Asia Pacifico
- 17.3Europa
- 17.4Medio Oriente e Africa
- 17.5America Latina
- 18Analisi per paese
- 18.1Stati Uniti
- 18.2Cina
- 18.3Canada
- 18.4Regno Unito
- 18.5Giappone
- 18.6Germania
- 18.7India
- 18.8Australia
- 18.9Brasile
- 18.10Arabia Saudita
- 18.11Francia
- 18.12Paesi Bassi
- 19Scenari di previsione, 2035
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Analisi competitiva
- 20.1Caterpillar (inclusa Solar Turbines)
- 20.2Cummins
- 20.3Rolls-Royce Power Systems
- 20.4GE Vernova
- 20.5Bloom Energy
- 20.6Generac
- 20.7Rehlko
- 20.8Mitsubishi Heavy Industries
- 20.9Siemens Energy
- 20.10Baker Hughes
- 20.11Wärtsilä
- 20.12FuelCell Energy
- 20.13Doosan Fuel Cell
- 20.14Mainspring Energy
- 20.15Kirloskar Oil Engines
- 21Sviluppi recenti
- 21.1Eventi datati, da gennaio a ottobre 2026
- Fig. 1Dimensione del mercato della generazione di energia in loco per data center, 2020-2035 (USD milioni)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Prezzi di turbine a gas, celle a combustibile e altro, 2020-2035
- Tabella 4Mercato per tecnologia, 2025 e 2035
- Tabella 5Mercato per applicazione, 2025 e 2035
- Tabella 6Mercato per combustibile o fonte energetica, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Scala dei costi delle tecnologie di energia in loco
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 18,67 miliardi nel 2026, in aumento del 56,2% rispetto a USD 11,95 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 41,83 miliardi entro il 2035, con un CAGR del 13,35% dal 2025.
Del 13,35% annuo dal 2025 al 2035, dopo il 25,26% annuo dal 2020 al 2025, perché i campus IA aggiungono turbine a gas e celle a combustibile per l’alimentazione primaria quotidiana oltre ai gruppi elettrogeni di standby.
USD 4,08 miliardi della spesa 2025 sono andati ad alimentazione primaria, co-locata e ponte, perché le connessioni alla rete per carichi superiori a 100 MW richiedono anni. Gli impianti in loco consentono a un campus di funzionare prima dell’arrivo della linea elettrica.
Il 69,6% del valore 2025, pari a USD 8,31 miliardi, va ai gruppi elettrogeni con motore alternativo, per lo più diesel di standby. Le celle a combustibile crescono più rapidamente, al 26,08% annuo, fino a USD 8,88 miliardi nel 2035.
Da circa USD 550 per kW di carico IT per i gruppi diesel di standby a USD 1.900 per kW per un impianto a turbina a gas e USD 3.600 per kW per le celle a combustibile nel 2025 (valori unitari DC Market Insights).
Da 15 a 27 GW di gas naturale in loco potrebbero alimentare i data center entro il 2030, soprattutto negli Stati Uniti, secondo l’IEA. Nel modello di DC Market Insights il gas naturale sale al 58,8% della spesa per la generazione in loco entro il 2035.
Il 55,9% del valore 2025, pari a USD 6,68 miliardi, è speso in Nord America. Medio Oriente e Africa crescono più rapidamente, al 22,01% annuo, e l’Arabia Saudita è il grande paese in più rapida crescita, al 23,99%.
Circa il 19% del valore 2025 è detenuto da Caterpillar tra gruppi elettrogeni e Solar Turbines (valutazione DC Market Insights). Seguono Cummins, Rolls-Royce Power Systems, GE Vernova e Bloom Energy; i primi cinque detengono circa il 55%.
No: lo standby di emergenza cresce comunque fino a USD 16,76 miliardi entro il 2035, l’8,35% annuo, perché ogni sala necessita di backup. La sua quota scende dal 62,9% al 40,1% poiché l’alimentazione primaria cresce più rapidamente.
USD 18,67 miliardi nel 2026 è il dato di DC Market Insights per le sole apparecchiature di generazione. Le stime che includono batterie, UPS, controlli di microrete, centrali delle utility o vendite di combustibile ed elettricità sono più elevate.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.