
Mercato dei Data Center in Marocco: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
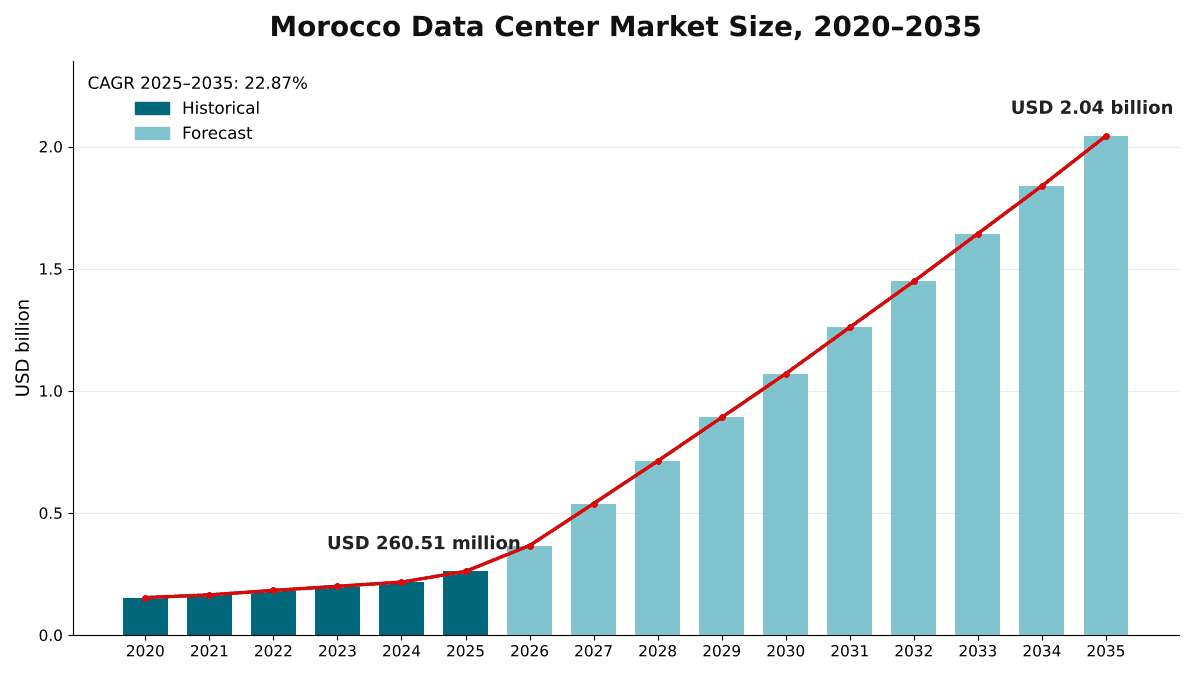
Nel 2025 il valore del Mercato dei Data Center in Marocco era pari a USD 260.5 milioni; si prevede che raggiunga USD 2,040.0 milioni entro il 2035, con un CAGR del 22.87%. Casablanca-Settat rappresenta 58.4% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi esecutiva
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Catena di fornitura ed energia
- 08Dimensione e previsioni del Mercato dei Data Center in Marocco
- 09Mercato dei Data Center in Marocco, per componente
- 10Mercato dei Data Center in Marocco, per tipo di data center
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- Casablanca-Settat58.4%
- Rabat-Salé-Kénitra23.3%
- Tanger-Tetouan-Al Hoceima and Oriental8.1%
- Marrakech-Safi and Rest of Morocco6.7%
- Dakhla and the South3.5%
Aziende analizzate
- Maroc Telecom
- inwi
- Orange Maroc
- N+ONE Datacenters
- Arka
- Maroc Datacenter
- Medasys
- Oracle
- NAVER Cloud
- Nexus Core Systems
- NVIDIA
- Lloyds Capital
- TAQA Morocco
- Vertiv
- Iozera
- Bank of Africa
- Banque Centrale Populaire
Analisi completa
Il Mercato dei Data Center in Marocco comprende la spesa per capacità di data center in Marocco: l’infrastruttura IT installata nelle sale dati (server, storage e apparati di rete), le soluzioni di alimentazione, i sistemi di raffreddamento e la costruzione generale per strutture enterprise, in colocation e hyperscale, incluse le realizzazioni modulari. DC Market Insights valuta il Mercato dei Data Center in Marocco USD 260,51 milioni nel 2025 e prevede USD 2,04 miliardi entro il 2035, con un CAGR del 22,87%. Il valore 2025 è costruito a partire dalla capacità: 7 MW di carico IT completati nel 2025 e 13 MW in completamento nel 2026, a USD 7,10 milioni di costo di struttura per MW nelle sale convenzionali e USD 9,90 milioni per MW nelle sale AI, generano USD 73,58 milioni di spesa per alimentazione, raffreddamento e costruzione; l’allestimento IT delle nuove sale aggiunge USD 26,63 milioni e il rinnovo IT su una base installata di circa 89 MW aggiunge USD 160,31 milioni. I data center hyperscale sono il segmento a crescita più rapida, al 36,48% annuo, mentre i campus AI di Nouaceur e del nord entrano in fase di costruzione, e Dakhla e il Sud è la regione a crescita più rapida, al 37,01% annuo, perché il programma di data center verde da 500 MW di Dakhla parte da una base molto ridotta.
Sintesi esecutiva
Il Mercato dei Data Center in Marocco è stato valutato USD 153,08 milioni nel 2020, ha raggiunto USD 260,51 milioni nel 2025 e si prevede che raggiunga USD 2,04 miliardi entro il 2035, con un CAGR del 22,87% nel periodo di previsione.
| Attributo del rapporto | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center in Marocco 2025 | USD 260,51 milioni |
| Mercato dei Data Center in Marocco, CAGR | 22,87% |
| Dimensione del Mercato dei Data Center in Marocco 2035 | USD 2,04 miliardi |
Il Mercato dei Data Center in Marocco è cresciuto dell’11,22% annuo tra il 2020 e il 2025, e il 2025 ha aggiunto il 20,3% rispetto al 2024 con la costruzione della struttura Orange Tech di Orange Maroc e di nuove sale enterprise. La crescita tocca il picco nel 2026 e nel 2027, al 40,6% e al 46,9%, quando le prime fasi AI di Nouaceur passano dall’assegnazione dei terreni alla costruzione, per poi rallentare all’11,1% nel 2035 con l’aumento della base.
Meatechwatch riporta 23 data center operativi, e i dati di Uptime Institute analizzati da ICTworks e riportati da Hespress collocano in Marocco 17 dei 50 data center Tier III e Tier IV ispezionati fisicamente in Africa, circa il 34% del totale continentale. DC Market Insights conta circa 96 MW di carico IT a fine 2025, incluse le sale dati di banche, enti pubblici e operatori di telecomunicazioni, e prevede 436 MW di completamenti tra il 2026 e il 2035, che porteranno la base installata a circa 532 MW.
Ambito del mercato: che cosa comprende il Mercato dei Data Center in Marocco?
Il Mercato dei Data Center in Marocco è la spesa annua per costruire, attrezzare e rinnovare data center situati in Marocco, espressa in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 260,51 milioni nel 2025.
Incluso. Infrastruttura IT installata nelle sale dati (server, storage e apparati di rete, acquistati per nuove sale o come rinnovo), soluzioni di alimentazione (quadri elettrici, trasformatori, gruppi di continuità (UPS), batterie, generatori e distribuzione dell’energia), sistemi di raffreddamento (chiller, unità di trattamento aria per sale computer, raffreddamento a liquido e tubazioni) e costruzione generale (involucro, allestimento, protezione antincendio e sicurezza fisica). Sono conteggiate strutture enterprise, in colocation e hyperscale, incluse le unità modulari e prefabbricate.
Escluso. Terreni, asset di rete lato utility e di generazione rinnovabile, cavi sottomarini e stazioni di approdo, licenze software, ricavi da servizi di colocation e cloud, elettricità e costi operativi.
Come si combinano i segmenti. Le ripartizioni per componente, tipo di data center, settore verticale, tier e tipo di costruzione suddividono ciascuna lo stesso totale di USD 260,51 milioni, e la ripartizione regionale lo distribuisce su cinque sottomercati marocchini.
Fattori trainanti: che cosa spinge il Mercato dei Data Center in Marocco?
Una pipeline AI guidata da una AI factory da 12 miliardi di dirham marocchini (MAD), circa USD 1,29 miliardi, spinge il Mercato dei Data Center in Marocco, sostenuta dalle regole sulla residenza dei dati e da una roadmap statale Cloud First per il 2025-2030. DC Market Insights prevede USD 538,10 milioni di spesa nel 2027, più del doppio del livello 2025.
Una pipeline di 140 MW in costruzione e 400 MW in pianificazione porta i completamenti a 67 MW l’anno
Un rapporto di settore citato da Le360 conta progetti in costruzione pari a 140 MW di capacità e altri 400 MW in fase di pianificazione. NAVER ha annunciato a giugno 2025, con NVIDIA, Nexus Core Systems e Lloyds Capital, un data center da 500 MW alimentato da energia rinnovabile in Marocco, la cui prima fase è di 40 MW di supercalcolo AI con GPU NVIDIA Blackwell (GB200). Ad aprile 2026 Nexus Core Systems ha firmato un memorandum per investire 12 miliardi di MAD in una AI factory: prima 16 MW di carico IT a Nouaceur, poi altri 20 MW nel Marocco settentrionale, alimentati da energia rinnovabile tramite TAQA Morocco. DC Market Insights non presuppone che l’intera pipeline venga realizzata: il modello completa 144 MW tra il 2026 e il 2030 e 436 MW entro il 2035.
Le regole sulla residenza dei dati mantengono i carichi sensibili nei data center marocchini
Dal 2021 la normativa impone che i dati sensibili siano ospitati sul territorio nazionale, secondo il rapporto citato da Le360. Un decreto sul cloud emanato ai sensi della Law 05-20 sulla cybersicurezza e pubblicato nel Bulletin Officiel n. 7352 richiede che i fornitori cloud qualificati di livello 1 siano società di diritto marocchino che gestiscono i propri sistemi operativi e di amministrazione in Marocco. La roadmap nazionale sul cloud per il 2025-2030 rende il cloud l’architettura predefinita per le piattaforme digitali della pubblica amministrazione. Gli utenti governativi rappresentano USD 55,75 milioni della spesa in data center del 2025 nel modello DC Market Insights, il 21,4% del totale, e gli utenti di servizi bancari, finanziari e assicurativi (BFSI) altri USD 58,88 milioni.
Una spesa cloud di USD 981 milioni entro il 2026 attira capacità hyperscale a Casablanca
Si prevede che la spesa cloud in Marocco raggiunga USD 981 milioni entro la fine del 2026 e quasi USD 2,7 miliardi nel 2031, una media del 23,3% annuo, secondo il rapporto citato da Le360. Ad aprile 2026 Oracle ha aperto la sua prima region di cloud pubblico in Marocco, a Casablanca, ospitata presso N+ONE Datacenters, e prevede una seconda region a Settat; la Morocco Country Commercial Guide della US International Trade Administration (ITA) stima le due region in USD 140 milioni in cinque anni. I data center hyperscale detengono il 14,1% del valore 2025 e il 40,3% nel 2035 secondo le stime di DC Market Insights.
Tendenze di mercato: come stanno cambiando i data center in Marocco?
Sale AI, campus alimentati da energia rinnovabile e operatori neutrali che si consolidano in piattaforme più grandi stanno ridisegnando il Mercato dei Data Center in Marocco: DC Market Insights stima che la quota AI della nuova capacità salga dal 4% nel 2025 al 44% nel 2035.
Le sale GPU portano la quota AI della spesa dal 5,1% al 48,9%
La prima fase del progetto guidato da NAVER è progettata attorno alle GPU NVIDIA Blackwell GB200, e il Marocco punta a far sì che l’intelligenza artificiale (AI) aggiunga 100 miliardi di MAD al prodotto interno lordo entro il 2030, come ha dichiarato la Ministra della Transizione Digitale Amal El Fallah Seghrouchni, secondo quanto riportato da TelQuel; TelQuel aggiunge che il piano punta a 50.000 posti di lavoro legati all’AI e a 200.000 laureati formati in competenze AI entro il 2030. La spesa legata all’AI, che comprende la costruzione di sale AI, l’allestimento e il rinnovo di unità di elaborazione grafica (GPU), sale dal 5,1% del Mercato dei Data Center in Marocco nel 2025 al 48,9% nel 2035, secondo le stime di DC Market Insights.
L’approvvigionamento rinnovabile entra nella scelta del sito
Le energie rinnovabili sono salite al 46% del mix elettrico del Marocco nel 2025 dal 37% del 2021, secondo la Ministra della Transizione Energetica Leila Benali, come riportato da The North Africa Post. Orange Tech a Casablanca, una struttura da 1,5 MW su un sito di 15.000 metri quadrati, dispone di oltre 1.000 pannelli solari che generano circa 700 kWp, e la AI factory di Nexus sarà alimentata al 100% da energia rinnovabile grazie a una partnership strategica con TAQA Morocco. DC Market Insights aumenta la quota del raffreddamento nella spesa di struttura al crescere della quota AI, per cui i sistemi di raffreddamento crescono più rapidamente tra i componenti, al 24,83% annuo.
Gli operatori neutrali si consolidano in piattaforme più grandi
L’intero capitale di Medasys è stato trasferito a 3MDC, rinominata Arka, una holding che riunisce Maroc Datacenter, Munisys e Medasys nell’ambito di una strategia di Helios Investment Partners e Fipar-Holding, controllata di CDG Invest. Arka sta ampliando il sito di Témara e prepara un nuovo data center a Casablanca. I data center in colocation crescono del 24,09% annuo nel modello DC Market Insights e raggiungono il 38,3% del mercato nel 2035.
Sfide di mercato: che cosa frena il Mercato dei Data Center in Marocco?
Circa 4,7 TWh l’anno di domanda elettrica dei campus di punta, quasi il 10% della domanda elettrica nazionale, sono il principale vincolo che DC Market Insights individua per il Mercato dei Data Center in Marocco, seguito da annunci che precedono i finanziamenti.
I campus di punta consumerebbero quasi il 10% dell’elettricità nazionale
I circa 536 MW di progetti di punta a Dakhla e Nouaceur consumerebbero circa 4,7 terawattora l’anno, quasi il 10% della domanda elettrica del Marocco di circa 49 terawattora nel 2025, secondo The North Africa Post. L’utility statale ONEE prevede 11,6 GW di nuova capacità rinnovabile e 2,6 GW di accumulo tra il 2026 e il 2030, ma Daba Finance ha osservato che la prontezza della rete e la stabilità delle rinnovabili potrebbero non raggiungere i livelli richiesti prima del 2035. DC Market Insights mantiene quindi i completamenti AI sotto i 30 MW l’anno fino al 2030.
I progetti annunciati precedono i finanziamenti
Iozera, una start-up di Houston, ha dichiarato un data center AI da USD 500 milioni e 386 MW a Tetouan, operativo entro il secondo trimestre del 2026, ma non ha reso noto come sarebbe stato finanziato, e Hespress ha osservato che non risultava alcun precedente pubblico di costruzione di data center da parte della società. La prima fase da 40 MW del progetto da 500 MW di Nouaceur era attesa nel primo trimestre del 2026 ed è slittata di diversi mesi. DC Market Insights considera tali ritardi il principale rischio al ribasso nel suo scenario basso.
Opportunità di mercato: qual è l’opportunità per una struttura di data center in Marocco?
I data center hyperscale, in crescita del 36,48% annuo, e le sale AI a Nouaceur e nel nord sono i maggiori nuovi bacini di ricavi nel Mercato dei Data Center in Marocco; DC Market Insights valuta la spesa per alimentazione, raffreddamento e costruzione in USD 381,10 milioni nel 2030.
Casablanca-Settat mantiene la pipeline di costruzione più ampia
Casablanca-Settat rappresenta USD 152,14 milioni della spesa 2025, di cui alimentazione, raffreddamento e costruzione costituiscono USD 41,44 milioni nella matrice DC Market Insights. Il Consiglio regionale di Casablanca-Settat ha destinato 666 ettari a Nouaceur a una struttura pianificata da 500 MW alimentata da energia rinnovabile, l’ITA conta oltre 25 data center a Casablanca, e N+ONE Datacenters, fondata nel 2008, ha pianificato una struttura di 2.000 metri quadrati, secondo quanto riportato a Nouaceur, in aggiunta ai due data center che gestiva.
Il nord diventa un secondo polo
La seconda fase da 20 MW della AI factory di Nexus è pianificata nel Marocco settentrionale, il cavo sottomarino Medusa di oltre 8.700 km è approdato a Nador con Orange Morocco e inwi, e la ministra ha dichiarato di volere nel nord uno di almeno tre data center. Tanger-Tetouan-Al Hoceima e Oriental cresce da USD 21,10 milioni nel 2025 a USD 351,46 milioni nel 2035 secondo le stime di DC Market Insights, con un CAGR del 32,48%.
Data center modulari in Marocco: quanto vale il mercato delle realizzazioni modulari?
I data center modulari e prefabbricati valgono USD 51,32 milioni in Marocco nel 2025, il 19,7% del Mercato dei Data Center in Marocco, e crescono del 27,09% annuo fino a USD 563,97 milioni nel 2035, secondo le stime di DC Market Insights. Chi cerca un data center modulare in vendita in Marocco sceglie tra unità containerizzate all-in-one per filiali bancarie, ministeri e siti edge e skid prefabbricati di alimentazione e raffreddamento per campus a fasi.
I campus a fasi favoriscono blocchi costruiti in fabbrica. I grandi progetti sono pianificati per fasi: prima 40 MW per il progetto da 500 MW guidato da NAVER, e 16 MW poi 20 MW per la AI factory di Nexus.
Fornitori attivi con lo Stato. Vertiv ha firmato un memorandum d’intesa con il Ministero della Transizione Digitale e della Riforma Amministrativa del Marocco che riguarda infrastrutture digitali, cloud, AI, calcolo ad alte prestazioni, data center e le soluzioni elettriche e di raffreddamento di cui necessitano.
Prezzi: quanto costa un data center per MW in Marocco?
Una sala data center convenzionale in Marocco costa circa USD 7,10 milioni di alimentazione, raffreddamento e costruzione per MW di carico IT nel 2025, e una sala AI circa USD 9,90 milioni per MW. Si tratta di stime DC Market Insights, esclusi terreni e apparecchiature IT.
| Spesa per MW (milioni di USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Struttura, sala convenzionale | 7,10 | 7,50 | 7,92 |
| Struttura, sala AI | 9,90 | 9,51 | 9,14 |
| Allestimento IT, sala convenzionale | 3,40 | 3,49 | 3,57 |
| Allestimento IT, sala AI | 13,50 | 12,84 | 12,21 |
| Rinnovo IT per MW installato all’anno, convenzionale | 1,80 | 1,84 | 1,87 |
| Quota AI della nuova capacità | 4% | 38% | 44% |
I budget annunciati offrono una verifica incrociata: la AI factory di Nexus implica circa USD 35,8 milioni per MW (USD 1,29 miliardi per 36 MW), che includono i sistemi GPU e si collocano al di sopra dei USD 23,40 milioni del modello per struttura e allestimento IT di una sala AI nel 2025. I dati di Iozera implicano circa USD 1,30 milioni per MW (USD 500 milioni per 386 MW), ben al di sotto di qualsiasi costo di struttura, uno dei motivi per cui DC Market Insights non conteggia quel progetto nello scenario base. Entrambi i rapporti sono calcoli di DC Market Insights sui dati annunciati.
Standard e normativa: quali regole plasmano i data center in Marocco?
Quattro insiemi di regole plasmano i data center in Marocco: il decreto cloud della Law 05-20, la Law 09-08 sui dati personali, la certificazione tier di Uptime Institute e la strategia Digital Morocco 2030.
Decreto cloud della Law 05-20. Redatto dalla Direzione Generale della Sicurezza dei Sistemi Informativi (DGSSI) e pubblicato nel Bulletin Officiel n. 7352, il decreto definisce due livelli di fornitori cloud qualificati. I fornitori di livello 1 devono essere società di diritto marocchino con i propri sistemi operativi e di amministrazione sul territorio nazionale, e una transizione di due anni consente fornitori non qualificati laddove non esista un’offerta nazionale.
Law 09-08. La legge n. 09-08 sulla protezione dei dati personali tutela le informazioni personali degli individui, come osserva la guida ITA.
Tier di Uptime Institute. inwi detiene la certificazione Tier III per i data center di Settat e Marrakech e per Technopolis Rabat dal 2019, con una superficie totale di data center superiore a 4.000 metri quadrati, e il Marocco ospita 17 dei 50 siti Tier III e Tier IV ispezionati fisicamente in Africa, incluse strutture di Bank of Africa, Banque Centrale Populaire e Maroc Telecom.
Digital Morocco 2030 e la roadmap cloud. Digital Morocco 2030 è stata lanciata il 25 settembre 2024, secondo la guida ITA. La roadmap nazionale sul cloud per il 2025-2030 si inserisce in Digital Morocco 2030 e aggiunge un Cloud Center of Excellence e un National Cloud Observatory.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center in Marocco?
L’infrastruttura informatica (IT) guida il Mercato dei Data Center in Marocco con il 71,8% del valore 2025, i data center enterprise guidano i tipi di data center con il 51,2%, e IT e telecomunicazioni guida i settori verticali con il 31,8%. I data center hyperscale sono il segmento a crescita più rapida, al 36,48% annuo, contro il 24,09% della colocation, perché i campus AI sono pianificati su una scala che nessuna impresa marocchina costruisce.
Per componente: l’infrastruttura IT guida con il 71,8%
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 186,94 | 71,8% | 1,46 | 22,81% |
| Soluzioni di alimentazione | 33,40 | 12,8% | 0,26 | 22,78% |
| Costruzione generale | 21,81 | 8,4% | 0,16 | 21,68% |
| Sistemi di raffreddamento | 18,36 | 7,0% | 0,17 | 24,83% |
Il rinnovo della base installata costituisce la maggior parte della spesa IT attuale, USD 160,31 milioni nel 2025. I sistemi di raffreddamento crescono più rapidamente tra i componenti perché le sale AI richiedono raffreddamento a liquido e impianti ad acqua refrigerata più grandi.
Per tipo di data center: i data center enterprise guidano con il 51,2%
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center enterprise | 133,38 | 51,2% | 0,44 | 12,61% |
| Data center in colocation | 90,40 | 34,7% | 0,78 | 24,09% |
| Data center hyperscale | 36,73 | 14,1% | 0,82 | 36,48% |
I data center hyperscale salgono da USD 36,73 milioni a USD 823,49 milioni e raggiungono il 40,3% del mercato nel 2035, secondo le stime di DC Market Insights, con l’entrata in funzione delle fasi AI di Nouaceur e del nord.
Per settore verticale: IT e telecomunicazioni guida con il 31,8%
| Settore verticale | 2025 (milioni di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 82,84 | 31,8% | 0,73 | 24,27% |
| BFSI | 58,88 | 22,6% | 0,33 | 18,85% |
| Pubblica amministrazione | 55,75 | 21,4% | 0,37 | 20,83% |
| Retail | 15,89 | 6,1% | 0,12 | 22,26% |
| Sanità | 12,24 | 4,7% | 0,11 | 24,12% |
| Altri | 34,91 | 13,4% | 0,39 | 27,30% |
Per standard tier: il Tier III guida con il 64,8%
Le strutture Tier III valgono USD 168,81 milioni nel 2025 e USD 1,52 miliardi entro il 2035 (24,56% annuo). Il Tier IV, con USD 31,52 milioni (12,1%), cresce più rapidamente, al 27,42% annuo, mentre le sale Tier I e II, con USD 60,18 milioni (23,1%), crescono del 10,92% annuo man mano che le piccole sale server si trasferiscono in colocation.
Per tipo di costruzione: le costruzioni tradizionali guidano con l’80,3%
Le costruzioni tradizionali rappresentano USD 209,19 milioni nel 2025 e USD 1,48 miliardi nel 2035, con una crescita del 21,61% annuo. I data center modulari e prefabbricati crescono del 27,09% annuo da USD 51,32 milioni, man mano che banche e campus a fasi aggiungono capacità a blocchi.
DC Exclusive: la matrice dei costi di costruzione Casablanca vs Dakhla
Con USD 110,70 milioni nel 2025, l’infrastruttura IT a Casablanca-Settat è la singola cella più grande della matrice e il 42,5% di tutta la spesa marocchina in data center.
| 2025, milioni di USD | Infrastruttura IT | Soluzioni di alimentazione | Sistemi di raffreddamento | Costruzione generale | Totale |
|---|---|---|---|---|---|
| Casablanca-Settat | 110,70 | 18,90 | 10,40 | 12,14 | 152,14 |
| Rabat-Salé-Kénitra | 46,56 | 6,60 | 3,55 | 3,99 | 60,70 |
| Tanger-Tetouan-Al Hoceima e Oriental | 12,75 | 3,64 | 2,06 | 2,65 | 21,10 |
| Marrakech-Safi e resto del Marocco | 13,08 | 1,99 | 1,07 | 1,31 | 17,45 |
| Dakhla e il Sud | 3,85 | 2,27 | 1,28 | 1,72 | 9,12 |
| Totale | 186,94 | 33,40 | 18,36 | 21,81 | 260,51 |
Casablanca-Settat destina il 72,8% del proprio budget per data center all’infrastruttura IT perché le sue sale sono piene e il rinnovo è la spesa principale. Dakhla e il Sud destina il 57,8% ad alimentazione, raffreddamento e costruzione, contro il 27,2% di Casablanca-Settat, perché i suoi primi siti sono costruzioni greenfield legate a una nuova fornitura rinnovabile.
La matrice è un modello DC Market Insights, non un conteggio di progetti. È costruita su 76 input: 36 valori di coorte di capacità (18 anni di completamenti e quote AI), 6 curve di costo e di rinnovo, 10 pesi regionali, 20 pesi regionali per componente, 1 base installata iniziale e 3 rapporti di costo di progetto usati come verifica incrociata. Il metodo è descritto nella nostra pagina sulla metodologia di ricerca.
Approfondimenti regionali: quale regione guida il Mercato dei Data Center in Marocco?
Casablanca-Settat guida con il 58,4% del valore 2025, e la capacità segue un corridoio Casablanca, Rabat, Tangeri. Nel Mercato dei Data Center in Marocco, Dakhla e il Sud è la regione a crescita più rapida, al 37,01% annuo, perché il programma da 500 MW di Dakhla aggiunge capacità greenfield a una regione che oggi ne è quasi priva.
Casablanca-Settat guida con una quota del 58,4%
Casablanca-Settat vale USD 152,14 milioni nel 2025 e USD 1,02 miliardi entro il 2035, con un CAGR del 20,91%. La regione ospita sei delle strutture conteggiate nel rapporto citato da Le360, la prima region di cloud pubblico di Oracle, Orange Tech e la riserva di terreni per l’AI di Nouaceur.
Rabat-Salé-Kénitra detiene una quota del 23,3%
Rabat-Salé-Kénitra vale USD 60,70 milioni nel 2025 e USD 316,72 milioni entro il 2035, con una crescita del 17,96% annuo. La regione ospita quattro strutture conteggiate, il sito Tier III Technopolis Rabat di inwi e il campus in espansione di Arka a Témara.
Tanger-Tetouan-Al Hoceima e Oriental detiene una quota dell’8,1%
Tanger-Tetouan-Al Hoceima e Oriental vale USD 21,10 milioni nel 2025 e USD 351,46 milioni entro il 2035, con un CAGR del 32,48%, salendo al 17,2% del mercato con la costruzione della seconda fase di Nexus e dei siti adiacenti al cavo vicino a Nador.
Marrakech-Safi e resto del Marocco detiene una quota del 6,7%
Marrakech-Safi e il resto del Marocco, inclusi Fès-Meknès e Benguerir, valgono USD 17,45 milioni nel 2025 e USD 147,12 milioni entro il 2035, con un CAGR del 23,76%, sostenuti dal data center Tier III di inwi a Marrakech.
Dakhla e il Sud detiene una quota del 3,5%
Dakhla e il Sud vale USD 9,12 milioni nel 2025 e USD 212,51 milioni entro il 2035, con una crescita del 37,01% annuo fino al 10,4% del mercato. Il programma di Dakhla punta a 500 MW con un segmento sovrano e un segmento aperto agli investimenti privati, e il modello ne realizza solo una parte entro il 2035 perché gli studi strategici su governance e finanziamento sono appena iniziati.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei Data Center in Marocco raggiunge USD 2,04 miliardi entro il 2035 nello scenario base, con un intervallo da USD 1,43 miliardi a USD 2,47 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti inferiori del 30% rispetto allo scenario base; quota AI della nuova capacità inferiore del 20% | 1,43 | 18,57% |
| Base | I completamenti salgono a 67 MW l’anno entro il 2035; la quota AI raggiunge il 44% | 2,04 | 22,87% |
| Alto | Completamenti superiori del 20% rispetto allo scenario base; quota AI superiore del 12% | 2,47 | 25,23% |
Lo scenario basso riflette ritardi della rete e progetti non finanziati; lo scenario alto presuppone che le fasi AI di Nouaceur rispettino il calendario del 2027.
Analisi competitiva: quali aziende di data center in Marocco guidano il Mercato dei Data Center in Marocco?
- Maroc Telecom
- inwi
- Orange Maroc
- N+ONE Datacenters
- Arka
- Maroc Datacenter
- Medasys
- Oracle
- NAVER Cloud
- Nexus Core Systems
- NVIDIA
- Lloyds Capital
- TAQA Morocco
- Vertiv
- Iozera
- Bank of Africa
- Banque Centrale Populaire
DC Market Insights stima che i tre maggiori operatori di colocation detengano circa il 61,4% della spesa in colocation del 2025, pari a USD 90,40 milioni, sulla base di siti certificati, superficie e capacità annunciata. Tra i siti operativi, inwi ha tre data center certificati Uptime Institute, Orange Maroc ha aggiunto la struttura Orange Tech da 1,5 MW, e i siti di Maroc Telecom figurano nel database di Uptime Institute. Nella pipeline AI, il consorzio guidato da NAVER con NVIDIA, Nexus Core Systems e Lloyds Capital è in testa con 500 MW annunciati, e Oracle Cloud è l’unico fornitore cloud con una presenza attiva in Marocco, con zone cloud pianificate a Casablanca e Settat, secondo il rapporto citato da Le360.
Sviluppi recenti
- A giugno 2025, NAVER ha annunciato un data center da 500 MW alimentato da energia rinnovabile in Marocco con NVIDIA, Nexus Core Systems e Lloyds Capital, a partire da 40 MW di GPU GB200 (Fonte: comunicato stampa NAVER).
- A novembre 2025, Orange Maroc ha aperto Orange Tech, un data center da 1,5 MW a Casablanca (Fonte: rapporto Ecofin Agency).
- A dicembre 2025, il cavo sottomarino Medusa è approdato a Nador con Orange Morocco e inwi (Fonte: comunicato stampa della Commissione europea).
- Ad aprile 2026, Oracle ha aperto la sua prima region di cloud pubblico in Marocco, a Casablanca, ospitata presso N+ONE Datacenters (Fonte: rapporto Morocco World News).
- Ad aprile 2026, Nexus Core Systems ha firmato un memorandum per investire 12 miliardi di MAD in una AI factory da 36 MW a Nouaceur e nel Marocco settentrionale (Fonte: rapporto Developing Telecoms).
- Ad aprile 2026, ministeri, le autorità di Dakhla-Oued Eddahab, il Fondo di Investimento Mohammed VI e CDG hanno firmato l’accordo che avvia il programma di data center verde da 500 MW di Dakhla (Fonte: rapporto Médias24).
Seguiamo questi lanci, licenze e finanziamenti in tempo reale nei nostri aggiornamenti sul settore dei data center. Rapporti correlati: Mercato della Colocation di Data Center in Marocco e Mercato delle Infrastrutture di Data Center in Marocco.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center in Marocco
DC Market Insights ha costruito il Mercato dei Data Center in Marocco dal basso a partire da 18 coorti annuali di completamento (dal 2019 al 2036), ciascuna suddivisa in sale convenzionali e sale AI, partendo da una base installata di 60 MW di carico IT a fine 2018 e arrivando a circa 96 MW a fine 2025. La spesa di struttura (USD 7,10 milioni per MW convenzionale, USD 9,90 milioni AI, nel 2025) è contabilizzata per metà nell’anno precedente il completamento e per metà nell’anno di completamento. La spesa IT aggiunge l’allestimento delle nuove sale (USD 3,40 milioni per MW convenzionale, USD 13,50 milioni per MW AI) e il rinnovo di USD 1,80 milioni per MW all’anno sulla base convenzionale e di USD 2,70 milioni sulla base AI. Il totale è stato suddiviso per 4 componenti, 3 tipi di data center, 6 settori verticali, 3 gruppi tier, 2 tipi di costruzione e 5 regioni, e ogni ripartizione somma al totale di mercato. Il risultato è stato verificato dall’alto verso il basso rispetto ai costi di progetto annunciati (USD 35,8 milioni per MW per la AI factory di Nexus, GPU incluse), ai 140 MW in costruzione e alla spesa cloud di USD 981 milioni attesa nel 2026.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Copertura del rapporto e segmentazione
- 1.3Valuta, unità e anno base
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Verifiche incrociate top-down
- 2.3Fonti dei dati e verifica dei fatti
- 03Sintesi esecutiva
- 3.1Quadro del mercato, 2025 e 2035
- 3.2Risultati chiave
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti del mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Costo di struttura per MW, sale convenzionali e sale AI
- 5.2Costo di allestimento e rinnovo IT per MW
- 5.3Verifiche incrociate sui costi dei progetti annunciati
- 06Standard e normativa
- 6.1Decreto cloud della Law 05-20 e qualificazione dei fornitori
- 6.2Law 09-08 sui dati personali
- 6.3Certificazione tier di Uptime Institute
- 6.4Digital Morocco 2030 e la roadmap nazionale sul cloud
- 07Catena di fornitura ed energia
- 7.1Fornitura di apparecchiature e integratori
- 7.2Energia rinnovabile e prontezza della rete
- 7.3Approdi di cavi sottomarini e connettività
- 08Dimensione e previsioni del Mercato dei Data Center in Marocco
- 8.1Dimensione del mercato, 2020-2035
- 8.2Capacità IT installata e completamenti, 2020-2035
- 8.3Quota AI della nuova capacità e della spesa
- 09Mercato dei Data Center in Marocco, per componente
- 9.1Infrastruttura IT
- 9.2Soluzioni di alimentazione
- 9.3Sistemi di raffreddamento
- 9.4Costruzione generale
- 10Mercato dei Data Center in Marocco, per tipo di data center
- 10.1Data center enterprise
- 10.2Data center in colocation
- 10.3Data center hyperscale
- 11Mercato dei Data Center in Marocco, per settore verticale
- 11.1BFSI
- 11.2Sanità
- 11.3Pubblica amministrazione
- 11.4IT e telecomunicazioni
- 11.5Retail
- 11.6Altri
- 12Mercato dei Data Center in Marocco, per standard tier
- 12.1Tier I e II
- 12.2Tier III
- 12.3Tier IV
- 13Mercato dei Data Center in Marocco, per tipo di costruzione
- 13.1Tradizionale
- 13.2Modulare e prefabbricato
- 14Data center modulari in Marocco
- 14.1Dimensione del mercato modulare, 2025 e 2035
- 14.2Costruzioni di campus a fasi
- 14.3Panorama dei fornitori
- 15DC Exclusive: la matrice dei costi di costruzione Casablanca vs Dakhla
- 15.1Matrice per regione e componente, 2025
- 15.2Input e costruzione del modello
- 16Mercato dei Data Center in Marocco, per regione
- 16.1Casablanca-Settat
- 16.2Rabat-Salé-Kénitra
- 16.3Tanger-Tetouan-Al Hoceima e Oriental
- 16.4Marrakech-Safi e resto del Marocco
- 16.5Dakhla e il Sud
- 17Sezioni trasversali regionali
- 17.1Regione per componente, 2025
- 17.2Quote regionali, 2025 e 2035
- 18Scenari di previsione
- 18.1Scenari basso, base e alto al 2035
- 18.2Ipotesi degli scenari
- 19Panorama competitivo
- 19.1Concentrazione degli operatori di colocation
- 19.2Pipeline AI e hyperscale
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1Maroc Telecom
- 20.2inwi
- 20.3Orange Maroc
- 20.4N+ONE Datacenters
- 20.5Arka
- 20.6Maroc Datacenter
- 20.7Medasys
- 20.8Oracle
- 20.9NAVER Cloud
- 20.10Nexus Core Systems
- 20.11NVIDIA
- 20.12Lloyds Capital
- 20.13TAQA Morocco
- 20.14Vertiv
- 20.15Iozera
- 20.16Bank of Africa
- 20.17Banque Centrale Populaire
- 21Raccomandazioni degli analisti
- 21.1Per gli operatori di colocation
- 21.2Per gli sviluppatori hyperscale e AI
- 21.3Per gli acquirenti enterprise e del settore pubblico
- Fig. 1Dimensione del Mercato dei Data Center in Marocco, 2020-2035
- Fig. 2Capacità IT installata in Marocco, 2020-2035
- Fig. 3Quota del Mercato dei Data Center in Marocco per componente, 2025 e 2035
- Fig. 4Quota del Mercato dei Data Center in Marocco per tipo di data center, 2025 e 2035
- Fig. 5Quota del Mercato dei Data Center in Marocco per regione, 2025 e 2035
- Fig. 6Scenari di previsione, 2035
- Tabella 1Attributi del rapporto
- Tabella 2Spesa per MW, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per settore verticale, 2025 e 2035
- Tabella 6Mercato per standard tier, 2025 e 2035
- Tabella 7Mercato per tipo di costruzione, 2025 e 2035
- Tabella 8Matrice dei costi di costruzione Casablanca vs Dakhla, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 2,04 miliardi entro il 2035, rispetto a USD 260,51 milioni nel 2025, è la previsione di DC Market Insights per il Mercato dei Data Center in Marocco, con un CAGR del 22,87%. I data center hyperscale crescono più rapidamente, al 36,48% annuo, mentre i campus AI di Nouaceur e del Marocco settentrionale entrano in fase di costruzione.
USD 260,51 milioni nel 2025, secondo le stime di DC Market Insights, costruiti a partire da 7 MW di completamenti nel 2025, 13 MW nel 2026 e dal rinnovo IT su una base installata di circa 89 MW. Il mercato ha raggiunto USD 153,08 milioni nel 2020 ed è cresciuto dell’11,22% annuo fino al 2025.
23 data center operativi, secondo Meatechwatch, e 17 dei 50 siti Tier III e Tier IV ispezionati fisicamente in Africa, circa il 34%, si trovano in Marocco. DC Market Insights conta circa 96 MW di carico IT installato a fine 2025.
USD 51,32 milioni nel 2025, il 19,7% del mercato, in crescita del 27,09% annuo fino a USD 563,97 milioni entro il 2035, secondo le stime di DC Market Insights. Progetti a fasi come le fasi da 16 MW e 20 MW della AI factory di Nexus favoriscono blocchi prefabbricati di alimentazione e raffreddamento.
Il 71,8% del valore 2025 è infrastruttura IT, pari a USD 186,94 milioni, secondo le stime di DC Market Insights. I data center enterprise guidano i tipi di data center con il 51,2%, mentre i data center hyperscale sono il segmento a crescita più rapida, al 36,48% annuo.
Il 58,4% del valore 2025 si trova a Casablanca-Settat, pari a USD 152,14 milioni, secondo le stime di DC Market Insights. Dakhla e il Sud è la regione a crescita più rapida, al 37,01% annuo, grazie al programma di data center verde da 500 MW di Dakhla.
Il 61,4% della spesa in colocation del 2025 è detenuto dai tre maggiori operatori di colocation, secondo le stime di DC Market Insights. Tra le aziende principali figurano Maroc Telecom, inwi, Orange Maroc, N+ONE Datacenters, Arka, Oracle, NAVER Cloud e Nexus Core Systems.
USD 7,10 milioni di alimentazione, raffreddamento e costruzione per MW di carico IT per una sala convenzionale nel 2025, e USD 9,90 milioni per MW per una sala AI, secondo le stime di DC Market Insights, esclusi terreni e apparecchiature IT.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.