
Mercato dello storage per data center in Corea del Sud: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dello storage per data center in Corea del Sud era pari a USD 575.5 milioni; si prevede che raggiunga USD 1,690.0 milioni entro il 2035, con un CAGR del 11.34%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 2 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato e confronto delle stime
- 04Driver di mercato
- 05Tendenze di mercato
- 06Sfide di mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Standard e regolamentazione
- 10Segmentazione del mercato
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dello storage per data center in Corea del Sud vale USD 694,58 milioni nel 2026 e si prevede che raggiunga USD 1,69 miliardi entro il 2035, partendo da USD 575,51 milioni nel 2025, con un CAGR dell’11,34% dal 2025 al 2035 (stima DC Market Insights). Lo storage per data center in Corea del Sud comprende gli array, i sistemi file e object, le librerie a nastro, il software di storage e l’assistenza sullo storage acquistati per le sale dati situate in Corea del Sud. L’incendio del 26 settembre 2025 nel centro di Daejeon del National Information Resources Service (NIRS) ha cambiato il modo in cui gli acquirenti coreani considerano lo storage: 709 sistemi governativi sono andati fuori servizio e l’archivio documentale G-Drive è stato giudicato irrecuperabile perché privo di backup (Fonte: Ministry of the Interior and Safety). Il calcolo per il 2025 si basa su 1.266-1.477 MW di capacità IT installata (media 1.371 MW) × USD 0,36 milioni di spesa in storage per MW-anno = USD 494,55 milioni, più 74 MW di nuova capacità AI × USD 1,10 milioni = USD 80,96 milioni. L’object storage è il segmento in più rapida crescita, con il 17,99% annuo, e la Honam Region è la regione più dinamica, con il 24,27%, poiché i campus del Jeollanam-do vicino a Haenam accolgono sale AI che la regione della capitale non riesce a collegare alla rete elettrica.
Quanto spenderanno in storage i data center coreani nel 2026?
Secondo le stime di DC Market Insights, nel 2026 i data center coreani spenderanno USD 694,58 milioni in sistemi di storage, software di storage e servizi di storage, il 20,69% in più rispetto ai USD 575,51 milioni del 2025.
- Dimensione del mercato 2025: USD 575,51 milioni
- Dimensione del mercato 2026: USD 694,58 milioni
- Dimensione del mercato 2030: USD 1,22 miliardi
- Dimensione del mercato 2035: USD 1,69 miliardi
- CAGR 2025-2035: 11,34% (scenario basso 8,05%, scenario alto 13,05%)
- Tipo di storage principale: All-Flash Arrays, 50% del valore 2025
- Architettura in più rapida crescita: Object Storage, CAGR del 17,99%
- Regione leader: Capital Region, 70% del valore 2025; regione in più rapida crescita: Honam Region, CAGR del 24,27%
- Provincia principale: Gyeonggi-do, USD 201,43 milioni nel 2025
- Leader di mercato: Dell Technologies, NetApp e Hewlett Packard Enterprise (HPE), che insieme detengono circa il 44% della spesa in array esterni (stima DC Market Insights)
Punti chiave: quattro numeri da seguire per gli acquirenti di storage in Corea
- Gli array all-flash rappresentano il 50% della spesa 2025 e arriveranno al 66% entro il 2035, perché i cluster AI realizzati per il programma GPU governativo richiedono il throughput della memoria flash per mantenere pienamente operative le unità di elaborazione grafica (GPU).
- Lo storage del segmento Government and Public Sector cresce del 12,24% annuo, perché l’incendio del NIRS ha imposto entro il 2027 un disaster recovery basato sullo storage per i sistemi dei tre livelli di criticità più elevati (A1, A2 e A3).
- La Capital Region scende dal 70% al 52% del valore entro il 2035, perché le norme sull’impatto sulla rete spingono le nuove sale verso Sejong, Ulsan e il Jeollanam-do.
- Il segmento Enterprises and Financial Institutions cresce solo del 6,75% annuo, perché le imprese trasferiscono i carichi di lavoro nelle sale cloud e di colocation.
Sintesi: dimensione del mercato dello storage per data center in Corea del Sud, 2020-2035
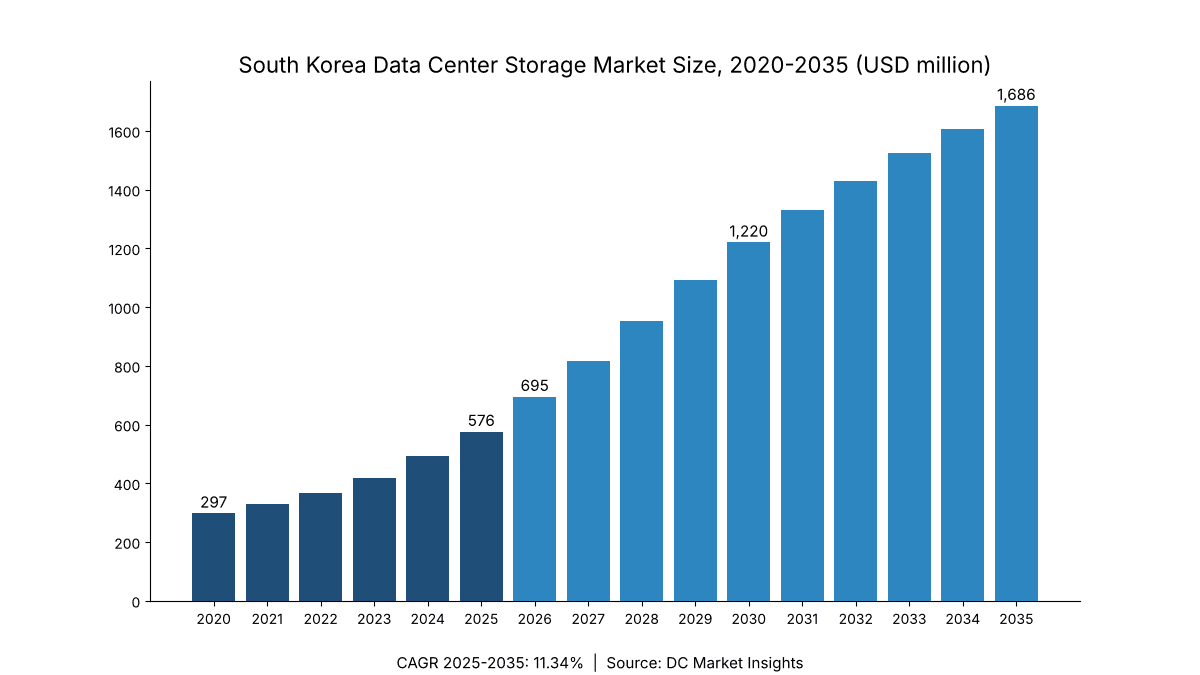
Il mercato dello storage per data center in Corea del Sud valeva USD 297,31 milioni nel 2020, ha raggiunto USD 575,51 milioni nel 2025 e si prevede che arrivi a USD 1,69 miliardi entro il 2035, con un CAGR dell’11,34% nel periodo di previsione. Tra il 2020 e il 2025 la crescita è stata del 14,12% annuo, perché la capacità IT installata è raddoppiata da circa 740 MW a 1.477 MW mentre le prime sale AI iniziavano ad acquistare memoria flash in grandi volumi.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 575,51 milioni |
| Dimensione del mercato 2026 | USD 694,58 milioni |
| CAGR 2025-2035 | 11,34% |
| Dimensione del mercato 2035 | USD 1,69 miliardi |
DC Market Insights stima in USD 494,55 milioni nel 2025 il rinnovo e l’espansione dello storage della base installata e in USD 80,96 milioni lo storage per i cluster AI; entro il 2035 le due componenti raggiungono rispettivamente USD 1,39 miliardi e USD 293,36 milioni. La spesa in storage per megawatt scende da USD 0,42 milioni nel 2020 a USD 0,27 milioni nel 2035, perché ogni nuovo rack integra più capacità di calcolo per terabyte archiviato e il prezzo della memoria flash per terabyte continua a diminuire.
Che cosa rientra nello storage per data center nelle sale coreane?
Il mercato dello storage per data center in Corea del Sud comprende USD 575,51 milioni di apparati, software e assistenza per lo storage acquistati nel 2025 per sale gestite da cloud provider, operatori di telecomunicazioni, società di colocation, imprese e centri governativi.
Incluso: array all-flash e ibridi, sistemi basati su HDD, librerie a nastro e di archiviazione, sistemi Storage Area Network (SAN) e Network-Attached Storage (NAS), piattaforme file scale-out e object, nodi di storage iperconvergenti, software di storage (replica, snapshot, protezione dei dati) e contratti di assistenza sullo storage.
Escluso: server e GPU, switch di rete, alimentazione e raffreddamento (si veda il mercato dei data center in Corea del Sud), abbonamenti allo storage su cloud pubblico e unità a stato solido (SSD) o chip di memoria venduti singolarmente da Samsung Electronics e SK hynix (società del gruppo SK) ai produttori di server, che sono vendite di componenti e non sistemi di storage per data center.
Come si combinano i segmenti: ciascuna delle quattro dimensioni di segmentazione e le cinque regioni sommano allo stesso totale in ogni anno; il rapporto sul mercato dei data center in Corea del Sud copre le sale stesse, mentre il mercato dello storage conta solo gli array e il software al loro interno; il mercato dello storage per data center offre la visione globale.
Perché le stime sul mercato dello storage per data center in Corea del Sud divergono?
Le cifre pubblicate sullo storage per data center in Corea del Sud per il 2025 vanno da meno di USD 0,5 miliardi a oltre USD 1,5 miliardi, perché tracciano il perimetro in punti diversi; DC Market Insights stima il 2026 a USD 694,58 milioni.
Le definizioni più ampie aggiungono la produzione di memorie e SSD di Samsung Electronics e SK hynix, lo storage aziendale al di fuori delle sale dati e i ricavi da abbonamenti allo storage cloud. La precedente edizione di DC Market Insights sul mercato dello storage per data center in Corea del Sud adottava questa base più ampia e risultava circa 2,6 volte più grande; questa edizione la sostituisce con una stima bottom-up di USD 575,51 milioni che conta solo i sistemi installati nelle sale coreane. Rientrano nel perimetro le piccole e medie imprese (PMI) che affittano rack nelle sale di colocation e acquistano i propri array.
| Elemento | In questo rapporto | Motivo |
|---|---|---|
| Array di storage, sistemi file e object | Sì (USD 379,84 milioni di hardware nel 2025) | Acquisto principale |
| Software e assistenza per lo storage | Sì (USD 195,67 milioni nel 2025) | Acquistati insieme agli array |
| Esportazioni di SSD e chip di memoria | No | Vendite di componenti, in gran parte spedite all’estero |
| Abbonamenti allo storage cloud | No | Ricavi da servizi, non apparati |
| Server, rete, alimentazione, raffreddamento | No | Coperti da rapporti correlati |
Driver di mercato: che cosa spinge la domanda di storage per data center in Corea del Sud?
Secondo le stime di DC Market Insights, tre eventi datati aggiungono USD 119,07 milioni di spesa in storage tra il 2025 e il 2026: la ricostruzione del disaster recovery del NIRS, il programma GPU governativo e il campus di NAVER Corporation (NAVER), NVIDIA Corporation (NVIDIA) e Brookfield a Sejong.
L’incendio del NIRS a Daejeon ha trasformato il backup in un requisito di livello normativo
L’incendio delle batterie del 26 settembre 2025 al NIRS di Daejeon ha distrutto completamente 96 sistemi e ne ha messi fuori servizio 709; tutti i 709 sono stati ripristinati solo il 30 dicembre 2025, circa 95 giorni dopo (Fonte: Ministry of the Interior and Safety). Il briefing del NIRS a un anno dalla ripresa del 2 ottobre 2026 prevede entro il 2027 un disaster recovery basato sullo storage per i sistemi di livello da A1 ad A3, un obiettivo di ripristino di un’ora per i sistemi A1 da un secondo centro, il backup fuori sede tramite il centro di Gongju e sistemi di backup dello storage per tutti e tre i centri governativi entro la fine del 2027. DC Market Insights stima che questo programma faccia crescere di circa un quarto, nel corso del 2026 e del 2027, lo storage del segmento Government and Public Sector, pari al 12% del valore 2025.
13.000 GPU governative richiedono livelli flash al loro fianco
Il Ministry of Science and ICT (MSIT) si è assicurato 13.000 GPU con un bilancio suppletivo di KRW 1.460 miliardi, con un primo lotto di 2.296 unità H200 e 2.040 unità B200 ospitate nei data center di NAVER Cloud, Kakao e NHN Cloud, secondo il comunicato del Ministry of Science and ICT sulle GPU del 22 dicembre 2025. L’MSIT punta a 37.000 GPU governative entro la fine del 2026 e a 260.000 GPU a livello nazionale entro il 2030, pari a circa 500 MW di domanda di potenza (Fonte: briefing sul piano di lavoro 2026 dell’MSIT). Con circa USD 1,08 milioni di storage per megawatt AI, la componente AI del 2026 raggiunge USD 129,36 milioni.
La AI factory di NAVER a Sejong passa da 55 MW a 200 MW
Nel luglio 2026 NAVER, NVIDIA e Brookfield hanno concordato di ampliare la AI factory del campus GAK Sejong di NAVER (GAK è il nome con cui NAVER indica i propri siti di data center hyperscale) da 55 MW a 200 MW, in un progetto da USD 10 miliardi, secondo l’annuncio di NAVER. Questo solo campus aggiunge circa 145 MW di capacità AI, pari a circa USD 150 milioni di storage al tasso attuale per megawatt (stima DC Market Insights), ed è il motivo principale per cui Sejong cresce del 15,16% annuo fino a USD 113,27 milioni entro il 2035.
Tendenze di mercato: come sta cambiando lo storage per data center in Corea?
Secondo le stime di DC Market Insights, gli array all-flash salgono dal 50% al 66% del valore dello storage per data center coreano entro il 2035 e l’object storage dal 14% al 25%, poiché i carichi di lavoro AI e di ripristino ridisegnano i livelli di storage.
La domanda di SSD per server presso i fornitori coreani indica un livello primario all-flash
Nei risultati del terzo trimestre 2026 Samsung Electronics ha dichiarato di rispondere alla crescente domanda di SSD per server e di registrare un’impennata della domanda di SSD quad-level cell (QLC), mentre SK hynix ha riportato vendite più elevate di SSD enterprise (eSSD) triple-level cell (TLC) a 321 strati per data center nello stesso trimestre (Fonte: comunicati sui risultati aziendali). Gli array all-flash crescono del 14,48% annuo a partire da USD 287,75 milioni nel 2025, mentre i sistemi basati su HDD crescono del 7,44%.
L’object storage diventa il livello di capacità e di ripristino
L’Object Storage cresce del 17,99% annuo, da USD 80,57 milioni nel 2025 a USD 421,38 milioni nel 2035, perché i checkpoint dei modelli, le copie di backup immutabili e le copie fuori sede ora richieste dal NIRS risiedono su livelli di capacità compatibili con S3.
Sfide di mercato: che cosa rallenta la spesa in storage nei data center coreani?
Secondo le stime di DC Market Insights, due limiti mantengono lo scenario base 2035 di USD 1,69 miliardi circa USD 277 milioni al di sotto dello scenario alto di USD 1,96 miliardi: l’accesso alla rete per le nuove sale e il calo del costo per terabyte.
Le valutazioni d’impatto sulla rete rallentano le sale nella regione della capitale
Il Distributed Energy Activation Special Act è entrato in vigore il 14 giugno 2024 e impone valutazioni d’impatto sulla rete per i grandi carichi, orientando i nuovi data center lontano dall’area metropolitana di Seoul (Fonte: Ministry of Trade, Industry and Energy). Nel modello la nuova capacità IT sale da 230 MW nel 2025 a 300 MW nel 2026; un ritardo di un anno per 100 MW di sale AI sposterebbe circa USD 100 milioni di spesa in storage agli anni successivi.
Il calo dei prezzi della memoria flash per terabyte limita la spesa per megawatt
Il tasso di storage della base installata scende di circa il 3% annuo, da USD 0,36 milioni per MW-anno nel 2025 a USD 0,27 milioni nel 2035, per cui la spesa cresce dell’11,34% annuo mentre la capacità installata cresce di circa il 13,9% annuo.
Opportunità di mercato: quali progetti di storage coreani sono ancora aperti ai fornitori?
Secondo le stime di DC Market Insights, due bacini dal valore di circa USD 640,50 milioni entro il 2035 sono aperti ai fornitori.
Storage per cluster AI nel Jeollanam-do, a Ulsan e a Gumi
Il Jeollanam-do cresce del 27,31% annuo fino a USD 141,58 milioni entro il 2035: il complesso di Haenam prevede 25 edifici da 40 MW ciascuno entro il 2037 (Fonte: piano provinciale del Jeollanam-do tramite il Korea Policy Briefing) e SK Telecom ha firmato nell’ottobre 2025 un memorandum con OpenAI per un data center AI nel sud-ovest del Paese (Fonte: SK Group). Samsung SDS avvia a novembre 2026 i lavori di un data center AI da 60 MW a Gumi, secondo i risultati del terzo trimestre 2026 di Samsung SDS.
Storage sovrano e di ripristino per acquirenti regolamentati
Lo storage del segmento Government and Public Sector raggiunge USD 219,12 milioni entro il 2035. MSIT e il National Intelligence Service (NIS) sostituiranno dal 2027 la doppia certificazione di sicurezza per il cloud pubblico con un unico schema guidato dal NIS (Fonte: MSIT, 20 aprile 2026), il che favorisce i fornitori in grado di certificare storage replicato all’interno della Corea.
Quanto pagano gli operatori coreani per lo storage per megawatt?
Secondo le stime di DC Market Insights, nel 2025 i data center coreani spendono circa USD 0,36 milioni all’anno in storage per megawatt installato, più circa USD 1,10 milioni una tantum per megawatt di nuova capacità AI.
| Anno | Spesa in storage per MW installato all’anno (USD milioni) | Storage per nuovo MW AI (USD milioni) | Capacità IT installata (MW) |
|---|---|---|---|
| 2020 | 0,42 | 1,22 | 740 |
| 2025 | 0,36 | 1,10 | 1.477 |
| 2030 | 0,31 | 0,99 | 3.278 |
| 2035 | 0,27 | 0,90 | 5.452 |
I riferimenti di prezzo pubblici sono scarsi: il Public Procurement Service non pubblica i prezzi unitari degli array di storage, per cui i tassi sono calibrati sulla base installata e su progetti di cluster AI in cui lo storage rappresenta circa il 5%-8% del costo del cluster. Il tasso per megawatt AI scende del 2% annuo con l’aumento della densità della memoria flash.
Quali leggi e norme di ripristino coreane regolano lo storage per data center?
Cinque norme determinano dove viene installato lo storage coreano e come viene replicato, e incidono su una spesa stimata di USD 253,22 milioni da parte di acquirenti regolamentati nel 2025.
- Piano di disaster recovery del NIRS (ottobre 2026): ripristino basato sullo storage per i sistemi da A1 ad A3 entro il 2027, 13 sistemi di Daejeon in modalità active-active entro marzo 2027 (Fonte: Ministry of the Interior and Safety).
- Distributed Energy Activation Special Act (giugno 2024): valutazione d’impatto sulla rete per i nuovi grandi carichi (Fonte: Ministry of Trade, Industry and Energy).
- AI Data Center Special Act (approvato a maggio 2026): sportello unico di autorizzazione presso l’MSIT ed esenzione dalla verifica d’impatto sulla rete per i data center AI al di sotto di una determinata dimensione situati fuori dalla regione della capitale (Fonte: Korea Policy Briefing).
- Cloud Security Assurance Program (CSAP): passa nel 2027 a un’unica certificazione guidata dal NIS (Fonte: MSIT).
- Personal Information Protection Act (PIPA): a maggio 2025 la Personal Information Protection Commission ha sanzionato Temu per KRW 1,369 miliardi, anche per violazioni relative ai trasferimenti all’estero (Fonte: PIPC).
Quale tipo di array genera il valore nello storage per data center in Corea del Sud?
Secondo le stime di DC Market Insights, gli array all-flash sono in testa con USD 287,75 milioni, il 50% del valore 2025, e l’Object Storage è l’architettura in più rapida crescita, con il 17,99% annuo.
Per tipo di storage
Gli All-Flash Arrays salgono dal 50% al 66% del valore, perché i cluster AI e le copie di ripristino richiedono memoria flash.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash Arrays | 287,75 | 50% | 1.112,44 | 14,48% |
| Hybrid Flash Arrays | 126,61 | 22% | 235,97 | 6,42% |
| HDD-Based Systems | 115,10 | 20% | 235,97 | 7,44% |
| Tape and Archive Libraries | 46,04 | 8% | 101,13 | 8,19% |
Per architettura
La Storage Area Network (SAN) mantiene la quota maggiore nel 2025, pari al 38%, ma cresce solo dell’8,0% annuo.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Area Network (SAN) | 218,69 | 38% | 471,94 | 8,0% |
| Network-Attached and Scale-Out File | 172,65 | 30% | 522,51 | 11,71% |
| Object Storage | 80,57 | 14% | 421,38 | 17,99% |
| Direct-Attached and Hyperconverged | 103,59 | 18% | 269,68 | 10,04% |
Per componente
Lo Storage Software è il componente in più rapida crescita, con il 13,39% annuo, perché le licenze di replica e snapshot aumentano con le norme sul ripristino.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 379,84 | 66% | 1.011,31 | 10,29% |
| Storage Software | 115,10 | 20% | 404,52 | 13,39% |
| Support and Managed Services | 80,57 | 14% | 269,68 | 12,84% |
Per utente finale
Il segmento Hyperscale and Cloud Providers cresce del 14,11% annuo fino al 46% del valore entro il 2035.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale and Cloud Providers | 207,18 | 36% | 775,33 | 14,11% |
| Telecom and Colocation Operators | 115,10 | 20% | 337,10 | 11,34% |
| Enterprises and Financial Institutions | 184,16 | 32% | 353,96 | 6,75% |
| Government and Public Sector | 69,06 | 12% | 219,12 | 12,24% |
DC Exclusive: il registro dello storage dall’incendio al ripristino del NIRS
Il registro dello storage dall’incendio al ripristino del NIRS è un modello di DC Market Insights basato su 9 input che traccia come l’incendio di settembre 2025 si traduce in acquisti di storage, per un valore di circa USD 38 milioni nel 2026 e nel 2027.
| Data | Evento | Conseguenza per lo storage (stima DC Market Insights) |
|---|---|---|
| 26 set 2025 | Incendio delle batterie al NIRS di Daejeon; 709 sistemi fuori servizio | Hardware di storage danneggiato da calore e polvere |
| 29 set 2025 | 96 sistemi bruciati da trasferire al centro di Daegu | Array sostitutivi a Daegu, circa USD 6 milioni |
| 1 ott 2025 | G-Drive giudicato irrecuperabile per mancanza di backup | Politica di copie di backup per gli archivi documentali |
| 18 nov 2025 | 696 sistemi su 709 ripristinati (98,2%) | I fornitori di storage riparano gli array danneggiati dalla polvere |
| 30 dic 2025 | Tutti i 709 sistemi ripristinati | La fase di ripristino si chiude dopo 95 giorni |
| 2 ott 2026 | DR basato sullo storage per A1-A3 entro il 2027; ripristino A1 in 1 ora | Array replicati in un secondo centro, circa USD 20 milioni |
| Mar 2027 | 13 sistemi di Daejeon in active-active | Licenze di replica sincrona |
| Fine 2027 | Sistemi di backup dello storage in tutti e tre i centri | Livelli di backup e object, circa USD 12 milioni |
Il registro ipotizza che 76 sistemi di grado 1 richiedano storage active-active a circa USD 0,25 milioni ciascuno e che circa 15.000 sistemi pubblici riclassificati spostino parte del backup al centro di Gongju (Fonte: comunicato del Ministry of the Interior and Safety del 29 settembre 2025 e il briefing a un anno).
Analisi regionale: quale regione coreana guida lo storage per data center e perché la spesa lascia la regione della capitale?
Secondo le stime di DC Market Insights, la Capital Region è in testa con USD 402,86 milioni, il 70% del valore 2025, mentre la Honam Region cresce più rapidamente, con il 24,27% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Capital Region | 402,86 | 70% | 876,47 | 8,08% |
| Chungcheong Region | 69,06 | 12% | 269,68 | 14,59% |
| Gyeongsang Region | 57,55 | 10% | 235,97 | 15,15% |
| Honam Region | 23,02 | 4% | 202,26 | 24,27% |
| Gangwon and Jeju | 23,02 | 4% | 101,13 | 15,95% |
Capital Region
Il Gyeonggi-do e Seoul ospitano le region cloud e i campus di colocation, ma la quota della regione scende al 52% entro il 2035 poiché le valutazioni d’impatto sulla rete rallentano le nuove sale. La spesa in storage passa da USD 402,86 milioni nel 2025 a USD 876,47 milioni nel 2035.
Chungcheong Region
Sejong e Daejeon ospitano il campus GAK di NAVER e il centro governativo del NIRS, per cui lo storage AI e di ripristino porta la regione al 16% del valore. La spesa in storage passa da USD 69,06 milioni nel 2025 a USD 269,68 milioni nel 2035.
Gyeongsang Region
Il data center AI di SK Group e Amazon Web Services (AWS) a Ulsan entra in funzione dal 2027 nell’ambito di una partnership di 15 anni, e Samsung SDS realizza 60 MW a Gumi. La spesa in storage passa da USD 57,55 milioni nel 2025 a USD 235,97 milioni nel 2035.
Honam Region
Il piano di Haenam del Jeollanam-do, con 25 edifici da 40 MW ciascuno entro il 2037, rende Honam la regione dello storage in più rapida crescita. La spesa in storage passa da USD 23,02 milioni nel 2025 a USD 202,26 milioni nel 2035.
Gangwon and Jeju
I campus di Chuncheon e i siti di Jeju aggiungono capacità in un clima più fresco e crescono di circa il 16% annuo. La spesa in storage passa da USD 23,02 milioni nel 2025 a USD 101,13 milioni nel 2035.
Quali province coreane acquistano più storage per data center?
Secondo le stime di DC Market Insights, il Gyeonggi-do è la località più grande con USD 201,43 milioni nel 2025 e il Jeollanam-do quella in più rapida crescita, con il 27,31% annuo.
| Posizione | Provincia o città | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Gyeonggi-do | Capital Region | 201,43 | 455,76 | 8,51% |
| 2 | Seoul | Capital Region | 145,03 | 262,94 | 6,13% |
| 3 | Incheon | Capital Region | 56,40 | 157,76 | 10,83% |
| 4 | Sejong | Chungcheong Region | 27,62 | 113,27 | 15,16% |
| 5 | Busan and Gyeongnam | Gyeongsang Region | 25,90 | 89,67 | 13,22% |
| 6 | Daejeon | Chungcheong Region | 24,17 | 67,42 | 10,8% |
| 7 | Gangwon and Jeju | Gangwon and Jeju | 23,02 | 101,13 | 15,95% |
| 8 | Chungcheong Provinces | Chungcheong Region | 17,27 | 88,99 | 17,82% |
| 9 | Daegu and Gyeongbuk | Gyeongsang Region | 17,26 | 66,07 | 14,37% |
| 10 | Ulsan | Gyeongsang Region | 14,39 | 80,23 | 18,75% |
| 11 | Jeollanam-do | Honam Region | 12,66 | 141,58 | 27,31% |
| 12 | Gwangju and Jeonbuk | Honam Region | 10,36 | 60,68 | 19,34% |
Scenari di previsione: dove potrebbe arrivare lo storage per data center coreano nel 2035?
Secondo le stime di DC Market Insights, il mercato dello storage per data center in Corea del Sud raggiunge entro il 2035 un valore compreso tra USD 1,25 miliardi e USD 1,96 miliardi, con uno scenario base di USD 1,69 miliardi.
| Scenario | Valore 2035 | CAGR 2025-2035 | Che cosa deve accadere |
|---|---|---|---|
| Basso | USD 1,25 miliardi | 8,05% | Le code di connessione alla rete ritardano di due anni le sale AI; i prezzi della memoria flash calano più rapidamente |
| Base | USD 1,69 miliardi | 11,34% | Circa 5.450 MW installati entro il 2035; quota AI della nuova capacità al 64% |
| Alto | USD 1,96 miliardi | 13,05% | 260.000 GPU entro il 2030 nei tempi previsti; norme di ripristino sul modello NIRS estese al settore finanziario |
Principali operatori e quote di mercato: quali fornitori presidiano lo storage per data center in Corea?
Dell Technologies, NetApp e Hewlett Packard Enterprise detengono insieme circa il 44% della spesa in array esterni in Corea del Sud, secondo le stime di DC Market Insights basate sui sistemi installati nelle sale cloud, telecom e governative coreane.
- Dell Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Pure Storage
- IBM
- Hitachi Vantara
- Huawei Technologies
- Lenovo
- Nutanix
- Samsung SDS
- LG CNS
- SK Telecom
- KT Cloud
- NAVER Cloud
- Commvault
Samsung SDS ha registrato ricavi cloud per KRW 796,1 miliardi nel terzo trimestre 2026, in crescita del 18%, ed è offerente preferito per un progetto di data center da oltre 200 MW (Fonte: Samsung SDS). KT gestisce il proprio Secure Public Cloud su Microsoft Cloud for Sovereignty nell’ambito di una partnership quinquennale firmata a settembre 2024 (Fonte: Microsoft). I produttori coreani di memorie Samsung Electronics e SK hynix forniscono gran parte della memoria flash all’interno degli array, ma vendono componenti, non sistemi di storage.
Sviluppi recenti: che cosa è cambiato per lo storage per data center coreano dopo l’incendio del NIRS?
- A ottobre 2026 il Ministry of the Interior and Safety ha stabilito un disaster recovery basato sullo storage per i sistemi governativi di livello da A1 ad A3 entro il 2027 (Fonte: Ministry of the Interior and Safety).
- A ottobre 2026 Samsung SDS ha annunciato l’avvio a novembre dei lavori del suo data center AI da 60 MW a Gumi (Fonte: Samsung SDS).
- A luglio 2026 NAVER, NVIDIA e Brookfield hanno concordato di ampliare GAK Sejong da 55 MW a 200 MW (Fonte: NAVER).
- A maggio 2026 l’Assemblea nazionale ha approvato l’AI Data Center Special Act (Fonte: Korea Policy Briefing).
- A dicembre 2025 l’MSIT si è assicurato 13.000 GPU con un bilancio di KRW 1.460 miliardi (Fonte: MSIT).
- A ottobre 2025 Samsung, SK e OpenAI hanno firmato i memorandum Stargate, che includono siti per data center AI al di fuori della Seoul Metropolitan Area (Fonte: OpenAI).
Metodologia di ricerca: come il modello conta lo storage coreano megawatt per megawatt
Il modello moltiplica 16 anni di capacità IT installata (circa 740 MW nel 2020, 1.477 MW nel 2025 e 5.452 MW nel 2035, con l’1,5% dismesso ogni anno) per un tasso di storage per MW-anno e aggiunge i nuovi megawatt AI (32% di 230 MW nel 2025, 64% di 510 MW nel 2035) moltiplicati per un tasso di storage per megawatt AI. Il calcolo 2025 è USD 494,55 milioni + USD 80,96 milioni = USD 575,51 milioni. Verifiche dei limiti: (1) coerenza: la spesa in storage 2025 è pari a 1,41 volte il livello termico di USD 407,96 milioni del mercato della gestione termica dei data center in Corea del Sud, che utilizza gli stessi input di capacità; (2) tetto: il totale 2025 equivale a circa il 25% dei ricavi cloud annualizzati di Samsung SDS (KRW 796,1 miliardi a trimestre, circa USD 2,3 miliardi all’anno), e lo storage è solo una delle molte voci di costo del cloud; (3) soglia minima: 13.000 GPU governative a circa USD 75.000 di costo del cluster per GPU × 6% di storage = USD 58,50 milioni, al di sotto della componente AI 2026 di USD 129,36 milioni. Le ripartizioni regionali utilizzano la pipeline di capacità del mercato dei data center AI in Corea del Sud. Consulta la nostra metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato e confronto delle stime
- 3.1Spesa inclusa ed esclusa
- 3.2Perché le stime divergono
- 04Driver di mercato
- 4.1Incendio del NIRS a Daejeon e disaster recovery
- 4.2Programma GPU governativo
- 4.3Ampliamento di GAK Sejong
- 05Tendenze di mercato
- 5.1Livello primario all-flash
- 5.2Object storage come livello di capacità e di ripristino
- 06Sfide di mercato
- 6.1Valutazioni d'impatto sulla rete
- 6.2Calo del costo per terabyte
- 07Opportunità di mercato
- 7.1Storage per cluster AI nel Jeollanam-do, a Ulsan e a Gumi
- 7.2Storage sovrano e di ripristino
- 08Analisi dei prezzi
- 8.1Spesa in storage per MW, 2020-2035
- 09Standard e regolamentazione
- 9.1Piano di disaster recovery del NIRS
- 9.2Distributed Energy Activation Special Act
- 9.3AI Data Center Special Act
- 9.4Cloud Security Assurance Program
- 9.5Personal Information Protection Act
- 10Segmentazione del mercato
- 10.1Per tipo di storage
- 10.2All-Flash Arrays
- 10.3Hybrid Flash Arrays
- 10.4HDD-Based Systems
- 10.5Tape and Archive Libraries
- 10.6Per architettura
- 10.7Storage Area Network (SAN)
- 10.8Network-Attached and Scale-Out File
- 10.9Object Storage
- 10.10Direct-Attached and Hyperconverged
- 10.11Per componente
- 10.12Hardware
- 10.13Storage Software
- 10.14Support and Managed Services
- 10.15Per utente finale
- 10.16Hyperscale and Cloud Providers
- 10.17Telecom and Colocation Operators
- 10.18Enterprises and Financial Institutions
- 10.19Government and Public Sector
- 11DC Exclusive: registro dello storage dall'incendio al ripristino del NIRS
- 11.1Cronologia del ripristino, da settembre 2025 a fine 2027
- 11.2Conseguenze per lo storage per evento
- 12Analisi regionale
- 12.1Capital Region
- 12.2Chungcheong Region
- 12.3Gyeongsang Region
- 12.4Honam Region
- 12.5Gangwon and Jeju
- 13Analisi per provincia
- 13.1Gyeonggi-do
- 13.2Seoul
- 13.3Incheon
- 13.4Sejong
- 13.5Busan and Gyeongnam
- 13.6Daejeon
- 13.7Gangwon and Jeju
- 13.8Chungcheong Provinces
- 13.9Daegu and Gyeongbuk
- 13.10Ulsan
- 13.11Jeollanam-do
- 13.12Gwangju and Jeonbuk
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Dell Technologies
- 15.2NetApp
- 15.3Hewlett Packard Enterprise (HPE)
- 15.4Pure Storage
- 15.5IBM
- 15.6Hitachi Vantara
- 15.7Huawei Technologies
- 15.8Lenovo
- 15.9Nutanix
- 15.10Samsung SDS
- 15.11LG CNS
- 15.12SK Telecom
- 15.13KT Cloud
- 15.14NAVER Cloud
- 15.15Commvault
- 16Sviluppi recenti
- 16.1Sviluppi, da ottobre 2025 a ottobre 2026
- 17Metodologia di ricerca
- 17.1Modello di capacità e calcolo
- 17.2Verifiche dei limiti
- Fig. 11. Dimensione del mercato dello storage per data center in Corea del Sud, 2020-2035
- Tabella 11. Panoramica del mercato, 2025, 2026 e 2035
- Tabella 22. Confronto del perimetro
- Tabella 33. Spesa in storage per MW, 2020-2035
- Tabella 44. Mercato per tipo di storage, 2025 e 2035
- Tabella 55. Mercato per architettura, 2025 e 2035
- Tabella 66. Mercato per componente, 2025 e 2035
- Tabella 77. Mercato per utente finale, 2025 e 2035
- Tabella 88. Registro dello storage dall'incendio al ripristino del NIRS
- Tabella 99. Mercato per regione, 2025 e 2035
- Tabella 1010. Prime 12 province e città, 2025 e 2035
- Tabella 1111. Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 694,58 milioni nel 2026, in crescita del 20,69% rispetto ai USD 575,51 milioni del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 1,69 miliardi entro il 2035, con un CAGR dell’11,34% dal 2025.
Dell’11,34% annuo dal 2025 al 2035, secondo le stime di DC Market Insights, meno del 14,12% del periodo 2020-2025, perché la spesa in storage per megawatt cala di circa il 3% annuo mentre la capacità installata continua a crescere.
Gli array all-flash, con USD 287,75 milioni, pari al 50% della spesa 2025, in aumento al 66% entro il 2035, perché i cluster AI richiedono il throughput della memoria flash per mantenere pienamente operative le GPU.
L’object storage, con il 17,99% annuo a partire da USD 80,57 milioni nel 2025, perché i checkpoint AI e le copie di backup fuori sede richieste dopo l’incendio del NIRS si spostano su livelli di capacità compatibili con S3.
La Capital Region, con USD 402,86 milioni, pari al 70% della spesa 2025; la Honam Region cresce più rapidamente, con il 24,27% annuo, grazie alla capacità AI aggiunta dai campus del Jeollanam-do.
Circa USD 38 milioni di spesa pubblica aggiuntiva in storage nel 2026-2027, secondo le stime di DC Market Insights, perché il governo impone ora entro il 2027 un disaster recovery basato sullo storage per i sistemi di livello da A1 ad A3.
Circa USD 0,36 milioni per megawatt installato all’anno nel 2025, più circa USD 1,10 milioni una tantum per megawatt di nuova capacità AI, secondo le stime di DC Market Insights; il tasso annuo scende a USD 0,27 milioni entro il 2035.
Dell Technologies, NetApp e Hewlett Packard Enterprise detengono insieme circa il 44% della spesa in array esterni (stima DC Market Insights), seguiti da Pure Storage, IBM, Hitachi Vantara e Huawei.
Le stime differiscono fino a 3 volte perché le definizioni più ampie includono la produzione di memorie e SSD, lo storage aziendale al di fuori dei data center e gli abbonamenti cloud; DC Market Insights conta solo lo storage acquistato per le sale dei data center coreani, USD 575,51 milioni nel 2025.
Tra USD 1,25 miliardi e USD 1,96 miliardi, con uno scenario base di USD 1,69 miliardi, secondo le stime di DC Market Insights; l’accesso alla rete elettrica per le nuove sale AI determinerà quale scenario si realizzerà.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.