
韓国データセンターストレージ市場 規模・シェア・2035年までの予測
市場の概要
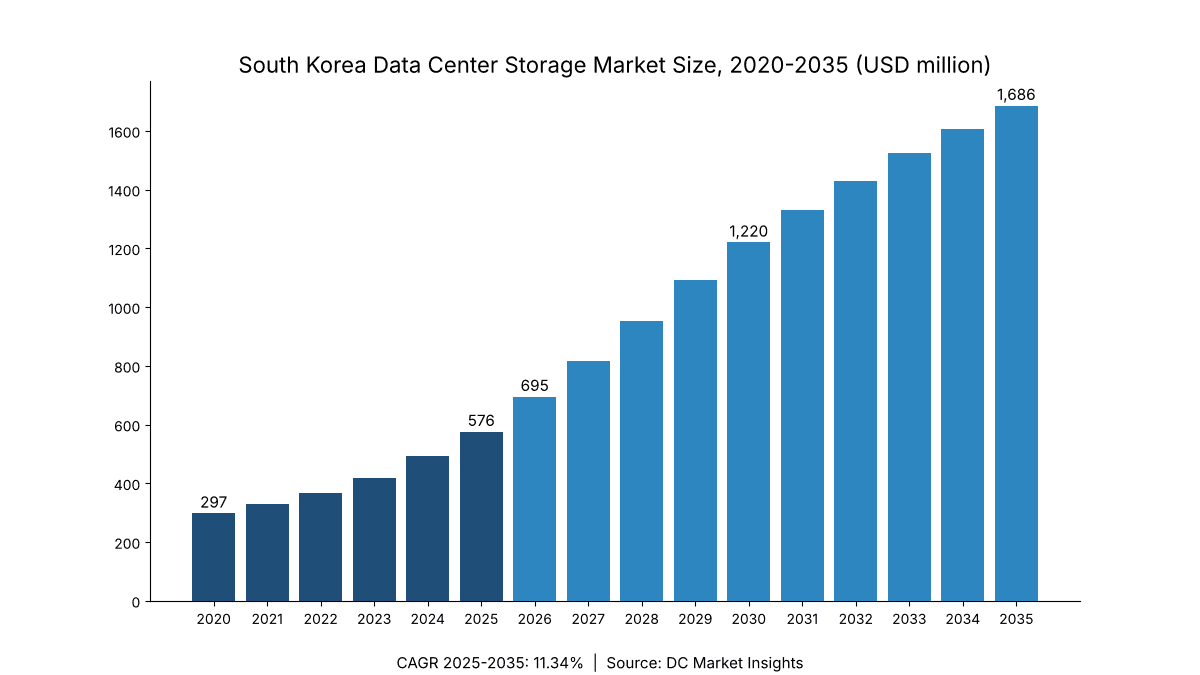
韓国データセンターストレージ市場の規模は2025年にUSD 575.5百万で、年平均成長率(CAGR)11.34%で拡大し、2035年までにUSD 1,690.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計値の比較
- 04市場の促進要因
- 05市場トレンド
- 06市場の課題
- 07市場機会
- 08価格分析
- 09標準と規制
- 10市場セグメンテーション
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
韓国データセンターストレージ市場は、2026年に6億9,458万米ドルと評価され、2025年の5億7,551万米ドルから2035年には16億9,000万米ドルに達すると予測されています。2025年から2035年までのCAGRは11.34%です(DC Market Insights推計)。韓国データセンターストレージ市場は、韓国国内に所在するデータセンターホール向けに購入されるアレイ、ファイルおよびオブジェクトシステム、テープライブラリ、ストレージソフトウェア、ストレージサポートを対象とします。2025年9月26日に発生した国家情報資源管理院(NIRS)大田センターの火災は、韓国の購買担当者のストレージに対する考え方を一変させました。709の政府システムが停止し、文書保管システム「G-Drive」はバックアップがなかったため復旧不能と判断されました(出典:行政安全部)。2025年の積み上げ内訳は、設置済みIT容量1,266~1,477 MW(平均1,371 MW)× MW・年当たりストレージ支出36万米ドル = 4億9,455万米ドル、これに新規AI容量74 MW × 110万米ドル = 8,096万米ドルを加えたものです。オブジェクトストレージは年率17.99%と最も速く成長し、地域別では湖南圏が年率24.27%で最速です。首都圏では電力網への接続が難しいAIホールを、海南近郊の全羅南道のキャンパスが受け入れているためです。
2026年、韓国のデータセンターはストレージにいくら支出するのか?
DC Market Insightsの推計によると、韓国のデータセンターは2026年にストレージシステム、ストレージソフトウェア、ストレージサービスに6億9,458万米ドルを支出し、2025年の5億7,551万米ドルから20.69%増加します。
- 2025年の市場規模:5億7,551万米ドル
- 2026年の市場規模:6億9,458万米ドル
- 2030年の市場規模:12億2,000万米ドル
- 2035年の市場規模:16億9,000万米ドル
- 2025~2035年のCAGR:11.34%(低位ケース8.05%、高位ケース13.05%)
- 最大のストレージタイプ:オールフラッシュアレイ、2025年金額の50%
- 最も成長の速いアーキテクチャ:オブジェクトストレージ、CAGR 17.99%
- 首位地域:首都圏、2025年金額の70%。最も成長の速い地域:湖南圏、CAGR 24.27%
- 最大の道・市:京畿道、2025年に2億143万米ドル
- 市場リーダー:Dell Technologies、NetApp、Hewlett Packard Enterprise(HPE)の3社で外付けアレイ支出の約44%(DC Market Insights推計)
主なポイント:韓国のストレージ購買担当者が注目すべき4つの数字
- オールフラッシュアレイは2025年支出の50%、2035年には66%を占めます。政府GPUプログラム向けに構築されるAIクラスターでは、グラフィックス処理装置(GPU)を遊ばせないためにフラッシュのスループットが必要だからです。
- 政府・公共部門のストレージは年率12.24%で成長します。NIRS火災を受け、重要度の上位3等級(A1、A2、A3)のシステムについて、2027年までにストレージベースの災害復旧が義務付けられたためです。
- 首都圏の金額シェアは2035年までに70%から52%へ低下します。電力系統影響評価の規制により、新設ホールが世宗、蔚山、全羅南道へ向かうためです。
- 企業・金融機関は年率6.75%の成長にとどまります。企業がワークロードをクラウドやコロケーションのホールへ移行しているためです。
エグゼクティブサマリー:韓国データセンターストレージ市場規模、2020~2035年
韓国データセンターストレージ市場の規模は、2020年に2億9,731万米ドルと評価され、2025年に5億7,551万米ドルに達しました。予測期間中のCAGRは11.34%で、2035年には16億9,000万米ドルに達すると見込まれています。2020年から2025年の成長率は年率14.12%でした。設置済みIT容量が約740 MWから1,477 MWへと倍増し、最初のAIホールがフラッシュを大量に購入し始めたためです。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 5億7,551万米ドル |
| 2026年の市場規模 | 6億9,458万米ドル |
| 2025~2035年のCAGR | 11.34% |
| 2035年の市場規模 | 16億9,000万米ドル |
DC Market Insightsは、2025年の設置ベースのストレージ更新・拡張を4億9,455万米ドル、AIクラスター向けストレージを8,096万米ドルと評価しています。2035年には、この2つの項目がそれぞれ13億9,000万米ドルと2億9,336万米ドルに達します。メガワット当たりのストレージ単価は、2020年の42万米ドルから2035年には27万米ドルへ低下します。新しいラックほど保存容量1テラバイト当たりの演算能力が高く、テラバイト当たりのフラッシュ価格も下がり続けるためです。
韓国のデータセンターホールでは何がストレージに含まれるのか?
韓国データセンターストレージ市場は、クラウド事業者、通信事業者、コロケーション事業者、企業、政府センターが運営するホール向けに2025年に購入された、5億7,551万米ドルのストレージ機器、ソフトウェア、サポートを対象とします。
対象に含むもの:オールフラッシュおよびハイブリッドアレイ、HDDベースシステム、テープおよびアーカイブライブラリ、ストレージエリアネットワーク(SAN)およびネットワークアタッチドストレージ(NAS)システム、スケールアウト型ファイルおよびオブジェクトプラットフォーム、ハイパーコンバージドストレージノード、ストレージソフトウェア(レプリケーション、スナップショット、データ保護)、ストレージサポート契約。
対象外:サーバーおよびGPU、ネットワークスイッチ、電源および冷却(韓国データセンター市場を参照)、パブリッククラウドストレージのサブスクリプション、ならびにSamsung ElectronicsおよびSK hynix(SK Group傘下)がサーバーメーカーに販売する単体のソリッドステートドライブ(SSD)やメモリチップ。これらはデータセンターストレージシステムではなく部品販売です。
各セグメントの関係:4つのセグメント区分と5つの地域は、いずれも毎年同じ合計値になります。韓国データセンター市場レポートはホールそのものを扱い、ストレージ市場はその内部のアレイとソフトウェアのみを計上します。世界全体の動向はデータセンターストレージ市場で取り上げています。
韓国データセンターストレージ市場の推計値はなぜ異なるのか?
韓国のデータセンターストレージに関する公表値は、2025年について5億米ドル未満から15億米ドル超まで幅があります。市場の境界線の引き方が異なるためです。DC Market Insightsは2026年を6億9,458万米ドルとしています。
より広い定義では、Samsung ElectronicsとSK hynixのメモリおよびSSD生産、データセンターホール外の企業向けストレージ、クラウドストレージのサブスクリプション収入が加算されます。DC Market Insightsの韓国データセンターストレージ市場の旧版はこの広い基準を用いており、約2.6倍の規模となっていました。本版では、韓国国内のホールに設置されたシステムのみを計上するボトムアップの数値5億7,551万米ドルに置き換えています。コロケーションホールでラックを借り、自らアレイを購入する中小企業(SME)は対象に含まれます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| ストレージアレイ、ファイルおよびオブジェクトシステム | 対象(2025年のハードウェア3億7,984万米ドル) | 中核となる購入品 |
| ストレージソフトウェアおよびサポート | 対象(2025年に1億9,567万米ドル) | アレイと併せて購入 |
| SSDおよびメモリチップの輸出 | 対象外 | 部品販売で、大半が海外に出荷 |
| クラウドストレージのサブスクリプション | 対象外 | 機器ではなくサービス収入 |
| サーバー、ネットワーク、電源、冷却 | 対象外 | 関連レポートで扱う |
市場の促進要因:韓国のデータセンターストレージ需要を押し上げるものは何か?
DC Market Insightsの推計では、時期が特定された3つの出来事が2025年から2026年にかけて1億1,907万米ドルのストレージ支出を上乗せします。NIRSの災害復旧体制の再構築、政府GPUプログラム、そして世宗におけるNAVER Corporation(NAVER)、NVIDIA Corporation(NVIDIA)、Brookfieldのキャンパスです。
NIRS大田火災でバックアップは法的水準の要件に
2025年9月26日にNIRS大田で発生したバッテリー火災では、96のシステムが全焼し、709のシステムが停止しました。709システムすべてが復旧したのは約95日後の2025年12月30日でした(出典:行政安全部)。2026年10月2日のNIRS復旧1年に関するブリーフィングでは、2027年までにA1~A3等級システムのストレージベースの災害復旧、第2センターからのA1システムの1時間以内の復旧目標、公州センターを通じた遠隔地バックアップ、そして2027年末までに政府の3センターすべてへのストレージバックアップシステムの導入を定めています。DC Market Insightsは、このプログラムにより2025年金額の12%を占める政府・公共部門のストレージが2026年と2027年を通じて約4分の1押し上げられると推計しています。
政府GPU 13,000基にはフラッシュ層が必要
2025年12月22日の科学技術情報通信部のGPU発表によると、科学技術情報通信部(MSIT)は1兆4,600億ウォンの補正予算で13,000基のGPUを確保し、第1陣としてH200 2,296基とB200 2,040基がNAVER Cloud、Kakao、NHN Cloudのデータセンターに設置されます。MSITは2026年末までに政府GPU 37,000基、2030年までに全国で260,000基のGPUを目標としており、これは約500 MWの電力需要に相当します(出典:MSIT 2026年業務計画ブリーフィング)。AIメガワット当たり約108万米ドルのストレージを前提とすると、2026年のAI項目は1億2,936万米ドルに達します。
NAVERの世宗AIファクトリーは55 MWから200 MWへ拡大
NAVERの発表によると、NAVER、NVIDIA、Brookfieldは2026年7月、NAVERのGAK世宗キャンパス(GAKはNAVERのハイパースケールデータセンター拠点の名称)にあるAIファクトリーを、100億米ドル規模のプロジェクトで55 MWから200 MWへ拡張することで合意しました。この1キャンパスだけで約145 MWのAI容量が加わり、現在のメガワット当たり単価で約1億5,000万米ドルのストレージに相当します(DC Market Insights推計)。これが、世宗が年率15.16%で成長し、2035年までに1億1,327万米ドルに達する主な理由です。
市場トレンド:韓国のデータセンターストレージはどう変わりつつあるのか?
DC Market Insightsの推計では、AIと復旧のワークロードがストレージ階層を再編するなか、韓国データセンターストレージ金額に占めるオールフラッシュアレイの比率は2035年までに50%から66%へ、オブジェクトストレージは14%から25%へ上昇します。
韓国サプライヤーのサーバー向けSSD需要はオールフラッシュの一次層を示唆
Samsung Electronicsは2026年第3四半期決算で、拡大するサーバー向けSSD需要に対応し、クアッドレベルセル(QLC)SSDの需要が急増していると述べました。SK hynixも同四半期に、データセンター向けの321層トリプルレベルセル(TLC)エンタープライズSSD(eSSD)の販売増を報告しています(出典:各社決算発表)。オールフラッシュアレイは2025年の2億8,775万米ドルから年率14.48%で成長し、HDDベースシステムの成長率は7.44%です。
オブジェクトストレージが容量・復旧層に
オブジェクトストレージは、2025年の8,057万米ドルから2035年の4億2,138万米ドルへ年率17.99%で成長します。モデルのチェックポイント、改変不可能なバックアップコピー、そしてNIRSが現在義務付けている遠隔地コピーが、S3互換の容量層に保存されるためです。
市場の課題:韓国のデータセンターにおけるストレージ支出を鈍らせるものは何か?
DC Market Insightsの推計では、新設ホールの電力網接続とテラバイト当たりコストの低下という2つの制約により、2035年の基本ケース16億9,000万米ドルは高位ケースの19億6,000万米ドルを約2億7,700万米ドル下回ります。
電力系統影響評価が首都圏のホール建設を遅らせる
分散エネルギー活性化特別法(Distributed Energy Activation Special Act)は2024年6月14日に施行され、大規模負荷に電力系統影響評価を義務付けることで、新設データセンターをソウル首都圏から遠ざけています(出典:産業通商資源部)。モデルにおける新規IT容量は、2025年の230 MWから2026年には300 MWに増加します。100 MWのAIホールが1年遅れれば、約1億米ドルのストレージ支出が後年にずれ込みます。
テラバイト当たりフラッシュ価格の低下がメガワット当たり支出を抑制
設置ベースのストレージ単価は年約3%低下し、2025年のMW・年当たり36万米ドルから2035年には27万米ドルとなります。そのため、設置容量が年約13.9%で増加する一方、支出の伸びは年率11.34%となります。
市場機会:サプライヤーに開かれている韓国のストレージプロジェクトはどれか?
DC Market Insightsの推計では、2035年までに約6億4,050万米ドル規模となる2つの需要がサプライヤーに開かれています。
全羅南道、蔚山、亀尾のAIクラスター向けストレージ
全羅南道は年率27.31%で成長し、2035年までに1億4,158万米ドルに達します。海南の団地では2037年までに40 MWの建物を25棟建設する計画があり(出典:大韓民国政策ブリーフィングを通じた全羅南道の計画)、SK Telecomは2025年10月、南西部のAIデータセンターについてOpenAIと覚書を締結しました(出典:SK Group)。Samsung SDSの2026年第3四半期決算によると、Samsung SDSは2026年11月に亀尾で60 MWのAIデータセンターに着工します。
規制対象の購買者向けのソブリンおよび復旧ストレージ
政府・公共部門のストレージは2035年までに2億1,912万米ドルに達します。MSITと国家情報院(NIS)は2027年から、パブリッククラウドの二重セキュリティ認証をNIS主導の単一制度に置き換えます(出典:MSIT、2026年4月20日)。これは、韓国国内でレプリケーションされたストレージの認証を取得できるサプライヤーに有利に働きます。
韓国の事業者はメガワット当たりストレージにいくら支払うのか?
DC Market Insightsの推計では、2025年に韓国のデータセンターは設置済み1メガワット当たり年間約36万米ドルをストレージに支出し、これに加えて新規AI容量1メガワット当たり約110万米ドルを一時的に支出します。
| 年 | 設置済みMW・年当たりストレージ支出(百万米ドル) | 新規AI 1 MW当たりストレージ(百万米ドル) | 設置済みIT容量(MW) |
|---|---|---|---|
| 2020 | 0.42 | 1.22 | 740 |
| 2025 | 0.36 | 1.10 | 1,477 |
| 2030 | 0.31 | 0.99 | 3,278 |
| 2035 | 0.27 | 0.90 | 5,452 |
公開されている価格の手がかりは乏しく、調達庁はストレージアレイの単価を公表していません。そのため、単価は設置ベースと、ストレージがクラスターコストの約5%~8%を占めるAIクラスター設計に基づいて調整しています。AIメガワット当たりの単価は、フラッシュ密度の向上に伴い年2%低下します。
韓国のデータセンターストレージを規律する法律と復旧規則は何か?
5つの規則が、韓国のストレージの設置場所とレプリケーション方法を左右しており、2025年の規制対象購買者の支出のうち推計2億5,322万米ドルに関わっています。
- NIRS災害復旧計画(2026年10月):2027年までにA1~A3システムのストレージベースの復旧、2027年3月までに大田の13システムをアクティブ・アクティブ化(出典:行政安全部)。
- 分散エネルギー活性化特別法(Distributed Energy Activation Special Act、2024年6月):大規模な新規負荷に対する電力系統影響評価(出典:産業通商資源部)。
- AIデータセンター特別法(AI Data Center Special Act、2026年5月可決):MSITによる単一の許認可窓口と、首都圏外の一定規模未満のAIデータセンターに対する電力系統影響審査の免除(出典:大韓民国政策ブリーフィング)。
- クラウドセキュリティ認証制度(Cloud Security Assurance Program、CSAP):2027年にNIS主導の単一認証へ移行(出典:MSIT)。
- 個人情報保護法(Personal Information Protection Act、PIPA):個人情報保護委員会は2025年5月、国外移転違反を含めTemuに13億6,900万ウォンの課徴金を科しました(出典:PIPC)。
韓国データセンターストレージで金額を担うアレイタイプはどれか?
DC Market Insightsの推計では、オールフラッシュアレイが2億8,775万米ドル、2025年金額の50%で首位に立ち、オブジェクトストレージが年率17.99%で最も成長の速いアーキテクチャです。
ストレージタイプ別
AIクラスターと復旧用コピーにはフラッシュが必要なため、オールフラッシュアレイの金額シェアは50%から66%へ上昇します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| オールフラッシュアレイ | 287.75 | 50% | 1,112.44 | 14.48% |
| ハイブリッドフラッシュアレイ | 126.61 | 22% | 235.97 | 6.42% |
| HDDベースシステム | 115.10 | 20% | 235.97 | 7.44% |
| テープおよびアーカイブライブラリ | 46.04 | 8% | 101.13 | 8.19% |
アーキテクチャ別
ストレージエリアネットワーク(SAN)は2025年に38%と最大のシェアを維持しますが、成長率は年率8.0%にとどまります。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ストレージエリアネットワーク(SAN) | 218.69 | 38% | 471.94 | 8.0% |
| ネットワークアタッチドおよびスケールアウト型ファイル | 172.65 | 30% | 522.51 | 11.71% |
| オブジェクトストレージ | 80.57 | 14% | 421.38 | 17.99% |
| ダイレクトアタッチドおよびハイパーコンバージド | 103.59 | 18% | 269.68 | 10.04% |
コンポーネント別
復旧規則に伴いレプリケーションとスナップショットのライセンスが増えるため、ストレージソフトウェアが年率13.39%で最も速く成長します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ハードウェア | 379.84 | 66% | 1,011.31 | 10.29% |
| ストレージソフトウェア | 115.10 | 20% | 404.52 | 13.39% |
| サポートおよびマネージドサービス | 80.57 | 14% | 269.68 | 12.84% |
エンドユーザー別
ハイパースケールおよびクラウド事業者は年率14.11%で成長し、2035年までに金額の46%を占めます。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ハイパースケールおよびクラウド事業者 | 207.18 | 36% | 775.33 | 14.11% |
| 通信およびコロケーション事業者 | 115.10 | 20% | 337.10 | 11.34% |
| 企業および金融機関 | 184.16 | 32% | 353.96 | 6.75% |
| 政府および公共部門 | 69.06 | 12% | 219.12 | 12.24% |
DC独自分析:NIRS火災から復旧までのストレージ台帳
NIRS火災から復旧までのストレージ台帳は、9つの入力値に基づくDC Market Insights独自のモデルで、2025年9月の火災がどのようにストレージ購入につながるかを追跡します。その規模は2026年と2027年を合わせて約3,800万米ドルです。
| 日付 | 出来事 | ストレージへの影響(DC Market Insights推計) |
|---|---|---|
| 2025年9月26日 | NIRS大田でバッテリー火災、709システムが停止 | 熱と粉塵によりストレージハードウェアが損傷 |
| 2025年9月29日 | 焼損した96システムを大邱センターへ移転 | 大邱での代替アレイ、約600万米ドル |
| 2025年10月1日 | G-Driveがバックアップ不在のため復旧不能と判断 | 文書保管システムのバックアップコピー方針 |
| 2025年11月18日 | 709システム中696システムが復旧(98.2%) | ストレージベンダーが粉塵で損傷したアレイを修理 |
| 2025年12月30日 | 709システムすべてが復旧 | 95日後に復旧フェーズが終了 |
| 2026年10月2日 | 2027年までにA1~A3のストレージベースDR、A1は1時間以内の復旧 | 第2センターでのレプリケーション用アレイ、約2,000万米ドル |
| 2027年3月 | 大田の13システムをアクティブ・アクティブ化 | 同期レプリケーションのライセンス |
| 2027年末 | 3センターすべてにストレージバックアップシステム | バックアップおよびオブジェクト層、約1,200万米ドル |
この台帳は、1等級の76システムがそれぞれ約25万米ドルのアクティブ・アクティブ型ストレージを必要とし、等級が見直された約15,000の公共システムがバックアップの一部を公州センターへ移すと想定しています(出典:行政安全部の2025年9月29日付発表および復旧1年のブリーフィング)。
地域別分析:韓国のデータセンターストレージを主導する地域はどこか、そしてなぜ支出は首都圏から離れつつあるのか?
DC Market Insightsの推計では、首都圏が4億286万米ドル、2025年金額の70%で首位に立ち、湖南圏が年率24.27%で最も速く成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 首都圏 | 402.86 | 70% | 876.47 | 8.08% |
| 忠清圏 | 69.06 | 12% | 269.68 | 14.59% |
| 慶尚圏 | 57.55 | 10% | 235.97 | 15.15% |
| 湖南圏 | 23.02 | 4% | 202.26 | 24.27% |
| 江原・済州 | 23.02 | 4% | 101.13 | 15.95% |
首都圏
京畿道とソウルにはクラウドリージョンとコロケーションキャンパスが集まっていますが、電力系統影響評価が新設ホールを遅らせるため、この地域のシェアは2035年までに52%へ低下します。同地域のストレージ支出は2025年の4億286万米ドルから2035年には8億7,647万米ドルへ増加します。
忠清圏
世宗と大田にはNAVERのGAKキャンパスとNIRSの政府センターがあり、AIおよび復旧向けストレージにより地域の金額シェアは16%へ上昇します。同地域のストレージ支出は2025年の6,906万米ドルから2035年には2億6,968万米ドルへ増加します。
慶尚圏
SK GroupとAmazon Web Services(AWS)による蔚山のAIデータセンターは、15年間のパートナーシップの下で2027年から稼働を開始し、Samsung SDSは亀尾に60 MWを建設します。同地域のストレージ支出は2025年の5,755万米ドルから2035年には2億3,597万米ドルへ増加します。
湖南圏
2037年までに40 MWの建物を25棟建設する全羅南道の海南計画により、湖南圏は最も成長の速いストレージ地域となります。同地域のストレージ支出は2025年の2,302万米ドルから2035年には2億226万米ドルへ増加します。
江原・済州
春川のキャンパスと済州の拠点が冷涼な気候を生かした容量を加え、年約16%で成長します。同地域のストレージ支出は2025年の2,302万米ドルから2035年には1億113万米ドルへ増加します。
データセンターストレージを最も多く購入している韓国の道・市はどこか?
DC Market Insightsの推計では、京畿道が2025年に2億143万米ドルで最大の拠点であり、全羅南道が年率27.31%で最も速く成長します。
| 順位 | 道・市 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|
| 1 | 京畿道 | 首都圏 | 201.43 | 455.76 | 8.51% |
| 2 | ソウル | 首都圏 | 145.03 | 262.94 | 6.13% |
| 3 | 仁川 | 首都圏 | 56.40 | 157.76 | 10.83% |
| 4 | 世宗 | 忠清圏 | 27.62 | 113.27 | 15.16% |
| 5 | 釜山・慶南 | 慶尚圏 | 25.90 | 89.67 | 13.22% |
| 6 | 大田 | 忠清圏 | 24.17 | 67.42 | 10.8% |
| 7 | 江原・済州 | 江原・済州 | 23.02 | 101.13 | 15.95% |
| 8 | 忠清道 | 忠清圏 | 17.27 | 88.99 | 17.82% |
| 9 | 大邱・慶北 | 慶尚圏 | 17.26 | 66.07 | 14.37% |
| 10 | 蔚山 | 慶尚圏 | 14.39 | 80.23 | 18.75% |
| 11 | 全羅南道 | 湖南圏 | 12.66 | 141.58 | 27.31% |
| 12 | 光州・全北 | 湖南圏 | 10.36 | 60.68 | 19.34% |
予測シナリオ:2035年の韓国データセンターストレージはどこに着地するのか?
DC Market Insightsの推計では、韓国データセンターストレージ市場は2035年までに12億5,000万米ドルから19億6,000万米ドルの範囲に達し、基本ケースは16億9,000万米ドルです。
| シナリオ | 2035年の金額 | CAGR 2025~2035年 | 必要な条件 |
|---|---|---|---|
| 低位 | 12億5,000万米ドル | 8.05% | 系統接続の待機によりAIホールが2年遅延、フラッシュ価格がより速く低下 |
| 基本 | 16億9,000万米ドル | 11.34% | 2035年までに設置容量約5,450 MW、新規容量に占めるAI比率64% |
| 高位 | 19億6,000万米ドル | 13.05% | 2030年までにGPU 260,000基を計画どおり達成、NIRS型の復旧規則が金融業界に拡大 |
主要企業と市場シェア:韓国のデータセンターストレージを握るベンダーはどこか?
DC Market Insightsが韓国のクラウド、通信、政府ホールの設置システムに基づいて推計したところ、Dell Technologies、NetApp、Hewlett Packard Enterpriseの3社で韓国の外付けアレイ支出の約44%を占めています。
- Dell Technologies
- NetApp
- Hewlett Packard Enterprise(HPE)
- Pure Storage
- IBM
- Hitachi Vantara
- Huawei Technologies
- Lenovo
- Nutanix
- Samsung SDS
- LG CNS
- SK Telecom
- KT Cloud
- NAVER Cloud
- Commvault
Samsung SDSは2026年第3四半期のクラウド売上高が前年同期比18%増の7,961億ウォンとなったと報告し、200 MWを超えるデータセンタープロジェクトの優先交渉対象者に選ばれています(出典:Samsung SDS)。KTは、2024年9月に締結した5年間のパートナーシップの下、Microsoft Cloud for Sovereignty上でSecure Public Cloudを運営しています(出典:Microsoft)。韓国のメモリメーカーであるSamsung ElectronicsとSK hynixは、アレイ内部のフラッシュの多くを供給していますが、販売しているのはストレージシステムではなく部品です。
最近の動向:NIRS火災以降、韓国のデータセンターストレージで何が変わったのか?
- 2026年10月、行政安全部は、2027年までにA1~A3等級の政府システムにストレージベースの災害復旧を導入することを定めました(出典:行政安全部)。
- 2026年10月、Samsung SDSは亀尾の60 MW AIデータセンターを11月に着工すると発表しました(出典:Samsung SDS)。
- 2026年7月、NAVER、NVIDIA、BrookfieldはGAK世宗を55 MWから200 MWへ拡張することで合意しました(出典:NAVER)。
- 2026年5月、国会はAIデータセンター特別法を可決しました(出典:大韓民国政策ブリーフィング)。
- 2025年12月、MSITは1兆4,600億ウォンの予算で13,000基のGPUを確保しました(出典:MSIT)。
- 2025年10月、Samsung、SK、OpenAIは、ソウル首都圏外のAIデータセンター用地を含むStargateの覚書を締結しました(出典:OpenAI)。
調査方法:モデルは韓国のストレージをメガワット単位でどう計上するのか
本モデルは、16年分の設置済みIT容量(2020年約740 MW、2025年1,477 MW、2035年5,452 MW、毎年1.5%を除却)にMW・年当たりのストレージ単価を乗じ、新規AIメガワット(2025年は230 MWの32%、2035年は510 MWの64%)にAIメガワット当たりのストレージ単価を乗じた値を加算します。2025年の内訳は4億9,455万米ドル + 8,096万米ドル = 5億7,551万米ドルです。妥当性の検証:(1)整合性 — 2025年のストレージ支出は、同じ容量入力値を用いる韓国データセンター熱管理市場の熱管理層4億796万米ドルの1.41倍です。(2)上限 — 2025年の合計は、Samsung SDSの年換算クラウド売上高(四半期7,961億ウォン、年約23億米ドル)の約25%に相当し、ストレージは多数あるクラウドコスト項目の1つにすぎません。(3)下限 — 政府GPU 13,000基 × GPU当たりクラスターコスト約7万5,000米ドル × ストレージ比率6% = 5,850万米ドルで、2026年のAI項目1億2,936万米ドルを下回ります。地域別の配分には韓国AIデータセンター市場の容量パイプラインを用いています。詳しくは当社の調査方法をご覧ください。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査方法
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年・2026年・2035年)
- 2.2主要市場統計
- 2.3主なポイント
- 03市場範囲と推計値の比較
- 3.1対象に含む支出と対象外の支出
- 3.2推計値が異なる理由
- 04市場の促進要因
- 4.1NIRS大田火災と災害復旧
- 4.2政府GPUプログラム
- 4.3GAK世宗の拡張
- 05市場トレンド
- 5.1オールフラッシュの一次層
- 5.2容量・復旧層としてのオブジェクトストレージ
- 06市場の課題
- 6.1電力系統影響評価
- 6.2テラバイト当たりコストの低下
- 07市場機会
- 7.1全羅南道・蔚山・亀尾のAIクラスター向けストレージ
- 7.2ソブリンおよび復旧ストレージ
- 08価格分析
- 8.1MW当たりストレージ支出(2020~2035年)
- 09標準と規制
- 9.1NIRS災害復旧計画
- 9.2分散エネルギー活性化特別法
- 9.3AIデータセンター特別法
- 9.4クラウドセキュリティ認証制度
- 9.5個人情報保護法
- 10市場セグメンテーション
- 10.1ストレージタイプ別
- 10.2オールフラッシュアレイ
- 10.3ハイブリッドフラッシュアレイ
- 10.4HDDベースシステム
- 10.5テープおよびアーカイブライブラリ
- 10.6アーキテクチャ別
- 10.7ストレージエリアネットワーク(SAN)
- 10.8ネットワークアタッチドおよびスケールアウト型ファイル
- 10.9オブジェクトストレージ
- 10.10ダイレクトアタッチドおよびハイパーコンバージド
- 10.11コンポーネント別
- 10.12ハードウェア
- 10.13ストレージソフトウェア
- 10.14サポートおよびマネージドサービス
- 10.15エンドユーザー別
- 10.16ハイパースケールおよびクラウド事業者
- 10.17通信およびコロケーション事業者
- 10.18企業および金融機関
- 10.19政府および公共部門
- 11Dc独自分析:nirs火災から復旧までのストレージ台帳
- 11.1復旧タイムライン(2025年9月~2027年末)
- 11.2出来事別のストレージへの影響
- 12地域別分析
- 12.1首都圏
- 12.2忠清圏
- 12.3慶尚圏
- 12.4湖南圏
- 12.5江原・済州
- 13道・市別分析
- 13.1京畿道
- 13.2ソウル
- 13.3仁川
- 13.4世宗
- 13.5釜山・慶南
- 13.6大田
- 13.7江原・済州
- 13.8忠清道
- 13.9大邱・慶北
- 13.10蔚山
- 13.11全羅南道
- 13.12光州・全北
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2基本シナリオ
- 14.3高位シナリオ
- 15競合分析
- 15.1Dell Technologies
- 15.2NetApp
- 15.3Hewlett Packard Enterprise(HPE)
- 15.4Pure Storage
- 15.5IBM
- 15.6Hitachi Vantara
- 15.7Huawei Technologies
- 15.8Lenovo
- 15.9Nutanix
- 15.10Samsung SDS
- 15.11LG CNS
- 15.12SK Telecom
- 15.13KT Cloud
- 15.14NAVER Cloud
- 15.15Commvault
- 16最近の動向
- 16.12025年10月~2026年10月の動向
- 17調査方法
- 17.1容量モデルと内訳
- 17.2妥当性の検証
- 図 11. 韓国データセンターストレージ市場規模(2020~2035年)
- 表 11. 市場スナップショット(2025年・2026年・2035年)
- 表 22. 範囲の比較
- 表 33. MW当たりストレージ支出(2020~2035年)
- 表 44. ストレージタイプ別市場(2025年・2035年)
- 表 55. アーキテクチャ別市場(2025年・2035年)
- 表 66. コンポーネント別市場(2025年・2035年)
- 表 77. エンドユーザー別市場(2025年・2035年)
- 表 88. NIRS火災から復旧までのストレージ台帳
- 表 99. 地域別市場(2025年・2035年)
- 表 1010. 上位12道・市(2025年・2035年)
- 表 1111. 予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は6億9,458万米ドルで、2025年の5億7,551万米ドルから20.69%増加します。市場は2035年までに16億9,000万米ドルに達すると予測され、2025年からのCAGRは11.34%です。
DC Market Insightsの推計では、2025年から2035年まで年率11.34%で成長します。設置容量が増え続ける一方でメガワット当たりのストレージ支出が年約3%低下するため、2020~2025年の14.12%より緩やかです。
オールフラッシュアレイで、2025年支出の50%にあたる2億8,775万米ドルを占め、2035年には66%に上昇します。AIクラスターではGPUを遊ばせないためにフラッシュのスループットが必要だからです。
オブジェクトストレージで、2025年の8,057万米ドルから年率17.99%で成長します。AIのチェックポイントと、NIRS火災後に義務付けられた遠隔地バックアップコピーがS3互換の容量層へ移行するためです。
首都圏で、2025年支出の70%にあたる4億286万米ドルを占めます。全羅南道のキャンパスがAI容量を増やすなか、湖南圏が年率24.27%で最も速く成長します。
政府が2027年までにA1~A3等級システムのストレージベースの災害復旧を義務付けたため、DC Market Insightsの推計では2026~2027年に約3,800万米ドルの公共ストレージ支出が追加されます。
DC Market Insightsの推計では、2025年は設置済み1メガワット当たり年間約36万米ドルで、これに加えて新規AI容量1メガワット当たり約110万米ドルを一時的に支出します。年間単価は2035年までに27万米ドルへ低下します。
Dell Technologies、NetApp、Hewlett Packard Enterpriseの3社で外付けアレイ支出の約44%を占め(DC Market Insights推計)、Pure Storage、IBM、Hitachi Vantara、Huaweiがこれに続きます。
より広い定義ではメモリおよびSSD生産、データセンター外の企業向けストレージ、クラウドサブスクリプションが加算されるため、推計値には最大3倍の差があります。DC Market Insightsは韓国のデータセンターホール向けに購入されたストレージのみを計上し、2025年は5億7,551万米ドルです。
DC Market Insightsの推計では12億5,000万米ドルから19億6,000万米ドルの範囲で、基本ケースは16億9,000万米ドルです。どのケースになるかは、新設AIホールの電力網接続によって決まります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。