
Markt für Rechenzentrumsspeicher in Südkorea: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsspeicher in Südkorea: 2025 lag das Marktvolumen bei USD 575.5 Mio.; bis 2035 soll es bei einer CAGR von 11.34 % auf USD 1,690.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 2. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Executive Summary
- 03Marktumfang und Vergleich der Schätzungen
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Standards und Regulierung
- 10Marktsegmentierung
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
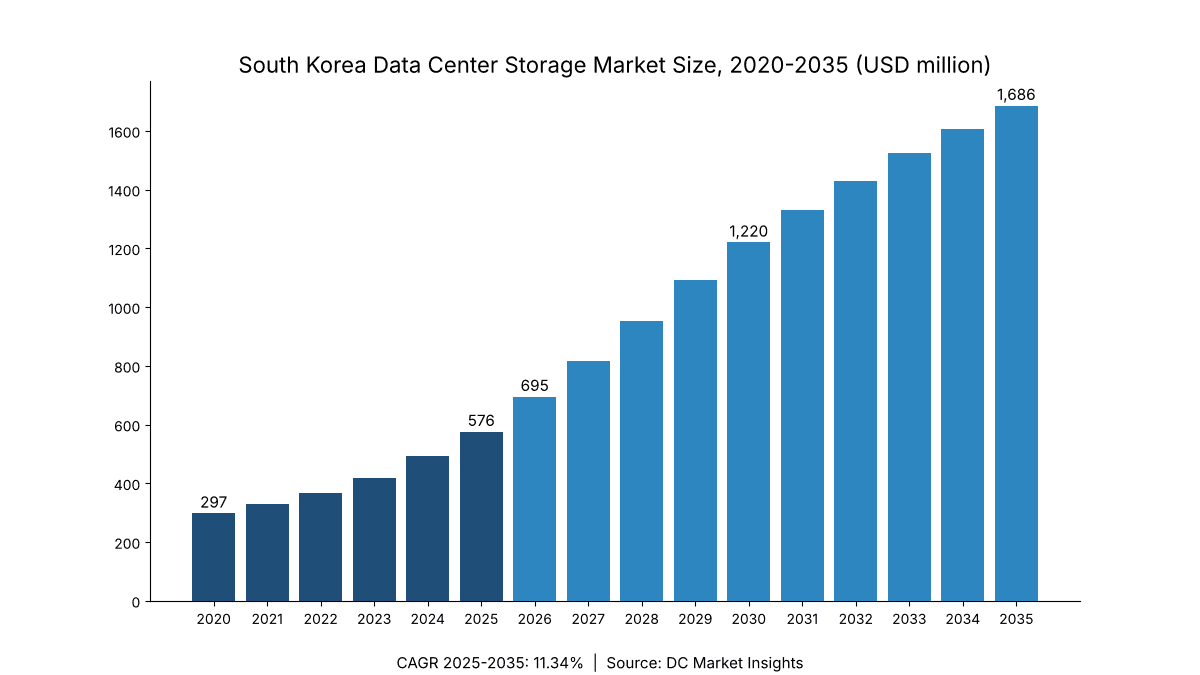
Der südkoreanische Markt für Rechenzentrumsspeicher hat 2026 ein Volumen von 694,58 Mio. USD und soll bis 2035 auf 1,69 Mrd. USD wachsen, nach 575,51 Mio. USD im Jahr 2025; das entspricht einer CAGR von 11,34 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst Speicher-Arrays, File- und Objektsysteme, Bandbibliotheken, Speichersoftware und Speicher-Support, die für Rechenzentrumsflächen in Südkorea beschafft werden. Der Brand im Rechenzentrum des National Information Resources Service (NIRS) in Daejeon am 26. September 2025 hat die Sichtweise koreanischer Käufer auf Speicher verändert: 709 Regierungssysteme fielen aus, und der Dokumentenspeicher G-Drive galt als nicht wiederherstellbar, weil es kein Backup gab (Quelle: Ministry of the Interior and Safety). Die Herleitung für 2025: 1.266-1.477 MW installierte IT-Kapazität (Durchschnitt 1.371 MW) × 0,36 Mio. USD Speicherausgaben pro MW und Jahr = 494,55 Mio. USD, zuzüglich 74 MW neuer KI-Kapazität × 1,10 Mio. USD = 80,96 Mio. USD. Objektspeicher wächst mit 17,99 % pro Jahr am schnellsten, und die Region Honam ist mit 24,27 % die am schnellsten wachsende Region, da Campusse in Jeollanam-do nahe Haenam KI-Hallen aufnehmen, die in der Hauptstadtregion nicht ans Netz angeschlossen werden können.
Wie viel geben koreanische Rechenzentren 2026 für Speicher aus?
Koreanische Rechenzentren werden 2026 nach Schätzung von DC Market Insights 694,58 Mio. USD für Speichersysteme, Speichersoftware und Speicherdienste ausgeben, 20,69 % mehr als die 575,51 Mio. USD des Jahres 2025.
- Marktgröße 2025: 575,51 Mio. USD
- Marktgröße 2026: 694,58 Mio. USD
- Marktgröße 2030: 1,22 Mrd. USD
- Marktgröße 2035: 1,69 Mrd. USD
- CAGR 2025-2035: 11,34 % (unteres Szenario 8,05 %, oberes Szenario 13,05 %)
- Größter Speichertyp: All-Flash-Arrays, 50 % des Werts 2025
- Am schnellsten wachsende Architektur: Objektspeicher, 17,99 % CAGR
- Führende Region: Hauptstadtregion, 70 % des Werts 2025; am schnellsten wachsende Region: Honam, 24,27 % CAGR
- Größte Provinz: Gyeonggi-do, 201,43 Mio. USD im Jahr 2025
- Marktführer: Dell Technologies, NetApp und Hewlett Packard Enterprise (HPE), zusammen rund 44 % der Ausgaben für externe Arrays (Schätzung von DC Market Insights)
Kernaussagen: Vier Kennzahlen, die koreanische Speicherkäufer im Blick behalten sollten
- All-Flash-Arrays machen 2025 50 % der Ausgaben aus und 2035 66 %, weil die für das staatliche GPU-Programm gebauten KI-Cluster Flash-Durchsatz benötigen, um die Grafikprozessoren (GPUs) auszulasten.
- Der Speicher für Regierung und öffentlichen Sektor wächst um 12,24 % pro Jahr, weil der NIRS-Brand speicherbasierte Notfallwiederherstellung bis 2027 für Systeme der drei höchsten Kritikalitätsstufen (A1, A2 und A3) erzwungen hat.
- Der Anteil der Hauptstadtregion am Wert sinkt bis 2035 von 70 % auf 52 %, weil Vorschriften zur Netzverträglichkeitsprüfung neue Hallen nach Sejong, Ulsan und Jeollanam-do verlagern.
- Unternehmen und Finanzinstitute wachsen nur um 6,75 % pro Jahr, weil Unternehmen Workloads in Cloud- und Colocation-Hallen verlagern.
Executive Summary: Größe des südkoreanischen Marktes für Rechenzentrumsspeicher, 2020-2035
Der südkoreanische Markt für Rechenzentrumsspeicher wurde 2020 auf 297,31 Mio. USD bewertet, erreichte 2025 575,51 Mio. USD und soll bis 2035 bei einer CAGR von 11,34 % im Prognosezeitraum 1,69 Mrd. USD erreichen. Von 2020 bis 2025 lag das Wachstum bei 14,12 % pro Jahr, weil sich die installierte IT-Kapazität von etwa 740 MW auf 1.477 MW verdoppelte, während die ersten KI-Hallen begannen, Flash in großen Mengen zu kaufen.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 575,51 Mio. USD |
| Marktgröße 2026 | 694,58 Mio. USD |
| CAGR 2025-2035 | 11,34 % |
| Marktgröße 2035 | 1,69 Mrd. USD |
DC Market Insights beziffert Erneuerung und Erweiterung des installierten Speicherbestands 2025 auf 494,55 Mio. USD und den Speicher für KI-Cluster auf 80,96 Mio. USD; bis 2035 erreichen die beiden Positionen 1,39 Mrd. USD bzw. 293,36 Mio. USD. Die Speicherrate pro Megawatt sinkt von 0,42 Mio. USD im Jahr 2020 auf 0,27 Mio. USD im Jahr 2035, weil jedes neue Rack mehr Rechenleistung pro gespeichertem Terabyte trägt und die Flash-Preise pro Terabyte weiter fallen.
Was zählt in koreanischen Rechenzentren als Speicher?
Der südkoreanische Markt für Rechenzentrumsspeicher umfasst Speicherausrüstung, Software und Support im Wert von 575,51 Mio. USD, die 2025 für Hallen von Cloud-Anbietern, Telekommunikationsbetreibern, Colocation-Unternehmen, Unternehmen und staatlichen Rechenzentren beschafft wurden.
Enthalten: All-Flash- und Hybrid-Arrays, HDD-basierte Systeme, Band- und Archivbibliotheken, Storage-Area-Network- (SAN) und Network-Attached-Storage-Systeme (NAS), Scale-out-File- und Objektplattformen, hyperkonvergente Speicherknoten, Speichersoftware (Replikation, Snapshots, Datensicherung) und Speicher-Supportverträge.
Nicht enthalten: Server und GPUs, Netzwerk-Switches, Stromversorgung und Kühlung (siehe den South Korea Data Center Market), Abonnements für Public-Cloud-Speicher sowie lose Solid-State-Drives (SSDs) oder Speicherchips, die Samsung Electronics und SK hynix (ein Unternehmen der SK Group) an Serverhersteller verkaufen, da es sich um Komponentenverkäufe und nicht um Rechenzentrums-Speichersysteme handelt.
Wie die Segmente zusammenpassen: Jede der vier Segmentdimensionen und die fünf Regionen ergeben in jedem Jahr dieselbe Gesamtsumme; der Bericht zum South Korea Data Center Market deckt die Hallen selbst ab, während der Speichermarkt nur die darin installierten Arrays und die Software zählt; der Data Center Storage Market bietet die weltweite Sicht.
Warum weichen die Schätzungen zum südkoreanischen Markt für Rechenzentrumsspeicher voneinander ab?
Veröffentlichte Zahlen für südkoreanischen Rechenzentrumsspeicher reichen für 2025 von unter 0,5 Mrd. USD bis über 1,5 Mrd. USD, weil die Abgrenzung an unterschiedlichen Stellen gezogen wird; DC Market Insights setzt 2026 bei 694,58 Mio. USD an.
Breitere Definitionen schließen die Speicher- und SSD-Produktion von Samsung Electronics und SK hynix, Unternehmensspeicher außerhalb von Rechenzentrumshallen und Umsätze aus Cloud-Speicher-Abonnements ein. Die frühere Ausgabe von DC Market Insights zum südkoreanischen Markt für Rechenzentrumsspeicher nutzte diese breitere Basis und fiel etwa 2,6-mal größer aus; diese Ausgabe ersetzt sie durch einen Bottom-up-Wert von 575,51 Mio. USD, der nur in koreanischen Hallen installierte Systeme zählt. Kleine und mittlere Unternehmen (KMU), die Racks in Colocation-Hallen mieten und eigene Arrays kaufen, sind enthalten.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Speicher-Arrays, File- und Objektsysteme | Ja (379,84 Mio. USD Hardware 2025) | Kernanschaffung |
| Speichersoftware und Support | Ja (195,67 Mio. USD im Jahr 2025) | Zusammen mit den Arrays gekauft |
| Exporte von SSDs und Speicherchips | Nein | Komponentenverkäufe, überwiegend ins Ausland geliefert |
| Cloud-Speicher-Abonnements | Nein | Serviceumsatz, keine Ausrüstung |
| Server, Netzwerk, Strom, Kühlung | Nein | Durch verwandte Berichte abgedeckt |
Markttreiber: Was treibt die Nachfrage nach Rechenzentrumsspeicher in Südkorea?
Drei datierte Ereignisse erhöhen die Speicherausgaben zwischen 2025 und 2026 nach Schätzung von DC Market Insights um 119,07 Mio. USD: der Wiederaufbau der NIRS-Notfallwiederherstellung, das staatliche GPU-Programm und der Campus von NAVER Corporation (NAVER), NVIDIA Corporation (NVIDIA) und Brookfield in Sejong.
Der NIRS-Brand in Daejeon machte Backups zur rechtsverbindlichen Anforderung
Der Batteriebrand bei NIRS in Daejeon am 26. September 2025 zerstörte 96 Systeme vollständig und legte 709 Systeme lahm; alle 709 waren erst am 30. Dezember 2025 wiederhergestellt, rund 95 Tage später (Quelle: Ministry of the Interior and Safety). Das NIRS-Briefing ein Jahr nach dem Brand vom 2. Oktober 2026 sieht speicherbasierte Notfallwiederherstellung für Systeme der Stufen A1 bis A3 bis 2027 vor, ein Wiederherstellungsziel von einer Stunde für A1-Systeme aus einem zweiten Rechenzentrum, externe Backups über das Rechenzentrum Gongju sowie Speicher-Backup-Systeme für alle drei staatlichen Rechenzentren bis Ende 2027. DC Market Insights schätzt, dass dieses Programm den Speicher für Regierung und öffentlichen Sektor, 12 % des Werts 2025, in den Jahren 2026 und 2027 um etwa ein Viertel steigert.
13.000 staatliche GPUs brauchen Flash-Tiers an ihrer Seite
Das Ministry of Science and ICT (MSIT) sicherte sich mit einem Nachtragshaushalt von 1,46 Bio. KRW 13.000 GPUs; eine erste Tranche von 2.296 H200- und 2.040 B200-Einheiten wird in Rechenzentren von NAVER Cloud, Kakao und NHN Cloud betrieben, so die GPU-Mitteilung des Ministry of Science and ICT vom 22. Dezember 2025. Das MSIT strebt bis Ende 2026 37.000 staatliche GPUs und bis 2030 landesweit 260.000 GPUs an, was einem Strombedarf von rund 500 MW entspricht (Quelle: MSIT-Arbeitsplan-Briefing 2026). Bei rund 1,08 Mio. USD Speicher pro KI-Megawatt erreicht die KI-Position 2026 129,36 Mio. USD.
NAVERs KI-Fabrik in Sejong wächst von 55 MW auf 200 MW
NAVER, NVIDIA und Brookfield vereinbarten im Juli 2026, die KI-Fabrik auf NAVERs Campus GAK Sejong (GAK ist NAVERs Bezeichnung für seine Hyperscale-Rechenzentrumsstandorte) in einem Projekt über 10 Mrd. USD von 55 MW auf 200 MW zu erweitern, so die Mitteilung von NAVER. Allein dieser Campus fügt rund 145 MW KI-Kapazität hinzu, was beim heutigen Satz pro Megawatt etwa 150 Mio. USD an Speicher entspricht (Schätzung von DC Market Insights), und ist der Hauptgrund dafür, dass Sejong bis 2035 um 15,16 % pro Jahr auf 113,27 Mio. USD wächst.
Markttrends: Wie verändert sich der Rechenzentrumsspeicher in Korea?
All-Flash-Arrays steigen bis 2035 von 50 % auf 66 % des Werts koreanischer Rechenzentrumsspeicher und Objektspeicher von 14 % auf 25 %, schätzt DC Market Insights, da KI- und Wiederherstellungs-Workloads die Speicher-Tiers neu ordnen.
Die SSD-Nachfrage bei koreanischen Zulieferern deutet auf einen All-Flash-Primär-Tier hin
Samsung Electronics erklärte in seinen Ergebnissen für das dritte Quartal 2026, es bediene die wachsende Nachfrage nach Server-SSDs und verzeichne eine stark steigende Nachfrage nach Quad-Level-Cell-SSDs (QLC), und SK hynix meldete im selben Quartal höhere Umsätze mit 321-Layer-Triple-Level-Cell-Enterprise-SSDs (TLC-eSSDs) für Rechenzentren (Quelle: Ergebnismitteilungen der Unternehmen). All-Flash-Arrays wachsen ab 287,75 Mio. USD im Jahr 2025 um 14,48 % pro Jahr, HDD-basierte Systeme um 7,44 %.
Objektspeicher wird zum Kapazitäts- und Wiederherstellungs-Tier
Objektspeicher wächst um 17,99 % pro Jahr von 80,57 Mio. USD im Jahr 2025 auf 421,38 Mio. USD im Jahr 2035, weil Modell-Checkpoints, unveränderliche Backup-Kopien und die von NIRS nun geforderten externen Kopien auf S3-kompatiblen Kapazitäts-Tiers liegen.
Marktherausforderungen: Was bremst die Speicherausgaben in koreanischen Rechenzentren?
Zwei Grenzen halten das Basisszenario 2035 von 1,69 Mrd. USD rund 277 Mio. USD unter dem oberen Szenario von 1,96 Mrd. USD, schätzt DC Market Insights: der Netzzugang für neue Hallen und sinkende Kosten pro Terabyte.
Netzverträglichkeitsprüfungen bremsen Hallen in der Hauptstadtregion
Der Distributed Energy Activation Special Act trat am 14. Juni 2024 in Kraft und schreibt Netzverträglichkeitsprüfungen für große Lasten vor, wodurch neue Rechenzentren aus dem Großraum Seoul gelenkt werden (Quelle: Ministry of Trade, Industry and Energy). Die neue IT-Kapazität im Modell steigt von 230 MW im Jahr 2025 auf 300 MW im Jahr 2026; eine einjährige Verzögerung von 100 MW an KI-Hallen würde rund 100 Mio. USD an Speicherausgaben in spätere Jahre verschieben.
Sinkende Flash-Preise pro Terabyte begrenzen die Ausgaben pro Megawatt
Die Speicherrate für den installierten Bestand sinkt um rund 3 % pro Jahr, von 0,36 Mio. USD pro MW und Jahr im Jahr 2025 auf 0,27 Mio. USD im Jahr 2035, sodass die Ausgaben um 11,34 % pro Jahr wachsen, während die installierte Kapazität um rund 13,9 % pro Jahr zunimmt.
Marktchancen: Welche koreanischen Speicherprojekte stehen Anbietern noch offen?
Zwei Bereiche mit einem Wert von rund 640,50 Mio. USD bis 2035 stehen Anbietern offen, schätzt DC Market Insights.
Speicher für KI-Cluster in Jeollanam-do, Ulsan und Gumi
Jeollanam-do wächst um 27,31 % pro Jahr auf 141,58 Mio. USD bis 2035: Der Komplex in Haenam plant bis 2037 25 Gebäude mit je 40 MW (Quelle: Provinzplan von Jeollanam-do über das Korea Policy Briefing), und SK Telecom unterzeichnete im Oktober 2025 eine Absichtserklärung mit OpenAI für ein KI-Rechenzentrum im Südwesten (Quelle: SK Group). Samsung SDS beginnt im November 2026 mit dem Bau eines 60-MW-KI-Rechenzentrums in Gumi, so die Ergebnisse von Samsung SDS für das dritte Quartal 2026.
Souveräner und Wiederherstellungsspeicher für regulierte Käufer
Der Speicher für Regierung und öffentlichen Sektor erreicht bis 2035 219,12 Mio. USD. Das MSIT und der National Intelligence Service (NIS) ersetzen ab 2027 die doppelte Sicherheitszertifizierung für Public Clouds durch ein einziges, vom NIS geführtes Verfahren (Quelle: MSIT, 20. April 2026), was Anbieter begünstigt, die replizierten Speicher innerhalb Koreas zertifizieren können.
Was zahlen koreanische Betreiber für Speicher pro Megawatt?
Koreanische Rechenzentren geben 2025 rund 0,36 Mio. USD pro installiertem Megawatt und Jahr für Speicher aus, zuzüglich einmalig rund 1,10 Mio. USD pro Megawatt neuer KI-Kapazität, schätzt DC Market Insights.
| Jahr | Speicherausgaben pro installiertem MW und Jahr (Mio. USD) | Speicher pro neuem KI-MW (Mio. USD) | Installierte IT-Kapazität (MW) |
|---|---|---|---|
| 2020 | 0,42 | 1,22 | 740 |
| 2025 | 0,36 | 1,10 | 1.477 |
| 2030 | 0,31 | 0,99 | 3.278 |
| 2035 | 0,27 | 0,90 | 5.452 |
Öffentliche Preisanker sind rar: Der Public Procurement Service veröffentlicht keine Stückpreise für Speicher-Arrays, daher sind die Sätze auf den installierten Bestand und auf KI-Cluster-Designs kalibriert, bei denen Speicher etwa 5 % bis 8 % der Clusterkosten ausmacht. Der Satz pro KI-Megawatt sinkt um 2 % pro Jahr, da die Flash-Dichte steigt.
Welche koreanischen Gesetze und Wiederherstellungsvorschriften regeln Rechenzentrumsspeicher?
Fünf Regelwerke bestimmen, wo koreanischer Speicher installiert und wie er repliziert wird; sie betreffen geschätzte 253,22 Mio. USD an Ausgaben regulierter Käufer im Jahr 2025.
- NIRS-Plan zur Notfallwiederherstellung (Oktober 2026): speicherbasierte Wiederherstellung für A1- bis A3-Systeme bis 2027, 13 Systeme in Daejeon im Active-Active-Betrieb bis März 2027 (Quelle: Ministry of the Interior and Safety).
- Distributed Energy Activation Special Act (Juni 2024): Netzverträglichkeitsprüfung für große neue Lasten (Quelle: Ministry of Trade, Industry and Energy).
- AI Data Center Special Act (verabschiedet im Mai 2026): ein einheitliches Genehmigungsverfahren beim MSIT und Befreiung von der Netzverträglichkeitsprüfung für KI-Rechenzentren unterhalb einer festgelegten Größe außerhalb der Hauptstadtregion (Quelle: Korea Policy Briefing).
- Cloud Security Assurance Program (CSAP): Übergang zu einer einzigen, vom NIS geführten Zertifizierung im Jahr 2027 (Quelle: MSIT).
- Personal Information Protection Act (PIPA): Die Personal Information Protection Commission verhängte im Mai 2025 gegen Temu ein Bußgeld von 1,369 Mrd. KRW, unter anderem wegen Verstößen bei Übermittlungen ins Ausland (Quelle: PIPC).
Welcher Array-Typ trägt den Wert im südkoreanischen Markt für Rechenzentrumsspeicher?
All-Flash-Arrays führen mit 287,75 Mio. USD bzw. 50 % des Werts 2025, und Objektspeicher ist mit 17,99 % pro Jahr die am schnellsten wachsende Architektur, schätzt DC Market Insights.
Nach Speichertyp
All-Flash-Arrays steigen von 50 % auf 66 % des Werts, weil KI-Cluster und Wiederherstellungskopien Flash benötigen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash-Arrays | 287,75 | 50 % | 1.112,44 | 14,48 % |
| Hybrid-Flash-Arrays | 126,61 | 22 % | 235,97 | 6,42 % |
| HDD-basierte Systeme | 115,10 | 20 % | 235,97 | 7,44 % |
| Band- und Archivbibliotheken | 46,04 | 8 % | 101,13 | 8,19 % |
Nach Architektur
Storage Area Network (SAN) behält 2025 mit 38 % den größten Anteil, wächst aber nur um 8,0 % pro Jahr.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Area Network (SAN) | 218,69 | 38 % | 471,94 | 8,0 % |
| Network-Attached und Scale-out-File | 172,65 | 30 % | 522,51 | 11,71 % |
| Objektspeicher | 80,57 | 14 % | 421,38 | 17,99 % |
| Direct-Attached und hyperkonvergent | 103,59 | 18 % | 269,68 | 10,04 % |
Nach Komponente
Speichersoftware wächst mit 13,39 % pro Jahr am schnellsten, weil Lizenzen für Replikation und Snapshots mit den Wiederherstellungsvorschriften zunehmen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 379,84 | 66 % | 1.011,31 | 10,29 % |
| Speichersoftware | 115,10 | 20 % | 404,52 | 13,39 % |
| Support und Managed Services | 80,57 | 14 % | 269,68 | 12,84 % |
Nach Endnutzer
Hyperscale- und Cloud-Anbieter wachsen um 14,11 % pro Jahr auf 46 % des Werts bis 2035.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 207,18 | 36 % | 775,33 | 14,11 % |
| Telekommunikations- und Colocation-Betreiber | 115,10 | 20 % | 337,10 | 11,34 % |
| Unternehmen und Finanzinstitute | 184,16 | 32 % | 353,96 | 6,75 % |
| Regierung und öffentlicher Sektor | 69,06 | 12 % | 219,12 | 12,24 % |
DC Exclusive: Das NIRS-Speicherregister vom Brand bis zur Wiederherstellung
Das NIRS-Speicherregister vom Brand bis zur Wiederherstellung ist ein Modell von DC Market Insights auf Basis von 9 Eingangsgrößen, das nachverfolgt, wie der Brand vom September 2025 in Speicherbeschaffungen mündet, im Wert von rund 38 Mio. USD in den Jahren 2026 und 2027.
| Datum | Ereignis | Folge für den Speicher (Schätzung von DC Market Insights) |
|---|---|---|
| 26. Sep. 2025 | Batteriebrand bei NIRS in Daejeon; 709 Systeme offline | Speicherhardware durch Hitze und Staub beschädigt |
| 29. Sep. 2025 | 96 verbrannte Systeme sollen ins Rechenzentrum Daegu verlegt werden | Ersatz-Arrays in Daegu, rund 6 Mio. USD |
| 1. Okt. 2025 | G-Drive mangels Backup als nicht wiederherstellbar eingestuft | Richtlinie für Backup-Kopien von Dokumentenspeichern |
| 18. Nov. 2025 | 696 von 709 Systemen wiederhergestellt (98,2 %) | Speicheranbieter reparieren staubgeschädigte Arrays |
| 30. Dez. 2025 | Alle 709 Systeme wiederhergestellt | Wiederherstellungsphase endet nach 95 Tagen |
| 2. Okt. 2026 | Speicherbasierte Notfallwiederherstellung für A1 bis A3 bis 2027; 1-Stunden-Wiederherstellung für A1 | Replizierte Arrays in einem zweiten Rechenzentrum, rund 20 Mio. USD |
| März 2027 | 13 Systeme in Daejeon im Active-Active-Betrieb | Lizenzen für synchrone Replikation |
| Ende 2027 | Speicher-Backup-Systeme in allen drei Rechenzentren | Backup- und Objekt-Tiers, rund 12 Mio. USD |
Das Register geht davon aus, dass 76 Systeme der Stufe 1 Active-Active-Speicher zu je rund 0,25 Mio. USD benötigen und dass rund 15.000 neu eingestufte öffentliche Systeme einen Teil ihrer Backups in das Rechenzentrum Gongju verlagern (Quelle: Mitteilung des Ministry of the Interior and Safety vom 29. September 2025 und das Briefing ein Jahr nach dem Brand).
Regionale Einblicke: Welche koreanische Region führt beim Rechenzentrumsspeicher, und warum verlassen die Ausgaben die Hauptstadtregion?
Die Hauptstadtregion führt mit 402,86 Mio. USD bzw. 70 % des Werts 2025, während die Region Honam mit 24,27 % pro Jahr am schnellsten wächst, schätzt DC Market Insights.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hauptstadtregion | 402,86 | 70 % | 876,47 | 8,08 % |
| Region Chungcheong | 69,06 | 12 % | 269,68 | 14,59 % |
| Region Gyeongsang | 57,55 | 10 % | 235,97 | 15,15 % |
| Region Honam | 23,02 | 4 % | 202,26 | 24,27 % |
| Gangwon und Jeju | 23,02 | 4 % | 101,13 | 15,95 % |
Hauptstadtregion
Gyeonggi-do und Seoul beherbergen die Cloud-Regionen und Colocation-Campusse, doch der Anteil der Region sinkt bis 2035 auf 52 %, da Netzverträglichkeitsprüfungen neue Hallen bremsen. Die Speicherausgaben steigen hier von 402,86 Mio. USD im Jahr 2025 auf 876,47 Mio. USD im Jahr 2035.
Region Chungcheong
Sejong und Daejeon beherbergen den NAVER-Campus GAK und das staatliche NIRS-Rechenzentrum, sodass KI- und Wiederherstellungsspeicher den Anteil der Region auf 16 % des Werts heben. Die Speicherausgaben steigen hier von 69,06 Mio. USD im Jahr 2025 auf 269,68 Mio. USD im Jahr 2035.
Region Gyeongsang
Das KI-Rechenzentrum von SK Group und Amazon Web Services (AWS) in Ulsan geht im Rahmen einer 15-jährigen Partnerschaft ab 2027 in Betrieb, und Samsung SDS baut 60 MW in Gumi. Die Speicherausgaben steigen hier von 57,55 Mio. USD im Jahr 2025 auf 235,97 Mio. USD im Jahr 2035.
Region Honam
Der Plan von Jeollanam-do für Haenam mit 25 Gebäuden zu je 40 MW bis 2037 macht Honam zur am schnellsten wachsenden Speicherregion. Die Speicherausgaben steigen hier von 23,02 Mio. USD im Jahr 2025 auf 202,26 Mio. USD im Jahr 2035.
Gangwon und Jeju
Campusse in Chuncheon und Standorte auf Jeju bringen Kapazität in kühlerem Klima hinzu und wachsen um rund 16 % pro Jahr. Die Speicherausgaben steigen hier von 23,02 Mio. USD im Jahr 2025 auf 101,13 Mio. USD im Jahr 2035.
Welche koreanischen Provinzen kaufen den meisten Rechenzentrumsspeicher?
Gyeonggi-do ist mit 201,43 Mio. USD im Jahr 2025 der größte Standort, und Jeollanam-do wächst mit 27,31 % pro Jahr am schnellsten, schätzt DC Market Insights.
| Rang | Provinz oder Stadt | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Gyeonggi-do | Hauptstadtregion | 201,43 | 455,76 | 8,51 % |
| 2 | Seoul | Hauptstadtregion | 145,03 | 262,94 | 6,13 % |
| 3 | Incheon | Hauptstadtregion | 56,40 | 157,76 | 10,83 % |
| 4 | Sejong | Region Chungcheong | 27,62 | 113,27 | 15,16 % |
| 5 | Busan und Gyeongnam | Region Gyeongsang | 25,90 | 89,67 | 13,22 % |
| 6 | Daejeon | Region Chungcheong | 24,17 | 67,42 | 10,8 % |
| 7 | Gangwon und Jeju | Gangwon und Jeju | 23,02 | 101,13 | 15,95 % |
| 8 | Provinzen Chungcheong | Region Chungcheong | 17,27 | 88,99 | 17,82 % |
| 9 | Daegu und Gyeongbuk | Region Gyeongsang | 17,26 | 66,07 | 14,37 % |
| 10 | Ulsan | Region Gyeongsang | 14,39 | 80,23 | 18,75 % |
| 11 | Jeollanam-do | Region Honam | 12,66 | 141,58 | 27,31 % |
| 12 | Gwangju und Jeonbuk | Region Honam | 10,36 | 60,68 | 19,34 % |
Prognoseszenarien: Wo könnte der koreanische Rechenzentrumsspeicher 2035 landen?
Der südkoreanische Markt für Rechenzentrumsspeicher erreicht bis 2035 zwischen 1,25 Mrd. USD und 1,96 Mrd. USD, mit einem Basisszenario von 1,69 Mrd. USD, schätzt DC Market Insights.
| Szenario | Wert 2035 | CAGR 2025-2035 | Voraussetzungen |
|---|---|---|---|
| Niedrig | 1,25 Mrd. USD | 8,05 % | Netzanschluss-Warteschlangen verzögern KI-Hallen um zwei Jahre; Flash-Preise fallen schneller |
| Basis | 1,69 Mrd. USD | 11,34 % | Rund 5.450 MW installiert bis 2035; KI-Anteil an neuer Kapazität 64 % |
| Hoch | 1,96 Mrd. USD | 13,05 % | 260.000 GPUs bis 2030 planmäßig; Wiederherstellungsvorschriften nach NIRS-Vorbild greifen auf den Finanzsektor über |
Wichtige Akteure und Marktanteile: Welche Anbieter dominieren den koreanischen Rechenzentrumsspeicher?
Dell Technologies, NetApp und Hewlett Packard Enterprise halten in Südkorea zusammen rund 44 % der Ausgaben für externe Arrays, schätzt DC Market Insights auf Basis der installierten Systeme in koreanischen Cloud-, Telekommunikations- und Regierungshallen.
- Dell Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Pure Storage
- IBM
- Hitachi Vantara
- Huawei Technologies
- Lenovo
- Nutanix
- Samsung SDS
- LG CNS
- SK Telecom
- KT Cloud
- NAVER Cloud
- Commvault
Samsung SDS meldete für das dritte Quartal 2026 Cloud-Umsätze von 796,1 Mrd. KRW, ein Plus von 18 %, und ist bevorzugter Bieter für ein Rechenzentrumsprojekt mit mehr als 200 MW (Quelle: Samsung SDS). KT betreibt seine Secure Public Cloud im Rahmen einer im September 2024 geschlossenen fünfjährigen Partnerschaft auf Microsoft Cloud for Sovereignty (Quelle: Microsoft). Die koreanischen Speicherhersteller Samsung Electronics und SK hynix liefern einen Großteil des Flash in den Arrays, verkaufen jedoch Komponenten und keine Speichersysteme.
Aktuelle Entwicklungen: Was hat sich beim koreanischen Rechenzentrumsspeicher seit dem NIRS-Brand geändert?
- Im Oktober 2026 legte das Ministry of the Interior and Safety speicherbasierte Notfallwiederherstellung für staatliche Systeme der Stufen A1 bis A3 bis 2027 fest (Quelle: Ministry of the Interior and Safety).
- Im Oktober 2026 teilte Samsung SDS mit, dass der Bau seines 60-MW-KI-Rechenzentrums in Gumi im November beginnt (Quelle: Samsung SDS).
- Im Juli 2026 vereinbarten NAVER, NVIDIA und Brookfield, GAK Sejong von 55 MW auf 200 MW zu erweitern (Quelle: NAVER).
- Im Mai 2026 verabschiedete die Nationalversammlung den AI Data Center Special Act (Quelle: Korea Policy Briefing).
- Im Dezember 2025 sicherte sich das MSIT 13.000 GPUs mit einem Budget von 1,46 Bio. KRW (Quelle: MSIT).
- Im Oktober 2025 unterzeichneten Samsung, SK und OpenAI Stargate-Absichtserklärungen, darunter für KI-Rechenzentrumsstandorte außerhalb des Großraums Seoul (Quelle: OpenAI).
Forschungsmethodik: Wie das Modell koreanischen Speicher Megawatt für Megawatt zählt
Das Modell multipliziert 16 Jahre installierter IT-Kapazität (rund 740 MW im Jahr 2020, 1.477 MW im Jahr 2025 und 5.452 MW im Jahr 2035, bei 1,5 % jährlicher Stilllegung) mit einer Speicherrate pro MW und Jahr und addiert neue KI-Megawatt (32 % von 230 MW im Jahr 2025, 64 % von 510 MW im Jahr 2035) multipliziert mit einer Speicherrate pro KI-Megawatt. Die Herleitung für 2025 lautet 494,55 Mio. USD + 80,96 Mio. USD = 575,51 Mio. USD. Plausibilitätsprüfungen: (1) Konsistenz – die Speicherausgaben 2025 betragen das 1,41-Fache der thermischen Ebene von 407,96 Mio. USD im South Korea Data Center Thermal Management Market, der dieselben Kapazitätsannahmen verwendet; (2) Obergrenze – die Gesamtsumme 2025 entspricht rund 25 % des annualisierten Cloud-Umsatzes von Samsung SDS (796,1 Mrd. KRW pro Quartal, rund 2,3 Mrd. USD pro Jahr), und Speicher ist nur einer von vielen Cloud-Kostenblöcken; (3) Untergrenze – 13.000 staatliche GPUs bei rund 75.000 USD Clusterkosten pro GPU × 6 % Speicher = 58,50 Mio. USD, unterhalb der KI-Position 2026 von 129,36 Mio. USD. Die regionalen Aufteilungen nutzen die Kapazitätspipeline des South Korea AI Data Center Market. Siehe unsere Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 02Executive Summary
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Marktumfang und Vergleich der Schätzungen
- 3.1Einbezogene und ausgeschlossene Ausgaben
- 3.2Warum Schätzungen abweichen
- 04Markttreiber
- 4.1NIRS-Brand in Daejeon und Notfallwiederherstellung
- 4.2Staatliches GPU-Programm
- 4.3Erweiterung von GAK Sejong
- 05Markttrends
- 5.1All-Flash-Primär-Tier
- 5.2Objektspeicher als Kapazitäts- und Wiederherstellungs-Tier
- 06Marktherausforderungen
- 6.1Netzverträglichkeitsprüfungen
- 6.2Sinkende Kosten pro Terabyte
- 07Marktchancen
- 7.1Speicher für KI-Cluster in Jeollanam-do, Ulsan und Gumi
- 7.2Souveräner und Wiederherstellungsspeicher
- 08Preisanalyse
- 8.1Speicherausgaben pro MW, 2020-2035
- 09Standards und Regulierung
- 9.1NIRS-Plan zur Notfallwiederherstellung
- 9.2Distributed Energy Activation Special Act
- 9.3AI Data Center Special Act
- 9.4Cloud Security Assurance Program
- 9.5Personal Information Protection Act
- 10Marktsegmentierung
- 10.1Nach Speichertyp
- 10.2All-Flash-Arrays
- 10.3Hybrid-Flash-Arrays
- 10.4HDD-basierte Systeme
- 10.5Band- und Archivbibliotheken
- 10.6Nach Architektur
- 10.7Storage Area Network (SAN)
- 10.8Network-Attached und Scale-out-File
- 10.9Objektspeicher
- 10.10Direct-Attached und hyperkonvergent
- 10.11Nach Komponente
- 10.12Hardware
- 10.13Speichersoftware
- 10.14Support und Managed Services
- 10.15Nach Endnutzer
- 10.16Hyperscale- und Cloud-Anbieter
- 10.17Telekommunikations- und Colocation-Betreiber
- 10.18Unternehmen und Finanzinstitute
- 10.19Regierung und öffentlicher Sektor
- 11DC Exclusive: NIRS-Speicherregister vom Brand bis zur Wiederherstellung
- 11.1Zeitachse der Wiederherstellung, September 2025 bis Ende 2027
- 11.2Folgen für den Speicher nach Ereignis
- 12Regionale Einblicke
- 12.1Hauptstadtregion
- 12.2Region Chungcheong
- 12.3Region Gyeongsang
- 12.4Region Honam
- 12.5Gangwon und Jeju
- 13Provinzanalyse
- 13.1Gyeonggi-do
- 13.2Seoul
- 13.3Incheon
- 13.4Sejong
- 13.5Busan und Gyeongnam
- 13.6Daejeon
- 13.7Gangwon und Jeju
- 13.8Provinzen Chungcheong
- 13.9Daegu und Gyeongbuk
- 13.10Ulsan
- 13.11Jeollanam-do
- 13.12Gwangju und Jeonbuk
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbsanalyse
- 15.1Dell Technologies
- 15.2NetApp
- 15.3Hewlett Packard Enterprise (HPE)
- 15.4Pure Storage
- 15.5IBM
- 15.6Hitachi Vantara
- 15.7Huawei Technologies
- 15.8Lenovo
- 15.9Nutanix
- 15.10Samsung SDS
- 15.11LG CNS
- 15.12SK Telecom
- 15.13KT Cloud
- 15.14NAVER Cloud
- 15.15Commvault
- 16Aktuelle Entwicklungen
- 16.1Entwicklungen, Oktober 2025 bis Oktober 2026
- 17Forschungsmethodik
- 17.1Kapazitätsmodell und Herleitung
- 17.2Plausibilitätsprüfungen
- Abb. 11. Südkoreanischer Markt für Rechenzentrumsspeicher, Größe 2020-2035
- Tabelle 11. Marktüberblick, 2025, 2026 und 2035
- Tabelle 22. Vergleich des Marktumfangs
- Tabelle 33. Speicherausgaben pro MW, 2020-2035
- Tabelle 44. Markt nach Speichertyp, 2025 und 2035
- Tabelle 55. Markt nach Architektur, 2025 und 2035
- Tabelle 66. Markt nach Komponente, 2025 und 2035
- Tabelle 77. Markt nach Endnutzer, 2025 und 2035
- Tabelle 88. NIRS-Speicherregister vom Brand bis zur Wiederherstellung
- Tabelle 99. Markt nach Region, 2025 und 2035
- Tabelle 1010. Top 12 Provinzen und Städte, 2025 und 2035
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
694,58 Mio. USD im Jahr 2026, ein Plus von 20,69 % gegenüber 575,51 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 1,69 Mrd. USD erreichen, bei einer CAGR von 11,34 % ab 2025.
Um 11,34 % pro Jahr von 2025 bis 2035, schätzt DC Market Insights, langsamer als die 14,12 % im Zeitraum 2020-2025, weil die Speicherausgaben pro Megawatt um rund 3 % pro Jahr sinken, während die installierte Kapazität weiter steigt.
All-Flash-Arrays mit 287,75 Mio. USD bzw. 50 % der Ausgaben 2025, steigend auf 66 % bis 2035, weil KI-Cluster Flash-Durchsatz benötigen, um die GPUs auszulasten.
Objektspeicher mit 17,99 % pro Jahr ab 80,57 Mio. USD im Jahr 2025, weil KI-Checkpoints und die nach dem NIRS-Brand vorgeschriebenen externen Backup-Kopien auf S3-kompatible Kapazitäts-Tiers wandern.
Die Hauptstadtregion mit 402,86 Mio. USD bzw. 70 % der Ausgaben 2025; die Region Honam wächst mit 24,27 % pro Jahr am schnellsten, da Campusse in Jeollanam-do KI-Kapazität hinzufügen.
Rund 38 Mio. USD zusätzliche öffentliche Speicherausgaben in den Jahren 2026-2027, schätzt DC Market Insights, weil die Regierung nun bis 2027 speicherbasierte Notfallwiederherstellung für Systeme der Stufen A1 bis A3 vorschreibt.
Rund 0,36 Mio. USD pro installiertem Megawatt und Jahr im Jahr 2025, zuzüglich einmalig rund 1,10 Mio. USD pro Megawatt neuer KI-Kapazität, schätzt DC Market Insights; der jährliche Satz sinkt bis 2035 auf 0,27 Mio. USD.
Dell Technologies, NetApp und Hewlett Packard Enterprise halten zusammen rund 44 % der Ausgaben für externe Arrays (Schätzung von DC Market Insights), gefolgt von Pure Storage, IBM, Hitachi Vantara und Huawei.
Die Schätzungen weichen um bis zum Dreifachen ab, weil breitere Definitionen die Speicher- und SSD-Produktion, Unternehmensspeicher außerhalb von Rechenzentren und Cloud-Abonnements einbeziehen; DC Market Insights zählt nur Speicher, der für koreanische Rechenzentrumshallen beschafft wird, 575,51 Mio. USD im Jahr 2025.
Zwischen 1,25 Mrd. USD und 1,96 Mrd. USD, mit einem Basisszenario von 1,69 Mrd. USD, schätzt DC Market Insights; der Netzzugang für neue KI-Hallen entscheidet, welches Szenario eintritt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.