
Mercato della gestione termica dei data center in Svizzera: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
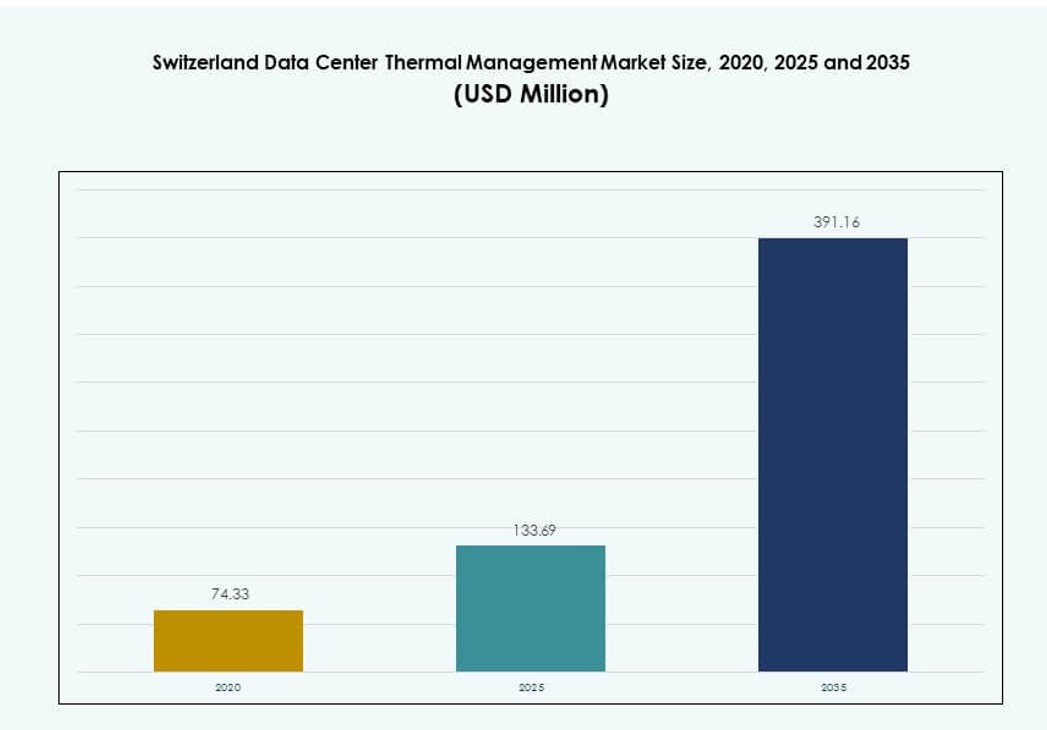
Nel 2025 il valore del Mercato della gestione termica dei data center in Svizzera era pari a USD 133.7 milioni; si prevede che raggiunga USD 391.2 milioni entro il 2035, con un CAGR del 11.27%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi degli strati termici / delle zone di raffreddamento
- 05Adozione tecnologica e tendenze
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato della gestione termica dei data center in Svizzera: dimensione del mercato e previsioni
- 20capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- Vertiv Group Corp
- Mitsubishi Electric Corporation
- Daikin Industries Ltd
- Johnson Controls International plc
- Delta Electronics, Inc
- Trane Technologies plc
- Airedale International Air Conditioning Ltd
- Asetek, Inc
- Eaton Corporation
- Huawei Technologies Co., Ltd
Analisi completa
Sintesi esecutiva
Il mercato della gestione termica dei data center in Svizzera era valutato USD 74,33 milioni nel 2020, è cresciuto a USD 133,69 milioni nel 2025 e dovrebbe raggiungere USD 391,16 milioni entro il 2035, con un CAGR dell’11,27% durante il periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato della gestione termica dei data center in Svizzera nel 2025 | USD 133,69 milioni |
| Mercato Thermal Netherlands dei data center in Svizzera, CAGR | 11,27% |
| Dimensione del mercato della gestione termica dei data center in Svizzera nel 2035 | USD 391,16 milioni |
La crescita dei carichi di lavoro di IA, big data e HPC sta ridefinendo le esigenze di raffreddamento e favorisce l’adozione di sistemi a liquido e ottimizzati dall’IA. Le aziende investono in raffreddamento scalabile e modulare per migliorare l’efficienza energetica e rispettare gli standard ESG. Raffreddamento intelligente, free cooling e infrastrutture termicamente intelligenti stanno diventando essenziali per ridurre i costi operativi e le emissioni di carbonio. Il mercato ha un’importanza strategica per gli investitori, mentre gli operatori allineano la pianificazione termica all’espansione a lungo termine dell’infrastruttura digitale negli ambienti enterprise e hyperscale.
Zurigo guida il mercato della gestione termica dei data center in Svizzera grazie alla densità hyperscale, alla domanda del settore finanziario e alla connettività a bassa latenza. Ginevra è in ascesa, sostenuta dalle organizzazioni internazionali e da una forte spinta verso una progettazione di data center orientata alla sostenibilità. Basilea, Losanna e Berna stanno sviluppando strutture edge e di disaster recovery. Queste città secondarie attraggono carichi di lavoro localizzati, contribuendo alla crescita di un’infrastruttura distribuita e rafforzando l’innovazione dei sistemi termici su scale di implementazione diverse.
Dinamiche di mercato
Fattori di crescita del mercato
Il rapido aumento dei carichi di calcolo ad alta densità rende necessarie tecnologie di raffreddamento avanzate
I carichi ad alta densità generati da ambienti di IA, machine learning e HPC mettono sotto pressione le configurazioni di raffreddamento esistenti. I tradizionali sistemi di raffreddamento ad aria stanno raggiungendo i limiti di efficienza nella gestione di tali carichi termici. Gli operatori adottano raffreddamento a liquido, scambiatori di calore a porta posteriore e soluzioni termiche a livello di chip. Queste tecnologie contribuiscono a garantire la stabilità operativa e a ridurre i rischi di guasto in ambienti di rack compatti. Le aziende danno priorità alla gestione termica per proteggere server costosi dal thermal throttling. Il mercato della gestione termica dei data center in Svizzera beneficia di questo cambiamento tecnologico. Le soluzioni liquid-to-chip stanno guadagnando terreno tra gli operatori hyperscale e di colocation. Sistemi termici efficienti prolungano la vita dei server e riducono i costi energetici. Questo sviluppo attrae un forte flusso di capitali verso l’infrastruttura di raffreddamento di nuova generazione.
- Ad esempio, il SuperCluster NVIDIA GB200 NVL72 raffreddato a liquido di Supermicro supporta una capacità di raffreddamento di 250 kW per rack, con unità di distribuzione del refrigerante integrate per 72 GPU Blackwell. Queste tecnologie contribuiscono a garantire la stabilità operativa e a ridurre i rischi di guasto in ambienti di rack compatti.
La forte domanda di sistemi efficienti dal punto di vista energetico per raggiungere gli obiettivi di sostenibilità nazionali e aziendali
Le imprese svizzere puntano a rispettare normative energetiche rigorose e gli impegni ESG aziendali. Un raffreddamento efficiente contribuisce in modo determinante al raggiungimento degli obiettivi di Power Usage Effectiveness (PUE). Nel mercato cresce l’uso di free cooling, sistemi evaporativi e controlli termici ottimizzati dall’IA. Gli operatori integrano fonti di energia rinnovabile con una gestione intelligente del raffreddamento. Questi sforzi migliorano le prestazioni ambientali e riducono i costi operativi. I proprietari di data center considerano gli aggiornamenti della gestione termica un investimento strategico. Migliora la conformità e sostiene le certificazioni green. Il mercato della gestione termica dei data center in Svizzera è centrale per la crescita di un’infrastruttura sostenibile. Una progettazione del raffreddamento attenta all’energia genera benefici operativi e di brand nel lungo periodo.
- Ad esempio, l’unità di distribuzione del refrigerante Liebert XDU 1450 kW di Vertiv eroga fino a 1450 kW di capacità di raffreddamento con una temperatura di approach di 5°C per rack ad alta densità nei data center europei. Gli operatori integrano fonti di energia rinnovabile con una gestione intelligente del raffreddamento.
Automazione basata su IA e integrazione software alla base dell’infrastruttura termica intelligente
L’infrastruttura definita dal software supporta il monitoraggio termico in tempo reale e il raffreddamento adattivo. Gli strumenti di IA aiutano a monitorare le fluttuazioni del carico, la distribuzione del calore e le prestazioni delle apparecchiature. I sistemi intelligenti regolano automaticamente flusso d’aria, velocità delle ventole e livelli di refrigerante. Gli operatori evitano i rischi di surriscaldamento riducendo al contempo l’assorbimento di potenza e i cicli di manutenzione. Il mercato della gestione termica dei data center in Svizzera beneficia delle dashboard DCIM e dei modelli di simulazione basati su CFD. Questi moduli software offrono analisi predittive e modellazione dei costi. Le imprese apprezzano l’automazione per la sua precisione e il suo controllo. Gli operatori di data center ottengono trasparenza operativa e riducono gli errori umani. Gli ecosistemi di raffreddamento abilitati dall’IA si allineano alle strategie di infrastruttura intelligente.
Investimenti strategici nella realizzazione di data center hyperscale e di colocation aumentano le esigenze di infrastruttura termica
Gli operatori hyperscale ampliano i campus svizzeri per servire la domanda cloud globale e regionale. I fornitori di colocation aumentano la capacità per soddisfare i carichi di lavoro enterprise e di distribuzione di contenuti. La progettazione termica diventa parte integrante delle prime fasi di costruzione e di retrofit. Contenimento dei corridoi freddi, chiller modulari e unità di raffreddamento scalabili costituiscono il nucleo della progettazione. Questi investimenti creano una domanda costante di hardware termico e servizi integrati. Il mercato della gestione termica dei data center in Svizzera è allineato alla rapida crescita dell’infrastruttura digitale. Gli investitori finanziano soluzioni termiche come parte della creazione di valore a lungo termine. Gli stakeholder danno priorità alla prontezza termica per la flessibilità dei carichi di lavoro e la garanzia di uptime.
Tendenze di mercato
Crescita dell’adozione del raffreddamento a liquido per applicazioni ad alte prestazioni nei data center
Il raffreddamento a liquido si diffonde grazie al trasferimento termico superiore e al design che risparmia spazio. I metodi direct-to-chip e a immersione trovano impiego nei centri di IA, crypto e ricerca. I sistemi a liquido a porta posteriore bilanciano costo ed efficacia per le strutture esistenti. Supporta la gestione termica dove il tradizionale raffreddamento ad aria non è più praticabile. Il mercato della gestione termica dei data center in Svizzera registra uno spostamento verso piattaforme a liquido modulari. I fornitori offrono unità preconfigurate con capacità scalabile. Risparmio energetico e stabilità delle prestazioni ne guidano la preferenza. Il raffreddamento a liquido è inoltre in linea con gli obiettivi di PUE e di carbonio nelle implementazioni moderne. La tecnologia riceve un forte sostegno sia dagli operatori hyperscale sia da quelli HPC.
Soluzioni termiche modulari e scalabili a supporto di un’implementazione rapida e della crescita delle strutture edge
Gli operatori preferiscono design di raffreddamento modulari per adattarsi a esigenze di capacità dinamiche. Le unità preintegrate riducono i tempi di implementazione e limitano le interruzioni nel sito. Gli edge e i micro data center usano tecnologie di raffreddamento compatte con sistemi di controllo integrati. Ventole modulari, unità ad acqua refrigerata e scambiatori di calore semplificano la distribuzione dell’infrastruttura. Il mercato della gestione termica dei data center in Svizzera sostiene tali esigenze di scalabilità. Gli sviluppatori apprezzano la flessibilità nella pianificazione della capacità e nell’espansione dei siti. Le soluzioni modulari migliorano anche la manutenibilità e riducono la complessità operativa. Le tendenze di implementazione edge rafforzano ulteriormente questo spostamento. Framework termici scalabili supportano la rapidità di immissione sul mercato dei servizi digitali.
Integrazione di motori di ottimizzazione basati su IA con le piattaforme di gestione termica per un controllo intelligente
Le piattaforme basate su IA offrono una gestione predittiva della temperatura e regolazioni in tempo reale. Questi strumenti riducono lo spreco energetico e ottimizzano il raffreddamento in base ai carichi di lavoro. Le simulazioni CFD migliorano la modellazione del flusso d’aria e la pianificazione della capacità. L’integrazione con i sistemi BMS potenzia il controllo centralizzato e il monitoraggio remoto. Il mercato della gestione termica dei data center in Svizzera vede un uso diffuso dell’IA nelle dashboard termiche. Questo livello software riduce il carico di lavoro dei tecnici e supporta la mitigazione proattiva dei guasti. I motori intelligenti migliorano il ROI del raffreddamento e la longevità degli asset. L’adozione dell’IA è in linea con la spinta del settore verso operazioni autonome dei data center. Queste piattaforme trasformano l’infrastruttura termica in ecosistemi intelligenti.
Crescita della domanda di soluzioni di raffreddamento sostenibili basate su free cooling e integrazione di energie rinnovabili
Il clima e l’altitudine della Svizzera favoriscono il raffreddamento ad aria ambiente e il free cooling indiretto. Gli operatori sfruttano le condizioni ambientali per ridurre il consumo energetico. Alcune strutture usano acqua di lago o risorse geotermiche per gestire il calore. I sistemi di raffreddamento ibridi combinano metodi meccanici e naturali per una maggiore efficienza. Il mercato della gestione termica dei data center in Svizzera integra la sostenibilità nella progettazione dei sistemi. La gestione termica fa parte di strategie green di lungo periodo. Le soluzioni di raffreddamento pulite attraggono investitori attenti agli ESG e clienti orientati ai dati. Gli operatori traggono vantaggio da incentivi normativi e dalla differenziazione del brand. L’infrastruttura termica green diventa un vantaggio competitivo.
Sfide del mercato
Compatibilità infrastrutturale e complessità del retrofit nei data center esistenti
I data center legacy sono stati progettati attorno ad architetture tradizionali raffreddate ad aria. Il retrofit di sistemi di raffreddamento avanzati in tali strutture comporta rischi strutturali e operativi. I vincoli di spazio limitano l’implementazione di sistemi a liquido e di chiller modulari. I tempi di fermo per l’installazione compromettono gli impegni sui livelli di servizio, suscitando preoccupazioni tra gli operatori. Il mercato della gestione termica dei data center in Svizzera affronta sfide nelle strutture enterprise più datate. L’integrazione con i BMS e con i layout di alimentazione esistenti aggiunge ulteriore complessità. Le preoccupazioni sui costi ritardano gli aggiornamenti anche quando i risparmi energetici sono evidenti. Gli operatori devono bilanciare gli obiettivi di modernizzazione con la gestione del rischio. Retrofit graduali e soluzioni ibride offrono un sollievo parziale ma allungano i tempi.
Elevato costo di capitale delle tecnologie avanzate di gestione termica per gli operatori emergenti
L’adozione di tecnologie termiche all’avanguardia comporta un investimento iniziale significativo. Raffreddamento a liquido, sistemi basati su IA e piattaforme modulari hanno costi di acquisto e di implementazione più elevati. I data center più piccoli e i nuovi entranti faticano a giustificare tali esborsi di capitale. Pur esistendo risparmi operativi, i lunghi periodi di ritorno sull’investimento frenano un’adozione rapida. Il mercato della gestione termica dei data center in Svizzera presenta barriere all’ingresso per i operatori più piccoli. Senza sussidi o modelli di leasing, i vincoli finanziari rallentano la penetrazione del mercato. L’elevato costo dei componenti termici importati aggiunge ulteriore difficoltà. La flessibilità finanziaria diventa un fattore decisivo nella scelta della tecnologia. Questo limita la democratizzazione del mercato e la scalabilità dell’innovazione.
Opportunità di mercato
Il ruolo crescente dei carichi di lavoro di IA, big data e HPC genera domanda di sistemi di raffreddamento specializzati
IA, analisi dei dati e calcolo ad alte prestazioni creano carichi termici intensi per rack. Questi ambienti richiedono sistemi di raffreddamento avanzati con regolazione termica in tempo reale. Il raffreddamento a liquido e i design direct-to-chip rispondono a queste esigenze. Il mercato della gestione termica dei data center in Svizzera supporta tali carichi con un’infrastruttura robusta. I data center progettati per flussi di lavoro di IA rappresentano un’opportunità di lungo periodo per i fornitori di sistemi termici. I fornitori che offrono sistemi orientati alla precisione sono in posizione per beneficiare di questo ciclo di domanda.
Gli investimenti infrastrutturali orientati alla sostenibilità aprono nuovi modelli di innovazione e di implementazione termica
La progettazione di data center green crea spazio per soluzioni termiche sostenibili. Free cooling, sistemi ad acqua di lago e refrigeranti a basso GWP guadagnano terreno. Gli operatori cercano una gestione termica che supporti i parametri di riferimento ESG. Il mercato della gestione termica dei data center in Svizzera è in linea con i solidi impegni della Svizzera sulle energie rinnovabili. L’innovazione nei sistemi termoelettrici e a cambiamento di fase potrebbe sfruttare questo spostamento. Il raffreddamento efficiente dal punto di vista energetico diventa una leva sia per la conformità normativa sia per l’interesse degli investitori.
Segmentazione del mercato
Per dimensione del data center
I grandi data center dominano il mercato della gestione termica dei data center in Svizzera grazie alla crescita di hyperscale e colocation. Queste strutture richiedono sistemi di raffreddamento ad alta capacità e scalabili. I centri di medie dimensioni seguono con un’adozione moderata del raffreddamento intelligente. I piccoli data center usano un raffreddamento ad aria di base, spesso privo di funzionalità avanzate. Il mercato si concentra sui grandi centri per ROI ed efficienza energetica. Gran parte dell’innovazione avviene in questo segmento a causa dell’intensità dei carichi di lavoro e della densità termica.
Per tecnologia di raffreddamento
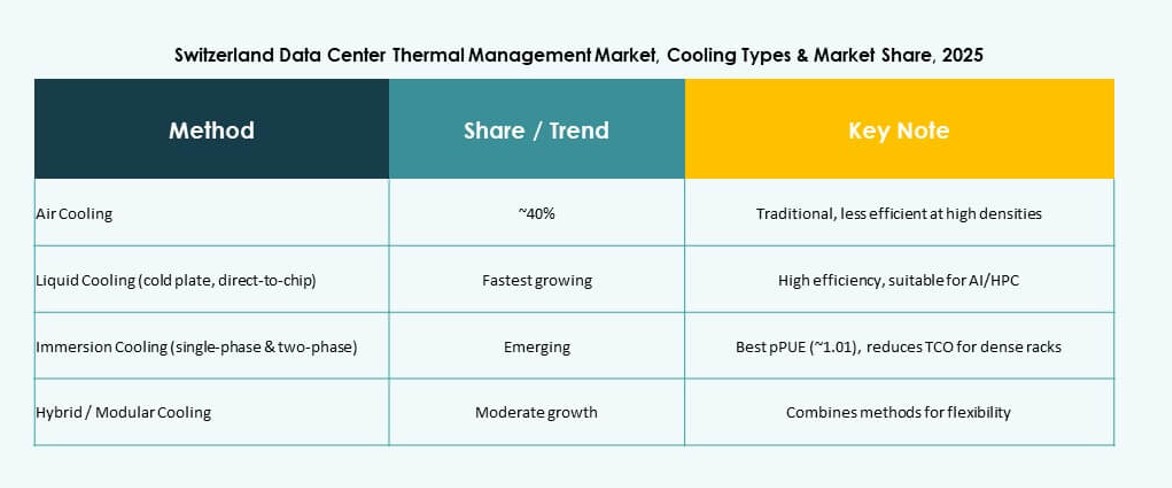
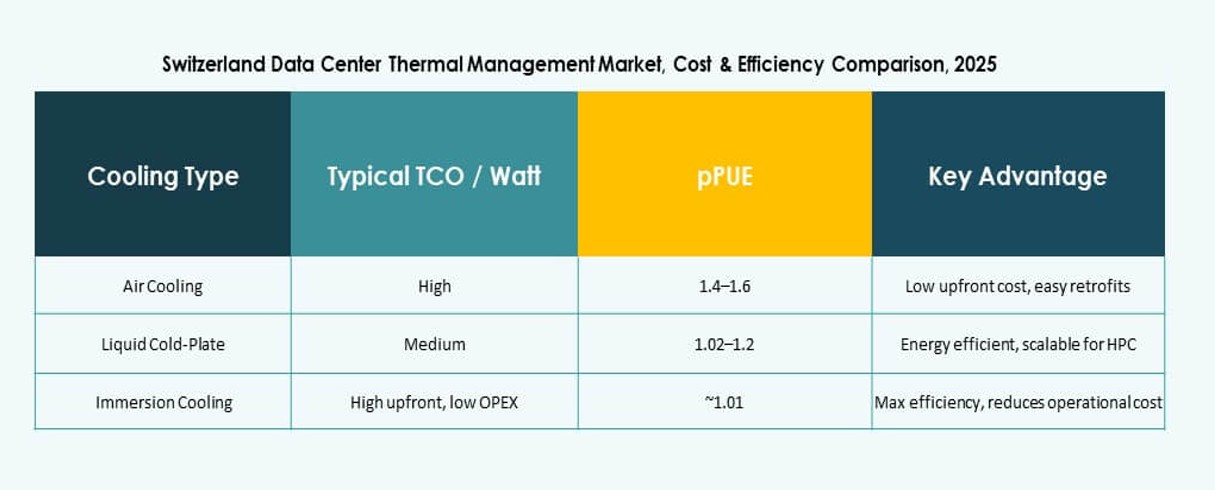
Il raffreddamento ad aria mantiene una forte presenza grazie a semplicità ed economicità. Il contenimento dei corridoi caldi/freddi e gli scambiatori di calore a porta posteriore trovano ampio impiego. Il raffreddamento a liquido cresce rapidamente per applicazioni di IA e HPC. Il raffreddamento direct-to-chip e a immersione attrae implementazioni ad alta densità. I sistemi ibridi offrono prestazioni bilanciate per carichi di lavoro misti. Il mercato della gestione termica dei data center in Svizzera mostra una forte crescita nell’adozione ibrida grazie a flessibilità e modularità.
Per componente
L’hardware domina il mercato per ricavi grazie alla domanda di chiller, ventole e scambiatori. Il software acquista importanza con l’affermarsi di IA, DCIM e modelli CFD. I servizi sono essenziali per integrazione dei sistemi, manutenzione e aggiornamenti. Il mercato mostra una forte tendenza al bundling con offerte end-to-end. I fornitori spesso combinano l’hardware con dashboard di IA o contratti di servizi gestiti. Questo approccio integrato migliora l’efficienza e la fidelizzazione dei clienti.
Per hardware
Unità di raffreddamento e chiller guidano il segmento con un impiego elevato in tutte le dimensioni di data center. Tubazioni, dispositivi per il flusso d’aria e scambiatori supportano topologie di raffreddamento personalizzate. Dissipatori a porta posteriore e ventole intelligenti guadagnano quota nei progetti di retrofit. Le unità di raffreddamento ad alte prestazioni sono presenti nelle implementazioni hyperscale. Il mercato della gestione termica dei data center in Svizzera dà priorità a efficienza energetica e rimozione del calore negli acquisti di hardware. Durata del sistema e modularità influenzano le decisioni di acquisto.
Per software
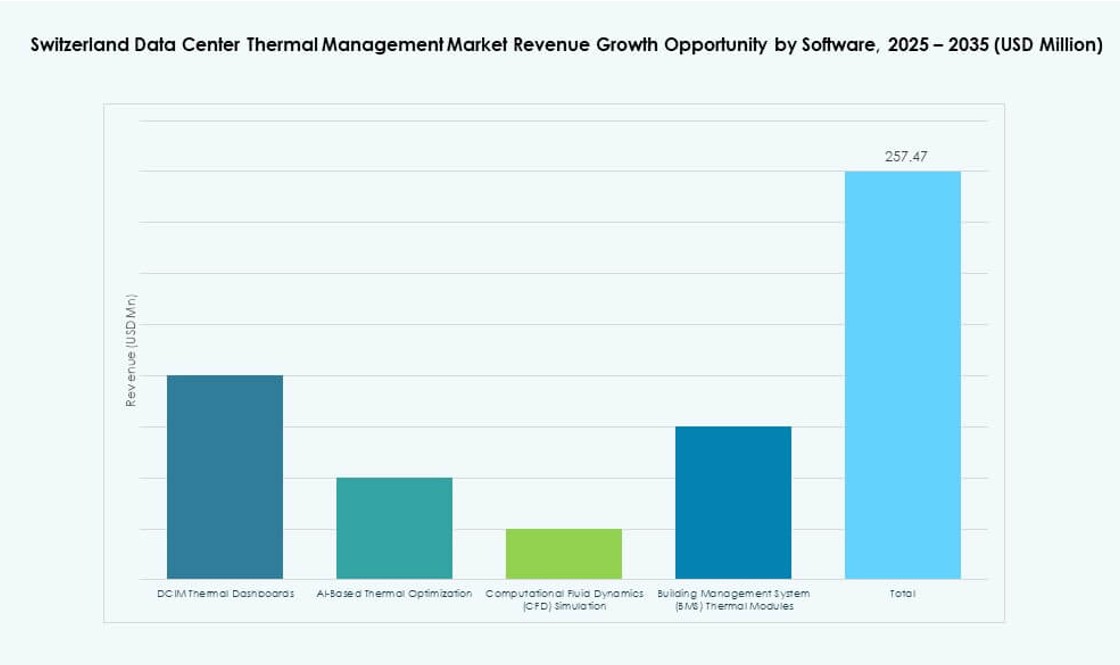
Il software di ottimizzazione basato su IA mostra la crescita più rapida tra le piattaforme di gestione termica. Le dashboard DCIM offrono monitoraggio visivo e avvisi. Gli strumenti di simulazione CFD aiutano nella progettazione del layout e nella modellazione del flusso d’aria. I moduli BMS collegano le prestazioni termiche alla gestione più ampia della struttura. Il mercato registra una domanda crescente di monitoraggio termico integrato a tutte le scale. I controlli predittivi aiutano a ridurre il PUE e a gestire le prestazioni con carichi di lavoro variabili.
Per servizi
Installazione e messa in servizio restano critiche, soprattutto nei nuovi progetti greenfield. La manutenzione preventiva garantisce uptime ed efficienza termica. Il monitoraggio come servizio e la diagnostica remota prendono slancio con l’integrazione dell’IA. I servizi di retrofit e aggiornamento supportano la transizione dei sistemi legacy. Il mercato della gestione termica dei data center in Svizzera pone l’accento sulla flessibilità dei servizi e sui contratti basati sulle prestazioni. I fornitori che offrono risposta rapida e manutenzione predittiva ottengono la preferenza dei clienti.
Per tipologia di data center
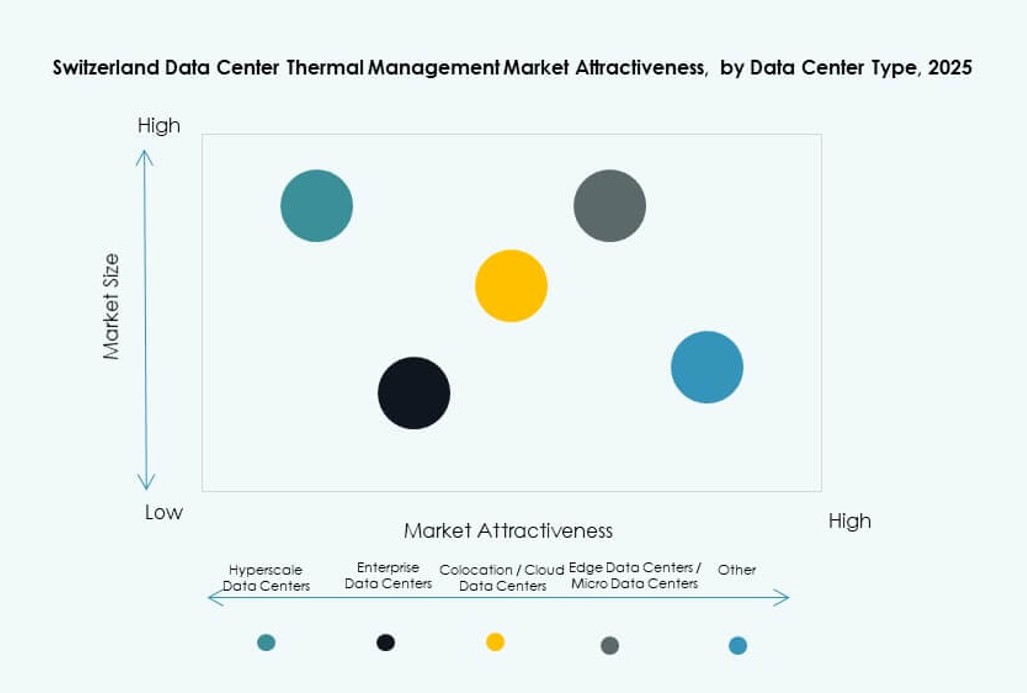
I data center hyperscale dominano grazie alle implementazioni su larga scala dei fornitori cloud globali. Le strutture di colocation e cloud seguono con requisiti di raffreddamento su misura. Gli edge e i micro data center adottano sistemi compatti per carichi di lavoro regionali. Le implementazioni enterprise prevedono un raffreddamento ibrido con la modernizzazione dell’infrastruttura IT. Il mercato si concentra sui segmenti hyperscale e cloud grazie all’afflusso di investimenti e alla varietà dei carichi di lavoro. Scalabilità ed efficienza energetica guidano la scelta dei fornitori.
Per struttura
I sistemi a livello di sala sono comuni nelle strutture più datate ma vedono una quota in calo. Il raffreddamento a livello di fila e di rack guadagna quota con carichi modulari e densi. I sistemi a livello di fila supportano un’implementazione flessibile su footprint in espansione. Il raffreddamento a livello di rack è in linea con le configurazioni a liquido e direct-to-chip. Il mercato della gestione termica dei data center in Svizzera tende verso soluzioni a livello di rack per IA e server ad alta densità. Ottimizzazione dello spazio e precisione termica guidano la preferenza strutturale.
Approfondimenti regionali
La regione di Zurigo guida con la maggiore quota di mercato grazie alla crescita di hyperscale e settore finanziario
Zurigo rappresenta oltre il 45% del mercato della gestione termica dei data center in Svizzera. Campus hyperscale, infrastrutture bancarie e implementazioni cloud alimentano la crescita in questa regione. Le aziende globali preferiscono Zurigo per stabilità normativa e connettività. La città supporta una forte attività di colocation con hub di rete a bassa latenza. Gli investitori sostengono l’infrastruttura termica per supportare le prestazioni operative a lungo termine. Un raffreddamento efficiente resta essenziale a causa dei limiti di spazio e delle configurazioni di rack dense.
- Ad esempio, il campus Zurich West di Green Datacenter dispone di sistemi di raffreddamento ridondanti che raggiungono un PUE di 1,19 su 10.000 m² di spazio data center, con fino a 25 kW per rack. Le aziende globali preferiscono Zurigo per stabilità normativa e connettività.
La regione di Ginevra emerge come mercato secondario chiave grazie alla presenza di organizzazioni internazionali
Ginevra contribuisce per circa il 25% al mercato, trainata da istituzioni globali ed esigenze di dati intergovernative. La sua cultura bilingue e la vicinanza alla Francia rafforzano l’attività digitale regionale. ONG internazionali e imprese investono in strutture green e sicure. La regione supporta strategie di raffreddamento rinnovabile e l’integrazione con sistemi ad acqua di lago. La crescita di Ginevra rafforza l’implementazione di infrastrutture decentralizzate. Il mercato dei sistemi termici risponde con design modulari e sostenibili.
- Ad esempio, il data center D4 di Infomaniak a Ginevra riutilizza il calore di scarto per il teleriscaldamento, con operazioni sostenibili che puntano a zero consumo idrico nel raffreddamento. ONG internazionali e imprese investono in strutture green e sicure.
Basilea, Losanna e Berna contribuiscono alla quota restante con implementazioni edge ed enterprise
La quota combinata di queste regioni si attesta intorno al 30%. Basilea è in testa tra di esse grazie alle esigenze IT del settore farmaceutico e della ricerca. Losanna supporta implementazioni edge grazie agli ecosistemi accademici e di startup. Berna ospita infrastrutture digitali governative e realizzazioni enterprise. Il mercato della gestione termica dei data center in Svizzera beneficia di carichi di lavoro specifici per regione e di flessibilità di zonizzazione. Queste aree acquistano importanza nell’edge computing e nella pianificazione del disaster recovery. L’innovazione termica segue le tendenze dell’infrastruttura distribuita.
Analisi competitiva
- Vertiv Group Corp.
- Mitsubishi Electric Corporation
- Daikin Industries Ltd.
- Johnson Controls International plc
- Delta Electronics, Inc.
- Trane Technologies plc
- Airedale International Air Conditioning Ltd.
- Asetek, Inc.
- Eaton Corporation
- Huawei Technologies Co., Ltd.
Il panorama competitivo del mercato della gestione termica dei data center in Svizzera mostra un mix di leader globali dell’HVAC e fornitori specializzati di tecnologie termiche. Vertiv e Mitsubishi Electric mantengono posizioni solide grazie a portafogli ampi e a reti di servizio capillari. Daikin e Johnson Controls guidano l’adozione con chiller e controlli efficienti dal punto di vista energetico. Delta Electronics e Trane forniscono soluzioni integrate di alimentazione e raffreddamento. Asetek e Airedale si concentrano sul raffreddamento a liquido ad alte prestazioni per carichi di lavoro densi. Eaton e Huawei rafforzano le proprie offerte con componenti infrastrutturali e strumenti di gestione digitale. Le aziende competono su efficienza energetica, affidabilità e supporto di servizio. Partnership e hub di servizio localizzati aiutano le imprese a rispettare i rigorosi standard svizzeri di prestazione e sostenibilità. La differenziazione competitiva nasce da innovazione, rapidità di implementazione e soluzioni termiche su misura per data center hyperscale, di colocation ed enterprise.
Sviluppi recenti
- A dicembre 2025, Trane Technologies plc ha stipulato un accordo definitivo per acquisire Stellar Energy Digital, fornitore di soluzioni di raffreddamento liquid-to-chip chiavi in mano per data center. L’acquisizione rafforza la posizione di Trane nella gestione termica ad alta efficienza per ambienti mission-critical.
- A novembre 2025, NorthC Data Centers (Switzerland) AG e Legrand Switzerland AG hanno annunciato una collaborazione che prevede l’implementazione di soluzioni di raffreddamento avanzate presso l’infrastruttura data center abilitata all’IA di NorthC a Münchenstein, in Svizzera.
- A maggio 2025, Nortek Air Solutions, LLC ha presentato StatePoint 2025, un impianto di raffreddamento ibrido che integra pompe, torri di raffreddamento, dry cooler e scambiatori di calore per data center su larga scala. Questo aggiornamento riduce il costo totale di proprietà e semplifica l’implementazione su un ingombro più ridotto, supportando carichi di lavoro di IA con scalabilità.
- A marzo 2025, R&M (Reichle & De-Massari) ha annunciato ufficialmente l’ampliamento del proprio programma di partner infrastrutturali con l’inclusione di una collaborazione globale con STULZ GmbH.
- A gennaio 2025, Mitsubishi Electric Corporation ha acquisito Crystal Air Holdings Limited tramite la propria controllata europea per rafforzare i servizi di raffreddamento IT per i data center in Europa. L’operazione potenzia le soluzioni one-stop che comprendono vendita, installazione, gestione e manutenzione di sistemi di condizionamento, in un contesto di domanda crescente dovuta alla diffusione di IA e IoT.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Struttura di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro sintetico del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita del mercato
- 3.2Fattori frenanti del mercato
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tecnologia di raffreddamento
- 3.8.2Componente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Servizi
- 3.8.3Tipologia di data center
- 3.8.4Struttura
- 04Analisi degli strati termici / delle zone di raffreddamento
- 4.1Infrastruttura di raffreddamento esterna e integrazione con l'HVAC a livello di edificio
- 4.2Distribuzione del raffreddamento a livello di sala e integrità del contenimento
- 4.3Gestione termica a livello di rack e di server (aria / liquido / immersione)
- 4.4Valutazione dello stack di raffreddamento multilivello (impianto → sala → fila → rack → chip)
- 4.5Modellazione del rischio termico (hot spot, picchi di carico, modalità di guasto della ridondanza)
- 05Adozione tecnologica e tendenze
- 5.1Tendenze di adozione del raffreddamento a liquido (Direct-to-Chip / immersione / porta posteriore)
- 5.2Software di controllo termico e tecnologie di automazione basate su IA
- 5.3Integrazione delle reti di sensori (CFD, telemetria intelligente, digital twin)
- 5.4Convergenza dell'orchestrazione / co-ottimizzazione di alimentazione e raffreddamento
- 5.5Convergenza OT-IT nell'analisi termica e nella gestione remota del raffreddamento
- 06Benchmarking / KPI
- 6.1Tasso di incidenti termici / eventi di surriscaldamento / frequenza degli allarmi
- 6.2Mitigazione degli hot spot / tempo di ripristino
- 6.3Costo di raffreddamento per rack / per kW
- 6.4Indice di efficacia del raffreddamento (CEI) / indice di rimozione del calore (HRI)
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi di raffreddamento a confronto
- 7.2ROI di CapEx e OpEx del raffreddamento (modelli di migrazione da aria a liquido)
- 7.3Manutenzione predittiva del raffreddamento / risparmio energetico / risparmio idrico
- 08Benchmarking competitivo
- 8.1Quota dei fornitori di raffreddamento per regione / verticale
- 8.2Vertiv vs Schneider vs Stulz vs LiquidStack vs CoolIT ecc.
- 8.3Partnership e M&A nella convergenza tra raffreddamento e alimentazione-gestione termica
- 09Prospettive future e innovazione
- 9.1Analisi termica basata su IA, raffreddamento adattivo in funzione del carico di lavoro
- 9.2Raffreddamento autonomo e anelli di controllo auto-ottimizzanti
- 9.3Gestione del raffreddamento zero-touch (DCIM autonomo + digital twin)
- 9.4Sistemi con refrigerante intelligenti / collettori a prova di perdite / blocchi di raffreddamento modulari
- 9.5Fluidi di raffreddamento di nuova generazione per immersione e piastre (non conduttivi, a basso GWP)
- 9.6Tecnologie di riutilizzo del calore (teleriscaldamento / riutilizzo industriale)
- 10Mercato della gestione termica dei data center in Svizzera: dimensione del mercato e previsioni
- 10.1Dimensione storica del mercato (2020-2025)
- 10.2Dimensione prevista del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato della gestione termica dei data center in Svizzera: per dimensione del data center
- 11.1Piccoli data center
- 11.2Data center medi
- 11.3Grandi data center
- 12Mercato della gestione termica dei data center in Svizzera: per tecnologia di raffreddamento
- 12.1Raffreddamento ad aria
- 12.1.1Raffreddamento diretto ad aria
- 12.1.2Scambiatori di calore a porta posteriore
- 12.1.3Contenimento dei corridoi caldi/freddi
- 12.2Raffreddamento a liquido
- 12.2.1Raffreddamento direct-to-chip
- 12.2.2Raffreddamento a immersione
- 12.2.3Scambiatori di calore a porta posteriore (a liquido)
- 12.3Raffreddamento ibrido / combinato
- 12.4Altri
- 12.4.1Raffreddamento termoelettrico
- 12.4.2Raffreddamento a cambiamento di fase
- 13Mercato della gestione termica dei data center in Svizzera: per componente
- 13.1Hardware
- 13.2Software
- 13.3Servizi
- 14Mercato della gestione termica dei data center in Svizzera: per hardware
- 14.1Unità di raffreddamento / chiller
- 14.2Infrastruttura di raffreddamento / tubazioni e distribuzione
- 14.3Scambiatori di calore / dissipatori
- 14.4Ventole e dispositivi di gestione del flusso d'aria
- 14.5Altri componenti
- 15Mercato della gestione termica dei data center in Svizzera: per software
- 15.1Dashboard termiche DCIM
- 15.2Ottimizzazione termica basata su IA
- 15.3Simulazione CFD
- 15.4Moduli termici BMS
- 16Mercato della gestione termica dei data center in Svizzera: per servizi
- 16.1Installazione e messa in servizio
- 16.2Manutenzione preventiva
- 16.3Monitoraggio come servizio
- 16.4Retrofit e aggiornamenti
- 16.5Altri
- 17Mercato della gestione termica dei data center in Svizzera: per tipologia di data center
- 17.1Data center hyperscale
- 17.2Data center enterprise
- 17.3Data center colocation / cloud
- 17.4Edge data center / micro data center
- 17.5Altri
- 18Mercato della gestione termica dei data center in Svizzera: per struttura
- 18.1Raffreddamento a livello di rack
- 18.2Raffreddamento a livello di fila
- 18.3Raffreddamento a livello di sala
- 19Panorama competitivo
- 19.1Analisi della quota di mercato
- 19.2Strategie dei principali operatori
- 19.3Fusioni, acquisizioni e partnership
- 19.4Lanci di prodotti e servizi
- 20Profili aziendali
- 20.1Legrand Switzerland
- 20.2R&M (Reichle & De-Massari)
- 20.3Mitsubishi Electric Corporation
- 20.4Nortek Air Solutions, LLC
- 20.5Trane Technologies plc
- 20.6Daikin Industries Ltd.
- 20.7Delta Electronics, Inc.
- 20.8Eaton Corporation
- 20.9Airedale International Air Conditioning Ltd.
- 20.10Asetek, Inc.
- 20.11Black Box Corporation
- 20.12Fujitsu Limited
- 20.13Huawei Technologies Co., Ltd.
- 20.14Johnson Controls International plc
- 20.15Vertiv Group Corp.
- 20.16Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato della gestione termica dei data center in Svizzera era valutato USD 133,69 milioni nel 2025 e dovrebbe raggiungere USD 391,16 milioni entro il 2035.
Si prevede che il mercato della gestione termica dei data center in Svizzera cresca con un CAGR dell'11,27% dal 2025 al 2035.
Nel 2025 il segmento dei grandi data center ha guidato il mercato della gestione termica dei data center in Svizzera grazie all'espansione di hyperscale e colocation.
I principali fattori di crescita del mercato della gestione termica dei data center in Svizzera comprendono l'adozione di carichi di lavoro di IA, l'integrazione del raffreddamento a liquido e gli aggiornamenti infrastrutturali in linea con gli ESG.
Tra i principali operatori del mercato della gestione termica dei data center in Svizzera figurano Vertiv, Mitsubishi Electric, Daikin, Johnson Controls, Delta Electronics e Trane Technologies.
Zurigo ha detenuto oltre il 45% del mercato della gestione termica dei data center in Svizzera nel 2025, trainata dalla presenza hyperscale e dalla domanda del settore finanziario.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.