
Schweizer Markt für Wärmemanagement in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
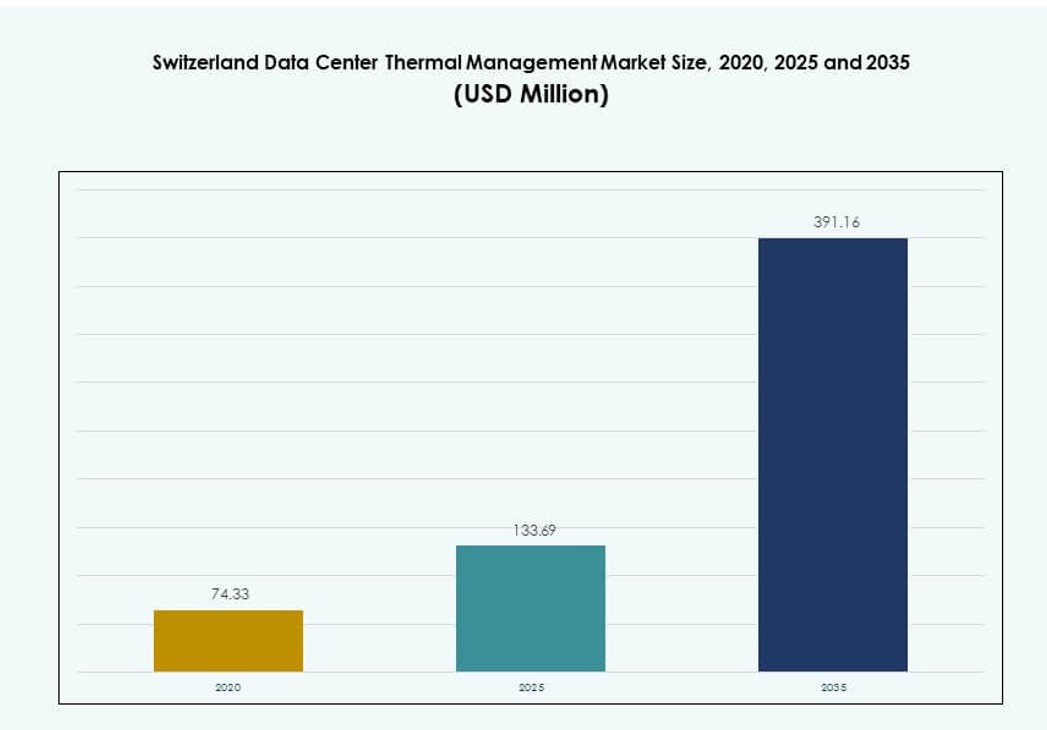
Schweizer Markt für Wärmemanagement in Rechenzentren: 2025 lag das Marktvolumen bei USD 133.7 Mio.; bis 2035 soll es bei einer CAGR von 11.27 % auf USD 391.2 Mio. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung für die Geschäftsleitung
- 03Marktdynamik
- 04Analyse nach thermischer Ebene / Kühlzone
- 05Technologieeinführung & Trends
- 06Benchmarking / KPIs
- 07Kostenanalyse & TCO
- 08Wettbewerbs-Benchmarking
- 09Zukunftsausblick & Innovation
- 10Schweizer Markt für Wärmemanagement in Rechenzentren – Marktgröße & Prognose
- 20Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- Vertiv Group Corp
- Mitsubishi Electric Corporation
- Daikin Industries Ltd
- Johnson Controls International plc
- Delta Electronics, Inc
- Trane Technologies plc
- Airedale International Air Conditioning Ltd
- Asetek, Inc
- Eaton Corporation
- Huawei Technologies Co., Ltd
Vollständige Analyse
Zusammenfassung
Der Schweizer Markt für Wärmemanagement in Rechenzentren wurde 2020 auf 74,33 Mio. USD bewertet, wuchs bis 2025 auf 133,69 Mio. USD und soll bis 2035 mit einer CAGR von 11,27 % im Prognosezeitraum 391,16 Mio. USD erreichen.
| BERICHTSMERKMAL | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße des Schweizer Marktes für Wärmemanagement in Rechenzentren 2025 | 133,69 Mio. USD |
| Schweizer Rechenzentren-Wärme-Niederlande-Markt, CAGR | 11,27 % |
| Marktgröße des Schweizer Marktes für Wärmemanagement in Rechenzentren 2035 | 391,16 Mio. USD |
Wachsende Workloads aus KI, Big Data und HPC verändern die Anforderungen an die Kühlung und treiben den Einsatz flüssigkeitsbasierter und KI-optimierter Systeme voran. Unternehmen investieren in skalierbare und modulare Kühlung, um die Energieeffizienz zu verbessern und ESG-Standards zu erfüllen. Intelligente Kühlung, Freikühlung und thermisch intelligente Infrastruktur werden unverzichtbar, um Betriebskosten und CO2-Fußabdruck zu senken. Der Markt hat strategische Bedeutung für Investoren, da Betreiber die thermische Planung am langfristigen Ausbau der digitalen Infrastruktur in Unternehmens- und Hyperscale-Umgebungen ausrichten.
Zürich führt den Schweizer Markt für Wärmemanagement in Rechenzentren aufgrund seiner Hyperscale-Dichte, der Nachfrage des Finanzsektors und der latenzarmen Konnektivität an. Genf entwickelt sich mit Unterstützung internationaler Organisationen und einem starken Fokus auf nachhaltigkeitsorientiertes Design von Rechenzentren zu einem aufstrebenden Standort. Basel, Lausanne und Bern bauen Edge- und Disaster-Recovery-Einrichtungen auf. Diese Sekundärstädte ziehen lokale Workloads an, tragen zum Wachstum verteilter Infrastruktur bei und stärken die Innovation bei thermischen Systemen in unterschiedlichen Einsatzgrößen.
Marktdynamik
Markttreiber
Der rasche Anstieg hochdichter Rechenworkloads erfordert fortschrittliche Kühltechnologien
Hochdichte Workloads aus KI-, Machine-Learning- und HPC-Umgebungen belasten bestehende Kühlkonzepte. Herkömmliche luftbasierte Kühlsysteme stoßen bei der Bewältigung solcher Wärmelasten an ihre Effizienzgrenzen. Betreiber setzen auf Flüssigkeitskühlung, Rücktür-Wärmetauscher und thermische Lösungen auf Chipebene. Diese Technologien sichern die Betriebsstabilität und senken das Ausfallrisiko in kompakten Rack-Umgebungen. Unternehmen räumen dem Wärmemanagement Priorität ein, um teure Server vor thermischer Drosselung zu schützen. Der Schweizer Markt für Wärmemanagement in Rechenzentren profitiert von diesem technologischen Wandel. Liquid-to-Chip-Lösungen gewinnen bei Hyperscale- und Colocation-Betreibern an Bedeutung. Effiziente thermische Systeme verlängern die Lebensdauer der Server und senken die Energiekosten. Diese Entwicklung lenkt einen starken Kapitalfluss in Kühlinfrastruktur der nächsten Generation.
- So unterstützt beispielsweise der flüssigkeitsgekühlte NVIDIA GB200 NVL72 SuperCluster von Supermicro eine Kühlleistung von 250 kW pro Rack mit integrierten Kühlmittelverteilungseinheiten für 72 Blackwell-GPUs. Diese Technologien sichern die Betriebsstabilität und senken das Ausfallrisiko in kompakten Rack-Umgebungen.
Steigende Nachfrage nach energieeffizienten Systemen zur Erreichung nationaler und unternehmerischer Nachhaltigkeitsziele
Schweizer Unternehmen wollen strenge Energievorschriften und ihre ESG-Verpflichtungen erfüllen. Effiziente Kühlung trägt wesentlich zum Erreichen der Ziele für die Power Usage Effectiveness (PUE) bei. Im Markt nehmen Freikühlung, Verdunstungssysteme und KI-optimierte thermische Regelungen zu. Betreiber verbinden erneuerbare Energiequellen mit intelligentem Kühlungsmanagement. Diese Maßnahmen verbessern die Umweltbilanz und senken die Betriebskosten. Rechenzentrumsbetreiber betrachten Upgrades des Wärmemanagements als strategische Investition. Sie verbessern die Compliance und unterstützen zugleich grüne Zertifizierungen. Der Schweizer Markt für Wärmemanagement in Rechenzentren ist zentral für das Wachstum nachhaltiger Infrastruktur. Energiebewusstes Kühlungsdesign bringt langfristige betriebliche und markenbezogene Vorteile.
- So liefert beispielsweise die Kühlmittelverteilungseinheit Liebert XDU 1450 kW von Vertiv bis zu 1450 kW Kühlleistung bei einer Annäherungstemperatur von 5°C für hochdichte Racks in europäischen Rechenzentren. Betreiber verbinden erneuerbare Energiequellen mit intelligentem Kühlungsmanagement.
KI-gestützte Automatisierung und Softwareintegration treiben intelligente thermische Infrastruktur voran
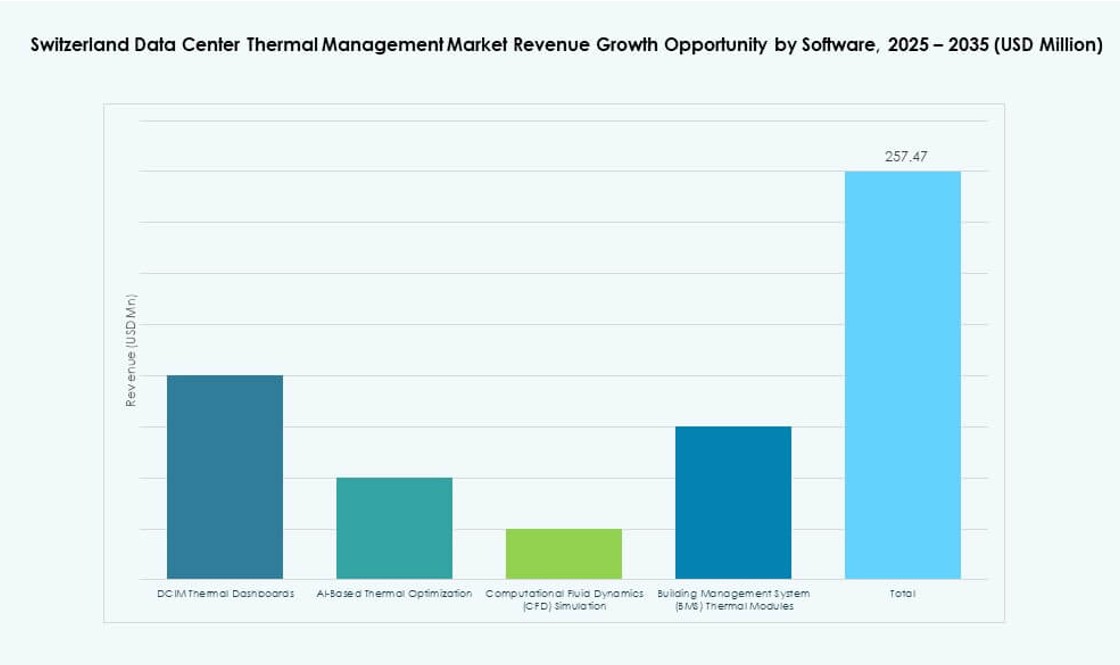
Softwaredefinierte Infrastruktur ermöglicht thermische Echtzeitüberwachung und adaptive Kühlung. KI-Werkzeuge helfen, Lastschwankungen, Wärmeverteilung und Geräteleistung zu überwachen. Intelligente Systeme passen Luftstrom, Lüfterdrehzahl und Kühlmittelstände automatisch an. Betreiber vermeiden Überhitzungsrisiken und senken zugleich Leistungsaufnahme und Wartungszyklen. Der Schweizer Markt für Wärmemanagement in Rechenzentren profitiert von DCIM-Dashboards und CFD-basierten Simulationsmodellen. Diese Softwaremodule bieten prädiktive Analysen und Kostenmodellierung. Unternehmen schätzen Automatisierung wegen ihrer Präzision und Kontrolle. Rechenzentrumsbetreiber gewinnen operative Transparenz und verringern menschliche Fehler. KI-gestützte Kühlungsökosysteme passen zu Strategien für intelligente Infrastruktur.
Strategische Investitionen in Hyperscale- und Colocation-Neubauten steigern den Bedarf an thermischer Infrastruktur
Hyperscale-Betreiber erweitern ihre Schweizer Campus-Standorte, um die globale und regionale Cloud-Nachfrage zu bedienen. Colocation-Anbieter skalieren ihre Kapazität für Workloads von Unternehmen und Content Delivery. Das thermische Design wird bereits in frühen Bau- und Nachrüstphasen integraler Bestandteil. Kaltgang-Einhausung, modulare Kaltwassersätze und skalierbare Kühlgeräte bilden den Kern des Designs. Diese Investitionen erzeugen eine anhaltende Nachfrage nach thermischer Hardware und integrierten Services. Der Schweizer Markt für Wärmemanagement in Rechenzentren entspricht dem raschen Wachstum der digitalen Infrastruktur. Investoren finanzieren thermische Lösungen als Teil der langfristigen Wertschöpfung. Beteiligte priorisieren thermische Bereitschaft für Workload-Flexibilität und Verfügbarkeitssicherheit.
Markttrends
Wachsende Verbreitung flüssigkeitsbasierter Kühlung für leistungsintensive Anwendungen in Rechenzentren
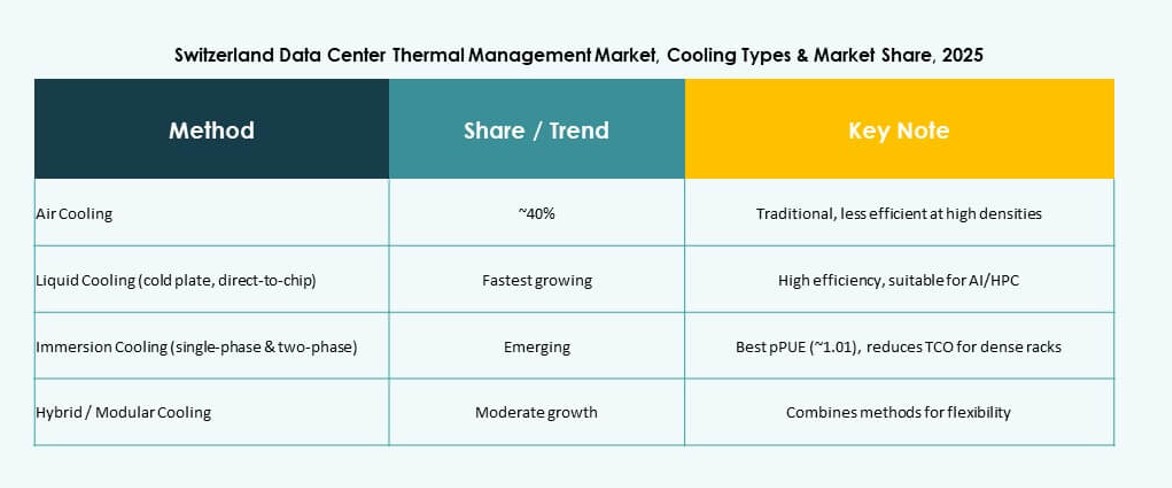
Flüssigkeitskühlung setzt sich aufgrund ihrer überlegenen Wärmeübertragung und platzsparenden Bauweise zunehmend durch. Direct-to-Chip- und Immersionsverfahren finden in KI-, Krypto- und Forschungszentren Verbreitung. Rücktür-Flüssigkeitssysteme verbinden Kosten und Wirksamkeit bei bestehenden Bauten. Sie unterstützen das Wärmemanagement dort, wo herkömmliche Luftkühlung nicht mehr tragfähig ist. Der Schweizer Markt für Wärmemanagement in Rechenzentren erlebt eine Verlagerung hin zu modularen Flüssigkeitsplattformen. Anbieter liefern vorkonfigurierte Einheiten mit skalierbarer Kapazität. Energieeinsparungen und Leistungsstabilität bestimmen die Präferenz. Flüssigkeitskühlung entspricht zudem den PUE- und Klimazielen moderner Installationen. Die Technologie findet starke Unterstützung bei Hyperscale- und HPC-Betreibern.
Modulare und skalierbare thermische Lösungen unterstützen schnelle Bereitstellung und das Wachstum von Edge-Einrichtungen
Betreiber bevorzugen modulare Kühlkonzepte, um dynamischen Kapazitätsbedarf abzudecken. Vorintegrierte Einheiten verkürzen die Bereitstellungszeit und minimieren Störungen am Standort. Edge- und Mikro-Rechenzentren nutzen kompakte Kühltechnologien mit integrierten Steuerungssystemen. Modulare Lüfter, Kaltwassereinheiten und Wärmetauscher vereinfachen die Einführung der Infrastruktur. Der Schweizer Markt für Wärmemanagement in Rechenzentren unterstützt solche Skalierbarkeitsanforderungen. Entwickler schätzen Flexibilität bei der Kapazitätsplanung und der Standorterweiterung. Modulare Lösungen verbessern zudem die Wartbarkeit und verringern die betriebliche Komplexität. Trends beim Edge-Einsatz verstärken diesen Wandel weiter. Skalierbare thermische Rahmenwerke unterstützen die Time-to-Market digitaler Services.
Integration von KI-Optimierungsmotoren in Plattformen für das Wärmemanagement zur intelligenten Steuerung
KI-gestützte Plattformen bieten prädiktives Temperaturmanagement und Anpassungen in Echtzeit. Diese Werkzeuge verringern Energieverschwendung und optimieren die Kühlung anhand der Workloads. CFD-Simulationen verbessern die Luftstrommodellierung und die Kapazitätsplanung. Die Integration mit BMS-Systemen verbessert die zentrale Steuerung und die Fernüberwachung. Im Schweizer Markt für Wärmemanagement in Rechenzentren ist KI in thermischen Dashboards weit verbreitet. Diese Softwareschicht entlastet Techniker und unterstützt die proaktive Vermeidung von Ausfällen. Intelligente Motoren steigern den ROI der Kühlung und die Lebensdauer der Anlagen. Die KI-Einführung passt zum Vorstoß der Branche in Richtung autonomer Rechenzentrumsbetrieb. Diese Plattformen machen thermische Infrastruktur zu intelligenten Ökosystemen.
Steigende Nachfrage nach nachhaltigen Kühllösungen mit Freikühlung und Integration erneuerbarer Energien
Schweizer Klima und Höhenlage begünstigen Umgebungsluftkühlung und indirekte Freikühlung. Betreiber nutzen die Umweltbedingungen, um den Energieverbrauch zu senken. Einige Einrichtungen nutzen Seewasser oder Geothermie zur Wärmeabfuhr. Hybride Kühlsysteme kombinieren mechanische und natürliche Methoden für bessere Effizienz. Der Schweizer Markt für Wärmemanagement in Rechenzentren integriert Nachhaltigkeit in das Systemdesign. Das Wärmemanagement ist Teil langfristiger grüner Strategien. Saubere Kühllösungen sprechen ESG-orientierte Investoren und datengetriebene Kunden an. Betreiber profitieren von regulatorischen Anreizen und Markendifferenzierung. Grüne thermische Infrastruktur wird zum Wettbewerbsvorteil.
Marktherausforderungen
Infrastrukturkompatibilität und Komplexität der Nachrüstung in bestehenden Rechenzentren
Ältere Rechenzentren wurden auf herkömmliche luftgekühlte Architekturen ausgelegt. Die Nachrüstung fortschrittlicher Kühlsysteme in solchen Einrichtungen birgt bauliche und betriebliche Risiken. Platzbeschränkungen begrenzen den Einsatz flüssigkeitsbasierter Systeme und modularer Kaltwassersätze. Ausfallzeiten bei der Installation beeinträchtigen Service-Level-Zusagen und bereiten den Betreibern Sorgen. Der Schweizer Markt für Wärmemanagement in Rechenzentren steht bei älteren Unternehmensbauten vor Herausforderungen. Die Systemintegration mit bestehenden BMS- und Energielayouts erhöht die Komplexität zusätzlich. Kostenbedenken verzögern Upgrades, selbst wenn Energieeinsparungen offensichtlich sind. Betreiber müssen Modernisierungsziele und Risikomanagement abwägen. Schrittweise Nachrüstungen und Hybridlösungen bringen teilweise Entlastung, verlängern aber die Zeitpläne.
Hohe Investitionskosten fortschrittlicher Wärmemanagementtechnologien für aufstrebende Betreiber
Die Einführung hochmoderner thermischer Technologien erfordert erhebliche Vorabinvestitionen. Flüssigkeitskühlung, KI-gestützte Systeme und modulare Plattformen verursachen höhere Beschaffungs- und Bereitstellungskosten. Kleinere Rechenzentren und Neueinsteiger tun sich schwer, solche Investitionen zu rechtfertigen. Zwar gibt es operative Einsparungen, doch lange ROI-Zeiträume bremsen die schnelle Einführung. Der Schweizer Markt für Wärmemanagement in Rechenzentren weist für kleinere Akteure Eintrittsbarrieren auf. Ohne Subventionen oder Leasingmodelle verlangsamen finanzielle Beschränkungen die Marktdurchdringung. Hohe Kosten importierter thermischer Komponenten verschärfen die Herausforderung. Finanzielle Flexibilität wird zum entscheidenden Faktor bei der Technologiewahl. Dies begrenzt die Demokratisierung des Marktes und die Skalierung von Innovationen.
Marktchancen
Wachsende Bedeutung von KI-, Big-Data- und HPC-Workloads schafft Nachfrage nach spezialisierten Kühlsystemen
KI, Analytik und Hochleistungsrechnen erzeugen intensive thermische Lasten pro Rack. Diese Umgebungen erfordern fortschrittliche Kühlsysteme mit thermischer Feinabstimmung in Echtzeit. Flüssigkeitskühlung und Direct-to-Chip-Konzepte erfüllen diese Anforderungen. Der Schweizer Markt für Wärmemanagement in Rechenzentren unterstützt solche Workloads mit robuster Infrastruktur. Für KI-Workflows ausgelegte Rechenzentren bieten Anbietern thermischer Systeme eine langfristige Chance. Anbieter präzisionsorientierter Systeme dürften von diesem Nachfragezyklus profitieren.
Nachhaltigkeitsorientierte Infrastrukturinvestitionen eröffnen neue thermische Innovationen und Bereitstellungsmodelle
Grünes Rechenzentrumsdesign schafft Spielraum für nachhaltige thermische Lösungen. Freikühlung, Seewassersysteme und Kältemittel mit niedrigem GWP gewinnen an Zugkraft. Betreiber suchen Wärmemanagement, das ESG-Benchmarks unterstützt. Der Schweizer Markt für Wärmemanagement in Rechenzentren passt zu den starken Verpflichtungen der Schweiz im Bereich erneuerbarer Energien. Innovationen bei thermoelektrischen und Phasenwechselsystemen könnten diesen Wandel nutzen. Energieeffiziente Kühlung wird zum Hebel sowohl für die Einhaltung von Vorschriften als auch für das Interesse der Investoren.
Marktsegmentierung
Nach Rechenzentrumsgröße
Große Rechenzentren dominieren den Schweizer Markt für Wärmemanagement in Rechenzentren aufgrund des Wachstums bei Hyperscale und Colocation. Diese Einrichtungen benötigen leistungsstarke und skalierbare Kühlsysteme. Mittelgroße Zentren folgen mit moderater Einführung intelligenter Kühlung. Kleine Rechenzentren nutzen einfache Luftkühlung, der oft fortschrittliche Funktionen fehlen. Der Markt konzentriert sich wegen ROI und Energieeffizienz auf große Zentren. Die meisten Innovationen finden in diesem Segment statt, bedingt durch Workload-Intensität und Wärmedichte.
Nach Kühltechnologie
Luftbasierte Kühlung hat aufgrund ihrer Einfachheit und Kosteneffizienz eine starke Präsenz. Heiß-/Kaltgang-Einhausung und Rücktür-Wärmetauscher finden breite Anwendung. Flüssigkeitsbasierte Kühlung wächst rasch für KI- und HPC-Anwendungen. Direct-to-Chip- und Immersionskühlung ziehen Installationen mit hoher Dichte an. Hybride Systeme bieten ausgewogene Leistung für gemischte Workloads. Der Schweizer Markt für Wärmemanagement in Rechenzentren zeigt ein starkes Wachstum bei der Einführung hybrider Systeme dank Flexibilität und Modularität.
Nach Komponente
Hardware dominiert den Markt nach Umsatz aufgrund der Nachfrage nach Kaltwassersätzen, Lüftern und Wärmetauschern. Software gewinnt an Bedeutung, da KI-, DCIM- und CFD-Modelle an Boden gewinnen. Services sind unerlässlich für Systemintegration, Wartung und Upgrades. Im Markt zeigen sich starke Bündelungstrends mit Komplettangeboten. Anbieter kombinieren Hardware häufig mit KI-Dashboards oder Verträgen für Managed Services. Dieser integrierte Ansatz verbessert Effizienz und Kundenbindung.
Nach Hardware
Kühlgeräte und Kaltwassersätze führen das Segment mit hoher Nutzung in allen Rechenzentrumsgrößen an. Verrohrung, Luftstromgeräte und Wärmetauscher unterstützen individuelle Kühltopologien. Rücktür-Kühlkörper und intelligente Lüfter gewinnen bei Nachrüstprojekten Anteile. Hochleistungs-Kühlgeräte kommen in Hyperscale-Installationen zum Einsatz. Der Schweizer Markt für Wärmemanagement in Rechenzentren priorisiert bei der Hardwarebeschaffung Energieeffizienz und Wärmeabfuhr. Lebensdauer und Modularität des Systems beeinflussen die Kaufentscheidungen.
Nach Software
KI-Optimierungssoftware zeigt das schnellste Wachstum unter den Plattformen für das Wärmemanagement. DCIM-Dashboards bieten visuelle Verfolgung und Warnmeldungen. CFD-Simulationswerkzeuge unterstützen Layoutplanung und Luftstrommodellierung. BMS-Module verknüpfen die thermische Leistung mit dem übergreifenden Facility Management. Im Markt wächst die Nachfrage nach integrierter thermischer Überwachung in allen Größenordnungen. Prädiktive Regelungen helfen, den PUE zu senken und die Leistung bei variablen Workloads zu steuern.
Nach Services
Installation und Inbetriebnahme bleiben entscheidend, insbesondere bei neuen Greenfield-Projekten. Vorbeugende Wartung sichert Verfügbarkeit und thermische Effizienz. Monitoring as a Service und Ferndiagnose gewinnen mit der KI-Integration an Dynamik. Nachrüst- und Upgrade-Services unterstützen den Übergang von Altsystemen. Der Schweizer Markt für Wärmemanagement in Rechenzentren betont Service-Flexibilität und leistungsbasierte Verträge. Anbieter mit schneller Reaktionszeit und vorausschauender Wartung genießen bei Kunden den Vorzug.
Nach Rechenzentrumstyp
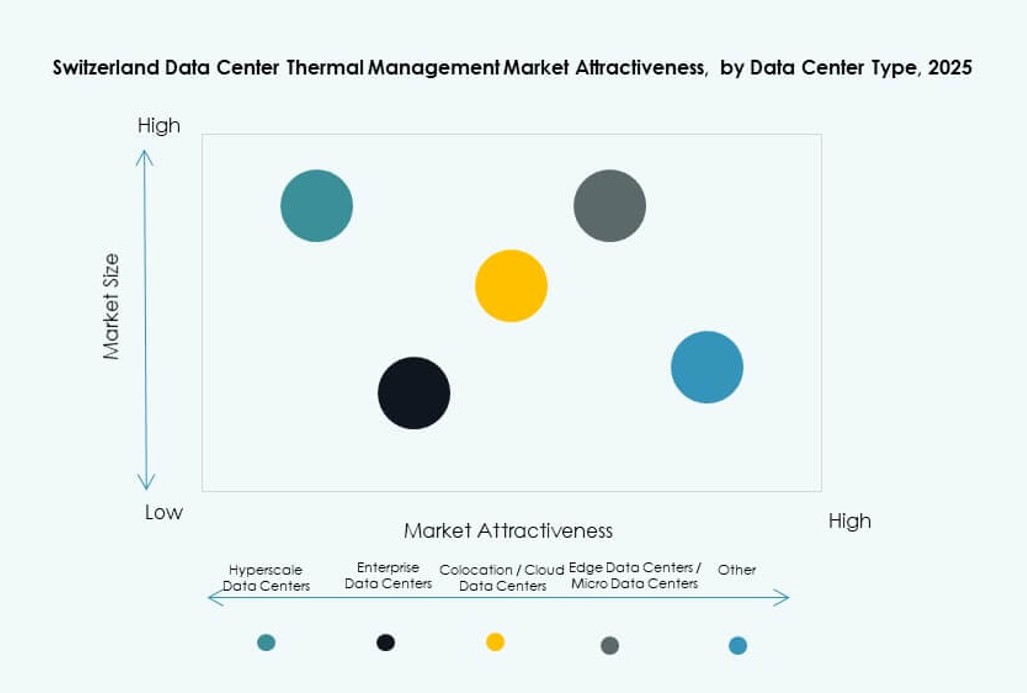
Hyperscale-Rechenzentren dominieren aufgrund umfangreicher Installationen globaler Cloud-Anbieter. Colocation- und Cloud-Einrichtungen folgen mit maßgeschneiderten Kühlanforderungen. Edge- und Mikro-Rechenzentren setzen kompakte Systeme für regionale Workloads ein. Unternehmensinstallationen umfassen hybride Kühlung mit der Modernisierung der IT-Infrastruktur. Der Markt konzentriert sich wegen des Investitionszuflusses und der Vielfalt der Workloads auf Hyperscale- und Cloud-Segmente. Skalierbarkeit und Energieeffizienz bestimmen die Anbieterauswahl.
Nach Bauweise
Raumbasierte Systeme sind in älteren Einrichtungen verbreitet, verlieren aber Anteile. Reihen- und rackbasierte Kühlung gewinnen bei modularen und dichten Workloads Anteile. Reihenbasierte Systeme unterstützen eine flexible Bereitstellung über wachsende Flächen hinweg. Rackbasierte Kühlung passt zu Flüssigkeits- und Direct-to-Chip-Aufbauten. Der Schweizer Markt für Wärmemanagement in Rechenzentren tendiert bei KI und hochdichten Servern zu rackbasierten Lösungen. Platzoptimierung und thermische Präzision bestimmen die Präferenz bei der Bauweise.
Regionale Einblicke
Die Region Zürich führt mit dem größten Marktanteil dank des Wachstums bei Hyperscale und im Finanzsektor
Zürich macht über 45 % des Schweizer Marktes für Wärmemanagement in Rechenzentren aus. Hyperscale-Campus-Standorte, Bankinfrastruktur und Cloud-Installationen treiben das Wachstum in dieser Region. Globale Unternehmen bevorzugen Zürich wegen regulatorischer Stabilität und Konnektivität. Die Stadt unterstützt mit latenzarmen Netzwerkknoten eine starke Colocation-Aktivität. Investoren unterstützen thermische Infrastruktur, um die langfristige Betriebsleistung zu sichern. Effiziente Kühlung bleibt aufgrund begrenzter Flächen und dichter Rack-Konfigurationen unverzichtbar.
- So erreicht beispielsweise der Campus Zurich West von Green Datacenter mit redundanten Kühlsystemen einen PUE von 1,19 auf 10.000 m² Rechenzentrumsfläche mit bis zu 25 kW pro Rack. Globale Unternehmen bevorzugen Zürich wegen regulatorischer Stabilität und Konnektivität.
Die Region Genf etabliert sich als wichtiger Sekundärmarkt mit Präsenz internationaler Organisationen
Genf trägt rund 25 % zum Markt bei, getrieben von globalen Institutionen und zwischenstaatlichem Datenbedarf. Die zweisprachige Kultur und die Nähe zu Frankreich beleben die regionale digitale Aktivität. Internationale NGOs und Unternehmen investieren in grüne, sichere Einrichtungen. Die Region unterstützt Strategien für erneuerbare Kühlung und die Integration von Seewassersystemen. Das Wachstum Genfs stärkt den dezentralen Ausbau der Infrastruktur. Der Markt für thermische Systeme reagiert mit modularen und nachhaltigen Konzepten.
- So nutzt beispielsweise das Rechenzentrum D4 von Infomaniak in Genf die Abwärme für Fernwärme, wobei ein nachhaltiger Betrieb ohne Wasserverbrauch bei der Kühlung im Vordergrund steht. Internationale NGOs und Unternehmen investieren in grüne, sichere Einrichtungen.
Basel, Lausanne und Bern tragen mit Edge- und Unternehmensinstallationen den übrigen Anteil bei
Der gemeinsame Anteil dieser Regionen liegt bei rund 30 %. Basel führt unter ihnen aufgrund des IT-Bedarfs von Pharma und Forschung. Lausanne unterstützt Edge-Installationen dank seiner akademischen und Start-up-Ökosysteme. Bern beherbergt digitale Regierungsinfrastruktur und Unternehmensbauten. Der Schweizer Markt für Wärmemanagement in Rechenzentren profitiert von regionsspezifischen Workloads und Flexibilität bei der Flächennutzung. Diese Gebiete gewinnen bei Edge Computing und der Planung der Notfallwiederherstellung an Bedeutung. Thermische Innovationen folgen den Trends verteilter Infrastruktur.
Wettbewerbseinblicke
- Vertiv Group Corp.
- Mitsubishi Electric Corporation
- Daikin Industries Ltd.
- Johnson Controls International plc
- Delta Electronics, Inc.
- Trane Technologies plc
- Airedale International Air Conditioning Ltd.
- Asetek, Inc.
- Eaton Corporation
- Huawei Technologies Co., Ltd.
Das Wettbewerbsumfeld des Schweizer Marktes für Wärmemanagement in Rechenzentren zeigt eine Mischung aus globalen HVAC-Marktführern und spezialisierten Anbietern thermischer Technologien. Vertiv und Mitsubishi Electric halten mit breiten Portfolios und dichten Servicenetzen starke Positionen. Daikin und Johnson Controls treiben die Verbreitung mit energieeffizienten Kaltwassersätzen und Steuerungen voran. Delta Electronics und Trane liefern integrierte Energie- und Kühlungslösungen. Asetek und Airedale konzentrieren sich auf leistungsstarke Flüssigkeitskühlung für dichte Workloads. Eaton und Huawei stärken ihr Angebot mit Infrastrukturkomponenten und digitalen Managementwerkzeugen. Die Unternehmen konkurrieren über Energieeffizienz, Zuverlässigkeit und Servicesupport. Partnerschaften und lokale Service-Hubs helfen den Firmen, die strengen Schweizer Leistungs- und Nachhaltigkeitsnormen zu erfüllen. Die Wettbewerbsdifferenzierung ergibt sich aus Innovation, schneller Bereitstellung und maßgeschneiderten thermischen Lösungen für Hyperscale-, Colocation- und Unternehmensrechenzentren.
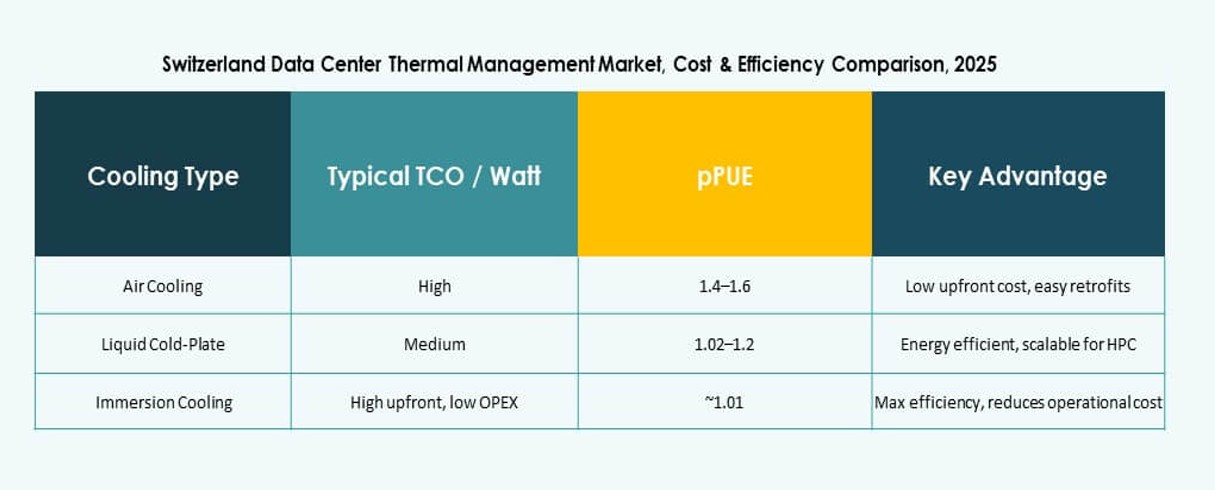
Aktuelle Entwicklungen
- Im Dezember 2025 schloss Trane Technologies plc eine endgültige Vereinbarung zur Übernahme von Stellar Energy Digital, einem Anbieter schlüsselfertiger Liquid-to-Chip-Kühllösungen für Rechenzentren. Die Übernahme stärkt die Position von Trane im hocheffizienten Wärmemanagement für geschäftskritische Umgebungen.
- Im November 2025 gaben NorthC Data Centers (Switzerland) AG und Legrand Switzerland AG eine Zusammenarbeit bekannt, die den Einsatz fortschrittlicher Kühllösungen in der KI-fähigen Rechenzentrumsinfrastruktur von NorthC in Münchenstein, Schweiz, umfasst.
- Im Mai 2025 stellte Nortek Air Solutions, LLC StatePoint 2025 vor, eine hybride Kühlanlage, die Pumpen, Kühltürme, Trockenkühler und Wärmetauscher für große Rechenzentren integriert. Dieses Update senkt die Gesamtbetriebskosten und vereinfacht die Bereitstellung auf kleinerer Fläche, wobei es KI-Workloads skalierbar unterstützt.
- Im März 2025 gab R&M (Reichle & De-Massari) offiziell die Erweiterung seines Infrastruktur-Partnerprogramms um eine globale Zusammenarbeit mit STULZ GmbH bekannt.
- Im Januar 2025 übernahm Mitsubishi Electric Corporation über ihre europäische Tochtergesellschaft Crystal Air Holdings Limited, um IT-Kühlungs-Services für Rechenzentren in ganz Europa zu stärken. Der Deal ergänzt Komplettlösungen einschließlich Verkauf, Installation, Betrieb und Wartung von Klimaanlagen angesichts der steigenden Nachfrage durch das Wachstum von KI und IoT.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung für die Geschäftsleitung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7PESTEL-Analyse
- 3.8Analyse der Marktattraktivität
- 3.8.1Kühltechnologie
- 3.8.2Komponente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Services
- 3.8.3Rechenzentrumstyp
- 3.8.4Bauweise
- 04Analyse nach thermischer Ebene / Kühlzone
- 4.1Externe Kühlinfrastruktur & Integration der Gebäude-HVAC
- 4.2Kühlungsverteilung auf Raumebene & Integrität der Einhausung
- 4.3Wärmemanagement auf Rack- und Serverebene (Luft / Flüssigkeit / Immersion)
- 4.4Bewertung des mehrschichtigen Kühlstapels (Gebäude → Raum → Reihe → Rack → Chip)
- 4.5Thermische Risikomodellierung (Hotspots, Lastspitzen, Ausfallmodi der Redundanz)
- 05Technologieeinführung & Trends
- 5.1Trends bei der Einführung der Flüssigkeitskühlung (Direct-to-Chip / Immersion / Rücktür)
- 5.2Software zur thermischen Steuerung & KI-Automatisierungstechnik
- 5.3Integration von Sensornetzwerken (CFD, intelligente Telemetrie, Digital Twins)
- 5.4Konvergenz von Energie- und Kühlungsorchestrierung / Co-Optimierung
- 5.5OT-IT-Konvergenz in der thermischen Analytik & Fernverwaltung der Kühlung
- 06Benchmarking / KPIs
- 6.1Rate thermischer Vorfälle / Überhitzungsereignisse / Alarmhäufigkeit
- 6.2Hotspot-Minderung / Wiederherstellungszeit
- 6.3Kühlkosten pro Rack / pro kW
- 6.4Cooling Effectiveness Index (CEI) / Heat Removal Index (HRI)
- 07Kostenanalyse & TCO
- 7.1Kosten für Kühlhardware, Software und Services im Vergleich
- 7.2ROI von Kühlungs-CapEx vs. OpEx (Migrationsmodelle von Luft → Flüssigkeit)
- 7.3Vorausschauende Kühlwartung / Energieeinsparungen / Wassereinsparungen
- 08Wettbewerbs-Benchmarking
- 8.1Anteil der Kühlanbieter nach Region / Branche
- 8.2Vertiv vs. Schneider vs. Stulz vs. LiquidStack vs. CoolIT usw.
- 8.3Partnerschaften & M&A bei der Konvergenz von Kühlung / Energie und Thermik
- 09Zukunftsausblick & Innovation
- 9.1KI-basierte thermische Analytik, adaptive workloadabhängige Kühlung
- 9.2Autonome Kühlung & selbstoptimierende Regelkreise
- 9.3Zero-Touch-Kühlungsmanagement (autonomes DCIM + Digital Twin)
- 9.4Intelligente Kühlmittelsysteme / leckagefreie Verteiler / modulare Kühlblöcke
- 9.5Kühlflüssigkeiten der nächsten Generation für Immersions- & Plattenkühlung (nichtleitend, niedriges GWP)
- 9.6Technologien zur Wärmenutzung (Fernwärme / industrielle Nutzung)
- 10Schweizer Markt für Wärmemanagement in Rechenzentren – Marktgröße & Prognose
- 10.1Historische Marktgröße (2020-2025)
- 10.2Prognostizierte Marktgröße (2026-2035)
- 10.3Analyse der Marktwachstumsrate
- 10.4Marktausblick nach Region
- 11Schweizer Markt für Wärmemanagement in Rechenzentren – nach Rechenzentrumsgröße
- 11.1Kleine Rechenzentren
- 11.2Mittelgroße Rechenzentren
- 11.3Große Rechenzentren
- 12Schweizer Markt für Wärmemanagement in Rechenzentren – nach Kühltechnologie
- 12.1Luftbasierte Kühlung
- 12.1.1Direkte Luftkühlung
- 12.1.2Rücktür-Wärmetauscher
- 12.1.3Heiß-/Kaltgang-Einhausung
- 12.2Flüssigkeitsbasierte Kühlung
- 12.2.1Direct-to-Chip-Kühlung
- 12.2.2Immersionskühlung
- 12.2.3Rücktür-Wärmetauscher (flüssig)
- 12.3Hybride / kombinierte Kühlung
- 12.4Sonstige
- 12.4.1Thermoelektrische Kühlung
- 12.4.2Phasenwechselkühlung
- 13Schweizer Markt für Wärmemanagement in Rechenzentren – nach Komponente
- 13.1Hardware
- 13.2Software
- 13.3Services
- 14Schweizer Markt für Wärmemanagement in Rechenzentren – nach Hardware
- 14.1Kühlgeräte / Kaltwassersätze
- 14.2Kühlinfrastruktur / Verrohrung & Verteilung
- 14.3Wärmetauscher / Kühlkörper
- 14.4Lüfter & Luftstrom-Managementgeräte
- 14.5Sonstige Komponenten
- 15Schweizer Markt für Wärmemanagement in Rechenzentren – nach Software
- 15.1DCIM-Thermik-Dashboards
- 15.2KI-Thermikoptimierung
- 15.3CFD-Simulation
- 15.4BMS-Thermikmodule
- 16Schweizer Markt für Wärmemanagement in Rechenzentren – nach Services
- 16.1Installation & Inbetriebnahme
- 16.2Vorbeugende Wartung
- 16.3Monitoring as a Service
- 16.4Nachrüstungen & Upgrades
- 16.5Sonstige
- 17Schweizer Markt für Wärmemanagement in Rechenzentren – nach Rechenzentrumstyp
- 17.1Hyperscale-Rechenzentren
- 17.2Unternehmensrechenzentren
- 17.3Colocation- / Cloud-Rechenzentren
- 17.4Edge-Rechenzentren / Mikro-Rechenzentren
- 17.5Sonstige
- 18Schweizer Markt für Wärmemanagement in Rechenzentren – nach Bauweise
- 18.1Rackbasierte Kühlung
- 18.2Reihenbasierte Kühlung
- 18.3Raumbasierte Kühlung
- 19Wettbewerbsumfeld
- 19.1Marktanteilsanalyse
- 19.2Strategien der wichtigsten Anbieter
- 19.3Fusionen, Übernahmen & Partnerschaften
- 19.4Produkt- & Service-Einführungen
- 20Unternehmensprofile
- 20.1Legrand Switzerland
- 20.2R&M (Reichle & De-Massari)
- 20.3Mitsubishi Electric Corporation
- 20.4Nortek Air Solutions, LLC
- 20.5Trane Technologies plc
- 20.6Daikin Industries Ltd.
- 20.7Delta Electronics, Inc.
- 20.8Eaton Corporation
- 20.9Airedale International Air Conditioning Ltd.
- 20.10Asetek, Inc.
- 20.11Black Box Corporation
- 20.12Fujitsu Limited
- 20.13Huawei Technologies Co., Ltd.
- 20.14Johnson Controls International plc
- 20.15Vertiv Group Corp.
- 20.16Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der Schweizer Markt für Wärmemanagement in Rechenzentren wurde 2025 auf 133,69 Mio. USD bewertet und soll bis 2035 391,16 Mio. USD erreichen.
Der Schweizer Markt für Wärmemanagement in Rechenzentren soll von 2025 bis 2035 mit einer CAGR von 11,27 % wachsen.
2025 führte das Segment der großen Rechenzentren den Schweizer Markt für Wärmemanagement in Rechenzentren an, bedingt durch die Expansion bei Hyperscale und Colocation.
Zu den wichtigsten Wachstumstreibern des Schweizer Marktes für Wärmemanagement in Rechenzentren zählen die Einführung von KI-Workloads, die Integration von Flüssigkeitskühlung und ESG-orientierte Infrastruktur-Upgrades.
Zu den Top-Anbietern im Schweizer Markt für Wärmemanagement in Rechenzentren zählen Vertiv, Mitsubishi Electric, Daikin, Johnson Controls, Delta Electronics und Trane Technologies.
Zürich hielt 2025 über 45 % Anteil am Schweizer Markt für Wärmemanagement in Rechenzentren, getrieben durch die Hyperscale-Präsenz und die Nachfrage des Finanzsektors.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.