
Mercato dello storage per data center in Turchia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
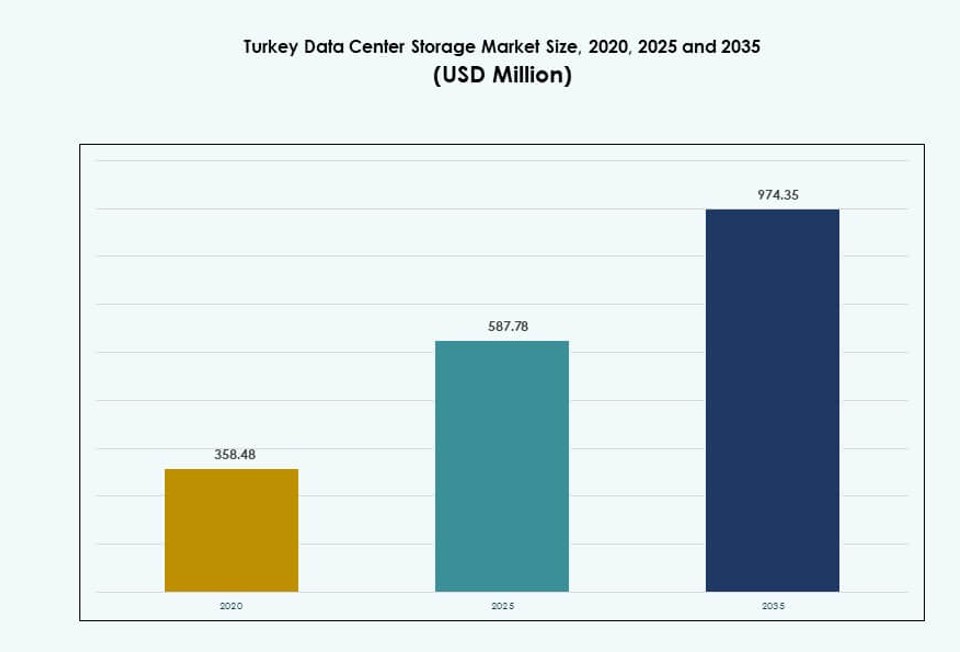
Nel 2025 il valore del Mercato dello storage per data center in Turchia era pari a USD 587.8 milioni; si prevede che raggiunga USD 974.4 milioni entro il 2035, con un CAGR del 5.03%. Ankara rappresenta 20% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 nov 2026
Anno base 2024 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi del livello di storage, della capacità e del posizionamento
- 05Adozione tecnologica e tendenze
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato dello storage per data center in Turchia – Dimensionamento e previsioni del mercato
- 18capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- Ankara20%
- Izmir, Bursa, and Antalya30%
Aziende analizzate
- Turkcell Data Center
- Vodafone Turkey Data Center
- Radore Data Center
- Equinix Turkey
- Dell Technologies
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- Cisco Systems, Inc
- NetApp
- Huawei Technologies Co., Ltd
Analisi completa
Sintesi esecutiva
Il mercato dello storage per data center in Turchia, valutato USD 358,48 milioni nel 2020 e USD 587,78 milioni nel 2025, dovrebbe raggiungere USD 974,35 milioni entro il 2035, con un CAGR del 5,03% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato dello storage per data center in Turchia nel 2025 | USD 587,78 milioni |
| Mercato dello storage per data center in Turchia, CAGR | 5,03% |
| Dimensione del mercato dello storage per data center in Turchia nel 2035 | USD 974,35 milioni |
La forte domanda di carichi di lavoro di IA, le implementazioni 5G e le normative sulla localizzazione dei dati stanno trainando il mercato. Le imprese adottano storage basato su flash e software-defined per soddisfare esigenze di prestazioni e conformità. Gli operatori locali di data center stanno ampliando l’infrastruttura per supportare il cloud sovrano e l’edge computing. Gli investitori puntano su soluzioni di storage di nuova generazione a supporto di settori ad alta crescita come BFSI, sanità e telecomunicazioni. Le aziende considerano lo storage la base di servizi digitali sicuri e a bassa latenza. Il mercato svolge un ruolo centrale nel rendere possibili gli obiettivi più ampi dell’economia digitale della Turchia.
Istanbul guida il mercato grazie alla fitta infrastruttura di rete, all’attività hyperscale e alla vicinanza alle principali rotte di connettività. Ankara segue con una forte domanda da parte del settore pubblico e di progetti di storage orientati alla regolamentazione. Regioni emergenti come Smirne e Bursa attirano investimenti in cloud e colocation, spinti dall’espansione industriale e dalla trasformazione digitale al di fuori delle aree centrali. Queste città stanno delineando la frontiera di crescita secondaria del mercato dello storage per data center in Turchia.
Dinamiche di mercato
Fattori di crescita del mercato
Forte spinta alla trasformazione digitale delle imprese e domanda di infrastrutture di storage agili
Le imprese in tutta la Turchia stanno passando a operazioni digital-first, che richiedono sistemi di storage robusti e agili. Le applicazioni cloud-native e i flussi di lavoro big data necessitano di uno storage veloce e scalabile che i sistemi tradizionali non sono in grado di offrire. Le aziende dei settori BFSI, manifatturiero e pubblica amministrazione stanno investendo in infrastrutture di storage ad alta disponibilità. Il mercato dello storage per data center in Turchia beneficia direttamente di questa transizione. L’adozione del cloud privato e ibrido sta aumentando la domanda di storage che consenta un’elaborazione a bassa latenza. Virtualizzazione e IA spingono le imprese verso soluzioni di storage a livelli. Backup rapido e disaster recovery sono diventati requisiti critici. Le imprese vedono lo storage come un elemento abilitante fondamentale per la continuità operativa. Gli investitori considerano questo cambiamento un fattore strutturale di crescita del mercato.
- Ad esempio, Turkcell ha stretto una partnership con Google Cloud alla fine del 2025 per realizzare il primo data center regionale hyperscale della Türkiye, ampliando a livello locale l’infrastruttura e i servizi cloud e supportando esigenze di carichi di lavoro avanzati, tra cui storage e analisi.
Importanza strategica degli obblighi di localizzazione dei dati e della conformità normativa
Le leggi turche sulla localizzazione dei dati spingono le imprese a conservare ed elaborare i dati entro i confini nazionali. Queste normative alimentano la domanda di infrastrutture di storage per data center nazionali. Settori critici come banche, sanità e telecomunicazioni devono rispettare i requisiti locali di residenza dei dati. Questo cambiamento normativo amplia gli investimenti infrastrutturali di soggetti pubblici e privati. Il mercato dello storage per data center in Turchia acquisisce valore strategico grazie al suo ruolo nella sovranità digitale nazionale. Le aziende stanno modernizzando lo storage con controlli di accesso crittografati e basati sui ruoli. I quadri normativi stanno ridefinendo il modo in cui i dati vengono archiviati, recuperati e protetti. Lo storage avanzato è ormai una necessità di conformità. Il sostegno del governo dà slancio alla realizzazione delle infrastrutture locali.
Accelerazione del lancio del 5G e suo impatto sullo storage edge e distribuito
Il lancio delle reti 5G sta ampliando la domanda di edge computing in Turchia, alimentando il bisogno di storage dei dati localizzato. Casi d’uso a bassa latenza come sistemi autonomi, analisi video e IoT richiedono elaborazione in tempo reale. Gli operatori di telecomunicazioni stanno estendendo nodi di storage distribuiti vicino alle stazioni base. Il mercato dello storage per data center in Turchia acquisisce rilevanza rendendo possibili queste implementazioni edge. L’impatto del 5G è visibile nel crescente bisogno di storage basato su NVMe e ad alto throughput. Lo storage distribuito aiuta a ridurre il carico sulla rete core e garantisce uniformità delle prestazioni. I fornitori di apparecchiature allineano le proprie offerte a configurazioni di storage pronte per il 5G. La gravità dei dati si sta spostando verso le località edge. Le aziende che adottano il 5G hanno bisogno di ecosistemi di storage robusti per operare in modo efficiente.
- Ad esempio, operatori di telecomunicazioni tra cui Turkcell, Vodafone Turkey e Türk Telekom si sono aggiudicati blocchi chiave di spettro 5G a ottobre 2025, preparando le reti a servizi 5G che alimenteranno le esigenze di elaborazione e storage localizzati dei dati nelle città di tutto il Paese.
Boom dei carichi di lavoro di IA e analisi che spinge le implementazioni NVMe e all-flash
Le applicazioni basate sull’IA e l’analisi in tempo reale stanno trasformando il modo in cui i dati vengono utilizzati e archiviati. I carichi di lavoro in genomica, rilevamento delle frodi e videosorveglianza intelligente richiedono storage a bassa latenza e larga banda. Le imprese adottano array NVMe e all-flash per supportare IOPS elevati e tempi di risposta nell’ordine dei microsecondi. Il mercato dello storage per data center in Turchia svolge un ruolo vitale a supporto di queste attività ad alta intensità di calcolo. I nuovi carichi di lavoro sono incompatibili con lo storage legacy e richiedono un recupero dei dati più rapido. I sistemi basati su flash offrono affidabilità e throughput costante per le pipeline di IA. Le organizzazioni danno priorità a prestazioni e scalabilità rispetto alla sola capacità. Questo cambiamento sostiene la transizione da infrastrutture HDD a SSD. L’innovazione nello storage è centrale per la prossima fase della digitalizzazione delle imprese.
Tendenze di mercato
Crescente uso dell’object storage per la gestione dei dati non strutturati nei vari mercati verticali
I volumi di dati non strutturati crescono rapidamente in settori come media, istruzione e sanità. Lo storage a oggetti consente una gestione scalabile e flessibile di questi dati non strutturati. Le organizzazioni in Turchia adottano l’object storage a supporto di data lake, archiviazione e flussi di lavoro multimediali. Il mercato dello storage per data center in Turchia si sta evolvendo per includere piattaforme ad alta capacità compatibili con S3. Le applicazioni cloud-native sono più in linea con i modelli a oggetti che con i tradizionali sistemi file o a blocchi. L’esigenza di recupero rapido e backup efficiente alimenta l’adozione. L’object storage supporta l’indicizzazione dei metadati, risultando prezioso per le analisi basate sull’IA. I fornitori integrano l’object storage nelle architetture ibride. Sta diventando un livello critico degli stack di storage moderni.
Espansione delle strategie di storage a livelli per ottimizzare l’equilibrio tra prestazioni e costi
Le aziende utilizzano sempre più sistemi di storage a livelli per gestire il compromesso tra prestazioni e budget. Gli SSD ad alta velocità gestiscono i carichi di lavoro attivi, mentre gli HDD a basso costo gestiscono i dati d’archivio. Questa stratificazione strategica aiuta a ottimizzare la spesa IT e a ridurre i colli di bottiglia della latenza. Nel mercato dello storage per data center in Turchia, le architetture a livelli stanno diventando lo standard. Le imprese danno priorità all’accesso rapido per le applicazioni mission-critical, destinando i dati voluminosi ai livelli più lenti. Il tiering migliora anche l’efficienza di backup e ripristino. I fornitori includono strumenti di automazione per gestire dinamicamente il posizionamento dei dati. Questa scelta contribuisce a ridurre il costo totale di proprietà. Lo storage a livelli è in linea con la crescente varietà dei carichi di lavoro nei diversi settori.
Crescente adozione del Software-Defined Storage (SDS) per flessibilità e scalabilità dell’infrastruttura
Le aziende in Turchia adottano il software-defined storage per ottenere agilità e indipendenza dall’hardware. Le piattaforme SDS permettono alle organizzazioni di gestire asset di storage eterogenei tramite un’interfaccia centralizzata. Le imprese beneficiano di automazione, scalabilità e infrastrutture indipendenti dal fornitore. Il mercato dello storage per data center in Turchia si sta orientando verso modelli software-first che separano il software di storage dall’hardware fisico. L’SDS supporta implementazioni ibride e scalabilità rapida, adatte alle esigenze in evoluzione delle imprese. Semplifica inoltre il provisioning e il monitoraggio dello storage. Le organizzazioni che implementano l’SDS riferiscono una migliore efficienza operativa. I fornitori di servizi utilizzano l’SDS per offrire storage-as-a-service flessibile. Sta ridefinendo le decisioni sull’architettura di storage a lungo termine.
Crescente adozione di soluzioni di storage green in risposta agli obblighi energetici e ESG
L’efficienza energetica è ormai un fattore determinante nelle decisioni di acquisto dello storage. Le imprese adottano soluzioni di storage attente ai consumi per raggiungere gli obiettivi di sostenibilità. Il mercato dello storage per data center in Turchia registra una domanda di unità a basso consumo energetico e con integrazione avanzata del raffreddamento. I data center green privilegiano gli SSD rispetto ai dischi rotanti per la minore emissione di calore e il minor consumo energetico. Le politiche ESG guidano i cicli di rinnovo tecnologico nelle grandi imprese. I fornitori lanciano prodotti di storage con funzioni di rendicontazione dell’impronta di carbonio. Le certificazioni ambientali influenzano le decisioni di investimento nello storage. Uno storage efficiente contribuisce a ridurre il valore complessivo di power usage effectiveness (PUE). Le aziende lo considerano un passo verso la sostenibilità a lungo termine.
Sfide del mercato
Dipendenza dall’hardware di storage importato e fluttuazioni delle catene di approvvigionamento globali
La Turchia dipende fortemente da fornitori internazionali per i principali componenti e sistemi di storage. La dipendenza dalle importazioni espone il mercato a volatilità valutaria, restrizioni commerciali e interruzioni delle forniture globali. Il mercato dello storage per data center in Turchia deve affrontare costi in aumento e tempi di consegna imprevedibili. I ritardi negli approvvigionamenti incidono sui tempi di implementazione e sui piani di scalabilità degli operatori locali. La carenza globale di chip e i problemi di trasporto hanno inciso sulla disponibilità di flash e controller. Le imprese faticano spesso a reperire a richiesta sistemi di fascia alta. La limitata produzione locale riduce la flessibilità in caso di shock geopolitici o economici. Questa dipendenza crea rischi che possono ritardare la crescita e la modernizzazione delle infrastrutture. Le parti interessate stanno valutando una diversificazione, ma i progressi restano lenti.
Carenza di personale qualificato in tecnologie di storage avanzate e integrazione di sistemi
Nonostante la forte domanda di infrastrutture, la Turchia soffre di una carenza di professionisti competenti nella progettazione e gestione di sistemi di storage. Molte imprese non dispongono di competenze interne per implementare e mantenere storage avanzato come SDS, NVMe o piattaforme cloud-native. Il mercato dello storage per data center in Turchia deve superare questo deficit di talenti per garantire un’adozione sostenuta. La complessità degli ambienti ibridi e multi-cloud richiede architetti e integratori di sistemi qualificati. Programmi di formazione e certificazioni locali limitati ostacolano la disponibilità di talenti. Le aziende dipendono da consulenti internazionali, con un aumento dei costi e una minore resilienza nel lungo periodo. Le carenze di personale rallentano anche innovazione e personalizzazione. Servono con urgenza programmi di riqualificazione e partnership accademiche per colmare questo divario.
Opportunità di mercato
Ruolo crescente dei fornitori di cloud regionali e delle implementazioni di storage edge
I fornitori regionali di servizi cloud in Turchia si stanno espandendo rapidamente e localizzano le proprie offerte di storage. Questi fornitori rispondono alle esigenze di conformità, latenza e prezzo delle imprese locali. Il mercato dello storage per data center in Turchia ha una solida opportunità nel rendere possibili implementazioni edge tramite piattaforme di storage modulari e scalabili. La crescita dei progetti di smart city e IoT industriale alimenterà il fabbisogno di elaborazione localizzata dei dati. I fornitori che offrono storage edge flessibile e a bassa latenza possono cogliere opportunità di nicchia.
Crescente interesse degli investitori per infrastrutture di storage hyperscale e pronte per l’IA
Investitori globali e regionali guardano con interesse al crescente settore delle infrastrutture digitali della Turchia. Data center hyperscale, cluster di IA e zone di cloud sovrano richiedono soluzioni di storage orientate alle prestazioni. Il mercato dello storage per data center in Turchia può beneficiare di afflussi di capitale che finanziano ecosistemi di storage ad alte prestazioni, scalabili ed efficienti. Gli investimenti si stanno spostando verso storage flash pronto per l’IA, automazione del backup e storage-as-a-service conforme alle normative.
Segmentazione del mercato
Per tipo di storage
Lo storage ibrido domina il mercato dello storage per data center in Turchia, offrendo un equilibrio tra prestazioni e costi. Le organizzazioni preferiscono un mix di HDD e SSD per gestire carichi di lavoro variegati ed esigenze di archiviazione. L’adozione dello storage all-flash è in crescita nei settori BFSI e in quelli guidati dall’IA che richiedono IOPS elevati e bassa latenza. Lo storage tradizionale è ancora presente nelle applicazioni legacy, ma è in calo. Ci si attende uno spostamento costante del mercato verso formati all-flash e ibridi per la loro flessibilità.
Per implementazione dello storage
I sistemi Storage Area Network (SAN) detengono una posizione dominante per il loro impiego in ambienti enterprise su larga scala. La SAN offre accesso a livello di blocco ad alta velocità per carichi di lavoro transazionali nei settori finanziario e delle telecomunicazioni. I sistemi NAS sono in crescita nei settori ricchi di contenuti come media e istruzione. Il DAS resta limitato alle imprese più piccole con configurazioni a server singolo. Il mercato dello storage per data center in Turchia si sta orientando verso lo storage di rete per scalabilità e accessibilità da remoto.
Per componente
L’hardware resta il segmento leader nel mercato dello storage per data center in Turchia per la domanda di unità fisiche, enclosure e server. La crescita di SSD, controller e array NVMe alimenta gli investimenti in hardware. Il software sta guadagnando terreno grazie ai livelli SDS e di virtualizzazione che migliorano la gestione dello storage. Le imprese cercano sempre più strumenti di automazione, analisi e integrazione con il cloud. La quota del software cresce costantemente per il suo ruolo in sistemi di storage flessibili e intelligenti.
Per supporto
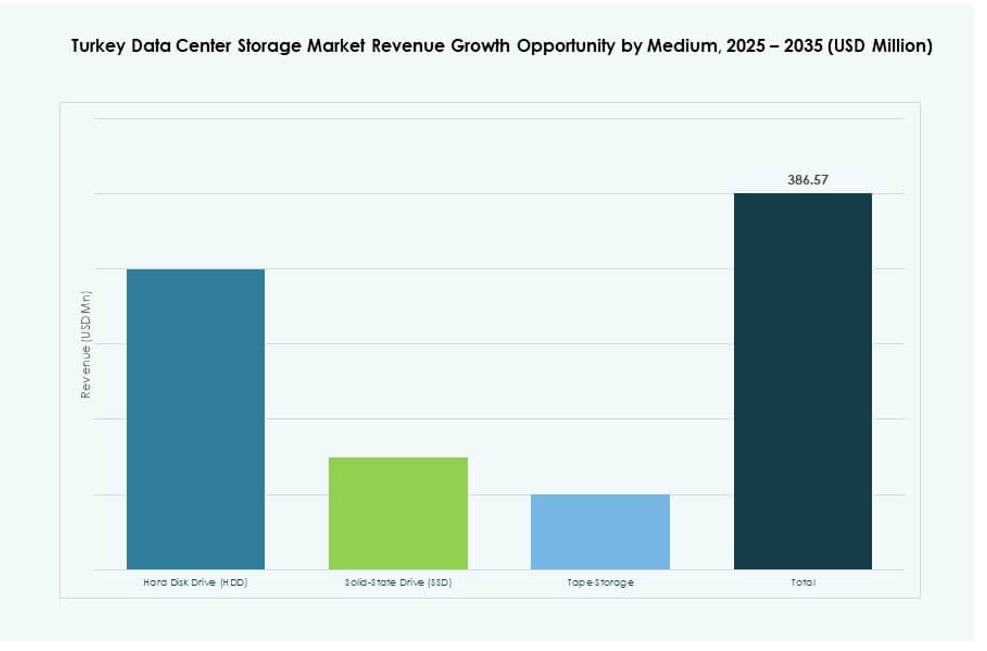
I Solid-State Drive (SSD) sono il segmento in più rapida crescita per velocità, durata e minore consumo energetico. Gli SSD supportano IA, analisi e calcolo ad alte prestazioni, risultando ideali per i carichi di lavoro dei data center. Gli Hard Disk Drive (HDD) mantengono una quota per le esigenze di storage di massa e archiviazione. Lo storage su nastro, pur essendo di nicchia, resta rilevante per scenari di conformità e backup a freddo. Il mercato dello storage per data center in Turchia privilegia gli SSD nelle implementazioni moderne, mantenendo gli HDD per le applicazioni sensibili ai costi.
Per modello di implementazione
Lo storage basato su cloud sta registrando una rapida adozione tra imprese e PMI che cercano scalabilità ed efficienza dei costi. Lo storage on-premises mantiene una solida base nei settori regolamentati come pubblica amministrazione e banche. Le implementazioni ibride stanno diventando comuni con l’adozione di strategie multi-cloud da parte delle aziende. Il mercato dello storage per data center in Turchia riflette questo spostamento verso modelli di implementazione flessibili e distribuiti. Le organizzazioni vogliono controllo e agilità nella propria infrastruttura di storage per rispondere alle esigenze di business in evoluzione.
Per applicazione
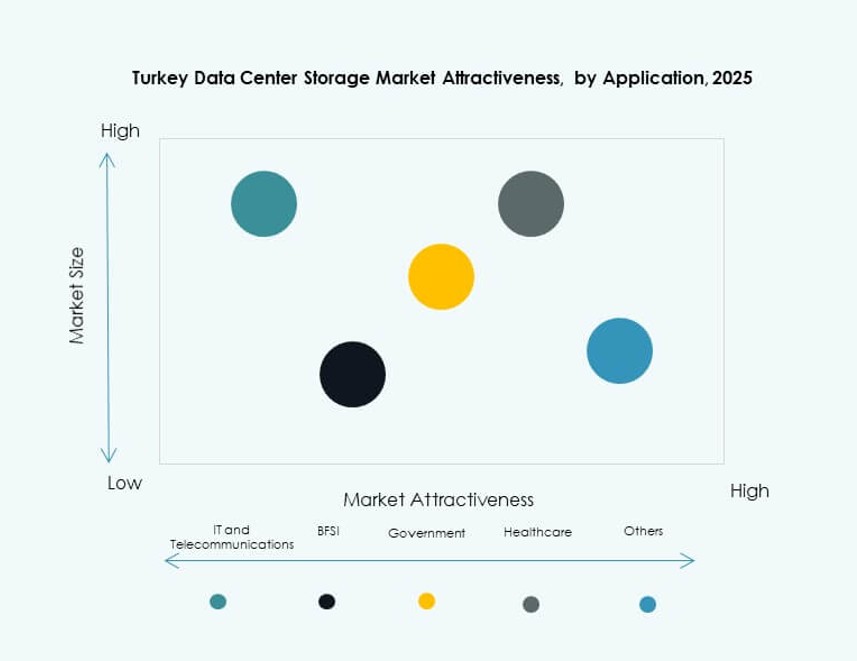
IT e telecomunicazioni guidano il mercato per l’enorme generazione di dati, le esigenze di bassa latenza e il lancio del 5G. Il BFSI è un altro settore dominante che investe in storage sicuro e ad alta velocità a supporto di transazioni e analisi. Le amministrazioni pubbliche stanno ampliando le infrastrutture cloud e di dati sovrani. La sanità emerge con la domanda di storage per immagini diagnostiche e cartelle cliniche dei pazienti. Il mercato dello storage per data center in Turchia risponde alle esigenze dei vari settori verticali con infrastrutture specifiche per settore.
Approfondimenti regionali
Istanbul detiene la quota di mercato maggiore grazie alla maturità infrastrutturale e agli hub cloud
Istanbul domina il mercato dello storage per data center in Turchia, con un contributo superiore al 50% della quota totale. La città ospita importanti data center, fornitori di colocation e infrastrutture di telecomunicazione. L’elevata densità di imprese, la solida dorsale in fibra e la vicinanza alle rotte dei cavi sottomarini sostengono la crescita. Zone di disponibilità cloud e hub digitali sono concentrati a Istanbul. La città è il cuore digitale del Paese e la porta di interconnessione. La domanda di servizi a bassa latenza continua a crescere, attirando investimenti sia locali sia esteri.
- Ad esempio, Equinix gestisce più data center a Istanbul, posizionando la città come hub chiave di interconnessione tra Europa, Asia e Medio Oriente. Queste strutture supportano una connettività ad alta densità di carrier e consentono scambi di dati a bassa latenza per imprese e fornitori di servizi cloud che operano in Turchia.
Ankara guida l’espansione dello storage nel settore pubblico con una quota di mercato del 20%
Ankara detiene una quota di circa il 20%, alimentata dal suo status di capitale amministrativa. La città sostiene la domanda di storage proveniente da programmi di cloud governativo e organismi di regolamentazione. Le istituzioni pubbliche stanno modernizzando l’infrastruttura dati per conformità e digitalizzazione dei servizi. Le iniziative di localizzazione dei dati e di e-government danno slancio all’aggiornamento delle infrastrutture. Ankara ospita inoltre istituti di ricerca che promuovono progetti di storage sicuro dei dati. È una zona prioritaria per gli investimenti in cloud sovrano e sistemi di backup sicuri.
Smirne, Bursa e Antalya emergono con una quota combinata del 30%
Le regioni secondarie, tra cui Smirne, Bursa e Antalya, rappresentano insieme circa il 30% del mercato. Queste città stanno vivendo crescita industriale, startup digitali ed espansione dei siti di backup. Smirne attira investimenti tecnologici grazie alla vicinanza al porto e ai parchi commerciali. Bursa sta sviluppando capacità di resilienza dei dati per la propria base manifatturiera. Antalya sta diventando un hub per imprese regionali che cercano hosting conveniente. Il mercato dello storage per data center in Turchia si espande oltre le città principali, man mano che la domanda di infrastrutture si decentralizza.
- Ad esempio, Vodafone Turkey ed Edgnex Data Centres by DAMAC hanno annunciato una joint venture per costruire a Smirne un data center di standard Tier III con una capacità di 6 megawatt, con avvio delle attività previsto nel primo trimestre del 2025 e a supporto dell’infrastruttura digitale regionale.
Analisi competitiva
- Turkcell Data Center
- Vodafone Turkey Data Center
- Radore Data Center
- Equinix Turkey
- Dell Technologies
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- Cisco Systems, Inc.
- NetApp
- Huawei Technologies Co., Ltd.
Il mercato dello storage per data center in Turchia presenta un mix competitivo di operatori locali di data center e fornitori globali di tecnologie di storage. Aziende come Turkcell, Vodafone e Radore guidano l’espansione dell’infrastruttura nazionale, concentrandosi su conformità, bassa latenza e servizi localizzati. Operatori globali come Dell, IBM e HPE dominano i segmenti dell’hardware e del software-defined storage. I fornitori competono su prestazioni, efficienza energetica e integrazione con piattaforme ibride e cloud-native. Le soluzioni basate su flash, le offerte SDS e le innovazioni NVMe sono le principali aree di differenziazione. L’attività di M&A e le alleanze strategiche stanno plasmando il mercato, in particolare per le soluzioni pronte per l’IA e conformi alle normative. I fornitori locali continuano a investire in strutture Tier III e IV, mentre i fornitori globali si concentrano su architetture di storage avanzate, creando una concorrenza stratificata tra i modelli di implementazione.
Sviluppi recenti
- A novembre 2025, Turkcell ha annunciato un impegno di investimento di USD 1 miliardo fino al 2032 per più che raddoppiare la capacità dei propri data center ed è diventata rivenditore autorizzato di Google Cloud in Turchia, rafforzando l’infrastruttura nazionale di cloud e IA.
- A maggio 2025, Turkcell ha ottenuto un finanziamento di 100 milioni di € da Emirates NBD per espandere la propria unità di data center TDC, a supporto di investimenti a lungo termine nell’infrastruttura digitale della Turchia e nei servizi di storage localizzati.
- A febbraio 2024, Edgnex Data Centres (Damac) e Vodafone Turkey hanno rivelato il piano di costruire a Smirne un data center da USD 100 milioni e 6 MW, con avvio previsto nel primo trimestre 2025, finalizzato a rafforzare la capacità regionale di cloud e calcolo.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Quadro di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Panoramica del mercato
- 2.2Risultati chiave
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita del mercato
- 3.2Fattori di freno del mercato
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tipo di storage
- 3.8.2Implementazione dello storage
- 3.8.3Componente
- 3.8.4Supporto
- 3.8.5Modello di implementazione
- 3.8.6Applicazione
- 04Analisi del livello di storage, della capacità e del posizionamento
- 4.1Infrastruttura esterna e integrazione a livello di struttura
- 4.2Distribuzione dello storage a livello di sala e integrità del contenimento
- 4.3Gestione dello storage a livello di rack e di nodo (array, server, dispositivo)
- 4.4Valutazione dello stack di storage multilivello (struttura → array → pool →
- 4.5Modellazione del rischio e della resilienza dello storage (hot spot, picchi di carico, modalità di guasto)
- 05Adozione tecnologica e tendenze
- 5.1Tendenze di adozione di flash e NVMe (All-Flash Array, NVMe-oF, Storage-Class Memory)
- 5.2Software-defined storage e disaggregazione (SDS, object storage, erasure coding)
- 5.3Integrazione di telemetria, sensori e analisi
- 5.4Orchestrazione e storage orientato al carico di lavoro (CIOps / AIOps)
- 5.5Integrazione Kubernetes CSI, tiering basato su policy, QoS orientata al carico di lavoro (limitazione di latenza/IOPS)
- 5.6Convergenza di calcolo, rete e storage (infrastruttura disaggregata / componibile)
- 06Benchmarking / KPI
- 6.1Metriche di prestazioni e incidenti
- 6.2Mitigazione degli hot spot / tempo di ripristino
- 6.3Metriche di costo ed efficienza
- 6.4Indici di efficacia e utilizzo dello storage
- 6.5KPI di protezione dei dati
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi a confronto
- 7.2CapEx e OpEx: ROI e modelli di migrazione
- 7.3Manutenzione predittiva e risparmi sul costo del ciclo di vita
- 7.4Modellazione dei costi del ciclo di vita dei dati
- 08Benchmarking competitivo
- 8.1Quota dei fornitori per regione / settore verticale
- 8.2Mappatura fornitori e tecnologie
- 8.3Partnership e M&A
- 8.4Strategie dei fornitori di servizi
- 09Prospettive future e innovazione
- 9.1NVMe-over-Fabric e storage componibile come standard diffuso
- 9.2Storage computazionale e intelligente (elaborazione nel drive / NVDIMM)
- 9.3Operazioni di storage guidate dall'IA e provisioning autonomo
- 9.4Innovazioni in sostenibilità e densità
- 9.5Supporti e protocolli di nuova generazione
- 9.6Sovranità dei dati, privacy e funzionalità di conformità
- 9.7Collegamento tra calore / energia e strutture
- 10Mercato dello storage per data center in Turchia – Dimensionamento e previsioni del mercato
- 10.1Dimensione storica del mercato (2020-2025)
- 10.2Dimensione prevista del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato dello storage per data center in Turchia – Per tipo di storage
- 11.1Storage tradizionale
- 11.2Storage all-flash
- 11.3Storage ibrido
- 11.4Altri
- 12Mercato dello storage per data center in Turchia – Per implementazione dello storage
- 12.1Sistema Storage Area Network (SAN)
- 12.2Sistema Network-attached storage (NAS)
- 12.3Sistema Direct-Attached Storage (DAS)
- 12.4Altri
- 13Mercato dello storage per data center in Turchia – Per componente
- 13.1Hardware
- 13.2Software
- 14Mercato dello storage per data center in Turchia – Per supporto
- 14.1Hard disk drive (HDD)
- 14.2Solid-state drive (SSD)
- 14.3Storage su nastro
- 15Mercato dello storage per data center in Turchia – Per modello di implementazione
- 15.1On-premises
- 15.2Basato su cloud
- 15.3Ibrido
- 16Mercato dello storage per data center in Turchia – Per applicazione
- 16.1IT e telecomunicazioni
- 16.2BFSI
- 16.3Pubblica amministrazione
- 16.4Sanità
- 16.5Altri
- 17Panorama competitivo
- 17.1Analisi della quota di mercato
- 17.2Strategie dei principali operatori
- 17.3Fusioni, acquisizioni e partnership
- 17.4Lanci di prodotti e servizi
- 18Profili aziendali
- 18.1Turkcell Data Center
- 18.2Vodafone Turkey Data Center
- 18.3Radore Data Center
- 18.4Equinix Turkey
- 18.5Dell Technologies
- 18.6IBM Corporation
- 18.7Quantum Corporation
- 18.8Hewlett Packard Enterprise Development LP (HPE)
- 18.9Cisco Systems, Inc.
- 18.10Lenovo Group
- 18.11Toshiba Corporation
- 18.12NetApp
- 18.13Nutanix, Inc.
- 18.14Huawei Technologies Co., Ltd.
- 18.15Altri
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato dello storage per data center in Turchia è stato valutato USD 587,78 milioni nel 2025 e dovrebbe raggiungere USD 974,35 milioni entro il 2035.
Il mercato dello storage per data center in Turchia dovrebbe crescere con un CAGR del 5,03% dal 2025 al 2035.
Nel 2025, il segmento dello storage ibrido ha detenuto la quota maggiore del mercato dello storage per data center in Turchia, grazie al suo equilibrio tra prestazioni ed efficienza dei costi.
Il mercato dello storage per data center in Turchia è trainato dalle leggi sulla localizzazione dei dati, dal lancio del 5G, dall'adozione dell'IA e dalla crescente domanda di infrastrutture digitali scalabili.
Tra gli operatori leader nel mercato dello storage per data center in Turchia figurano Turkcell, Vodafone, Dell Technologies, IBM, HPE e Huawei.
Istanbul ha guidato il mercato dello storage per data center in Turchia nel 2025, con una quota di mercato superiore al 50% grazie alla sua infrastruttura avanzata e alla densità di imprese.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.