
Rechenzentrums-Speichermarkt in der Türkei: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
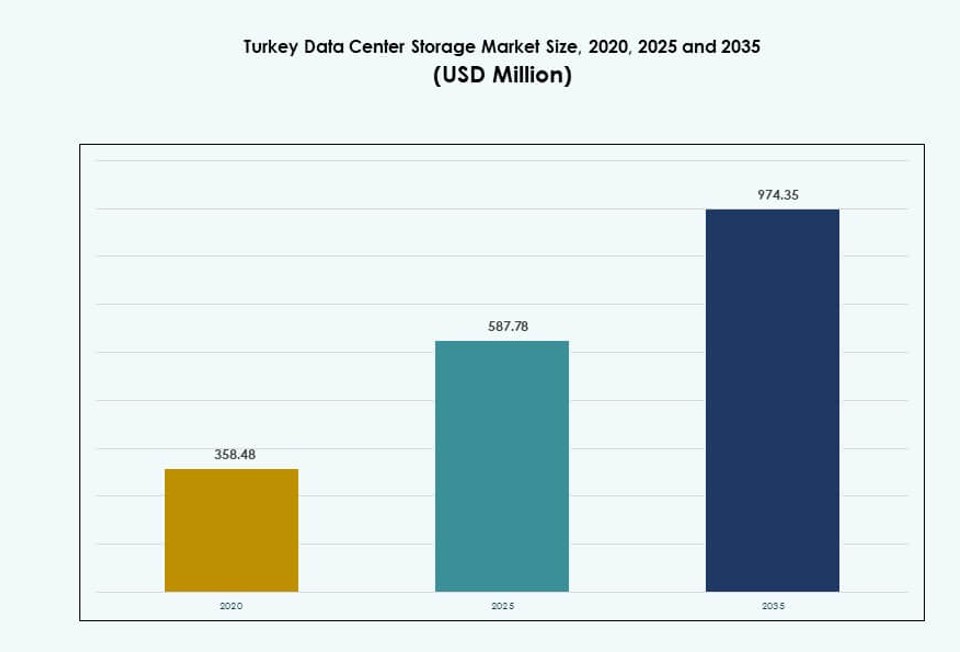
Rechenzentrums-Speichermarkt in der Türkei: 2025 lag das Marktvolumen bei USD 587.8 Mio.; bis 2035 soll es bei einer CAGR von 5.03 % auf USD 974.4 Mio. steigen. Auf Ankara entfallen 20% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 5. Nov. 2026
Basisjahr 2024 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung für die Geschäftsleitung
- 03Marktdynamik
- 04Analyse von Speicherebene / Kapazität & Platzierung
- 05Technologieeinführung & Trends
- 06Benchmarking / KPIs
- 07Kostenanalyse & TCO
- 08Wettbewerbs-Benchmarking
- 09Zukunftsausblick & Innovation
- 10Rechenzentrums-Speichermarkt in der Türkei – Marktgröße & Prognose
- 18Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Regionale Analyse
- Ankara20%
- Izmir, Bursa, and Antalya30%
Profilierte Unternehmen
- Turkcell Data Center
- Vodafone Turkey Data Center
- Radore Data Center
- Equinix Turkey
- Dell Technologies
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- Cisco Systems, Inc
- NetApp
- Huawei Technologies Co., Ltd
Vollständige Analyse
Zusammenfassung
Der Rechenzentrums-Speichermarkt in der Türkei wurde 2020 auf 358,48 Mio. USD und 2025 auf 587,78 Mio. USD bewertet und soll bis 2035 bei einer CAGR von 5,03 % im Prognosezeitraum 974,35 Mio. USD erreichen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Größe des Rechenzentrums-Speichermarkts in der Türkei 2025 | 587,78 Mio. USD |
| Rechenzentrums-Speichermarkt in der Türkei, CAGR | 5,03 % |
| Größe des Rechenzentrums-Speichermarkts in der Türkei 2035 | 974,35 Mio. USD |
Die starke Nachfrage nach KI-Workloads, 5G-Rollouts und Vorschriften zur Datenlokalisierung treiben den Markt an. Unternehmen setzen auf Flash-basierten und Software-defined Storage, um Leistungs- und Compliance-Anforderungen zu erfüllen. Lokale Betreiber von Rechenzentren bauen ihre Infrastruktur aus, um Sovereign Cloud und Edge Computing zu unterstützen. Investoren nehmen Speicherlösungen der nächsten Generation ins Visier, um wachstumsstarke Branchen wie BFSI, Gesundheitswesen und Telekommunikation zu bedienen. Unternehmen sehen Speicher als Fundament für sichere digitale Dienste mit niedriger Latenz. Der Markt spielt eine zentrale Rolle dabei, die übergeordneten Ziele der Türkei für die digitale Wirtschaft zu ermöglichen.
Istanbul führt den Markt an, dank seiner dichten Netzinfrastruktur, der Hyperscale-Aktivität und der Nähe zu wichtigen Konnektivitätsrouten. Ankara folgt mit starker Nachfrage aus dem öffentlichen Sektor und aus regulatorisch geprägten Speicherprojekten. Aufstrebende Regionen wie Izmir und Bursa ziehen Investitionen in Cloud und Colocation an, getrieben von industrieller Expansion und digitaler Transformation außerhalb der Kernzonen. Diese Städte bilden die sekundäre Wachstumsfront im Rechenzentrums-Speichermarkt in der Türkei.
Marktdynamik
Markttreiber
Anstieg der digitalen Transformation in Unternehmen und Nachfrage nach agiler Speicherinfrastruktur
Unternehmen in der Türkei wechseln zu einem Digital-first-Betrieb und benötigen robuste, agile Speichersysteme. Cloud-native Anwendungen und Big-Data-Workflows brauchen schnellen, skalierbaren Speicher, den herkömmliche Systeme nicht leisten können. Unternehmen aus BFSI, Fertigung und Behörden investieren in hochverfügbare Speicherinfrastruktur. Der Rechenzentrums-Speichermarkt in der Türkei profitiert direkt von diesem Wandel. Die Einführung von Private und Hybrid Cloud steigert die Nachfrage nach Speicher, der Verarbeitung mit niedriger Latenz ermöglicht. Virtualisierung und KI drängen Unternehmen zu gestuften Speicherlösungen. Schnelle Datensicherung und Disaster Recovery sind zu kritischen Anforderungen geworden. Unternehmen betrachten Speicher als zentrale Grundlage für die Geschäftskontinuität. Investoren sehen in diesem Wandel einen strukturellen Treiber für das Marktwachstum.
- So ging Turkcell Ende 2025 eine Partnerschaft mit Google Cloud ein, um das erste regionale Hyperscale-Rechenzentrum der Türkiye zu bauen. Damit werden Infrastruktur und Cloud-Dienste vor Ort ausgebaut und anspruchsvolle Workload-Anforderungen einschließlich Speicher und Analytik unterstützt.
Strategische Bedeutung von Vorgaben zur Datenlokalisierung und regulatorischer Compliance
Die Gesetze der Türkei zur Datenlokalisierung zwingen Unternehmen, Daten innerhalb der Landesgrenzen zu speichern und zu verarbeiten. Diese Vorschriften treiben die Nachfrage nach inländischer Speicherinfrastruktur in Rechenzentren. Kritische Sektoren wie Banken, Gesundheitswesen und Telekommunikation müssen lokale Anforderungen an den Datenstandort erfüllen. Dieser regulatorische Wandel steigert die Infrastrukturinvestitionen öffentlicher und privater Akteure. Der Rechenzentrums-Speichermarkt in der Türkei gewinnt durch seine Rolle bei der nationalen digitalen Souveränität an strategischem Wert. Unternehmen modernisieren ihren Speicher mit verschlüsselten und rollenbasierten Zugriffskontrollen. Regulatorische Rahmenbedingungen verändern, wie Daten archiviert, abgerufen und geschützt werden. Fortschrittlicher Speicher ist inzwischen eine Compliance-Notwendigkeit. Staatliche Unterstützung gibt dem Ausbau lokaler Infrastruktur zusätzlichen Schwung.
Beschleunigter 5G-Rollout und seine Auswirkungen auf Edge- und verteilten Speicher
Der Rollout von 5G-Netzen steigert die Nachfrage nach Edge Computing in der Türkei und erhöht den Bedarf an lokaler Datenspeicherung. Anwendungsfälle mit niedriger Latenz wie autonome Systeme, Videoanalytik und IoT erfordern Verarbeitung in Echtzeit. Telekommunikationsbetreiber bauen verteilte Speicherknoten in der Nähe von Basisstationen aus. Der Rechenzentrums-Speichermarkt in der Türkei gewinnt an Bedeutung, weil er diese Edge-Bereitstellungen ermöglicht. Der Einfluss von 5G zeigt sich im wachsenden Bedarf an NVMe-basiertem Speicher mit hohem Durchsatz. Verteilter Speicher entlastet das Kernnetz und sichert gleichbleibende Leistung. Ausrüster richten ihre Angebote auf 5G-taugliche Speicherkonfigurationen aus. Die Data Gravity verlagert sich zu Edge-Standorten. Unternehmen, die 5G nutzen, benötigen robuste Speicher-Ökosysteme, um effizient zu arbeiten.
- So sicherten sich Telekommunikationsbetreiber wie Turkcell, Vodafone Turkey und Türk Telekom im Oktober 2025 wichtige 5G-Frequenzblöcke und bereiteten ihre Netze auf 5G-Dienste vor, die den Bedarf an lokaler Datenverarbeitung und Speicherung in Städten im ganzen Land antreiben werden.
Anstieg von KI- und Analytik-Workloads treibt NVMe- und All-Flash-Bereitstellungen
KI-gestützte Anwendungen und Echtzeit-Analytik verändern, wie Daten genutzt und gespeichert werden. Workloads in Genomik, Betrugserkennung und intelligenter Überwachung erfordern Speicher mit niedriger Latenz und hoher Bandbreite. Unternehmen setzen NVMe- und All-Flash-Arrays ein, um hohe IOPS und Antwortzeiten im Mikrosekundenbereich zu unterstützen. Der Rechenzentrums-Speichermarkt in der Türkei spielt eine wichtige Rolle bei diesen rechenintensiven Aufgaben. Neue Workloads sind mit Altspeichern nicht vereinbar und verlangen schnelleren Datenabruf. Flash-basierte Systeme bieten Zuverlässigkeit und konstanten Durchsatz für KI-Pipelines. Organisationen stellen Leistung und Skalierbarkeit über die reine Kapazität. Dieser Wandel stützt den Übergang von HDD- zu SSD-Infrastruktur. Speicherinnovation ist zentral für die nächste Phase der Digitalisierung in Unternehmen.
Markttrends
Zunehmender Einsatz von Objektspeicher für das Management unstrukturierter Daten in allen Branchen
Die Mengen unstrukturierter Daten wachsen in Branchen wie Medien, Bildung und Gesundheitswesen rasant. Objektbasierter Speicher ermöglicht ein skalierbares und flexibles Management dieser unstrukturierten Daten. Organisationen in der Türkei setzen Objektspeicher ein, um Data Lakes, Archivierung und Medien-Workflows zu unterstützen. Der Rechenzentrums-Speichermarkt in der Türkei entwickelt sich hin zu S3-kompatiblen Plattformen mit hoher Kapazität. Cloud-native Anwendungen passen besser zu objektbasierten Modellen als zu herkömmlichen Datei- oder Blocksystemen. Der Bedarf an schnellem Abruf und effizienter Datensicherung treibt die Einführung. Objektspeicher unterstützt die Indizierung von Metadaten und ist damit wertvoll für KI-basierte Analytik. Anbieter integrieren Objektspeicher in hybride Architekturen. Er wird zu einer kritischen Schicht in modernen Speicher-Stacks.
Ausbau gestufter Speicherstrategien zur Optimierung des Verhältnisses von Leistung und Kosten
Unternehmen nutzen zunehmend gestufte Speichersysteme, um Zielkonflikte zwischen Leistung und Budget zu steuern. Schnelle SSDs bedienen aktive Workloads, während kostengünstige HDDs Archivdaten verwalten. Diese strategische Schichtung hilft, die IT-Ausgaben zu optimieren und Latenzengpässe zu verringern. Im Rechenzentrums-Speichermarkt in der Türkei werden gestufte Architekturen zum Standard. Unternehmen priorisieren schnellen Zugriff für geschäftskritische Anwendungen und legen Massendaten auf langsamere Stufen. Tiering verbessert auch die Effizienz von Backup und Wiederherstellung. Anbieter bündeln Automatisierungswerkzeuge, um die Datenplatzierung dynamisch zu steuern. Dieser Schritt senkt die Gesamtbetriebskosten. Gestufter Speicher passt zur wachsenden Vielfalt an Workloads in allen Sektoren.
Einführung von Software-defined Storage (SDS) für Flexibilität und Skalierbarkeit der Infrastruktur
Unternehmen in der Türkei setzen auf Software-defined Storage, um Agilität und Hardwareunabhängigkeit zu gewinnen. SDS-Plattformen erlauben es Organisationen, vielfältige Speicherressourcen über eine zentrale Oberfläche zu verwalten. Unternehmen profitieren von Automatisierung, Skalierbarkeit und herstellerunabhängiger Infrastruktur. Der Rechenzentrums-Speichermarkt in der Türkei bewegt sich hin zu Software-first-Modellen, die Speichersoftware von physischer Hardware entkoppeln. SDS unterstützt hybride Bereitstellungen und schnelle Skalierung, was zu den sich wandelnden Anforderungen der Unternehmen passt. Es vereinfacht außerdem Bereitstellung und Überwachung von Speicher. Organisationen, die SDS einsetzen, berichten von höherer Betriebseffizienz. Dienstleister nutzen SDS, um flexibles Storage-as-a-Service anzubieten. Es verändert langfristige Entscheidungen zur Speicherarchitektur.
Wachsende Verbreitung grüner Speicherlösungen als Reaktion auf Energie- und ESG-Vorgaben
Energieeffizienz ist inzwischen ein wichtiger Faktor bei Beschaffungsentscheidungen für Speicher. Unternehmen setzen energiebewusste Speicherlösungen ein, um Nachhaltigkeitsziele zu erreichen. Im Rechenzentrums-Speichermarkt in der Türkei steigt die Nachfrage nach Laufwerken mit geringem Stromverbrauch und fortschrittlich integrierter Kühlung. Grüne Rechenzentren bevorzugen SSDs gegenüber drehenden Festplatten, weil sie weniger Wärme abgeben und weniger Energie verbrauchen. ESG-Richtlinien steuern die Technologieerneuerungszyklen in Großunternehmen. Anbieter bringen Speicherprodukte mit Funktionen zur Berichterstattung über den CO2-Fußabdruck auf den Markt. Umweltzertifizierungen beeinflussen Investitionsentscheidungen für Speicher. Effizienter Speicher trägt zu einer geringeren Gesamt-Power-Usage-Effectiveness (PUE) bei. Unternehmen sehen darin einen Schritt hin zu langfristiger Nachhaltigkeit.
Marktherausforderungen
Abhängigkeit von importierter Speicherhardware und Schwankungen in globalen Lieferketten
Die Türkei ist bei wichtigen Speicherkomponenten und Systemen stark auf internationale Anbieter angewiesen. Die Importabhängigkeit setzt den Markt Währungsschwankungen, Handelsbeschränkungen und globalen Lieferstörungen aus. Der Rechenzentrums-Speichermarkt in der Türkei steht vor Herausforderungen durch steigende Kosten und unberechenbare Lieferzeiten. Verzögerungen bei der Beschaffung beeinträchtigen die Zeitpläne für die Bereitstellung und die Skalierungspläne lokaler Betreiber. Globale Chipknappheit und Frachtprobleme haben die Verfügbarkeit von Flash und Controllern beeinträchtigt. Unternehmen haben oft Schwierigkeiten, High-End-Systeme bedarfsgerecht zu beschaffen. Die begrenzte lokale Fertigung schränkt die Flexibilität bei geopolitischen oder wirtschaftlichen Schocks ein. Diese Abhängigkeit birgt Risiken, die Infrastrukturwachstum und Modernisierung verzögern können. Die Beteiligten prüfen eine Diversifizierung, doch die Fortschritte bleiben langsam.
Lücken bei qualifizierten Fachkräften für fortschrittliche Speichertechnologien und Systemintegration
Trotz starker Infrastrukturnachfrage fehlt es in der Türkei an Fachkräften für Design und Management von Speichersystemen. Vielen Unternehmen mangelt es an internem Know-how, um fortschrittlichen Speicher wie SDS, NVMe oder Cloud-native Plattformen bereitzustellen und zu betreiben. Der Rechenzentrums-Speichermarkt in der Türkei muss dieses Talentdefizit überwinden, um eine nachhaltige Einführung zu sichern. Die Komplexität hybrider und Multi-Cloud-Umgebungen erfordert geschulte Architekten und Systemintegratoren. Begrenzte lokale Schulungsprogramme und Zertifizierungen schränken die Verfügbarkeit von Fachkräften ein. Unternehmen sind auf internationale Berater angewiesen, was die Kosten erhöht und die langfristige Resilienz mindert. Personallücken bremsen zudem Innovation und Anpassung. Weiterbildungsprogramme und akademische Partnerschaften sind dringend nötig, um diese Lücke zu schließen.
Marktchancen
Wachsende Rolle regionaler Cloud-Anbieter und von Edge-Speicher-Bereitstellungen
Regionale Cloud-Dienstleister in der Türkei expandieren rasch und lokalisieren ihre Speicherangebote. Diese Anbieter erfüllen die Anforderungen lokaler Unternehmen an Compliance, Latenz und Preisgestaltung. Der Rechenzentrums-Speichermarkt in der Türkei hat eine starke Chance darin, Edge-Bereitstellungen über modulare und skalierbare Speicherplattformen zu ermöglichen. Das Wachstum bei Smart-City- und industriellen IoT-Projekten wird den Bedarf an lokaler Datenverarbeitung antreiben. Anbieter mit flexiblem Edge-Speicher mit niedriger Latenz können Nischenchancen nutzen.
Wachsendes Investoreninteresse an Hyperscale- und KI-fähiger Speicherinfrastruktur
Globale und regionale Investoren haben den wachsenden Bereich der digitalen Infrastruktur der Türkei im Blick. Hyperscale-Rechenzentren, KI-Cluster und Sovereign-Cloud-Zonen verlangen leistungsorientierte Speicherlösungen. Der Rechenzentrums-Speichermarkt in der Türkei kann von Kapitalzuflüssen profitieren, die leistungsstarke, skalierbare und effiziente Speicher-Ökosysteme finanzieren. Die Investitionen verlagern sich hin zu KI-fähigem Flash-Speicher, Backup-Automatisierung und regelkonformem Storage-as-a-Service.
Marktsegmentierung
Nach Speichertyp
Hybridspeicher dominiert den Rechenzentrums-Speichermarkt in der Türkei und bietet ein Gleichgewicht zwischen Leistung und Kosten. Organisationen bevorzugen eine Mischung aus HDD und SSD, um unterschiedliche Workloads und Archivierungsbedarfe abzudecken. Die Einführung von All-Flash-Speicher nimmt in BFSI und KI-getriebenen Sektoren zu, die hohe IOPS und niedrige Latenz verlangen. Traditioneller Speicher besteht weiterhin in Altanwendungen, geht aber zurück. Der Markt dürfte sich aus Gründen der Flexibilität stetig zu All-Flash- und Hybridformaten verschieben.
Nach Speicherbereitstellung
Storage-Area-Network-(SAN-)Systeme nehmen aufgrund ihres Einsatzes in großen Unternehmensumgebungen eine dominierende Position ein. SAN bietet schnellen Zugriff auf Blockebene für transaktionale Workloads im Finanz- und Telekommunikationssektor. NAS-Systeme wachsen in inhaltsintensiven Sektoren wie Medien und Bildung. DAS bleibt auf kleinere Unternehmen mit Einzelserver-Konfigurationen beschränkt. Der Rechenzentrums-Speichermarkt in der Türkei verlagert sich wegen Skalierbarkeit und Fernzugriff hin zu netzwerkbasiertem Speicher.
Nach Komponente
Hardware bleibt das führende Segment im Rechenzentrums-Speichermarkt in der Türkei, bedingt durch die Nachfrage nach physischen Laufwerken, Gehäusen und Servern. Das Wachstum bei SSDs, Controllern und NVMe-Arrays treibt die Hardwareinvestitionen. Software gewinnt durch SDS und Virtualisierungsschichten, die das Speichermanagement verbessern, an Zugkraft. Unternehmen suchen zunehmend Werkzeuge für Automatisierung, Analytik und Cloud-Integration. Der Anteil der Software steigt stetig aufgrund ihrer Rolle in flexiblen und intelligenten Speichersystemen.
Nach Medium
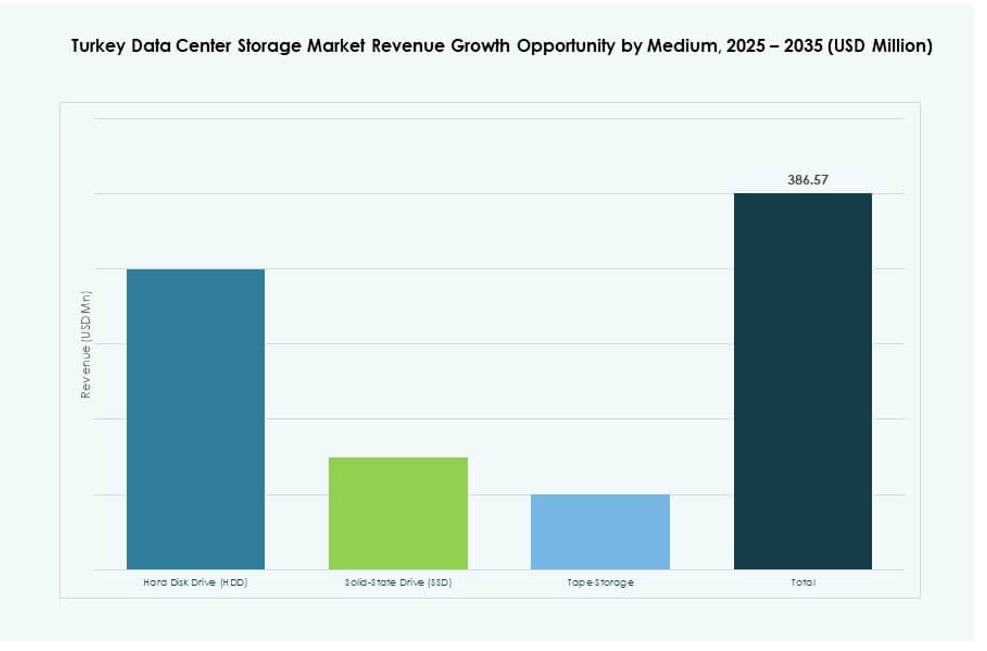
Solid-State-Laufwerke (SSD) sind aufgrund ihrer Geschwindigkeit, Langlebigkeit und ihres geringeren Stromverbrauchs das am schnellsten wachsende Segment. SSDs unterstützen KI, Analytik und High-Performance Computing und eignen sich damit ideal für Rechenzentrums-Workloads. Festplattenlaufwerke (HDD) behalten einen Anteil bei Massenspeicherung und Archivierung. Bandspeicher bleibt trotz seiner Nischenrolle für Compliance und Cold-Backup-Szenarien relevant. Der Rechenzentrums-Speichermarkt in der Türkei bevorzugt SSDs in modernen Bereitstellungen und behält HDDs für kostensensitive Anwendungen bei.
Nach Bereitstellungsmodell
Cloudbasierter Speicher findet bei Großunternehmen und KMU, die Skalierbarkeit und Kosteneffizienz suchen, schnell Verbreitung. On-Premises-Speicher hat in regulierten Sektoren wie Behörden und Banken eine starke Basis. Hybride Bereitstellungen werden üblich, da Unternehmen Multi-Cloud-Strategien verfolgen. Der Rechenzentrums-Speichermarkt in der Türkei spiegelt diesen Wandel hin zu flexiblen und verteilten Bereitstellungsmodellen wider. Organisationen wollen Kontrolle und Agilität in ihrer Speicherinfrastruktur, um den sich wandelnden Geschäftsanforderungen gerecht zu werden.
Nach Anwendung
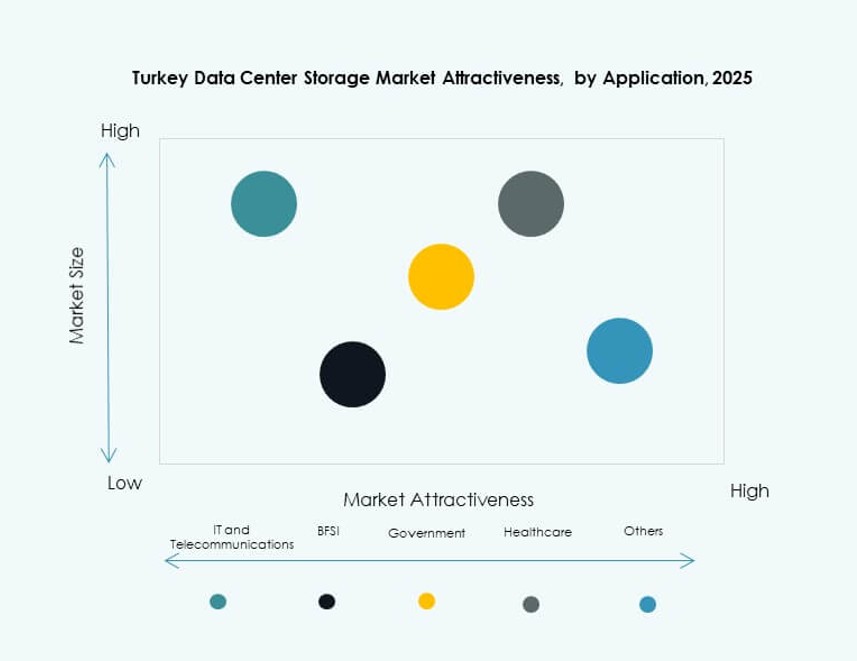
IT und Telekommunikation führen den Markt an, bedingt durch massive Datenerzeugung, Anforderungen an niedrige Latenz und den 5G-Rollout. BFSI ist ein weiterer dominierender Sektor, der in sicheren Hochgeschwindigkeitsspeicher für Transaktionen und Analytik investiert. Behörden bauen Cloud- und souveräne Dateninfrastruktur aus. Das Gesundheitswesen kommt mit Nachfrage nach Speicherung von Bilddaten und Patientenakten auf. Der Rechenzentrums-Speichermarkt in der Türkei deckt die unterschiedlichen Anforderungen der Branchen durch sektorspezifische Infrastruktur ab.
Regionale Einblicke
Istanbul hält dank Infrastrukturreife und Cloud-Hubs den größten Marktanteil
Istanbul dominiert den Rechenzentrums-Speichermarkt in der Türkei und trägt mehr als 50 % des Gesamtanteils bei. Die Stadt beherbergt große Rechenzentren, Colocation-Anbieter und Telekommunikationsinfrastruktur. Hohe Unternehmensdichte, ein starkes Glasfaser-Backbone und die Nähe zu Seekabelrouten stützen das Wachstum. Cloud-Verfügbarkeitszonen und digitale Hubs konzentrieren sich in Istanbul. Die Stadt dient als digitaler Kern und Interconnection-Gateway des Landes. Die Nachfrage nach Diensten mit niedriger Latenz steigt weiter und zieht lokale wie ausländische Investitionen an.
- So betreibt Equinix mehrere Rechenzentren in Istanbul und positioniert die Stadt als wichtigen Interconnection-Hub zwischen Europa, Asien und dem Nahen Osten. Diese Anlagen unterstützen carrierdichte Konnektivität und ermöglichen den Datenaustausch mit niedriger Latenz für Unternehmen und Cloud-Dienstleister, die in der Türkei tätig sind.
Ankara treibt den Speicherausbau im öffentlichen Sektor voran, mit 20 % Marktanteil
Ankara hält rund 20 % Anteil, gestützt auf seinen Status als Verwaltungshauptstadt. Die Stadt stützt die Speichernachfrage aus staatlichen Cloud-Programmen und Regulierungsbehörden. Öffentliche Einrichtungen modernisieren ihre Dateninfrastruktur für Compliance und die Digitalisierung von Dienstleistungen. Datenlokalisierung und E-Government-Initiativen geben den Infrastruktur-Upgrades zusätzlichen Schwung. Ankara beherbergt zudem Forschungsinstitute, die Projekte für sichere Datenspeicherung vorantreiben. Es ist eine Prioritätszone für Investitionen in Sovereign Cloud und sichere Backup-Systeme.
Izmir, Bursa und Antalya kommen auf, mit zusammen 30 % Anteil
Sekundäre Regionen wie Izmir, Bursa und Antalya machen gemeinsam rund 30 % des Marktes aus. Diese Städte erleben industrielles Wachstum, digitale Start-ups und den Ausbau von Backup-Standorten. Izmir zieht wegen der Nähe zum Hafen und der Gewerbeparks Technologieinvestitionen an. Bursa baut Kapazitäten für Datenresilienz für seine Fertigungsbasis auf. Antalya wird zum Hub für regionale Unternehmen, die kostengünstiges Hosting suchen. Der Rechenzentrums-Speichermarkt in der Türkei expandiert über die Kernstädte hinaus, da sich die Infrastrukturnachfrage dezentralisiert.
- So kündigten Vodafone Turkey und Edgnex Data Centres by DAMAC ein Joint Venture an, um in Izmir ein Rechenzentrum nach Tier-III-Standard mit 6 Megawatt Kapazität zu bauen, dessen Betrieb im ersten Quartal 2025 beginnen und das die regionale digitale Infrastruktur unterstützen soll.
Wettbewerbseinblicke
- Turkcell Data Center
- Vodafone Turkey Data Center
- Radore Data Center
- Equinix Turkey
- Dell Technologies
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- Cisco Systems, Inc.
- NetApp
- Huawei Technologies Co., Ltd.
Der Rechenzentrums-Speichermarkt in der Türkei zeichnet sich durch eine wettbewerbsintensive Mischung aus lokalen Rechenzentrumsbetreibern und globalen Anbietern von Speichertechnologie aus. Unternehmen wie Turkcell, Vodafone und Radore führen den Ausbau der inländischen Infrastruktur an und konzentrieren sich auf Compliance, niedrige Latenz und lokalisierte Dienste. Globale Akteure wie Dell, IBM und HPE dominieren die Segmente Hardware und Software-defined Storage. Anbieter konkurrieren bei Leistung, Energieeffizienz und Integration mit hybriden und Cloud-nativen Plattformen. Flash-basierte Lösungen, SDS-Angebote und NVMe-Innovationen sind zentrale Differenzierungsfelder. M&A-Aktivitäten und strategische Allianzen prägen den Markt, insbesondere bei KI-fähigen und regelkonformen Lösungen. Lokale Anbieter investieren weiter in Anlagen der Klassen Tier III und IV, während globale Anbieter auf fortschrittliche Speicherarchitektur setzen, sodass ein mehrschichtiger Wettbewerb über alle Bereitstellungsmodelle hinweg entsteht.
Aktuelle Entwicklungen
- Im November 2025 gab Turkcell eine Investitionszusage von 1 Mrd. USD bis 2032 bekannt, um die Rechenzentrumskapazität mehr als zu verdoppeln, und wurde autorisierter Reseller für Google Cloud in der Türkei, was die nationale Cloud- und KI-Infrastruktur stärkt.
- Im Mai 2025 sicherte sich Turkcell eine Finanzierung von 100 Mio. EUR von Emirates NBD, um seine TDC-Rechenzentrumseinheit auszubauen und langfristige Investitionen in die digitale Infrastruktur der Türkei und lokalisierte Speicherdienste zu unterstützen.
- Im Februar 2024 gaben Edgnex Data Centres (Damac) und Vodafone Turkey Pläne bekannt, in Izmir ein Rechenzentrum mit 6 MW für 100 Mio. USD zu bauen, dessen Start für das 1. Quartal 2025 vorgesehen ist und das die regionale Cloud- und Rechenkapazität stärken soll.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung für die Geschäftsleitung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7PESTEL-Analyse
- 3.8Analyse der Marktattraktivität
- 3.8.1Speichertyp
- 3.8.2Speicherbereitstellung
- 3.8.3Komponente
- 3.8.4Medium
- 3.8.5Bereitstellungsmodell
- 3.8.6Anwendung
- 04Analyse von Speicherebene / Kapazität & Platzierung
- 4.1Externe Infrastruktur & Integration auf Anlagenebene
- 4.2Speicherverteilung auf Raumebene & Integrität der Einhausung
- 4.3Speicherverwaltung auf Rack- und Knotenebene (Array, Server, Gerät)
- 4.4Bewertung des mehrschichtigen Speicher-Stacks (Anlage → Array → Pool →
- 4.5Speicherrisiko- & Resilienzmodellierung (Hotspots, Lastspitzen, Ausfallmodi)
- 05Technologieeinführung & Trends
- 5.1Trends bei Flash & NVMe (All-Flash-Arrays, NVMe-oF, Storage-Class Memory)
- 5.2Software-defined Storage & Disaggregation (SDS, Objektspeicher, Erasure Coding)
- 5.3Integration von Telemetrie, Sensorik & Analytik
- 5.4Orchestrierung & workloadbewusster Speicher (CIOps / AIOps)
- 5.5Kubernetes-CSI-Integration, richtlinienbasiertes Tiering, workloadbewusste QoS (Drosselung von Latenz/IOPS)
- 5.6Konvergenz von Compute, Netzwerk & Speicher (disaggregierte / komponierbare Infrastruktur)
- 06Benchmarking / KPIs
- 6.1Leistungs- & Störungskennzahlen
- 6.2Hotspot-Minderung / Wiederherstellungszeit
- 6.3Kosten- & Effizienzkennzahlen
- 6.4Indizes für Speichereffektivität & Auslastung
- 6.5KPIs zum Datenschutz
- 07Kostenanalyse & TCO
- 7.1Kosten für Hardware, Software und Services im Vergleich
- 7.2CapEx vs. OpEx, ROI & Migrationsmodelle
- 7.3Vorausschauende Wartung & Einsparungen über den Lebenszyklus
- 7.4Kostenmodellierung des Datenlebenszyklus
- 08Wettbewerbs-Benchmarking
- 8.1Anbieteranteile nach Region / Branche
- 8.2Zuordnung von Anbietern zu Technologien
- 8.3Partnerschaften & M&A
- 8.4Aktivitäten von Dienstleistern
- 09Zukunftsausblick & Innovation
- 9.1NVMe-over-Fabric und komponierbarer Speicher als Standard
- 9.2Computational & Smart Storage (Verarbeitung im Laufwerk / NVDIMM)
- 9.3KI-gestützter Speicherbetrieb & autonome Bereitstellung
- 9.4Innovationen bei Nachhaltigkeit & Dichte
- 9.5Medien & Protokolle der nächsten Generation
- 9.6Datensouveränität, Datenschutz & Compliance-Funktionen
- 9.7Wärme- / Energierückkopplung zur Anlage
- 10Rechenzentrums-Speichermarkt in der Türkei – Marktgröße & Prognose
- 10.1Historische Marktgröße (2020-2025)
- 10.2Prognostizierte Marktgröße (2026-2035)
- 10.3Analyse der Marktwachstumsrate
- 10.4Marktausblick nach Region
- 11Rechenzentrums-Speichermarkt in der Türkei – nach Speichertyp
- 11.1Traditioneller Speicher
- 11.2All-Flash-Speicher
- 11.3Hybridspeicher
- 11.4Sonstige
- 12Rechenzentrums-Speichermarkt in der Türkei – nach Speicherbereitstellung
- 12.1Storage-Area-Network-(SAN-)System
- 12.2Network-Attached-Storage-(NAS-)System
- 12.3Direct-Attached-Storage-(DAS-)System
- 12.4Sonstige
- 13Rechenzentrums-Speichermarkt in der Türkei – nach Komponente
- 13.1Hardware
- 13.2Software
- 14Rechenzentrums-Speichermarkt in der Türkei – nach Medium
- 14.1Festplattenlaufwerk (HDD)
- 14.2Solid-State-Laufwerk (SSD)
- 14.3Bandspeicher
- 15Rechenzentrums-Speichermarkt in der Türkei – nach Bereitstellungsmodell
- 15.1On-Premises
- 15.2Cloudbasiert
- 15.3Hybrid
- 16Rechenzentrums-Speichermarkt in der Türkei – nach Anwendung
- 16.1IT und Telekommunikation
- 16.2BFSI
- 16.3Behörden
- 16.4Gesundheitswesen
- 16.5Sonstige
- 17Wettbewerbslandschaft
- 17.1Marktanteilsanalyse
- 17.2Strategien der wichtigsten Akteure
- 17.3Fusionen, Übernahmen & Partnerschaften
- 17.4Produkt- & Service-Einführungen
- 18Unternehmensprofile
- 18.1Turkcell Data Center
- 18.2Vodafone Turkey Data Center
- 18.3Radore Data Center
- 18.4Equinix Turkey
- 18.5Dell Technologies
- 18.6IBM Corporation
- 18.7Quantum Corporation
- 18.8Hewlett Packard Enterprise Development LP (HPE)
- 18.9Cisco Systems, Inc.
- 18.10Lenovo Group
- 18.11Toshiba Corporation
- 18.12NetApp
- 18.13Nutanix, Inc.
- 18.14Huawei Technologies Co., Ltd.
- 18.15Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der Rechenzentrums-Speichermarkt in der Türkei wurde 2025 auf 587,78 Mio. USD bewertet und soll bis 2035 974,35 Mio. USD erreichen.
Der Rechenzentrums-Speichermarkt in der Türkei soll von 2025 bis 2035 mit einer CAGR von 5,03 % wachsen.
2025 hatte das Segment Hybridspeicher den größten Anteil am Rechenzentrums-Speichermarkt in der Türkei, dank seines ausgewogenen Verhältnisses von Leistung und Kosteneffizienz.
Der Rechenzentrums-Speichermarkt in der Türkei wird von Gesetzen zur Datenlokalisierung, dem 5G-Rollout, der KI-Einführung und der steigenden Nachfrage nach skalierbarer digitaler Infrastruktur getrieben.
Zu den führenden Akteuren im Rechenzentrums-Speichermarkt in der Türkei zählen Turkcell, Vodafone, Dell Technologies, IBM, HPE und Huawei.
Istanbul führte 2025 den Rechenzentrums-Speichermarkt in der Türkei an und trug dank seiner fortschrittlichen Infrastruktur und Unternehmensdichte mehr als 50 % Marktanteil bei.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.