
パキスタンのデータセンター市場 規模・シェア・2035年までの予測
市場の概要
パキスタンのデータセンター市場の規模は2025年にUSD 333.4百万で、年平均成長率(CAGR)26.32%で拡大し、2035年までにUSD 3,450.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場の範囲と定義:パキスタンのデータセンター市場とは何か?
- 05パキスタンのデータセンター市場の推計値が異なる理由
- 06パキスタンのデータセンター市場の促進要因
- 07市場動向
- 08市場の課題
- 09市場機会
- 10価格:パキスタンのデータセンターのmw当たりコスト
- 18章
- 2020–2024実績期間
- 2026–2035予測期間
- —掲載企業
詳細分析
パキスタンのデータセンター市場は、2026年に5億8,350万米ドルと評価され、2025年の3億3,340万米ドルから2035年には34.5億米ドルに達すると予測される。2025年から2035年までの年平均成長率(CAGR)は26.32%である(DC Market Insights推計)。パキスタンで資金の流れを左右するのは土地や需要ではなく、送電網へのアクセスである。財務省は2025年5月、ビットコインマイニングと人工知能(AI)データセンター向けに2,000メガワット(MW)の余剰電力を確保したが、DC Market Insightsの集計では、2025年末時点の国内データセンターのIT負荷は約95 MWにすぎない。この余力を初めて大規模に活用したのは2026年7月24日で、シャバズ・シャリフ首相がラワルピンディで8.5 MWのSky47 Karakorum-01施設を開所した。同施設は国内最大の単一ホールである(出典:Radio Pakistan)。パキスタンのデータセンター市場は、パキスタン国内のデータセンターにおけるITインフラ、電力ソリューション、冷却システム、一般建設への設備投資を対象とする。DC Market Insightsは、新規IT容量12 MW × MW当たり施設コスト650万米ドルに、既存設備に対するAI IT導入、AIリフレッシュ、従来型IT支出を加えて市場規模を算出しており、その合計は2025年に3億3,340万米ドルとなる。
AIワークロードは最も成長の速いセグメントであり、年率43.75%で2025年の5,571万米ドルから2035年には21.0億米ドルに拡大する。AI 1 MW当たりには約3,500万米ドルのグラフィックス処理装置(GPU)サーバーとネットワーク機器が必要となり、従来型ITの年間支出がMW当たり250万米ドルであるのと比べて大きいためである。バロチスタン州およびその他地域は年率32.94%で最も成長の速い地域であり、グワダルの港湾区域とクエッタの政府系サーバールームが小さな基盤から最初のホールを追加する。シンド州(カラチ)は2025年支出の38.0%を占め、引き続き最大の地域である。
主要市場統計:2026年のパキスタンのデータセンター市場規模はどの程度か?
DC Market Insightsは、2026年のパキスタンのデータセンター市場を5億8,350万米ドルと評価しており、これは2025年を75.0%上回る。Sky47と最初のAIホールにより、新規IT容量は12 MWから22 MWに増加する。
- 2025年の市場規模:3億3,340万米ドル
- 2026年の市場規模:5億8,350万米ドル
- 2030年の市場規模:19.4億米ドル
- 2035年の市場規模:34.5億米ドル
- CAGR(2025~2035年):26.32%(低位ケース21.24%、高位ケース30.05%)
- 最大セグメント:ITインフラ、2億5,540万米ドル(2025年の76.6%)
- 最速成長セグメント:AIワークロード、年率43.75%
- 主導地域:シンド州(カラチ)、2025年に1億2,669万米ドル
- 最速成長地域:バロチスタン州およびその他地域、年率32.94%
- 最大ハブ:カラチ、2025年に1億2,036万米ドル
- 市場リーダー:Pakistan Telecommunication Company Limited(PTCL)、2025年支出の約18%(DC Market Insights推計)
パキスタンは2025年にデータセンターホールへいくら支出し、今後どこへ向かうのか?
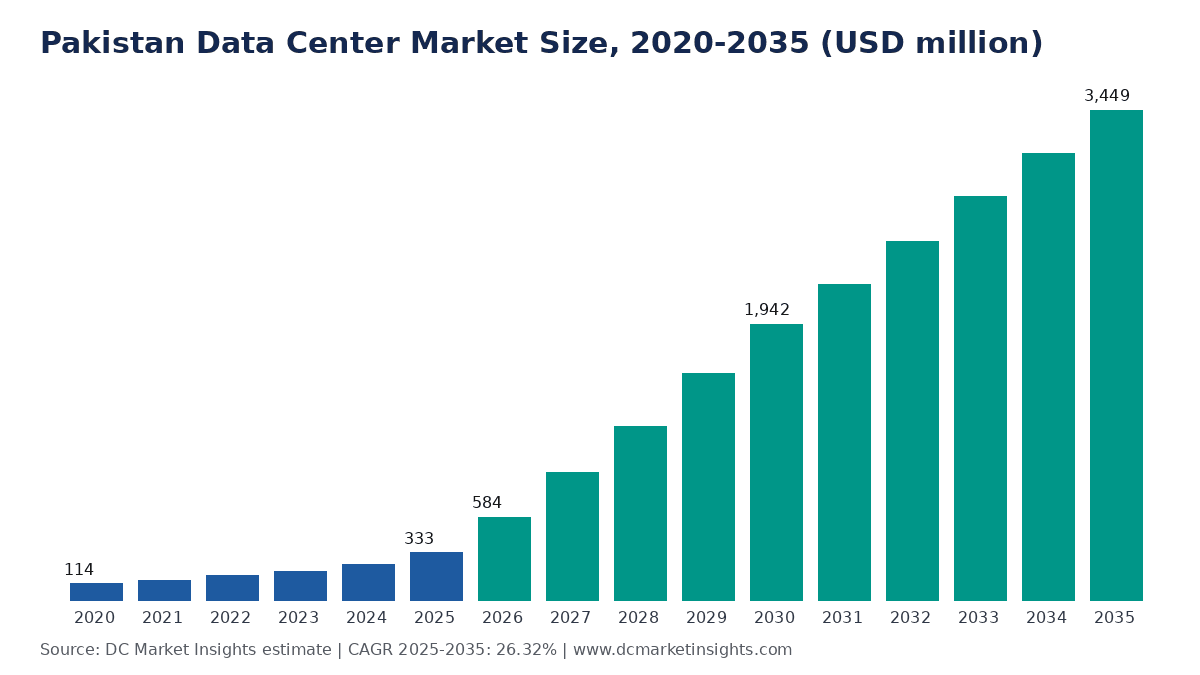
パキスタンのデータセンター市場規模は、2020年に1億1,425万米ドルと評価され、2025年に3億3,340万米ドルに達した。予測期間中のCAGRは26.32%で、2035年には34.5億米ドルに達すると見込まれる。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 3億3,340万米ドル |
| 2026年の市場規模 | 5億8,350万米ドル |
| CAGR(2025~2035年) | 26.32% |
| 2035年の市場規模 | 34.5億米ドル |
成長率は2020~2025年が年率23.89%、2025~2035年が年率26.32%である。パキスタンの新規IT負荷は年間約6 MWから2030年には60 MWへと拡大し、新規負荷に占めるAIの比率も2025年の10%から2030年には35%に高まるためである。DC Market Insightsは2026~2035年の建設量を554 MWと見込んでおり、これは財務省が暗号資産マイニングとAIデータセンター向けに確保した2,000 MWの27.7%に相当する。
パキスタンのデータセンター整備から投資家は何を読み取るべきか?
支出が2025年の3億3,340万米ドルから2035年に34.5億米ドルへ増加する理由は、次の4点で説明できる。
- 導入済みIT負荷が95 MWから620 MWに拡大するため、支出は2025年の3億3,340万米ドルから2035年の34.5億米ドルへと10.3倍に増加する。
- AIワークロードは2035年支出の60.8%を占める(2025年は16.7%)。AI 1 MWの導入時には3,500万米ドルのITが必要であり、従来型1 MWの年間支出250万米ドルの14倍に当たるためである。
- 成長ペースを決めるのは需要ではなく送電網の余力である。2,000 MWの電力枠は、DC Market Insightsが2035年までの建設を見込む554 MWの3.6倍に相当する。
- 主なリスクは電力コストである。China Mobile Pakistan(Zong)は、商業用電力料金がデータセンターの利益率を圧迫するとして、2026年1月に産業用電力料金の適用を求めた。
パキスタンのデータセンター支出に含まれるもの、除外されるものは何か?
パキスタンのデータセンター市場とは、パキスタン国内に所在するデータセンターホールの建設・設備導入に充てられた2025年の設備投資3億3,340万米ドルを指し、資金が支出された年で計上する。
対象範囲
ITインフラ(サーバー、ストレージ、GPUシステム、ホール内ネットワーク:2025年に2億5,540万米ドル)、電力ソリューション(開閉装置、無停電電源装置(UPS)、発電機、配電:2,964万米ドル)、冷却システム(1,607万米ドル)、一般建設(建屋、内装、防火・セキュリティシステム:3,229万米ドル)。
対象外
土地、電気料金、コロケーションおよびクラウドサービスの収益、自家発電所、通信鉄塔、ならびに2,000 MWのビットコインマイニング負荷は対象外である。マイニング用ホールは、AIまたはクラウドのIT用途に転用された場合に限り計上する。
セグメント間の関係
4つのコンポーネントの合計は毎年市場全体と一致する。同じ合計をワークロード、データセンタータイプ、エンドユーザー、5地域、12ハブ別に分割しており、いずれの分割も2025年の合計は3億3,340万米ドルとなる。世界全体の状況はデータセンター市場レポートで同じ4コンポーネントを対象に測定しており、本パキスタン版はその国別版であるため、世界の数値は繰り返さない。
パキスタンのデータセンター市場の推計値はなぜ異なるのか?
推計値が異なるのは、2026年の5億8,350万米ドルという数値がパキスタン国内のホールにおける設備投資のみを計上しているのに対し、より広い定義ではサービス収益、通信ネットワーク、発電所を加えており、2025年に15億米ドルに達する推計もあるためである。
より広い定義では、コロケーション賃料、クラウドサブスクリプション、マネージドサービス、接続性、そして2,000 MWの割り当てから電力供給を受けるビットコインマイニング拠点のコストが加えられる。これらは実際の支出ではあるが、事業者が購入する設備や建物ではなく事業者の収益源であり、両方を数えると同じ資金を二重に計上することになる。本パキスタン版で対象外とする項目は、コロケーション収益、クラウドサービス収益、ビットコインマイニング、通信鉄塔、自家発電所、土地である。対象となる購入者には、銀行、通信事業者、政府・防衛機関、そして企業内サーバールーム向けにラックやサーバーを購入する中小企業(SME)が含まれる。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| ITインフラ | 対象:2億5,540万米ドル(2025年) | ホール向けに購入される設備 |
| 電力、冷却、建設 | 対象:7,800万米ドル(2025年) | 施設建設コスト |
| コロケーションおよびクラウド収益 | 対象外 | 事業者の収益であり支出ではない |
| ビットコインマイニング拠点 | 対象外 | データセンターITではない |
| 自家発電所および土地 | 対象外 | エネルギーおよび不動産 |
データセンター向け送電網電力の配分を決めるパキスタンの政策は何か?
AI負荷の上限を定める2,000 MWの電力枠に加え、4つの公共政策手段が2035年の支出34.5億米ドルの行き先を左右する。
- 国家人工知能政策2025:2025年7月に連邦内閣が承認。年間20万人の人材育成と国家AI基金を盛り込む(出典:MoITT)。
- クラウドファースト政策2022(MoITT):連邦政府のワークロードを、認定クラウドプロバイダーおよびパキスタン国内のデータセンターに移行するよう指示している。
- パキスタン国立銀行の銀行向けアウトソーシングおよびクラウド規則:基幹銀行データを国内の認定インフラに保持することを求めている。
- 特別技術ゾーン庁のインセンティブ(税の免除期間および関税免除):Zongは2026年1月、これをクラウドおよびデータセンター部門にも拡大するよう求めた。
パキスタンのデータセンター需要はなぜ2026年に75.0%も急増するのか?
パキスタン特有の3つの要因により、新規IT容量は2025年の12 MWから2026年に22 MW、2030年には60 MWへと拡大する。このため2026年だけで支出は75.0%増加する。
2025年5月の2,000 MW余剰電力枠
2025年5月25日の財務省声明によると、パキスタンはビットコインマイニングとAIデータセンターに電力を供給する国家イニシアチブの「第1段階」として、2,000 MWの余剰発電容量を確保した。パキスタンの設備発電容量は約45,000 MWである一方、夏季ピーク需要は約30,000 MWにとどまる(パキスタン開発経済研究所(PIDE))。独立系発電事業者に支払う遊休容量料金が、国が新たな需要家に電力を販売する動機となっている。DC Market Insightsは、2026~2035年にAIおよびクラウドのホールが554 MWのIT負荷(電力使用効率1.3で約720 MW)を使用すると想定しており、これは電力枠の36%に当たる。
ソブリンクラウド:Sky47 Karakorum-01とカラチ・ラホールへの展開
Sky47 Karakorum-01は、ZTE Corporation(ZTE)および情報技術・通信省(MoITT)と共同で建設され、2026年7月24日に8.5 MWでラワルピンディに開所した。首相は同施設をカラチとラホールでも再現すると述べた(出典:Radio Pakistan、2026年7月24日)。Sky47の最高経営責任者ハッサン・アッバス氏によると、次はカラチのポート・カシムにある5 MWのSky47拠点である。2026年のMW当たり施設コスト670万米ドルで計算すると、Sky47の2拠点だけで約9,000万米ドルの施設支出となる。
Gul AhmedとHuawei:2027年稼働予定の2億3,000万米ドルのTier IIIキャンパス
Gul Ahmed Energy Groupによると、同グループの事業であるQuantum Global Data Centre(QGDC)は2026年6月6日、Huawei Pakistanと共同でTier IIIキャンパスを発表した。初期投資は2億3,000万米ドル、3~4年間で最大6億米ドルを投じ、2027年に商業運転を開始する。QGDCのダニッシュ・イクバル会長は、パキスタンのAI技術・サービスへの年間支出を7億~8億米ドルと述べている。DC Market Insightsは、QGDCが開業する2027年の新規IT負荷を35 MWと見込んでおり、2026年の22 MWを上回る。
DC独自分析:パキスタン送電網余力プロジェクトトラッカー — 2,000 MWに対する6つの主要プロジェクト
パキスタンの6つの主要プロジェクトは、2,000 MWの電力枠に対して約40 MWの既知のIT負荷を追加する。このトラッカーは、14の入力値(プロジェクトのMW、開業年、各年のMW当たり施設コスト)からモデル化したDC Market Insightsの推計である。
| プロジェクト | ハブ | IT MW | 開業 | 備考 |
|---|---|---|---|---|
| Sky47 Karakorum-01 | ラワルピンディ | 8.5 | 2026年(開業済み) | ソブリンAIクラウド、ZTE |
| Sky47 Port Qasim | カラチ | 5.0 | 2026~2027年 | Sky47の2番目の拠点 |
| Sky47 Lahore | ラホール | 5.0(DCMI推計) | 2027~2028年 | 2026年7月に展開を発表 |
| QGDC Tier IIIキャンパス | カラチ(DCMI推計) | 15.0(DCMI推計) | 2027年 | 初期投資2億3,000万米ドル、Huawei |
| TWA SMW-6データセンター | カラチ | 3.0(DCMI推計) | 2026年 | ケーブル陸揚げ拠点 |
| TelenorおよびData Vault AIクラウド | イスラマバード | 3.0(DCMI推計) | 2025年(開業済み) | 国内初のローカルAIクラウド |
6プロジェクトの合計は39.5 MWであり、DC Market Insightsが2026年と2027年に見込む新規IT負荷57 MWの70%をカバーする。残る17.5 MWは銀行、通信事業者、政府のサーバールームによるものである。2035年までの554 MWのパイプライン全体でも2,000 MWの電力枠の27.7%しか使用しないため、2035年までは送電網の割り当てが制約要因とはならず、制約となるのは電力料金と資金調達である。
ソブリンクラウドと海底ケーブルはパキスタンのデータセンター整備をどう変えているのか?
パキスタンは通信事業者所有の1~3 MWのサーバールームから、5~20 MWのキャリアニュートラルなホールへと移行しつつあり、新規IT負荷に占めるAIの比率は2025年の10%から2030年には35%に上昇する。
銀行と政府向けの国内ホスティング型AIクラウド
Telenor PakistanとData Vaultは2025年11月、国内初のローカルホスティング型AIデータセンターとソブリンAIクラウドを立ち上げた(出典:Telenor Pakistan)。また、Sky47は現在ラワルピンディからGPU容量を提供している。DC Market Insightsは、2025年末のAI IT負荷を2.04 MWと集計しており、2030年には68.38 MWに増加すると見込む。
カラチに陸揚げされる新たな海底ケーブル容量
TWAによると、Transworld Associates(TWA)は2025年11月に東南アジア・中東・西欧6(SEA-ME-WE 6)ケーブルを導入し、パキスタンの国際帯域幅13.2テラビット毎秒(Tbps)に4 Tbps(約30%増)を追加した。建設中の同社カラチデータセンターは同ケーブルに接続される。陸揚げ地点の帯域幅こそが、シンド州(カラチ)が2025年支出の38.0%を占める理由である。
Tier III認証が調達の判断基準に
Nadirshaw Eduljee Dinshaw(NED)工科大学は2025年2月、同大学がパキスタン初とするTier III認証データセンターを開設した(出典:NED University)。Sky47とQGDCもいずれもTier III設計を打ち出している。DC Market Insightsは、Tier III以上のホールが2035年の施設支出の62%を占めると予想しており、2025年の約40%から上昇する。
パキスタンのデータセンター成長を妨げるのは電力料金か、ルピーか?
電力価格と為替リスクの2つの制約により、ベースケースは2030年に年間60 MWにとどまり、2,000 MWの電力枠が支えうる150 MWには届かない。
商業用電力料金
China Mobile Pakistan(CMPak、Zongとして営業)は2026年1月、MoITTに対しクラウドおよびデータセンター部門への産業用電力料金の適用を求め、エネルギーコストを国内データセンターの「競争力を損なう主要因」と指摘した。電力はホールの最大の運営コストであり、電力使用効率1.3の場合、1キロワット時当たり1米セント上昇するごとに、IT負荷1 MW当たり年間約11万4,000米ドルのコストが増加する。
米ドル建ての輸入設備
2025年支出の約77%(ITインフラ2億5,540万米ドル)は米ドル建ての輸入ハードウェアであり、ルピー安はそのまま国内予算を押し上げる。2035年に22.9億米ドルとなる低位ケースは、このエクスポージャーにより新規容量が28%減少することを前提としている。
2030年までにサプライヤーはどこでパキスタンのデータセンター受注を獲得できるか?
最大の機会はGPUホールのフィットアウトと銀行サーバーのコロケーションへの移行の2つであり、AI IT導入だけで2030年支出の35.1%を占める(DC Market Insights推計)。
GPUホール向けAI ITフィットアウト
新しいAIホールにはGPUサーバー、高速ファブリック、液冷対応の電源系統が必要であり、2025年時点でAI 1 MW当たり約3,500万米ドルのITを要する。新規AI MWのフィットアウトは最も動きの速い項目である。DC Market Insightsは2030年だけで21 MWの新規AI負荷を見込んでおり、これは2025年の1.2 MWの17.5倍に当たる。
サーバールームから移行する銀行向けコロケーション
銀行やフィンテック企業が第三者のTier IIIホールでパキスタン国立銀行のアウトソーシングおよびデータ所在地規則に対応するため、コロケーションデータセンターは2035年まで年率25.94%で成長する。
パキスタンのデータセンターのMW当たり・ラック当たりコストはいくらか?
パキスタンのデータセンターのコストは、2025年時点でサーバーを除きIT負荷1 MW当たり約650万米ドルである(DC Market Insights推計)。人件費、土地、土木工事のコストが低いため、世界平均の1,070万米ドルを約40%下回る。
| 年 | MW当たり施設コスト | AI MW当たりAI IT | 導入済みMW・年当たり従来型IT支出 |
|---|---|---|---|
| 2020 | 561万米ドル | 3,500万米ドル | 165万米ドル |
| 2025 | 650万米ドル | 3,500万米ドル | 250万米ドル |
| 2030 | 754万米ドル | 3,250万米ドル | 250万米ドル |
| 2035 | 874万米ドル | 3,000万米ドル | 250万米ドル |
公開されている基準値もこれらの数値を裏付けている。イスラマバードのJazz Digital Parkは3 MW、300ラック超で800万米ドル以上を要した(2022年時点でMW当たり約270万米ドル、通信事業者による控えめな建設)。また、Data World Pakistan(DWP)Groupは、15~20 MWのデータセンターには約1億米ドルが必要としている(MW当たり500万~670万米ドル)。ラック当たり6キロワットとすると、MW当たり650万米ドルはラック当たり約3万9,000米ドルの施設コストに相当する。
パキスタンのデータセンターで価値を担うセグメントはどれか:IT、電力、冷却、建設?
ITインフラが2億5,540万米ドル、2025年支出の76.6%で首位であり、AIワークロードは2035年まで年率43.75%で最も成長の速いセグメントである。
コンポーネント別
導入済みIT負荷95 MWの従来型リフレッシュに年間約2億700万米ドルを要するため、ITインフラが最大の価値を占める。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ITインフラ | 255.40 | 76.6% | 2,820.29 | 27.15% |
| 電力ソリューション | 29.64 | 8.9% | 239.00 | 23.21% |
| 冷却システム | 16.07 | 4.8% | 140.89 | 24.25% |
| 一般建設 | 32.29 | 9.7% | 249.07 | 22.67% |
ワークロード別
2035年までにAIが新規IT負荷の40%を占めるため、AIワークロードの支出比率は16.7%から60.8%に上昇する。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| AIワークロード | 55.71 | 16.7% | 2,098.38 | 43.75% |
| 従来型ワークロード | 277.69 | 83.3% | 1,350.87 | 17.14% |
データセンタータイプ別
Sky47とQGDCがキャリアニュートラルな容量を追加するため、ハイパースケールおよびソブリンクラウドのホールが最も速く成長する。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| コロケーションデータセンター | 113.36 | 34.0% | 1,138.25 | 25.94% |
| ハイパースケールおよびソブリンクラウドデータセンター | 53.34 | 16.0% | 1,448.69 | 39.12% |
| 企業および政府データセンター | 166.70 | 50.0% | 862.31 | 17.86% |
エンドユーザー別
他社が賃借するクラウドホールを通信事業者自らが建設するため、ITおよび通信分野の購入者が最も速く成長する。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| BFSI | 90.02 | 27.0% | 620.87 | 21.30% |
| ITおよび通信 | 110.02 | 33.0% | 1,448.68 | 29.40% |
| 政府および防衛 | 80.02 | 24.0% | 827.82 | 26.32% |
| その他のエンドユーザー | 53.34 | 16.0% | 551.88 | 26.32% |
パキスタンでデータセンター支出が最も速く伸びている地域はどこか:カラチ、パンジャブ、グワダル?
シンド州(カラチ)が2025年に1億2,669万米ドルで首位に立ち、バロチスタン州およびその他地域が年率32.94%で最も速く成長する。同地域ではグワダルの港湾区域とクエッタの政府系サーバールームが、1,000万米ドルの基盤から最初のホールを追加する。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| シンド州(カラチ) | 126.69 | 38.0% | 1,241.73 | 25.64% |
| パンジャブ州 | 90.02 | 27.0% | 1,034.77 | 27.66% |
| イスラマバード首都圏 | 93.35 | 28.0% | 827.82 | 24.39% |
| カイバル・パクトゥンクワ州 | 13.34 | 4.0% | 172.46 | 29.17% |
| バロチスタン州およびその他地域 | 10.00 | 3.0% | 172.47 | 32.94% |
シンド州(カラチ)
カラチにはすべての国際ケーブルの陸揚げ拠点、TWAのSEA-ME-WE 6データセンター、Sky47のポート・カシム拠点が集まっており、2035年も36.0%と最大のシェアを維持する。
パンジャブ州
ラワルピンディには2026年7月に8.5 MWのSky47 Karakorum-01ホールが開設され(出典:Radio Pakistan)、次はラホールが続く。これによりパンジャブ州の支出シェアは2035年までに27.0%から30.0%に上昇する。
イスラマバード首都圏
連邦省庁、パキスタン国立銀行の取引先銀行、Jazz Digital Parkにより、イスラマバードは2025年支出の28.0%を占める。新しいホールがパンジャブ州とシンド州に移るため、2035年には24.0%に低下する。
カイバル・パクトゥンクワ州
州の電子政府や大学クラウドが小規模なホールを追加することで、ペシャワールは1,334万米ドルから年率29.17%で成長する。
バロチスタン州およびその他地域
グワダルの港湾沿いの拠点とクエッタの政府系サーバールームにより、支出シェアは3.0%から5.0%に上昇し、地域別で最大の伸びとなる。
データセンター支出が最も多いパキスタンの都市はどこか?
DC Market Insightsが追跡する12ハブのうち、カラチが2025年に1億2,036万米ドルで首位であり、グワダルが年率38.45%で最も速く成長するハブである。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|
| 1 | カラチ | シンド州(カラチ) | 120.36 | 1,154.81 | 25.37% |
| 2 | イスラマバード | イスラマバード首都圏 | 93.35 | 827.82 | 24.39% |
| 3 | ラホール | パンジャブ州 | 55.81 | 569.12 | 26.14% |
| 4 | ラワルピンディ | パンジャブ州 | 19.80 | 248.34 | 28.78% |
| 5 | ペシャワール | カイバル・パクトゥンクワ州 | 11.34 | 137.97 | 28.39% |
| 6 | ハイデラバード | シンド州(カラチ) | 6.33 | 86.92 | 29.95% |
| 7 | クエッタ | バロチスタン州およびその他地域 | 5.50 | 68.99 | 28.78% |
| 8 | ファイサラバード | パンジャブ州 | 5.40 | 82.78 | 31.39% |
| 9 | ムルタン | パンジャブ州 | 3.60 | 51.74 | 30.54% |
| 10 | グワダル | バロチスタン州およびその他地域 | 3.00 | 77.61 | 38.45% |
| 11 | シアルコート | パンジャブ州 | 2.70 | 41.39 | 31.39% |
| 12 | グジュランワーラ | パンジャブ州 | 2.70 | 41.39 | 31.39% |
パンジャブ州の繊維輸出企業や銀行がラホール以外で初めてコロケーションラックを購入するため、ファイサラバードは年率31.39%で最も成長の速い内陸の大規模ハブである。
送電網の契約が遅れたら? パキスタンのデータセンター市場の2035年予測シナリオ
2035年のパキスタンのデータセンター市場は、ベースケースの34.5億米ドルを中心に、低位ケースの22.9億米ドルから高位ケースの46.1億米ドルまでの範囲となる。
| シナリオ | 新規IT MW(2026~2035年) | 2035年の新規負荷に占めるAI比率 | 2035年の規模 | CAGR(2025~2035年) |
|---|---|---|---|---|
| 低位 | 399 MW | 30% | 22.9億米ドル | 21.24% |
| ベース | 554 MW | 40% | 34.5億米ドル | 26.32% |
| 高位 | 693 MW | 48% | 46.1億米ドル | 30.05% |
低位ケースは電力料金の軽減が実現せずルピー安が進む場合を、高位ケースはデータセンター向け産業用電力料金の適用に加え、Sky47のカラチ・ラホール拠点がフル規模で建設される場合を反映している。
パキスタンのデータセンターを建設・運営しているのは誰か、PTCLのシェアはどの程度か?
PTCLは2025年支出の約18%でパキスタンのデータセンター市場を主導しており、上位5社で約52%を占める(DC Market Insights推計)。上位5社はPTCL、Jazz、China Mobile Pakistan(Zong)、Sky47、Nayatelであり、公表値および推計値に基づく稼働中のMWで順位付けしている。
- Pakistan Telecommunication Company Limited(PTCL)
- Jazz(VEON Group)
- China Mobile Pakistan(Zong)
- Sky47 Limited
- Nayatel
- Telenor Pakistan
- Data Vault Pakistan
- Quantum Global Data Centre(Gul Ahmed Energy Group)
- Transworld Associates(TWA)
- Multinet Pakistan
- Cybernet
- National Telecommunication Corporation(NTC)
- Data World Pakistan(DWP)Group
- Huawei Technologies
- ZTE Corporation
- Schneider Electric
- Vertiv
Jazzによると、VEON Groupが2022年1月にイスラマバードで開設したJazz Digital Parkは3 MW、300ラック超(450ラックまで拡張可能)を備え、800万米ドル以上を投じて建設された。HuaweiとZTEはQGDCキャンパスとSky47 Karakorum-01の両方に設備を供給しており、2026~2027年の電力およびIT受注の大半を中国系ベンダーが獲得している。一方、Schneider ElectricとVertivは銀行や通信事業者のサーバールームにUPSと冷却設備を供給している。
2025年2月から2026年7月にかけてパキスタンのデータセンター市場で何が起きたか?
2025年2月から2026年7月までの6つの出来事により、約12 MWの稼働IT負荷と2,000 MWの電力枠が加わった。
- 2025年2月、NED工科大学がカラチでTier III認証データセンターを開設した(出典:NED University)。
- 2025年5月、財務省がビットコインマイニングとAIデータセンター向けに2,000 MWの余剰電力を確保した(出典:Finance Division)。
- 2025年7月、連邦内閣が国家人工知能政策2025を承認した(出典:MoITT)。
- 2025年11月、Telenor PakistanとData Vaultがローカルホスティング型AIデータセンターとソブリンAIクラウドを立ち上げ、TWAがSEA-ME-WE 6ケーブルを導入した(出典:Telenor Pakistan、TWA)。
- 2026年6月、Quantum Global Data CentreとHuawei Pakistanが、2027年稼働予定の2億3,000万米ドルのTier IIIキャンパスを発表した(出典:Gul Ahmed Energy Group)。
- 2026年7月、Sky47 Karakorum-01が8.5 MWでラワルピンディに開所した(出典:Radio Pakistan)。
モデルの仕組み:DC Market Insightsによるパキスタンのデータセンター支出算定(調査手法)
DC Market Insightsはパキスタンのモデルをボトムアップで構築しており、2025年の支出額は3億3,340万米ドルである。モデルは16年分の新規IT容量(2020年の6 MWから2035年の72 MW)、2025年末時点の導入済みIT負荷95 MW、年1%の除却を用い、MW当たり施設コスト650万米ドル(年3%上昇)、AI MW当たりAI IT 3,500万米ドル、年20%のAIリフレッシュ、導入済みMW当たり従来型IT支出250万米ドルで価格付けしている。2025年の支出額は、施設7,800万米ドル+AI IT 4,200万米ドル+AIリフレッシュ591万米ドル+従来型IT 2億748万米ドル=3億3,340万米ドルである。本手法はDC Market Insightsの調査手法に準拠している。
3つの境界チェックによりモデルの妥当性を担保している。上限1:2035年までの新規IT負荷554 MWは、2,000 MWの電力枠の27.7%である。上限2:2035年のIT負荷620 MWは、電力使用効率1.3で約806 MWを消費し、夏季ピーク需要30,000 MWの2.7%に当たる。下限:追跡中の6プロジェクトだけで、2026年と2027年に約2億6,465万米ドルの施設支出(39.5 MW × MW当たり670万米ドル)を要し、これはモデルにおける同2年間の施設支出3億8,864万米ドルを下回る。
近隣市場における同じ手法についてはバングラデシュのデータセンター市場を、地域全体についてはアジア太平洋データセンター市場を参照されたい。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2過去期間、基準年および予測期間
- 1.3レポートの属性
- 02調査手法
- 2.1建設支出の算定:新規IT容量 × MW当たり施設コスト
- 2.2AI ITフィットアウト、AIリフレッシュおよび従来型IT支出
- 2.3地域およびハブへの配分
- 2.4境界チェック:2,000 MWの電力枠、夏季ピーク需要および追跡プロジェクト
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04市場の範囲と定義:パキスタンのデータセンター市場とは何か?
- 4.1対象:ITインフラ、電力ソリューション、冷却システムおよび一般建設
- 4.2対象外:土地、電力、サービス収益およびビットコインマイニング
- 4.3セグメント間の関係
- 05パキスタンのデータセンター市場の推計値が異なる理由
- 5.1より広い定義とより狭い定義
- 5.2範囲の比較:対象と対象外
- 06パキスタンのデータセンター市場の促進要因
- 6.12025年5月の2,000 MW余剰電力枠
- 6.2ソブリンクラウド:Sky47 Karakorum-01とカラチ・ラホールへの展開
- 6.3Gul AhmedとHuawei:2027年稼働予定の2億3,000万米ドルのTier IIIキャンパス
- 07市場動向
- 7.1銀行と政府向けの国内ホスティング型AIクラウド
- 7.2カラチに陸揚げされる新たな海底ケーブル容量
- 7.3Tier III認証が調達の判断基準に
- 08市場の課題
- 8.1商業用電力料金
- 8.2米ドル建ての輸入設備
- 09市場機会
- 9.1GPUホール向けAI ITフィットアウト
- 9.2サーバールームから移行する銀行向けコロケーション
- 10価格:パキスタンのデータセンターのmw当たりコスト
- 10.1施設、AI ITおよび従来型ITのコスト(2020~2035年)
- 10.2公開されている価格基準
- 11規則と政策
- 11.1国家人工知能政策2025
- 11.2クラウドファースト政策2022
- 11.3パキスタン国立銀行のアウトソーシングおよびクラウド規則
- 11.4特別技術ゾーンのインセンティブ
- 12市場セグメンテーション
- 12.1コンポーネント別
- 12.2ワークロード別
- 12.3データセンタータイプ別
- 12.4エンドユーザー別
- 13Dc独自分析:パキスタン送電網余力プロジェクトトラッカー
- 13.16つの主要プロジェクト、39.5 MW
- 13.22,000 MWの電力枠に対するパイプライン
- 14地域別インサイト
- 14.1シンド州(カラチ)
- 14.2パンジャブ州
- 14.3イスラマバード首都圏
- 14.4カイバル・パクトゥンクワ州
- 14.5バロチスタン州およびその他地域
- 15ハブ分析
- 15.1カラチ
- 15.2イスラマバード
- 15.3ラホール
- 15.4ラワルピンディ
- 15.5ペシャワール
- 15.6ハイデラバード
- 15.7クエッタ
- 15.8ファイサラバード
- 15.9ムルタン
- 15.10グワダル
- 15.11シアルコート
- 15.12グジュランワーラ
- 16予測シナリオ
- 16.1低位ケース:22.9億米ドル
- 16.2ベースケース:34.5億米ドル
- 16.3高位ケース:46.1億米ドル
- 17競合インサイト
- 17.1上位5事業者の市場シェア
- 17.2PTCL
- 17.3Jazz(VEON Group)
- 17.4China Mobile Pakistan(Zong)
- 17.5Sky47 Limited
- 17.6Nayatel
- 17.7Telenor Pakistan
- 17.8Data Vault Pakistan
- 17.9Quantum Global Data Centre
- 17.10Transworld Associates(TWA)
- 17.11Huawei Technologies
- 17.12ZTE Corporation
- 18最近の動向
- 18.12025年2月から2026年7月までの主な出来事
- 図 1パキスタンのデータセンター市場規模(2020~2035年、百万米ドル)
- 表 1レポートの属性
- 表 2範囲の比較
- 表 3MW当たりコスト(2020~2035年)
- 表 4コンポーネント別市場
- 表 5ワークロード別市場
- 表 6データセンタータイプ別市場
- 表 7エンドユーザー別市場
- 表 8送電網余力プロジェクトトラッカー
- 表 9地域別市場
- 表 10上位12ハブ
- 表 11予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020–2024
- 基準年2025
- 予測期間2026–2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は5億8,350万米ドルで、2025年の3億3,340万米ドルから75.0%増加する。新規IT容量が年間12 MWから72 MWに拡大することで、市場は2025年からのCAGR 26.32%で成長し、2035年には34.5億米ドルに達すると予測される。
パキスタン国内のデータセンターにおけるITインフラ、電力ソリューション、冷却システム、一般建設への2025年の設備投資3億3,340万米ドルを指す。土地、電力、コロケーションおよびクラウドの収益、ビットコインマイニング拠点は対象外である。
AIワークロードであり、2025年の5,571万米ドルから2035年の21.0億米ドルへ年率43.75%で成長する。2035年までにAIが新規IT負荷の40%を占め、AI 1 MW当たり約3,500万米ドルのIT設備が必要となるためである。
DC Market Insightsによると、2025年時点でサーバーを除きIT負荷1 MW当たり約650万米ドルの施設コストを要し、AIホールではさらにMW当たり約3,500万米ドルのITが加わる。DWP Groupによると、15~20 MWの拠点には約1億米ドルが必要である。
DC Market Insightsの集計では、2025年末時点のIT負荷は約95 MWであり、2030年に304 MW、2035年に620 MWへ増加する。2026年7月に8.5 MWで開所したSky47 Karakorum-01が国内最大の単一施設である。
シンド州(カラチ)であり、2025年支出の1億2,669万米ドル(38.0%)を占める。すべての国際ケーブルがカラチに陸揚げされるためである。バロチスタン州およびその他地域はグワダルを中心に年率32.94%で最も速く成長する。
PTCLが2025年支出の約18%で首位であり、PTCL、Jazz、China Mobile Pakistan(Zong)、Sky47、Nayatelの5社で約52%を占める(DC Market Insights推計)。Telenor Pakistan、Data Vault、QGDC、TWA、Huawei、ZTEもその他の主要プレーヤーである。
財務省は2025年5月、ビットコインマイニングとAIデータセンター向けに2,000 MWの余剰電力を確保した。DC Market Insightsは、2035年までにデータセンターがそのうち554 MW(27.7%)のIT負荷を使用すると見込んでいる。
2026年の5億8,350万米ドルは、パキスタン国内のホールにおける設備投資のみを対象としたDC Market Insightsの数値である。2025年に約15億米ドルとする推計は、本レポートの対象外であるコロケーションおよびクラウドの収益、接続性、電力資産を加えている。
DC Market Insightsによると、年間の新規IT容量が60 MWに達し、その35%をAIが占めることで、2030年には19.4億米ドルとなる。2035年の規模は低位ケースから高位ケースまで22.9億~46.1億米ドルの範囲である。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。