
Markt für Rechenzentren in Pakistan: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren in Pakistan: 2025 lag das Marktvolumen bei USD 333.4 Mio.; bis 2035 soll es bei einer CAGR von 26.32 % auf USD 3,450.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktumfang und Definition: Was ist der Markt für Rechenzentren in Pakistan?
- 05Warum die Schätzungen zum Markt für Rechenzentren in Pakistan abweichen
- 06Treiber des Marktes für Rechenzentren in Pakistan
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preise: Kosten eines Rechenzentrums pro MW in Pakistan
- 18Kapitel
- 2020–2024Historischer Zeitraum
- 2026–2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentren in Pakistan wird für 2026 auf 583,50 Mio. USD beziffert und soll bis 2035 auf 3,45 Mrd. USD anwachsen, ausgehend von 333,40 Mio. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 26,32 % zwischen 2025 und 2035 (Schätzung von DC Market Insights). Was in Pakistan die Investitionen bewegt, sind weder Grundstücke noch Nachfrage, sondern der Netzzugang: Im Mai 2025 reservierte die Finanzabteilung (Finance Division) 2.000 Megawatt (MW) überschüssigen Stroms für Bitcoin-Mining und Rechenzentren für künstliche Intelligenz (KI), während DC Market Insights den gesamten Bestand des Landes Ende 2025 auf lediglich rund 95 MW IT-Last schätzt. Der erste große Abruf aus diesem Spielraum erfolgte am 24. Juli 2026, als Premierminister Shehbaz Sharif die 8,5-MW-Anlage Sky47 Karakorum-01 in Rawalpindi eröffnete, die größte einzelne Halle des Landes (Quelle: Radio Pakistan). Der Markt für Rechenzentren in Pakistan umfasst die Investitionsausgaben in pakistanischen Rechenzentren für IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeine Bauleistungen; DC Market Insights berechnet ihn als 12 MW neue IT-Kapazität × 6,50 Mio. USD Anlagenkosten pro MW, zuzüglich KI-IT-Ausstattung, KI-Erneuerung und konventioneller IT-Ausgaben für den installierten Bestand, was 2025 zusammen 333,40 Mio. USD ergibt.
KI-Workloads sind mit 43,75 % pro Jahr das am schnellsten wachsende Segment und steigen von 55,71 Mio. USD im Jahr 2025 auf 2,10 Mrd. USD bis 2035, weil jedes KI-MW rund 35,00 Mio. USD an Servern mit Grafikprozessoren (GPU) und Netzwerktechnik bindet, gegenüber 2,50 Mio. USD jährlicher konventioneller IT-Ausgaben pro MW. Belutschistan und übrige Gebiete ist mit 32,94 % pro Jahr die am schnellsten wachsende Region, da die Hafenzone von Gwadar und die Behördenräume in Quetta erste Hallen von einer kleinen Basis aus hinzufügen; Sindh (Karachi) bleibt mit 38,0 % der Ausgaben 2025 die größte Region.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren in Pakistan im Jahr 2026?
DC Market Insights bewertet den Markt für Rechenzentren in Pakistan für 2026 mit 583,50 Mio. USD, 75,0 % mehr als 2025. Sky47 und die ersten KI-Hallen heben die neue IT-Kapazität von 12 MW auf 22 MW.
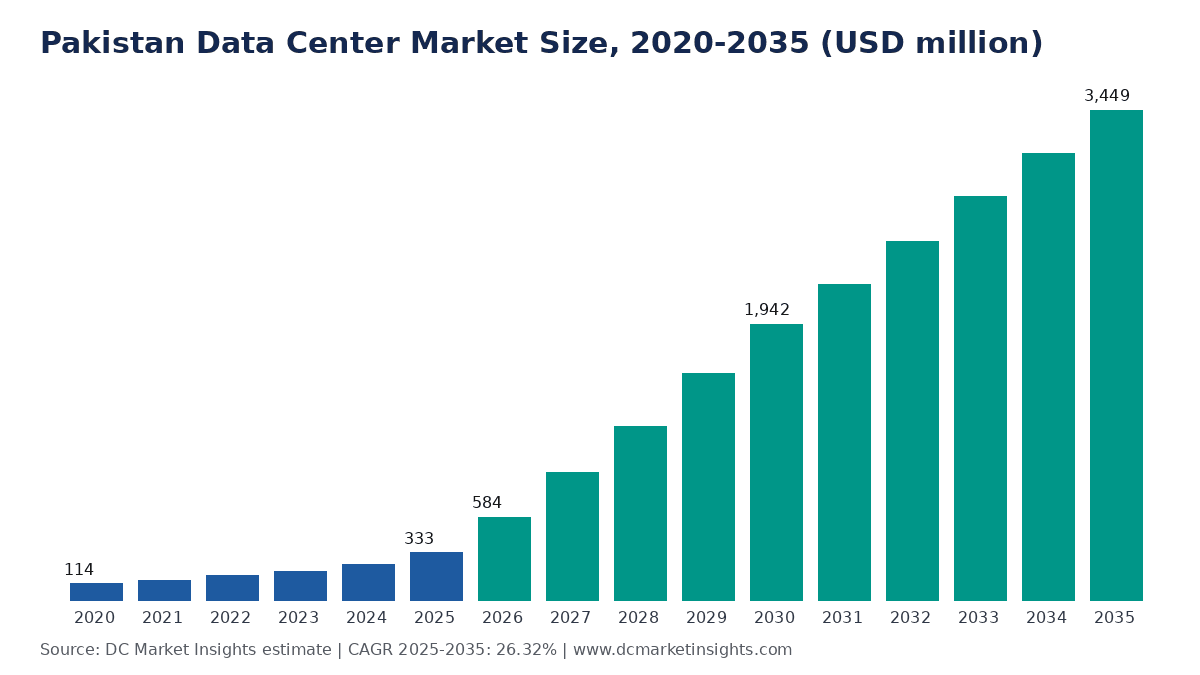
- Marktgröße 2025: 333,40 Mio. USD
- Marktgröße 2026: 583,50 Mio. USD
- Marktgröße 2030: 1,94 Mrd. USD
- Marktgröße 2035: 3,45 Mrd. USD
- CAGR 2025–2035: 26,32 % (niedriges Szenario 21,24 %, hohes Szenario 30,05 %)
- Größtes Segment: IT-Infrastruktur, 255,40 Mio. USD (76,6 % im Jahr 2025)
- Schnellstes Segment: KI-Workloads, 43,75 % pro Jahr
- Führende Region: Sindh (Karachi), 126,69 Mio. USD im Jahr 2025
- Schnellste Region: Belutschistan und übrige Gebiete, 32,94 % pro Jahr
- Größter Standort: Karachi, 120,36 Mio. USD im Jahr 2025
- Marktführer: Pakistan Telecommunication Company Limited (PTCL) mit rund 18 % der Ausgaben 2025 (Schätzung von DC Market Insights)
Wie viel hat Pakistan 2025 in Rechenzentrumshallen investiert, und wohin geht die Entwicklung?
Der Markt für Rechenzentren in Pakistan wurde 2020 auf 114,25 Mio. USD bewertet, erreichte 2025 einen Wert von 333,40 Mio. USD und dürfte bis 2035 auf 3,45 Mrd. USD steigen, bei einer CAGR von 26,32 % im Prognosezeitraum.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020–2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2035 |
| Marktgröße 2025 | 333,40 Mio. USD |
| Marktgröße 2026 | 583,50 Mio. USD |
| CAGR 2025–2035 | 26,32 % |
| Marktgröße 2035 | 3,45 Mrd. USD |
Das Wachstum liegt zwischen 2020 und 2025 bei 23,89 % pro Jahr und zwischen 2025 und 2035 bei 26,32 %, weil Pakistan von etwa 6 MW neuer IT-Last pro Jahr auf 60 MW bis 2030 zulegt, wobei KI bis 2030 35 % dieser neuen Last ausmacht, gegenüber 10 % im Jahr 2025. DC Market Insights setzt den Ausbau 2026–2035 mit 554 MW an, also 27,7 % der 2.000 MW, die die Finanzabteilung für Krypto-Mining und KI-Rechenzentren reserviert hat.
Welche Erkenntnisse sollten Investoren aus dem Rechenzentrumsausbau in Pakistan mitnehmen?
Vier Kernaussagen erklären, warum die Ausgaben von 333,40 Mio. USD im Jahr 2025 auf 3,45 Mrd. USD bis 2035 steigen.
- Die Ausgaben wachsen um das 10,3-Fache von 333,40 Mio. USD im Jahr 2025 auf 3,45 Mrd. USD bis 2035, weil die installierte IT-Last von 95 MW auf 620 MW zunimmt.
- KI-Workloads stellen 2035 60,8 % der Ausgaben, gegenüber 16,7 % im Jahr 2025, weil ein KI-MW bei der Ausstattung 35,00 Mio. USD an IT erfordert – das 14-Fache der 2,50 Mio. USD, die ein konventionelles MW jährlich ausgibt.
- Den Takt bestimmt der Netzspielraum, nicht die Nachfrage: Die Reservierung von 2.000 MW deckt das 3,6-Fache der 554 MW, deren Errichtung DC Market Insights bis 2035 erwartet.
- Die Stromkosten sind das Hauptrisiko: China Mobile Pakistan (Zong) beantragte im Januar 2026 den Industriestromtarif, weil gewerbliche Tarife die Margen von Rechenzentren schmälern.
Was zählt zu den Rechenzentrumsausgaben in Pakistan, und was bleibt außen vor?
Der Markt für Rechenzentren in Pakistan umfasst die Investitionsausgaben von 333,40 Mio. USD im Jahr 2025, mit denen in Pakistan gelegene Rechenzentrumshallen errichtet und ausgestattet werden, erfasst nach dem Jahr, in dem das Geld ausgegeben wird.
Enthalten
IT-Infrastruktur (Server, Speicher, GPU-Systeme und Netzwerktechnik innerhalb der Halle: 255,40 Mio. USD im Jahr 2025), Stromversorgungslösungen (Schaltanlagen, Systeme zur unterbrechungsfreien Stromversorgung (USV), Generatoren und Stromverteilung: 29,64 Mio. USD), Kühlsysteme (16,07 Mio. USD) sowie allgemeine Bauleistungen (Rohbau, Innenausbau sowie Brandschutz- und Sicherheitssysteme: 32,29 Mio. USD).
Ausgeschlossen
Nicht erfasst werden Grundstücke, Stromrechnungen, Umsätze aus Colocation- und Cloud-Diensten, Eigenkraftwerke, Mobilfunkmasten sowie die 2.000 MW Bitcoin-Mining-Last; eine Mining-Halle zählt nur, wenn sie für KI- oder Cloud-IT umgerüstet wird.
Wie die Segmente zusammenhängen
Vier Komponentenlinien ergeben in jedem Jahr die Gesamtsumme; dieselbe Summe wird dann nach Workload, Rechenzentrumstyp, Endnutzer, fünf Regionen und 12 Standorten aufgeteilt, und jede Aufteilung ergibt 2025 insgesamt 333,40 Mio. USD. Das globale Bild liefert der Bericht Data Center Market, der dieselben vier Komponenten weltweit misst; diese Pakistan-Ausgabe ist der Länderausschnitt und wiederholt keine globalen Zahlen.
Warum weichen die Schätzungen zum Markt für Rechenzentren in Pakistan voneinander ab?
Die Schätzungen weichen ab, weil der Wert von 583,50 Mio. USD für 2026 nur Investitionsausgaben innerhalb pakistanischer Hallen zählt, während breitere Definitionen Dienstleistungsumsätze, Telekommunikationsnetze und Kraftwerke hinzurechnen und für 2025 teils 1,5 Mrd. USD erreichen.
Eine breitere Definition rechnet Colocation-Mieten, Cloud-Abonnements, Managed Services, Konnektivität und die Kosten von Bitcoin-Mining-Standorten hinzu, die aus der 2.000-MW-Zuteilung versorgt werden. Diese Posten sind reale Ausgaben, stellen aber Umsatzströme der Betreiber dar und nicht die Ausrüstung und Gebäude, die Betreiber kaufen; beides zu zählen, würde dasselbe Geld doppelt erfassen. Außerhalb des Umfangs dieser Pakistan-Ausgabe liegen Colocation-Umsätze, Umsätze aus Cloud-Diensten, Bitcoin-Mining, Mobilfunkmasten, Eigenkraftwerke und Grundstücke. Zu den erfassten Käufern zählen Banken, Telekommunikationsbetreiber, Regierung und Verteidigung sowie kleine und mittlere Unternehmen (KMU), die Racks und Server für Unternehmensserverräume beschaffen.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| IT-Infrastruktur | Ja: 255,40 Mio. USD (2025) | Für Hallen gekaufte Ausrüstung |
| Strom, Kühlung, Bau | Ja: 78,00 Mio. USD (2025) | Baukosten der Anlage |
| Colocation- und Cloud-Umsätze | Nein | Betreiberumsatz, keine Ausgabe |
| Bitcoin-Mining-Standorte | Nein | Keine Rechenzentrums-IT |
| Eigenkraftwerke und Grundstücke | Nein | Energie und Immobilien |
Welche politischen Entscheidungen in Pakistan bestimmen, wer Netzstrom für Rechenzentren erhält?
Vier öffentliche Politikinstrumente prägen, wo die 3,45 Mrd. USD an Ausgaben im Jahr 2035 landen, neben der 2.000-MW-Stromreservierung, die die Obergrenze für KI-Last setzt.
- Die National Artificial Intelligence Policy 2025, im Juli 2025 vom Bundeskabinett verabschiedet, mit Schulungen für 200.000 Menschen pro Jahr und einem nationalen KI-Fonds (Quelle: MoITT).
- Die Cloud First Policy 2022 (MoITT), die Workloads des Bundes an zertifizierte Cloud-Anbieter und in Pakistan betriebene Rechenzentren lenkt.
- Die Outsourcing- und Cloud-Vorschriften der State Bank of Pakistan für Banken, nach denen Kernbankdaten auf zertifizierter lokaler Infrastruktur verbleiben müssen.
- Die Anreize der Special Technology Zones Authority (Steuerbefreiungen und Zollvergünstigungen), deren Ausweitung auf Cloud- und Rechenzentrumseinheiten Zong im Januar 2026 beantragte.
Warum springt die Nachfrage nach Rechenzentren in Pakistan 2026 um 75,0 %?
Drei pakistanspezifische Kräfte heben die neue IT-Kapazität von 12 MW im Jahr 2025 auf 22 MW im Jahr 2026 und 60 MW bis 2030 – deshalb wachsen die Ausgaben allein 2026 um 75,0 %.
Die Reservierung von 2.000 MW überschüssigen Stroms im Mai 2025
Laut der Erklärung der Finanzabteilung vom 25. Mai 2025 reservierte Pakistan 2.000 MW überschüssiger Erzeugungskapazität als „erste Phase“ einer nationalen Initiative zur Stromversorgung von Bitcoin-Mining und KI-Rechenzentren. Pakistan verfügt über rund 45.000 MW installierte Erzeugungskapazität bei einer Sommerspitzenlast von nahezu 30.000 MW (Pakistan Institute of Development Economics (PIDE)); die an unabhängige Stromerzeuger gezahlten Kapazitätsentgelte für ungenutzte Leistung geben dem Staat daher einen Anreiz, Strom an neue Verbraucher zu verkaufen. DC Market Insights geht davon aus, dass KI- und Cloud-Hallen zwischen 2026 und 2035 554 MW IT-Last nutzen (rund 720 MW bei einer Power Usage Effectiveness von 1,3), also 36 % der Reservierung.
Souveräne Cloud: Sky47 Karakorum-01 und seine Ableger in Karachi und Lahore
Sky47 Karakorum-01 wurde am 24. Juli 2026 in Rawalpindi mit 8,5 MW eröffnet, errichtet mit der ZTE Corporation (ZTE) und dem Ministry of Information Technology and Telecommunication (MoITT), und der Premierminister kündigte an, die Anlage in Karachi und Lahore nachzubauen (Quelle: Radio Pakistan, 24. Juli 2026). Als Nächstes folgt laut Sky47-Geschäftsführer Hassan Abbas ein 5-MW-Standort von Sky47 in Port Qasim, Karachi. Bei Anlagenkosten von 6,70 Mio. USD pro MW im Jahr 2026 stehen allein die beiden Sky47-Standorte für rund 90 Mio. USD an Anlageninvestitionen.
Gul Ahmed und Huawei: ein Tier-III-Campus für 230 Mio. USD bis 2027
Nach Angaben der Gul Ahmed Energy Group kündigte deren Unternehmen Quantum Global Data Centre (QGDC) am 6. Juni 2026 gemeinsam mit Huawei Pakistan einen Tier-III-Campus an, mit einer Anfangsinvestition von 230 Mio. USD und bis zu 600 Mio. USD über drei bis vier Jahre sowie kommerziellem Betrieb ab 2027. QGDC-Vorsitzender Danish Iqbal bezifferte Pakistans jährliche Ausgaben für KI-Technologien und -Dienste auf 700–800 Mio. USD. DC Market Insights verbucht für 2027, das Eröffnungsjahr von QGDC, 35 MW neue IT-Last, gegenüber 22 MW im Jahr 2026.
DC Exclusive: Der Pakistan Grid-Headroom Project Tracker – 6 benannte Projekte gegenüber 2.000 MW
Sechs namentlich bekannte pakistanische Projekte fügen rund 40 MW bekannter IT-Last hinzu, gemessen an der 2.000-MW-Stromreservierung. Dieser Tracker ist eine Schätzung von DC Market Insights, modelliert aus 14 Eingangsgrößen (Projekt-MW, Eröffnungsjahr und Anlagenkosten pro MW im jeweiligen Jahr).
| Projekt | Standort | IT-MW | Eröffnung | Hinweis |
|---|---|---|---|---|
| Sky47 Karakorum-01 | Rawalpindi | 8,5 | 2026 (in Betrieb) | Souveräne KI-Cloud, ZTE |
| Sky47 Port Qasim | Karachi | 5,0 | 2026–2027 | Zweiter Sky47-Standort |
| Sky47 Lahore | Lahore | 5,0 (DCMI-Schätzung) | 2027–2028 | Nachbau im Juli 2026 angekündigt |
| QGDC Tier-III-Campus | Karachi (DCMI-Schätzung) | 15,0 (DCMI-Schätzung) | 2027 | 230 Mio. USD Anfangsinvestition, Huawei |
| TWA SMW-6-Rechenzentrum | Karachi | 3,0 (DCMI-Schätzung) | 2026 | Kabelanlandestation |
| KI-Cloud von Telenor und Data Vault | Islamabad | 3,0 (DCMI-Schätzung) | 2025 (in Betrieb) | Erste lokale KI-Cloud |
Die sechs Projekte summieren sich auf 39,5 MW und decken damit 70 % der 57 MW neuer IT-Last, die DC Market Insights für 2026 und 2027 verbucht; die übrigen 17,5 MW stammen aus Räumen von Banken, Telekommunikationsunternehmen und Behörden. Die gesamte Pipeline von 554 MW bis 2035 beansprucht 27,7 % der 2.000-MW-Reservierung; die Netzzuteilung ist daher vor 2035 nicht die bindende Grenze, sondern Tarife und Finanzierung.
Wie verändern souveräne Clouds und Seekabel den Rechenzentrumsausbau in Pakistan?
Pakistan entwickelt sich von Serverräumen im Besitz von Telekommunikationsunternehmen mit 1–3 MW hin zu carrierneutralen Hallen mit 5–20 MW, und der KI-Anteil an der neuen IT-Last steigt von 10 % im Jahr 2025 auf 35 % bis 2030.
Lokal gehostete KI-Clouds für Banken und den Staat
Telenor Pakistan und Data Vault starteten im November 2025 das erste lokal gehostete KI-Rechenzentrum und die erste souveräne KI-Cloud (Quelle: Telenor Pakistan), und Sky47 bietet inzwischen GPU-Kapazität aus Rawalpindi an. DC Market Insights zählt Ende 2025 2,04 MW KI-IT-Last, die bis 2030 auf 68,38 MW ansteigt.
Neue Seekabelkapazität landet in Karachi an
Transworld Associates (TWA) nahm im November 2025 das Kabel South East Asia–Middle East–Western Europe 6 (SEA-ME-WE 6) in Betrieb und fügte damit 4 Terabit pro Sekunde (Tbps) zu Pakistans internationaler Bandbreite von 13,2 Tbps hinzu (rund 30 % mehr); laut TWA wird das im Bau befindliche Rechenzentrum des Unternehmens in Karachi an das Kabel angebunden. Die Bandbreite am Anlandepunkt ist der Grund, warum Sindh (Karachi) 38,0 % der Ausgaben 2025 auf sich vereint.
Die Tier-III-Zertifizierung wird zum Kaufkriterium
Die Nadirshaw Eduljee Dinshaw (NED) University of Engineering and Technology eröffnete im Februar 2025 nach eigenen Angaben das erste Tier-III-zertifizierte Rechenzentrum Pakistans (Quelle: NED University), und sowohl Sky47 als auch QGDC vermarkten Tier-III-Designs. DC Market Insights erwartet, dass Hallen ab Tier III im Jahr 2035 62 % der Anlageninvestitionen ausmachen, gegenüber rund 40 % im Jahr 2025.
Was bremst das Wachstum der Rechenzentren in Pakistan: Tarife oder die Rupie?
Strompreis und Währungsrisiko sind die zwei Grenzen, die das Basisszenario bis 2030 bei 60 MW pro Jahr halten statt bei den 150 MW, die die 2.000-MW-Reservierung tragen könnte.
Gewerbliche Stromtarife
China Mobile Pakistan (CMPak, firmierend als Zong) forderte das MoITT im Januar 2026 auf, den Industriestromtarif auf seine Cloud- und Rechenzentrumseinheiten anzuwenden, und bezeichnete die Energiekosten als „einen Schlüsselfaktor, der die Wettbewerbsfähigkeit untergräbt“ lokaler Rechenzentren. Strom ist der größte Betriebskostenblock einer Halle; bei einer Power Usage Effectiveness von 1,3 erhöht jeder US-Cent pro Kilowattstunde die Kosten um rund 114.000 USD pro Jahr und MW IT-Last.
In US-Dollar bepreiste Importausrüstung
Rund 77 % der Ausgaben 2025 (255,40 Mio. USD für IT-Infrastruktur) entfallen auf importierte Hardware, die in US-Dollar bepreist wird, sodass eine schwächere Rupie die lokalen Budgets eins zu eins erhöht. Das niedrige Szenario von 2,29 Mrd. USD im Jahr 2035 unterstellt wegen dieses Risikos 28 % weniger neue Kapazität.
Wo können Anbieter vor 2030 Aufträge für Rechenzentren in Pakistan gewinnen?
Die zwei größten Chancen sind die Ausstattung von GPU-Hallen und die Verlagerung von Bankservern in Colocation; allein die KI-IT-Ausstattung macht 35,1 % der Ausgaben 2030 aus (Schätzung von DC Market Insights).
KI-IT-Ausstattung für GPU-Hallen
Neue KI-Hallen benötigen GPU-Server, Hochgeschwindigkeits-Fabrics und flüssigkühlungsfähige Stromversorgungsketten, rund 35,00 Mio. USD an IT pro KI-MW im Jahr 2025. Die Ausstattung neuer KI-MW ist der dynamischste Einzelposten: DC Market Insights verbucht allein für 2030 21 MW neue KI-Last, das 17,5-Fache der 1,2 MW von 2025.
Colocation für Banken, die ihre Serverräume verlassen
Colocation-Rechenzentren wachsen bis 2035 um 25,94 % pro Jahr, da Banken und Fintechs die Outsourcing- und Datenresidenzvorschriften der State Bank of Pakistan in Tier-III-Hallen von Drittanbietern erfüllen.
Was kostet ein Rechenzentrum in Pakistan pro MW und pro Rack?
Ein pakistanisches Rechenzentrum kostet 2025 ohne Server rund 6,50 Mio. USD pro MW IT-Last (Schätzung von DC Market Insights). Das liegt etwa 40 % unter dem globalen Durchschnitt von 10,70 Mio. USD, weil Arbeit, Grundstücke und Tiefbau günstiger sind.
| Jahr | Anlagenkosten pro MW | KI-IT pro KI-MW | Konventionelle IT-Ausgaben pro installiertem MW und Jahr |
|---|---|---|---|
| 2020 | 5,61 Mio. USD | 35,00 Mio. USD | 1,65 Mio. USD |
| 2025 | 6,50 Mio. USD | 35,00 Mio. USD | 2,50 Mio. USD |
| 2030 | 7,54 Mio. USD | 32,50 Mio. USD | 2,50 Mio. USD |
| 2035 | 8,74 Mio. USD | 30,00 Mio. USD | 2,50 Mio. USD |
Öffentliche Referenzwerte stützen diese Annahmen: Der Jazz Digital Park in Islamabad kostete mehr als 8 Mio. USD für 3 MW und über 300 Racks (rund 2,70 Mio. USD pro MW im Jahr 2022, ein bescheidener Telekom-Bau), und die Data World Pakistan (DWP) Group gibt an, dass ein Rechenzentrum mit 15–20 MW knapp 100 Mio. USD erfordert (5,00–6,70 Mio. USD pro MW). Bei 6 Kilowatt pro Rack entsprechen 6,50 Mio. USD pro MW rund 39.000 USD Anlagenkosten pro Rack.
Welches Segment des Rechenzentrumsmarktes in Pakistan trägt den Wert: IT, Strom, Kühlung oder Bau?
Die IT-Infrastruktur führt mit 255,40 Mio. USD bzw. 76,6 % der Ausgaben 2025, und KI-Workloads sind mit 43,75 % pro Jahr bis 2035 das am schnellsten wachsende Segment.
Nach Komponente
Die IT-Infrastruktur vereint den größten Wert, weil die konventionelle Erneuerung von 95 MW installierter IT-Last rund 207 Mio. USD pro Jahr kostet.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 255,40 | 76,6 % | 2.820,29 | 27,15 % |
| Stromversorgungslösungen | 29,64 | 8,9 % | 239,00 | 23,21 % |
| Kühlsysteme | 16,07 | 4,8 % | 140,89 | 24,25 % |
| Allgemeine Bauleistungen | 32,29 | 9,7 % | 249,07 | 22,67 % |
Nach Workload
KI-Workloads steigen von 16,7 % auf 60,8 % der Ausgaben, da KI bis 2035 40 % der neuen IT-Last übernimmt.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| KI-Workloads | 55,71 | 16,7 % | 2.098,38 | 43,75 % |
| Konventionelle Workloads | 277,69 | 83,3 % | 1.350,87 | 17,14 % |
Nach Rechenzentrumstyp
Hyperscale- und souveräne Cloud-Hallen wachsen am schnellsten, da Sky47 und QGDC carrierneutrale Kapazität hinzufügen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Colocation-Rechenzentren | 113,36 | 34,0 % | 1.138,25 | 25,94 % |
| Hyperscale- und souveräne Cloud-Rechenzentren | 53,34 | 16,0 % | 1.448,69 | 39,12 % |
| Unternehmens- und Behördenrechenzentren | 166,70 | 50,0 % | 862,31 | 17,86 % |
Nach Endnutzer
Käufer aus IT und Telekommunikation wachsen am schnellsten, weil die Betreiber die Cloud-Hallen bauen, die andere anmieten.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| BFSI | 90,02 | 27,0 % | 620,87 | 21,30 % |
| IT und Telekommunikation | 110,02 | 33,0 % | 1.448,68 | 29,40 % |
| Regierung und Verteidigung | 80,02 | 24,0 % | 827,82 | 26,32 % |
| Sonstige Endnutzer | 53,34 | 16,0 % | 551,88 | 26,32 % |
Wo in Pakistan wachsen die Rechenzentrumsausgaben am schnellsten: Karachi, Punjab oder Gwadar?
Sindh (Karachi) führt mit 126,69 Mio. USD im Jahr 2025, und Belutschistan und übrige Gebiete wächst mit 32,94 % pro Jahr am schnellsten. Die Hafenzone von Gwadar und die Behördenräume in Quetta fügen dort erste Hallen von einer Basis von 10,00 Mio. USD aus hinzu.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Sindh (Karachi) | 126,69 | 38,0 % | 1.241,73 | 25,64 % |
| Punjab | 90,02 | 27,0 % | 1.034,77 | 27,66 % |
| Hauptstadtterritorium Islamabad | 93,35 | 28,0 % | 827,82 | 24,39 % |
| Khyber Pakhtunkhwa | 13,34 | 4,0 % | 172,46 | 29,17 % |
| Belutschistan und übrige Gebiete | 10,00 | 3,0 % | 172,47 | 32,94 % |
Sindh (Karachi)
In Karachi landen sämtliche internationalen Kabel an, hier befinden sich das SEA-ME-WE-6-Rechenzentrum von TWA und der Sky47-Standort Port Qasim; die Provinz behält daher 2035 mit 36,0 % den größten Anteil.
Punjab
Rawalpindi erhielt im Juli 2026 die 8,5-MW-Halle Sky47 Karakorum-01 (Quelle: Radio Pakistan), und Lahore folgt als Nächstes, wodurch der Anteil von Punjab an den Ausgaben bis 2035 von 27,0 % auf 30,0 % steigt.
Hauptstadtterritorium Islamabad
Bundesministerien, die Bankkunden der State Bank und der Jazz Digital Park halten Islamabad bei 28,0 % der Ausgaben 2025; bis 2035 sinkt der Anteil auf 24,0 %, da neue Hallen nach Punjab und Sindh wandern.
Khyber Pakhtunkhwa
Peshawar wächst von 13,34 Mio. USD aus um 29,17 % pro Jahr, da E-Government-Angebote der Provinz und Hochschul-Clouds kleine Hallen hinzufügen.
Belutschistan und übrige Gebiete
Die hafennahen Standorte in Gwadar und die Behördenräume in Quetta wachsen von 3,0 % auf 5,0 % der Ausgaben – der schnellste regionale Zuwachs.
Welche pakistanischen Städte vereinen die meisten Rechenzentrumsausgaben?
Karachi führt mit 120,36 Mio. USD im Jahr 2025, und Gwadar ist mit 38,45 % pro Jahr der am schnellsten wachsende der 12 Standorte, die DC Market Insights verfolgt.
| Rang | Standort | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|---|
| 1 | Karachi | Sindh (Karachi) | 120,36 | 1.154,81 | 25,37 % |
| 2 | Islamabad | Hauptstadtterritorium Islamabad | 93,35 | 827,82 | 24,39 % |
| 3 | Lahore | Punjab | 55,81 | 569,12 | 26,14 % |
| 4 | Rawalpindi | Punjab | 19,80 | 248,34 | 28,78 % |
| 5 | Peshawar | Khyber Pakhtunkhwa | 11,34 | 137,97 | 28,39 % |
| 6 | Hyderabad | Sindh (Karachi) | 6,33 | 86,92 | 29,95 % |
| 7 | Quetta | Belutschistan und übrige Gebiete | 5,50 | 68,99 | 28,78 % |
| 8 | Faisalabad | Punjab | 5,40 | 82,78 | 31,39 % |
| 9 | Multan | Punjab | 3,60 | 51,74 | 30,54 % |
| 10 | Gwadar | Belutschistan und übrige Gebiete | 3,00 | 77,61 | 38,45 % |
| 11 | Sialkot | Punjab | 2,70 | 41,39 | 31,39 % |
| 12 | Gujranwala | Punjab | 2,70 | 41,39 | 31,39 % |
Faisalabad ist mit 31,39 % pro Jahr der am schnellsten wachsende große Binnenstandort, da Textilexporteure und Banken in Punjab ihre ersten Colocation-Racks außerhalb von Lahore beziehen.
Was, wenn sich Pakistans Netzvereinbarungen verzögern? Prognoseszenarien 2035 für den Markt für Rechenzentren in Pakistan
Der Markt für Rechenzentren in Pakistan reicht 2035 von 2,29 Mrd. USD im niedrigen Szenario bis 4,61 Mrd. USD im hohen Szenario, rund um das Basisszenario von 3,45 Mrd. USD.
| Szenario | Neue IT-MW 2026–2035 | KI-Anteil an neuer Last 2035 | Größe 2035 | CAGR 2025–2035 |
|---|---|---|---|---|
| Niedrig | 399 MW | 30 % | 2,29 Mrd. USD | 21,24 % |
| Basis | 554 MW | 40 % | 3,45 Mrd. USD | 26,32 % |
| Hoch | 693 MW | 48 % | 4,61 Mrd. USD | 30,05 % |
Das niedrige Szenario spiegelt eine ausbleibende Tarifentlastung und eine schwächere Rupie wider; das hohe Szenario unterstellt einen Industrietarif für Rechenzentren sowie Sky47-Nachbauten in Karachi und Lahore in voller Größe.
Wer baut und betreibt Pakistans Rechenzentren, und welchen Anteil hält PTCL?
PTCL führt den Markt für Rechenzentren in Pakistan mit rund 18 % der Ausgaben 2025 an, und die fünf größten Betreiber halten zusammen etwa 52 % (Schätzung von DC Market Insights). Diese fünf sind PTCL, Jazz, China Mobile Pakistan (Zong), Sky47 und Nayatel, gereiht nach ihren offengelegten und geschätzten MW in Betrieb.
- Pakistan Telecommunication Company Limited (PTCL)
- Jazz (VEON Group)
- China Mobile Pakistan (Zong)
- Sky47 Limited
- Nayatel
- Telenor Pakistan
- Data Vault Pakistan
- Quantum Global Data Centre (Gul Ahmed Energy Group)
- Transworld Associates (TWA)
- Multinet Pakistan
- Cybernet
- National Telecommunication Corporation (NTC)
- Data World Pakistan (DWP) Group
- Huawei Technologies
- ZTE Corporation
- Schneider Electric
- Vertiv
Der Jazz Digital Park in Islamabad, im Januar 2022 von der VEON Group eröffnet, verfügt laut Jazz über 3 MW und mehr als 300 Racks, erweiterbar auf 450, und wurde für über 8 Mio. USD errichtet. Huawei und ZTE beliefern sowohl den QGDC-Campus als auch Sky47 Karakorum-01, wodurch chinesische Anbieter den Großteil der Strom- und IT-Aufträge 2026–2027 erhalten, während Schneider Electric und Vertiv USV- und Kühltechnik für Räume von Banken und Telekommunikationsunternehmen liefern.
Was geschah zwischen Februar 2025 und Juli 2026 auf dem Rechenzentrumsmarkt in Pakistan?
Sechs datierte Ereignisse zwischen Februar 2025 und Juli 2026 brachten rund 12 MW betriebsbereite IT-Last und eine Stromreservierung von 2.000 MW.
- Im Februar 2025 eröffnete die NED University of Engineering and Technology ein Tier-III-zertifiziertes Rechenzentrum in Karachi (Quelle: NED University).
- Im Mai 2025 reservierte die Finanzabteilung 2.000 MW überschüssigen Stroms für Bitcoin-Mining und KI-Rechenzentren (Quelle: Finance Division).
- Im Juli 2025 verabschiedete das Bundeskabinett die National Artificial Intelligence Policy 2025 (Quelle: MoITT).
- Im November 2025 starteten Telenor Pakistan und Data Vault ein lokal gehostetes KI-Rechenzentrum und eine souveräne KI-Cloud, und TWA nahm das Kabel SEA-ME-WE 6 in Betrieb (Quelle: Telenor Pakistan; TWA).
- Im Juni 2026 kündigten Quantum Global Data Centre und Huawei Pakistan einen Tier-III-Campus für 230 Mio. USD bis 2027 an (Quelle: Gul Ahmed Energy Group).
- Im Juli 2026 wurde Sky47 Karakorum-01 in Rawalpindi mit 8,5 MW eröffnet (Quelle: Radio Pakistan).
So funktioniert das Modell: die Pakistan-Rechenzentrumsbelege von DC Market Insights (Methodik)
DC Market Insights hat das Pakistan-Modell von unten nach oben (Bottom-up) aufgebaut; der Beleg für 2025 beläuft sich auf 333,40 Mio. USD. Das Modell nutzt 16 Jahre neuer IT-Kapazität (6 MW im Jahr 2020 bis 72 MW im Jahr 2035), 95 MW installierte IT-Last Ende 2025 und 1 % jährliche Stilllegung, bewertet mit 6,50 Mio. USD Anlagenkosten pro MW (+3 % pro Jahr), 35,00 Mio. USD KI-IT pro KI-MW, 20 % jährlicher KI-Erneuerung und 2,50 Mio. USD konventioneller IT-Ausgaben pro installiertem MW; der Beleg für 2025 lautet 78,00 Mio. USD Anlage + 42,00 Mio. USD KI-IT + 5,91 Mio. USD KI-Erneuerung + 207,48 Mio. USD konventionelle IT = 333,40 Mio. USD. Das Verfahren folgt der Forschungsmethodik von DC Market Insights.
Drei Plausibilitätsgrenzen halten das Modell ehrlich. Obergrenze eins: 554 MW neue IT-Last bis 2035 entsprechen 27,7 % der 2.000-MW-Reservierung. Obergrenze zwei: 620 MW IT-Last im Jahr 2035 ziehen bei einer Power Usage Effectiveness von 1,3 rund 806 MW, also 2,7 % der Sommerspitzenlast von 30.000 MW. Untergrenze: Allein die sechs verfolgten Projekte erfordern 2026 und 2027 rund 264,65 Mio. USD an Anlageninvestitionen (39,5 MW × 6,70 Mio. USD pro MW), weniger als die 388,64 Mio. USD an Anlageninvestitionen, die das Modell für diese beiden Jahre ansetzt.
Dasselbe Verfahren in einem Nachbarmarkt zeigt der Bericht Bangladesh Data Center Market; die regionale Gesamtsumme liefert der Bericht Asia Pacific Data Center Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Aufbau des Belegs: Neue IT-Kapazität × Anlagenkosten pro MW
- 2.2KI-IT-Ausstattung, KI-Erneuerung und konventionelle IT-Ausgaben
- 2.3Aufteilung nach Regionen und Standorten
- 2.4Plausibilitätsgrenzen: 2.000-MW-Reservierung, Sommerspitzenlast und verfolgte Projekte
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Kernaussagen
- 04Marktumfang und Definition: Was ist der Markt für Rechenzentren in Pakistan?
- 4.1Enthalten: IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeine Bauleistungen
- 4.2Ausgeschlossen: Grundstücke, Strom, Dienstleistungsumsätze und Bitcoin-Mining
- 4.3Wie die Segmente zusammenhängen
- 05Warum die Schätzungen zum Markt für Rechenzentren in Pakistan abweichen
- 5.1Breitere und engere Definitionen
- 5.2Umfangsvergleich: Was enthalten ist und was nicht
- 06Treiber des Marktes für Rechenzentren in Pakistan
- 6.1Die Reservierung von 2.000 MW überschüssigen Stroms im Mai 2025
- 6.2Souveräne Cloud: Sky47 Karakorum-01 und seine Ableger in Karachi und Lahore
- 6.3Gul Ahmed und Huawei: ein Tier-III-Campus für 230 Mio. USD bis 2027
- 07Markttrends
- 7.1Lokal gehostete KI-Clouds für Banken und den Staat
- 7.2Neue Seekabelkapazität landet in Karachi an
- 7.3Die Tier-III-Zertifizierung wird zum Kaufkriterium
- 08Marktherausforderungen
- 8.1Gewerbliche Stromtarife
- 8.2In US-Dollar bepreiste Importausrüstung
- 09Marktchancen
- 9.1KI-IT-Ausstattung für GPU-Hallen
- 9.2Colocation für Banken, die ihre Serverräume verlassen
- 10Preise: Kosten eines Rechenzentrums pro MW in Pakistan
- 10.1Anlagen-, KI-IT- und konventionelle IT-Kosten, 2020–2035
- 10.2Öffentliche Preisreferenzen
- 11Regeln und Richtlinien
- 11.1National Artificial Intelligence Policy 2025
- 11.2Cloud First Policy 2022
- 11.3Outsourcing- und Cloud-Vorschriften der State Bank of Pakistan
- 11.4Anreize der Special Technology Zones
- 12Marktsegmentierung
- 12.1Nach Komponente
- 12.2Nach Workload
- 12.3Nach Rechenzentrumstyp
- 12.4Nach Endnutzer
- 13DC Exclusive: Der Pakistan Grid-Headroom Project Tracker
- 13.1Sechs benannte Projekte, 39,5 MW
- 13.2Pipeline gemessen an der 2.000-MW-Reservierung
- 14Regionale Einblicke
- 14.1Sindh (Karachi)
- 14.2Punjab
- 14.3Hauptstadtterritorium Islamabad
- 14.4Khyber Pakhtunkhwa
- 14.5Belutschistan und übrige Gebiete
- 15Standortanalyse
- 15.1Karachi
- 15.2Islamabad
- 15.3Lahore
- 15.4Rawalpindi
- 15.5Peshawar
- 15.6Hyderabad
- 15.7Quetta
- 15.8Faisalabad
- 15.9Multan
- 15.10Gwadar
- 15.11Sialkot
- 15.12Gujranwala
- 16Prognoseszenarien
- 16.1Niedriges Szenario: 2,29 Mrd. USD
- 16.2Basisszenario: 3,45 Mrd. USD
- 16.3Hohes Szenario: 4,61 Mrd. USD
- 17Wettbewerbsanalyse
- 17.1Marktanteil der fünf größten Betreiber
- 17.2PTCL
- 17.3Jazz (VEON Group)
- 17.4China Mobile Pakistan (Zong)
- 17.5Sky47 Limited
- 17.6Nayatel
- 17.7Telenor Pakistan
- 17.8Data Vault Pakistan
- 17.9Quantum Global Data Centre
- 17.10Transworld Associates (TWA)
- 17.11Huawei Technologies
- 17.12ZTE Corporation
- 18Jüngste Entwicklungen
- 18.1Datierte Ereignisse, Februar 2025 bis Juli 2026
- Abb. 1Größe des Marktes für Rechenzentren in Pakistan, 2020–2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich
- Tabelle 3Kosten pro MW, 2020–2035
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Workload
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Markt nach Endnutzer
- Tabelle 8Grid-Headroom Project Tracker
- Tabelle 9Markt nach Region
- Tabelle 10Die 12 wichtigsten Standorte
- Tabelle 11Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020–2024
- Basisjahr2025
- Prognosezeitraum2026–2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
583,50 Mio. USD im Jahr 2026, ein Plus von 75,0 % gegenüber 333,40 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt 3,45 Mrd. USD erreichen, was einer CAGR von 26,32 % ab 2025 entspricht, während die neue IT-Kapazität von 12 MW auf 72 MW pro Jahr steigt.
333,40 Mio. USD an Investitionsausgaben im Jahr 2025 für IT-Infrastruktur, Stromversorgungslösungen, Kühlsysteme und allgemeine Bauleistungen in pakistanischen Rechenzentren. Grundstücke, Strom, Colocation- und Cloud-Umsätze sowie Bitcoin-Mining-Standorte sind ausgeschlossen.
KI-Workloads, mit 43,75 % pro Jahr von 55,71 Mio. USD im Jahr 2025 auf 2,10 Mrd. USD bis 2035, weil KI bis 2035 40 % der neuen IT-Last übernimmt und jedes KI-MW rund 35,00 Mio. USD an IT-Ausrüstung erfordert.
Rund 6,50 Mio. USD Anlagenkosten pro MW IT-Last im Jahr 2025, ohne Server, laut DC Market Insights; KI-Hallen erfordern zusätzlich etwa 35,00 Mio. USD an IT pro MW. Ein Standort mit 15–20 MW benötigt laut DWP Group knapp 100 Mio. USD.
Nach Zählung von DC Market Insights rund 95 MW IT-Last Ende 2025, mit einem Anstieg auf 304 MW im Jahr 2030 und 620 MW im Jahr 2035. Sky47 Karakorum-01, im Juli 2026 mit 8,5 MW eröffnet, ist die größte Einzelanlage.
Sindh (Karachi) mit 126,69 Mio. USD bzw. 38,0 % der Ausgaben 2025, weil alle internationalen Kabel in Karachi anlanden. Belutschistan und übrige Gebiete wächst mit 32,94 % pro Jahr am schnellsten, angeführt von Gwadar.
PTCL führt mit rund 18 % der Ausgaben 2025; PTCL, Jazz, China Mobile Pakistan (Zong), Sky47 und Nayatel halten zusammen etwa 52 % (Schätzung von DC Market Insights). Telenor Pakistan, Data Vault, QGDC, TWA, Huawei und ZTE sind weitere wichtige Akteure.
Die Finanzabteilung reservierte im Mai 2025 2.000 MW überschüssigen Stroms für Bitcoin-Mining und KI-Rechenzentren; DC Market Insights erwartet, dass Rechenzentren davon bis 2035 554 MW IT-Last nutzen, also 27,7 %.
Die 583,50 Mio. USD für 2026 sind der Wert von DC Market Insights ausschließlich für Investitionsausgaben innerhalb pakistanischer Hallen. Schätzungen von nahezu 1,5 Mrd. USD für 2025 rechnen Colocation- und Cloud-Umsätze, Konnektivität und Energieanlagen hinzu, die dieser Umfang ausschließt.
1,94 Mrd. USD im Jahr 2030, laut DC Market Insights, da die jährliche neue IT-Kapazität 60 MW erreicht und KI davon 35 % übernimmt; für 2035 reicht die Spanne vom niedrigen bis zum hohen Szenario von 2,29 bis 4,61 Mrd. USD.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.