
Markt für Rechenzentrumsbau Größe, Anteile & Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsbau: 2025 lag das Marktvolumen bei USD 65.60 Mrd.; bis 2035 soll es bei einer CAGR von 12.82 % auf USD 219.14 Mrd. steigen. Auf North America entfallen 66.7% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Analyse der Lieferkette und Wertschöpfungskette
- 08Größe und Prognose des globalen Marktes für Rechenzentrumsbau
- 09Markt nach Bauart
- 10Markt nach Rechenzentrumstyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America66.7%
- Europe14.5%
- Asia Pacific12.5%
- Middle East and Africa3.4%
- Latin America2.9%
Profilierte Unternehmen
- Turner Construction
- Holder Construction
- DPR Construction
- Clayco
- HITT Contracting
- Hensel Phelps
- Skanska
- AECOM
- Jacobs
- EMCOR
- Comfort Systems USA
- Quanta Services
- Sterling Infrastructure
- Exyte
- Mercury Engineering
- Kirby Group Engineering
- Larsen & Toubro
Vollständige Analyse
Der Markt für Rechenzentrumsbau umfasst die allgemeinen, elektrischen, mechanischen und standortbezogenen Bauarbeiten, die Auftragnehmer ausführen, um Rechenzentrumsgebäude und -campusse zu errichten, zu erweitern und nachzurüsten. DC Market Insights bewertet den globalen Markt für Rechenzentrumsbau im Jahr 2025 mit USD 65,60 Mrd. und prognostiziert bis 2035 USD 219,14 Mrd., was einer CAGR von 12,82 % entspricht. Der Wert für 2025 wird aus der Bauleistung selbst abgeleitet: rund 9,79 GW-Äquivalent an Rechenzentrumskapazität, die im Laufe des Jahres erbracht wurde, zu einem gewichteten Auftragnehmerwert von USD 6,70 Mio. pro MW, ohne Grundstücke, IT-Ausrüstung, vom Bauherrn beigestellte Ausrüstung mit langen Lieferzeiten und Planungshonorare. Anbieter von Grafikprozessoren (GPU) und Neoclouds sind mit 17,30 % pro Jahr das am schnellsten wachsende Segment, weil sie dichte, flüssigkeitsgekühlte Hallen in kurzen Bauzeiten errichten, und der Nahe Osten und Afrika ist mit 17,48 % pro Jahr die am schnellsten wachsende Region, da dort große KI-Campusse von einer kleinen Basis aus hinzukommen.
Zusammenfassung
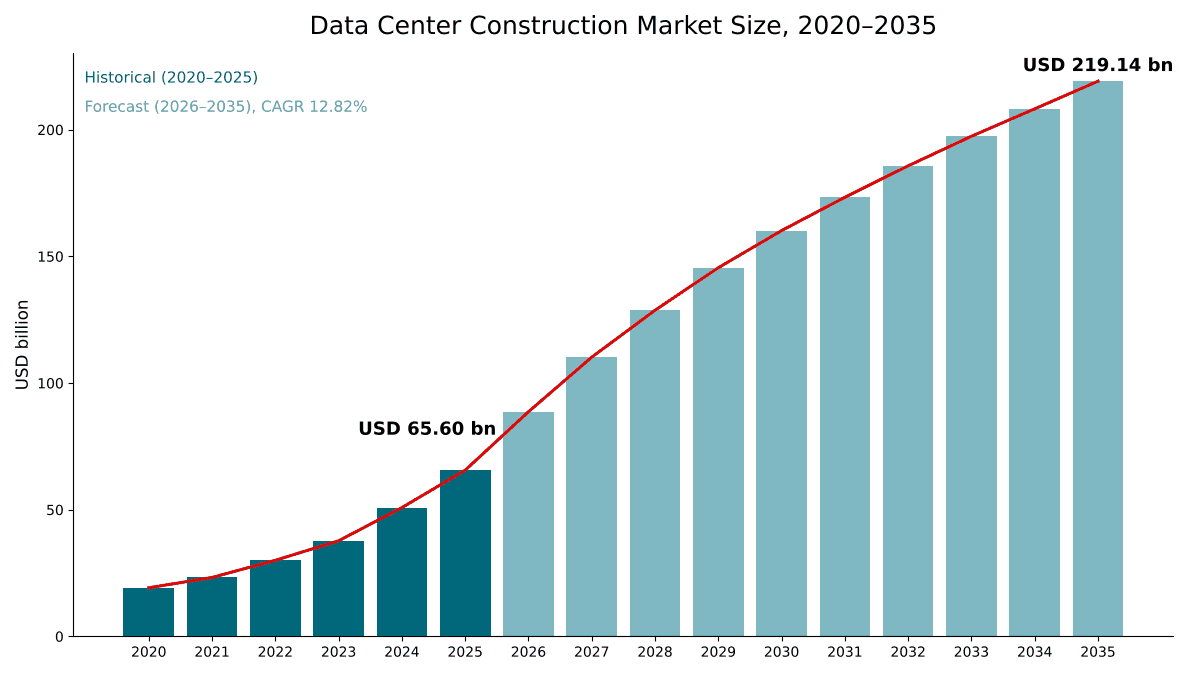
Die Größe des globalen Marktes für Rechenzentrumsbau wurde im Jahr 2020 auf USD 19,19 Mrd. geschätzt, erreichte im Jahr 2025 USD 65,60 Mrd. und soll bis 2035 bei einer CAGR von 12,82 % im Prognosezeitraum USD 219,14 Mrd. erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für Rechenzentrumsbau 2025 | USD 65,60 Mrd. |
| Markt für Rechenzentrumsbau, CAGR | 12,82 % |
| Größe des Marktes für Rechenzentrumsbau 2035 | USD 219,14 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 27,87 % pro Jahr, und allein 2025 kamen gegenüber 2024 29,0 % hinzu, als Hyperscale- und KI-Campusse von Grundstücksgeschäften in den vollen Baubetrieb übergingen. Die Vereinigten Staaten geben das Tempo vor: Daten des US Census Bureau, über die Wolf Street berichtete, beziffern die Bauausgaben für Rechenzentren in den USA für 2025 auf USD 41 Mrd., ein Plus von 32 % gegenüber 2024 und von 344 % gegenüber 2020. Die US-Schätzung von DC Market Insights für 2025, USD 41,62 Mrd., liegt innerhalb von 2 % dieses Wertes.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 12,82 % pro Jahr, weil der steilste Teil des Volumenanstiegs in die Jahre 2026 bis 2028 fällt und der Auftragnehmerwert pro MW nach 2027 nur um rund 3 % pro Jahr steigt. Die erbrachte Bauleistung steigt von 9,79 GW-Äquivalent im Jahr 2025 auf 23,43 GW-Äquivalent im Jahr 2035. DC Market Insights prognostiziert für 2026 USD 88,67 Mrd., einen Sprung um 35,2 %.
Marktumfang: Was umfasst der Markt für Rechenzentrumsbau?
Der Markt für Rechenzentrumsbau umfasst den Wert der jährlich an Rechenzentrumsgebäuden und -campussen erbrachten Bauleistung, gemessen in jeweiligen US-Dollar zum Auftragnehmerwert, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 65,60 Mrd.
Enthalten. Allgemeine Bauleistungen (Fundamente, Tragwerk, Gebäudehülle, Dach, architektonischer Ausbau sowie der Innenausbau von Datenhallen und Nebenflächen), elektrische Bauleistungen (Mittel- und Niederspannungsverteilung, Schaltanlagen, Stromschienen, Erdung, Beleuchtung, Steuerungsverkabelung und die Installation von Stromversorgungsanlagen), mechanische Bauleistungen (Kaltwasser- und Kühlwasserleitungen, Lüftungstechnik, Verteilung für Flüssigkeitskühlung, Sanitärtechnik und Brandschutz) sowie Erschließungs- und Tiefbauarbeiten (Erdarbeiten, Straßen, Entwässerung, unterirdische Versorgungsleitungen und Kabelkanalanlagen auf dem Campus).
Ausgeschlossen. Grundstücke, Server, Speicher- und Netzwerkausrüstung, Strom- und Kühlungsausrüstung mit langen Lieferzeiten, die der Bauherr direkt kauft und dem Auftragnehmer zur Installation übergibt (etwa Generatoren, unterbrechungsfreie Stromversorgungssysteme und Kältemaschinen, die im Rahmen von Rahmenverträgen des Bauherrn beschafft werden), Umspannwerke und Übertragungsleitungen der Versorger außerhalb des Geländes, Planungs- und Ingenieurhonorare sowie Finanzierungskosten.
Wie die Segmente zusammenpassen. Die Aufteilung nach Bauart teilt die USD 65,60 Mrd. nach Gewerken auf. Die Aufteilungen nach Rechenzentrumstyp, Tier, Projekttyp und Anlagengröße schneiden dieselbe Summe nach Eigentümer, Ausfallsicherheitsniveau, Bauweg und Campusgröße neu auf, sodass jede Aufteilung den Marktwert ergibt.
Markttreiber: Was treibt den Markt für Rechenzentrumsbau an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrumsbau: eine weltweite Baupipeline von mehr als 23 GW, Investitionsbudgets der größten Betreiber, die voraussichtlich innerhalb eines Jahres um rund USD 300 Mrd. steigen, und KI-Hallen, die pro MW mehr elektrische und mechanische Arbeiten erfordern als Cloud-Hallen.
Mehr als 23 GW im Bau heben die erbrachte Bauleistung auf 9,79 GW-Äquivalent
BloombergNEF zählte Ende September 2025 weltweit mehr als 23 GW an Rechenzentrumskapazität im Bau, davon 17 GW an 311 Standorten in Nord- und Südamerika, 3,2 GW an 283 Standorten im asiatisch-pazifischen Raum und 2,9 GW an 258 Standorten in Europa, dem Nahen Osten und Afrika. Allein auf die Vereinigten Staaten entfielen 15,9 GW. DC Market Insights rechnet diese Pipeline in jährlich erbrachte Bauleistung um, indem eine durchschnittliche Bauzeit von rund 2,4 Jahren angenommen wird, was für 2025 eine Bauleistung von 9,79 GW-Äquivalent und bei USD 6,70 Mio. pro MW den Marktwert von USD 65,60 Mrd. ergibt. EMCOR meldete zum 30. Juni 2026 rekordhohe verbleibende Leistungsverpflichtungen von USD 17,14 Mrd., wobei das stärkste Wachstum aus den Bereichen Netzwerk und Kommunikation, Wasser und Abwasser, institutionelle Bauten und Gesundheitswesen kam (Quelle: bei der US Securities and Exchange Commission eingereichte Ergebnismitteilung von EMCOR).
Investitionsausgaben der größten Betreiber steigen auf rund USD 750 Mrd.
BloombergNEF erwartet, dass die Investitionsausgaben der 14 größten börsennotierten Rechenzentrumsbetreiber 2026 nahe an USD 750 Mrd. heranreichen, gegenüber knapp USD 450 Mrd. im Jahr 2025. DC Market Insights schätzt, dass auf Hyperscale-Rechenzentren 2025 USD 33,91 Mrd. (51,7 %) des Bauwerts entfielen. Meta hat seine wirtschaftliche Investition in den Hyperion-Campus in Richland Parish, Louisiana, von USD 10 Mrd. auf USD 50 Mrd. für 5 GW Rechenkapazität ausgeweitet, wobei bis 2030 2 GW erwartet werden und in der Spitzenphase des Baus mehr als 7.500 Arbeitsplätze entstehen.
KI-Hallen weisen einen Baukostenaufschlag von 7 % bis 10 % auf
Turner & Townsend ermittelte in seinem Data Centre Construction Cost Index 2025-2026 einen Baukostenaufschlag von 7 % bis 10 % zwischen herkömmlichen und KI-Rechenzentren in den Vereinigten Staaten. DC Market Insights schätzt, dass elektrische und mechanische Bauleistungen zusammen 2025 einen Anteil von 68,9 % am Markt hatten und bis 2035 74,5 % erreichen werden, da Campusse jede Halle mit Verteilung höherer Spannung, größeren Kühlanlagen und Leitungen für Flüssigkeitskühlung ausstatten. Die Kühlungsseite behandelt der Bericht zum Markt für Flüssigkeitskühlung in Rechenzentren.
Markttrends: Wie verändert sich der Rechenzentrumsbau?
Der Markt für Rechenzentrumsbau bewegt sich hin zu größeren Campussen, dichteren mehrgeschossigen Hallen und Auftragnehmern, die elektrische und mechanische Arbeiten selbst ausführen, wobei der Anteil von Campussen über 100 MW am Wert von 46,7 % im Jahr 2025 auf 58,7 % bis 2035 steigt.
Campusse über 100 MW erreichen bis 2035 einen Anteil von 58,7 % am Bauwert
Der Bauwert von Rechenzentren konzentriert sich auf sehr große Campusse. DC Market Insights schätzt, dass auf Anlagen über 100 MW 2025 USD 30,63 Mrd. entfielen und dass sie bis 2035 bei einem Wachstum von 15,43 % pro Jahr USD 128,64 Mrd. erreichen werden. OpenAI, Oracle und SoftBank haben fünf neue Stargate-Standorte angekündigt, die die geplante Kapazität auf fast 7 GW bringen, mit Investitionen von über USD 400 Mrd. in den folgenden drei Jahren und über 25.000 Arbeitsplätzen vor Ort.
Mehrgeschossige, flüssigkeitsgekühlte Hallen erweitern den mechanischen Leistungsumfang
Bauunternehmen stapeln Datenhallen, um die Kabelwege zwischen Beschleunigern zu verkürzen. Der Standort Fairwater 2 von Microsoft in Atlanta nutzt ein zweigeschossiges Layout, um die Chipdichte zu erhöhen, sowie ein geschlossenes Flüssigkeitskühlsystem. DC Market Insights prognostiziert für mechanische Bauleistungen ein Wachstum von 13,74 % pro Jahr, das schnellste der vier Gewerke, von USD 17,91 Mrd. im Jahr 2025 auf USD 64,87 Mrd. im Jahr 2035.
Fachunternehmen übernehmen einen größeren Anteil an jedem Projekt
Elektro- und Haustechnikunternehmen sichern sich einen steigenden Anteil an jedem Projekt. Comfort Systems USA meldete Mitte 2026 einen Rekordauftragsbestand von USD 14,1 Mrd., und Technologiekunden erwirtschafteten 58 % seines Umsatzes im ersten Halbjahr 2026, nach 40 % ein Jahr zuvor. Sterling Infrastructure meldete, dass der Umsatz in seinem Segment E-Infrastructure Solutions im zweiten Quartal 2026 um 192 % stieg, wobei geschäftskritische Projekte, einschließlich Rechenzentren, 92 % des Auftragsbestands dieses Segments ausmachten. Werkseitig gefertigte Kapazität wird im Bericht zum Markt für modulare Rechenzentren behandelt.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumsbau?
Fachkräfte und Kosteninflation sind die beiden Engpässe, von denen DC Market Insights erwartet, dass sie den Markt für Rechenzentrumsbau 2026 und 2027 am stärksten bremsen, wobei die Entwicklungskosten in weniger als zwei Jahren um 21 % pro MW gestiegen sind.
Entwicklungskosten seit Ende 2024 um 21 % pro MW gestiegen
Der jüngste Leitfaden zu Entwicklungskosten für Rechenzentren von Cushman & Wakefield berichtete, dass die Baukosten für Rechenzentren seit dem vierten Quartal 2024 im Durchschnitt um 21 % pro MW gestiegen sind und dass die gesamten Greenfield-Entwicklungskosten in den Vereinigten Staaten und Kanada für die modernsten Anlagen durchschnittlich USD 17,6 Mio. pro MW betragen, ohne Chips und GPUs. Erschlossene Grundstücke mit Stromanschluss in den wichtigsten US-Märkten erreichten 2026 bis dato durchschnittlich USD 584.000 pro MW, 51 % mehr als ein Jahr zuvor. Turner & Townsend ermittelte für herkömmliche Rechenzentren 2025 eine Kosteninflation von durchschnittlich 5,5 % über 52 Märkte. DC Market Insights unterstellt für 2026 einen Anstieg des US-Auftragnehmerwerts pro MW um 7,6 % und für 2027 um 4,3 %, der ab 2028 auf 3,0 % pro Jahr sinkt.
Die Bauwirtschaft muss 2026 349.000 Arbeitskräfte hinzugewinnen
Associated Builders and Contractors schätzt, dass die US-Bauwirtschaft 2026 rund 349.000 und 2027 456.000 zusätzliche Arbeitskräfte netto gewinnen muss, und erklärte, dass die Nachfrage nach Elektrikern, die Präzisionsverkabelungen ausführen können, wegen des raschen Anstiegs im Rechenzentrumsbau stark gestiegen ist. Elektrische Bauleistungen sind mit USD 27,29 Mrd. für 2025 das größte Gewerk, sodass ein Mangel an zugelassenen Elektrikern begrenzt, wie schnell Campusse in Betrieb gehen können. In der Umfrage von Turner & Townsend gaben 83 % der Befragten an, dass lokale Lieferketten nicht gut auf fortschrittliche Kühlung vorbereitet sind.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrumsbau sind GPU- und Neocloud-Campusse mit einem Wachstum von 17,30 % pro Jahr sowie die Nachrüstung bestehender Hallen für höhere Dichten mit einem Wachstum von 15,28 % pro Jahr.
GPU- und Neocloud-Campusse wachsen bis 2035 auf USD 27,83 Mrd.
Spezialisierte GPU-Cloud-Betreiber gaben 2025 USD 5,64 Mrd. für den Rechenzentrumsbau aus, und DC Market Insights erwartet, dass ihre Ausgaben 2035 USD 27,83 Mrd. erreichen, fast das Fünffache des Niveaus von 2025. Ihr mechanischer Anteil von 31,8 % im Jahr 2025 ist der höchste aller Eigentümertypen.
Nachrüstung und Renovierung wachsen bis 2035 auf USD 22,57 Mrd.
Viele bestehende Hallen wurden für geringere Rackdichten ausgelegt, als KI-Cluster benötigen, sodass deren Unterbringung eine neue Stromverteilung und Flüssigkeitskühlung erfordert. DC Market Insights modelliert Nachrüstungs- und Renovierungsarbeiten mit USD 5,44 Mrd. im Jahr 2025 und USD 22,57 Mrd. bis 2035, was einem Anstieg von 8,3 % auf 10,3 % des Marktes entspricht.
Preise: Wie viel kostet der Rechenzentrumsbau pro MW?
Der Bauwert der Auftragnehmer lag 2025 weltweit bei durchschnittlich USD 6,70 Mio. pro MW und in den Vereinigten Staaten bei USD 6,55 Mio. pro MW, laut Schätzungen von DC Market Insights, die Grundstücke, IT-Ausrüstung, vom Bauherrn beigestellte Ausrüstung mit langen Lieferzeiten und Planungshonorare ausschließen.
| Auftragnehmerwert pro MW (USD Mio.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Vereinigte Staaten | 5,00 | 6,55 | 8,04 | 9,32 |
| Europa | 6,60 | 8,42 | 10,08 | 11,58 |
| Asien-Pazifik | 4,90 | 6,05 | 7,17 | 8,19 |
| Lateinamerika | 4,50 | 5,82 | 6,99 | 8,07 |
| Naher Osten und Afrika | 5,60 | 7,11 | 8,54 | 9,85 |
| Globaler gewichteter Durchschnitt | 5,26 | 6,70 | 8,11 | 9,35 |
Europa weist im Modell den höchsten Auftragnehmerwert pro MW auf, was die Annahmen von DC Market Insights zu Lohnsätzen und Planungsanforderungen widerspiegelt. Kostenerhebungen Dritter zeigen dieselbe Spanne zwischen Städten: Turner & Townsend stufte Tokio und Singapur mit USD 15,2 und USD 14,5 pro Watt als die beiden teuersten Märkte ein, mit Zürich auf Platz drei bei USD 14,2 pro Watt, und zwar auf der eigenen Kostenbasis von Turner & Townsend, die sich von dem hier verwendeten Auftragnehmerwert unterscheidet.
Normen und Regulierung: Welche Regeln prägen den Rechenzentrumsbau?
Drei Regelwerke prägen, was Auftragnehmer bauen: der Infrastrukturstandard TIA-942 der Telecommunications Industry Association (TIA), die Tier-Klassifizierung des Uptime Institute und die Vorschriften der Europäischen Union (EU) zur Energieberichterstattung.
ANSI/TIA-942-C (Mai 2024). Der ANSI/TIA-942-C Telecommunications Infrastructure Standard for Data Centers legt Infrastrukturanforderungen für Rechenzentren und Computerräume fest, einschließlich Unternehmensanlagen mit einem einzelnen Nutzer und Anlagen mit mehreren Mietern. Revision C ändert die Anforderungen an Telekommunikation, Stromversorgung, Kühlung, Architektur, Brandschutz, Sicherheit und physische Sicherheit und betrifft damit jedes hier behandelte Baugewerk.
Uptime Institute Tiers. Tier-II-Anlagen verfügen über redundante kritische Strom- und Kühlungskomponenten. Ein Tier-III-Rechenzentrum erfordert keine Abschaltungen für den Austausch und die Wartung von Ausrüstung, und Tier IV fügt Fehlertoleranz hinzu, sodass Geräteausfälle oder Unterbrechungen von Verteilungspfaden den IT-Betrieb nicht erreichen. DC Market Insights schätzt, dass auf Tier-III- und Tier-IV-Designs 2025 90,6 % des Bauwerts entfielen.
EU-Bewertungssystem für Rechenzentren. Die Commission Delegated Regulation (EU) 2024/1364 vom 14. März 2024 richtet die erste Phase eines gemeinsamen EU-Bewertungssystems für Rechenzentren ein. Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW müssen 24 Leistungsindikatoren melden, erstmals bis zum 15. September 2024, dann bis zum 15. Mai 2025 und danach jährlich. Die Berichterstattung über Energie- und Nachhaltigkeitsindikatoren drängt neue europäische Bauprojekte bereits in der Planungsphase zu Messtechnik, Anschlüssen für die Abwärmenutzung und effizienten Kühlanlagen.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumsbau an?
Elektrische Bauleistungen führen den Markt für Rechenzentrumsbau mit 41,6 % des Wertes 2025 an, Hyperscale-Rechenzentren führen bei den Eigentümern mit 51,7 %, und Tier-III-Designs erreichen 71,8 %. Unter den Eigentümertypen sind GPU- und Neocloud-Anbieter mit 17,30 % pro Jahr das am schnellsten wachsende Segment, gegenüber 13,27 % bei Hyperscale und 6,85 % bei Unternehmensrechenzentren, weil ihre KI-Hallen in verkürzten Bauzeiten mit dem höchsten elektrischen und mechanischen Anteil pro MW errichtet werden.
Nach Bauart: Elektrische Bauleistungen führen mit 41,6 %
| Bauart | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Bauleistungen | 27,29 | 41,6 % | 98,39 | 13,68 % |
| Mechanische Bauleistungen | 17,91 | 27,3 % | 64,87 | 13,74 % |
| Allgemeine Bauleistungen | 15,22 | 23,2 % | 41,86 | 10,65 % |
| Erschließungs- und Tiefbauarbeiten | 5,18 | 7,9 % | 14,03 | 10,47 % |
Elektrische und mechanische Arbeiten gewinnen bis 2035 5,6 Prozentpunkte Anteil hinzu, weil die Rackdichte schneller steigt als die Gebäudefläche: Eine Halle mit derselben Grundfläche umfasst heute mehr Strom, Kühlung und Verteilung als im Jahr 2020.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 51,7 %
| Rechenzentrumstyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 33,91 | 51,7 % | 117,90 | 13,27 % |
| Colocation-Rechenzentren | 17,97 | 27,4 % | 54,57 | 11,74 % |
| Unternehmensrechenzentren | 6,10 | 9,3 % | 11,83 | 6,85 % |
| GPU- und Neocloud-Anbieter | 5,64 | 8,6 % | 27,83 | 17,30 % |
| Edge- und modulare Rechenzentren | 1,97 | 3,0 % | 7,01 | 13,55 % |
Der Bau von Unternehmensrechenzentren wächst am langsamsten, da Unternehmen Workloads in die Cloud und in Colocation verlagern.
Nach Tier-Standard: Tier III führt mit 71,8 %
Tier-III-Designs machen 2025 USD 47,10 Mrd. und bis 2035 USD 159,10 Mrd. aus, bei einem Wachstum von 12,94 % pro Jahr. Tier-IV-Designs haben einen Wert von USD 12,33 Mrd. (18,8 %) und wachsen mit 14,24 % pro Jahr am schnellsten. Tier-I- und Tier-II-Designs halten USD 6,17 Mrd. (9,4 %) und wachsen um 8,04 % pro Jahr.
Nach Projekttyp: Greenfield-Neubau führt mit 72,4 %
Greenfield-Neubauten haben 2025 einen Wert von USD 47,49 Mrd. und bis 2035 von USD 149,45 Mrd., was einer CAGR von 12,15 % entspricht. Brownfield-Erweiterungen auf bestehenden Campussen haben einen Wert von USD 12,66 Mrd. (19,3 %) und wachsen um 14,04 % pro Jahr. Nachrüstung und Renovierung wachsen mit 15,28 % pro Jahr am schnellsten, von USD 5,44 Mrd. auf USD 22,57 Mrd.
Nach Anlagengröße: Campusse über 100 MW führen mit 46,7 %
Campusse über 100 MW machen 2025 USD 30,63 Mrd. aus und wachsen um 15,43 % pro Jahr auf USD 128,64 Mrd. bis 2035. Anlagen mit 20 bis 100 MW halten USD 25,39 Mrd. (38,7 %) und wachsen um 10,52 % pro Jahr, während Standorte unter 20 MW USD 9,58 Mrd. (14,6 %) halten und um 8,41 % pro Jahr wachsen.
DC Exklusiv: Das Modell des Bauwerts pro MW und die Matrix Gewerk × Eigentümer
Mit USD 14,64 Mrd. im Jahr 2025 sind elektrische Bauleistungen für Hyperscale-Rechenzentren die größte einzelne Zelle der Matrix und machen 22,3 % des gesamten Bauwerts von Rechenzentren aus. Die folgende Matrix stellt die beiden Aufteilungen gegenüber, nach denen Auftragnehmer und Eigentümer am häufigsten fragen: welches Gewerk die Arbeit ausführt und für wen.
| 2025, USD Mrd. | Elektrisch | Mechanisch | Allgemein | Erschließung und Tiefbau | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Rechenzentren | 14,64 | 9,23 | 7,56 | 2,49 | 33,91 |
| Colocation-Rechenzentren | 7,28 | 4,82 | 4,39 | 1,49 | 17,97 |
| Unternehmensrechenzentren | 2,17 | 1,60 | 1,71 | 0,62 | 6,10 |
| GPU- und Neocloud-Anbieter | 2,55 | 1,79 | 0,99 | 0,30 | 5,64 |
| Edge- und modulare Rechenzentren | 0,65 | 0,47 | 0,57 | 0,28 | 1,97 |
| Gesamt | 27,29 | 17,91 | 15,22 | 5,18 | 65,60 |
GPU- und Neocloud-Anbieter geben 77,0 % ihres Baubudgets für elektrische und mechanische Arbeiten aus, gegenüber 61,7 % bei Unternehmensrechenzentren, wo allgemeine Bauleistungen noch 28,1 % ausmachen.
Die Matrix ist ein Modell von DC Market Insights und keine Zählung von Verträgen. Sie basiert auf 30 Eingangsgrößen: 5 Summen nach Eigentümertyp, 4 Summen nach Gewerk, 20 Gewerkeanteile (je einer pro Eigentümertyp und Gewerk) und der Marktsumme für 2025, und sie ergibt in der Summe den Markt von USD 65,60 Mrd. Das zugrunde liegende Modell des Bauwerts pro MW hat zwei Eingangsgrößen, die jeder Leser überprüfen kann: die jährlich erbrachte Bauleistung (9,79 GW-Äquivalent im Jahr 2025) und den Auftragnehmerwert pro MW (USD 6,70 Mio. im Jahr 2025). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Erkenntnisse: Welche Region führt den Markt für Rechenzentrumsbau an?
Nordamerika führt den Markt für Rechenzentrumsbau mit 66,7 % des Wertes 2025 an, und der Nahe Osten und Afrika ist mit 17,48 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass dort KI-Kapazität im Campusmaßstab von einer kleinen Basis aus hinzukommt.
Nordamerika führt mit 66,7 % Anteil
Der Bau in Nordamerika hatte 2025 einen Wert von USD 43,74 Mrd. und soll 2035 USD 144,39 Mrd. erreichen, was einer CAGR von 12,69 % entspricht. Auf die Vereinigten Staaten entfielen Ende 2025 15,9 GW der weltweit mehr als 23 GW im Bau, und Daten des US Census Bureau, zusammengestellt von den Associated General Contractors of America, zeigen einen Anstieg der Bauausgaben für Rechenzentren um 57 % zwischen Juli 2025 und Juli 2026. Nordamerika hält seinen Anteil im Modell von DC Market Insights bis 2035 nahezu unverändert bei 65,9 %, da neue Campusse in sekundäre US-Märkte ausweichen, statt die Region zu verlassen.
Europa hält 14,5 % Anteil
Europa hat 2025 einen Wert von USD 9,51 Mrd. und bis 2035 von USD 26,40 Mrd., was einer CAGR von 10,74 % entspricht, der langsamsten der fünf Regionen. Europa hat im Modell mit USD 8,42 Mio. im Jahr 2025 den höchsten Auftragnehmerwert pro MW, doch DC Market Insights nimmt an, dass Beschränkungen beim Netzanschluss in den größten Metropolregionen das Volumen begrenzen. Exyte hat drei KI-Rechenzentrumsprojekte in der Region Frankfurt/Rhein-Main im Wert von rund EUR 750 Mio. und mit rund 80 MW IT-Last angekündigt, die bis 2028 fertiggestellt werden sollen.
Asien-Pazifik hält 12,5 % Anteil
Der asiatisch-pazifische Raum hat 2025 einen Wert von USD 8,22 Mrd. und bis 2035 von USD 29,66 Mrd., bei einem Wachstum von 13,69 % pro Jahr. BloombergNEF zählte Ende 2025 3,2 GW im Bau an 283 Standorten im asiatisch-pazifischen Raum, etwas mehr als in Europa, dem Nahen Osten und Afrika zusammen. Der Auftragnehmerwert pro MW liegt mit USD 6,05 Mio. im Durchschnitt niedriger als in Europa, weil das Kostenmodell von DC Market Insights China und Indien unter dem regionalen Durchschnitt bepreist, obwohl Tokio und Singapur im Index von Turner & Townsend als die beiden teuersten Märkte eingestuft werden.
Naher Osten und Afrika hält 3,4 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 2,20 Mrd. und bis 2035 von USD 11,03 Mrd. und wächst mit 17,48 % pro Jahr am schnellsten. Saudi-Arabien macht 28,4 % der regionalen Summe aus, also USD 625,98 Mio. für 2025, und wächst in der Zuordnung von DC Market Insights um 18,81 % pro Jahr. Investoren, die neue Märkte abwägen, können in unserer Arbeit zur Standortwahl und Machbarkeit von Rechenzentren nachlesen, wie wir Strom, Glasfasertrassen und Genehmigungen bewerten.
Lateinamerika hält 2,9 % Anteil
Lateinamerika hat 2025 einen Wert von USD 1,92 Mrd. und bis 2035 von USD 7,67 Mrd., was einer CAGR von 14,84 % entspricht, angeführt von Brasilien mit USD 868,53 Mio. im Jahr 2025 bzw. 45,2 % der regionalen Summe in der Zuordnung von DC Market Insights.
Länderanalyse: Welche Länder geben am meisten für den Rechenzentrumsbau aus?
Die Vereinigten Staaten führen bei den Länderausgaben für den Rechenzentrumsbau mit 63,5 % des globalen Wertes bzw. USD 41,62 Mrd. für 2025, gefolgt von China mit USD 2,78 Mrd. (4,2 %) und Kanada mit USD 2,11 Mrd. (3,2 %).
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 41,62 | 63,5 % | 136,05 | 12,57 % |
| 2 | China | Asien-Pazifik | 2,78 | 4,2 % | 8,51 | 11,84 % |
| 3 | Kanada | Nordamerika | 2,11 | 3,2 % | 8,33 | 14,71 % |
| 4 | Vereinigtes Königreich | Europa | 1,98 | 3,0 % | 4,96 | 9,63 % |
| 5 | Deutschland | Europa | 1,86 | 2,8 % | 5,07 | 10,51 % |
| 6 | Japan | Asien-Pazifik | 1,24 | 1,9 % | 4,06 | 12,59 % |
| 7 | Frankreich | Europa | 1,07 | 1,6 % | 3,11 | 11,32 % |
| 8 | Indien | Asien-Pazifik | 0,97 | 1,5 % | 5,07 | 17,99 % |
| 9 | Brasilien | Lateinamerika | 0,87 | 1,3 % | 3,30 | 14,29 % |
| 10 | Niederlande | Europa | 0,83 | 1,3 % | 1,95 | 8,96 % |
| 11 | Australien | Asien-Pazifik | 0,78 | 1,2 % | 2,70 | 13,20 % |
| 12 | Irland | Europa | 0,77 | 1,2 % | 1,69 | 8,16 % |
Indien ist mit 17,99 % pro Jahr der am schnellsten wachsende große Ländermarkt und überholt in der Zuordnung von DC Market Insights bis 2035 Japan und Frankreich, da Hyperscale- und Colocation-Betreiber Kapazität von einer kleinen Basis aus hinzufügen. Irland wächst unter den Top 12 mit 8,16 % pro Jahr am langsamsten. Außerhalb der Top 12 hat Malaysia 2025 einen Wert von USD 583,81 Mio. und wächst um 15,48 % pro Jahr. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der im Bau befindlichen Kapazität und seinem Auftragnehmerwert pro MW; die Vereinigten Staaten und Kanada werden direkt aus ihren eigenen Zeitreihen zu erbrachter Bauleistung und Kosten modelliert.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrumsbau erreicht im Basisszenario bis 2035 USD 219,14 Mrd., mit einer Spanne von USD 177,94 Mrd. bis USD 254,86 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Erbrachte Bauleistung bis 2035 rund 12 % unter dem Basisszenario; Auftragnehmerwert pro MW steigt nach 2027 um 2 % pro Jahr | 177,94 | 10,49 % |
| Basis | Erbrachte Bauleistung steigt 2035 auf 23,43 GW-Äquivalent; Wert pro MW steigt nach 2027 um 3 % pro Jahr | 219,14 | 12,82 % |
| Hoch | Erbrachte Bauleistung bis 2035 rund 12 % über dem Basisszenario; Auftragnehmerwert pro MW steigt nach 2027 um 3,5 % pro Jahr | 254,86 | 14,54 % |
Das niedrige Szenario spiegelt eine zweijährige Pause bei den KI-Investitionsausgaben nach 2027 wider. Der wichtigste Einflussfaktor ist die Stromversorgung: BloombergNEF berichtete, dass Hyperscaler inzwischen rund 5,3 Jahre für die Entwicklung eines Rechenzentrums benötigen, sodass Verzögerungen bei Netzanschlüssen den Bauwert zeitlich nach hinten verschieben, statt ihn zu beseitigen.
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrumsbau an?
- Turner Construction
- Holder Construction
- DPR Construction
- Clayco
- HITT Contracting
- Hensel Phelps
- Skanska
- AECOM
- Jacobs
- EMCOR
- Comfort Systems USA
- Quanta Services
- Sterling Infrastructure
- Exyte
- Mercury Engineering
- Kirby Group Engineering
- Larsen & Toubro
Turner Construction hält 2025 rund 13 % des Marktes für Rechenzentrumsbau, den höchsten Anteil, den DC Market Insights aus öffentlichen Angaben von Auftragnehmern ableiten kann (Schätzung von DC Market Insights: der von Turner gemeldete Rechenzentrumsumsatz von USD 6,4 Mrd. in den ersten neun Monaten 2025, auf das Jahr hochgerechnet und dem Markt von USD 65,60 Mrd. gegenübergestellt). DC Market Insights schätzt, dass die fünf größten Generalunternehmer rund 35 % des Bauwerts halten. Holder Construction gibt an, in den Vereinigten Staaten mehr als 6,4 GW an Rechenzentren realisiert zu haben, und Jacobs gibt an, im vergangenen Jahrzehnt mehr als 5.000 MW für Hyperscale- und KI-Rechenzentren realisiert oder geplant zu haben. Skanska verbuchte in seinen Auftragseingängen für das dritte Quartal 2026 einen Auftrag über USD 1,2 Mrd. für vier Rechenzentren im Südosten der Vereinigten Staaten mit insgesamt rund 75.000 Quadratmetern. Cupertino Electric von Quanta Services hat elektrische Anlagen in mehr als 20 Mio. Quadratfuß Rechenzentrumsfläche installiert, Exyte realisiert drei KI-Rechenzentrumsprojekte in der Nähe von Frankfurt, Kirby Group Engineering erbringt mechanische und elektrische Leistungen sowie Hoch- und Mittelspannungsarbeiten für Rechenzentren, und Larsen & Toubro baut ein 10-MW-Rechenzentrum in Taschkent, Usbekistan.
Aktuelle Entwicklungen
- Im September 2025 kündigten OpenAI, Oracle und SoftBank fünf neue Stargate-Rechenzentrumsstandorte in den Vereinigten Staaten an, wodurch die geplante Kapazität auf fast 7 GW steigt (Quelle: Ankündigung von OpenAI).
- Im November 2025 meldete Turner Construction einen Rechenzentrumsumsatz von USD 6,4 Mrd. in den ersten neun Monaten 2025, verglichen mit USD 3,6 Mrd. für das gesamte Jahr 2024 (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Juni 2026 sicherte sich Exyte drei KI-Rechenzentrumsprojekte in der Region Frankfurt/Rhein-Main im Wert von rund EUR 750 Mio. (Quelle: Pressemitteilung von Exyte).
- Im Juli 2026 weitete Meta seine wirtschaftliche Investition in den Hyperion-Campus in Louisiana auf USD 50 Mrd. für 5 GW Rechenkapazität aus (Quelle: Nachrichtenbericht von Bisnow).
- Im Juli 2026 meldete EMCOR rekordhohe verbleibende Leistungsverpflichtungen von USD 17,14 Mrd., mit Wachstum unter anderem im Bereich Netzwerk und Kommunikation (Quelle: Ergebnismitteilung von EMCOR).
- Im September 2026 berichtete Cushman & Wakefield, dass die Baukosten für Rechenzentren seit dem vierten Quartal 2024 im Durchschnitt um 21 % pro MW gestiegen sind (Quelle: Pressemitteilung von Cushman & Wakefield).
Wir verfolgen diese Aufträge, Campusankündigungen und Kostenaktualisierungen zeitnah in unseren Branchennachrichten zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für Rechenzentrumsbau erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kohorten (2020 bis 2035) der erbrachten Bauleistung aufgebaut, gemessen in GW-Äquivalent für 6 Regionen (die Vereinigten Staaten, Kanada, Europa, Asien-Pazifik, Lateinamerika sowie den Nahen Osten und Afrika), und jede Kohorte mit einem Auftragnehmerwert pro MW für die jeweilige Region und das jeweilige Jahr bepreist: insgesamt 96 Volumen- und 96 Preiseingangsgrößen. Die Volumen für 2025 wurden aus der Ende September 2025 im Bau befindlichen Kapazität und einer durchschnittlichen Bauzeit von rund 2,4 Jahren abgeleitet. Die Summe wurde nach 4 Bauarten, 5 Rechenzentrumstypen, 3 Tier-Stufen, 3 Projekttypen und 3 Größenklassen der Anlagen aufgeteilt, und jede Aufteilung ergibt die Marktsumme. Das Ergebnis wurde top-down anhand der Bauausgaben für Rechenzentren laut US Census Bureau geprüft, mit denen das US-Modell für 2025 innerhalb von 2 % und beim Wachstum seit 2020 innerhalb von 1 % übereinstimmt, sowie anhand der Angaben zu Auftragsbeständen und Umsätzen von 4 börsennotierten Auftragnehmern.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Bauarten, Eigentümer und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Schlüsselfragen
- 02Forschungsmethodik
- 2.1Modell des Bauwerts pro MW
- 2.2Kohorten der erbrachten Bauleistung nach Region
- 2.3Auftragnehmerwert pro MW nach Region
- 2.4Top-down-Prüfung anhand von Daten des US Census Bureau und Angaben von Auftragnehmern
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Interessengruppe
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Auftragnehmerwert pro MW nach Region, 2020-2035
- 5.2Baukosteninflation, 2024-2026
- 5.3Kostenaufschlag für KI-Rechenzentren
- 5.4Entwicklung der Arbeits- und Grundstückskosten
- 06Normen und Regulierung
- 6.1ANSI/TIA-942-C
- 6.2Tier-Klassifizierung des Uptime Institute
- 6.3Delegierte EU-Verordnung 2024/1364
- 07Analyse der Lieferkette und Wertschöpfungskette
- 7.1Eigentümer und Projektentwickler
- 7.2Generalunternehmer und Design-Build-Unternehmen
- 7.3Elektro- und Haustechnik-Fachunternehmen
- 7.4Vom Bauherrn beigestellte Ausrüstung und Beschaffung mit langen Lieferzeiten
- 08Größe und Prognose des globalen Marktes für Rechenzentrumsbau
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Erbrachte Bauleistung, GW-Äquivalent, 2020-2035
- 09Markt nach Bauart
- 9.1Elektrische Bauleistungen
- 9.2Mechanische Bauleistungen
- 9.3Allgemeine Bauleistungen
- 9.4Erschließungs- und Tiefbauarbeiten
- 10Markt nach Rechenzentrumstyp
- 10.1Hyperscale-Rechenzentren
- 10.2Colocation-Rechenzentren
- 10.3Unternehmensrechenzentren
- 10.4GPU- und Neocloud-Anbieter
- 10.5Edge- und modulare Rechenzentren
- 11Markt nach Tier-Standard
- 11.1Tier I und II
- 11.2Tier III
- 11.3Tier IV
- 12Markt nach Projekttyp
- 12.1Greenfield-Neubau
- 12.2Brownfield-Erweiterung
- 12.3Nachrüstung und Renovierung
- 13Markt nach Anlagengröße
- 13.1Unter 20 MW
- 13.220 bis 100 MW
- 13.3Über 100 MW
- 14DC Exklusiv: Matrix Bauart × Rechenzentrumstyp
- 14.1Matrix Bauart × Rechenzentrumstyp, 2025
- 14.2Gewerkemix nach Eigentümertyp
- 14.3Auswirkungen für Auftragnehmer
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, übriges Europa)
- 15.3Asien-Pazifik (China, Japan, Indien, Australien, Malaysia, übriger asiatisch-pazifischer Raum)
- 15.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 15.6Top-12-Länder, 2025 und 2035
- 16Regionale Querschnitte
- 16.1Region × Auftragnehmerwert pro MW, 2020-2035
- 16.2Region × erbrachte Bauleistung, 2020-2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber der erbrachten Bauleistung
- 17.3Sensitivität gegenüber dem Auftragnehmerwert pro MW
- 18Wettbewerbslandschaft
- 18.1Anteil der führenden Generalunternehmer, 2025
- 18.2Auftragsbestände und Umsatztrends von Fachunternehmen
- 18.3Wichtige Aufträge und Campusankündigungen, 2025-2026
- 19Unternehmensprofile
- 19.1Turner Construction
- 19.2Holder Construction
- 19.3DPR Construction
- 19.4Clayco
- 19.5HITT Contracting
- 19.6Hensel Phelps
- 19.7Skanska
- 19.8AECOM
- 19.9Jacobs
- 19.10EMCOR
- 19.11Comfort Systems USA
- 19.12Quanta Services
- 19.13Sterling Infrastructure
- 19.14Exyte
- 19.15Mercury Engineering
- 19.16Kirby Group Engineering
- 19.17Larsen & Toubro
- 20Analystenempfehlungen
- 20.1Für Generalunternehmer
- 20.2Für Elektro- und Haustechnik-Fachunternehmen
- 20.3Für Eigentümer und Projektentwickler von Rechenzentren
- 20.4Für Investoren
- Abb. 1Größe des Marktes für Rechenzentrumsbau, 2020-2035
- Abb. 2Erbrachte Bauleistung, GW-Äquivalent, 2020-2035
- Abb. 3Auftragnehmerwert pro MW nach Region, 2020-2035
- Abb. 4Marktanteil nach Bauart, 2025 und 2035
- Abb. 5Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 6Matrix Bauart × Rechenzentrumstyp, 2025
- Abb. 7Markt nach Region, 2025 und 2035
- Abb. 8Top-12-Länder, 2025
- Abb. 9Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Auftragnehmerwert pro MW nach Region, 2020-2035
- Tabelle 3Markt nach Bauart, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Tier-Standard, 2025 und 2035
- Tabelle 6Markt nach Projekttyp, 2025 und 2035
- Tabelle 7Markt nach Anlagengröße, 2025 und 2035
- Tabelle 8Matrix Bauart × Rechenzentrumstyp, 2025
- Tabelle 9Markt nach Region, 2020-2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Wichtige Aufträge und Campusankündigungen, 2025-2026
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 65,60 Mrd. im Jahr 2025, mit einem Anstieg auf USD 219,14 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 19,19 Mrd.
12,82 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 27,87 % pro Jahr höher, als Hyperscale- und KI-Campusse in den vollen Baubetrieb übergingen.
Elektrische Bauleistungen mit USD 27,29 Mrd. bzw. 41,6 % des Marktes im Jahr 2025. Mechanische Bauleistungen wachsen mit 13,74 % pro Jahr am schnellsten, da Flüssigkeitskühlung jede Halle um Leitungen und Kühlanlagen ergänzt.
Rund USD 6,70 Mio. pro MW weltweit und USD 6,55 Mio. pro MW in den Vereinigten Staaten im Jahr 2025, laut Schätzungen des Auftragnehmerwerts durch DC Market Insights, die Grundstücke, IT-Ausrüstung, vom Bauherrn beigestellte Ausrüstung und Planungshonorare ausschließen.
Nordamerika mit USD 43,74 Mrd. bzw. 66,7 % des Wertes 2025. Der Nahe Osten und Afrika wächst mit 17,48 % pro Jahr am schnellsten.
Hyperscale-Rechenzentren mit USD 33,91 Mrd. bzw. 51,7 % des Wertes 2025. GPU- und Neocloud-Anbieter wachsen mit 17,30 % pro Jahr am schnellsten und erreichen bis 2035 USD 27,83 Mrd.
Turner Construction hält 2025 rund 13 % des Marktes (Schätzung von DC Market Insights). Holder Construction, DPR Construction, Clayco, HITT Contracting, Hensel Phelps, Skanska, AECOM, Jacobs, EMCOR, Comfort Systems USA, Quanta Services, Sterling Infrastructure, Exyte, Mercury Engineering, Kirby Group Engineering und Larsen & Toubro sind ebenfalls im Wettbewerb.
USD 41,62 Mrd. in den Vereinigten Staaten bzw. 63,5 % des Wertes 2025, gefolgt von China mit USD 2,78 Mrd. Indien wächst unter den großen Ländermärkten mit 17,99 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.