
データセンター仮想化市場 規模・シェア・2035年までの予測
市場の概要
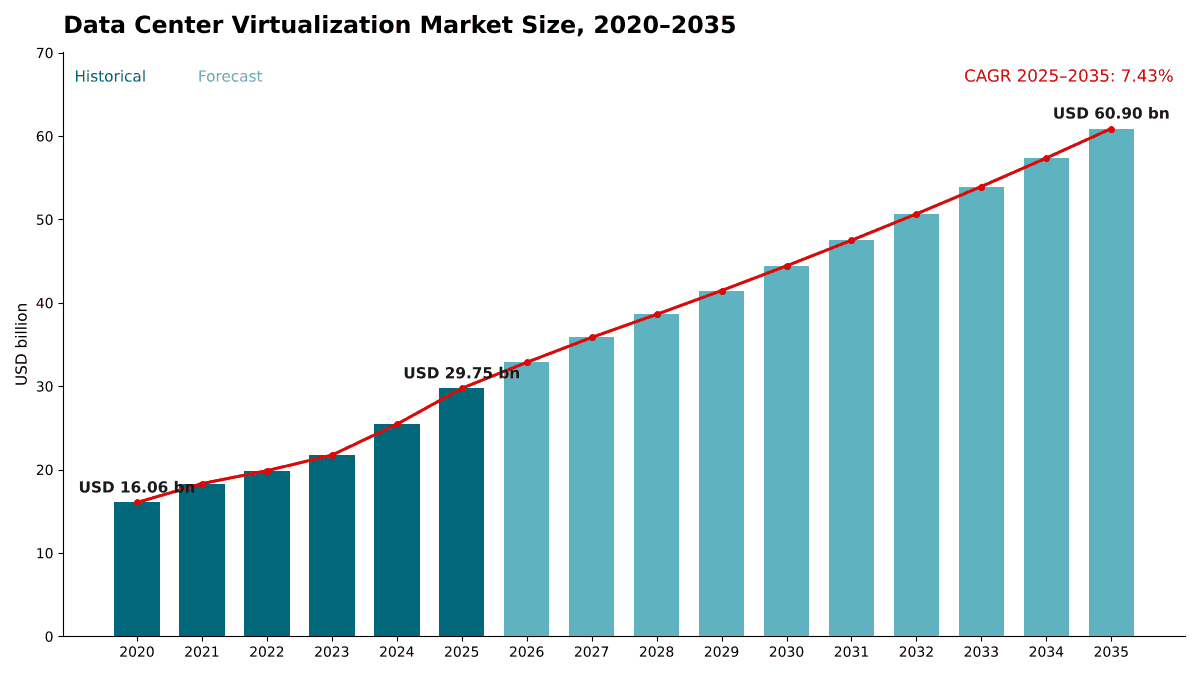
データセンター仮想化市場の規模は2025年にUSD 29.75十億で、年平均成長率(CAGR)7.43%で拡大し、2035年までにUSD 60.90十億に達すると予測されています。 North Americaが市場の40.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格およびコスト分析
- 06標準と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のデータセンター仮想化市場の規模と予測
- 09コンポーネント別市場
- 10ハイパーバイザータイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- North America40.6%
- Europe27.8%
- Asia Pacific23.4%
- Latin America4.5%
- Middle East and Africa3.7%
掲載企業
- Broadcom (VMware)
- Microsoft
- Citrix (Cloud Software Group)
- Nutanix
- Red Hat
- Omnissa
- Hewlett Packard Enterprise
- Oracle
- Proxmox Server Solutions
- SUSE
- Huawei
- Scale Computing
- Dell Technologies
- IBM
- Parallels
- Canonical
詳細分析
データセンター仮想化市場は、ハイパーバイザーソフトウェア、仮想化管理ツール、ホスト型デスクトップおよびアプリケーション仮想化、ならびにデータセンター内のサーバー上で仮想マシンを稼働させるプロフェッショナルサービスとマネージドサービスを対象とします。DC Market Insightsは、世界のデータセンター仮想化市場の規模を2025年に297.5億米ドルと評価し、2035年までに609.0億米ドルに達すると予測しています(CAGR 7.43%)。2025年の値はインストールベースから積み上げています。仮想化された物理プロセッサコア約9,200万個に、コアあたり年間約162米ドルのハイパーバイザーソフトウェアと38米ドルの管理ソフトウェアを適用すると184.0億米ドルとなり、約3,150万人の同時仮想デスクトップユーザー(1人あたり148米ドル)が46.6億米ドルを加え、サービスが66.9億米ドルを加えます。Kubernetesネイティブ仮想化は、事業者が仮想マシンとコンテナを1つのプラットフォームで運用するようになったことから、年率21.29%で最も急成長しているセグメントです。また中東・アフリカは、小さな基盤から政府部門および金融部門の新たな容量が稼働し始めていることから、年率9.79%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンター仮想化市場規模は2020年に160.6億米ドルと評価され、2025年に297.5億米ドルに達し、予測期間中にCAGR 7.43%で成長して2035年までに609.0億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター仮想化市場規模 2025年 | 297.5億米ドル |
| データセンター仮想化市場、CAGR | 7.43% |
| データセンター仮想化市場規模 2035年 | 609.0億米ドル |
市場は2020年から2025年にかけて年率13.13%で成長しました。この推移は2つの波で説明できます。1つは2021年のホスト型仮想デスクトップの急増で、DC Market Insightsの推計では同時デスクトップユーザー数が2,400万人から2,850万人に増加しました。もう1つは2024年と2025年の価格リセットで、コア単位のサブスクリプションバンドルへの移行により、仮想化コアあたりの平均支出が2023年の136米ドルから2025年には162米ドルに上昇しました。2025年だけで金額は17.0%増加しました。2025年から2035年にかけて成長率が年率7.43%に鈍化するのは、価格リセットが一度限りの段階的変化であるためです。DC Market Insightsは2027年以降のコアあたり支出の伸びを年約1%にとどまると見込んでおり、今後の成長は主にコア数の増加、自動化の進展、運用の外部委託の拡大によってもたらされます。
市場範囲:データセンター仮想化市場は何を対象とするのか?
データセンター仮想化市場は、企業、コロケーション、クラウドプロバイダー、エッジの各データセンターにおいてサーバーハードウェアを仮想マシンに抽象化するソフトウェアとサービスを対象とし、初回販売時の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは2025年の規模を297.5億米ドルと推計しています。
対象範囲。 タイプ1ハイパーバイザーとそれを基盤とするサーバー仮想化プラットフォーム(サポートサブスクリプション付きで販売されるオープンソースおよびカーネルベース仮想マシン(KVM)ディストリビューションを含む)、仮想マシンをKubernetesオブジェクトとして稼働させるKubernetesネイティブ仮想化、仮想化の管理・ライフサイクル・オーケストレーションソフトウェア、データセンターでホストされる仮想デスクトップインフラストラクチャ(VDI)およびアプリケーション仮想化、ならびに仮想化環境向けのプロフェッショナルサービス(設計、移行、アップグレード)とマネージドサービス。
対象外。 サーバー、ストレージ、ネットワークのハードウェア、ハイパーバイザーとは別に販売される単体のソフトウェア定義ネットワークおよびソフトウェア定義ストレージ製品、時間単位で課金されるパブリッククラウドのInfrastructure as a Service、エンドユーザーデバイス、有償サポートのない無料コミュニティエディション。
セグメントの関係。 コンポーネント別の内訳は、ハイパーバイザーソフトウェア、管理ソフトウェア、デスクトップ仮想化、2つのサービス区分を合計して297.5億米ドル全体となります。ハイパーバイザータイプ別、導入形態別、組織規模別、業種別の内訳はいずれも同じ合計を切り分け直したものであり、どの内訳も合計すると市場全体と一致します。ネットワークとストレージを含むより広いソフトウェア定義スタックについては、ソフトウェア定義データセンター市場レポートで取り上げています。
市場の推進要因:データセンター仮想化市場を牽引するものは何か?
データセンター仮想化市場の成長の大部分は3つの推進要因で説明できます。DC Market Insightsが2035年までに9,200万から1億5,575万に増加すると見込む仮想化コア基盤、2023年から2025年にかけてコアあたり支出を19.1%押し上げたライセンスのリセット、そして2035年までにサービス支出を170.9億米ドルに押し上げる、避けられないアップグレードおよび移行プロジェクトです。
Broadcomのインフラストラクチャソフトウェア売上高は2025会計年度に25.8%増の270.3億米ドル
永続ライセンスからサブスクリプションバンドルへの移行は、過去2年間で最大の価値推進要因です。VMwareを所有するBroadcomは、2025会計年度のインフラストラクチャソフトウェア純売上高を270.3億米ドルと報告しました。これは2024会計年度の214.8億米ドルからの増加です(出典:米国証券取引委員会へのBroadcomの提出書類)。また2026会計年度第3四半期は87.5億米ドルで、前年同期の67.9億米ドルを上回りました。DC Market Insightsは、サーバー仮想化ソフトウェアの平均支出がコアあたり2023年の136米ドルから2025年には162米ドルに上昇したと推計しており、これが2025年の17.0%の金額成長の大部分を占めています。
仮想化コアは2035年までに9,200万から1億5,575万に増加
データセンター仮想化市場はコア単位で価格設定されるため、コア数が数量面の推進要因となります。DC Market Insightsは、2025年のデータセンター内の仮想化物理コアを9,200万とモデル化しており、2026年に7.2%増加した後、サーバー更新がソケットあたりのコア数が多いプロセッサへ移行するにつれて、2035年までに4.2%に鈍化すると見込んでいます。サーバー仮想化ソフトウェアだけでも、この10年間で149.0億米ドルから284.5億米ドルに成長します。この基盤を左右するサーバー出荷とプロセッサの動向については、データセンターサーバー市場レポートで取り上げています。
サポート期限がアップグレードと移行を迫る
ベンダーのサポートライフサイクルは、任意のプロジェクトを期限付きのものに変えます。VMware vSphere 7は2025年10月2日にジェネラルサポートが終了し、それ以降もvSphere 7.xまたはvSAN 7.xを使用している顧客は、製品サポート、セキュリティパッチ、アップデートを受けられなくなりました。影響を受けるすべての環境はアップグレードか移行のいずれかを行う必要があり、どちらの道も設計、テスト、切り替え作業を必要とします。DC Market Insightsは、2025年のプロフェッショナルサービスをソフトウェア支出の18.0%にあたる41.5億米ドルと推計しており、2035年までにソフトウェア支出の21.5%に上昇すると見込んでいます。
市場動向:データセンター仮想化はどのように変化しているのか?
データセンター仮想化市場は、単一の支配的な独自ハイパーバイザーから、マルチハイパーバイザー環境、Kubernetesネイティブ仮想マシン、運用の外部委託へと移行しつつあります。DC Market Insightsの予測では、独自のタイプ1ハイパーバイザーの金額シェアは2025年の71.8%から2035年までに53.5%に低下します。
購入者は2つ以上のハイパーバイザーを運用
代替プラットフォームは着実に顧客を獲得しています。Nutanixは2026会計年度に3,000社を超える新規顧客を獲得し、3年連続でその水準を達成しました。同社の最高経営責任者は、VMwareをそうした顧客獲得の「着実で、増え続けている」供給源と表現しました。Nutanixの顧客数は約31,000~32,000社であるのに対し、VMwareは100,000社を超えます。HPEは2025年5月にソケット単位の価格設定でMorpheus VM Essentialsの一般提供を開始し、Proxmoxは2025年8月にDebian 13ベースのProxmox VE 9.0をリリースしました。DC Market Insightsは、オープンソースおよびKVMベースのハイパーバイザーが年率9.61%で成長し、67.2億米ドルから168.3億米ドルに拡大すると予測しています。
仮想マシンはKubernetesプラットフォームへ移行
Kubernetesネイティブ仮想化は仮想マシンとコンテナを1つのスケジューラーの下で稼働させるため、プラットフォームチームは別個のハイパーバイザースタックを廃止できます。Red Hatは、Red Hat Summit 2026で20社を超えるOpenShift Virtualizationの顧客が発表を行うと述べました。DC Market Insightsは、Kubernetesネイティブ仮想化を2025年に16.7億米ドルと評価し、2035年までに114.8億米ドルに達すると予測しており、年率21.29%で最も急成長しているセグメントです。
マネージドサービスはコンポーネントの中で最も速い11.70%で成長
多くの中規模事業者は現在、プラットフォーム変更後にスキルを再構築するのではなく、日々の仮想化運用をコロケーションプロバイダーやマネージドサービスプロバイダーに委託しています。マネージドサービスは2025年に25.4億米ドル規模で、2035年までに76.7億米ドルに達する最も急成長しているコンポーネントであり、DC Market Insightsのモデルでは、マネージドサービス支出の39.4%がコロケーションおよびホスト型プライベートクラウド施設で発生しています。
市場の課題:データセンター仮想化市場の成長を妨げるものは何か?
ライセンスをめぐる摩擦と移行リスクは、DC Market Insightsがデータセンター仮想化市場の成長を鈍化させると見込む2つの制約要因であり、独自ハイパーバイザーの成長を2035年まで年率4.32%に抑えます。
ライセンス条件が小規模購入者の導入コストを押し上げる
Broadcomは、契約応当日を過ぎてから更新するVMware顧客に対し、初年度価格の20%のペナルティを再導入しました。CISPEは2025年7月、ライセンス変更によって「10倍を超えることもある」コスト増加と、複数年契約の義務化がもたらされたと述べました。導入コストの上昇により、小規模拠点はより安価なプラットフォームやホスト型サービスへと向かいます。このためDC Market Insightsは、中小企業が主にプロバイダーを通じて年率8.65%で成長し、大企業の6.84%を上回ると予測しています。
移行には数か月ではなく数年を要する
数千台の仮想マシンを移行するには、ワークロードごとにバックアップ、セキュリティ、ネットワーク、アプリケーションのサポート契約を再検証する必要があります。Nutanixの最高経営責任者は、「今後5年間で行うべき移行はまだ多く残っている」と述べました。したがってDC Market Insightsは、2035年においても独自プラットフォームがデータセンター仮想化市場の53.5%を占め、切り替えは最大規模の中核環境ではなく、まず新規プロジェクトやエッジ拠点で現れると想定しています。
市場機会:新たな収益源はどこにあるのか?
データセンター仮想化市場における2つの最大の新たな収益源は、年率11.90%で成長するエッジおよびリモート拠点と、移行および運用サービスです。後者は合わせて2035年までに66.9億米ドルから170.9億米ドルに成長します。
エッジおよびリモート拠点は3倍の60.5億米ドルに
小売店舗、工場、支店、通信拠点では、シンプルなライセンスとリモート管理を必要とする小規模クラスターが稼働しています。DC Market Insightsは、エッジおよびリモート拠点の仮想化を2025年に19.6億米ドル、2035年までに60.5億米ドルと評価しており、最も急成長している導入形態です。ソケット単位および小規模クラスター向けの製品が、サーバー2~3台の拠点に適しているためです。
移行ファクトリーとマネージドプラットフォーム
ハイパーバイザー間で仮想マシンを大規模に移行し、その後の運用まで担えるプロバイダーは、10年にわたる切り替え需要を取り込むことができます。Omnissaは2025年5月、Omnissa Horizonの仮想デスクトップをNutanix AHVハイパーバイザーで利用可能にするNutanixとの提携を発表しました。これにより、デスクトップ環境はユーザー層を変えることなくプラットフォームを移行できます。DC Market Insightsは、2035年までにプロフェッショナルサービスが94.2億米ドル、マネージドサービスが76.7億米ドルに達すると予測しています。
価格:データセンター仮想化のコアあたりのコストはいくらか?
2025年のサーバー仮想化ソフトウェアのコストは仮想化コアあたり年間約162米ドルで、これに管理・自動化向けにコアあたり約38米ドルが加わります。ホスト型デスクトップ仮想化のコストは同時ユーザーあたり年間約148米ドルです。これらは、定価と割引価格、すべてのハイパーバイザータイプ、すべての地域にわたるDC Market Insightsの平均値です。
| 年間平均支出(米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| ハイパーバイザーソフトウェア(コアあたり) | 131.00 | 162.00 | 175.50 | 182.64 |
| 管理ソフトウェア(コアあたり) | 28.00 | 38.00 | 44.27 | 51.57 |
| デスクトップ仮想化(同時ユーザーあたり) | 151.00 | 148.00 | 157.10 | 166.75 |
価格はプラットフォームによって異なります。HPEは、シングルソケット・48コアのサーバーにおいて、ソケット単位のVM Essentialsはコア単位の価格設定と比べてライセンスコストを90%削減できると主張しています。一方Broadcomは、2025年6月17日から一般提供されているVMware Cloud Foundation 9.0を総所有コストの観点で位置付けており、NVMe向けのAdvanced Memory Tieringによりメモリおよびサーバーの総所有コストを38%削減できると主張しています。DC Market Insightsは、安価なプラットフォームがシェアを拡大してバンドル価格の上昇を相殺するため、2027年以降のコアあたり平均ハイパーバイザー支出の伸びは年0.8%にとどまると見込んでいます。
標準と規制:仮想化の購買を左右するルールは何か?
2025年と2026年の仮想化の購買は、2つの欧州法と1つのベンダーライフサイクル期限によって左右されます。すなわち、EUデータ法、デジタル・オペレーショナル・レジリエンス法(DORA)、そしてvSphere 7のサポート終了です。
EUデータ法(Regulation (EU) 2023/2854)。 同法の切り替えに関する規定は2025年9月12日に適用開始されました。データ処理サービスのプロバイダーは、最長2か月の予告期間と30日間の移行期間で顧客が切り替えられるようにしなければならず、2027年1月12日からは、限定的な例外を除き、すべての切り替え料金とデータエグレス料金を撤廃しなければなりません。欧州におけるホスト型プライベートクラウドおよびマネージド仮想化の契約は退出を前提に作成する必要があり、これによりロックインが低減し、マルチハイパーバイザー環境が後押しされます。
DORA(Regulation (EU) 2022/2554)。 DORAは2025年1月17日から適用されており、金融機関が情報通信技術(ICT)のサードパーティリスクをどのように管理するかについて、プロバイダーとの主要な契約条項を含むルールを定めています。BFSIは2025年の金額の22.6%を占めるデータセンター仮想化市場最大の業種であるため、DORAは中核的な仮想化プラットフォームについて退出計画と文書化された代替手段の整備を促します。
ベンダーのサポートライフサイクル。 2025年10月2日のvSphere 7のジェネラルサポート終了は、アップグレードも移行も行わない環境がベンダーのセキュリティパッチなしで稼働することを意味します。そのため、予算だけでなくセキュリティレビューも、現在ではアップグレードプロジェクトのきっかけとなっています。
市場セグメンテーション:データセンター仮想化市場をリードするセグメントはどれか?
サーバー仮想化ソフトウェアは2025年の金額の50.1%を占めてデータセンター仮想化市場をリードし、プラットフォームでは独自のタイプ1ハイパーバイザーが71.8%で、導入形態ではオンプレミスの企業データセンターが52.4%でそれぞれリードしています。Kubernetesネイティブ仮想化は年率21.29%で最も急成長しているセグメントです。プラットフォームチームが仮想マシンとコンテナに単一のスケジューラーを求めていること、そしてコア単位のハイパーバイザーバンドルからの退出手段となることがその理由です。
コンポーネント別:サーバー仮想化ソフトウェアが50.1%でリード
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| サーバー仮想化ソフトウェア | 149.0 | 50.1% | 284.5 | 6.68% |
| デスクトップおよびアプリケーション仮想化 | 46.6 | 15.7% | 73.4 | 4.64% |
| 仮想化管理およびオーケストレーション | 35.0 | 11.8% | 80.3 | 8.67% |
| プロフェッショナルサービス | 41.5 | 14.0% | 94.2 | 8.54% |
| マネージドサービス | 25.4 | 8.5% | 76.7 | 11.70% |
管理およびオーケストレーションは、事業者が複数のハイパーバイザーにまたがってパッチ適用、キャパシティプランニング、ポリシーを自動化するにつれて、2035年までにシェアを1.4ポイント拡大します。デスクトップおよびアプリケーション仮想化は、2021年のリモートワークの波によって需要の多くがすでに前倒しされたため、年率4.64%と最も緩やかに成長します。
ハイパーバイザータイプ別:独自のタイプ1ハイパーバイザーが71.8%でリード
| ハイパーバイザータイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 独自のタイプ1ハイパーバイザー | 213.6 | 71.8% | 326.0 | 4.32% |
| オープンソースおよびKVMベースのハイパーバイザー | 67.2 | 22.6% | 168.3 | 9.61% |
| Kubernetesネイティブ仮想化 | 16.7 | 5.6% | 114.8 | 21.29% |
独自プラットフォームは2035年までになお112.4億米ドルの金額を上乗せしますが、KVMベースとKubernetesネイティブのプラットフォームを合わせたシェアは28.2%から46.5%に上昇します。
導入形態別:オンプレミスの企業データセンターが52.4%でリード
| 導入形態 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| オンプレミスの企業データセンター | 155.9 | 52.4% | 267.9 | 5.56% |
| コロケーションおよびホスト型プライベートクラウド | 70.2 | 23.6% | 166.0 | 8.99% |
| クラウドサービスプロバイダーのデータセンター | 51.8 | 17.4% | 114.7 | 8.28% |
| エッジおよびリモート拠点 | 19.6 | 6.6% | 60.5 | 11.90% |
オンプレミスの企業データセンターは、ワークロードが年率8.99%で成長するコロケーションホールやプロバイダー運用のプライベートクラウドへ移行するにつれて、2035年までにシェアを8.4ポイント失います。
組織規模別:大企業が69.3%でリード
大企業の支出は2025年に206.2億米ドル、2035年までに399.6億米ドルで、CAGRは6.84%です。中小企業の支出は2025年に91.3億米ドルで、主にホスト型およびマネージド型の製品を通じて年率8.65%とより速く成長し、209.5億米ドルに達します。
エンドユーザー業種別:BFSIが22.6%でリード
銀行・金融サービス・保険(BFSI)の支出は2025年に67.2億米ドル(22.6%)で、年率6.95%で成長します。これにIT・通信が58.9億米ドル(19.8%)で続き、政府・防衛が14.3%、その他が13.2%、製造が11.8%、ヘルスケアが9.7%、小売・Eコマースが8.6%です。ヘルスケアは、病院が臨床システムや共有ワークステーション向けのホスト型デスクトップを仮想化しているため、年率8.76%で最も速く成長しています。
DCエクスクルーシブ:仮想化コアモデルとコンポーネント×導入形態マトリクス
2025年に82.0億米ドルとなるオンプレミスの企業データセンターにおけるハイパーバイザーソフトウェアは、マトリクスの中で最大のセルであり、データセンター仮想化支出全体の27.5%を占めます。このマトリクスは、何が購入され、どこで稼働しているかをクロス集計したものです。これはライセンス数ではなくDC Market Insightsのモデルであり、65の入力値から構築されています。内訳は、仮想化コアの年次コホート16個(2020年~2035年)、同時デスクトップユーザーの年次コホート16個、価格曲線3本、サービス比率曲線2本、コンポーネント別・導入形態別の構成比重み20個、地域別内訳5個、そしてクロスチェックに用いたサプライヤーの開示情報3件です。
| 2025年、億米ドル | オンプレミス企業 | コロケーションおよびホスト型 | クラウドサービスプロバイダー | エッジおよびリモート | 合計 |
|---|---|---|---|---|---|
| サーバー仮想化ソフトウェア | 82.0 | 31.6 | 25.2 | 10.3 | 149.0 |
| デスクトップおよびアプリケーション仮想化 | 27.4 | 9.8 | 6.6 | 2.8 | 46.6 |
| 仮想化管理およびオーケストレーション | 16.4 | 9.1 | 7.1 | 2.3 | 35.0 |
| プロフェッショナルサービス | 23.0 | 9.7 | 6.2 | 2.6 | 41.5 |
| マネージドサービス | 7.1 | 10.0 | 6.6 | 1.6 | 25.4 |
| 合計 | 155.9 | 70.2 | 51.8 | 19.6 | 297.5 |
マネージドサービスは、最大の購入者がオンプレミス企業ではない唯一のコンポーネントであり、25.4億米ドルのうち10.0億米ドルをコロケーションおよびホスト型プライベートクラウドが占めます。クラウドサービスプロバイダーのデータセンターは仮想化予算の13.8%を管理およびオーケストレーションに支出しており、これはすべての導入形態の中で最も高い比率です。プロバイダーが共有クラスター上で数千のテナントを運用しているためです。エッジ拠点は予算の52.2%をハイパーバイザーソフトウェアに支出しており、そのためシンプルなソケット単位および小規模クラスター向けのライセンスがそこで選ばれています。
仮想化コアモデルには、どの読者でも検証できる2つの入力値があります。仮想化コア数(2025年に9,200万)とコアあたりの平均ソフトウェア支出(ハイパーバイザーが162米ドル、管理が38米ドル)です。これらを掛け合わせるとコアベースのソフトウェア支出が得られ、デスクトップユーザーとサービスを加えると市場全体になります。モデルとその前提条件については、当社の調査方法のページで説明しています。
地域別インサイト:データセンター仮想化市場をリードする地域はどこか?
北米は2025年の金額の40.6%を占めてデータセンター仮想化市場をリードしており、中東・アフリカは小さな基盤から政府部門および金融部門の新たな容量が追加されているため、年率9.79%で最も急成長している地域です。
北米が40.6%のシェアでリード
北米の購入者は2025年にデータセンター仮想化に120.8億米ドルを支出し、同地域は2035年までに224.2億米ドルに達すると予測されています(CAGR 6.38%)。同地域は独自ハイパーバイザーの最大のインストールベースを有するため、ライセンスのリセットの影響を最初に受け、進行中の移行プロジェクトも最も多くなっています。アジア太平洋がより速く成長するため、北米は2035年までにシェアを3.8ポイント失います。
欧州は27.8%のシェア
欧州は2025年に82.7億米ドル、2035年までに157.9億米ドル規模となり、CAGRは6.68%です。EUデータ法とDORAは文書化された退出経路を備えたプラットフォームに有利に働き、ドイツ、英国、フランスの3か国で地域全体の金額の55.1%を占めます。
アジア太平洋は23.4%のシェア
アジア太平洋は2025年に69.6億米ドル、2035年までに169.2億米ドル規模となり、CAGRは9.29%で、シェアを4.4ポイント拡大します。これはすべての地域の中で最大の伸びです。中国と日本が同地域で最大の2つの国別市場であり、インドは年率13.49%で最も速く成長しています。
中南米は4.5%のシェア
中南米は2025年に13.4億米ドル、2035年までに29.7億米ドル規模となり、CAGRは8.29%です。ブラジルは2025年に6.19億米ドルで同地域最大の国別市場であり、地域全体の金額の46.2%を占めます。
中東・アフリカは3.7%のシェア
中東・アフリカは2025年に11.0億米ドル、2035年までに28.0億米ドル規模となり、年率9.79%とすべての地域の中で最も速く成長します。DC Market Insightsのモデルでは、政府、金融サービス、通信事業者が新たな仮想化容量の大部分を占めており、同地域は2035年までに世界シェアを0.9ポイント拡大します。
国別分析:データセンター仮想化への支出が最も多い国はどこか?
米国はデータセンター仮想化の最大の国別市場で、2025年に107.7億米ドルと世界全体の金額の36.2%を占め、中国が22.1億米ドル(7.4%)、ドイツが17.5億米ドル(5.9%)で続きます。上位12か国で2025年の支出の79.3%を占めます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 107.7 | 36.2% | 200.0 | 6.38% |
| 2 | 中国 | アジア太平洋 | 22.1 | 7.4% | 55.8 | 9.69% |
| 3 | ドイツ | 欧州 | 17.5 | 5.9% | 33.5 | 6.68% |
| 4 | 英国 | 欧州 | 16.4 | 5.5% | 30.4 | 6.38% |
| 5 | 日本 | アジア太平洋 | 14.9 | 5.0% | 32.4 | 8.09% |
| 6 | カナダ | 北米 | 13.0 | 4.4% | 27.1 | 7.58% |
| 7 | フランス | 欧州 | 11.7 | 3.9% | 22.5 | 6.78% |
| 8 | インド | アジア太平洋 | 8.2 | 2.8% | 29.1 | 13.49% |
| 9 | イタリア | 欧州 | 6.5 | 2.2% | 12.2 | 6.48% |
| 10 | ブラジル | 中南米 | 6.2 | 2.1% | 13.8 | 8.39% |
| 11 | オーストラリア | アジア太平洋 | 6.1 | 2.1% | 15.7 | 9.89% |
| 12 | オランダ | 欧州 | 5.5 | 1.9% | 11.0 | 7.08% |
インドは年率13.49%で最も急成長している大規模国別市場で、オーストラリアの9.89%、中国の9.69%を上回っています。銀行、政府機関、コロケーションプロバイダーが仮想化容量を追加しているためです。国別の数値は、DC Market Insightsが地域合計を各国の設置済みサーバーと新規データセンター容量の推定シェアで重み付けして配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター仮想化市場は、ベースケースで2035年までに609.0億米ドルに達し、低シナリオと高シナリオの間で512.8億米ドルから702.2億米ドルの幅があります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 低コストプラットフォームへの切り替えが加速、2026年以降コアあたり支出は横ばい、コア成長率は1ポイント低下 | 512.8 | 5.60% |
| ベース | コア数は1億5,575万に到達、2027年以降コアあたり支出は年約1%上昇 | 609.0 | 7.43% |
| 高 | バンドル価格は上昇を継続、マネージドサービスとエッジ拠点の成長が加速 | 702.2 | 8.97% |
低ケースは、オープンソースプラットフォームへの価格主導の急速な移行が起きた場合の姿です。より多くのコアが仮想化されますが、コアあたりの収益は減少します。高ケースは、現在のサブスクリプションバンドルが価格を維持し、各移行においてサービスがより大きなシェアを占めることを前提としています。Kubernetesネイティブ仮想化は主要な構造的変動要因です。価値をハイパーバイザーライセンスからコンテナプラットフォームのサブスクリプションへと移すため、合計よりも製品構成を大きく変化させます。
競合インサイト:データセンター仮想化市場をリードするのは誰か?
- Broadcom (VMware)
- Microsoft
- Citrix (Cloud Software Group)
- Nutanix
- Red Hat
- Omnissa
- Hewlett Packard Enterprise
- Oracle
- Proxmox Server Solutions
- SUSE
- Huawei
- Scale Computing
- Dell Technologies
- IBM
- Parallels
- Canonical
Broadcomは2025年にデータセンター仮想化市場の約39%を占めるマーケットリーダーであり、上位3社のBroadcom、Microsoft、Citrixを合わせると約58%を占めます(DC Market Insightsの推計:Broadcomの2025会計年度のインフラストラクチャソフトウェア売上高270.3億米ドルのうち約115.0億米ドルを対象範囲内のハイパーバイザーおよび仮想化管理製品に帰属させ、297.5億米ドルの市場と対比しています)。Nutanixは、2026年7月31日に終了した会計年度の総売上高を28.5億米ドル、年間経常収益を25.5億米ドルと報告しました(出典:米国証券取引委員会へのNutanixの提出書類)。Red HatはOpenShift Virtualizationで、ProxmoxはProxmox VEで、HPEはMorpheus VM Essentialsで競合し、OmnissaはHorizon仮想デスクトップを販売しており、これをNutanix AHVハイパーバイザーへ拡張しつつあります。リストに挙げたその他のサプライヤーは、サーバー仮想化、デスクトップ仮想化、およびそれらに関連するサービスの分野で競合しています。
最近の動向
- 2025年5月、HPEは2024年12月にVM Essentialsを発表した後、ソケット単位の価格設定でMorpheus VM Essentialsの一般提供を開始しました(出典:The Next Platformの記事)。
- 2025年5月、OmnissaはNutanix AHVハイパーバイザーでOmnissa Horizonをサポートするため、Nutanixとの提携を発表しました(出典:Omnissaの発表)。
- 2025年6月、BroadcomはVMware Cloud Foundation 9.0の一般提供を開始しました(出典:Broadcomのプレスリリース)。
- 2025年7月、CISPEは欧州委員会によるBroadcomのVMware買収承認の取り消しを欧州一般裁判所に求めました(出典:CISPEのプレスリリース)。
- 2025年8月、ProxmoxはLinuxカーネル6.14.8とQEMU 10.0.2を搭載したDebian 13ベースのProxmox VE 9.0をリリースしました(出典:Proxmoxのリリースページ)。
- 2026年8月、Nutanixは2026会計年度の売上高28.5億米ドルと3,000社を超える新規顧客の獲得を報告しました(出典:NutanixのSEC提出書類)。
当社は、これらの製品投入、ライセンス変更、業績を、データセンター業界の最新情報で随時追跡しています。
調査方法:データセンター仮想化市場モデルの構築方法
DC Market Insightsは、この市場を仮想化物理コアの年次コホート16個(2020年に5,800万、2025年に9,200万、2035年に1億5,575万)からボトムアップで構築し、ハイパーバイザーと管理のコアあたり支出を個別に適用して価格付けしたうえで、同時ホスト型デスクトップユーザーの年次コホート16個(2025年に3,150万)をユーザー単位で価格付けして加えました。プロフェッショナルサービスは2025年にソフトウェア支出の18.0%(2035年までに21.5%に上昇)、マネージドサービスは11.0%(17.5%に上昇)として加算しました。合計は5つのコンポーネント、3つのハイパーバイザータイプ、4つの導入形態、2つの組織規模、7つの業種、5つの地域に分割され、どの内訳も合計すると市場全体と一致します。結果は、BroadcomとNutanixの開示業績および公表されているライセンス条件に照らしてトップダウンで検証しました。国別の値は、各地域合計を設置済みサーバーと新規容量に基づく国別の重みで配分したものです。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするコンポーネント、プラットフォーム、導入形態、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートが答える主要な質問
- 02調査方法
- 2.1仮想化コアモデル
- 2.2ホスト型デスクトップユーザーモデル
- 2.3サービス比率モデル
- 2.4サプライヤー開示情報に基づくトップダウン検証
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概要、2020-2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格およびコスト分析
- 5.1コアあたりのハイパーバイザーソフトウェア支出、2020-2035年
- 5.2コアあたりの管理ソフトウェア支出、2020-2035年
- 5.3同時ユーザーあたりのデスクトップ仮想化支出、2020-2035年
- 5.4コア単位とソケット単位のライセンスモデル
- 06標準と規制
- 6.1EUデータ法の切り替え規定
- 6.2デジタル・オペレーショナル・レジリエンス法(DORA)
- 6.3ベンダーのサポートライフサイクル
- 07サプライチェーンおよびバリューチェーン分析
- 7.1ハイパーバイザーおよびプラットフォームベンダー
- 7.2サーバーOEMによるバンドル
- 7.3ディストリビューター、リセラー、クラウドプロバイダー
- 7.4移行およびマネージドサービスプロバイダー
- 08世界のデータセンター仮想化市場の規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4ソフトウェア支出とサービス支出
- 09コンポーネント別市場
- 9.1サーバー仮想化ソフトウェア
- 9.2デスクトップおよびアプリケーション仮想化
- 9.3仮想化管理およびオーケストレーション
- 9.4プロフェッショナルサービス
- 9.5マネージドサービス
- 10ハイパーバイザータイプ別市場
- 10.1独自のタイプ1ハイパーバイザー
- 10.2オープンソースおよびKVMベースのハイパーバイザー
- 10.3Kubernetesネイティブ仮想化
- 11導入形態別市場
- 11.1オンプレミスの企業データセンター
- 11.2コロケーションおよびホスト型プライベートクラウド
- 11.3クラウドサービスプロバイダーのデータセンター
- 11.4エッジおよびリモート拠点
- 12組織規模別市場
- 12.1大企業
- 12.2中小企業
- 13エンドユーザー業種別市場
- 13.1BFSI
- 13.2IT・通信
- 13.3政府・防衛
- 13.4ヘルスケア
- 13.5製造
- 13.6小売・Eコマース
- 13.7その他
- 14Dcエクスクルーシブ:コンポーネント×導入形態マトリクス
- 14.1コンポーネント×導入形態マトリクス、2025年
- 14.2導入形態別の支出構成
- 14.3プラットフォームベンダーとサービスプロバイダーへの示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(ドイツ、英国、フランス、イタリア、オランダ、その他欧州)
- 15.3アジア太平洋(中国、日本、インド、オーストラリア、韓国、その他アジア太平洋)
- 15.4中南米(ブラジル、その他中南米)
- 15.5中東・アフリカ(サウジアラビア、その他中東・アフリカ)
- 15.6地域別成長率の比較、2025-2035年
- 16国別分析
- 16.1上位12か国、2025年および2035年
- 16.2国別成長率ランキング、2025-2035年
- 17予測シナリオ
- 17.12035年までのベース、低、高ケース
- 17.2コアあたり支出に対する感応度
- 17.3仮想化コア成長に対する感応度
- 17.4Kubernetesネイティブ仮想化とハイパーバイザーライセンス
- 18競合環境
- 18.1主要サプライヤーの市場シェア、2025年
- 18.2上位3社の集中度
- 18.3ライセンス変更とプラットフォームの投入、2025-2026年
- 18.4パートナーシップ
- 19企業プロファイル
- 19.1Broadcom (VMware)
- 19.2Microsoft
- 19.3Citrix (Cloud Software Group)
- 19.4Nutanix
- 19.5Red Hat
- 19.6Omnissa
- 19.7Hewlett Packard Enterprise
- 19.8Oracle
- 19.9Proxmox Server Solutions
- 19.10SUSE
- 19.11Huawei
- 19.12Scale Computing
- 19.13Dell Technologies
- 19.14IBM
- 19.15Parallels
- 19.16Canonical
- 20アナリスト提言
- 20.1ハイパーバイザーおよびプラットフォームベンダー向け
- 20.2企業およびコロケーション事業者向け
- 20.3投資家向け
- 図 1データセンター仮想化市場規模、2020-2035年
- 図 2仮想化物理コア数、2020-2035年
- 図 3コアあたりおよびデスクトップユーザーあたりの支出、2020-2035年
- 図 4ソフトウェア支出とサービス支出、2020-2035年
- 図 5コンポーネント別市場シェア、2025年および2035年
- 図 6ハイパーバイザータイプ別市場シェア、2025年および2035年
- 図 7コンポーネント×導入形態マトリクス、2025年
- 図 8地域別市場、2025年および2035年
- 図 9予測シナリオ、2035年
- 図 10上位3サプライヤーの集中度、2025年
- 図 11上位12か国、2025年
- 表 1レポート属性
- 表 2コアあたりおよびデスクトップユーザーあたりの支出、2020-2035年
- 表 3コンポーネント別市場、2020-2035年
- 表 4ハイパーバイザータイプ別市場、2025年および2035年
- 表 5導入形態別市場、2025年および2035年
- 表 6組織規模別市場、2025年および2035年
- 表 7エンドユーザー業種別市場、2025年および2035年
- 表 8コンポーネント×導入形態マトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12ライセンス変更とプラットフォームの投入、2025-2026年
- 表 13企業プロファイル:製品とデータセンターへの注力分野
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年は297.5億米ドルで、2035年までに609.0億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を160.6億米ドルと推計しています。
2025年から2035年にかけて年率7.43%です。2020年から2025年にかけては、デスクトップ仮想化とサブスクリプションバンドルへの移行が支出を押し上げたため、年率13.13%とより速く成長しました。
サーバー仮想化ソフトウェアで、2025年に149.0億米ドル、市場の50.1%を占めます。コンポーネントの中ではマネージドサービスが年率11.70%で最も速く成長しています。
DC Market Insightsの推計によると、2025年はハイパーバイザーソフトウェアが仮想化コアあたり年間約162米ドル、管理がコアあたり38米ドルです。ホスト型デスクトップは同時ユーザーあたり約148米ドルです。
Kubernetesネイティブ仮想化で、年率21.29%で2025年の16.7億米ドルから2035年までに114.8億米ドルに成長します。独自のタイプ1ハイパーバイザーは依然として2025年の金額の71.8%を占めています。
北米で、2025年に120.8億米ドル、金額の40.6%を占めます。中東・アフリカは年率9.79%で最も速く成長しています。
Broadcom (VMware)が市場の約39%を占めてリードしており、Broadcom、Microsoft、Citrixを合わせると約58%を占めます(DC Market Insightsの推計)。Nutanix、Red Hat、Omnissa、Hewlett Packard Enterprise、Oracle、Proxmox、SUSEも競合しています。
米国で107.7億米ドル、2025年の支出の36.2%を占め、中国が22.1億米ドルで続きます。大規模国別市場の中ではインドが年率13.49%で最も速く成長しています(DC Market Insightsの推計)。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。