
Mercato della gestione degli asset dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato della gestione degli asset dei data center era pari a USD 2,260.0 milioni; si prevede che raggiunga USD 6,100.0 milioni entro il 2035, con un CAGR del 10.46%. North America rappresenta 41.2% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Catena di fornitura e ciclo di vita degli asset
- 08Dimensione del mercato e previsioni
- 09Mercato per componente
- 10Mercato per tipo di asset
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- North America41.2%
- Asia Pacific26.3%
- Europe24.6%
- Latin America4.3%
- Middle East and Africa3.6%
Aziende analizzate
- Iron Mountain
- SK tes
- Schneider Electric
- Vertiv
- Sunbird Software
- Carrier (Nlyte)
- Hyperview
- Freshworks (Device42)
- ServiceNow
- RF Code
- Sims Lifecycle Services
- Blancco
- Dell Technologies
- Hewlett Packard Enterprise
Analisi completa
Il Mercato della gestione degli asset dei data center comprende il software, l’hardware di tracciamento e i servizi che gli operatori di data center utilizzano per registrare, localizzare e infine dismettere i server, lo storage, le apparecchiature di rete e gli asset infrastrutturali presenti nei loro edifici. DC Market Insights stima il valore globale del Mercato della gestione degli asset dei data center in USD 2,26 miliardi nel 2025 e prevede USD 6,10 miliardi entro il 2035, con un CAGR del 10,46%. Il valore del 2025 è costruito a partire dal parco installato: circa 14,37 milioni di server dismessi a livello mondiale, di cui il 60% passa attraverso servizi professionali di dismissione e IT asset disposition (ITAD) a circa USD 165 di ricavi da servizi e rivendita per server, generano USD 1,42 miliardi; il software sul 35% di circa 7,46 milioni di rack a USD 165 per rack all’anno aggiunge USD 430,81 milioni, e l’hardware di tracciamento e i servizi professionali completano il totale. I data center edge e telecom sono il segmento in più rapida crescita, al 14,04% annuo, perché i siti piccoli e non presidiati non possono essere verificati ispezionando fisicamente le sale, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,91% annuo, perché DC Market Insights prevede che i suoi nuovi grandi campus acquistino software di gestione degli asset fin dal primo giorno e dismettano i loro primi parchi server prima del 2035.
Sintesi
La dimensione del Mercato globale della gestione degli asset dei data center era valutata in USD 1,18 miliardi nel 2020, ha raggiunto USD 2,26 miliardi nel 2025 e si prevede che raggiunga USD 6,10 miliardi entro il 2035, con un CAGR del 10,46% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato della gestione degli asset dei data center 2025 | USD 2,26 miliardi |
| Mercato della gestione degli asset dei data center, CAGR | 10,46% |
| Dimensione del Mercato della gestione degli asset dei data center 2035 | USD 6,10 miliardi |
Il mercato è cresciuto del 13,85% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 13,5% rispetto al 2024, mentre il parco server globale si è ampliato da circa 52,5 milioni a circa 74,7 milioni di unità nel modello di DC Market Insights. I servizi di dismissione e ITAD hanno rappresentato il 63,1% del valore del 2025, perché ogni server dismesso richiede una catena di custodia verificata e un percorso di rivendita o riciclo.
La crescita rallenta al 10,46% annuo dal 2025 al 2035. La base installata di server continua ad aumentare, fino a circa 137,0 milioni di unità nel 2035, e DC Market Insights ipotizza che i server AI riducano la vita utile media da 5,2 a 4,8 anni, portando le dismissioni annue da 14,37 milioni a 28,55 milioni. L’adozione del software cresce più lentamente, dal 35% dei rack nel 2025 al 52% nel 2035.

Ambito del mercato: che cosa comprende il Mercato della gestione degli asset dei data center?
Il Mercato della gestione degli asset dei data center comprende i ricavi dei fornitori derivanti dalla gestione degli asset fisici di un data center lungo l’intero ciclo di vita, valutati in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 2,26 miliardi nel 2025.
Incluso. Software di gestione degli asset, ossia i moduli di asset, inventario e capacità delle suite di data center infrastructure management (DCIM) e gli strumenti di discovery e di IT asset management (ITAM) utilizzati per l’hardware dei data center, venduti come abbonamenti cloud o licenze on-premise. Hardware di tracciamento degli asset: tag e lettori RFID, etichette con codice a barre, stampanti e scanner, e strisce di sensori a livello di rack utilizzate per localizzare gli asset. Servizi di dismissione e ITAD: rimozione dai rack in loco, logistica con catena di custodia, sanificazione e distruzione dei drive, reportistica di audit, e i ricavi da rivendita e riciclo contabilizzati dai fornitori ITAD. Servizi professionali e gestiti: audit fisici, riconciliazione dell’inventario, progetti di etichettatura, integrazione con i sistemi di service management e gestione degli asset in outsourcing.
Escluso. Il valore dei server, dei drive e delle apparecchiature di rete in sé, i moduli DCIM di monitoraggio energetico e ambientale che non tracciano gli asset, il controllo degli accessi agli edifici, i laptop e i dispositivi degli utenti finali, e le piattaforme di service management di uso generale a cui gli strumenti di gestione degli asset si collegano.
Come si combinano i segmenti. La ripartizione per componente (software, hardware di tracciamento, servizi di dismissione e ITAD, servizi professionali e gestiti) somma al totale del mercato, e le ripartizioni per tipo di asset e per tipo di data center suddividono in modo diverso gli stessi USD 2,26 miliardi. La ripartizione per modalità di deployment del software copre solo la componente software, pari a USD 430,81 milioni nel 2025. L’hardware di tracciamento a identificazione a radiofrequenza (RFID) è stimato separatamente nel report Mercato RFID per data center.
Driver di mercato: che cosa spinge il Mercato della gestione degli asset dei data center?
Tre driver spiegano la maggior parte della crescita del Mercato della gestione degli asset dei data center: le dismissioni annue di server, che DC Market Insights modella in aumento da 14,37 milioni nel 2025 a 28,55 milioni nel 2035, un aumento del valore di rivendita dei componenti che trasforma la dismissione in una linea di ricavo, e norme più severe sulla distruzione dei dati e sulla rendicontazione.
Le dismissioni di server raddoppiano da 14,37 milioni a 28,55 milioni all’anno
DC Market Insights stima la base installata globale in circa 74,7 milioni di server nel 2025, ancorata al conteggio del Lawrence Berkeley National Laboratory di 21 milioni di server negli Stati Uniti alla fine del 2020 e alla sua proiezione di quasi 37 milioni di server negli Stati Uniti entro il 2028, di cui da 8 a 12 milioni sono server AI. Con una vita utile media di 5,2 anni, circa 14,37 milioni di server sono usciti dal servizio nel 2025; con 4,8 anni e un parco di circa 137,0 milioni, le dismissioni raggiungono 28,55 milioni nel 2035. I servizi di dismissione e ITAD crescono quindi più rapidamente tra i componenti, all’11,47% annuo, da USD 1,42 miliardi a USD 4,21 miliardi.
La rivendita dei componenti trasforma la dismissione in una linea di ricavo
I server AI dismessi contengono memoria, processori e acceleratori che mantengono un valore di rivendita, il che consente ai fornitori ITAD di contabilizzare ricavi da rivendita in aggiunta ai compensi per i servizi. Iron Mountain ha riportato che i suoi ricavi da asset lifecycle management (ALM) sono aumentati del 63% nel 2025, di cui il 40% su base organica. Nella stessa call, la società ha dichiarato che la memoria tende a rappresentare tra il 40% e il 50% dei ricavi nella sua discussione sui prezzi ALM, e che i clienti hyperscale rappresentano in genere circa il 40% del suo business ALM. DC Market Insights modella i ricavi medi da dismissione e ITAD per server dismesso in aumento da USD 165 nel 2025 a USD 205 nel 2035, man mano che cresce la quota di hardware AI di alto valore nel flusso delle dismissioni.
Le norme sulla distruzione dei dati e sulla rendicontazione alzano la spesa minima
Le autorità di regolamentazione si aspettano ora una prova documentata di ciò che è accaduto a ciascun asset. Le norme dell’Unione Europea sulla progettazione ecocompatibile dei server richiedono una funzione di cancellazione sicura dei dati dal 1° marzo 2020, e le norme UE sulla rendicontazione per i data center di almeno 500 kW impongono agli operatori di presentare i dati entro il 15 maggio di ogni anno. Negli Stati Uniti, il National Institute of Standards and Technology (NIST) ha pubblicato una linea guida rivista sulla sanificazione dei supporti a settembre 2025. Ogni norma aggiunge tracce di audit e riconciliazione dell’inventario, e DC Market Insights prevede che i servizi professionali e gestiti crescano del 7,85% annuo, da USD 295,21 milioni nel 2025 a USD 628,59 milioni nel 2035.
Tendenze di mercato: come sta cambiando la gestione degli asset dei data center?
Il Mercato della gestione degli asset dei data center si sta orientando verso il software erogato in cloud, collegamenti più stretti tra i registri degli asset e le piattaforme di service management, e impianti di dismissione di scala hyperscale costruiti vicino ai maggiori cluster di data center.
Gli strumenti cloud e SaaS raggiungono il 63,8% della spesa in software
Gli strumenti di gestione degli asset cloud e software-as-a-service (SaaS) hanno rappresentato USD 199,47 milioni, ovvero il 46,3% della spesa in software, nel 2025, e DC Market Insights prevede che crescano del 13,01% annuo fino a USD 677,62 milioni, il 63,8% della spesa in software, entro il 2035. Le licenze on-premise crescono solo del 5,21% annuo. I prezzi in abbonamento abbassano il costo di ingresso: un fornitore, Hyperview, indica un abbonamento base di USD 3 per asset all’anno con un minimo di 500 asset e il suo modulo aggiuntivo di tracciamento degli asset a USD 24 per rack all’anno.
I registri degli asset entrano nel flusso di lavoro del service management
Gli operatori vogliono un unico registro per asset tra i team facility, IT e finanza, per cui i fornitori DCIM sviluppano ora connettori verso i sistemi di service management che ospitano il database di configurazione. A dicembre 2025, Sunbird ha rilasciato una versione di dcTrack che aggiunge l’autenticazione OAuth2 al suo ServiceNow Asset Connector. La stessa logica ha guidato il consolidamento: a maggio 2024 Freshworks ha concordato l’acquisizione di Device42, che aiuta le aziende a gestire la propria infrastruttura IT dai mainframe al cloud, per USD 230 milioni.
Gli impianti di dismissione si adeguano ai volumi hyperscale
I fornitori ITAD stanno costruendo impianti dedicati accanto ai cluster più grandi. Ad aprile 2025, SK tes ha annunciato un sito costruito appositamente di 36.000 piedi quadrati a Shannon, in Irlanda, la cui apertura era prevista per metà 2025 per servire le imprese irlandesi, compresi i data center hyperscale, e a luglio 2023 la società, allora TES, ha annunciato un sito di 128.000 piedi quadrati in Virginia progettato esclusivamente per l’ITAD dei data center, passando da 5.000 drive alla volta a 100.000 drive simultaneamente. Iron Mountain afferma di trattare più di 1 milione di server e più di 3 milioni di drive all’anno. DC Market Insights stima che il 60% dei server dismessi sia passato attraverso servizi professionali di dismissione nel 2025, quota che sale al 72% nel 2035.
Sfide di mercato: che cosa frena il Mercato della gestione degli asset dei data center?
Inventari imprecisi e carenza di personale qualificato sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato della gestione degli asset dei data center, con solo il 35% dei rack coperto da software dedicato di gestione degli asset nel 2025.
Gli hyperscaler mantengono internamente la maggior parte delle attività sugli asset
I maggiori operatori gestiscono propri programmi di riutilizzo, il che limita ciò che i fornitori esterni possono vendere loro. Microsoft ha riportato un tasso di riutilizzo e riciclo del 90,9% per server e componenti nel 2024 e ha riutilizzato più di 3,2 milioni di componenti attraverso canali interni ed esterni, utilizzando una rete di Circular Center iniziata ad Amsterdam nel 2020. DC Market Insights ipotizza che i programmi interni di questa scala acquistino capacità esterna di sanificazione, logistica e rivendita principalmente per i picchi, per cui i data center hyperscale spendono solo USD 129,27 milioni in software esterno di gestione degli asset nel 2025, meno dei data center enterprise.
Le carenze di competenze lasciano gli inventari non aggiornati
I registri degli asset sono validi solo quanto l’ultimo audit. L’indagine 2026 di Uptime Institute ha rilevato che il 53% degli operatori segnala difficoltà nel trovare candidati qualificati, rispetto al 46% nel 2025. I siti privi del personale necessario per riconciliare ogni modifica mantengono inventari su fogli di calcolo che si discostano dalla realtà. DC Market Insights prevede che i data center enterprise, dove questo divario è più ampio, crescano solo del 7,25% annuo.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavo?
I due maggiori nuovi bacini di ricavo nel Mercato della gestione degli asset dei data center sono i siti edge e telecom, in crescita del 14,04% annuo, e la rivendita dell’hardware AI dismesso.
I siti edge e telecom richiedono inventari remoti
I data center edge e telecom hanno speso USD 126,28 milioni in gestione degli asset nel 2025, e DC Market Insights prevede USD 469,64 milioni entro il 2035, più di tre volte e mezzo il livello del 2025. Le piccole sale senza personale in loco vengono verificate tramite discovery remota e tag anziché con ispezioni fisiche. L’automazione di questi audit è uno dei casi d’uso trattati nel report Mercato dell’automazione dei data center.
I server AI dismessi aumentano il valore di recupero per server
Iron Mountain prevede USD 850 milioni di ricavi ALM nel 2026, una crescita di circa il 35%, e il suo direttore finanziario ha indicato in USD 8 miliardi il mercato indirizzabile totale per la dismissione dei data center ad agosto 2025. DC Market Insights stima la componente di dismissione e ITAD in USD 1,42 miliardi nel 2025, il 17,8% di tale cifra, il che lascia spazio ai fornitori in grado di testare, ricondizionare e rivendere acceleratori e memoria ad alta capacità anziché distruggerli.
Prezzi: quanto spendono gli operatori in gestione degli asset per rack e per server?
Un data center ha speso circa USD 165 per rack all’anno in software di gestione degli asset nel 2025, e sono stati generati circa USD 165 di ricavi da dismissione e ITAD per ogni server dismesso. Si tratta di stime di DC Market Insights, che includono i ricavi da rivendita.
| Punto di prezzo (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Software per rack gestito all’anno | 150,00 | 165,00 | 171,50 | 178,00 |
| Hardware di tracciamento per rack all’anno | 12,50 | 14,20 | 15,60 | 17,00 |
| Ricavi da dismissione e ITAD per server dismesso | 140,00 | 165,00 | 185,00 | 205,00 |
| Quota di rack coperti da software di gestione degli asset | 26,0% | 35,0% | 43,5% | 52,0% |
I prezzi del software per rack aumentano lentamente, poiché gli strumenti in abbonamento costano meno delle licenze perpetue. I ricavi per server dismesso crescono più rapidamente, di circa il 2,2% annuo dal 2025, perché ogni server AI dismesso contiene più memoria e acceleratori rivendibili rispetto a un server general-purpose.
Standard e regolamentazione: quali norme definiscono la gestione degli asset dei data center?
Tre norme stabiliscono come gli asset dei data center devono essere tracciati e dismessi: le linee guida NIST sulla sanificazione dei supporti, il regolamento UE sulla progettazione ecocompatibile dei server e il regolamento UE sulla rendicontazione dei data center.
NIST SP 800-88 Rev. 2 (settembre 2025). Le NIST Guidelines for Media Sanitization aiutano le organizzazioni a definire un programma di sanificazione dei supporti con tecniche e controlli per la sanificazione e lo smaltimento in base alla sensibilità delle loro informazioni.
Regolamento UE 2019/424. Il regolamento UE sulla progettazione ecocompatibile dei server e dei prodotti di archiviazione dati richiede una funzionalità di cancellazione sicura dei dati dal 1° marzo 2020, e dal 1° marzo 2021 il firmware più recente deve essere disponibile per almeno otto anni dopo l’immissione sul mercato dell’ultimo prodotto di un modello.
Regolamento delegato UE 2024/1364. Gli operatori di data center con una domanda di potenza IT installata di almeno 500 kW hanno dovuto presentare la rendicontazione entro il 15 settembre 2024, poi entro il 15 maggio 2025 e ogni anno successivo.
Segmentazione del mercato: quale segmento guida il Mercato della gestione degli asset dei data center?
I servizi di dismissione e ITAD guidano il Mercato della gestione degli asset dei data center con il 63,1% del valore del 2025, server e compute guidano i tipi di asset con il 52,4%, e i data center hyperscale guidano gli acquirenti con il 38,6%. I data center edge e telecom sono il segmento in più rapida crescita, al 14,04% annuo, perché i siti non presidiati richiedono inventari remoti, mentre i servizi di dismissione e ITAD sono il componente in più rapida crescita, all’11,47% annuo.
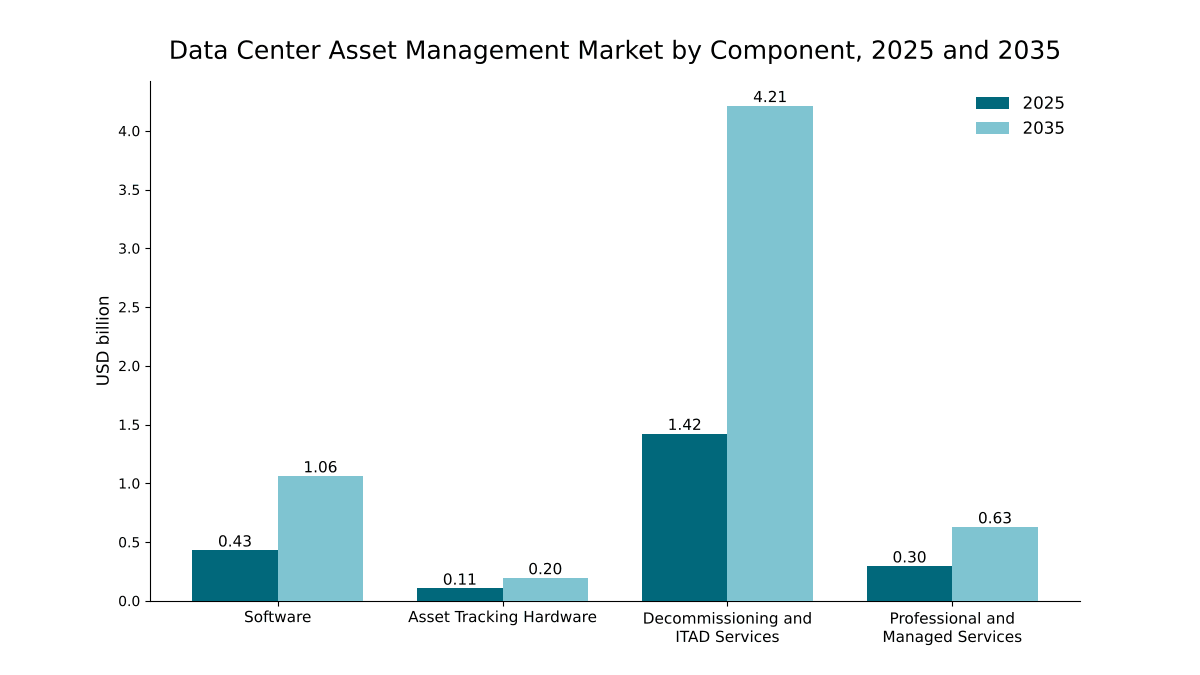
Per componente: i servizi di dismissione e ITAD guidano con il 63,1%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi di dismissione e ITAD | 1,42 | 63,1% | 4,21 | 11,47% |
| Software | 0,43 | 19,1% | 1,06 | 9,44% |
| Servizi professionali e gestiti | 0,30 | 13,1% | 0,63 | 7,85% |
| Hardware di tracciamento degli asset | 0,11 | 4,7% | 0,20 | 6,30% |
La dismissione guadagna 6,0 punti di quota entro il 2035, raggiungendo il 69,1%, perché le dismissioni raddoppiano mentre l’adozione del software cresce più gradualmente. L’hardware di tracciamento degli asset cresce più lentamente, al 6,30% annuo.
Per tipo di asset: server e compute guidano con il 52,4%
| Tipo di asset | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server e compute | 1,18 | 52,4% | 3,42 | 11,22% |
| Storage e drive | 0,49 | 21,6% | 1,18 | 9,22% |
| Apparecchiature di rete | 0,28 | 12,3% | 0,72 | 10,00% |
| Asset di alimentazione e raffreddamento | 0,20 | 8,9% | 0,52 | 10,08% |
| Rack, cablaggio e altro | 0,11 | 4,8% | 0,26 | 9,00% |
Server e compute hanno il valore di rivendita più alto e la vita più breve, per cui assorbono più della metà della spesa; storage e drive crescono più lentamente, al 9,22% annuo.
Per tipo di data center: i data center hyperscale guidano con il 38,6%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 0,87 | 38,6% | 2,68 | 11,89% |
| Data center enterprise | 0,71 | 31,7% | 1,44 | 7,25% |
| Data center di colocation | 0,54 | 24,1% | 1,51 | 10,78% |
| Data center edge e telecom | 0,13 | 5,6% | 0,47 | 14,04% |
Gli acquirenti hyperscale destinano il 71,9% del loro budget di gestione degli asset alla dismissione e all’ITAD, contro il 59,0% dei data center enterprise. La spesa della colocation supera quella enterprise poco prima del 2035, man mano che i clienti lasciano le sale di proprietà.
Per modalità di deployment del software: cloud e SaaS crescono più rapidamente, al 13,01%
All’interno della componente software da USD 430,81 milioni, le licenze on-premise detengono il 53,7% nel 2025 e gli abbonamenti cloud e SaaS il 46,3%. Cloud e SaaS superano gli strumenti on-premise prima del 2028.
DC Exclusive: il modello del flusso delle dismissioni e la matrice componente × acquirente
Con USD 626,23 milioni nel 2025, la dismissione e l’ITAD hyperscale costituiscono la singola cella più grande della matrice e il 27,8% di tutta la spesa per la gestione degli asset dei data center. La matrice incrocia ciò che viene acquistato con chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio dei ricavi dei fornitori, costruito su 31 input: 27 valori di ancoraggio dei driver (9 driver, dai server installati e dalla vita utile al prezzo del software per rack, ciascuno fissato per il 2020, il 2025 e il 2035) e 4 profili di mix degli acquirenti, uno per componente.
| 2025, milioni di USD | Hyperscale | Colocation | Enterprise | Edge e telecom | Totale |
|---|---|---|---|---|---|
| Servizi di dismissione e ITAD | 626,23 | 306,72 | 421,45 | 68,73 | 1.423,13 |
| Software | 129,27 | 119,39 | 148,86 | 33,29 | 430,81 |
| Servizi professionali e gestiti | 88,50 | 84,77 | 104,84 | 17,10 | 295,21 |
| Hardware di tracciamento degli asset | 26,47 | 32,59 | 39,71 | 7,16 | 105,93 |
| Totale | 870,47 | 543,47 | 714,86 | 126,28 | 2.255,08 |
I data center enterprise sono i maggiori acquirenti di software con USD 148,86 milioni, anche se i data center hyperscale spendono di più in totale, perché gli hyperscaler sviluppano internamente la maggior parte dei loro strumenti di gestione degli asset. Gli operatori di colocation destinano la quota più alta all’hardware di tracciamento, pari al 6,0%. I siti edge e telecom destinano il 26,4% del loro budget al software, la quota software più alta tra tutti gli acquirenti.
Il modello del flusso delle dismissioni alla base di queste cifre ha input che qualsiasi lettore può verificare: la base installata di server (circa 74,7 milioni nel 2025), la vita utile media (5,2 anni) e la quota di dismissioni gestite da ITAD professionale (60%). Moltiplicando le dismissioni per i ricavi per server si ottiene la spesa per la dismissione; aggiungendo software e hardware per rack, e i servizi come rapporto su entrambi, si ottiene il mercato. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato della gestione degli asset dei data center?
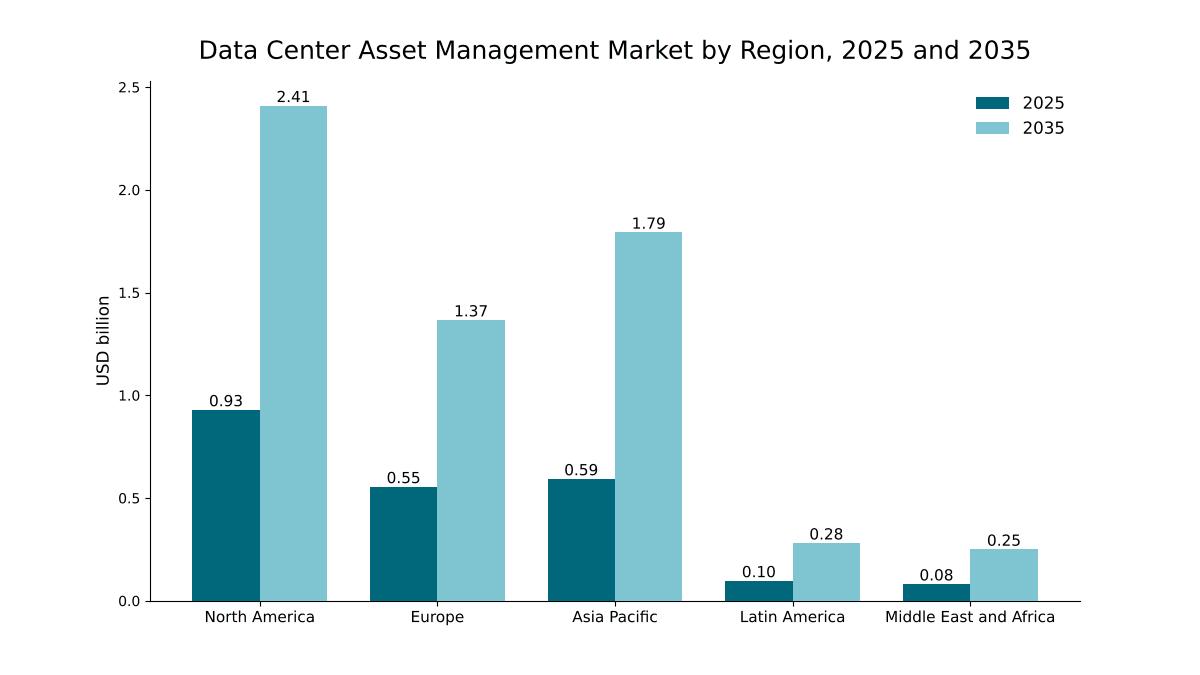
Il Nord America guida il Mercato della gestione degli asset dei data center con il 41,2% del valore del 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,91% annuo, perché DC Market Insights prevede che i suoi nuovi grandi campus costruiscano registri degli asset fin dal primo giorno e dismettano i loro primi parchi server prima del 2035.
Il Nord America guida con una quota del 41,2%
Gli operatori nordamericani hanno speso USD 929,09 milioni in gestione degli asset nel 2025, e si prevede che la regione raggiunga USD 2,41 miliardi nel 2035, con un CAGR del 10,00%. Gli Stati Uniti hanno rappresentato il 45% del consumo globale di elettricità dei data center nel 2024, secondo l’Agenzia Internazionale dell’Energia (IEA). Il Nord America perde 1,7 punti di quota entro il 2035.
L’Asia Pacifico detiene una quota del 26,3%
L’Asia Pacifico vale USD 593,09 milioni nel 2025 e USD 1,79 miliardi entro il 2035, con un CAGR dell’11,70%. La Cina, che ha utilizzato il 25% dell’elettricità globale dei data center nel 2024 secondo la IEA, è il secondo mercato nazionale per dimensione, e India e Australia crescono più rapidamente nel modello di DC Market Insights. L’Asia Pacifico guadagna 3,1 punti di quota, il maggiore incremento tra tutte le regioni.
L’Europa detiene una quota del 24,6%
L’Europa vale USD 554,75 milioni nel 2025 e USD 1,37 miliardi entro il 2035, con un CAGR del 9,43%. Nel modello di DC Market Insights, la quota di spesa dell’Europa è ben superiore alla sua quota del 15% dell’elettricità dei data center, secondo la IEA, perché le norme UE sulla rendicontazione e sulla progettazione ecocompatibile aumentano i requisiti di documentazione e riutilizzo per asset.
L’America Latina detiene una quota del 4,3%
L’America Latina vale USD 96,97 milioni nel 2025 e USD 280,56 milioni entro il 2035, con un CAGR dell’11,21%, trainata dal Brasile.
Il Medio Oriente e Africa detiene una quota del 3,6%
Il Medio Oriente e Africa vale USD 81,18 milioni nel 2025 e USD 250,07 milioni entro il 2035, con un CAGR dell’11,91%. DC Market Insights prevede che la maggior parte della crescita provenga dai grandi nuovi campus negli Stati del Golfo, che acquistano prima software e hardware di tracciamento e solo più avanti nel decennio servizi di dismissione.
Analisi per paese: quali paesi spendono di più nella gestione degli asset dei data center?
Gli Stati Uniti sono il maggiore mercato nazionale per la gestione degli asset dei data center con USD 841,14 milioni nel 2025, il 37,3% del valore globale, seguiti dalla Cina con USD 221,00 milioni (9,8%) e dal Regno Unito con USD 133,05 milioni (5,9%). I 12 paesi principali rappresentano il 79,8% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 0,84 | 37,3% | 2,16 | 9,89% |
| 2 | Cina | Asia Pacifico | 0,22 | 9,8% | 0,68 | 11,95% |
| 3 | Regno Unito | Europa | 0,13 | 5,9% | 0,32 | 9,08% |
| 4 | Germania | Europa | 0,12 | 5,2% | 0,29 | 9,35% |
| 5 | Giappone | Asia Pacifico | 0,09 | 4,1% | 0,24 | 10,19% |
| 6 | Canada | Nord America | 0,09 | 3,9% | 0,25 | 11,02% |
| 7 | Francia | Europa | 0,07 | 2,9% | 0,16 | 9,26% |
| 8 | Paesi Bassi | Europa | 0,06 | 2,6% | 0,14 | 9,12% |
| 9 | India | Asia Pacifico | 0,05 | 2,2% | 0,22 | 16,04% |
| 10 | Australia | Asia Pacifico | 0,05 | 2,1% | 0,15 | 12,08% |
| 11 | Brasile | America Latina | 0,05 | 2,0% | 0,13 | 11,52% |
| 12 | Irlanda | Europa | 0,04 | 1,8% | 0,10 | 9,83% |
L’India è il grande mercato nazionale in più rapida crescita, al 16,04% annuo, davanti all’Australia al 12,08% e alla Cina all’11,95%, poiché DC Market Insights prevede che la nuova capacità hyperscale in questi paesi raggiunga il suo primo ciclo di rinnovo entro il periodo di previsione. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese di server installati, nuova capacità e capacità di trattamento ITAD.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato della gestione degli asset dei data center raggiunge USD 6,10 miliardi entro il 2035 nello scenario base, con un intervallo da USD 4,60 miliardi a USD 7,78 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Il parco server cresce del 5,0% e poi del 3,8% annuo; la quota ITAD raggiunge il 66%; USD 185 per server dismesso; 45% dei rack coperti da software | 4,60 | 7,38% |
| Base | Il parco server cresce del 7,0% e poi del 5,5% annuo; la quota ITAD raggiunge il 72%; USD 205 per server dismesso; 52% dei rack coperti da software | 6,10 | 10,46% |
| Alto | Il parco server cresce dell’8,5% e poi del 6,8% annuo; la quota ITAD raggiunge il 78%; USD 225 per server dismesso; 58% dei rack coperti da software | 7,78 | 13,18% |
Lo scenario basso riflette una pausa negli investimenti in AI: meno server entrano in servizio, quindi meno ne escono, e prezzi della memoria più bassi riducono i ricavi da rivendita. Lo scenario alto ipotizza rinnovi AI più rapidi e prezzi dei componenti stabili.
Analisi competitiva: chi guida il Mercato della gestione degli asset dei data center?
- Iron Mountain
- SK tes
- Schneider Electric
- Vertiv
- Sunbird Software
- Carrier (Nlyte)
- Hyperview
- Freshworks (Device42)
- ServiceNow
- RF Code
- Sims Lifecycle Services
- Blancco
- Dell Technologies
- Hewlett Packard Enterprise
Iron Mountain è il leader di mercato con circa il 15% del Mercato della gestione degli asset dei data center nel 2025 (stima di DC Market Insights: circa USD 330 milioni di attività legate ai data center, rispetto a un mercato di USD 2,26 miliardi, composti da circa USD 250 milioni di attività hyperscale e circa USD 80 milioni di attività per data center enterprise e di colocation). La stima parte dai dati della società stessa: Iron Mountain prevede USD 850 milioni di ricavi ALM nel 2026, una crescita di circa il 35%, che DC Market Insights interpreta come circa USD 630 milioni nel 2025, e il segmento hyperscale rappresenta in genere circa il 40% del suo business ALM. Iron Mountain ha costruito questa posizione attraverso acquisizioni, tra cui il fornitore ITAD Regency Technologies a un prezzo iniziale di USD 200 milioni, e Premier Surplus e ACT Logistics nel 2025. I suoi ricavi dell’intero esercizio 2025 sono stati pari a USD 6,9 miliardi (Fonte: documento depositato da Iron Mountain presso la US Securities and Exchange Commission). SK tes ha annunciato siti ITAD dedicati ai data center in Virginia e a Shannon, in Irlanda. Sunbird, con il suo software dcTrack, e Carrier, attraverso l’acquisizione del fornitore DCIM Nlyte, competono nel software DCIM per la gestione degli asset, mentre Freshworks, attraverso Device42, aiuta le aziende a gestire la propria infrastruttura IT, e Sunbird collega dcTrack ai registri degli asset di ServiceNow.
Sviluppi recenti
- Ad aprile 2025, SK tes ha annunciato una struttura costruita appositamente di 36.000 piedi quadrati per l’ITAD e il ciclo di vita dei data center a Shannon, in Irlanda, per servire clienti tra cui i data center hyperscale (Fonte: comunicato stampa di SK tes).
- A maggio 2025, McCarter & English ha riferito di aver assistito Iron Mountain nell’acquisizione di Premier Surplus, che integra i servizi di asset lifecycle management di Iron Mountain (Fonte: annuncio della transazione di McCarter & English).
- A settembre 2025, il NIST ha pubblicato SP 800-88 Rev. 2, Guidelines for Media Sanitization (Fonte: scheda della pubblicazione NIST).
- A novembre 2025, Iron Mountain ha acquisito ACT Logistics, ampliando il proprio investimento nell’asset lifecycle management (Fonte: articolo di settore IDM).
- A dicembre 2025, Sunbird ha rilasciato una versione di dcTrack che aggiunge l’autenticazione OAuth2 al suo ServiceNow Asset Connector (Fonte: comunicato stampa di Sunbird).
- A febbraio 2026, Iron Mountain ha riportato ricavi ALM del quarto trimestre 2025 pari a USD 190 milioni, in crescita del 70%, e ha indicato una previsione di USD 850 milioni di ricavi ALM nel 2026 (Fonte: earnings call di Iron Mountain).
Seguiamo queste operazioni, questi lanci e questi annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato della gestione degli asset dei data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali (dal 2020 al 2035) di server e rack installati. La base di server parte dai conteggi statunitensi del Lawrence Berkeley National Laboratory (21 milioni nel 2020, quasi 37 milioni entro il 2028) divisi per una quota statunitense del 40% dei server globali, un’ipotesi di DC Market Insights ancorata alla quota statunitense del 45% dell’elettricità dei data center riportata dalla IEA; ciò porta a circa 74,7 milioni di server nel 2025. Le dismissioni sono pari alla base installata divisa per una vita utile ipotizzata (5,6 anni nel 2020, 5,2 anni nel 2025, 4,8 anni nel 2035). La spesa per dismissione e ITAD è pari alle dismissioni moltiplicate per la quota gestita da fornitori professionali (52%, 60% e 72%) moltiplicata per i ricavi per server dismesso (USD 140, USD 165 e USD 205). La base di rack deriva da 415 TWh di elettricità dei data center nel 2024 (IEA), un’efficienza nell’uso dell’energia (PUE) di 1,54 e una densità modale media per rack di 7,5 kW, esclusi i valori anomali (indagine 2025 di Uptime Institute), con un utilizzo medio ipotizzato del 55%: circa 30,8 GW di carico IT e 7,46 milioni di rack. Il software è pari ai rack moltiplicati per la quota coperta da software di gestione degli asset moltiplicata per il prezzo per rack; l’hardware di tracciamento è pari ai rack moltiplicati per la spesa in hardware per rack; i servizi professionali e gestiti sono pari al 58%, 55% e 50% di software e hardware. I valori tra gli anni di ancoraggio sono interpolati, e ogni ripartizione somma al totale.
Il risultato è stato verificato rispetto a tre limiti. Come limite inferiore, la componente di dismissione e ITAD (USD 1,42 miliardi) deve superare la parte legata ai data center del business del maggiore fornitore, che DC Market Insights stima in circa USD 250 milioni di ricavi ALM hyperscale presso Iron Mountain nel 2025 (USD 850 milioni di previsione per il 2026 divisi per 1,35, moltiplicati per la quota hyperscale del 40%). Come limite superiore, si colloca al 17,8% del mercato indirizzabile della dismissione dei data center da USD 8 miliardi citato dal direttore finanziario di Iron Mountain. Come verifica della spesa, l’intero mercato equivale allo 0,51% dei USD 444,1 miliardi di ricavi mondiali da server nel 2025 riportati da IDC. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli e le fonti prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Fasi del ciclo di vita degli asset considerate
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Approccio di ricerca
- 2.2Modello del flusso delle dismissioni e della base di rack
- 2.3Verifiche dei limiti
- 2.4Fonti dei dati e ipotesi
- 03Sintesi
- 3.1Quadro del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Driver di mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Prezzo del software per rack gestito
- 5.2Spesa in hardware di tracciamento per rack
- 5.3Ricavi da dismissione e ITAD per server dismesso
- 06Standard e regolamentazione
- 6.1NIST SP 800-88 Rev. 2 Sanificazione dei supporti
- 6.2Regolamento UE 2019/424 Progettazione ecocompatibile dei server
- 6.3Regolamento delegato UE 2024/1364 Rendicontazione dei data center
- 07Catena di fornitura e ciclo di vita degli asset
- 7.1Approvvigionamento e ricevimento
- 7.2Installazione, etichettatura e tracciamento
- 7.3Esercizio e audit
- 7.4Dismissione, sanificazione e rivendita
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3Server installati e dismissioni annue
- 09Mercato per componente
- 9.1Software
- 9.2Hardware di tracciamento degli asset
- 9.3Servizi di dismissione e ITAD
- 9.4Servizi professionali e gestiti
- 10Mercato per tipo di asset
- 10.1Server e compute
- 10.2Storage e drive
- 10.3Apparecchiature di rete
- 10.4Asset di alimentazione e raffreddamento
- 10.5Rack, cablaggio e altro
- 11Mercato per tipo di data center
- 11.1Data center hyperscale
- 11.2Data center di colocation
- 11.3Data center enterprise
- 11.4Data center edge e telecom
- 12Mercato per modalità di deployment del software
- 12.1Cloud e SaaS
- 12.2On-premise
- 13DC Exclusive: modello del flusso delle dismissioni e matrice componente × acquirente
- 13.1Matrice, 2025
- 13.2Input del modello
- 14Mercato per regione
- 14.1Nord America (Stati Uniti, Canada)
- 14.2Europa (Regno Unito, Germania, Francia, Paesi Bassi, Irlanda, Resto d'Europa)
- 14.3Asia Pacifico (Cina, Giappone, India, Australia, Resto dell'Asia Pacifico)
- 14.4America Latina (Brasile, Resto dell'America Latina)
- 14.5Medio Oriente e Africa
- 15Analisi per paese
- 15.1I 12 paesi principali, 2025 e 2035
- 15.2Paesi in più rapida crescita
- 16Sezioni trasversali regionali
- 16.1Variazione delle quote regionali, dal 2025 al 2035
- 16.2Confronto della crescita regionale
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Leader di mercato e concentrazione
- 18.2Posizionamento competitivo per componente
- 18.3Fusioni e acquisizioni
- 19Profili aziendali
- 19.1Iron Mountain
- 19.2SK tes
- 19.3Schneider Electric
- 19.4Vertiv
- 19.5Sunbird Software
- 19.6Carrier (Nlyte)
- 19.7Hyperview
- 19.8Freshworks (Device42)
- 19.9ServiceNow
- 19.10RF Code
- 19.11Sims Lifecycle Services
- 19.12Blancco
- 19.13Dell Technologies
- 19.14Hewlett Packard Enterprise
- 20Sviluppi recenti
- 20.1Operazioni e acquisizioni
- 20.2Strutture e capacità
- 20.3Rilasci di prodotti e standard
- 21Raccomandazioni dell'analista
- 21.1Per gli operatori di data center
- 21.2Per i fornitori ITAD e di servizi
- 21.3Per i fornitori di software
- 21.4Per gli investitori
- Fig. 1Dimensione del Mercato della gestione degli asset dei data center, 2020–2035
- Fig. 2Mercato della gestione degli asset dei data center per componente, 2025 e 2035
- Fig. 3Mercato della gestione degli asset dei data center per regione, 2025 e 2035
- Tabella 1Attributi del report
- Tabella 2Punti di prezzo della gestione degli asset, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di asset, 2025 e 2035
- Tabella 5Mercato per tipo di data center, 2025 e 2035
- Tabella 6Mercato per modalità di deployment del software, 2025 e 2035
- Tabella 7Matrice componente × tipo di data center, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9I 12 paesi principali, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 2,26 miliardi nel 2025, in crescita a USD 6,10 miliardi entro il 2035. DC Market Insights stima il mercato in USD 1,18 miliardi nel 2020.
Del 10,46% annuo dal 2025 al 2035. La crescita è stata più rapida, al 13,85% annuo, tra il 2020 e il 2025, mentre il parco server globale si ampliava.
I servizi di dismissione e ITAD, con USD 1,42 miliardi, ovvero il 63,1% del mercato nel 2025. Sono anche il componente in più rapida crescita, all’11,47% annuo.
Circa USD 165 per rack gestito all’anno in software nel 2025, più USD 14,20 per rack in hardware di tracciamento, secondo le stime di DC Market Insights.
Il Nord America, con USD 929,09 milioni, ovvero il 41,2% del valore del 2025. Il Medio Oriente e Africa cresce più rapidamente, all’11,91% annuo.
Iron Mountain guida con circa il 15% del mercato (stima di DC Market Insights). Competono anche SK tes, Schneider Electric, Vertiv, Sunbird Software, Carrier (Nlyte), Hyperview, Freshworks (Device42), ServiceNow e RF Code.
I data center edge e telecom, al 14,04% annuo, da USD 126,28 milioni nel 2025 a USD 469,64 milioni entro il 2035. I data center hyperscale sono i maggiori acquirenti con il 38,6%.
Gli Stati Uniti con USD 841,14 milioni, ovvero il 37,3% della spesa del 2025, seguiti dalla Cina con USD 221,00 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, al 16,04% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.