
データセンターバスウェイ市場 規模・シェア・2035年までの予測
市場の概要
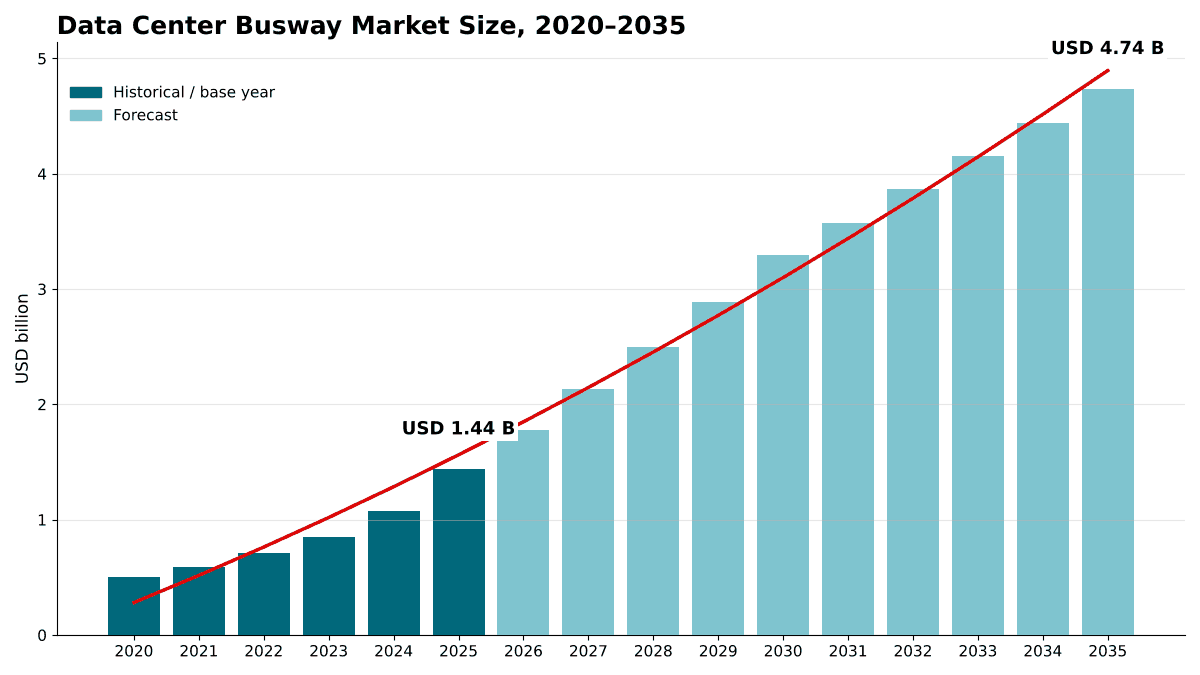
データセンターバスウェイ市場の規模は2025年にUSD 1,440.0百万で、年平均成長率(CAGR)12.65%で拡大し、2035年までにUSD 4,740.0百万に達すると予測されています。 North Americaが市場の44.8%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月10日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格・コスト分析
- 06規格と規制
- 07サプライチェーン・バリューチェーン分析
- 08世界のデータセンターバスウェイ市場規模と予測
- 09製品タイプ別市場
- 10定格電流別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 10掲載企業
地域別インサイト
- North America44.8%
- Asia Pacific27.1%
- Europe18.3%
- Latin America5.1%
- Middle East and Africa4.7%
掲載企業
- Schneider Electric
- Siemens
- Legrand
- Vertiv
- Eaton
- ABB
- LS Cable & System
- EAE Group
- CHINT
- USA TrackBusway
詳細分析
データセンターバスウェイ市場は、データセンター建物内で低圧電力を送るプレハブ式バスバートランキングシステム(バスウェイ)を対象とします。具体的には、グレースペースでスイッチギア、無停電電源装置(UPS)システム、分電盤の間をつなぐフィーダーバスウェイ、ホワイトスペース上部のプラグインバスウェイおよびトラックバスウェイ、ならびにタップオフユニット、継手類、モニタリングモジュールです。DC Market Insightsは、世界のデータセンターバスウェイ市場を2025年に14.4億米ドルと評価し、2035年には47.4億米ドルに達すると予測しています(CAGR 12.65%)。2025年の数値は建設量そのものから積み上げています。新規IT容量約12.0 GWのうち48%がホワイトスペースで天井吊りバスウェイを採用し、MW当たり約11.0万米ドル(6.34億米ドル)、55%がグレースペースでフィーダーバスウェイを採用し、MW当たり約9.5万米ドル(6.27億米ドル)となり、さらに約112.2 GWの既設容量に対する改修・増設工事が1.80億米ドルを加えます。AIラックの列ではホイップとPDUによる配線の組み替えよりも速くラック電力が変化するため、トラックバスウェイは年率16.15%で最も急成長しているセグメントです。また、小さな基盤からキャンパス規模の容量が追加されている中東・アフリカは、年率15.43%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンターバスウェイ市場規模は、2020年に5.00億米ドルと評価され、2025年に14.4億米ドルに達し、予測期間中にCAGR 12.65%で成長して2035年には47.4億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンターバスウェイ市場規模 2025年 | 14.4億米ドル |
| データセンターバスウェイ市場 CAGR | 12.65% |
| データセンターバスウェイ市場規模 2035年 | 47.4億米ドル |
DC Market Insightsの推計では、市場は2020年から2025年にかけて年率23.59%で成長し、2025年単年では支出が10.7億米ドルだった2024年比で34.1%増加しました。成長の大部分は二つの要因によるものです。DC Market Insightsの容量モデルでは年間の容量完成量が2020年の6.0 GWから2025年の12.0 GWへと倍増し、天井吊りバスウェイを前提に設計される新規ホールの比率は30%から48%に上昇しました。ハイパースケールのホールで採用が飽和に近づくにつれ、2025年から2035年の成長率は年率12.65%に鈍化し、市場は2030年に32.9億米ドルを超えます。
バスウェイはデータセンター予算の中では小さな項目ですが、スピードを左右する決定的な項目です。Cushman & Wakefieldは、最新鋭施設の平均グリーンフィールド開発コストをMW当たり1,760万米ドルとしており、前回のガイドからMW当たり21%上昇しています。DC Market Insightsは、2025年の新規MW当たりのバスウェイの混合コンテンツを約10.5万米ドルと推計しており、これはその数値の1%を大きく下回りますが、ホールをどれだけ早く通電できるか、またその列をどれだけ安く再給電できるかを決めるのはバスウェイです。
市場範囲:データセンターバスウェイ市場は何を対象とするか?
DC Market Insightsは、データセンターバスウェイ市場を2025年に14.4億米ドルと算定しています。本市場は、データセンター建物内で電力を分配する、定格交流(AC)1,000 Vまたは直流(DC)1,500 V以下の閉鎖型バスバートランキングシステムを対象とし、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。
対象に含むもの。グレースペースで変圧器、低圧スイッチギア、UPSシステム、配電盤をつなぐフィーダーバスウェイ、配線経路に沿って固定コンセントを備えたプラグインバスウェイ、ラック列の上部でホットプラグ対応タップオフユニット用の連続スロットを備えたトラックバスウェイ、銅導体およびアルミニウム導体の各タイプ、タップオフユニットおよびプラグインユニット、エルボ、ティー、エンドフィード、ハンガーなどの継手類、ならびにバスウェイと共に販売される分岐回路のモニタリング・計量モジュールです。
対象に含まないもの。電力会社側の中圧バスダクト、キャビネット内に取り付けるラック配電ユニット(PDU)、スイッチギア、UPSシステムおよび変圧器そのもの、電力ケーブルおよびホイップ、ならびに設置工事費です。
セグメントの関係。製品タイプ、定格電流、導体、コンポーネント、導入形態、エンドユーザーは、それぞれ同じ14.4億米ドルを別の切り口で分けたものです。フィーダーバスウェイはグレースペースの支出に対応し、プラグインバスウェイとトラックバスウェイはホワイトスペースの支出に対応します。改修支出は両者に配分されます。
市場の推進要因:データセンターバスウェイ市場を動かすものは何か?
成長の大部分を牽引するのは、年間完成量が12.0 GWから27.0 GWへ増加することです。データセンターバスウェイ市場は三つの推進要因で説明できます。建設パイプライン、ホワイトスペースの給電がケーブルホイップから天井のトラックへ移行していること、そしてラック電流の上昇により購入者がより高アンペアのバスウェイへ向かっていることです。
完成量の倍増に伴い、新規MW当たりのバスウェイコンテンツは10.5万米ドルに
2025年の支出の87.5%を新規建設が占めるため、市場は建設パイプラインに連動します。BloombergNEFは、2025年9月末時点で世界で23 GWを超えるデータセンター容量が建設中であり、その約4分の3が米国にあると集計しています。また、2025年第3四半期だけで3.8 GWを超える新規IT容量が着工しました。DC Market Insightsは、年間完成量が2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWへ増加するとモデル化しており、これにより新規建設向けバスウェイ支出は12.6億米ドルから42.0億米ドルへ増加します。
2035年までに新規ホワイトスペースの70%で天井吊りバスウェイを予測
天井のトラックを使えば、オペレーターは床置きPDUから新しいケーブルを引く代わりに、タップオフユニットを差し込むだけでラックを追加・移設できます。Legrandが公表した専門家パネルの見解では、設置、工事、将来の変更を含めると、PDUとホイップに比べて15〜30%の節約になるとしています。DC Market Insightsは、2025年に新規ホワイトスペースの48%が天井吊りバスウェイを採用したと推計しており(2020年は30%)、2030年に62%、2035年に70%になると予測しています。トラックバスウェイは予測期間中に3.81億米ドルから17.0億米ドルへ成長します。
2,500 A超の定格が16.39%で最も急成長
DC Market Insightsは、AIラックの列が配線経路当たりより多くの電流を必要とするようになると見込んでおり、サプライヤーの製品投入も同じ方向を示しています。Legrandの2025年の新製品には6,000Aのバスウェイ配電システムが含まれ、VertivのPowerBar Trackダブルスタック構成はIEC 61439-6のもとで2,500Aに達します。2,500 A超の定格のバスウェイは2025年に2.87億米ドルの規模で、年率16.39%で最も急成長している定格クラスであり、2035年には市場の27.6%に達します。こうしたホール向けの調達判断は、データセンター電力市場レポートで扱う、より広い電気設備チェーンに従います。
市場トレンド:データセンターバスウェイはどのように変化しているか?
データセンターバスウェイ市場は、コンパクトなトラック設計、アルミニウム導体、内蔵計量へと向かっており、モニタリング・計量は年率18.89%で最も急成長しているコンポーネントです。
コンパクトなトラック設計がホワイトスペースを節約
サプライヤーは現在、設置面積で競っています。Schneider ElectricのI-Line Track中電力配電バスウェイは、自動ロック式でホットプラグ対応のタップオフユニットを備えたオープントラック設計を採用しており、同社によれば主流の市場製品より60%コンパクトです。Vertivは、ダブルスタックのPowerBar TrackをAI需要に向けてホワイトスペースを確保する手段と位置付けています。配線経路が小さくなれば、冷却配管やケーブルトレイのための天井スペースが広がります。
モニタリング・計量は支出の10.8%に拡大
オペレーターは分岐レベルのエネルギーデータを求めているため、計量機能はタップオフユニットに組み込まれつつあります。SchneiderのI-Line Trackは、モニタリングデータをクラウドまたはエッジのダッシュボードにリアルタイムでアップロードします。DC Market Insightsは、モニタリング・計量モジュールを2025年に9,073万米ドル(6.3%)、2035年までに5.12億米ドルと評価しています。
アルミニウムが銅に対してシェアを拡大
サプライヤーは両方の導体タイプを提供する傾向を強めています。Vertivのダブルスタックトラックは銅とアルミニウムの両タイプで出荷されています。2025年は銅が9.84億米ドル(68.3%)で依然として優勢ですが、DC Market Insightsは、アルミニウムが銅の年率11.42%に対して年率14.95%で成長し、2035年までに金額ベースで38.8%に達すると予測しています。
市場の課題:データセンターバスウェイ市場の足かせは何か?
リードタイムとプレナム規制により、データセンターバスウェイ市場の成長は年率12.65%に抑えられています。DC Market Insightsは、予測成長率12.65%が2020年から2025年の23.59%を大きく下回る理由は、この二つの制約で説明できると見ています。
高アンペア容量バスウェイの長い購買期間
2026年6月に相当たり225Aのトラックバスウェイを発売したUSA TrackBuswayは、データセンターで高アンペア容量のバスウェイ需要が高まるにつれ、多くのデータセンター、産業、商業のチームが天井配電システムの購買期間の長期化に直面していると述べました。Cushman & Wakefieldも、MW当たり開発コストが21%上昇した原因の一つとして重要機器のリードタイムを挙げています。LS Cable & System USAは、バスダクトのリードタイム短縮を目的の一つとして、テキサス州ラポートに物流拠点を開設しました。
プレナムおよびアクセス規則がバスウェイの設置場所を制限
北米では、全米防火協会(NFPA)が発行する米国電気工事規程(NEC)であるNFPA 70の第368条がバスウェイの設置を規定しています。Schneider Electricの要約によれば、368.10(B)項は、バスウェイが完全に閉鎖され非通気構造であり、接続部が保守のためにアクセス可能であることを条件に、点検パネルの背後へのバスウェイ設置を認めています。Schneider Electricは、故障時に煙やガスが空調システムに放出されるため、環境空気を運ぶプレナムへのバスウェイ設置を推奨していません。天井リターンプレナムを持つホールでは、バスウェイがケーブルに取って代わる前に設計変更が必要です。
市場機会:新たな収益源はどこにあるか?
画像処理装置(GPU)およびネオクラウドのオペレーターは、年率17.82%で最も急成長している収益源です。二つ目の新たな収益源は既設容量の改修工事で、DC Market Insightsはその既設容量が2035年までに112.2 GWから299.9 GWへ拡大すると見込んでいます。
GPUおよびネオクラウドのオペレーターのバスウェイ支出は7.72億米ドルに
専門のGPUクラウドオペレーターは2025年にバスウェイに1.50億米ドルを支出しており、DC Market Insightsはその支出が2035年に7.72億米ドルと、2025年の5倍超に達すると見込んでいます。彼らは賃借したシェルを迅速に整備し、頻繁にラックを入れ替えるため、停電なしで新しいタップオフユニットを取り付けられるトラックシステムが適しています。1000 Aから2500 Aの定格を持つSiemensのLDataバスバートランキングシステムは、継続的な可用性を必要とするデータセンター向けに販売されており、運用を中断せずに改修が可能です。
改修・増設は2035年までに5.40億米ドルに
DC Market Insightsは、床置きPDUとホイップで構築された旧来のホールが、高密度ラック向けに再給電されると見込んでいます。DC Market Insightsは、改修・増設支出を2025年に既設MW当たり約1,600米ドル、すなわち1.80億米ドルとモデル化しており、2035年には5.40億米ドルに増加します。改修の購入者は稼働中の列の上に吊り下げられるプラグインバスウェイやトラックバスウェイを好み、その工事は多くの場合、当社のデータセンター高電圧直流(HVDC)市場レポートで扱うラックレベルの電力と一体で発注されます。
価格:データセンターはMW当たりバスウェイにいくら支出しているか?
ホワイトスペースで天井吊りバスウェイを採用する新規ホールは、2025年にITロードMW当たり約11.0万米ドルをホワイトスペース用バスウェイに支出し、グレースペースでフィーダーバスウェイを採用するホールはMW当たり約9.5万米ドルを支出します。これらはDC Market Insightsの推計で、バスウェイ本体、タップオフユニット、継手類、モニタリングを含み、工事費を除きます。
| バスウェイ支出と採用率 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| ホワイトスペース用バスウェイ(MW当たり万米ドル) | 10.0 | 11.0 | 11.8 | 12.5 |
| グレースペース用フィーダーバスウェイ(MW当たり万米ドル) | 8.5 | 9.5 | 9.8 | 10.0 |
| バスウェイを採用する新規ホワイトスペースの比率 | 30% | 48% | 62% | 70% |
| フィーダーバスウェイを採用する新規グレースペースの比率 | 45% | 55% | 63% | 68% |
| 既設MW当たり改修支出(米ドル) | 1,200 | 1,600 | 1,700 | 1,800 |
MW当たり支出はいずれの項目でも年率約1%と緩やかに上昇します。ラック電流の上昇により、より高定格でダブルスタックの配線経路が必要となる一方、サプライヤー間の競争とアルミニウムへの移行がアンペア当たりの価格を抑えるためです。
規格と規制:データセンターバスウェイを形作る規則は何か?
データセンターがどのバスウェイを設置できるかは、三つの規則群で決まります。国際電気標準会議(IEC)の製品規格IEC 61439-6、北米のUnderwriters Laboratories(UL)857およびCSA C22.2 No. 27の製品規格、そしてNFPA 70の設置規則です。
IEC 61439-6:2012。IEC 61439-6 低圧開閉装置および制御装置アセンブリ 第6部:バスバートランキングシステム(バスウェイ)は、定格電圧が交流1,000 Vまたは直流1,500 Vを超えないバスバートランキングシステムに適用されます。Legrandは、630〜6,300アンペア定格のZucchini大電力バスバーシリーズをIEC 61439-1および6に従って試験・製造しています。
UL 857。UL 857はバスウェイに関するULの安全規格で、カナダではCSA C22.2 No. 27がこれに相当します。Vertivはダブルスタックトラックの定格をUL 857のもとで最大2000Aとしており、LS Cable & SystemのData-wayバスウェイは2026年6月までにUL 857およびUL 891の認証を取得しました。
NFPA 70 第368条。バスウェイに関するNECの条項で、点検パネル背後への配線経路の条件を含め、バスウェイを設置できる場所を定めています。
定格は規格によって異なります。Vertivのダブルスタックトラックは、UL 857のもとでは最大2000A、IEC 61439-6のもとでは最大2500Aの定格です。
市場セグメンテーション:データセンターバスウェイ市場をリードするセグメントはどれか?
データセンターバスウェイ市場をリードするのはフィーダーバスウェイで、2025年の金額の49.1%にあたる7.08億米ドルです。購入者ではハイパースケールデータセンターが6.29億米ドル(43.7%)でリードし、銅導体が68.3%を占めます。製品タイプ別では、新しいAIおよびコロケーションのラック列がホットプラグ対応タップオフユニットを前提に設計されているため、トラックバスウェイが年率16.15%で最も急成長しているセグメントであり、フィーダーは11.38%、プラグインバスウェイは10.54%です。
製品タイプ別:フィーダーバスウェイが49.1%でリード
| 製品タイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| フィーダーバスウェイ | 7.1 | 49.1% | 20.8 | 11.38% |
| トラックバスウェイ | 3.8 | 26.4% | 17.0 | 16.15% |
| プラグインバスウェイ | 3.5 | 24.4% | 9.6 | 10.54% |
ほぼすべての大規模ホールがスイッチギアとUPSシステムの間でフィーダーバスウェイを使用するため、フィーダーバスウェイが最大のシェアを維持します。一方、トラックバスウェイはホイップと固定コンセント式プラグイン配線の両方を置き換えることで、2035年までにシェアを9.5ポイント伸ばします。
定格電流別:801 A〜2,500 Aが43.7%でリード
| 定格電流 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 800 A以下 | 5.2 | 36.4% | 13.8 | 10.15% |
| 801 A〜2,500 A | 6.3 | 43.7% | 20.5 | 12.54% |
| 2,500 A超 | 2.9 | 19.9% | 13.1 | 16.39% |
導体別:銅が68.3%でリード
| 導体 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 銅 | 9.8 | 68.3% | 29.0 | 11.42% |
| アルミニウム | 4.6 | 31.7% | 18.4 | 14.95% |
コンポーネント別:バスウェイ本体が53.8%でリード
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| バスウェイ本体 | 7.7 | 53.8% | 23.5 | 11.76% |
| タップオフユニットおよびプラグインユニット | 4.1 | 28.7% | 14.3 | 13.20% |
| 継手類および付属品 | 1.6 | 11.2% | 4.4 | 10.66% |
| モニタリング・計量 | 0.9 | 6.3% | 5.1 | 18.89% |
タップオフユニットおよびプラグインユニットは2025年に4.13億米ドルの規模で、ラックの移設やアップグレードのたびに新しいユニットが購入されるため、それらを差し込むバスウェイ本体よりも速い年率13.20%で成長します。
導入形態別:新規建設が87.5%でリード
| 導入形態 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新規建設 | 12.6 | 87.5% | 42.0 | 12.79% |
| 改修・増設 | 1.8 | 12.5% | 5.4 | 11.63% |
エンドユーザー別:ハイパースケールデータセンターが43.7%でリード
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 6.3 | 43.7% | 22.2 | 13.42% |
| コロケーションデータセンター | 4.3 | 29.6% | 12.8 | 11.66% |
| エンタープライズデータセンター | 2.3 | 16.3% | 4.6 | 7.06% |
| GPUおよびネオクラウドプロバイダー | 1.5 | 10.4% | 7.7 | 17.82% |
ハイパースケールデータセンターは主に大手クラウドサービスプロバイダーが運営しており、年率13.42%で成長します。エンタープライズデータセンターはワークロードがクラウドやコロケーションに移行するため7.06%と最も成長が遅く、そのシェアは16.3%から9.8%に低下します。
DC独自分析:MW当たりバスウェイ支出モデルと製品タイプ×購入者マトリクス
2025年に3.02億米ドルとなるハイパースケール向けフィーダーバスウェイは、マトリクスの中で単独最大のセルであり、データセンターバスウェイ支出全体の21.0%を占めます。以下のマトリクスは、何が購入され、誰が購入するかをクロス集計したものです。これは出荷数の集計ではなくDC Market Insightsのモデルで、16の年次容量コホート(2020年〜2035年)から構築され、各コホートにホワイトスペースとグレースペースそれぞれのMW当たりバスウェイコストを適用し、3つの製品タイプと4つの購入者タイプに配分しています。モデル全体は46のインプットから構築されています。16の容量コホート、4つの基準年でサンプリングした4本の採用率・コスト曲線(16ポイント)、3つの改修率、3つの製品タイプ配分、4つの購入者配分、4つの上下限チェックです。
| 2025年、億米ドル | フィーダーバスウェイ | トラックバスウェイ | プラグインバスウェイ | 合計 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 3.0 | 1.7 | 1.6 | 6.3 |
| コロケーションデータセンター | 2.2 | 1.2 | 0.9 | 4.3 |
| エンタープライズデータセンター | 1.2 | 0.4 | 0.7 | 2.3 |
| GPUおよびネオクラウドプロバイダー | 0.7 | 0.5 | 0.3 | 1.5 |
| 合計 | 7.1 | 3.8 | 3.5 | 14.4 |
GPUおよびネオクラウドプロバイダーはバスウェイ予算の32%をトラックバスウェイに費やしており、これはどの購入者よりも高いトラック比率です。一方、エンタープライズデータセンターは依然として31%を固定コンセント式のプラグインバスウェイに費やしています。プラグイン配線だけに強いサプライヤーは、最も成長の遅い購入者に販売していることになります。ハイパースケールの購入者は、グレースペースの電源室がサイト当たり最大であるため、支出の48%をフィーダーバスウェイに投じています。
モデルは四つの上下限と照合して検証しました。新規建設向けバスウェイ支出12.6億米ドルは、12.0 GWにMW当たり1,760万米ドルを掛けて算出される建設額の約0.6%に相当し、当社が低圧配電機器として許容する0.4%〜1.0%の範囲内にあります。市場規模は、Vertiv単独が全クリティカルインフラ製品で計上した2025年の純売上高102.3億米ドルを大きく下回ります。また、Legrandが全製品ラインで計上する2025年のデータセンター売上高24億ユーロを大きく下回ります。さらに、単一の地域専門企業であるLinkk Busway Systemsの年間売上高約4,500万ユーロの何倍もの規模です。モデルとその前提は、当社の調査手法ページで説明しています。
地域別インサイト:データセンターバスウェイ市場をリードする地域はどこか?
データセンターバスウェイ市場をリードするのは2025年の金額の44.8%を占める北米であり、中東・アフリカは年率15.43%で最も急成長している地域です。DC Market Insightsは、同地域で小さな既設基盤から大規模な新キャンパスが追加されると見込んでいるためです。
北米が44.8%のシェアでリード
北米のオペレーターは2025年にバスウェイに6.45億米ドルを支出しており、同地域は2035年に19.5億米ドル(CAGR 11.71%)に達すると予測されています。BloombergNEFの集計では、世界で建設中の容量23.1 GWのうち15.9 GWが米国にあり、サプライヤーの投資もこれに追随しています。Siemensは米国での製造を拡大しており、LS Cable & System USAはヒューストン近郊にバスダクトの物流拠点を追加し、USA TrackBuswayはオハイオ州コロンバスから直販しています。他地域の建設がより速いため、北米は2035年までにシェアを3.6ポイント失います。
アジア太平洋は27.1%のシェア
アジア太平洋は2025年に3.90億米ドル、2035年までに14.3億米ドル(CAGR 13.84%)の規模となり、すべての地域の中で最も大きくシェアを伸ばします。DC Market Insightsの配分では中国が最大の市場で、インドとマレーシアが最も急成長しています。Legrandが発表した、セランゴール州ブラナンを拠点とするLinkk Busway Systemsの買収により、マレーシアのグレースペース向けバスバー専門企業がグループに加わります。
欧州は18.3%のシェア
欧州は2025年に2.64億米ドル、2035年までに8.01億米ドル(CAGR 11.75%)の規模です。DC Market Insightsは、旧来のコロケーションホールにおける改修工事が、他地域よりも需要の大きな部分を占めると見込んでいます。
中南米は5.1%のシェア
中南米は2025年に7,345万米ドル、2035年までに2.75億米ドル(CAGR 14.11%)の規模で、ブラジルが牽引しています。
中東・アフリカは4.7%のシェア
中東・アフリカは2025年に6,769万米ドル、2035年までに2.84億米ドルの規模です。DC Market Insightsの配分では、サウジアラビアが同地域最大の国別市場です。新市場を検討する投資家は、当社のデータセンター立地選定・フィージビリティ業務で、電力、光ファイバールート、許認可をどのように評価しているかをご覧いただけます。
国別分析:データセンターバスウェイを最も多く購入している国はどこか?
データセンターバスウェイの最大の国別市場は米国で、2025年に5.76億米ドルと世界の金額の40.0%を占め、中国が1.45億米ドル(10.1%)、カナダが6,968万米ドル(4.8%)で続きます。上位12か国が2025年の支出の79.8%を占めます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 5.8 | 40.0% | 17.1 | 11.48% |
| 2 | 中国 | アジア太平洋 | 1.5 | 10.1% | 4.8 | 12.62% |
| 3 | カナダ | 北米 | 0.7 | 4.8% | 2.5 | 13.44% |
| 4 | 日本 | アジア太平洋 | 0.6 | 3.9% | 1.7 | 11.95% |
| 5 | 英国 | 欧州 | 0.5 | 3.7% | 1.5 | 10.85% |
| 6 | ドイツ | 欧州 | 0.5 | 3.5% | 1.5 | 11.34% |
| 7 | インド | アジア太平洋 | 0.5 | 3.2% | 2.4 | 17.93% |
| 8 | オーストラリア | アジア太平洋 | 0.4 | 2.5% | 1.3 | 13.47% |
| 9 | ブラジル | 中南米 | 0.3 | 2.3% | 1.2 | 13.82% |
| 10 | フランス | 欧州 | 0.3 | 2.0% | 0.9 | 12.34% |
| 11 | マレーシア | アジア太平洋 | 0.3 | 1.9% | 1.2 | 15.63% |
| 12 | オランダ | 欧州 | 0.3 | 1.8% | 0.7 | 10.43% |
ハイパースケールおよびコロケーションのオペレーターが既存のアジアのハブ以外で容量を追加しているため、インドは年率17.93%で最も急成長している大規模国別市場であり、15.63%のマレーシアを上回ります。国別の数値は、各国の既設および新規データセンター容量の推定シェアで加重した、DC Market Insightsによる地域合計の配分です。
予測シナリオ:2035年予測はどのように変わり得るか?
データセンターバスウェイ市場は、ベースケースで2035年までに47.4億米ドルに達し、低位シナリオと高位シナリオの範囲は37.0億米ドルから57.1億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量完成量がベースより15%低い、バスウェイ採用率がベースより10%低い | 37.0 | 9.89% |
| ベース | 完成量が年27.0 GWに増加、ホワイトスペースの採用率が70%に到達 | 47.4 | 12.65% |
| 高位 | 完成量がベースより15%高い、バスウェイ採用率がベースより6%高い | 57.1 | 14.77% |
低位ケースは、AI設備投資が2年間停止した場合の姿です。完成量が遅れ、より多くのホールが床置きPDUとホイップを使い続けます。ラックでの高電圧化および直流配電が主な技術的変動要因です。これは各配線経路が流すべき電流を変えるため、合計よりも定格構成に大きく影響します。
競合インサイト:データセンターバスウェイ市場をリードするのは誰か?
- Schneider Electric
- Siemens
- Legrand
- Vertiv
- Eaton
- ABB
- LS Cable & System
- EAE Group
- CHINT
- USA TrackBusway
DC Market Insightsは、データセンター向けバスウェイ製品群の幅と地域別の製造拠点に基づき、上位5社のサプライヤーであるSchneider Electric、Siemens、Legrand、Vertiv、Eatonが2025年の市場の約58%を合わせて占めると推計しています。確認した開示資料では、バスウェイの売上は個別に報告されていません。Legrandは2025年のデータセンター売上高を24億ユーロと報告しており、これはグループ売上高94.81億ユーロの26%で、2020年の7億ユーロから増加しています。同社はホワイトスペースではStarlineトラックバスウェイ、グレースペースではZucchiniおよびLinkkのバスバーで両スペースをカバーしています。Vertivは2025年の純売上高102.3億米ドル、受注残150億米ドルを報告しており、PowerBarトラックバスウェイを販売しています。Schneider ElectricはI-Line Track、SiemensはSIVACON 8PS LDataシステム、EatonはPow-R-Way IIIバスウェイで競合しており、Pow-R-Way IIIはH5 Data Centersが自社施設向けに採用しました。ABBは225〜6000A ACの定格のバスウェイを提供しており、対象業界の一つにデータセンターを挙げています。LS Cable & SystemはData-way製品を中心に米国のバスウェイ事業を拡大しており、EAE Groupはホワイトスペースの計量キャビネット列向けにE-Lineバスバーを供給し、CHINTはHV&LVバスウェイを販売し、USA TrackBuswayはメーカー直販のトラック専門企業として競合しています。
最近の動向
- 2024年4月、Schneider Electricは、ホットプラグ対応タップオフユニットを備え、主流製品より60%コンパクトであるとするデータセンター向け中電力配電バスウェイ、I-Line Trackを発表しました(出典:Schneider Electricプレスリリース)。
- 2025年6月、Legrandは、データセンターのグレースペース向け電力バスバーを専門とするマレーシア企業で、年間売上高約4,500万ユーロ、従業員240名超のLinkk Busway Systemsの買収を発表しました(出典:Legrandプレスリリース)。
- 2026年1月、LS Cable & System USAは、バスダクト事業を支援するため、ヒューストン近郊のテキサス州ラポートにあるPort Crossing Commerce Centerに物流拠点を開設しました(出典:LS Cable & System USA発表)。
- 2026年3月、Vertivは、UL 857のもとで最大2000A、IEC 61439-6のもとで最大2500Aの定格を持つ、銅およびアルミニウム仕様のPowerBar Trackバスウェイのダブルスタック構成を発表しました(出典:Vertivプレスリリース)。
- 2026年3月、Siemensは、米国での製造拡大に1.65億米ドル超を投じ、350名超の新規雇用を創出すると発表し、大規模データセンターキャンパス内で電力を送る製品の一つとしてバスウェイシステムを挙げました(出典:Siemensプレスリリース)。
- 2026年6月、USA TrackBuswayは、相当たり225Aのトラックバスウェイの販売を開始しました。配線経路を相当たり225Aの2区間に分割する450Aスプリッターも用意しています(出典:USA TrackBusway発表)。
当社は、こうした製品投入、取引、能力増強の発表を、データセンター業界アップデートで随時追跡しています。
調査手法:データセンターバスウェイ市場モデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年〜2035年)からボトムアップで本市場を構築しました。各コホートはホワイトスペースとグレースペースに分けられています。ホワイトスペースのバスウェイ支出は、完成MW×天井吊りバスウェイを採用する新規ホワイトスペースの比率(2025年は48%)×MW当たりバスウェイコスト(2025年は11.0万米ドル)であり、グレースペースの支出は、完成MW×フィーダーバスウェイを採用する比率(55%)×MW当たりフィーダーコスト(9.5万米ドル)です。改修・増設支出は、既設容量に対して2020年の既設MW当たり1,200米ドルから2035年の1,800米ドルへ上昇する単価で加算しました。確認したサプライヤーの開示資料のいずれもデータセンター向けバスウェイの売上を報告していないため、本市場は単一のトップダウン検証ではなく、DC独自分析セクションに記載した四つの上下限チェックを用いた、上下限チェック付きのDC Market Insightsモデルです。合計は3つの製品タイプ、3つの定格電流、2つの導体、4つのコンポーネント、2つの導入形態、4つの購入者タイプ、5つの地域に分割しており、すべての分割は市場合計と一致します。国別の数値は、既設および新規容量に基づく国別ウェイトで各地域合計を配分しています。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とする製品タイプ、購入者、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで答える主な問い
- 02調査手法
- 2.1MW当たりバスウェイ支出モデル
- 2.2容量コホート:ホワイトスペースとグレースペース
- 2.3改修・増設支出モデル
- 2.4サプライヤー開示資料および建設コストとの上下限チェック
- 2.5前提と制約
- 03エグゼクティブサマリー
- 3.1市場の概観、2020-2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格・コスト分析
- 5.1ホワイトスペースのMW当たりバスウェイ支出、2020-2035年
- 5.2グレースペースのMW当たりフィーダーバスウェイ支出、2020-2035年
- 5.3新規容量に占めるバスウェイ採用比率、2020-2035年
- 5.4トラックバスウェイとPDUおよびホイップの比較:所有コスト
- 06規格と規制
- 6.1IEC 61439-6 バスバートランキングシステム
- 6.2UL 857およびCSA C22.2 No. 27
- 6.3NFPA 70 第368条
- 6.4ULおよびIEC規格における定格
- 07サプライチェーン・バリューチェーン分析
- 7.1銅導体およびアルミニウム導体
- 7.2バスウェイ製造と地域別生産能力
- 7.3流通、代理店、施工業者
- 7.4リードタイムと物流
- 08世界のデータセンターバスウェイ市場規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4新規建設と改修の支出比較
- 09製品タイプ別市場
- 9.1フィーダーバスウェイ
- 9.2トラックバスウェイ
- 9.3プラグインバスウェイ
- 10定格電流別市場
- 10.1800 A以下
- 10.2801 A〜2,500 A
- 10.32,500 A超
- 11導体別市場
- 11.1銅
- 11.2アルミニウム
- 12コンポーネント別市場
- 12.1バスウェイ本体
- 12.2タップオフユニットおよびプラグインユニット
- 12.3継手類および付属品
- 12.4モニタリング・計量
- 13導入形態別市場
- 13.1新規建設
- 13.2改修・増設
- 14エンドユーザー別市場
- 14.1ハイパースケールデータセンター
- 14.2コロケーションデータセンター
- 14.3エンタープライズデータセンター
- 14.4GPUおよびネオクラウドプロバイダー
- 15Dc独自分析:製品タイプ×購入者マトリクス
- 15.1製品タイプ×エンドユーザーマトリクス、2025年
- 15.2上下限チェック
- 15.3サプライヤーへの示唆
- 16地域別市場
- 16.1北米(米国、カナダ)
- 16.2欧州(英国、ドイツ、フランス、オランダ、その他欧州)
- 16.3アジア太平洋(中国、日本、インド、オーストラリア、マレーシア、シンガポール、その他アジア太平洋)
- 16.4中南米(ブラジル、その他中南米)
- 16.5中東・アフリカ(サウジアラビア、その他中東・アフリカ)
- 16.6上位12か国、2025年および2035年
- 17地域別クロスセクション
- 17.1地域別シェア、2025年および2035年
- 17.2地域内の国別シェア、2025年および2035年
- 18予測シナリオ
- 18.12035年までのベース、低位、高位ケース
- 18.2容量完成量に対する感応度
- 18.3バスウェイ採用率に対する感応度
- 19競合環境
- 19.1上位5社サプライヤーの集中度、2025年
- 19.2製品投入、2024-2026年
- 19.3買収と生産能力投資、2025-2026年
- 20企業プロファイル
- 20.1Schneider Electric
- 20.2Siemens
- 20.3Legrand
- 20.4Vertiv
- 20.5Eaton
- 20.6ABB
- 20.7LS Cable & System
- 20.8EAE Group
- 20.9CHINT
- 20.10USA TrackBusway
- 21アナリスト提言
- 21.1バスウェイサプライヤー向け
- 21.2ハイパースケールおよびコロケーションのオペレーター向け
- 21.3投資家向け
- 図 1データセンターバスウェイ市場規模、2020-2035年
- 図 2年間の新規データセンター容量完成量、2020-2035年
- 図 3MW当たりバスウェイ支出(ホワイトスペースとグレースペース)、2020-2035年
- 図 4新規建設と改修の支出比較、2020-2035年
- 図 5製品タイプ別市場シェア、2025年および2035年
- 図 6エンドユーザー別市場シェア、2025年および2035年
- 図 7製品タイプ×エンドユーザーマトリクス、2025年
- 図 8地域別市場、2025年および2035年
- 図 9予測シナリオ、2025-2035年
- 図 10上位12か国、2025年
- 表 1レポート属性
- 表 2MW当たりバスウェイ支出と採用率、2020-2035年
- 表 3製品タイプ別市場、2025年および2035年
- 表 4定格電流別市場、2025年および2035年
- 表 5導体別市場、2025年および2035年
- 表 6コンポーネント別市場、2025年および2035年
- 表 7導入形態別市場、2025年および2035年
- 表 8エンドユーザー別市場、2025年および2035年
- 表 9製品タイプ×エンドユーザーマトリクス、2025年
- 表 10地域別市場、2025年および2035年
- 表 11上位12か国、2025年および2035年
- 表 12予測シナリオ、2035年
- 表 13企業プロファイル:製品とデータセンターへの注力
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に14.4億米ドル、2035年までに47.4億米ドルに拡大します。DC Market Insightsは、2020年の市場を5.00億米ドルと推計しています。
2025年から2035年まで年率12.65%です。2020年から2025年にかけては、容量完成量が倍増し、天井吊りバスウェイを採用するホールが増えたため、年率23.59%とより速い成長でした。
フィーダーバスウェイで、2025年に7.08億米ドル、市場の49.1%を占めます。トラックバスウェイは年率16.15%で最も急成長している製品タイプです。
工事費を除くDC Market Insightsの推計によると、2025年にはホワイトスペース用バスウェイでMW当たり約11.0万米ドル、グレースペース用フィーダーバスウェイでMW当たり約9.5万米ドルです。
北米で、2025年の金額の44.8%にあたる6.45億米ドルです。中東・アフリカは年率15.43%で最も急成長しています。
Schneider Electric、Siemens、Legrand、Vertiv、Eatonの5社で市場の約58%を占めます(DC Market Insights推計)。ABB、LS Cable & System、EAE Group、CHINT、USA TrackBuswayも競合しています。
ハイパースケールデータセンターで、2025年の需要の43.7%にあたる6.29億米ドルです。GPUおよびネオクラウドプロバイダーは年率17.82%で最も急成長しています。
米国で5.76億米ドル、2025年の支出の40.0%を占め、中国が1.45億米ドルで続きます。大規模な国別市場の中ではインドが年率17.93%で最も急成長しています(DC Market Insights推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。