
データセンター光ファイバーケーブル配線・コネクティビティ市場 規模・シェア・2035年までの予測
市場の概要
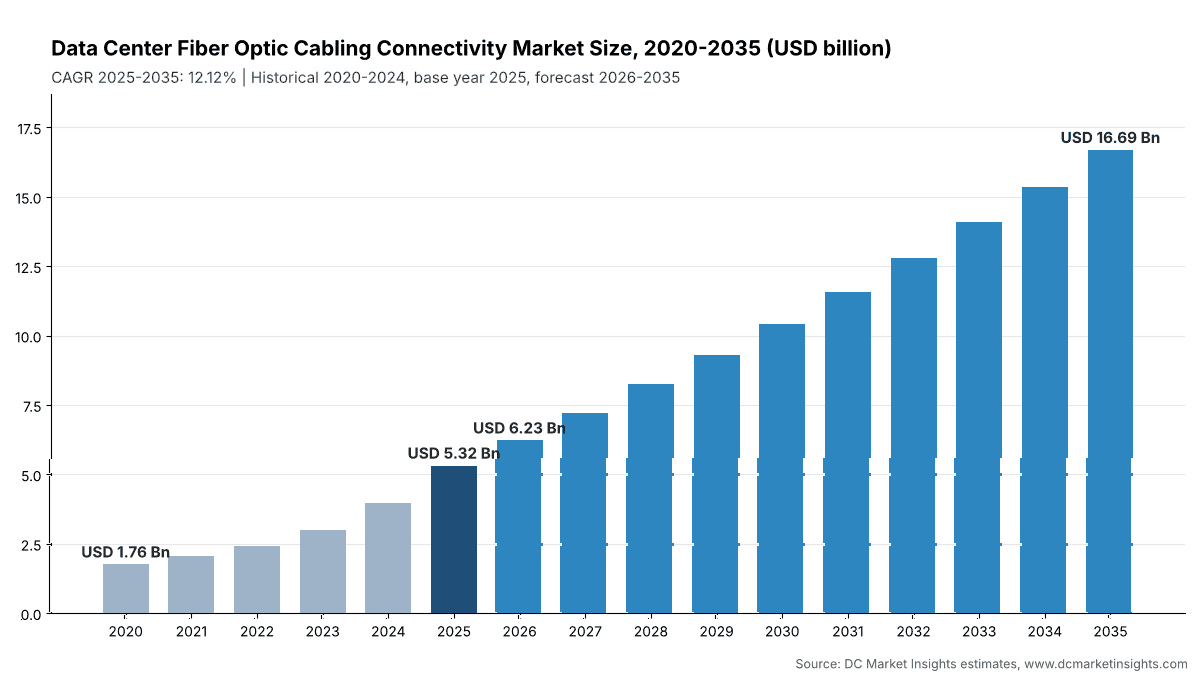
データセンター光ファイバーケーブル配線・コネクティビティ市場の規模は2025年にUSD 5,320.0百万で、年平均成長率(CAGR)12.12%で拡大し、2035年までにUSD 16.69十億に達すると予測されています。 North Americaが市場の46.54%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計値の比較
- 04市場動向
- 05価格分析
- 06規格と規制
- 07市場セグメンテーション
- 08Dc独自分析
- 09地域別分析
- 10国別分析
- 13章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America46.54%
- Asia Pacific28.14%
- Europe16.62%
- Middle East and Africa5.32%
- Latin America3.39%
掲載企業
- Corning Incorporated
- Amphenol (CommScope CCS)
- Panduit
- Prysmian
- Belden
- The Siemon Company
- Legrand
- Leviton
- Fujikura (AFL)
- Sumitomo Electric Industries
- Lightera
- US Conec
- Senko Advanced Components
- Huber+Suhner
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- STL
詳細分析
データセンター光ファイバーケーブル配線・コネクティビティ市場は、2026年に62.3億米ドルと評価され、2025年の53.2億米ドルから2035年には166.9億米ドルに達すると予測されており、2025-2035年の年平均成長率(CAGR)は12.12%です(DC Market Insights推計)。本レポートの英語版もご覧いただけます。本市場は、データセンターの建物およびキャンパス内に設置されるパッシブ光ファイバーケーブル配線とコネクティビティを対象とします。具体的には、トランク、バックボーンおよび配線用ケーブル、プリターミネーテッドアセンブリとパッチコード、ファイバーエンクロージャ、カセット、パネルおよびアダプタ、ならびにファイバー経路・管理ハードウェアです。2025年の構築実績は12,000メガワット(MW)の新規ITキャパシティで、そのうち従来型ホール7,800 MW x 1 MW当たり21.1万米ドルのファイバー配線 = 16.4億米ドル、人工知能(AI)ホール4,200 MW x 1 MW当たり68.1万米ドル = 28.6億米ドルに、既設ベースでの移設・増設・変更(MAC)8億1,427万米ドルが加わります。超小型フォームファクタ(VSFF)コネクタは、同じスペースにマルチファイバープッシュオン(MPO)コネクタの最大3倍のファイバーを収容できるため、年率32.40%で最も急成長しているセグメントです。また、湾岸諸国でAIキャンパスの建設が進む中東・アフリカは、年率15.83%で最も急成長している地域です。本市場はデータセンターケーブル市場のファイバー部分に相当します。
主要市場統計: 2026年のデータセンター光ファイバーケーブル配線・コネクティビティ市場の規模は?
DC Market Insightsは、データセンター光ファイバーケーブル配線・コネクティビティ市場を2026年に62.3億米ドルと評価しています。これは2025年の53.2億米ドルを17.08%上回る水準で、従来型ホールの10倍以上のファイバーを必要とするAIホールが新規キャパシティに占める割合を高めていることが背景にあります。
- 2025年の市場規模: 53.2億米ドル
- 2026年の市場規模: 62.3億米ドル
- 2030年の市場規模: 104.2億米ドル
- 2035年の市場規模: 166.9億米ドル
- CAGR 2025-2035: 12.12%(低位ケース10.10%、高位ケース14.01%)
- 最大のコンポーネント: プリターミネーテッドアセンブリおよびパッチコード、2025年売上高の51.81%
- 最も急成長しているセグメント: VSFFコネクタ、年率32.40%
- 最も急成長しているネットワークセグメント: AIバックエンドファブリック、年率16.14%
- 最も急成長している購入者タイプ: GPU・ネオクラウド事業者、年率15.03%
- 首位地域: 北米、2025年売上高の46.54%。最も急成長している地域: 中東・アフリカ、15.83%
- 最大の国: 米国、2025年売上高の41.98%
- 市場リーダー: Corning、2025年売上高の約26%(DC Market Insights評価)
エグゼクティブサマリー: 2025年のデータセンター光ファイバーケーブル配線・コネクティビティ市場の規模は?
データセンター事業者は2025年に光ファイバーケーブル配線とコネクティビティに53.2億米ドルを支出しました。世界のデータセンター光ファイバーケーブル配線・コネクティビティ市場規模は2020年に17.6億米ドルと評価され、2025年に53.2億米ドルに達し、予測期間中のCAGR 12.12%で2035年には166.9億米ドルに達すると見込まれています。2020年から2025年にかけて市場は年率24.77%で成長し、画像処理装置(GPU)クラスターがパイロット段階からキャンパス規模のホールへ移行したことで、2025年単年で33.4%拡大しました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター光ファイバーケーブル配線・コネクティビティ市場規模 2025年 | 53.2億米ドル |
| データセンター光ファイバーケーブル配線・コネクティビティ市場規模 2026年 | 62.3億米ドル |
| データセンター光ファイバーケーブル配線・コネクティビティ市場 CAGR(2025-2035) | 12.12% |
| データセンター光ファイバーケーブル配線・コネクティビティ市場規模 2035年 | 166.9億米ドル |
2025年以降に成長が鈍化する理由は一つです。ラックの高密度化に伴い、AI 1 MW当たりのファイバー支出額が低下するためです。132キロワット(kW)のAIラックは40 kWのラックよりも1本のトランク当たりに多くの演算能力を接続するため、AI 1 MW当たりのコンテンツは2025年の68.1万米ドルから2035年には60.5万米ドルへ緩やかに低下します。一方、最小ファイバー数の増加により、従来型1 MW当たりのコンテンツは21.1万米ドルから24.9万米ドルへ上昇します。新規ITキャパシティは2025年の12,000 MWから2035年の27,000 MWへと引き続き増加します。2025年の世界のデータセンター投資額は5,800億米ドルに達すると見込まれており(出典: IEA World Energy Outlook 2025)、本市場はその約0.92%に相当します。
主なポイント:
- 2025年に53.2億米ドル、2026年に62.3億米ドル、2035年には166.9億米ドル、CAGRは12.12%。
- AIホールは現場での融着接続ではなく工場試験済みのMPOトランクで配線されるため、プリターミネーテッドアセンブリおよびパッチコードが51.81%で最大のコンポーネントです。
- シングルモードファイバーは2025年に売上高の52.15%でマルチモードを上回り、2035年には67.44%に達します。
- 北米が2025年売上高の46.54%を占め、中東・アフリカが15.83%で最も速く成長します。
- Corningによると、AIデータセンターは従来型データセンターの10倍以上のファイバーを必要とします(出典: Corning、2025年8月)。
市場範囲: データセンター光ファイバーケーブル配線・コネクティビティ市場は何を対象とするか?
データセンター光ファイバーケーブル配線・コネクティビティ市場とは、世界中のデータセンター内で使用するために販売されるパッシブ光ファイバーケーブル配線およびコネクティビティの年間出荷売上高であり、2025年には約116,000 MWの設置済みITキャパシティ全体で53.2億米ドルとなります(DC Market Insights推計)。
対象範囲。 トランク、バックボーン、同一敷地内のホール間キャンパスリンク向けのシングルモードおよびマルチモード(OM3、OM4、OM5)ファイバーケーブル。工場終端済みのMPOおよびMTP(US Conecのブランド名MPOコネクタ)トランク、ハーネス、ファンアウト。LCデュプレックスおよびVSFFパッチコード(MMC、SN(Senkoの超小型フォームファクタコネクタ)、CSタイプ)。ラックマウント型ファイバーエンクロージャ、カセット、アダプタパネル、スプライストレイ。天井配線用ファイバーレースウェイ、余長収納、ラベリング。
対象外。 プラガブル光トランシーバーおよびアクティブ光ケーブル(光トランシーバー市場レポートで算定)、銅線ケーブルおよび電源ケーブル、キャンパス外のメトロ、長距離、海底ファイバー、スイッチおよびサーバー、ならびに設置工事費。
セグメントの整合性。 本レポートのすべての分類は同じ合計値になります。4つのコンポーネント、2つのファイバータイプ、4つのコネクタタイプ、3つのネットワークセグメント、4つのデータセンタータイプ、5つの地域です。2025年には光ファイバーケーブルとプリターミネーテッドアセンブリの合計が45.8億米ドルとなり、データセンターケーブル市場レポートの構造化ファイバー配線の数値に近い水準です。残りはエンクロージャ、カセット、経路ハードウェアが占めます。
データセンター光ファイバーケーブル配線・コネクティビティ市場の推計値が異なる理由は?
DC Market Insightsは、データセンター光ファイバーケーブル配線・コネクティビティ市場を2026年に62.3億米ドルと評価しています。公表されている推計値が異なる主な理由は、トランシーバー、アクティブ光ケーブル、屋外ファイバーを含む推計がある一方、本レポートはデータセンター内のパッシブファイバー配線とコネクティビティのみを算入しているためです。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 新設ホールのファイバー配線 | 対象、45.0億米ドル(2025年) | 新規IT MW x 1 MW当たりのファイバーコンテンツ |
| 既設ホールでの移設・増設・変更およびアップグレード | 対象、8億1,427万米ドル(2025年) | スイッチの新世代ごとの再配線 |
| プラガブルトランシーバーおよびアクティブ光ケーブル | 対象外 | アクティブ光学部品、光トランシーバー市場レポートで算定 |
| 拠点間のメトロ、長距離、ダークファイバー | 対象外 | 屋外設備、ダークファイバー市場およびデータセンター相互接続市場レポートで扱う |
| 銅線ケーブルおよび電源ケーブル | 対象外 | データセンターケーブル市場レポートで扱う |
市場促進要因: データセンター光ファイバーケーブル配線・コネクティビティ市場を牽引するものは?
データセンター光ファイバーケーブル配線・コネクティビティ市場を2025年の53.2億米ドルから2035年の166.9億米ドルへ押し上げる促進要因は3つあります。従来型ホールの数倍のファイバーを必要とするAIホール、年間キャパシティ増設量の倍増、そして数量を確保する複数年の供給契約です。
AIホールは10倍以上のファイバーを必要とする
GPUトレーニングクラスターはバックエンドファブリックを通じてすべてのアクセラレータを相互に接続するため、同じ電力定格のホールでもクラウドホールよりはるかに多くのファイバーを必要とします。Corningは、AIデータセンターは従来型データセンターと比べて10倍以上のファイバーを必要とすると述べています(出典: Corning、2025年8月)。2025年のファイバー配線コンテンツは、従来型1 MW当たり21.1万米ドルに対し、AI 1 MW当たり68.1万米ドルです。いずれもDC Market Insightsの推計値です。新規キャパシティに占めるAIの割合は2025年の35%から2035年には66%へ上昇します。AIホールはすでに2025年売上高の53.81%を占めています。これらのファブリックを支えるアクセラレータは、データセンターGPU市場レポートで算定しています。
新規キャパシティは年間12,000 MWから27,000 MWへ増加
ファイバー配線はまず建設主導の市場であり、2025年売上高の84.69%を新設ホールが占めました。DC Market Insightsは新規ITキャパシティを2025年に12,000 MW、2030年に19,400 MW、2035年に27,000 MWとモデル化しており、これにより設置ベースは約116,000 MWから314,368 MWへ拡大します(DC Market Insights Capacityモデル)。また、毎秒400ギガビット(Gb/s)から800G、毎秒1.6テラビット(Tb/s)へのスイッチ世代交代のたびに既設ホールの部分的な再配線が必要となるため、移設・増設・変更は年率16.13%で成長します。
複数年の供給契約がファイバー数量を確保
購入者は現在、用地を確保する前にファイバーを予約しています。2026年1月、CorningとMetaは、光ファイバー、ケーブルおよびコネクティビティ製品に関する最大60億米ドルの複数年契約を発表し、Metaはノースカロライナ州ヒッコリーにあるCorningの光ケーブル工場の能力拡張におけるアンカー顧客となりました(出典: Corningプレスリリース)。2026年7月、Prysmianは5億5,000万ユーロの前払いを含む最大55億ユーロの長期契約を締結し、最長10年間にわたりMolexに光ケーブルを供給します(出典: Prysmianプレスリリース、2026年7月)。この規模の契約は、予測需要を確定数量へと変えます。
市場トレンド: データセンターのファイバー配線はどう変化しているか?
データセンター光ファイバーケーブル配線・コネクティビティ市場を動かすトレンドは3つあります。年率32.40%で成長するVSFFコネクタ、2035年までに売上高の67.44%へ上昇するシングルモードファイバー、そして現場作業に取って代わる工場終端済みアセンブリです。
AIホールではVSFFコネクタがMPOに取って代わる
MMCコネクタは16-32本のファイバーを収容し、同じ設置面積で従来のMPOコネクタの最大3倍の密度を、ほぼ半分のコネクタサイズで実現します(出典: Corning MMC製品ページ、2026年10月)。2026年5月、STL(Sterlite Technologies)はAIデータセンター導入向けのMMCプリターミネーテッドアセンブリを製造するためのUS Conec認証を取得し、MPOコネクタの3倍の配線容量を挙げました(出典: STLプレスリリース、2026年5月)。VSFFコネクタは年率32.40%で最も急成長しているコネクタタイプであり、売上高に占める割合は2025年の6.60%から2035年には34.84%へ上昇します(DC Market Insights推計)。
シングルモードファイバーがAIファブリックを席巻
米国電気電子学会(IEEE)のP802.3djプロジェクトは、シングルモードファイバー(SMF)4ペアで800 Gb/sイーサネット、8ペアで1.6 Tb/sを、少なくとも500メートルおよび2キロメートルの距離で実現する目標を定めています(出典: IEEE P802.3dj objectives、2024年3月)。したがって1.6 Tb/sリンクごとに16本のファイバーが必要となり、16芯MPOおよびMMCトランクに適合します。シングルモードファイバーは年率15.04%で成長し、マルチモードは7.88%にとどまります。マルチモードはエンタープライズやコロケーションのラック列内の短距離リンクで使用され続けます。
工場終端済みアセンブリが現場での融着接続に取って代わる
100 MWのAIホールは数週間で配線を完了する必要があり、工場試験済みのMPOトランクによって融着接続がクリティカルパスから外れるため、プリターミネーテッドアセンブリおよびパッチコードは年率13.68%と、裸の光ファイバーケーブルの10.19%を上回るペースで成長します。Amphenolは2026年1月にCommScopeのConnectivity and Cable Solutions(CCS)事業の買収を完了し、これにより大規模な光ファイバー相互接続能力が加わりました。同社は2026年のCCS売上高を約41億米ドルと見込んでいます(出典: Amphenolプレスリリース)。
市場の課題: データセンター光ファイバーケーブル配線・コネクティビティ市場を抑制するものは?
市場を減速させる課題は2つあります。2026年3月に263.0へ急騰したファイバー価格指数と、ラックの高密度化に伴い年約1.2%低下するAI 1 MW当たりのファイバーコンテンツです。
ファイバーとプリフォームの不足が価格を押し上げる
CRU(商品価格コンサルタント会社のCRU Group)の光ファイバー価格指数は、32か月連続の下落の後2025年5月に安定し、その後2026年3月には前例のない3桁の急騰で263.0に達しました(出典: CRU、2026年5月)。CRUは、米国の価格上昇をAIデータセンター向けハイパースケーラー需要の拡大に伴う深刻なファイバー不足と結び付けており、国内のガラスプリフォームおよび線引き能力はすでにフル稼働の状態にあります。新たなプリフォーム工場の建設には数年を要するため、Prysmianは2031年までに12.5億ユーロをファイバー生産能力の拡張に充てています(出典: Prysmianプレスリリース、2026年7月)。価格上昇は売上高を押し上げますが、一部のエンタープライズ更新プロジェクトを遅らせます。
高密度ラックではMW当たりのファイバー支出が減少
ラック電力がラック当たりのファイバー数よりも速く増加するため、DC Market Insightsは2035年までAI 1 MW当たりのファイバーコンテンツを年約1.2%引き下げています。コパッケージドオプティクス市場レポートで扱うコパッケージドオプティクスは、光エンジンをスイッチパッケージ上に移すため、一部のパッチリンクを短縮する可能性があります。2026年以降、キャパシティとAI比率がベースより15%低い低位ケースでは、2035年の市場規模は139.2億米ドルとなります。
市場機会: 新たな収益源はどこにあるか?
最大の新たな収益源は2つあり、AIバックエンドファブリック向けVSFFコネクティビティと、それを構築するGPU・ネオクラウド事業者で、それぞれ年率32.40%と15.03%で成長します。
AIバックエンドファブリック向けVSFFトランクとカセット
AIバックエンドファブリックセグメントは、2025年売上高の36.60%から2035年には52.08%へ拡大します。事業者はホール単位で一括発注するため、MMCまたはSNトランク、高密度カセット、余長収納を工場試験済みの完全なキットで出荷するサプライヤーが最も恩恵を受けます。
GPU・ネオクラウド事業者
GPU・ネオクラウド事業者は2025年売上高の11.52%を占め、2035年には14.89%に達します。これらの事業者はファイバーを多用するファブリックを備えたリース型シェルで迅速に構築するため、リードタイムが短く現地に組立工場を持つサプライヤーに適しています。
価格: データセンターのファイバー配線のMW当たりコストは?
2025年の光ファイバーケーブル配線およびコネクティビティのコストは、設置工事費を除き、従来型ITキャパシティ1 MW当たり約21.1万米ドル、AIキャパシティ1 MW当たり約68.1万米ドルです。いずれもDC Market Insightsの推計値です。
| 年 | 従来型ホール(1 MW当たり百万米ドル) | AIホール(1 MW当たり百万米ドル) | 設置済み1 MW当たりの年間移設・増設・変更(米ドル) | 新規MWに占めるAI比率 |
|---|---|---|---|---|
| 2020 | 0.188 | 0.812 | 6,800 | 4% |
| 2025 | 0.211 | 0.681 | 7,983 | 35% |
| 2030 | 0.231 | 0.637 | 10,400 | 50.5% |
| 2035 | 0.249 | 0.605 | 12,400 | 66% |
公開価格の参考値:
- Panduitの144芯OM4マルチモードトランクケーブル(長さ30メートル)の表示価格は9,022米ドルです(出典: SHIリセラー掲載情報、2026年10月)。
- FS(FS.com)のFHD高密度1Uラックマウントエンクロージャ(LCファイバー144芯用)の表示価格は、未実装で74米ドルです(出典: FS製品掲載情報、2026年10月)。
モデルの単価はDC Market Insightsの推計値です。最小ファイバー数の増加により従来型1 MW当たりのコンテンツは年約1.7%上昇し、ラック電力密度がファイバー数よりも速く上昇するためAI 1 MW当たりのコンテンツは年約1.2%低下します。
規格と規制: データセンターのファイバー配線を形作るルールは?
データセンターのファイバー配線を形作るルールは4つあり、2024年5月のTIA-942-Cと、16本のファイバーで1.6 Tb/sを伝送するIEEEの目標がその中心です。具体的には、米国通信工業会(TIA)のTIA-942データセンター規格、ISO/IEC 11801配線規格群、イーサネット物理層規格、そして防火性能基準です。
TIA-942-C。 ANSI/TIA-942-Cデータセンター向け通信インフラストラクチャ規格は2024年5月に発行され、通信、電力、冷却、建築を対象とし、新技術、サステナビリティ、ベストプラクティスに関する新たな考慮事項を含んでいます(出典: TIA)。この規格に準拠した設計が、新設ホールのトポロジーと最小限の媒体を決定します。
ISO/IEC 11801-5。 国際的な対応規格であり、データセンター配線のトポロジーと最小性能クラスを定めています。
IEEE 802.3。 イーサネットの新しい速度ごとに、リンク当たりのファイバー数とマルチモードファイバーの到達距離が決まります。シングルモードファイバー8ペアで1.6 Tb/sを実現するP802.3djの目標により、AIファブリックは16芯コネクティビティへと移行します(出典: IEEE P802.3dj objectives、2024年3月)。
防火性能。 EU建設製品規則はケーブルを耐火性のユーロクラスで分類し、米国では全米電気工事規程(NFPA 70)がプレナムおよびライザーの等級を定めています。上位クラスほどメートル当たりのコストが増し、認証済みの低煙ゼロハロゲン被覆を持つサプライヤーが有利になります。
市場セグメンテーション: データセンター光ファイバーケーブル配線・コネクティビティ市場をリードするセグメントは?
データセンター光ファイバーケーブル配線・コネクティビティ市場では、プリターミネーテッドアセンブリおよびパッチコードが2025年売上高の51.81%で首位を占め、VSFFコネクタが2035年まで年率32.40%で最も急成長しているセグメントです(DC Market Insights推計)。
コンポーネント別: プリターミネーテッドアセンブリが首位
工場終端済みのトランク、ハーネス、パッチコードはバルクケーブルよりもメートル当たりの価値が高く、AIホールがキット単位で配線されるにつれて最も速く成長します。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| プリターミネーテッドアセンブリおよびパッチコード | 2,755.91 | 51.81% | 9,936.37 | 13.68% |
| 光ファイバーケーブル | 1,820.98 | 34.24% | 4,804.10 | 10.19% |
| コネクティビティハードウェア | 516.85 | 9.72% | 1,371.77 | 10.25% |
| ファイバー経路・管理 | 225.09 | 4.23% | 577.89 | 9.89% |
ファイバータイプ別: シングルモードが首位
AIファブリックとバックボーンはシングルモードで800Gおよび1.6Tリンクを運用するため、シングルモードファイバーが首位です。マルチモードはエンタープライズやコロケーションのラック列内の短距離リンクで使用され続けます。
| ファイバータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| シングルモード | 2,773.87 | 52.15% | 11,256.25 | 15.04% |
| マルチモード | 2,544.96 | 47.85% | 5,433.88 | 7.88% |
コネクタタイプ別: MPO/MTPが首位
現在はMPOおよびMTPコネクタがほとんどのトランクを終端していますが、新設AIホールではVSFFコネクタが最も速くシェアを伸ばしています。
| コネクタタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| MPO/MTP | 2,887.07 | 54.28% | 7,369.07 | 9.82% |
| LCデュプレックス | 1,633.04 | 30.70% | 2,881.85 | 5.84% |
| その他のコネクタ | 447.44 | 8.41% | 624.51 | 3.39% |
| 超小型フォームファクタ(VSFF) | 351.28 | 6.60% | 5,814.71 | 32.40% |
ネットワークセグメント別: フロントエンド・ストレージネットワークが首位
2025年時点ではフロントエンド・ストレージネットワークが依然として最も多くのファイバーを使用していますが、2030年より前にAIバックエンドファブリックがこれを上回ります。
| ネットワークセグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| フロントエンド・ストレージネットワーク | 2,140.53 | 40.24% | 4,751.23 | 8.30% |
| AIバックエンドファブリック | 1,946.50 | 36.60% | 8,692.26 | 16.14% |
| バックボーン・キャンパス相互接続 | 1,231.79 | 23.16% | 3,246.64 | 10.18% |
データセンタータイプ別: ハイパースケールが首位
ハイパースケール事業者が最も多くのファイバーを購入し、GPU・ネオクラウド事業者が最も速く成長します。ワークロードがクラウドやコロケーションへ移行するにつれ、エンタープライズデータセンターの成長は最も緩やかです。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール | 2,528.64 | 47.54% | 8,803.29 | 13.29% |
| コロケーション | 1,383.58 | 26.01% | 4,022.95 | 11.26% |
| エンタープライズ | 793.75 | 14.92% | 1,378.16 | 5.67% |
| GPU・ネオクラウド | 612.85 | 11.52% | 2,485.73 | 15.03% |
DC独自分析: MW当たりファイバーコンテンツモデルとデータセンタータイプ x コンポーネントマトリクス
市場で最大のセルはハイパースケールのプリターミネーテッドアセンブリおよびパッチコードで、2025年売上高の24.91%を占めます。これは15の入力値(年別の新規IT MW、設置済みMW、新規MWに占めるAI比率、従来型ホールとAIホールそれぞれの1 MW当たり4つのコンテンツ値、4つの更新率、PanduitとFSの価格参考値)から構築したDC Market Insightsのモデルであり、調査手法の項に記載した3つの範囲検証で検証しています。
| ホールタイプ(2025年) | ラック電力 | 代表的なファイバーリンク | MW当たりコンテンツ |
|---|---|---|---|
| 従来型ホール | 約9 kW | トップオブラックスイッチへのデュプレックスLCおよび12芯MPO | 21.1万米ドル |
| AIホール | 平均60 kW、最大132 kW | GPUノードごとの16芯MPOまたはMMCトランク、加えてフロントエンドおよびストレージ | 68.1万米ドル |
以下のマトリクスは、2025年の市場をデータセンタータイプとコンポーネント別に百万米ドル単位で分割したものです。行と列の合計は上記の合計値と一致します。
| データセンタータイプ(百万米ドル、2025年) | 光ファイバーケーブル | プリターミネーテッドアセンブリおよびパッチコード | コネクティビティハードウェア | ファイバー経路・管理 | 合計 |
|---|---|---|---|---|---|
| ハイパースケール | 861.86 | 1,324.72 | 238.01 | 104.05 | 2,528.64 |
| コロケーション | 477.95 | 706.76 | 138.63 | 60.23 | 1,383.58 |
| エンタープライズ | 278.38 | 389.66 | 87.93 | 37.78 | 793.75 |
| GPU・ネオクラウド | 202.78 | 334.77 | 52.28 | 23.03 | 612.85 |
| 合計 | 1,820.98 | 2,755.91 | 516.85 | 225.09 | 5,318.83 |
ハイパースケールおよびGPU・ネオクラウドの購入者はファイバー予算の半分以上をプリターミネーテッドアセンブリに費やしていますが、エンタープライズの購入者は依然として現場で融着接続やパッチ作業を行うため、バルクケーブルとコネクティビティハードウェアに費やす割合が大きくなっています。モデルとその前提条件については、調査手法の項にリンクした調査手法ページで説明しています。
地域別分析: データセンター光ファイバーケーブル配線・コネクティビティ市場をリードする地域は?
北米が2025年売上高の46.54%で首位を占め、中東・アフリカは年率15.83%で最も急成長している地域です。サウジアラビアとアラブ首長国連邦が小さな基盤からギガワット規模のAIキャンパスを建設しているためです。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 2,475.24 | 46.54% | 7,074.47 | 11.07% |
| アジア太平洋 | 1,496.84 | 28.14% | 5,119.57 | 13.09% |
| 欧州 | 883.94 | 16.62% | 2,564.13 | 11.24% |
| 中東・アフリカ | 282.72 | 5.32% | 1,229.54 | 15.83% |
| 中南米 | 180.09 | 3.39% | 702.42 | 14.58% |
北米が46.54%のシェアで首位
北米は年率11.07%で成長します。AIキャパシティの大半は米国で構築されており、2026年の二大ファイバー供給契約であるCorningとMeta、PrysmianとMolexの契約はいずれも米国内の工場拡張を伴います。Molexによると、Prysmianとの契約によりPrysmianの国内ファイバー生産能力は倍増し、1,000人以上の雇用が創出されます(出典: Molexプレスリリース)。
アジア太平洋は28.14%のシェア
アジア太平洋は中国、日本、インド、オーストラリアを中心に年率13.09%で成長します。中国は世界のプリフォームと裸ファイバーの大半を製造しており、インドはムンバイとチェンナイでハイパースケールキャンパスが拡大する中、年率17.70%で最も急成長している大規模市場の国です。
欧州は16.62%のシェア
欧州は年率11.24%で成長します。フランクフルト、ロンドン、アムステルダム、ダブリンでの系統接続待ちが新規建設を制約する一方、建設製品規則の防火クラスにより設置されるメートル当たりの価値が高まっています。
中東・アフリカは5.32%のシェア
中東・アフリカは年率15.83%で最も急成長している地域です。サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが、ほぼ全面的にシングルモードファイバーで配線されるキャンパス規模のAIホールを追加しているためです。
中南米は3.39%のシェア
中南米はサンパウロ、ケレタロ、サンティアゴを中心に年率14.58%で成長しており、これらの都市ではコロケーション事業者がファイバーコネクティビティの大半を購入しています。
国別分析: データセンターのファイバー配線への支出が最も多い国は?
米国が2025年売上高の41.98%で首位を占め、インドは上位12か国の中で年率17.70%と最も急成長している国です。以下の12か国で2025年売上高の79.82%を占めます(DC Market Insights推計)。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2,232.67 | 41.98% | 6,289.20 | 10.91% |
| 2 | 中国 | アジア太平洋 | 502.94 | 9.46% | 1,540.99 | 11.85% |
| 3 | カナダ | 北米 | 242.57 | 4.56% | 785.27 | 12.46% |
| 4 | 日本 | アジア太平洋 | 214.05 | 4.02% | 624.59 | 11.30% |
| 5 | ドイツ | 欧州 | 189.16 | 3.56% | 533.34 | 10.92% |
| 6 | 英国 | 欧州 | 179.44 | 3.37% | 479.49 | 10.33% |
| 7 | インド | アジア太平洋 | 176.63 | 3.32% | 901.04 | 17.70% |
| 8 | オーストラリア | アジア太平洋 | 133.22 | 2.50% | 481.24 | 13.71% |
| 9 | マレーシア | アジア太平洋 | 106.28 | 2.00% | 445.40 | 15.41% |
| 10 | フランス | 欧州 | 96.35 | 1.81% | 292.31 | 11.74% |
| 11 | シンガポール | アジア太平洋 | 94.30 | 1.77% | 250.86 | 10.28% |
| 12 | オランダ | 欧州 | 77.79 | 1.46% | 207.69 | 10.32% |
上位12か国以外では、サウジアラビアが2025年売上高の1.42%を占めて年率17.23%で成長し、ブラジルが1.36%を占めます。インドは新規キャパシティの伸びが他のどの大規模市場よりも速いため、2035年までに順位を上げます。国別の数値は、各地域の合計を各国の設置済みおよび新規データセンターキャパシティのシェアに応じて配分したものです。
予測シナリオ: 2035年の予測はどう変わり得るか?
2035年のデータセンター光ファイバーケーブル配線・コネクティビティ市場は、新規キャパシティの構築速度とそのうちAI向けの割合に応じて、ベースケースの166.9億米ドルを中心に139.2億米ドルから197.4億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年の金額 | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規キャパシティとAI比率がベースより15%低い(電力系統の制約、AI支出の減速) | 139.2億米ドル | 10.10% |
| ベース | 2035年の新規IT 27,000 MW、新規MWに占めるAI比率66% | 166.9億米ドル | 12.12% |
| 高位 | 新規キャパシティとAI比率がベースより15%高い | 197.4億米ドル | 14.01% |
低位ケースは、AI設備投資が2年間停止した場合の姿です。高位ケースは、系統接続とプリフォーム生産能力が発表済みのハイパースケール計画に追いつくことを前提としています。コパッケージドオプティクスは主要な技術的変動要因であり、合計額よりもコネクタ構成に大きな影響を与えます。
競合分析: データセンター光ファイバーケーブル配線・コネクティビティ市場をリードするのは?
Corningが2025年売上高の約26%で首位を占め、上位3社のサプライヤー(Corning、Amphenol、Panduit)で約45%を占めます(DC Market Insights評価)。
- Corning Incorporated
- Amphenol(CommScope CCS)
- Panduit
- Prysmian
- Belden
- The Siemon Company
- Legrand
- Leviton
- Fujikura(AFL)
- Sumitomo Electric Industries
- Lightera
- US Conec
- Senko Advanced Components
- Huber+Suhner
- Yangtze Optical Fibre and Cable(YOFC)
- Hengtong Group
- STL
Corningの強みは、ガラス、ケーブル、コネクティビティにおける規模です。同社の光通信セグメントの2025年売上高は前年比35%増の62.7億米ドルで、データセンター内の売上を含むエンタープライズ光学製品の売上高は30億米ドルを少し上回り、その約3分の2がハイパースケーラー向けでした(出典: Corning 2025年第4四半期決算、Converge Digest報道、2026年1月)。Amphenolは2026年1月にCommScopeのファイバーコネクティビティ製品群を獲得しました(出典: Amphenolプレスリリース)。Panduit、Siemon、Leviton、Legrand、Beldenはコロケーションおよびエンタープライズホールにおける構造化配線システムで競合し、Prysmian、Fujikura、Sumitomo、YOFC、Hengtongはファイバーと多芯ケーブルで競合します。US ConecとSenkoは、他社がライセンス供与を受けるMPO、MMC、SNコネクタを設計しています。
最近の動向
2026年1月以降の6つの動向は、サプライヤーがファイバー生産能力を増強していることを示しており、その筆頭は2026年7月のPrysmianとMolexによる最大55億ユーロの契約です。
- 2026年7月、PrysmianはMolexと最大55億ユーロの長期契約を締結し、最長10年間にわたりデータセンター向け光ケーブルを供給するとともに、2031年までに12.5億ユーロをファイバー生産能力の拡張に充てることを決定しました(出典: Prysmianプレスリリース)。
- 2026年5月、CRUは、同社の指数が2026年3月に263.0へ急騰したことを受け、光ファイバー価格の月次レポートを開始しました(出典: CRU)。
- 2026年5月、STLはAIデータセンター向けMMCプリターミネーテッドソリューションを提供するためのUS Conec認証を取得しました(出典: STLプレスリリース)。
- 2026年1月、Corningは2025年の光通信売上高が前年比35%増の62.7億米ドルであったと発表しました(出典: Corning決算、Converge Digest報道)。
- 2026年1月、CorningとMetaは、光ファイバー、ケーブルおよびコネクティビティに関する最大60億米ドルの複数年契約を発表しました(出典: Corningプレスリリース)。
- 2026年1月、AmphenolはCommScopeからのCCS事業の買収を完了しました(出典: Amphenolプレスリリース)。
これらの契約や製品発表は、データセンター業界の最新情報で追跡しています。拠点間のリンクについてはデータセンター相互接続市場レポートで扱っています。
調査手法: データセンター光ファイバーケーブル配線・コネクティビティ市場モデルの構築方法
モデルはボトムアップで構築しています。2025年 = 従来型ホール16.4億米ドル + AIホール28.6億米ドル + 設置ベース作業8億1,427万米ドル = 53.2億米ドル。新規ITキャパシティに1 MW当たりのファイバー配線コンテンツを乗じ、設置ベースでの移設・増設・変更を加算します。新規ITキャパシティは2020年に6,200 MW、2025年に12,000 MW、2030年に19,400 MW、2035年に27,000 MWです。設置済みキャパシティは2020年に70,500 MW、2025年に116,000 MW、2030年に207,091 MW、2035年に314,368 MWで、DC Market Insights Capacityモデルと整合しています。新規MWに占めるAI比率は2020年の4%、2025年の35%から2035年には66%へ上昇します。1 MW当たりのコンテンツは、従来型ホールで0.188百万米ドル(2020年)、0.211(2025年)、0.231(2030年)、0.249(2035年)、AIホールで0.812、0.681、0.637、0.605です。移設・増設・変更は設置済み1 MW当たり年間6,800米ドルから12,400米ドルで推移します。セグメント構成比は新設従来型、新設AI、設置ベース需要ごとに個別に設定しているため、すべての分類が合計と一致します。
3つの範囲検証:
- 上限1: 53.2億米ドルは、2025年の世界のデータセンター投資額5,800億米ドルの0.92%です(出典: IEA World Energy Outlook 2025)。
- 上限2: Corningの推定シェア約26%は、データセンター向けファイバー配線売上高約13.8億米ドルを意味し、データセンター以外のエンタープライズ売上も含む同社のエンタープライズ光学製品売上高(30億米ドル強)を下回ります(出典: Corning 2025年決算)。
- 下限: 新設AIホール4,200 MW x 1 MW当たり144芯トランク12本 x トランク当たり9,022米ドル = 4億5,471万米ドルで、モデルにおける新設AIホールの28.6億米ドルを下回ります(出典: SHI掲載情報)。
詳細なアプローチ: DC Market Insights調査手法。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.3主要市場統計
- 02エグゼクティブサマリー
- 2.1市場規模 2020-2035年
- 2.2主なポイント
- 03市場範囲と推計値の比較
- 3.1対象範囲と対象外
- 3.2推計値が異なる理由
- 04市場動向
- 4.1市場促進要因
- 4.2市場トレンド
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1MW当たりのファイバー配線コンテンツ、2020-2035年
- 5.2公開価格の参考値
- 06規格と規制
- 6.1TIA-942-C
- 6.2ISO/IEC 11801-5
- 6.3IEEE 802.3
- 6.4防火性能
- 07市場セグメンテーション
- 7.1コンポーネント別
- 7.2ファイバータイプ別
- 7.3コネクタタイプ別
- 7.4ネットワークセグメント別
- 7.5データセンタータイプ別
- 08Dc独自分析
- 8.1MW当たりファイバーコンテンツモデル
- 8.2データセンタータイプ x コンポーネントマトリクス
- 09地域別分析
- 9.1北米
- 9.2アジア太平洋
- 9.3欧州
- 9.4中東・アフリカ
- 9.5中南米
- 10国別分析
- 10.1上位12か国
- 11予測シナリオ
- 11.1低位、ベース、高位ケース
- 12競合環境
- 12.1企業リスト
- 12.2市場シェアと強み
- 13最近の動向
- 図 1データセンター光ファイバーケーブル配線・コネクティビティ市場規模、2020-2035年
- 表 1レポート属性
- 表 2範囲の比較
- 表 3MW当たりのファイバー配線コンテンツ
- 表 4セグメント表
- 表 5MW当たりファイバーコンテンツモデル
- 表 6データセンタータイプ x コンポーネントマトリクス
- 表 7地域別内訳
- 表 8上位12か国
- 表 9予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は62.3億米ドルで、2025年の53.2億米ドルから17.08%増加します。市場は2035年までに166.9億米ドルに達すると予測されており、2025-2035年のCAGRは12.12%です。
2025年は53.2億米ドル、2035年には166.9億米ドルです(DC Market Insights推計)。2020年は17.6億米ドルでした。2025年の数値は、12,000 MWの新規ITキャパシティ向けのファイバー配線と設置ベースでの作業を含みます。
2025年から2035年まで年率12.12%です(DC Market Insights推計)。ラックの高密度化に伴いAI 1 MW当たりのファイバー支出額が低下するため、2020-2025年の24.77%より緩やかになります。
データセンター内のパッシブ光ファイバーケーブル配線とコネクティビティによる2025年売上高53.2億米ドルの市場です。対象は、ファイバーケーブル、プリターミネーテッドアセンブリおよびパッチコード、エンクロージャ、カセットおよびパネル、ファイバー経路です。トランシーバーとアクティブ光ケーブルは除外しています。
プリターミネーテッドアセンブリおよびパッチコードで、2025年売上高の51.81%を占めます。AIホールは工場試験済みのMPOトランクで配線されるためです(DC Market Insights推計)。
MMCやSNなどのVSFFコネクタで、2035年まで年率32.40%で成長します(DC Market Insights推計)。同じスペースにMPOコネクタの最大3倍のファイバーを収容できるためです。
2025年は工事費を除き、従来型1 MW当たり約21.1万米ドル、AI 1 MW当たり約68.1万米ドルです。いずれもDC Market Insightsの推計値です。Panduitの144芯OM4トランク(30メートル)の表示価格は9,022米ドルです。
北米で、2025年売上高の46.54%を占めます。湾岸諸国でAIキャンパスの建設が進む中東・アフリカは、年率15.83%で最も急成長している地域です(DC Market Insights推計)。
Corningが2025年売上高の約26%で首位を占め、Corning、Amphenol、Panduitの3社で約45%を占めます(DC Market Insights評価)。これにPrysmian、Siemon、Legrand、Fujikura、US Conecが続きます。
ハイパースケールで、2025年売上高の47.54%を占めます。GPU・ネオクラウド事業者が年率15.03%で最も速く成長します(DC Market Insights推計)。
Corningによると、従来型データセンターの10倍以上のファイバーを必要とします。2025年のコンテンツは、従来型1 MW当たり21.1万米ドルに対し、AI 1 MW当たり68.1万米ドルです。いずれもDC Market Insightsの推計値です。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。