
データセンター相互接続市場 規模・シェア・2035年までの予測
市場の概要
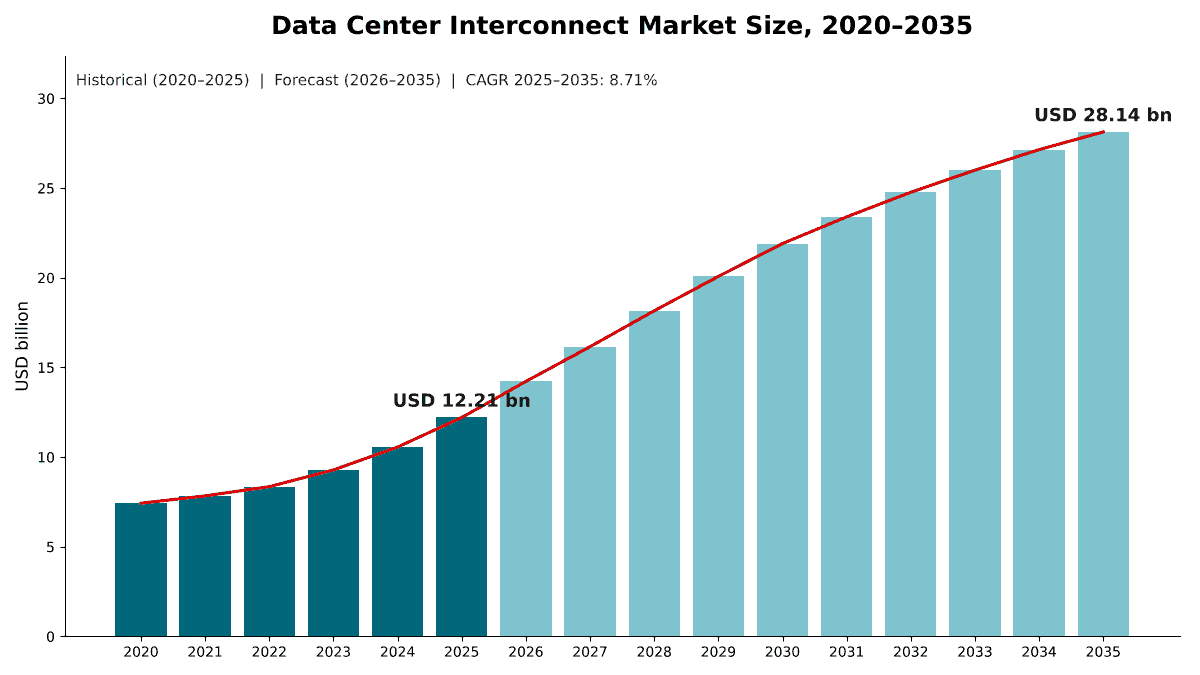
データセンター相互接続市場の規模は2025年にUSD 12.21十億で、年平均成長率(CAGR)8.71%で拡大し、2035年までにUSD 28.14十億に達すると予測されています。 North Americaが市場の44.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06標準と相互運用性
- 07サプライチェーン分析
- 08市場規模と予測
- 09提供形態別市場
- 10データレート別市場
- 22章
- 2020-2024実績期間
- 2026-2035予測期間
- 14掲載企業
地域別インサイト
- North America44.8%
- Asia Pacific29.6%
- Europe17.9%
- Latin America4.1%
- Middle East and Africa3.6%
掲載企業
- Ciena
- Nokia
- Cisco
- Huawei
- Juniper Networks
- Arista Networks
- Marvell Technology
- ZTE
- Adtran
- Lumentum
- Coherent
- Ribbon Communications
- NEC
- FiberHome
詳細分析
データセンター相互接続市場は、キャンパス、都市圏、または地域をまたいでデータセンター同士を結ぶ光伝送システム、コヒーレントプラガブル光モジュール、パケットルーティングおよびスイッチングポート、ソフトウェア、サービスを対象とし、これらはデータセンター相互接続(DCI)と呼ばれます。DC Market Insightsは、世界のデータセンター相互接続市場を2025年に122.1億米ドルと評価し、2035年までに281.4億米ドルに達すると予測しています。年平均成長率(CAGR)は8.71%です。2025年の市場規模は2つの要素から構成されています。約12.0 GWの新規データセンターIT容量に対し、従来型ホールではMW当たり約24万米ドル、AIホールではMW当たり78万米ドルの相互接続支出を見込むと、新規構築支出は51.5億米ドルとなり、さらに約115 GWの既存設備における帯域幅アップグレードにMW当たり6万米ドルを掛けた70.6億米ドルが加わります。コヒーレントプラガブル光モジュールは年率13.32%で最も急成長している提供形態です。800Gおよび1.6TのZRおよびZR+モジュール(Optical Internetworking ForumおよびOpenZR+グループが定義するコヒーレントプラガブルインターフェースの区分)がルーターやスイッチに直接挿入できるためです。また、中東・アフリカは年率12.34%で最も急成長している地域であり、DC Market Insightsは湾岸地域の新たなソブリンAIキャンパスが相互に、またクラウドリージョンと接続されると見込んでいます。
エグゼクティブサマリー
世界のデータセンター相互接続市場規模は、2020年に74.3億米ドルと評価され、2025年に122.1億米ドルに達しました。予測期間中のCAGRは8.71%で、2035年までに281.4億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター相互接続市場規模 2025年 | 122.1億米ドル |
| データセンター相互接続市場、CAGR | 8.71% |
| データセンター相互接続市場規模 2035年 | 281.4億米ドル |
市場は2020年から2025年にかけて年率10.45%で成長し、2025年単年では、ハイパースケーラーが個別のAIキャンパスを単一のトレーニングシステムとして接続し始めたことで、2024年比15.6%増加しました。DC Market Insightsは2026年に16.5%の成長を予測していますが、2025年から2035年の平均では年率8.71%に減速すると見ています。これは、コヒーレント技術の世代が波長当たり400Gから800G、1.6Tへと移行するにつれ、伝送ビット当たりのコストが下がり続けるとDC Market Insightsが想定しているためです。
支出は、従来型の都市圏内のデータセンターペアから、複数拠点にまたがるAIクラスターへと移行しています。DC Market Insightsの推計では、スケールアクロスとも呼ばれる分散型AIトレーニングは、2025年に相互接続支出の17.2%を占め、2035年には34.1%に達します。サプライヤーの業績も同じ方向を示しています。Cienaは2025会計年度の売上高を前年比19%増の47.7億米ドルと報告し、2026会計年度の売上高ガイダンスを64.2億米ドルに引き上げました。これは中間値で35%の増加です(出典:Cienaが米国証券取引委員会に提出した書類)。
市場の範囲:データセンター相互接続市場は何を対象とするのか?
データセンター相互接続市場は、2つ以上のデータセンター建屋間でトラフィックを伝送するために購入される機器、ソフトウェア、サービスを対象とし、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年まで予測しています。DC Market Insightsは2025年の市場規模を122.1億米ドルと算定しています。
対象範囲。光DCIシステム(コンパクトモジュラー型トランスポンダー、マックスポンダー、およびアンプと波長多重装置を備えたオープンラインシステム)、拠点間リンク向けに販売されるコヒーレントプラガブル光モジュール(400ZR、OpenZR+、800ZR、800G ZR+、1.6Tモジュール)、拠点間リンク専用のルーターおよびスイッチのポート、ネットワーク管理・自動化・計画ソフトウェア、ならびにこれらの機器に関連する設置、保守、マネージドサービスです。伝送距離は、20 km未満のキャンパスリンクから1,000 kmを超える地域・長距離リンクまでを含みます。
対象外。単一のデータセンターホール内で使用される光トランシーバー(光トランシーバー市場レポートで扱います)、建屋内の構造化ケーブリング、ダークファイバーのリース、通信事業者が販売する波長およびイーサネット接続サービス、コロケーションのクロスコネクト料金、海底ケーブルシステム、新規光ファイバールートの土木工事です。
セグメントの関係。提供形態、データレート、伝送距離、用途、エンドユーザーの各区分は、いずれも同じ122.1億米ドルを切り分けたものであり、各区分の合計は市場全体と一致します。データレートは、クライアント側インターフェースではなく、トラフィックを伝送する波長またはポートのラインレートで測定しています。
市場の推進要因:データセンター相互接続市場を牽引するものは何か?
データセンター相互接続市場の成長の大部分は、3つの推進要因で説明できます。従来型ホールの約3倍のMW当たり相互接続支出を必要とするAIホール、単一のAIクラスターを複数のキャンパスに拡張するハイパースケーラー、そしてクラウド購入者へと比重が移ったサプライヤーの受注残です。
AIホールがMW当たりの相互接続支出を78万米ドルに押し上げる
AIキャンパスでは、チェックポイント、トレーニングデータ、モデルの重みがクラスター間を移動するため、同じ電力規模のクラウドキャンパスに比べて建屋間のイースト・ウエスト・トラフィックがはるかに多く発生します。DC Market Insightsは、2025年の相互接続支出をAIホールでMW当たり78万米ドル、従来型ホールでMW当たり24万米ドルと推計しています。AIホールは2025年に新規容量の約35%を占め、DC Market Insightsは2030年に60%、2035年に66%になると予測しています。これらの前提に基づくと、新規構築の相互接続支出は2025年の51.5億米ドルから2030年には119.7億米ドルに増加します。
スケールアクロスが個別のキャンパスを1つのAIシステムに変える
Microsoftをはじめとするハイパースケーラーは現在、数百キロメートル離れたデータセンターにまたがってトレーニングジョブを実行しています。Microsoftは2025年11月までの1年間に米国で約120,000マイルの新規光ファイバーを追加し、AIネットワークの規模を25%以上拡大して、約700マイル離れたウィスコンシン州とアトランタのFairwater拠点を接続しました。2026年6月、Cienaは「スケールアクロスを含むDCIは、顧客が投資を収益化するためにAIデータセンターを接続するにつれて勢いを増している」と述べ(出典:Cienaが米国証券取引委員会に提出した投資家向けプレゼンテーション)、2025会計年度の決算発表では、さらに2社の大手ハイパースケーラーがスケールアクロス・トレーニング向けに同社の光ソリューションを採用したと報告しました。DC Market Insightsのモデルでは、スケールアクロス・リンクは2025年の支出の17.2%を占め、年率16.41%で成長します。
クラウド購入者がサプライヤーの受注残の大半を占める
サプライヤーの業績は、クラウドプロバイダーが相互接続機器の中核的な購入者になりつつあることを示しています。直接のクラウドプロバイダーは2025会計年度第4四半期にCienaの売上高の42%を占めて49%成長し、2026会計年度第2四半期にはクラウドプロバイダーからの売上高が全体の46%に達して70%増加しました。Nokiaは2025年にAIおよびクラウド顧客への売上高が24億ユーロであったと報告しています。DC Market Insightsの推計では、2025年にクラウドおよびハイパースケールプロバイダーがデータセンター相互接続の58.4億米ドル、すなわち47.8%を購入しました。
市場トレンド:データセンター相互接続はどのように変化しているのか?
データセンター相互接続市場は、より高速なコヒーレント波長、ルーターに直接挿入する光モジュール、そしてAIトラフィック向けに構築された専用光ファイバールートへと移行しています。
ラインレートが400Gから800G、1.6Tへ移行
近年のコヒーレント世代は、波長当たり400Gから800G、さらに1.6Tへと移行しています。MarvellのCOLORZ 800モジュールは、分散AIクラスター間のリンク向けに最大2,000 kmの800G ZRおよびZR+伝送をサポートしています。また、Marvellは2026年3月に、キャンパス(20 km)、都市圏(120 km)、地域(1,000 km)リンク向けの1.6TモジュールであるCOLORZ 1600を発表し、2026年後半に顧客向けサンプル出荷を予定しています。DC Market Insightsは、1.6T以上のクラスが2025年の市場の7.9%から2035年には57.7%に拡大すると予測しています。
プラガブル・コヒーレント光モジュールがトランスポンダーシェルフからシェアを奪う
コヒーレントプラガブルはDCI光モジュールをルーターやスイッチの内部に搭載し、多くの都市圏リンクで個別のトランスポンダーシェルフを不要にします。Cienaは2025会計年度のプラガブル売上高が1.68億米ドルを超え、2024会計年度の2倍以上になったと報告しており、Ciscoは現在、自社のプラガブル光モジュールをすべての大手ハイパースケーラーに販売していると述べています。DC Market Insightsは、コヒーレントプラガブル光モジュールが2025年の19.9億米ドル(16.3%)から2035年には69.5億米ドル(24.7%)に増加すると予測しています。一方、長距離や多心光ファイバールートでは依然としてラインシステムとアンプが必要なため、光DCIシステムは36.6%で最大のシェアを維持します。
AIキャンパスを中心に新たな長距離ルートが構築される
「最近の動向」に記載したZayoの長距離プログラムが示すように、光ファイバールート事業者はデータセンター市場間に新たな経路を敷設しています。新たなルートにはそれぞれ両端にラインシステムとトランスポンダーが必要であり、そのためDC Market Insightsは、地域・長距離相互接続が年率9.46%で成長し、都市圏の7.43%を上回ると予測しています。
市場の課題:データセンター相互接続市場の成長を抑制するものは何か?
DC Market Insightsは、ビット当たり価格の低下と、少数のクラウドプロバイダーに集中した購入者基盤という2つの制約がデータセンター相互接続市場の成長を減速させると見込んでおり、伝送トラフィックがはるかに速いペースで増加しても、長期成長率は年率8.71%にとどまります。
ビット当たり価格の低下が支出の増加を上回る
400Gから800G、1.6Tへの移行のたびに、伝送ビット当たりのコストは低下します。DC Market Insightsのモデルでは、既存設備の帯域幅アップグレード支出はMW当たり2020年の約7.1万米ドルから2035年には約4.7万米ドルに低下するため、既存設備が2倍以上に拡大する一方で、アップグレード支出は2025年の70.6億米ドルから2035年の132.8億米ドルへの増加にとどまります。100G以下のリンクは年率9.95%、200Gおよび400Gのリンクは年率4.85%で縮小します。
少数の購入者が価格とタイミングを左右する
顧客の集中により、サプライヤーは少数のハイパースケーラーの構築計画の影響を受けやすくなっています。Cienaは2025会計年度第4四半期に、売上高の10%以上をそれぞれ占める顧客が3社あり、そのうち2社がグローバルなクラウドプロバイダーであったと報告しました。DC Market Insightsはこれを低位シナリオに反映しており、同シナリオでは2035年の市場規模は281.4億米ドルではなく228.5億米ドルとなります。
市場機会:新たな収益源はどこにあるのか?
データセンター相互接続市場における2つの最大の新規収益源は、年率16.33%で成長するグラフィックス・プロセッシング・ユニット(GPU)およびネオクラウドプロバイダーと、年率10.75%で成長するAIクラスター向けキャンパス相互接続です。
GPUおよびネオクラウドプロバイダーの相互接続支出が37.1億米ドルに拡大
GPU専門のクラウド事業者は2025年にデータセンター相互接続に8.18億米ドルを支出しており、DC Market Insightsは2035年にはその支出が37.1億米ドルと、2025年の水準の4倍以上に達すると見込んでいます。DC Market Insightsは、これらの事業者がプラガブル型の800Gおよび1.6T光モジュールとコンパクトなラインシステムを好むと予想しています。
キャンパス相互接続は2035年までに48.1億米ドルに拡大
AIキャンパスは現在、20 km以内の複数の建屋に広がり、短距離向けに設計されたコヒーレントライト光モジュールで接続されています。CienaのWaveLogic 6 Nano 1.6 Tb/sコヒーレントライト・プラガブルは、データセンター・ファブリックおよびキャンパス用途を対象としています。DC Market Insightsは、キャンパス相互接続を2025年に17.3億米ドル、2035年に48.1億米ドルと評価しており、そのシェアは14.2%から17.1%に上昇します。
価格:データセンターはMW当たりどれだけ相互接続に支出しているのか?
2025年において、従来型のデータセンターホールはIT負荷MW当たり約24万米ドル、AIホールはMW当たり約78万米ドルの相互接続支出を伴います。これらはDC Market Insightsの推計値であり、光システム、プラガブル光モジュール、拠点間ルーターおよびスイッチのポート、ソフトウェア、サービスを含み、光ファイバーのリースは除いています。
| MW当たり相互接続支出(万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール、新規構築 | 22 | 24 | 25 | 26 |
| AIホール、新規構築 | 90 | 78 | 74 | 70 |
| 帯域幅アップグレード、既存MW当たり | 7 | 6 | 5 | 5 |
| 新規容量に占めるAIの割合 | 3% | 35% | 60% | 66% |
各項目はそれぞれ異なる方向に推移します。従来型のMW当たり支出は、より多くの企業およびクラウドのホールが冗長性確保のために2つ以上の拠点に接続するにつれて緩やかに上昇します。AIのMW当たり支出は、AIキャンパスがリンクを追加しても、新たなコヒーレント世代ごとに1ドル当たりの伝送トラフィック量が増えるため低下します。既存MW当たりのアップグレード支出は、ビット当たり価格の下落に伴い、2020年の約7.1万米ドルから2035年の約4.7万米ドルへと最も急速に低下します。
標準と規制:データセンター相互接続を形作る仕様は何か?
購入者がどのデータセンター相互接続光モジュールを組み合わせられるかを決めるのは、規制ではなく相互運用性に関する合意です。具体的には、Optical Internetworking Forum(OIF)の400ZRおよび800ZR実装合意と、OpenZR+マルチソース合意(MSA)です。
OIF 800ZR。2024年10月付のOIF 800ZRコヒーレントインターフェース実装合意は、データセンター相互接続などの、増幅された80~120 kmのシングルスパン・ポイントツーポイント高密度波長分割多重(DWDM)リンク向けの800Gコヒーレント・ラインインターフェースを定義しています。OIFはこれを、パラメーター定義を明確化し相互運用性を向上させる400ZR合意の更新版(バージョン3.0)とともに公開しました。
OpenZR+ MSA。OpenZR+仕様は、ZRよりも長い伝送距離と幅広いネットワークアーキテクチャに対応するよう設計されています。2023年9月に公開されたリビジョン3.0では、より高性能な400G 8QAMモードと高送信出力モードが追加されました。初期メンバーには、Acacia Communications、Arista Networks、Cisco、Fujitsu Optical Components、InnoLight Technology、Juniper Networks、Lumentum、NTT Electronicsが含まれます。
規制。DC Market Insightsは、データセンター相互接続機器に特有の製品規制は存在しないと判断しています。
市場セグメンテーション:データセンター相互接続市場をリードするセグメントはどれか?
データセンター相互接続市場では、光DCIシステムが2025年の金額の41.2%を占めて首位にあり、購入者ではクラウドおよびハイパースケールプロバイダーが47.8%、伝送距離では20~120 kmの都市圏リンクが49.3%で首位です。提供形態の中では、コヒーレントプラガブル光モジュールが年率13.32%で最も急成長しているセグメントであり、光DCIシステムの7.43%を上回ります。これは、800Gおよび1.6Tのコヒーレントポートを備えたルーターやスイッチにより、多くの都市圏およびキャンパスリンクで個別のトランスポンダー層が不要になるためです。
提供形態別:光DCIシステムが41.2%で首位
| 提供形態 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 光DCIシステム | 50.3 | 41.2% | 103.0 | 7.43% |
| コヒーレントプラガブル光モジュール | 19.9 | 16.3% | 69.5 | 13.32% |
| パケットDCIルーターおよびスイッチ | 22.8 | 18.7% | 46.1 | 7.29% |
| ソフトウェアおよび自動化 | 8.7 | 7.1% | 23.4 | 10.42% |
| サービス | 20.4 | 16.7% | 39.4 | 6.81% |
複数拠点にまたがるAIクラスターでは多数のルートにわたる経路計画、テレメトリー、自動波長プロビジョニングが必要となるため、ソフトウェアおよび自動化はハードウェアシステムよりも速い年率10.42%で成長します。
データレート別:200Gおよび400Gが44.7%で首位
| データレート | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 100G以下 | 16.8 | 13.8% | 5.9 | -9.95% |
| 200Gおよび400G | 54.6 | 44.7% | 33.2 | -4.85% |
| 800G | 41.0 | 33.6% | 79.9 | 6.89% |
| 1.6T以上 | 9.6 | 7.9% | 162.3 | 32.62% |
2025年の金額では200Gおよび400Gリンクが最大のシェアを占め、800Gが33.6%でこれに僅差で続きました。DC Market Insightsは、1.6T以上が2035年までに162.3億米ドルで最大のデータレート区分になると予測しています。
伝送距離別:都市圏リンクが49.3%で首位
| 伝送距離 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| キャンパス(20 kmまで) | 17.3 | 14.2% | 48.1 | 10.75% |
| 都市圏(20~120 km) | 60.2 | 49.3% | 123.2 | 7.43% |
| 地域・長距離(120 km超) | 44.6 | 36.5% | 110.0 | 9.46% |
OIF 800ZR合意が対象とする増幅された80~120 kmのリンクを含む20~120 kmの都市圏リンクが、支出の約半分を占めています。AIキャンパスが複数の建屋に広がるにつれてキャンパスリンクが最も速く成長し、トレーニングクラスターが都市をまたぐにつれて地域リンクがシェアを拡大します。
用途別:クラウドワークロードおよびデータモビリティが38.1%で首位
| 用途 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| クラウドワークロードおよびデータモビリティ | 46.5 | 38.1% | 94.0 | 7.29% |
| 分散型AIトレーニング(スケールアクロス) | 21.0 | 17.2% | 95.9 | 16.41% |
| 災害復旧および事業継続 | 26.1 | 21.4% | 42.8 | 5.05% |
| ストレージレプリケーションおよび共有リソース | 28.4 | 23.3% | 48.7 | 5.52% |
分散型AIトレーニングは年率16.41%で最も速く成長し、2035年までにクラウドワークロード・モビリティを抜いて最大の用途となります。災害復旧とストレージレプリケーションは、AI容量ではなく企業およびコロケーションの容量に連動するため、成長がより緩やかです。
エンドユーザー別:クラウドおよびハイパースケールプロバイダーが47.8%で首位
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| クラウドおよびハイパースケールプロバイダー | 58.4 | 47.8% | 146.6 | 9.65% |
| 通信サービスプロバイダー | 21.5 | 17.6% | 34.9 | 4.97% |
| コロケーションおよびインターコネクションプロバイダー | 17.3 | 14.2% | 38.5 | 8.32% |
| 企業および政府 | 16.7 | 13.7% | 24.2 | 3.76% |
| GPUおよびネオクラウドプロバイダー | 8.2 | 6.7% | 37.1 | 16.33% |
GPUおよびネオクラウドプロバイダーは年率16.33%で最も速く成長し、企業および政府はワークロードがクラウドやコロケーションへ移行するため、年率3.76%で最も緩やかに成長します。
DC独自分析:MW当たり相互接続支出モデルとエンドユーザー×提供形態マトリクス
2025年に25.3億米ドルに上るクラウドおよびハイパースケールプロバイダーによる光DCIシステムの購入は、マトリクスの中で単独で最大のセルであり、データセンター相互接続支出全体の20.7%を占めます。このマトリクスは、誰が相互接続を購入し、何を購入しているかをクロス集計したものです。これは出荷数の集計ではなくDC Market Insightsのモデルであり、49の入力値から構築されています。内訳は、32の容量コホート(従来型ホールとAIホールの16年分)、3つのMW当たり支出曲線(従来型の構築、AIの構築、帯域幅アップグレード)、5つの提供形態区分、5つのエンドユーザー区分、そしてクロスチェックに用いた4つのサプライヤー開示情報です。
| 2025年、億米ドル | 光DCIシステム | コヒーレントプラガブル光モジュール | パケットDCIルーターおよびスイッチ | ソフトウェアおよび自動化 | サービス | 合計 |
|---|---|---|---|---|---|---|
| クラウドおよびハイパースケールプロバイダー | 25.3 | 12.5 | 9.6 | 3.5 | 7.5 | 58.4 |
| 通信サービスプロバイダー | 9.6 | 1.5 | 4.4 | 1.7 | 4.2 | 21.5 |
| コロケーションおよびインターコネクションプロバイダー | 6.5 | 2.7 | 3.7 | 1.4 | 3.1 | 17.3 |
| 企業および政府 | 5.6 | 1.4 | 3.9 | 1.5 | 4.3 | 16.7 |
| GPUおよびネオクラウドプロバイダー | 3.3 | 1.8 | 1.3 | 0.5 | 1.3 | 8.2 |
| 合計 | 50.3 | 19.9 | 22.8 | 8.7 | 20.4 | 122.1 |
クラウドおよびハイパースケールプロバイダーは相互接続予算の21.4%をコヒーレントプラガブルに費やしており、これは長距離ルートで依然としてトランスポンダーシェルフを好む通信サービスプロバイダーの7.2%の3倍です。企業および政府は、自前の光ネットワークチームを持つことがまれなため、予算の25.8%をサービスに費やしており、これは全購入者の中で最も高い割合です。GPUおよびネオクラウドプロバイダーのプラガブル比率は22.4%で最も高くなっています。行と列は小数点以下2桁に丸めているため、合計が正確に一致しない場合があります。
MW当たり相互接続支出モデルには、誰でも確認できる3つの入力値があります。毎年供給される新規容量(2025年に12.0 GW)、そのうちAI向けに構築される割合(2025年に35%)、そして帯域幅アップグレードを必要とする既存設備(2025年初めに約115 GW)です。それぞれにMW当たり支出を掛けて合算すると、市場規模が得られます。モデルとその前提条件については、調査方法のページで説明しています。
地域別分析:データセンター相互接続市場をリードする地域はどこか?
データセンター相互接続市場では、北米が2025年の金額の44.8%を占めて首位にあり、中東・アフリカは年率12.34%で最も急成長している地域です。DC Market Insightsは、湾岸地域のソブリンAIキャンパスが小さな基盤から容量を追加し、キャンパス間およびクラウドリージョンとのリンクを必要とすると見込んでいるためです。
北米がシェア44.8%で首位
北米の購入者は2025年にデータセンター相互接続に54.7億米ドルを支出しており、DC Market Insightsは2035年に115.9億米ドル、CAGR 7.80%と予測しています。同地域には、ウィスコンシン州とアトランタにあるMicrosoftのFairwater拠点など、スケールアクロス需要を牽引する複数キャンパス型のAIシステムや、Zayoが発表した新たな長距離ルートがあります。北米は2035年までにシェアを3.6ポイント失いますが、これは数量の伸びが鈍化するためではなく、他の地域がより速く容量を追加するためです。
アジア太平洋がシェア29.6%を占める
アジア太平洋の市場規模は2025年に36.1億米ドル、2035年までに91.2億米ドルで、CAGRは9.69%です。シェアは2.8ポイント上昇し、全地域の中で最大の上昇幅となります。DC Market Insightsの配分では中国が最大の市場であり、DC Market Insightsのモデルではハイパースケールおよびコロケーション事業者が複数拠点間のリンクを必要とする新たなキャンパスを追加することから、インドが最も速く成長します。
欧州がシェア17.9%を占める
欧州の市場規模は2025年に21.9億米ドル、2035年までに46.7億米ドルで、CAGRは7.89%です。
ラテンアメリカがシェア4.1%を占める
ラテンアメリカの市場規模は2025年に5.01億米ドル、2035年までに13.5億米ドルで、CAGRは10.43%です。DC Market Insightsの配分では、ブラジルが同地域で最大の国別市場です。
中東・アフリカがシェア3.6%を占める
中東・アフリカの市場規模は2025年に4.40億米ドル、2035年までに14.1億米ドルで、年率12.34%と全地域で最も速い成長となります。DC Market Insightsは、湾岸地域のAIキャンパスが成長の大部分を牽引し、残りをコロケーション拠点間の都市圏リンクが担うと見込んでいます。
国別分析:データセンター相互接続への支出が最も多い国はどこか?
米国はデータセンター相互接続の最大の国別市場であり、2025年に48.8億米ドルと世界全体の40.0%を占め、中国が13.8億米ドル(11.3%)、日本が5.71億米ドル(4.7%)でこれに続きます。上位12か国が2025年の支出の79.9%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 48.8 | 40.0% | 102.5 | 7.69% |
| 2 | 中国 | アジア太平洋 | 13.8 | 11.3% | 32.1 | 8.83% |
| 3 | 日本 | アジア太平洋 | 5.7 | 4.7% | 12.7 | 8.30% |
| 4 | 英国 | 欧州 | 4.7 | 3.8% | 9.2 | 7.00% |
| 5 | カナダ | 北米 | 4.4 | 3.6% | 10.1 | 8.57% |
| 6 | ドイツ | 欧州 | 4.2 | 3.5% | 8.8 | 7.61% |
| 7 | インド | アジア太平洋 | 3.4 | 2.8% | 12.9 | 14.31% |
| 8 | オーストラリア | アジア太平洋 | 2.9 | 2.4% | 7.2 | 9.42% |
| 9 | フランス | 欧州 | 2.6 | 2.2% | 5.8 | 8.16% |
| 10 | オランダ | 欧州 | 2.4 | 2.0% | 4.8 | 6.99% |
| 11 | シンガポール | アジア太平洋 | 2.4 | 2.0% | 5.3 | 8.29% |
| 12 | ブラジル | ラテンアメリカ | 2.1 | 1.8% | 5.6 | 10.20% |
事業者が既存のアジアのハブ以外で新たなキャンパスを接続していることから、インドは年率14.31%で最も急成長している大規模国別市場であり、10.20%のブラジルを上回ります。DC Market Insightsの配分では、オランダが年率6.99%で最も緩やかに成長します。国別の数値は、各国の既存および新規データセンター容量の推定シェアで加重し、地域別合計をDC Market Insightsが配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター相互接続市場は、ベースケースで2035年までに281.4億米ドルに達し、低位シナリオと高位シナリオの間で228.5億米ドルから331.4億米ドルの幅があります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量追加がベースを15%下回る。スケールアクロスは少数のハイパースケーラーに限定される。ビット当たり価格の低下が加速する | 228.5 | 6.47% |
| ベース | 追加容量が年間27.0 GWに増加。新規容量に占めるAIの割合が66%に達する | 281.4 | 8.71% |
| 高位 | 追加容量がベースを15%上回る。大規模AIクラスターの大半が2つ以上のキャンパスにまたがる | 331.4 | 10.50% |
低位ケースは、AI設備投資が2年間停止した場合の姿です。接続を必要とする新規キャンパスが減り、アップグレード支出はビット当たり価格の低下に追随します。高位ケースは、複数拠点でのトレーニングが大規模クラスターの標準設計となり、新たな地域ルートと1.6Tリンクがより早期に導入されることを想定しています。
競合分析:データセンター相互接続市場をリードするのは誰か?
- Ciena
- Nokia
- Cisco
- Huawei
- Juniper Networks
- Arista Networks
- Marvell Technology
- ZTE
- Adtran
- Lumentum
- Coherent
- Ribbon Communications
- NEC
- FiberHome
Cienaは2025年にデータセンター相互接続市場の約15%を占める市場リーダーです(DC Market Insightsの推計:Cienaの2025会計年度売上高47.7億米ドル(うち光ネットワーキング売上高32.5億米ドル)のうち、約18.5億米ドルをデータセンター間リンクに配分し、122.1億米ドルの市場と対比)。DC Market Insightsは、上位5社のサプライヤーが市場の半分弱を占めていると推計しています。直接のクラウドプロバイダーは、2025会計年度第4四半期にCienaの売上高の42%を占めました。Nokiaは2025年2月28日にInfineraの買収を完了して光およびウェブスケール事業を拡大し、同社はこの取引によりウェブスケール分野での存在感が高まると述べています。同社のOptical Networks事業の2025年の売上高は30.2億ユーロでした。Ciscoはすべての大手ハイパースケーラーにプラガブル光モジュールを販売しており、2026会計年度第1四半期にはハイパースケーラーから13億米ドルのAIインフラ受注を計上しました。Marvellは800Gコヒーレントプラガブルモジュールを提供しており、1.6Tモジュールと2nmコヒーレント・デジタル信号プロセッサーを発表済みで、2026年後半にサンプル出荷を予定しています。DC Market Insightsの評価では、Huawei、ZTE、FiberHomeが中国における主要サプライヤーであり、Juniper NetworksとArista Networksはコヒーレント光モジュールを搭載したルーターおよびスイッチのポートで競合し、Adtran、Ribbon Communications、NECは通信事業者と地域事業者に注力し、LumentumとCoherentは光部品とモジュールを供給しています。
最近の動向
- 2025年1月、ZayoはAIおよびデータセンター需要に対応するため、5年間で5,000ルートマイルを超える新たな長距離光ファイバールートを建設すると発表しました(出典:Zayoプレスリリース)。
- 2025年2月、NokiaはInfineraの買収を完了し、ウェブスケール分野での存在感を拡大しました(出典:Nokiaプレスリリース)。
- 2025年9月、Cienaはデータセンター内のAIワークロード向けの低消費電力光・電気インターコネクトを追加するため、Nubis Communicationsを現金2.70億米ドルで買収することに合意しました(出典:Cienaの発表)。
- 2025年9月、Marvellは分散AIクラスター間で最大2,000 kmの伝送をサポートする800G ZRおよびZR+コヒーレントプラガブルモジュールのCOLORZ 800ファミリーを発表しました(出典:Marvellプレスリリース)。
- 2026年3月、Marvellはキャンパス、都市圏、地域リンク向けの1.6T ZRおよびZR+プラガブルであるCOLORZ 1600を発表し、2026年後半にサンプル出荷を予定しています(出典:Marvellの発表)。
- 2026年6月、Cienaはクラウドプロバイダーからの売上高が全体の46%に達して70%増加し、スケールアクロスを含むDCIが勢いを増していると報告しました(出典:CienaのSEC提出書類)。
こうした取引、製品発表、容量に関する発表は、データセンター業界の最新情報で随時追跡しており、各キャンパス内のケーブリングについてはデータセンターケーブル市場レポートで扱っています。
調査方法:データセンター相互接続市場モデルの構築方法
DC Market Insightsは、この市場を16の年次容量コホート(2020年から2035年)からボトムアップで構築しました。各コホートは従来型ホールとAIホールに分割され、MW当たり相互接続支出で価格付けされています。帯域幅アップグレード支出は、既存設備に対し2020年のMW当たり約7.1万米ドルで加算し、ビット当たり価格の低下に伴い2035年までにMW当たり約4.7万米ドルに低下するものとし、既存設備の1.8%が毎年退役すると想定しました。合計は5つの提供形態、4つのデータレート、3つの伝送距離区分、4つの用途、5つのエンドユーザー、5つの地域に分割され、各区分の合計は市場全体と一致します。結果は、上場サプライヤー4社(Ciena、Nokia、Cisco、Marvell)の開示業績に対してトップダウンで検証しました。これには、Cienaのセグメント売上高とクラウド比率、NokiaのOptical Networks売上高が含まれます。国別の数値は、既存および新規容量に基づく国別ウェイトにより各地域の合計を配分したものです。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2レポートの対象範囲とセグメント
- 1.3通貨、基準年および予測期間
- 1.4主要なステークホルダー
- 02調査方法
- 2.1ボトムアップ型容量コホートモデル
- 2.2MW当たり相互接続支出の前提
- 2.3トップダウン型サプライヤークロスチェック
- 2.4一次情報源および二次情報源
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場規模、2020年、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場動向
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1MW当たり相互接続支出、従来型ホールおよびAIホール
- 5.2既存MW当たり帯域幅アップグレード支出
- 5.3コヒーレント世代別ビット当たり価格
- 06標準と相互運用性
- 6.1OIF 400ZRおよび800ZR実装合意
- 6.2OpenZR+マルチソース合意
- 6.3相互運用性とマルチベンダー調達
- 07サプライチェーン分析
- 7.1コヒーレントDSPおよびフォトニック部品サプライヤー
- 7.2モジュールおよびシステムベンダー
- 7.3インテグレーターおよびサービスプロバイダー
- 7.4購入者
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2新規構築支出および帯域幅アップグレード支出
- 8.3前年比成長率
- 09提供形態別市場
- 9.1光DCIシステム
- 9.2コヒーレントプラガブル光モジュール
- 9.3パケットDCIルーターおよびスイッチ
- 9.4ソフトウェアおよび自動化
- 9.5サービス
- 10データレート別市場
- 10.1100G以下
- 10.2200Gおよび400G
- 10.3800G
- 10.41.6T以上
- 11伝送距離別市場
- 11.1キャンパス(20 kmまで)
- 11.2都市圏(20~120 km)
- 11.3地域・長距離(120 km超)
- 12用途別市場
- 12.1クラウドワークロードおよびデータモビリティ
- 12.2分散型AIトレーニング(スケールアクロス)
- 12.3災害復旧および事業継続
- 12.4ストレージレプリケーションおよび共有リソース
- 13エンドユーザー別市場
- 13.1クラウドおよびハイパースケールプロバイダー
- 13.2通信サービスプロバイダー
- 13.3コロケーションおよびインターコネクションプロバイダー
- 13.4企業および政府
- 13.5GPUおよびネオクラウドプロバイダー
- 14Dc独自分析:mw当たり相互接続支出モデル
- 14.1エンドユーザー×提供形態マトリクス、2025年
- 14.2モデルの入力値と検証
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2アジア太平洋(中国、日本、インド、オーストラリア、シンガポール)
- 15.3欧州(英国、ドイツ、フランス、オランダ)
- 15.4ラテンアメリカ(ブラジル)
- 15.5中東・アフリカ
- 16国別分析
- 16.1上位12か国、2025年および2035年
- 16.2最も急成長している国
- 17地域別クロスセクション
- 17.1地域別シェアの変化、2025年から2035年
- 17.2地域別成長率の比較、2025年~2035年
- 18予測シナリオ
- 18.1低位シナリオ
- 18.2ベースシナリオ
- 18.3高位シナリオ
- 19競争環境
- 19.1市場シェア推計、2025年
- 19.2競争上のポジショニング
- 19.3合併、買収および提携
- 20企業プロファイル
- 20.1Ciena
- 20.2Nokia
- 20.3Cisco
- 20.4Huawei
- 20.5Juniper Networks
- 20.6Arista Networks
- 20.7Marvell Technology
- 20.8ZTE
- 20.9Adtran
- 20.10Lumentum
- 20.11Coherent
- 20.12Ribbon Communications
- 20.13NEC
- 20.14FiberHome
- 21最近の動向
- 21.1製品発表
- 21.2買収
- 21.3ネットワーク構築
- 22アナリストの提言
- 22.1機器ベンダー向け
- 22.2データセンター事業者向け
- 22.3投資家向け
- 図 1データセンター相互接続市場規模、2020年~2035年
- 図 2MW当たり相互接続支出、2020年、2025年、2030年および2035年
- 図 3提供形態別市場シェア、2025年および2035年
- 図 4データレート別市場シェア、2025年および2035年
- 図 5伝送距離別市場シェア、2025年および2035年
- 図 6用途別市場シェア、2025年および2035年
- 図 7エンドユーザー別市場シェア、2025年および2035年
- 図 8地域別市場、2025年および2035年
- 図 9上位12か国、2025年
- 図 10予測シナリオ、2035年
- 表 1レポート属性
- 表 2MW当たり相互接続支出(万米ドル)
- 表 3提供形態別市場、2025年および2035年(億米ドル)
- 表 4データレート別市場、2025年および2035年(億米ドル)
- 表 5伝送距離別市場、2025年および2035年(億米ドル)
- 表 6用途別市場、2025年および2035年(億米ドル)
- 表 7エンドユーザー別市場、2025年および2035年(億米ドル)
- 表 8エンドユーザー×提供形態マトリクス、2025年(億米ドル)
- 表 9地域別市場、2025年および2035年(億米ドル)
- 表 10上位12か国、2025年および2035年(億米ドル)
- 表 11予測シナリオ、2035年(億米ドル)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年は122.1億米ドルで、2035年までに281.4億米ドルに拡大します。DC Market Insightsは2020年の市場規模を74.3億米ドルと推計しています。
2025年から2035年にかけて年率8.71%です。2020年から2025年にかけては年率10.45%とより速く成長し、2025年単年では、ハイパースケーラーがAIキャンパスの接続を開始したことで15.6%増加しました。
光DCIシステムで、2025年に50.3億米ドル、すなわち市場の41.2%を占めています。コヒーレントプラガブル光モジュールは年率13.32%で最も急成長している提供形態です。
DC Market Insightsの推計によると、2025年には従来型ホールでMW当たり約24万米ドル、AIホールでMW当たり78万米ドルです。
北米で、2025年の金額の54.7億米ドル、すなわち44.8%を占めています。中東・アフリカは年率12.34%で最も速く成長しています。
Cienaが市場の約15%を占めて首位です(DC Market Insightsの推計)。Nokia、Cisco、Huawei、Juniper Networks、Arista Networks、Marvell Technology、ZTE、Adtran、Lumentum、Coherent、Ribbon Communications、NEC、FiberHomeも競合しています。
クラウドおよびハイパースケールプロバイダーで、2025年の需要の58.4億米ドル、すなわち47.8%を占めています。GPUおよびネオクラウドプロバイダーは年率16.33%で最も速く成長しています。
年率16.41%で、2025年の21.0億米ドルから2035年には95.9億米ドルに拡大し、その時点でスケールアクロスは市場の34.1%を占める最大の用途となります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。