
ダークファイバー市場 規模・シェア・2035年までの予測
市場の概要
ダークファイバー市場の規模は2025年にUSD 6,970.0百万で、年平均成長率(CAGR)10.38%で拡大し、2035年までにUSD 18.73十億に達すると予測されています。 North Americaが市場の57.4%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーンとバリューチェーン
- 08ダークファイバー市場の規模と予測、2020-2035年
- 09ダークファイバー市場、ネットワークタイプ別
- 10ダークファイバー市場、契約タイプ別
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America57.4%
- Europe19.6%
- Asia Pacific16.3%
- Latin America3.9%
- Middle East and Africa2.8%
掲載企業
- Lumen Technologies
- Zayo Group
- Uniti Group
- Verizon
- AT&T
- Cogent Communications
- Lightpath
- FiberLight
- Everstream
- Big Fiber
- LSC
- euNetworks
- Colt Technology Services
- Telstra InfraCo
- Constl
詳細分析
ダークファイバー市場は、メトロ回線および長距離回線において単一の顧客にリースまたは販売される未点灯の光ファイバー心線を対象としており、顧客は自ら光伝送装置を設置してこれを点灯させます。DC Market Insightsは、世界のダークファイバー市場を2025年に69.7億米ドルと評価し、2035年までに187.3億米ドルに達すると予測しています(CAGR 10.38%)。2025年の値は契約と導入済み基盤から積み上げたものです。破棄不能使用権(IRU)条件で販売された約1,280万ファイバーマイルに1ファイバーマイル当たりの平均価格395米ドルを掛けると50.5億米ドルの新規契約額となり、約7,900万リース済みファイバーマイルに対する継続的なリース料および保守料が19.2億米ドルを加えます。864心を超えるファイバールートは、AIキャンパス間の接続が現在数千心単位で設計されているため、年率18.64%で最も急成長しているセグメントです。また、アジア太平洋は、インド、オーストラリア、日本がハイパースケールのデータセンター相互接続ルートを追加していることから、年率13.21%で最も急成長している地域です。
エグゼクティブサマリー
世界のダークファイバー市場規模は、2020年に32.8億米ドルと評価され、2025年に69.7億米ドルに達し、予測期間中にCAGR 10.38%で成長して2035年までに187.3億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| ダークファイバー市場規模(2025年) | 69.7億米ドル |
| ダークファイバー市場、CAGR | 10.38% |
| ダークファイバー市場規模(2035年) | 187.3億米ドル |
市場は2020年から2025年にかけて年率16.29%で成長し、ハイパースケーラーとAI企業が自社キャンパス間の専用ファイバーについて複数年契約を締結したことで、2025年だけで2024年比36.3%増加しました。DC Market Insightsは、新規販売ファイバーマイルが2020年の520万から2025年には1,280万に増加したと推定しています。2025年から2035年にかけて成長率は年率10.38%に鈍化します。これは、ケーブル当たりの心数が増えるにつれて長距離回線の1ファイバーマイル当たり価格が下がり続ける一方、3倍以上の約2億7,800万ファイバーマイルに拡大するリース済み基盤からの継続的な保守収入は年率15.18%で成長するためです。

市場範囲:ダークファイバー市場は何を対象としているか?
ダークファイバー市場は、陸上のメトロ回線および長距離回線における未点灯ファイバー心線の販売およびリースを対象としており、IRUについては締結年の契約額に年間の継続的なリース料および保守料を加えた額で、名目米ドル建てで評価しています。基準年は2025年、予測は2035年までです。DC Market Insightsは、2025年の市場規模を69.7億米ドルと算定しています。
対象範囲。ダークファイバーペアのIRUおよび長期リース、単一顧客の注文に応じて構築されるルート、メトロリングおよびデータセンターへの引込線、キャンパス間およびデータセンター間のファイバー、都市間の長距離ルート、年間の運用保守料、ならびにファイバーと併せて販売されるインライン増幅器および再生中継局舎のコロケーション料金。
対象外。波長、イーサネット、インターネットトランジットなどの点灯サービス、海底ケーブル、FTTH(ファイバー・トゥ・ザ・ホーム)アクセスネットワーク、顧客がファイバーを点灯させるために設置する光トランシーバーおよびラインシステム、データセンター建屋内のケーブル配線、ならびにファイバーの権利を伴わずに販売される土木工事。
セグメント間の関係。ネットワークタイプ別(長距離およびメトロ)と契約タイプ別(IRUおよび継続的リース・保守)の内訳はいずれも積み上げから直接導かれ、それぞれの合計は69.7億米ドルとなります。ファイバー心数別、用途別、エンドユーザー別の内訳は、同じ合計をルート設計、用途、購入者で切り分け直したものです。
市場の推進要因:ダークファイバー市場を牽引するものは何か?
ダークファイバー市場の成長の大部分は、3つの推進要因で説明できます。AI企業がサプライヤー1社当たり数十億米ドル規模で専用ファイバーを購入していること、相互間に冗長ルートを必要とする新たなデータセンターキャンパスの波、そして月額制の点灯サービスよりも前払い型のIRUを好む購入者です。
ハイパースケールおよびAI契約が1社のサプライヤーで約130億米ドルに到達
Lumenは、米国証券取引委員会に提出された2025年の株主向け年次報告書によると、ハイパースケーラー、ネオクラウド、ソーシャルプラットフォーム、AI企業との間で約130億米ドルのPrivate Connectivity Fabric契約を締結しています。Lumenは2025年末までに1,700万都市間ファイバーマイルを敷設しており、2031年までに約5,800万を目標としています。DC Market Insightsの計算では、契約総額をLumenが追加予定の4,100万ファイバーマイルで割ると1ファイバーマイル当たり約317米ドルとなります。これは契約が既に構築済みのマイルも対象としているため上限値ですが、DC Market Insightsによる長距離IRU価格である1ファイバーマイル当たり285米ドルに近い値です。DC Market Insightsは、ハイパースケールクラウドおよびAI企業が2025年に26.9億米ドル(市場の38.6%)のダークファイバーを購入したと推定し、2035年までに96.1億米ドルに達すると予測しています。
新しいデータセンターキャンパスには相互間の冗長ルートが必要
BloombergNEFは、2025年9月末時点で世界で23 GW超のデータセンター容量が建設中であり、そのうち15.9 GWが米国にあると集計しました。業界の一般的な慣行として、新しいキャンパスにはそれぞれ、他のキャンパスや相互接続ハブへの物理的に分離された少なくとも2本のファイバー経路が必要であり、複数のキャンパスにまたがるAI学習拠点にはさらに多くの経路が必要です。Zayoは2025年1月、5年間で5本の新ルートと既存7ルートの増設を含む、5,000ルートマイル超の長距離ルートを構築する計画を発表しました。DC Market Insightsのモデルでは、新規販売ダークファイバーマイルは2025年の1,280万から2030年には2,210万、2035年には2,620万に増加します。
購入者は月額制の点灯サービスよりも前払い型のIRUを好む
Unitiの最高財務責任者が説明したように、ダークファイバー契約は通常、従来型のIRUとして構成されており、継続的な保守およびコロケーション収入を伴う20~30年間の前払いリースです。DC Market Insightsは、購入者が光伝送装置を管理するため、サービス契約を再交渉することなく同じファイバー上で容量を増強できる点を指摘しています。2025年、IRUはダークファイバー市場の50.5億米ドル(72.4%)を占めました。前払いの資金は、サプライヤーがルートを構築するための設備投資需要を相殺することもできます。
市場動向:ダークファイバー市場はどのように変化しているか?
ダークファイバー市場は、1社のアンカーテナント向けに構築される多心ケーブル、データセンタークラスター間専用のネットワーク、そしてメトロファイバー所有者の統合へと移行しつつあります。
864心を超える多心ルートは年率18.64%で成長
AIキャンパス間の接続は、ルートマイルではなくファイバーマイルで仕様が決められています。たとえばBig Fiberは、アトランタおよびサンフランシスコ・ベイエリアのネットワークを850ルートマイル、300万ファイバーマイル超に拡大する計画です。DC Market Insightsは、864心を超えるルートが2025年に12.0億米ドル(17.2%)の規模であったと推定し、2035年までに66.3億米ドルに達すると予測しています。これは年率18.64%で、ダークファイバー市場で最も急成長しているセグメントです。
ルートはハイパースケールのアンカーテナント向けに構築される
新たな都市間ルートは、現在ではアンカー顧客が決まった状態で発表されています。LSCのセントルイス~タルサ間500マイルのダークファイバールートにはハイパースケールのテナントと8台のインライン増幅器があり、2027年第3四半期までの完成が見込まれています。2024年10月、Unitiはアラバマ州モンゴメリーにおいて、戦略的ハイパースケール顧客から90ルートマイルの新設ファイバーを含む20年契約を獲得しました。DC Market Insightsは、2025年の最大の用途はデータセンター相互接続で、28.7億米ドル(41.2%)であったと推定しています。
メトロファイバー所有者の統合
Crown Castleは2026年5月1日、ファイバーソリューション事業およびスモールセル事業の売却を総額85億米ドルの現金対価で完了し、ファイバー事業はZayoの事業体が取得しました。Zayoは、この取引により約9万メトロルートマイルが加わり、北米全体のネットワークが22万4,000ルートマイルになったと述べています。統合により、購入者にとって複数都市にまたがるダークファイバー契約の相手方は、数が少なく規模の大きい事業者になります。
市場の課題:ダークファイバー市場の成長を妨げるものは何か?
DC Market Insightsは、建設のリードタイムと長距離回線価格の下落が、2026年から2030年にかけてダークファイバー市場の成長を最も鈍化させる2つの制約になると見ています。
新規ルートの引き渡しには2年以上かかる
現在販売されたファイバーは、数年後に引き渡されることが少なくありません。LSCはセントルイス~タルサ間ルートを2027年第3四半期までに、Big Fiberは2027年初めに段階的な供用開始を見込んでいます。通行権、許認可、増幅器設置場所が進捗を左右するため、2025年と2026年に締結された契約額が継続的な保守収入に転じるのは2027年以降となります。DC Market Insightsのモデルでは、継続的なリース・保守収入は2025年の19.2億米ドルから2035年には78.9億米ドルに増加します。
長距離回線の1ファイバーマイル当たり価格は年約1.2%下落
DC Market Insightsは、新しい長距離ケーブルはそれぞれ同程度の建設コストでより多くの心線を収容するため、1ファイバーマイル当たりの価格が下落すると想定しています。DC Market Insightsは、長距離IRUの平均価格を1ファイバーマイル当たり2020年に318米ドル、2025年に285米ドル、2035年に252米ドルと推定しています。そのため、長距離回線の売上高は2035年まで年率9.78%で成長し、メトロの10.99%を下回ります。
市場機会:新たな収益源はどこにあるか?
ダークファイバー市場における2つの最大の新たな収益源は、急速に拡大するリース済み基盤に対する継続的な保守(年率15.18%で成長)と、北米以外の新たな相互接続市場です。
継続的な保守収入は2035年までに4倍に
IRUは通常20~30年間にわたり、継続的な保守収入を伴います。DC Market Insightsは、リース済みダークファイバー基盤が2025年末の約7,900万ファイバーマイルから2035年には約2億7,800万に拡大し、継続的なリース・保守収入が19.2億米ドル(市場の27.6%)から78.9億米ドル(42.2%)に増加すると予測しています。ルート沿いに保守要員を密に配置しているサプライヤーが、この安定収益を獲得します。
インドとオーストラリアにおけるハイパースケール相互接続ルート
インドのConstlは、13都市の100以上のデータセンターを結ぶ1万2,000 km超のファイバーを保有し、主にハイパースケーラーとデータセンター相互接続で協業しています。Telstra InfraCoは、2027会計年度末までにオーストラリア本土のすべての州都を結ぶ新たな都市間ネットワークのため、2025年5月までに4,000 km超のファイバーを敷設しました。DC Market Insightsは、2035年までインドが年率17.47%、オーストラリアが年率12.49%で成長すると予測しています。これらのルート上のトラフィックは、光トランシーバー市場レポートで扱うプラガブル光モジュールによって点灯されます。
価格:ダークファイバーの1ファイバーマイル当たりのコストはいくらか?
2025年の長距離ダークファイバーIRUは1ファイバーマイル当たり約285米ドル、メトロIRUは1ファイバーマイル当たり約640米ドルで、年間の保守料およびリース料はリース済み1ファイバーマイル当たり約26.1米ドルです。これらは、ルートの種類と契約条件にわたる平均価格についてのDC Market Insightsの推定値です。
| ダークファイバー価格(1ファイバーマイル当たり米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 長距離IRU | 318 | 285 | 268 | 252 |
| メトロIRU | 612 | 640 | 669 | 700 |
| 継続的リース・保守(年額) | 24.6 | 26.1 | 27.7 | 29.4 |
| 新規販売ファイバーマイルに占めるメトロの割合 | 41% | 31% | 34% | 36% |
2つのIRU価格は逆方向に動きます。長距離価格は、新たに掘削される管路ごとにより多心のケーブルが敷設されるため下落する一方、メトロ価格は、メトロの建設コストの大部分を許認可、ダクトへのアクセス、人件費が占めるため年約0.9%上昇します。新規ファイバーマイルに占めるメトロの割合は、AI購入者が都市間ルートを購入したことで2025年に31%に低下しましたが、DC Market Insightsは、キャンパスが都市圏周辺に集積するにつれて2035年までに36%に回復すると見込んでいます。
規格と規制:ダークファイバー市場を形作るルールは何か?
ダークファイバーの購入者が受け取るものと、それを構築できる場所は、2種類のルールによって形作られます。ファイバーの性能規格と、ダクトその他の物理インフラへのアクセスに関するルールです。
ITU-T G.652。国際電気通信連合(ITU)の勧告ITU-T G.652「シングルモード光ファイバおよびケーブルの特性」は、2024年8月に最終改訂され、ほとんどのダークファイバールートで使用される標準シングルモードファイバーを定義しています。契約では減衰および分散の限界値についてこの勧告が参照されるため、購入者はルートが点灯される前に光伝送装置を計画できます。
EUギガビットインフラ法。ギガビット電子通信ネットワークの展開コストを削減するための措置に関するRegulation (EU) 2024/1309は、2025年11月12日に全面適用となりました。同規則は、ネットワーク事業者および公的機関に対し、ダクトなどの物理インフラへのアクセスに関するあらゆる合理的な要求に、公正かつ合理的な条件で応じることを義務付けています。ダクトへのアクセスが容易になることで、欧州における新規メトロダークファイバーのコストが低下します。
市場セグメンテーション:ダークファイバー市場をリードするセグメントはどれか?
2025年の金額ベースで、ダークファイバー市場では長距離ルートが51.5%で首位、契約タイプではIRUが72.4%で首位、購入者ではハイパースケールクラウドおよびAI企業が38.6%で首位です。864心を超えるルートは年率18.64%で最も急成長しているセグメントです。これは、1組のAIキャンパス間で数千心を吸収することがあり、購入者が現在その容量を事前に確保しているためです。
ネットワークタイプ別:長距離ルートが51.5%で首位
| ネットワークタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 長距離 | 35.9 | 51.5% | 91.2 | 9.78% |
| メトロ | 33.9 | 48.5% | 96.0 | 10.99% |
AI購入者が都市間ルートを一括購入したことで、2024年に長距離がメトロを上回りました。DC Market Insightsは、メトロ価格の上昇とキャンパスの大都市圏周辺への集積に伴い、2028年にメトロが首位を奪還すると見込んでいます。
契約タイプ別:IRUが72.4%で首位
| 契約タイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| IRU | 50.5 | 72.4% | 108.3 | 7.92% |
| 継続的リース・保守 | 19.2 | 27.6% | 78.9 | 15.18% |
ファイバー心数別:145~432心のルートが33.8%で首位
| ファイバー心数 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 144心以下 | 14.9 | 21.4% | 17.0 | 1.33% |
| 145~432心 | 23.6 | 33.8% | 46.1 | 6.93% |
| 433~864心 | 19.2 | 27.6% | 57.9 | 11.63% |
| 864心超 | 12.0 | 17.2% | 66.3 | 18.64% |
旧来の企業向けおよびモバイルバックホール構築に典型的な144心以下のルートは、年率1.33%とほぼ成長が止まる一方、864心超のルートは2035年までに金額の35.4%を占めて最大の区分となります。
用途別:データセンター相互接続が41.2%で首位
| 用途 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| データセンター相互接続 | 28.7 | 41.2% | 102.2 | 13.53% |
| キャリアバックボーンおよびホールセール | 13.7 | 19.7% | 27.7 | 7.27% |
| 企業およびキャンパスネットワーク | 12.1 | 17.3% | 24.2 | 7.19% |
| モバイルバックホールおよび5Gフロントホール | 8.8 | 12.6% | 19.1 | 8.07% |
| 政府、研究および教育 | 6.4 | 9.2% | 14.0 | 8.15% |
データセンター相互接続は、2035年までにダークファイバー市場の54.6%に上昇します。同じリンクの点灯側の規模は、データセンター相互接続市場レポートで算定しています。
エンドユーザー別:ハイパースケールクラウドおよびAI企業が38.6%で首位
| エンドユーザー | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドおよびAI企業 | 26.9 | 38.6% | 96.1 | 13.57% |
| 通信事業者およびホールセールキャリア | 16.8 | 24.1% | 33.0 | 6.97% |
| 企業 | 11.6 | 16.6% | 23.2 | 7.21% |
| コロケーションおよびネオクラウドプロバイダー | 7.9 | 11.3% | 22.7 | 11.14% |
| 政府および教育 | 6.6 | 9.4% | 12.4 | 6.55% |
通信事業者およびホールセールキャリアは年率6.97%で成長し、ハイパースケールクラウドおよびAI企業の約半分のペースです。コロケーションおよびネオクラウドプロバイダーは、リースしたGPUホールをクラウドのオンランプに接続するため、年率11.14%で成長します。
DC独自分析:ファイバーマイル契約モデルとネットワーク×購入者マトリクス
2025年に16.9億米ドルとなるハイパースケールクラウドおよびAI企業による長距離ファイバーの購入は、マトリクスの中で単独で最大のセルであり、ダークファイバー支出全体の24.2%を占めます。以下のマトリクスは、何が購入され、誰が購入しているかをクロス集計したものです。これは契約件数の集計ではなくDC Market Insightsのモデルであり、16の年次販売コホート(2020~2035年)から構築されています。各コホートはメトロと長距離のファイバーマイルに分割されて1ファイバーマイル当たりの価格で評価され、さらに継続的な料金を生むリース済み基盤が加わります。モデル全体は61の入力値から構築されています。内訳は、32の販売コホート(16年分のメトロおよび長距離ファイバーマイル)、1ファイバーマイル当たりの価格曲線2本、継続料金曲線1本、除却率1つ、エンドユーザー別配分5つ、地域別配分5つ、国別ウェイト12、そしてクロスチェックに用いたサプライヤーの開示情報3件です。
| 2025年、億米ドル | 長距離 | メトロ | 合計 |
|---|---|---|---|
| ハイパースケールクラウドおよびAI企業 | 16.9 | 10.0 | 26.9 |
| 通信事業者およびホールセールキャリア | 9.7 | 7.1 | 16.8 |
| 企業 | 3.1 | 8.5 | 11.6 |
| コロケーションおよびネオクラウドプロバイダー | 3.2 | 4.7 | 7.9 |
| 政府および教育 | 2.9 | 3.7 | 6.6 |
| 合計 | 35.9 | 33.9 | 69.7 |
ハイパースケールクラウドおよびAI企業はダークファイバー予算の63%を長距離ルートに費やす一方、企業はオフィスとコロケーション拠点を結ぶメトロファイバーに73%を費やしています。コロケーションおよびネオクラウドプロバイダーも59%とメトロ中心であるため、多数のデータセンターへの引込線を持つメトロ所有者がその需要を獲得します。端数処理のため、合計はセルの合計と一致しない場合があります。
これらの数値の基になるファイバーマイル契約モデルには、誰でも確認できる2つの入力値があります。毎年の新規販売ファイバーマイル(2025年は1,280万)と、ルートタイプ別の1ファイバーマイル当たり価格です。両者を掛け合わせるとIRU額となり、リース済み基盤の継続料金を加えると市場規模になります。モデルとその前提条件は、当社の調査方法ページで説明しています。
地域別インサイト:ダークファイバー市場をリードする地域はどこか?
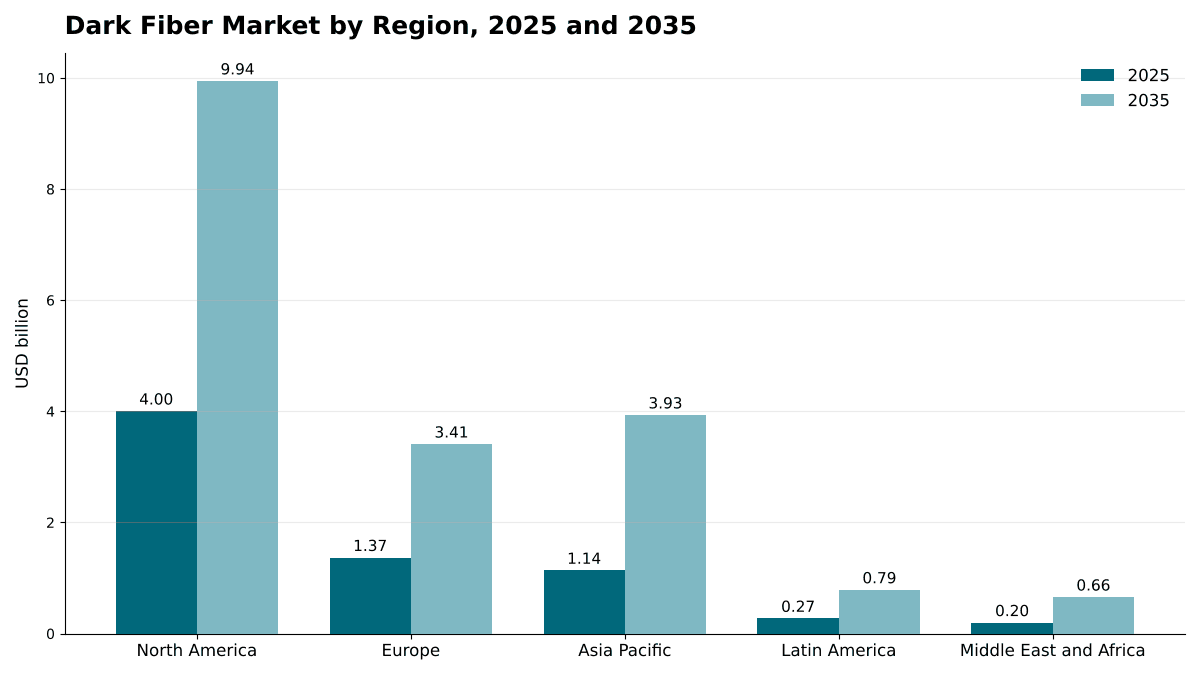
2025年の金額ベースで北米が57.4%を占めてダークファイバー市場をリードし、アジア太平洋は年率13.21%で最も急成長している地域です。これは、ハイパースケーラーがインド、オーストラリア、日本の新しいデータセンタークラスター間で相互接続ルートを構築しているためです。
北米が57.4%のシェアで首位
北米の購入者は2025年にダークファイバーに40.0億米ドルを支出し、同地域は2035年に99.4億米ドル(CAGR 9.52%)に達すると予測されています。米国では2025年後半に15.9 GWのデータセンター容量が建設中であり、本レポートで取り上げたLumen、Zayo、Uniti、LSC、Big Fiberのプログラムはすべて北米のものです。他の地域が独自の相互接続ネットワークを構築するにつれ、北米のシェアは2035年までに4.3ポイント低下します。
欧州は19.6%のシェア
欧州は2025年に13.7億米ドル、2035年までに34.1億米ドル(CAGR 9.57%)の規模です。euNetworksは2026年7月、アルプスを通過するパリ~ミラノ間1,057 kmのルートを開通させました。同社は、18のメトロネットワークにわたり600以上のデータセンターと接続していると報告しています。ギガビットインフラ法は、新たなメトロルートのダクトアクセスコストを引き下げます。
アジア太平洋は16.3%のシェアで最も急成長
アジア太平洋は2025年に11.4億米ドル、2035年までに39.3億米ドル(CAGR 13.21%)の規模で、シェアは4.7ポイント上昇し、全地域で最大の伸びとなります。DC Market Insightsは、同地域ではインド、オーストラリア、日本が最も多くの新規相互接続ルートを追加すると見込んでいます。
ラテンアメリカは3.9%のシェア
ラテンアメリカは2025年に2.72億米ドル、2035年までに7.86億米ドル(CAGR 11.20%)の規模で、最大の国別市場は1.33億米ドルのブラジルです。
中東・アフリカは2.8%のシェア
中東・アフリカは2025年に1.95億米ドル、2035年までに6.55億米ドル(CAGR 12.87%)の規模で、成長率は全地域中2番目に高く、最大の国別市場は2025年に5,580万米ドルのサウジアラビアです。
国別分析:ダークファイバーを最も多く購入している国はどこか?
ダークファイバーの最大の国別市場は米国で、2025年に36.1億米ドル(世界全体の51.7%)、次いでカナダが3.98億米ドル(5.7%)、英国が3.21億米ドル(4.6%)です。上位12カ国が2025年の支出の85.8%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 36.1 | 51.7% | 88.9 | 9.45% |
| 2 | カナダ | 北米 | 4.0 | 5.7% | 10.5 | 10.19% |
| 3 | 英国 | 欧州 | 3.2 | 4.6% | 7.5 | 8.85% |
| 4 | 中国 | アジア太平洋 | 2.9 | 4.1% | 9.2 | 12.37% |
| 5 | ドイツ | 欧州 | 2.9 | 4.1% | 7.3 | 9.83% |
| 6 | フランス | 欧州 | 2.2 | 3.2% | 5.6 | 9.67% |
| 7 | 日本 | アジア太平洋 | 2.1 | 3.0% | 5.8 | 10.74% |
| 8 | オーストラリア | アジア太平洋 | 1.7 | 2.4% | 5.4 | 12.49% |
| 9 | インド | アジア太平洋 | 1.5 | 2.2% | 7.7 | 17.47% |
| 10 | オランダ | 欧州 | 1.5 | 2.1% | 3.6 | 9.28% |
| 11 | ブラジル | ラテンアメリカ | 1.3 | 1.9% | 3.7 | 10.95% |
| 12 | サウジアラビア | 中東・アフリカ | 0.6 | 0.8% | 2.2 | 14.95% |
インドは年率17.47%で最も急成長している国別市場で、年率14.95%のサウジアラビアを上回ります。これはハイパースケール事業者が小さな基盤から相互接続ルートを構築しているためです。国別の数値は、DC Market Insightsが各国のデータセンター容量および長距離ルート建設の推定シェアで加重して地域合計を配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
ダークファイバー市場は、ベースケースで2035年までに187.3億米ドルに達し、低位シナリオと高位シナリオでの範囲は162.3億米ドルから212.2億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規販売ファイバーマイルが毎年ベースを15%下回る | 162.3 | 8.81% |
| ベース | 新規販売ファイバーマイルが年間2,620万に増加 | 187.3 | 10.38% |
| 高位 | 新規販売ファイバーマイルが毎年ベースを15%上回る | 212.2 | 11.77% |
低位ケースは、AIへの設備投資が一時停止し、キャンパスとその間を結ぶルートの建設が遅れる状況を反映しています。高位ケースは、発表済みのハイパースケールおよびAIキャンパスが予定どおり建設され、購入者が数年前から多心ルートを確保し続けることを想定しています。既にリースされたファイバーの料金はどのシナリオでも継続するため、継続的な保守収入によって予測の範囲は狭まります。
競合分析:ダークファイバー市場をリードするのは誰か?
- Lumen Technologies
- Zayo Group
- Uniti Group
- Verizon
- AT&T
- Cogent Communications
- Lightpath
- FiberLight
- Everstream
- Big Fiber
- LSC
- euNetworks
- Colt Technology Services
- Telstra InfraCo
- Constl
DC Market Insightsは、LumenとZayoが2大サプライヤーであり、Lumen、Zayo、Unitiの3社合計で2025年のダークファイバー市場の約30%を占めると推定しています(各社が開示したルートマイル、ファイバーマイル、契約発表に基づくDC Market Insightsの推定)。Lumenは34万ファイバールートマイル超を報告しており、約130億米ドルのPrivate Connectivity Fabric契約を締結しています。同社は2026年2月の投資家説明会で25億米ドルの新規契約を発表し、その場でAnthropicをPrivate Connectivity Fabricの顧客の1社として挙げました。ZayoはCrown Castleのファイバー事業買収後、北米ネットワークが22万4,000ルートマイルに及び、2024年には10億米ドル超のAI関連契約を報告しました。UnitiのFiber Infrastructure事業は、2025年に10.5億米ドルの売上高と同社史上最大の顧客契約を報告しました。LSCやBig Fiberなどの地域系事業者が単一テナント向けルートを獲得する一方、euNetworks、Colt、Telstra InfraCoは欧州とオーストラリアに、Constlはインドにサービスを提供しています。
最近の動向
- 2025年10月、LumenはPrivate Connectivity Fabric契約を新たに10億米ドル締結し、契約総額は100億米ドルを超えました(出典:Converge Digestのニュース報道)。
- 2026年2月、AT&Tは、LumenのMass Marketsファイバー事業の実質的にすべてを57.5億米ドルで買収する取引を完了しました(出典:AT&Tのプレスリリース)。
- 2026年2月、LSCは、ハイパースケールテナントと8台のインライン増幅器を備えたセントルイス~タルサ間500マイルのダークファイバールートを発表しました(出典:Telecompetitorのニュース報道)。
- 2026年5月、Crown Castleは、ファイバーソリューション事業およびスモールセル事業の85億米ドルでの売却を完了し、ファイバー事業はZayoが取得しました(出典:Crown Castleによる米国証券取引委員会への提出書類)。
- 2026年5月、Big Fiberは、アトランタおよびサンフランシスコ・ベイエリアのダークファイバーネットワーク拡張のため、StonepeakとCDPQから2.50億米ドルの資金調達を確保しました(出典:IEEE ComSoc Technology Blog)。
- 2026年7月、euNetworksは、アルプスを通過するパリ~ミラノ間1,057 kmのファイバールートを開通させました(出典:Converge Digestのニュース報道)。
当社は、これらの契約、サービス開始、容量に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:ダークファイバー市場モデルの構築方法
DC Market Insightsは、16の年次販売コホート(2020~2035年)からこの市場をボトムアップで構築しました。各コホートはメトロと長距離のファイバーマイルに分割され、1ファイバーマイル当たりのIRU価格で評価されています。継続的なリース・保守収入は、リース済み基盤に対して2020年の1ファイバーマイル当たり年24.6米ドル(年1.2%上昇)で加算し、毎年基盤の1.2%を除却しました。合計は、ネットワークタイプ2区分、契約タイプ2区分、ファイバー心数4区分、用途5区分、エンドユーザー5区分、地域5区分に分割され、すべての内訳の合計は市場合計と一致します。結果は、追加ファイバーマイル当たりのLumenの契約額、ZayoおよびLumenが報告したファイバーマイル、UnitiのFiber Infrastructure売上高、ならびに公表されているデータセンター建設件数とトップダウンで照合しました。国別の値は、データセンター容量とルート建設に基づく国別ウェイトで各地域合計を配分したものです。本ページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査範囲と前提条件
- 1.3通貨および価格の基準
- 02調査方法
- 2.1ボトムアップ型ファイバーマイル契約モデル
- 2.2トップダウンによる検証
- 2.3データソースとファクトチェック
- 03エグゼクティブサマリー
- 3.1ダークファイバー市場の概況、2025年および2035年
- 3.2主な調査結果
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場動向
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.11ファイバーマイル当たりのIRU価格(長距離およびメトロ)
- 5.2継続的なリース料および保守料
- 06規格と規制
- 6.1ITU-T G.652 シングルモードファイバー
- 6.2EUギガビットインフラ法
- 07サプライチェーンとバリューチェーン
- 7.1ルート建設と通行権
- 7.2ファイバーおよびケーブルの供給
- 7.3運用と保守
- 08ダークファイバー市場の規模と予測、2020-2035年
- 8.1市場規模、2020-2035年
- 8.2新規販売ファイバーマイルとリース済み基盤
- 09ダークファイバー市場、ネットワークタイプ別
- 9.1長距離
- 9.2メトロ
- 10ダークファイバー市場、契約タイプ別
- 10.1IRU
- 10.2継続的リース・保守
- 11ダークファイバー市場、ファイバー心数別
- 11.1144心以下
- 11.2145~432心
- 11.3433~864心
- 11.4864心超
- 12ダークファイバー市場、用途別
- 12.1データセンター相互接続
- 12.2キャリアバックボーンおよびホールセール
- 12.3企業およびキャンパスネットワーク
- 12.4モバイルバックホールおよび5Gフロントホール
- 12.5政府、研究および教育
- 13ダークファイバー市場、エンドユーザー別
- 13.1ハイパースケールクラウドおよびAI企業
- 13.2通信事業者およびホールセールキャリア
- 13.3企業
- 13.4コロケーションおよびネオクラウドプロバイダー
- 13.5政府および教育
- 14Dc独自分析:ファイバーマイル契約モデルとネットワーク×購入者マトリクス
- 14.1モデルの入力値
- 14.2エンドユーザー別ネットワークタイプ、2025年
- 15ダークファイバー市場、地域別
- 15.1北米(米国、カナダ)
- 15.2欧州(英国、ドイツ、フランス、オランダ、その他の欧州)
- 15.3アジア太平洋(中国、日本、オーストラリア、インド、その他のアジア太平洋)
- 15.4ラテンアメリカ(ブラジル、その他のラテンアメリカ)
- 15.5中東・アフリカ(サウジアラビア、その他の中東・アフリカ)
- 16国別分析
- 16.1上位12カ国、2025年および2035年
- 17地域別クロスセクション
- 17.1地域別シェアと成長率、2025年および2035年
- 17.2各地域内の国別シェア
- 18予測シナリオ
- 18.12035年までの低位、ベース、高位ケース
- 19競合環境
- 19.1市場集中度
- 19.2最近の動向
- 20企業プロファイル
- 20.1Lumen Technologies
- 20.2Zayo Group
- 20.3Uniti Group
- 20.4Verizon
- 20.5AT&T
- 20.6Cogent Communications
- 20.7Lightpath
- 20.8FiberLight
- 20.9Everstream
- 20.10Big Fiber
- 20.11LSC
- 20.12euNetworks
- 20.13Colt Technology Services
- 20.14Telstra InfraCo
- 20.15Constl
- 21アナリストの提言
- 21.1ダークファイバー購入者向け
- 21.2ファイバーネットワーク所有者および投資家向け
- 図 1ダークファイバー市場規模、2020~2035年(億米ドル)
- 図 2ネットワークタイプ別ダークファイバー市場、2025年および2035年
- 図 3契約タイプ別ダークファイバー市場、2025年および2035年
- 図 4ファイバー心数別ダークファイバー市場、2025年および2035年
- 図 5用途別ダークファイバー市場、2025年および2035年
- 図 6エンドユーザー別ダークファイバー市場、2025年および2035年
- 図 7地域別ダークファイバー市場、2025年および2035年
- 図 8ダークファイバー市場のエンドユーザー別ネットワークタイプ、2025年
- 図 9ダークファイバー市場の予測シナリオ、2035年
- 表 1レポート属性
- 表 21ファイバーマイル当たりのダークファイバー価格、2020年、2025年、2030年および2035年
- 表 3ネットワークタイプ別ダークファイバー市場、2025年および2035年(億米ドル)
- 表 4契約タイプ別ダークファイバー市場、2025年および2035年(億米ドル)
- 表 5ファイバー心数別ダークファイバー市場、2025年および2035年(億米ドル)
- 表 6用途別ダークファイバー市場、2025年および2035年(億米ドル)
- 表 7エンドユーザー別ダークファイバー市場、2025年および2035年(億米ドル)
- 表 8エンドユーザー別ネットワークタイプのマトリクス、2025年(億米ドル)
- 表 9地域別ダークファイバー市場、2025年および2035年(億米ドル)
- 表 10上位12カ国、2025年および2035年(億米ドル)
- 表 11予測シナリオ、2035年(億米ドル)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に69.7億米ドルで、2035年までに187.3億米ドルに増加します。DC Market Insightsは、2020年の市場規模を32.8億米ドルと推定しています。
2025年から2035年にかけて年率10.38%です。2020年から2025年にかけては、ハイパースケーラーとAI企業が大規模なファイバー契約を締結したことで、年率16.29%とより速いペースで成長しました。
864心を超えるルートが年率18.64%で最も急成長しているセグメントであり、AIキャンパス間の接続に数千心が必要となることから、2025年の12.0億米ドルから2035年までに66.3億米ドルに増加します。
DC Market Insightsの推定によると、2025年は長距離IRUで1ファイバーマイル当たり約285米ドル、メトロIRUで1ファイバーマイル当たり640米ドルで、これに加えてリース料および保守料として1ファイバーマイル当たり年約26.1米ドルがかかります。
北米で、2025年の金額の57.4%にあたる40.0億米ドルを占めています。アジア太平洋は年率13.21%で最も急成長しています。
ハイパースケールクラウドおよびAI企業で、2025年の需要の38.6%にあたる26.9億米ドルを占め、年率13.57%で成長して2035年までに96.1億米ドルに達します。
Lumen、Zayo、Unitiの3社合計で市場の約30%を占めています(DC Market Insightsの推定)。Verizon、AT&T、Cogent Communications、Lightpath、FiberLight、Everstream、Big Fiber、LSC、euNetworks、Colt Technology Services、Telstra InfraCo、Constlも競合しています。
米国で、2025年の支出の51.7%にあたる36.1億米ドルを占め、次いでカナダが3.98億米ドルです。インドは年率17.47%で最も急成長しています(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。