
スイスAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
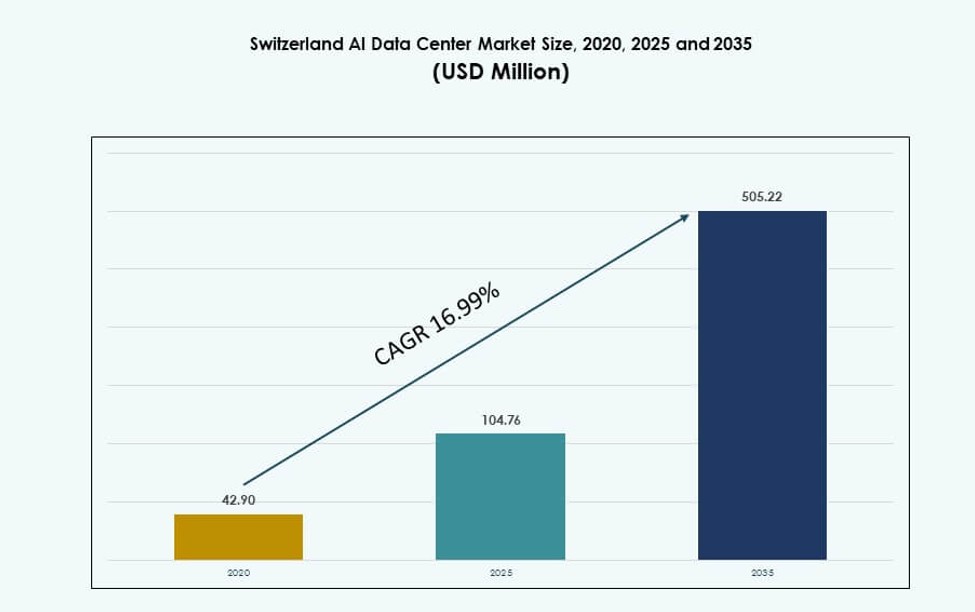
スイスAIデータセンター市場の規模は2025年にUSD 104.8百万で、年平均成長率(CAGR)16.99%で拡大し、2035年までにUSD 505.2百万に達すると予測されています。 Zurichが市場の55%超を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04スイスaiデータセンター市場:市場規模と予測
- 05市場トレンドと洞察
- 06規制・政策環境
- 07リスクとレジリエンスの分析
- 08コスト分析と価格動向
- 09将来展望と戦略的提言
- 10スイスaiデータセンター市場:タイプ別
- 19章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
地域別インサイト
- Zurich55%+
- Geneva Region25%+
- Bern and Other Regions~20%
掲載企業
- Green Datacenter
- Safe Host
- Exoscale
- Microsoft (Azure)
- Amazon Web Services (AWS)
- Equinix
- Digital Realty Trust
- Google Cloud / Alphabet
- NVIDIA
- Dell Technologies
詳細分析
エグゼクティブサマリー
スイスAIデータセンター市場の規模は、2020年の0.4290億米ドルから2025年には1.0476億米ドルとなり、予測期間中の年平均成長率16.99%で、2035年には5.0522億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2035 |
| スイスAIデータセンター市場規模 2025年 | 1.0476億米ドル |
| スイスAIデータセンター市場 CAGR | 16.99% |
| スイスAIデータセンター市場規模 2035年 | 5.0522億米ドル |
同市場は、GPUベースのAIインフラの高い採用率と、コンプライアンスを重視した導入に牽引されて急速に成長しています。企業は、国内および欧州のデータ保護規制に沿ったソブリンAIインフラを重視しています。BFSI、ヘルスケア、製造などの主要セクターが、AI対応コンピュートクラスターの需要を加速させています。液冷ラック、ハイブリッド導入、ワークロード別のゾーニングの導入により、施設設計は一新されました。Microsoftの継続的な投資とABBのAI対応電力イノベーションが、インフラ能力をさらに高めています。この市場の戦略的価値は、企業向けAIの開発と展開に、安全でスケーラブルかつ規制に準拠した環境を提供できる点にあります。
チューリッヒは、ハイパースケールの存在感と強固な企業基盤により地域別で首位に立ち、市場最大のシェアを占めています。ジュネーブは、研究主導および規制対象ワークロードの主要拠点としてこれに続き、堅牢な接続性とソブリンクラウドの取り組みを備えています。ベルンとその周辺地域は、エッジAIや大学と連携した導入で注目を集めています。各地域は、レイテンシの低減からコンプライアンスへの適合に至るまで、それぞれ異なる強みを備えており、欧州のAIインフラエコシステムにおける重要な結節点としてのスイスの地位を強化しています。
市場動向
市場促進要因
政府の強力な支援、戦略的な立地、データ主権の優先がインフラ需要を形成
スイスAIデータセンター市場は、データ主権を重視する強固な規制の枠組みと国家デジタル戦略の恩恵を受けています。政府の政策は、国境内での安全でソブリンなAIインフラの整備を後押ししています。企業は、スイスのデータ保護法およびGDPRとの整合に準拠したAIインフラを求めています。中央ヨーロッパに位置するスイスは、域内ユーザーにサービスを提供するレイテンシに敏感なAIワークロードに最適です。中立的な立場と政治的安定性は、規制対象データを管理するグローバル企業を引き付けています。投資家は、法的安定性と事業継続性の観点からこの地域を重視しています。金融やヘルスケアなどのデータ集約型業種が、インフラ需要をさらに押し上げています。経済拠点近くの戦略的なコロケーションが、継続的な投資を促しています。これらの要因が相まって、長期的な導入に向けた市場の魅力を高めています。
- 例えば、Swisscomは2024年11月にSwiss AI Platformを開始しました。同プラットフォームはスイス国内のデータセンターから運用され、スイス初のNVIDIA SuperPODシステムを備えており、スイスのデータ保護法に準拠するため、国境内でのデータ保存と処理を保証しています。
高度なAIワークロード需要がハードウェア革新とクラスター全体の高密度導入を促進
AIワークロードの高度化により、事業者はスイスの施設に、高度な液体冷却を備えた高密度GPUクラスターを導入するようになっています。スイスAIデータセンター市場では、学習および推論のユースケースに適した高性能コンピューティングの需要が高まっています。事業者は、熱負荷に対応するため、ダイレクトツーチップ冷却、液浸タンク、リアドア熱交換器を統合しています。インフラプロバイダーは、将来のAI容量ニーズに適応するモジュール型データホールを開発しています。AI分析、予測ツール、認知モデルの企業での強い採用が、コンピュート需要を支えています。BFSI、ヘルスケア、産業分野の顧客は、リアルタイム要件を満たすため、ローカルGPUクラスターを採用しています。事業者は、高度なテレメトリーを用いてエネルギー効率の高いワークロードスケジューリングを行っています。ラック設計と気流最適化に関するイノベーションが、熱性能をさらに向上させています。こうした技術的変化が、長期的な施設投資を後押ししています。
- 例えば、Infomanikは2025年1月にジュネーブで新しいデータセンターを開設しました。同施設は、急増するAIコンピュート需要に持続可能な形で対応するため、再生可能な水力発電エネルギーのみで稼働しています。
プライベートAIクラウド、業界特化型クラウドモデル、ハイブリッド導入がインフラのカスタマイズを促進
同市場は、企業のプライベートAIクラウドおよびハイブリッドクラウドアーキテクチャへの移行により勢いを増しています。企業は主権とコンプライアンスを優先しており、カスタムAIデータセンター構成への需要が高まっています。スイスAIデータセンター市場は、オンプレミスのセキュリティとパブリッククラウドの俊敏性を組み合わせた導入を支えています。金融機関や研究センターは、モデルの学習とファインチューニングのための専用AI環境を構築しています。ヘルスケア、製造、自動車の各業種では、業界特化型のAIクラウドモデルが登場しています。高性能なエッジゾーンは、ハイブリッドワークフロー向けに集中型コンピュートとシームレスに統合されます。この変化により、施設は柔軟なラック密度、相互接続オプション、GPU-as-a-Service機能を提供するようになっています。カスタマイズが差別化を生み、将来のインフラ収益に対する投資家の信頼を高めています。
デジタルツイン、シミュレーション、言語モデル学習がAIインフラ構築を加速
基盤モデル、マルチモーダルアーキテクチャ、デジタルツインシミュレーションの台頭により、AIインフラの要件が高まっています。スイスAIデータセンター市場では、独自のLLMや業界特化型AIエージェントを開発する企業からの需要が見られます。これらのユースケースには、高速な相互接続と低レイテンシノードに支えられた、高密度でスケーラブルなインフラが必要です。事業者は、電力と熱負荷をAIで支援制御するDCIMソフトウェアを導入しています。精密製造や物流モデリング向けの企業のデジタルツイン環境には、継続的なコンピュートの可用性が求められます。多言語AI研究の取り組みも、ローカルでのモデル学習能力の恩恵を受けています。施設運営者は、カスタムGPUクラスター、スマートラック、エッジポッドで対応しています。このワークロードの進化により、同市場は欧州における重要なAIインフラの推進役として位置付けられています。
市場トレンド
高密度ラックの採用と液冷インフラの拡大が施設設計を形成
スイスAIデータセンター市場は、1ラックあたり50~100 kWの容量を備えたAI対応インフラへと向かっています。事業者は、GPUクラスターの熱を管理するため、液浸またはリアドア液冷システムを用いた液冷ラックを導入しています。施設設計では、スマートなラックレベル制御を備えた熱最適化ゾーンが優先されるようになっています。エネルギーモデリングとCFDに基づく気流計画は、建設段階で不可欠となっています。顧客は、電力使用効率(PUE)が1.3未満の高密度ラック構成を求めています。インフラサプライヤーは、AI密度のニーズに応えるため、キャビネット設計、バスウェイ統合、ケーブル管理で革新を進めています。AI駆動の施設最適化ソフトウェアが、冷却とワークロードのバランス調整を自動化します。こうしたラックレベルの変化が、将来の設計フレームワークと投資戦略を形づくっています。
マルチテナントおよびハイパースケールサイト内のAI専用ゾーニングが、ワークロードの分離とリソース配分を強化
事業者は、AIワークロードを標準的な企業向けコンピュートから分離するため、コロケーションおよびハイパースケールサイト内に専用のAIゾーンを導入しています。スイスAIデータセンター市場では、熱干渉、ネットワーク輻輳、レイテンシの問題を軽減するためにゾーニングが取り入れられています。顧客は、専用の電力・冷却経路を備えた隔離されたAI対応ルームを確保しています。AIクラスターを分けることで、大規模データセットを扱う学習ジョブの競合リスクが低減されます。施設運営者は、ワークロードの優先度、稼働時間のニーズ、耐障害性に基づく階層型のアクセスモデルを提供しています。このゾーニングモデルは、ヘルスケアや銀行における機微なAI導入のインフラコンプライアンスも支えます。プロバイダーは、AIダッシュボード監視をコンテナ化されたオーケストレーションと統合しています。これらのゾーンは、業種を問わずAIワークロードの提供を標準化するのに役立ちます。
相互接続密度、AIエクスチェンジポイント、メトロファイバーループがAIパイプラインのデータスループットを向上
同市場は、メトロ圏にまたがる分散学習と推論を支えるAI専用の相互接続インフラへと進んでいます。スイスAIデータセンター市場では、チューリッヒ、ジュネーブ、ベルンを結ぶ高帯域ファイバーループが統合されています。大学、企業、クラウドノード間の協調コンピュートにおけるホップレイテンシを低減するため、AIエクスチェンジポイントが登場しています。企業は、AIパイプラインを最適化するためにダイレクトクラウドオンランプを採用しています。通信事業者との新たな提携により、学術クラスター近くにAIグレードの相互接続ソリューションが提供されています。クロスコネクトのオプションにより、モデル開発者はハイブリッド導入間でデータセットや推論負荷を共有できます。ネットワーク事業者は、AIのレイテンシとスループットのニーズに特化したSLAを策定しています。相互接続の進化は、AIイノベーションを持続させるうえで重要な役割を果たしています。
AI Infrastructure-as-a-Service(AI-IaaS)とGPUリースモデルが企業のAIコンピュートへのアクセスを拡大
新たなインフラストラクチャ・アズ・ア・サービスのモデルにより、企業は全面的な資本投資なしでAI最適化された容量に柔軟にアクセスできます。スイスAIデータセンター市場は、GPUリースのオプション、短期のクラスターレンタル、予約型AIポッドの導入を支えています。AIスタートアップや中堅企業は、Capex負担の大きい構築よりも、Opexベースのインフラ利用を好みます。施設運営者は、クラウド企業やハードウェアベンダーと提携し、バンドル型のAIスタックを提供しています。オーケストレーションプラットフォームによるAIリソースの動的な割り当ては、標準になりつつあります。顧客は、事前構成済みのAIモデルを備えたコンテナ対応環境へのアクセスを求めています。AI-IaaSはインフラの稼働率を高め、市場参加を拡大します。これらのモデルは、次世代施設の所有構造を再構築しています。
市場課題
高いエネルギーコスト、再生可能エネルギーへの依存、系統の安定性が電力計画とサステナビリティ指標に圧力
エネルギー集約型のAIワークロードは、特に冬季において、もともと高価なスイスの電力市場に負荷をかけています。スイスAIデータセンター市場は、サステナビリティ目標に沿うため、長期のグリーンエネルギー契約を確保する圧力に直面しています。事業者は水力発電と太陽光の調達に頼らざるを得ず、これらは季節によって変動する可能性があります。安定した複数MW級の負荷を必要とする高密度GPUクラスターの追加に伴い、系統混雑のリスクが高まっています。バックアップ電源の計画は、コストと複雑さを増大させます。低い炭素強度を維持しながらTier IVの信頼性を達成することは課題です。規制面では、エネルギーと排出量に関する厳格なESG開示が求められています。これらの制約により、エネルギー計画は立地選定と投資家の信頼における重要な要因となっています。
AIインフラ設計、液冷統合、オーケストレーションツールにおける人材不足が市場のスピードを制約
同市場は、AIインフラの計画と高度な熱システムの導入について訓練を受けた専門人材の不足に苦しんでいます。スイスAIデータセンター市場では、液冷、GPUラック、オーケストレーションプラットフォームの統合に長けたエンジニアが求められます。国内の人材供給は、AI施設の急速な展開による需要に追いついていません。インテグレーターは、認定を受けた冷却の専門家が限られているため、遅延に直面しています。複雑なDCIMやAIワークロードスケジューラーには、専門的なソフトウェア研修が必要です。従来のITから事業を拡大する企業は、インフラのオーケストレーションで習熟期間を要します。スキルアップのプログラムは依然として限られ、地域的です。人材不足は構築期間を長期化させ、先進的な施設の導入リスクを高めています。
市場機会
ソブリンAIインフラとプライバシー重視のコンピュートに対する需要拡大が投資流入を後押し
投資家は、スイスの規制環境に合わせたプライバシー尊重型AIインフラに対する企業需要の高まりから恩恵を受けています。スイスAIデータセンター市場は、GDPRおよび国内のプライバシー法に合わせたソブリンクラウドとエッジコンピュートを支えています。グローバル企業は、コンプライアンスを満たすため、安全なAIワークロードを同地域に展開しています。国家のAIイニシアチブは、ローカルなLLM学習や医療研究を支えています。市場のインセンティブは、ソブリンコンピュートの成長における安定したリターンという投資家の期待に合致しています。
金融、ヘルスケア、製造における業種特化型AIインフラの登場が収益化の可能性を拡大
セクター特化型の導入は、特定の業界ニーズに合わせたAI最適化施設の将来の機会を生み出しています。スイスAIデータセンター市場は、医療診断、不正検知、精密エンジニアリングに合わせたGPUインフラを可能にします。AIサービスプロバイダーは、レイテンシを低減するため、産業クラスターの近くにコロケーションしています。この整合により、事業者は高付加価値の業種でコンピュートを収益化し、企業のAI利用に向けたサービスポートフォリオを拡大できます。
市場セグメンテーション
タイプ別
スイスAIデータセンター市場ではハイパースケール施設が優位を占めており、大規模AIモデル学習やソブリンクラウド導入への需要が背景にあります。スケーラビリティ、複数MW級の容量、グローバル事業者の投資により、最も高いシェアを保持しています。コロケーションおよびエンタープライズデータセンターがこれに続き、中規模のAIワークロードや業界特化型の導入に対応しています。エッジおよびマイクロデータセンターはニッチな存在にとどまりますが、推論やリアルタイムAI向けに都市部で支持を広げています。
コンポーネント別
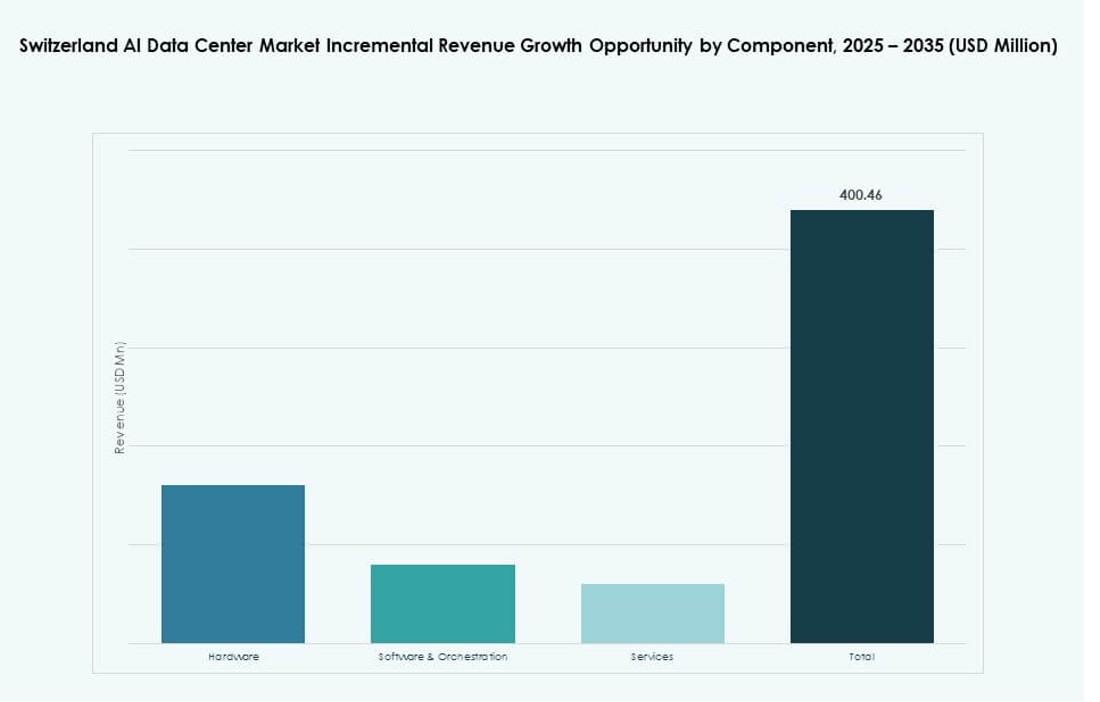
スイスAIデータセンター市場ではハードウェアが首位のシェアを保持しており、GPUサーバー、液冷ラック、高密度電源システムへの投資に支えられています。AIワークロード管理が複雑化するにつれ、ソフトウェアおよびオーケストレーションプラットフォームは急速な成長を見せています。インテグレーション、監視、ライフサイクルサポートを含むサービスは、特にコロケーションやハイブリッド環境において、付加価値の高い提供内容と長期的な顧客維持に貢献しています。
導入形態別
オンプレミスとクラウドの両環境にまたがる柔軟なAIコンピュートへの企業需要により、ハイブリッド導入が優位を占めています。スイスAIデータセンター市場では、ヘルスケアおよびBFSI分野でハイブリッドモデルの採用が増えています。クラウドのみの導入は、AIスタートアップや研究機関の間で急速に拡大しています。オンプレミスは、規制業種における高セキュリティのワークロードや管理されたデータ環境において、引き続き重要です。
用途別
機械学習(ML)は最大の用途シェアを占め、予測分析や自動化のユースケースを支えています。生成AI(GenAI)は、コンテンツ作成、LLM学習、合成データモデリングで勢いを増しています。自然言語処理(NLP)は、特に企業向けAIチャットボットにおいて、多言語AI開発を支えています。コンピュータビジョン(CV)は、産業オートメーションや医用画像での利用を可能にします。その他には、ロボティクスや予測モデルが含まれます。
業種別
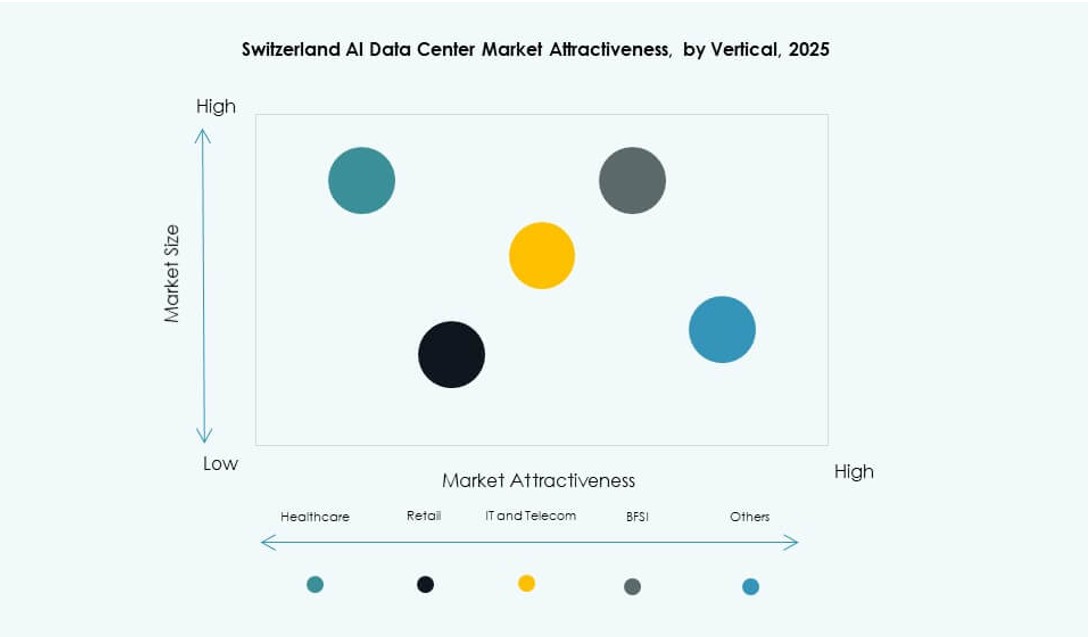
スイスAIデータセンター市場ではBFSI業種が首位で、不正検知、アルゴリズム取引、顧客分析が牽引しています。ヘルスケアは、AI駆動の診断と安全なデータ処理のニーズにより、これに僅差で続いています。ITおよび通信は、AIネイティブなアプリケーション提供とクラウドオーケストレーションを支えています。小売、製造、メディアの各セクターは、パーソナライゼーション、品質管理、没入型コンテンツ体験にAIを採用しています。自動車およびその他は、ニッチながら増加傾向にある需要をもたらしています。
地域別インサイト
チューリッヒがハイパースケールの存在感とAIエコシステムの統合により55%超のシェアで市場をリード
チューリッヒは、金融とテクノロジーの拠点としての役割に支えられ、55%超のシェアでスイスAIデータセンター市場を支配しています。同地域には、グローバルおよび地域のクラウドプロバイダーが支援するハイパースケール施設が集まっています。大手企業や学術AI研究所に近いことが、ワークロードの移行を加速させています。フィンテックや保険分野でのAI導入が、ローカルコンピュートの需要を生んでいます。チューリッヒは、堅牢なファイバーインフラ、電力の確保、規制の安定性を備えています。これらの条件により、AIファーストのインフラ開発に適した地域として選ばれています。
- 例えば、Microsoftは2025年6月、チューリッヒとジュネーブ近郊にある既存の4つのデータセンターを、AIインフラ向けの先進的なGPUでアップグレードするため、4億米ドルの投資を発表しました。これらは、金融やヘルスケアなどの規制対象セクターを含む5万を超える顧客にサービスを提供しています。
ジュネーブ地域は国境を越えた接続性とソブリンクラウド活動により25%超のシェアを保持
ジュネーブ地域は、AI対応インフラを必要とする外交、ヘルスケア、研究セクターに牽引され、25%超の市場シェアを保持しています。フランスへの国境を越えた接続性と多国籍機関への近さが、ハイブリッドAI導入を可能にしています。ジュネーブのエネルギーの信頼性と熟練した労働力は、GPUクラスターを備えた中規模施設を支えています。ヘルスケア向けのAIモデルと多言語NLPアプリケーションが需要の中核を成しています。法的中立性から、複数の地域事業者がソブリンAI導入の拠点としてジュネーブを狙っています。AI規制対象のワークロードに対する同地域の魅力は高まり続けています。
ベルンおよびその他の地域は約20%のシェアを占め、エッジAIと研究インフラで新たな成長
ベルンとその周辺地域は、スイスAIデータセンター市場の約20%のシェアを占めています。地域政府は、エッジAI研究、教育向けAIクラスター、産業AIの利用を支援しています。大学や応用研究所が、スマートインフラやデジタルツインモデリングに関連するコンピュート需要を牽引しています。同地域は、モジュール型ポッドを導入するニッチなコロケーション事業者を引き付けています。高地のサイトは、エネルギー効率の高い冷却の可能性をもたらします。こうした条件が、従来のメトロ圏を超えた、緩やかながら着実なAIインフラの拡大を育んでいます。
- 例えば、NorthC Groupはビール(ベルン地域)に4.0 MWの電力容量を持つデータセンターを運営しており、チューリッヒおよびバーゼルの拠点と相互接続された主要な通信ハブとなっています。同社の最新のAI対応プロジェクトである4.5 MWの施設は、ジュネーブのThe Hiveキャンパスに計画されており、CERN近くで科学研究とAIワークロードを対象としています。
競合インサイト
- Green Datacenter
- Safe Host
- Exoscale
- Microsoft (Azure)
- Amazon Web Services (AWS)
- Equinix
- Digital Realty Trust
- Google Cloud / Alphabet
- NVIDIA
- Dell Technologies
スイスAIデータセンター市場には、グローバルなハイパースケーラー、地域のコロケーションプロバイダー、インフラ分野のリーダーが混在し、導入、性能、規制対応力で競い合っています。同市場は依然として高度に分散しており、Microsoft、AWS、Google CloudがチューリッヒとジュネーブでのハイパースケールAIクラスター需要を牽引しています。Green DatacenterとSafe Hostは、コンプライアンスに適合したコロケーションモデルで、企業およびソブリンの顧客にサービスを提供しています。NVIDIAとDell Technologiesは、先進的なGPUスタックと液冷システムによるAIハードウェアの統合を支えています。EquinixとDigital Realtyは、相互接続密度とハイブリッドAI導入に注力しています。プロバイダーは、業種特化型のAI顧客を引き付けるため、スマートインフラ、持続可能なエネルギー調達、AI最適化設計に投資しています。競争圧力は、スイスで進化するAIワークロードに対応するため、ラック密度、冷却、オーケストレーション、モジュール構成にわたるイノベーションを促しています。
最近の動向
- 2025年10月、ABBとNVIDIAは、将来のAIデータセンター向けの次世代電力ソリューションを開発するため提携しました。ABBは、高効率のAIワークロード向けのスケーラブルな配電技術に焦点を当てた、NVIDIAとの協業を発表しました。この取り組みは、ギガワット級施設の設計と、AIインフラのニーズに合わせた先進的な電力アーキテクチャを支えるものです。
- 2025年6月、スイスに拠点を置くABBは、AIワークロードの高い電力密度、信頼性、効率性の要件を支えることを目的に設計された、データセンター向けの新しいAI対応電力アーキテクチャを発表しました。これらのソリューションの投入にあたり、同社はGPUを多用するインフラを拡大するグローバルなデータセンター事業者を対象とし、先進的なAIデータセンター電力システムの技術拠点としてのスイスの役割を強化しました。
- 2025年6月、Microsoftはスイスにおけるクラウドおよび AIインフラを強化するための大型投資を発表しました。Microsoftは、チューリッヒとジュネーブ近郊のデータセンターのアップグレードと拡張に4億米ドルを拠出すると表明し、AIサービス容量と先進的なGPUサポートを高めます。この投資は、企業のAI導入とクラウドネイティブなイノベーションにおけるスイスの役割を強化するものです。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの提言
- 2.4市場見通し(2025年から2035年)
- 03市場動向
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 04スイスaiデータセンター市場:市場規模と予測
- 4.1過去の市場規模(2020年から2025年)
- 4.2予測市場規模(2026年から2035年)
- 4.3市場成長率分析
- 4.4地域別の市場見通し
- 05市場トレンドと洞察
- 5.1技術導入のトレンド
- 5.2ビジネスおよび投資のトレンド
- 06規制・政策環境
- 6.1データ主権とローカライゼーション要件
- 6.2地域別のエネルギー効率および炭素規制
- 6.3グリーンAIデータセンター向けの税制優遇または補助金
- 6.4コンプライアンス基準(ISO、ASHRAE、LEED、BREEAM、Energy Star)
- 07リスクとレジリエンスの分析
- 7.1サーバー、アクセラレーター、ネットワーク機器のサプライチェーンリスク
- 7.2運用リスク:停電、冷却障害、サイバー攻撃
- 7.3AIデータセンターの災害復旧および事業継続戦略
- 08コスト分析と価格動向
- 8.1タイプ別(ハイパースケール、コロケーション、エッジ)のAIデータセンターのCapexとOpex
- 8.2コスト内訳:コンピュート、冷却、ネットワーク、ストレージ、ソフトウェア
- 8.3ROI、TCO分析、および従来型データセンターとのベンチマーク比較
- 09将来展望と戦略的提言
- 9.12035年以降のサブセグメント別・地域別の市場予測
- 9.2AIデータセンターに影響を与える新興技術(量子コンピューティング、ニューロモルフィックコンピューティング)
- 9.3地域、業種、用途別の戦略的投資提言
- 10スイスaiデータセンター市場:タイプ別
- 10.1ハイパースケール
- 10.2コロケーション&エンタープライズ
- 10.3エッジ/マイクロデータセンター
- 11スイスaiデータセンター市場:コンポーネント別
- 11.1ハードウェア
- 11.2ソフトウェア&オーケストレーション
- 11.3サービス
- 12スイスaiデータセンター市場:導入形態別
- 12.1オンプレミス
- 12.2クラウド
- 12.3ハイブリッド
- 13スイスaiデータセンター市場:用途別
- 13.1生成AI(GenAI)
- 13.2機械学習(ML)
- 13.3自然言語処理(NLP)
- 13.4コンピュータビジョン(CV)
- 13.5その他
- 14スイスaiデータセンター市場:業種別
- 14.1ヘルスケア
- 14.2小売
- 14.3ITおよび通信
- 14.4BFSI
- 14.5自動車
- 14.6メディア&エンターテインメント
- 14.7製造
- 14.8その他
- 15サステナビリティとグリーンaiデータセンター
- 15.1エネルギー効率化の取り組み
- 15.1.1フリークーリング、断熱冷却、エコノマイザーの導入
- 15.1.2温度と気流の最適化のためのスマート制御システム
- 15.1.3効率改善プログラムの事例研究
- 15.2再生可能エネルギーの統合
- 15.2.1冷却運用における太陽光、風力、地熱の統合
- 15.2.2再生可能エネルギーと機械式冷却を組み合わせたハイブリッドシステム
- 15.3カーボンフットプリントと排出量の分析
- 15.4温室効果ガス削減の取り組み
- 15.5LEEDおよびグリーン認証
- 15.5.1LEED、BREEAM、Energy Star認証施設に設置された冷却システムのシェア
- 15.5.2ASHRAEおよびISOのエネルギー効率基準への適合
- 16新興技術とイノベーション
- 16.1.1新興技術とイノベーション
- 16.1.2液冷および液浸冷却
- 16.1.3導入率と技術の成熟度
- 16.1.4地域別の主要ベンダーと設置事例
- 16.1.5比較分析:性能、コスト、省エネルギー効果
- 16.2AIおよびHPCインフラの統合
- 16.2.1AI学習クラスターとHPCシステムが牽引する冷却需要
- 16.2.2高熱密度ワークロードに対応する冷却設計の適応
- 16.3量子コンピューティングへの対応状況
- 16.3.1量子プロセッサの冷却要件
- 16.3.2量子環境に適した冷却技術の候補
- 16.4モジュール型およびエッジAIデータセンター
- 16.4.1プレハブ型およびモジュール型施設の冷却戦略
- 16.4.2エッジサイト向けのコンパクトで適応性のある冷却
- 16.5自動化、オーケストレーション&AIOps
- 16.5.1AI駆動の熱管理の統合
- 16.5.2予知保全と自動冷却最適化
- 17競合環境
- 17.1市場シェア分析
- 17.2主要企業の戦略
- 17.3合併、買収、提携
- 17.4製品およびサービスの発表
- 18企業プロファイル
- 18.1Green Datacenter
- 18.2Safe Host
- 18.3Exoscale
- 18.4Microsoft (Azure)
- 18.5Equinix
- 18.6Amazon Web Services (AWS)
- 18.7Digital Realty Trust
- 18.8Dell Technologies
- 18.9Hewlett Packard Enterprise (HPE)
- 18.10Lenovo
- 18.11Google Cloud / Alphabet
- 18.12Meta Platforms
- 18.13NVIDIA
- 18.14IBM
- 18.15Aligned Data Centers
- 18.16Arista Networks / Broadcom
- 18.17QTS Realty Trust
- 19事例研究とユースケース
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
スイスAIデータセンター市場は、2025年に1.0476億米ドルと評価され、2035年には5.0522億米ドルに達すると予測されています。
スイスAIデータセンター市場は、2025年から2035年の期間に、年平均成長率16.99%で成長すると見込まれています。
2025年には、大規模なAI学習とソブリンクラウドインフラへの需要の高まりを背景に、ハイパースケールセグメントがスイスAIデータセンター市場をリードしました。
強力なデータ主権法、AIワークロードの増加、液冷の採用、ハイブリッドクラウド導入が、スイスAIデータセンター市場を前進させています。
スイスAIデータセンター市場の主要企業には、Green Datacenter、Safe Host、Microsoft、AWS、Equinix、NVIDIAが含まれます。
チューリッヒは、ハイパースケールの拠点と堅調な企業需要により、2025年にスイスAIデータセンター市場の55%超のシェアを占めました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。