
Mercato della gestione termica dei data center in Turchia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
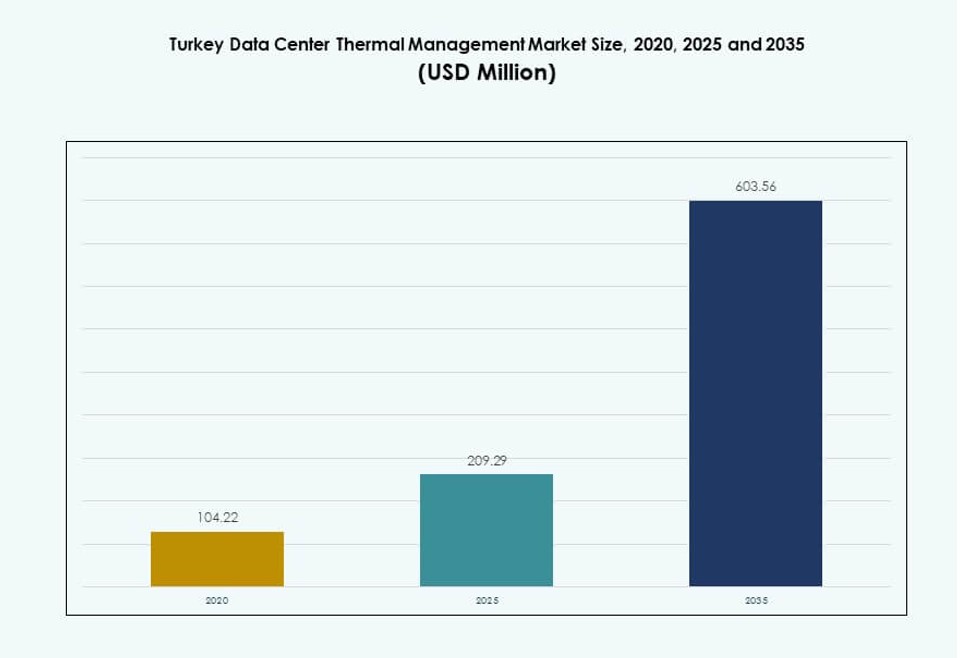
Nel 2025 il valore del Mercato della gestione termica dei data center in Turchia era pari a USD 209.3 milioni; si prevede che raggiunga USD 603.6 milioni entro il 2035, con un CAGR del 11.04%. Istanbul rappresenta oltre il 65% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 nov 2026
Anno base 2024 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi dello strato termico / zona di raffreddamento
- 05Adozione tecnologica e tendenze
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato della gestione termica dei data center in Turchia – Dimensioni e previsioni di mercato
- 20capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- Istanbul65%+
- Other Cities15%
Aziende analizzate
- Vertiv Group Corp
- Schneider Electric
- Daikin Industries Ltd
- Delta Electronics, Inc
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Canovate Group
- Türk Telekom Data Centers
- Turkcell
- LG Electronics
Analisi completa
Sintesi esecutiva
Il mercato della gestione termica dei data center in Turchia è stato valutato USD 104,22 milioni nel 2020 e USD 209,29 milioni nel 2025, e si prevede che raggiunga USD 603,56 milioni entro il 2035, con un CAGR dell’11,04% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato della gestione termica dei data center in Turchia nel 2025 | USD 209,29 milioni |
| Mercato termico dei data center in Turchia Paesi Bassi, CAGR | 11,04% |
| Dimensioni del mercato della gestione termica dei data center in Turchia nel 2035 | USD 603,56 milioni |
La crescita dell’economia digitale turca, insieme all’aumento del consumo di dati e della domanda di cloud, sta stimolando gli investimenti nell’infrastruttura termica dei data center. Gli operatori adottano raffreddamento a liquido, ottimizzazione termica basata su AI e sistemi modulari per gestire carichi di calcolo ad alta densità. Anche l’attenzione normativa verso l’efficienza energetica e la sostenibilità favorisce il passaggio a soluzioni di raffreddamento avanzate. Questi fattori creano un forte valore strategico per investitori e imprese che intendono far crescere un’infrastruttura dati sicura e sostenibile nella regione.
Istanbul guida il mercato grazie alla fitta connettività, alla presenza di colocation e alla pipeline di sviluppo hyperscale. Ankara sta emergendo come nuovo polo con progetti su larga scala sostenuti da partnership con il settore delle telecomunicazioni. Altre città come Smirne e Bursa stanno guadagnando slancio con implementazioni enterprise ed edge. Il mercato riflette uno spostamento verso una copertura regionale più ampia, sostenuta dalla trasformazione digitale oltre le grandi aree metropolitane.
Dinamiche di mercato
Fattori di crescita
Aumento della domanda di infrastruttura digitale e crescita dei data center hyperscale
Il mercato della gestione termica dei data center in Turchia beneficia della rapida crescita dell’infrastruttura digitale del Paese. Le imprese spostano le attività su piattaforme digitali, aumentando la domanda di ecosistemi di data center resilienti. I data center hyperscale si espandono per supportare applicazioni cloud, AI e IoT. Questi ambienti ad alta densità richiedono un controllo termico efficiente per garantire operatività continua. Gli operatori cercano sistemi avanzati per mantenere l’uptime e ottimizzare l’uso dell’energia. Le iniziative governative per digitalizzare i servizi spingono ulteriormente l’aumento della capacità. Aziende nazionali e internazionali investono in sviluppi greenfield. La crescente complessità dei carichi di lavoro stimola gli investimenti in infrastrutture di raffreddamento scalabili. Il mercato svolge un ruolo strategico nel favorire la trasformazione digitale nei vari settori.
Progressi tecnologici nei sistemi di raffreddamento a liquido e ibridi
L’innovazione favorisce l’adozione di soluzioni di gestione termica a liquido e ibride. Il raffreddamento a liquido supporta il calcolo ad alte prestazioni rimuovendo il calore da chip e GPU in modo più efficiente. Il raffreddamento Direct-to-Chip e a immersione riduce le perdite di energia e migliora l’affidabilità termica. I sistemi ibridi integrano raffreddamento ad aria e a liquido per una maggiore flessibilità dei carichi di lavoro. Questi sistemi sono in linea con gli obiettivi di sostenibilità e consentono un uso efficiente delle risorse energetiche. I fornitori globali introducono prodotti di raffreddamento modulari adatti al clima e alle densità di rack della Turchia. I fornitori si rivolgono agli operatori hyperscale con progetti termici personalizzati. Il mercato della gestione termica dei data center in Turchia beneficia della crescente consapevolezza della riduzione dei costi operativi nel lungo periodo. Gli investitori riconoscono il valore della trasformazione del raffreddamento guidata dalla tecnologia.
- Ad esempio, CoolIT Systems ha ampliato nel 2025 il proprio portafoglio di raffreddamento diretto a liquido, introducendo soluzioni testate per supportare fino a 100 kW per rack per carichi di lavoro AI e HPC. Questi sistemi sono destinati a implementazioni ad alta densità in data center hyperscale e di ricerca a livello globale.
Forte spinta verso l’efficienza energetica e l’allineamento normativo
L’efficienza energetica resta un fattore centrale per l’aggiornamento dei sistemi termici nei data center turchi. Il consumo energetico dell’infrastruttura di raffreddamento rappresenta una quota rilevante dei costi operativi. Gli obiettivi di sostenibilità governativi e allineati all’UE promuovono la progettazione di impianti a basso PUE. I sistemi di raffreddamento ad aria vengono potenziati con ventilatori a velocità variabile e controllo intelligente del flusso d’aria. Le piattaforme DCIM e l’analisi basata su AI aiutano a bilanciare i carichi termici e a migliorare le prestazioni termiche complessive. Gli operatori puntano a ridurre il costo totale di proprietà rispettando al contempo gli obiettivi climatici. Il mercato della gestione termica dei data center in Turchia si allinea agli standard energetici e ai codici edilizi basati sulle prestazioni. Le imprese danno priorità alla conformità senza sacrificare uptime o scalabilità.
- Ad esempio, nell’aprile 2025 Fujitsu ha lanciato una piattaforma di controllo del raffreddamento a liquido guidata dall’AI, in collaborazione con Supermicro e Nidec, destinata a carichi di lavoro ad alta densità. Il sistema consente monitoraggio in tempo reale e gestione termica autonoma, con guadagni di efficienza energetica fino al 40% rispetto ai metodi tradizionali di raffreddamento ad aria.
Espansione di strutture cloud, colocation ed edge nelle principali città
Le politiche di localizzazione dei dati e la crescente adozione del cloud alimentano la necessità di infrastrutture colocation scalabili. Città turche come Istanbul, Ankara e Smirne ospitano numerosi data center edge e cloud emergenti. Queste strutture richiedono sistemi termici compatti ed efficienti, adatti ad ambienti urbani. I data center piccoli e medi usano sempre più il raffreddamento a livello di rack e di fila per maggiore flessibilità. La crescita di video streaming, fintech e carichi di lavoro cloud enterprise aumenta la densità di potenza dei rack. Questo cambiamento rafforza le ragioni economiche a favore delle innovazioni termiche di nuova generazione. Il mercato della gestione termica dei data center in Turchia supporta progetti di strutture diversificati lungo la catena del valore. Offre opportunità di investimento sia nelle implementazioni metropolitane sia in quelle edge.
Tendenze di mercato
Integrazione di DCIM basato su AI e strumenti di monitoraggio termico predittivo
I fornitori integrano strumenti di AI e machine learning con le piattaforme DCIM per automatizzare l’ottimizzazione termica. Algoritmi predittivi monitorano in tempo reale la generazione di calore e regolano dinamicamente la potenza di raffreddamento. Questi sistemi prevengono gli hotspot e riducono il sovraraffreddamento nelle varie zone. Le grandi strutture implementano digital twin termici con simulazioni CFD per la validazione del flusso d’aria. I data center turchi adottano il monitoraggio intelligente per la manutenzione proattiva. I moduli AI ottimizzano velocità dei ventilatori, carichi dei chiller e bilanciamento del flusso d’aria. Questa tendenza contribuisce a ridurre lo spreco di energia e a prolungare la vita delle apparecchiature. Il mercato della gestione termica dei data center in Turchia riflette una forte adozione di operazioni di raffreddamento intelligenti.
Sistemi di raffreddamento modulari e scalabili a supporto di una progettazione agile delle strutture
Gli operatori implementano sempre più unità di raffreddamento modulari che crescono con la capacità IT. Questi sistemi consentono un’implementazione più rapida e l’integrazione nei layout esistenti. Gli scambiatori di calore a porta posteriore e le unità in-rack supportano l’espansione on demand. Le unità prefabbricate riducono i tempi di installazione e sono in linea con i modelli di sviluppo agili. I fornitori propongono kit pre-ingegnerizzati con layout flessibili di tubazioni e distribuzione. Le soluzioni adatte al retrofit permettono alle strutture più datate di modernizzare il raffreddamento senza interruzioni. Il mercato della gestione termica dei data center in Turchia supporta la crescita di strutture colocation ed edge modulari. Consente configurazioni termiche personalizzate in base all’evoluzione delle esigenze di business.
Emergere di metriche e approcci progettuali di raffreddamento orientati alla sostenibilità
Gli operatori si orientano verso KPI di sostenibilità oltre il PUE, tra cui consumo di acqua e impronta di carbonio. Le nuove strutture integrano fonti di energia rinnovabile e danno priorità alle modalità di free cooling. Refrigeranti ecologici e sistemi termoelettrici riducono l’impatto ambientale. Le certificazioni delle strutture valutano sempre più le prestazioni termiche nei sistemi di rating green. Gli operatori turchi esplorano il raffreddamento a cambio di fase e il raffreddamento adiabatico per ridurre le emissioni. I progetti di raffreddamento a liquido privilegiano sistemi a circuito chiuso con uso minimo di acqua. Il mercato della gestione termica dei data center in Turchia incoraggia politiche di approvvigionamento di raffreddamento più ecologiche. Contribuisce ad allineare l’infrastruttura agli obiettivi ESG aziendali.
Produzione localizzata e partnership con i fornitori per rafforzare la resilienza della catena di fornitura
La Turchia registra una crescita dell’assemblaggio locale di hardware per la gestione termica. Le partnership strategiche con fornitori internazionali aiutano a ridurre i tempi di consegna delle importazioni. Gli OEM creano una distribuzione regionale di chiller, scambiatori di calore e componenti per il flusso d’aria. Questo cambiamento supporta una risposta rapida alle esigenze dei progetti e della manutenzione. Il supporto localizzato migliora l’uptime delle apparecchiature e la fiducia dei clienti. Gli sviluppatori di software personalizzano inoltre le dashboard termiche per gli operatori dei data center turchi. Il mercato della gestione termica dei data center in Turchia beneficia della maturità dell’ecosistema regionale. Aumenta l’autosufficienza e riduce i rischi di approvvigionamento nelle implementazioni su larga scala.
Sfide del mercato
Elevata spesa in conto capitale e vincoli di budget limitano l’adozione di nuove tecnologie
L’implementazione iniziale di sistemi termici a liquido e ibridi comporta un maggiore esborso di capitale. Molti operatori locali esitano ad abbandonare i tradizionali progetti raffreddati ad aria. La complessità del retrofit nelle strutture più datate ritarda ulteriormente la modernizzazione. I limiti di budget ostacolano l’uso di strumenti avanzati di automazione o guidati dall’AI. Le soluzioni personalizzate per ambienti ad alta densità aumentano il costo dei progetti. La pressione finanziaria derivante da inflazione e fluttuazioni valutarie aggrava la pianificazione del CAPEX. La manutenzione dei componenti importati si aggiunge ai costi operativi ricorrenti. Il mercato della gestione termica dei data center in Turchia incontra difficoltà nel bilanciare costi e risparmio energetico.
Variabilità climatica e lacune infrastrutturali complicano la progettazione dei sistemi di raffreddamento
Le diverse zone climatiche della Turchia richiedono strategie di progettazione termica specifiche per regione. Alcune regioni interne vivono estati rigide che mettono sotto pressione i sistemi di raffreddamento ad aria. La mancanza di un’affidabilità uniforme della rete elettrica nelle aree remote aggiunge rischio per le unità termiche ad alta potenza. I data center nelle città emergenti affrontano ritardi nell’accesso all’acqua o all’infrastruttura di acqua refrigerata. I vincoli della pianificazione dei servizi di pubblica utilità rendono difficile l’integrazione del raffreddamento su larga scala. Gli operatori devono sovradimensionare i sistemi per gestire le condizioni peggiori, con un conseguente aumento del consumo energetico. Modelli di sviluppo urbano disomogenei influenzano la distribuzione del carico termico nelle strutture metropolitane. Il mercato della gestione termica dei data center in Turchia deve superare i vincoli di progettazione dovuti a lacune geografiche e infrastrutturali.
Opportunità di mercato
L’aumento delle implementazioni edge e delle zone cloud regionali genera domanda di raffreddamento
La crescita dell’edge computing in Turchia crea una forte domanda di sistemi termici compatti ed efficienti. Le zone cloud locali create dagli hyperscaler globali alimentano le esigenze di raffreddamento nei cluster urbani. Queste implementazioni più piccole richiedono progetti termici a bassa manutenzione. Il mercato della gestione termica dei data center in Turchia beneficia dell’aumento delle installazioni edge nei settori retail, telecomunicazioni e bancario. I fornitori che puntano al raffreddamento specifico per l’edge ottengono vantaggi da first mover.
Crescente potenziale di retrofit e aggiornamento nei data center enterprise legacy
I data center enterprise più datati della Turchia offrono un vasto potenziale per aggiornamenti del raffreddamento basati su retrofit. Gli operatori cercano sostituti efficienti dal punto di vista energetico per le unità CRAC e i componenti per il flusso d’aria ormai obsoleti. I retrofit modulari e il controllo termico basato su DCIM supportano una rapida modernizzazione. Il mercato della gestione termica dei data center in Turchia consente di migliorare le prestazioni negli ambienti legacy attraverso soluzioni di aggiornamento su misura.
Segmentazione del mercato
Per dimensione del data center
I data center grandi dominano il mercato della gestione termica dei data center in Turchia grazie ai crescenti investimenti hyperscale e colocation. Queste strutture richiedono sistemi di raffreddamento ad alte prestazioni per gestire il calore generato da carichi di lavoro densi. I data center medi si stanno espandendo rapidamente nelle città di secondo livello. I data center piccoli, spesso strutture edge o enterprise, si affidano a unità termiche compatte e modulari. La crescita in tutte le dimensioni alimenta la domanda di infrastrutture termiche scalabili.
Per tecnologia di raffreddamento
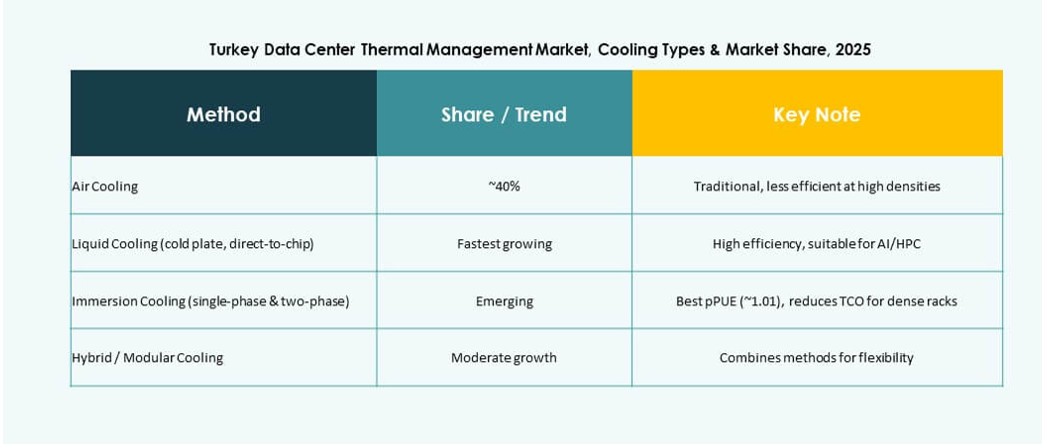
Il raffreddamento ad aria detiene la quota maggiore grazie a efficienza dei costi e familiarità. Il raffreddamento a corridoi caldi/freddi e il raffreddamento diretto ad aria restano ampiamente adottati. Il raffreddamento a liquido registra un’elevata adozione nelle configurazioni predisposte per l’AI che usano sistemi Direct-to-Chip e a immersione. Il raffreddamento ibrido cresce in modo costante negli ambienti edge e modulari. I metodi termoelettrici e a cambio di fase emergono in casi d’uso di nicchia, come le installazioni compatte. Il mercato adotta combinazioni di tecnologie per bilanciare prestazioni e costi.
Per componente
L’hardware guida il segmento dei componenti, trainato dalla domanda di chiller, tubazioni e apparecchiature per il flusso d’aria. L’adozione del software cresce con l’integrazione DCIM e l’ottimizzazione del raffreddamento basata su AI. I servizi guadagnano terreno nelle nuove implementazioni e nei retrofit in corso. Il mercato della gestione termica dei data center in Turchia registra un maggiore ricorso all’outsourcing per le attività di monitoraggio e manutenzione preventiva.
Per hardware
Le unità di raffreddamento e i chiller dominano il segmento hardware. I sistemi di tubazioni e distribuzione supportano l’espansione del raffreddamento a liquido. Scambiatori di calore e ventilatori migliorano l’efficienza del flusso d’aria nelle configurazioni tradizionali. Altri componenti, tra cui sensori e moduli in-row, contribuiscono a ottimizzare le prestazioni termiche. I fornitori si concentrano su modularità ed efficienza energetica in tutte le categorie.
Per software
Le dashboard DCIM restano lo strumento più utilizzato per visualizzare e gestire i sistemi termici. Gli strumenti di ottimizzazione con AI guadagnano slancio nelle grandi strutture. Gli strumenti di simulazione CFD supportano la validazione del layout e l’analisi pre-implementazione. I moduli BMS integrano le prestazioni termiche con i sistemi complessivi dell’edificio. Il segmento software supporta decisioni termiche più intelligenti e basate sui dati.
Per servizi
I servizi di manutenzione preventiva guidano il segmento, seguiti da retrofit e aggiornamenti dei sistemi. Il Monitoring as a Service attira attenzione per la gestione remota delle strutture. I servizi di installazione e messa in servizio restano fondamentali durante le nuove costruzioni. Il mercato della gestione termica dei data center in Turchia registra una crescita dei modelli di servizio gestito per l’infrastruttura termica.
Per tipo di data center
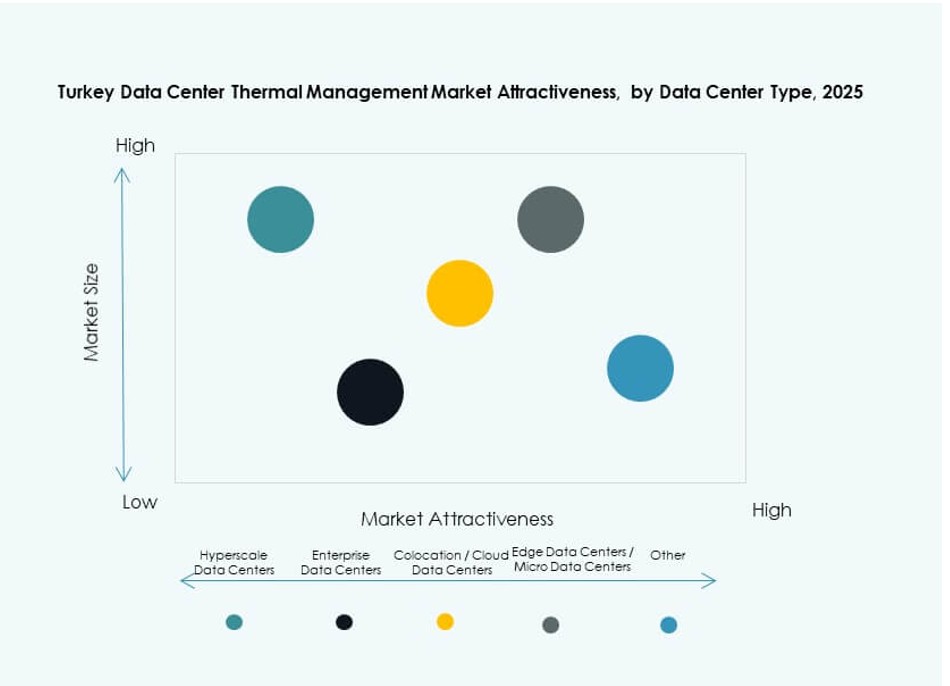
I data center colocation e cloud sono in testa grazie alla domanda proveniente dalle implementazioni hyperscale. Le strutture enterprise mantengono rilevanza nei settori delle telecomunicazioni e bancario. I data center edge e micro guadagnano quota grazie all’espansione urbana. I progetti hyperscale generano una domanda ad alta densità che richiede sistemi termici avanzati. Altri tipi di strutture includono nodi di commutazione telco e data center gestiti dal governo.
Per struttura
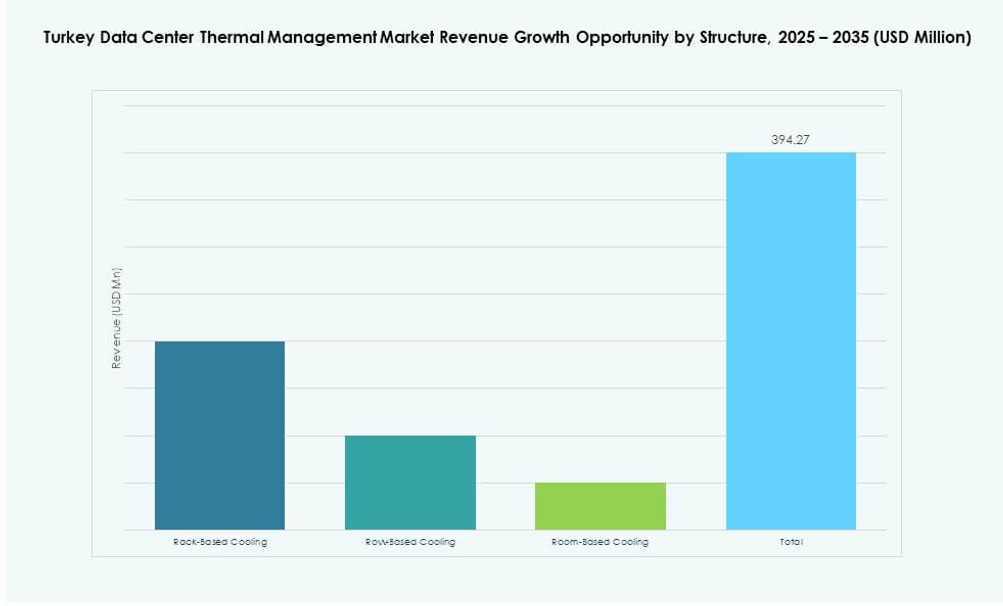
I sistemi di raffreddamento a livello di sala restano comuni ma vengono gradualmente sostituiti. Le soluzioni a livello di rack e di fila crescono con le esigenze di maggiore densità e modularità. I sistemi a livello di fila offrono un equilibrio tra prestazioni e facilità di retrofit. I progetti a livello di rack consentono un raffreddamento mirato negli ambienti edge. Il mercato si sposta verso architetture termiche adattabili che si adattano a layout di strutture diversi.
Approfondimenti regionali
Istanbul in testa con oltre il 65% di quota, trainata dalla crescita hyperscale e colocation
Istanbul domina il mercato della gestione termica dei data center in Turchia con oltre il 65% di quota di mercato. La città ospita la più alta concentrazione di data center hyperscale, colocation ed enterprise. Una solida infrastruttura di connettività, la disponibilità di energia e la posizione strategica favoriscono gli investimenti. Operatori globali e locali danno priorità a Istanbul per nuove implementazioni ed espansioni. I carichi di lavoro ad alta densità in quest’area accelerano l’adozione di sistemi di raffreddamento avanzati. I fornitori offrono progetti specifici per la località, adattati al clima costiero di Istanbul.
- Ad esempio, il data center di Turkcell a Gebze, vicino a Istanbul, dispone di 20 sale da 500 m² ciascuna con certificazione di progetto Tier III.
Ankara e Smirne emergono come poli secondari con il 20% di quota combinata
Ankara e Smirne rappresentano insieme circa il 20% del mercato. Ankara registra crescita nell’infrastruttura IT sostenuta dal governo e nella domanda di cloud pubblico. Smirne attira investimenti privati in strutture edge e colocation regionali. Entrambe le città hanno condizioni climatiche moderate, che consentono metodi di raffreddamento efficienti dal punto di vista energetico. Le strutture di queste regioni adottano sistemi a livello di fila e ibridi per bilanciare prestazioni e costi. Gli operatori si rivolgono a clienti enterprise e PMI poco serviti in queste zone.
- Ad esempio, Turkcell prevede di ampliare lo spazio totale dei propri data center a circa 107.000 m², includendo strutture in città come Smirne. Questa espansione supporta la crescita del cloud regionale e gli obiettivi nazionali di infrastruttura digitale.
Le altre città detengono il 15% di quota con la crescita delle implementazioni edge e della digitalizzazione urbana
Il restante 15% del mercato della gestione termica dei data center in Turchia è condiviso da città come Bursa, Antalya e Gaziantep. Queste regioni guadagnano terreno con implementazioni edge localizzate a supporto di casi d’uso nelle telecomunicazioni, nel retail e nelle smart city. Gli operatori danno priorità a progetti di raffreddamento compatti per strutture con vincoli di spazio. Lacune infrastrutturali e sfide climatiche persistono in alcune zone, spingendo verso soluzioni termiche modulari e adattabili. Gli investimenti nelle zone IT regionali supportano l’espansione del mercato al di fuori delle principali aree metropolitane.
Approfondimenti competitivi
- Vertiv Group Corp.
- Schneider Electric
- Daikin Industries Ltd.
- Delta Electronics, Inc.
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Canovate Group
- Türk Telekom Data Centers
- Turkcell
- LG Electronics
Il mercato della gestione termica dei data center in Turchia presenta un mix di OEM globali e fornitori di infrastrutture nazionali che competono nei vari segmenti. Vertiv, Schneider Electric e Daikin sono leader nell’hardware di raffreddamento ad alta densità e nei sistemi integrati. Delta Electronics e Mitsubishi Electric forniscono unità modulari avanzate per realizzazioni hyperscale. Canovate Group, Türk Telekom e Turkcell sfruttano operazioni localizzate e data center legati alle telecomunicazioni. Gli operatori investono in raffreddamento a liquido, ottimizzazione basata su AI e soluzioni di retrofit per rispondere alla crescente domanda di cloud e colocation. Il mercato resta altamente competitivo, con aziende che danno priorità a prestazioni efficienti dal punto di vista energetico, uptime dei servizi e partnership tecnologiche. Continua a spostarsi verso soluzioni modulari, ibride e sostenibili, adattate all’evoluzione dell’ecosistema digitale turco.
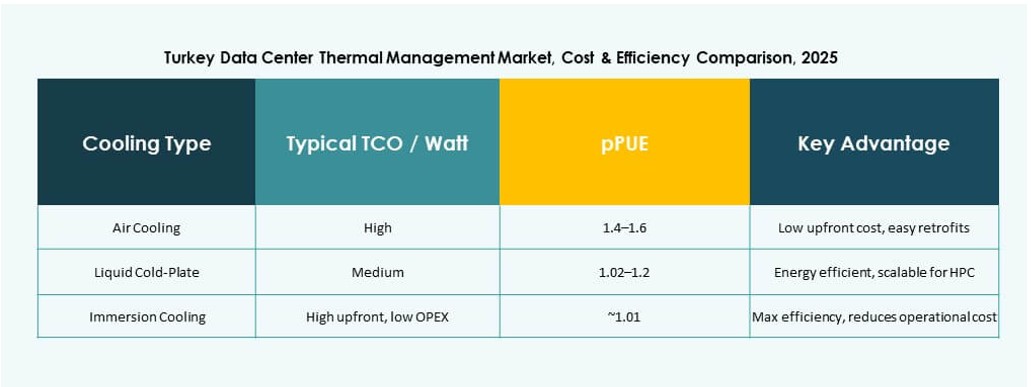
Sviluppi recenti
- Nel dicembre 2025, Türk Telekom ha annunciato l’intenzione di migliorare l’efficienza dei data center tramite sistemi di raffreddamento a liquido a immersione. L’azienda ha iniziato ad adottare questa tecnologia per ridurre il consumo energetico e l’impatto ambientale nelle sue strutture. Questo passo strategico consente di supportare carichi di lavoro ad alta densità in linea con gli obiettivi nazionali di sostenibilità.
- Nel novembre 2025, Turkcell ha firmato un accordo strategico con Google Cloud per creare la prima region di data center hyperscale della Turchia. La partnership mira a rafforzare l’infrastruttura cloud nazionale e a migliorare la sovranità dei dati. La costruzione dei data center con sede ad Ankara è prevista per il primo trimestre del 2026, con operatività prevista tra il 2028 e il 2029.
- Nell’agosto 2025, Vertiv ha annunciato il Vertiv AI Infrastructure Program per migliorare l’efficienza e le prestazioni termiche dei data center, applicabile ai mercati globali, inclusa la Turchia dove Vertiv è presente.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Schema di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori limitanti
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tecnologia di raffreddamento
- 3.8.2Componente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Servizi
- 3.8.3Tipo di data center
- 3.8.4Struttura
- 04Analisi dello strato termico / zona di raffreddamento
- 4.1Infrastruttura di raffreddamento esterna e integrazione HVAC a livello di edificio
- 4.2Distribuzione del raffreddamento a livello di sala e integrità del contenimento
- 4.3Gestione termica a livello di rack e di server (aria / liquido / immersione)
- 4.4Valutazione dello stack di raffreddamento multilivello (impianto → sala → fila → rack → chip)
- 4.5Modellazione del rischio termico (hot spot, picchi di carico, modalità di guasto della ridondanza)
- 05Adozione tecnologica e tendenze
- 5.1Tendenze di adozione del raffreddamento a liquido (Direct-to-Chip / immersione / porta posteriore)
- 5.2Software di controllo termico e tecnologie di automazione con AI
- 5.3Integrazione di reti di sensori (CFD, telemetria intelligente, digital twin)
- 5.4Convergenza dell'orchestrazione e co-ottimizzazione di alimentazione e raffreddamento
- 5.5Convergenza OT-IT nell'analisi termica e nella gestione remota del raffreddamento
- 06Benchmarking / KPI
- 6.1Tasso di incidenti termici / eventi di surriscaldamento / frequenza degli allarmi
- 6.2Mitigazione degli hot spot / tempo di ripristino
- 6.3Costo di raffreddamento per rack / per kW
- 6.4Indice di efficacia del raffreddamento (CEI) / indice di rimozione del calore (HRI)
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi di raffreddamento
- 7.2ROI di CapEx e OpEx del raffreddamento (modelli di migrazione da aria a liquido)
- 7.3Manutenzione predittiva del raffreddamento / risparmio energetico / risparmio idrico
- 08Benchmarking competitivo
- 8.1Quota dei fornitori di raffreddamento per regione / verticale
- 8.2Vertiv vs Schneider vs Stulz vs LiquidStack vs CoolIT ecc.
- 8.3Partnership e M&A nella convergenza tra raffreddamento e alimentazione-gestione termica
- 09Prospettive future e innovazione
- 9.1Analisi termica basata su AI, raffreddamento adattivo in base al carico di lavoro
- 9.2Raffreddamento autonomo e anelli di controllo auto-ottimizzanti
- 9.3Gestione del raffreddamento zero-touch (DCIM autonomo + digital twin)
- 9.4Sistemi di refrigerante intelligenti / collettori a prova di perdita / blocchi di raffreddamento modulari
- 9.5Fluidi di raffreddamento di nuova generazione per immersione e piastre (non conduttivi, a basso GWP)
- 9.6Tecnologie di riutilizzo del calore (teleriscaldamento / riutilizzo industriale)
- 10Mercato della gestione termica dei data center in Turchia – Dimensioni e previsioni di mercato
- 10.1Dimensioni storiche del mercato (2020-2025)
- 10.2Dimensioni previste del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato della gestione termica dei data center in Turchia – Per dimensione del data center
- 11.1Data center piccoli
- 11.2Data center medi
- 11.3Data center grandi
- 12Mercato della gestione termica dei data center in Turchia – Per tecnologia di raffreddamento
- 12.1Raffreddamento ad aria
- 12.1.1Raffreddamento diretto ad aria
- 12.1.2Scambiatori di calore a porta posteriore
- 12.1.3Contenimento dei corridoi caldi/freddi
- 12.2Raffreddamento a liquido
- 12.2.1Raffreddamento Direct-to-Chip
- 12.2.2Raffreddamento a immersione
- 12.2.3Scambiatori di calore a porta posteriore (a liquido)
- 12.3Raffreddamento ibrido / combinato
- 12.4Altri
- 12.4.1Raffreddamento termoelettrico
- 12.4.2Raffreddamento a cambio di fase
- 13Mercato della gestione termica dei data center in Turchia – Per componente
- 13.1Hardware
- 13.2Software
- 13.3Servizi
- 14Mercato della gestione termica dei data center in Turchia – Per hardware
- 14.1Unità di raffreddamento / chiller
- 14.2Infrastruttura di raffreddamento / tubazioni e distribuzione
- 14.3Scambiatori di calore / dissipatori
- 14.4Ventilatori e dispositivi di gestione del flusso d'aria
- 14.5Altri componenti
- 15Mercato della gestione termica dei data center in Turchia – Per software
- 15.1Dashboard termiche DCIM
- 15.2Ottimizzazione termica con AI
- 15.3Simulazione CFD
- 15.4Moduli termici BMS
- 16Mercato della gestione termica dei data center in Turchia – Per servizi
- 16.1Installazione e messa in servizio
- 16.2Manutenzione preventiva
- 16.3Monitoring as a Service
- 16.4Retrofit e aggiornamenti
- 16.5Altri
- 17Mercato della gestione termica dei data center in Turchia – Per tipo di data center
- 17.1Data center hyperscale
- 17.2Data center enterprise
- 17.3Data center colocation / cloud
- 17.4Data center edge / micro data center
- 17.5Altri
- 18Mercato della gestione termica dei data center in Turchia – Per struttura
- 18.1Raffreddamento a livello di rack
- 18.2Raffreddamento a livello di fila
- 18.3Raffreddamento a livello di sala
- 19Scenario competitivo
- 19.1Analisi della quota di mercato
- 19.2Strategie dei principali operatori
- 19.3Fusioni, acquisizioni e partnership
- 19.4Lancio di prodotti e servizi
- 20Profili aziendali
- 20.1Canovate Group
- 20.2Türk Telekom Data Centers
- 20.3Turkcell
- 20.4Delta Electronics, Inc.
- 20.5LG Electronics
- 20.6Samsung SDS
- 20.7Daikin Industries Ltd.
- 20.8NTT Facilities
- 20.9Eaton Corporation
- 20.10Fujitsu Limited
- 20.11Johnson Controls International plc
- 20.12Mitsubishi Electric Corporation
- 20.13Vertiv Group Corp.
- 20.14Schneider Electric
- 20.15Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato della gestione termica dei data center in Turchia è stato valutato USD 209,29 milioni nel 2025 e si prevede che raggiunga USD 603,56 milioni entro il 2035.
Si prevede che il mercato della gestione termica dei data center in Turchia cresca con un CAGR dell'11,04% nel periodo di previsione 2025-2035.
Nel 2025 il segmento del componente hardware ha detenuto la quota maggiore nel mercato della gestione termica dei data center in Turchia, grazie alla forte domanda di chiller, ventilatori e sistemi per il flusso d'aria.
I principali fattori di crescita del mercato della gestione termica dei data center in Turchia sono l'espansione hyperscale, gli obblighi di efficienza energetica e l'adozione di tecnologie di raffreddamento a liquido e ibride.
Tra le principali aziende del mercato della gestione termica dei data center in Turchia figurano Vertiv, Schneider Electric, Daikin, Delta Electronics e operatori nazionali come Canovate Group e Turkcell.
Nel 2025 Istanbul ha detenuto oltre il 65% del mercato della gestione termica dei data center in Turchia, grazie alla concentrazione di strutture hyperscale e colocation.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.