
トルコのデータセンター熱管理市場 規模・シェア・2035年までの予測
市場の概要
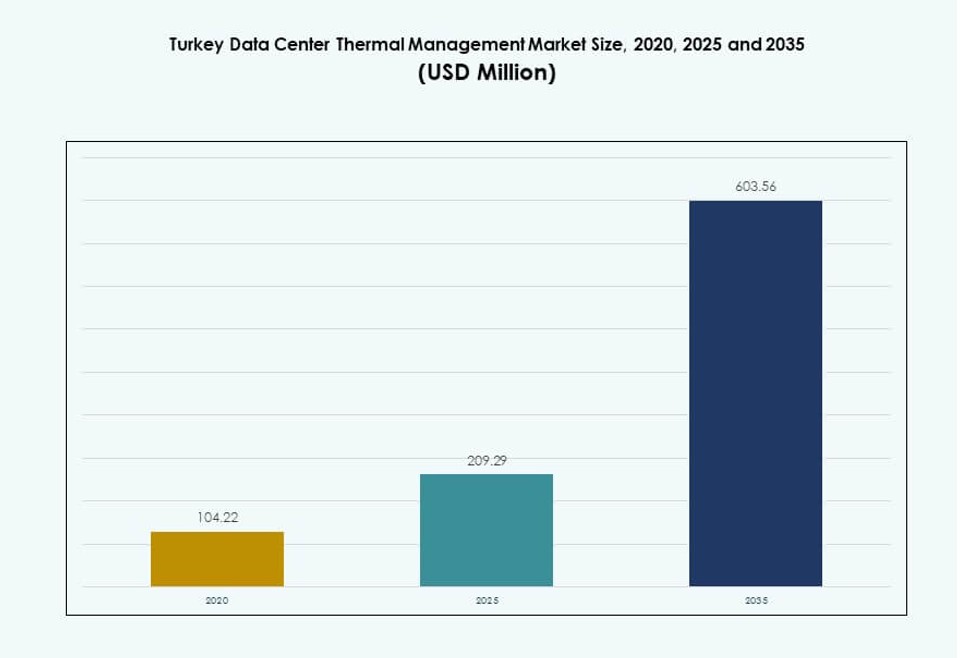
トルコのデータセンター熱管理市場の規模は2025年にUSD 209.3百万で、年平均成長率(CAGR)11.04%で拡大し、2035年までにUSD 603.6百万に達すると予測されています。 Istanbulが市場の65%超を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場ダイナミクス
- 04熱レイヤー/冷却ゾーン分析
- 05技術の採用とトレンド
- 06ベンチマーキング/kpi
- 07コスト分析とtco
- 08競合ベンチマーキング
- 09将来展望とイノベーション
- 10トルコのデータセンター熱管理市場 市場規模と予測
- 20章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
地域別インサイト
- Istanbul65%+
- Other Cities15%
掲載企業
- Vertiv Group Corp
- Schneider Electric
- Daikin Industries Ltd
- Delta Electronics, Inc
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Canovate Group
- Türk Telekom Data Centers
- Turkcell
- LG Electronics
詳細分析
エグゼクティブサマリー
トルコのデータセンター熱管理市場の規模は、2020年の1.0422億米ドルから2025年には2.0929億米ドルとなり、予測期間中の年平均成長率(CAGR)11.04%で、2035年には6.0356億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020年〜2023年 |
| 基準年 | 2024年 |
| 予測期間 | 2025年〜2035年 |
| 2025年のトルコのデータセンター熱管理市場規模 | 2.0929億米ドル |
| トルコのデータセンター熱管理オランダ市場、CAGR | 11.04% |
| 2035年のトルコのデータセンター熱管理市場規模 | 6.0356億米ドル |
トルコのデジタル経済の成長に加え、データ消費量とクラウド需要の拡大が、データセンターの熱インフラへの投資を後押ししています。事業者は高密度なコンピューティング負荷に対応するため、液冷、AI駆動の熱最適化、モジュール式システムの導入を進めています。エネルギー効率と持続可能性に対する規制面の重視も、先進的な冷却設計への移行を促しています。これらの要因は、同地域で安全かつ環境に配慮したデータインフラの拡大を目指す投資家や企業にとって、大きな戦略的価値を生み出しています。
イスタンブールは、高密度な接続環境、コロケーションの集積、ハイパースケール開発のパイプラインにより、市場をリードしています。アンカラは、通信事業者との提携に支えられた大規模プロジェクトにより、新たな拠点として台頭しています。イズミルやブルサなどの都市は、エンタープライズおよびエッジの展開を通じて勢いを増しています。市場には、大都市圏を越えたデジタルトランスフォーメーションに支えられ、より広い地域へのカバレッジへと移行する動きが表れています。
市場ダイナミクス
市場促進要因
デジタルインフラ需要の高まりとハイパースケールデータセンターの成長
トルコのデータセンター熱管理市場は、同国で急成長するデジタルインフラの恩恵を受けています。企業が業務をデジタルプラットフォームへ移行するにつれ、強靭なデータセンターエコシステムへの需要が高まっています。クラウド、AI、IoTアプリケーションを支えるため、ハイパースケールデータセンターが拡大しています。こうした高密度環境では、中断のない運用のために効率的な熱制御が求められます。事業者は、稼働時間を維持しエネルギー使用を最適化する先進的なシステムを求めています。行政サービスのデジタル化に向けた政府の取り組みも、容量拡張をさらに後押ししています。国内外の企業がグリーンフィールド開発に投資しています。ワークロードの複雑化により、拡張可能な冷却インフラへの投資が進んでいます。この市場は、各分野にわたるデジタルトランスフォーメーションを実現する上で戦略的な役割を担っています。
液冷およびハイブリッド冷却システムの技術進歩
イノベーションが、液冷方式およびハイブリッド方式の熱管理ソリューションの採用を促しています。液冷は、チップやGPUからより効率的に熱を除去することで、高性能コンピューティングを支えます。ダイレクト・トゥ・チップ冷却と液浸冷却は、エネルギー損失を抑え、熱的な信頼性を高めます。ハイブリッドシステムは空冷と液冷を統合し、ワークロードに対する柔軟性をもたらします。これらのシステムは持続可能性の目標に沿っており、エネルギー資源の効率的な利用を可能にします。グローバルのサプライヤーは、トルコの気候とラック密度に合わせたモジュール式冷却製品を投入しています。ベンダーは、カスタマイズした熱設計でハイパースケール事業者を狙っています。トルコのデータセンター熱管理市場は、長期的な運用コスト削減への認識の高まりから恩恵を受けています。投資家は、技術主導の冷却変革に価値を見出しています。
- 例えば、CoolIT Systemsは2025年に直接液冷のポートフォリオを拡大し、AIおよびHPCワークロード向けにラックあたり最大100 kWをサポートするよう試験されたソリューションを導入しました。これらのシステムは、世界のハイパースケールおよび研究用データセンターにおける高密度展開を対象としています。
エネルギー効率と規制対応への強い後押し
エネルギー効率は、トルコのデータセンターにおける熱システム更新の中心的な促進要因であり続けています。冷却インフラの消費電力は、運用コストの大きな割合を占めています。政府およびEUに準拠した持続可能性目標が、低PUEの施設設計を後押ししています。空冷式の冷却システムは、可変速ファンとインテリジェントな気流制御で強化されています。DCIMプラットフォームとAI分析は、熱負荷のバランスをとり、全体の熱性能を向上させるのに役立ちます。事業者は、気候目標を満たしながら総所有コストの削減に注力しています。トルコのデータセンター熱管理市場は、エネルギー基準および性能ベースの建築基準に沿っています。企業は、稼働時間や拡張性を犠牲にすることなくコンプライアンスを優先しています。
- 例えば、2025年4月、Fujitsuは、SupermicroおよびNidecと協力して、高密度ワークロードを対象としたAI駆動の液冷制御プラットフォームを発表しました。このシステムはリアルタイム監視と自律的な熱管理を可能にし、従来の空冷方式と比べて最大40%のエネルギー効率向上を実現します。
主要都市におけるクラウド、コロケーション、エッジ施設の拡大
データローカライゼーション政策とクラウド採用の拡大が、拡張可能なコロケーションインフラの需要を高めています。イスタンブール、アンカラ、イズミルなどのトルコの都市には、新興のクラウドおよびエッジデータセンターが数多く立地しています。これらの施設には、都市環境に適したコンパクトで効率的な熱システムが必要です。小規模および中規模のデータセンターでは、柔軟性を求めてラック型およびロー型の冷却の利用が増えています。動画配信、フィンテック、エンタープライズクラウドのワークロードの増加が、ラックの電力密度を押し上げています。この変化は、次世代の熱イノベーションの事業的根拠を強めています。トルコのデータセンター熱管理市場は、バリューチェーン全体にわたる多様な施設設計を支えています。大都市圏とエッジ展開の双方で投資機会をもたらします。
市場トレンド
AI搭載DCIMと予測型熱監視ツールの統合
ベンダーは、熱最適化を自動化するため、AIおよび機械学習ツールをDCIMプラットフォームと統合しています。予測アルゴリズムはリアルタイムの発熱を監視し、冷却出力を動的に調整します。これらのシステムは、ホットスポットを防ぎ、各ゾーンの過冷却を抑えます。大規模施設では、気流の検証のためにCFDシミュレーションを用いた熱デジタルツインを導入しています。トルコのデータセンターは、先回りの保守のためにスマート監視を取り入れています。AIモジュールは、ファン速度、チラー負荷、気流バランスを最適化します。このトレンドは、エネルギーの無駄を減らし、設備の寿命を延ばすのに役立ちます。トルコのデータセンター熱管理市場には、インテリジェントな冷却運用の強い採用が表れています。
機敏な施設設計を支えるモジュール式で拡張可能な冷却システム
事業者は、IT容量の増加に合わせて拡張できるモジュール式冷却ユニットの導入を増やしています。これらのシステムにより、既存のレイアウトへの迅速な展開と統合が可能になります。リアドア熱交換器とインラックユニットは、需要に応じた拡張を支えます。プレハブユニットは設置時間を短縮し、アジャイルな開発モデルに適合します。ベンダーは、柔軟な配管・分配レイアウトを備えたプレエンジニアリングのキットを提供しています。改修に適したソリューションにより、老朽化した施設でもダウンタイムなしに冷却を近代化できます。トルコのデータセンター熱管理市場は、モジュール式のコロケーションおよびエッジ施設の成長を支えています。変化する事業ニーズに基づくカスタマイズされた熱構成を可能にします。
持続可能性重視の冷却指標と設計手法の台頭
事業者は、PUEにとどまらず、水使用量やカーボンフットプリントを含む持続可能性KPIへと移行しています。新設施設では、再生可能エネルギー源を統合し、フリークーリングモードを優先しています。環境に優しい冷媒や熱電システムは、環境負荷を低減します。施設認証では、グリーン格付けシステムの中で熱性能を評価する動きが広がっています。トルコの事業者は、排出量を抑えるため、相変化冷却や断熱冷却を検討しています。液冷設計では、水の使用を最小限に抑えた閉ループシステムが重視されています。トルコのデータセンター熱管理市場は、より環境に配慮した冷却調達方針を後押ししています。インフラを企業のESG目標に合わせるのに役立ちます。
現地生産とベンダー提携によるサプライチェーンの強靭化
トルコでは、熱管理ハードウェアの現地組立が拡大しています。海外ベンダーとの戦略的提携は、輸入リードタイムの短縮に役立っています。OEMは、チラー、熱交換器、気流部品の地域流通拠点を設けています。この変化は、プロジェクト需要や保守ニーズへの迅速な対応を支えます。現地でのサポートは、設備の稼働率と顧客の信頼を高めます。ソフトウェア開発者も、トルコのデータセンター事業者向けに熱ダッシュボードをカスタマイズしています。トルコのデータセンター熱管理市場は、地域のエコシステムの成熟から恩恵を受けています。大規模展開における自給力を高め、調達リスクを低減します。
市場課題
高額な設備投資と予算制約が新技術の採用を制限
液冷方式およびハイブリッド方式の熱システムの初期導入には、より大きな設備投資が必要です。多くの現地事業者は、従来の空冷設計からの移行をためらっています。老朽化した施設では改修が複雑なため、近代化がさらに遅れます。予算の制約により、先進的な自動化ツールやAI駆動ツールの利用が妨げられています。高密度環境向けのカスタムソリューションは、プロジェクトコストを押し上げます。インフレと為替変動による財務的圧力が、CAPEX計画を一層困難にしています。輸入部品の保守は、継続的な運用コストを増やします。トルコのデータセンター熱管理市場は、コストと省エネルギー効果のバランスをとる上で課題に直面しています。
気候の変動とインフラのギャップが冷却システム設計を複雑化
トルコの多様な気候帯では、地域ごとに適した熱設計戦略が必要です。一部の内陸地域では厳しい夏が空冷システムに負担をかけます。遠隔地では電力網の信頼性が一様でないため、大電力の熱ユニットにリスクが加わります。新興都市のデータセンターは、水や冷水インフラの確保に遅れが生じています。ユーティリティ計画上の制約により、大規模な冷却統合は困難です。事業者は最悪条件に対応するためシステムを過剰設計せざるを得ず、エネルギー使用量が増加します。都市開発の不均一なパターンが、大都市圏施設での熱負荷分布に影響します。トルコのデータセンター熱管理市場は、地理的要因とインフラのギャップから生じる設計上の制約を克服する必要があります。
市場機会
エッジ展開と地域クラウドゾーンの急増が冷却需要を創出
トルコにおけるエッジコンピューティングの成長は、コンパクトで効率的な熱システムへの強い需要を生み出しています。グローバルなハイパースケーラーが設ける地域クラウドゾーンは、都市クラスターでの冷却ニーズを押し上げています。こうした小規模な展開には、保守負担の少ない熱設計が求められます。トルコのデータセンター熱管理市場は、小売、通信、銀行分野でのエッジ設置の増加から恩恵を受けています。エッジ向け冷却に特化したベンダーは、先行者利益を得られます。
従来型エンタープライズデータセンターにおける改修・アップグレードの可能性の高まり
トルコの老朽化したエンタープライズデータセンターは、改修による冷却アップグレードの大きな可能性を秘めています。事業者は、老朽化したCRACユニットや気流部品に代わる省エネルギー型の製品を求めています。モジュール式の改修とDCIM主導の熱制御は、迅速な近代化を支えます。トルコのデータセンター熱管理市場は、個別に設計されたアップグレードソリューションを通じて、従来型環境の性能向上を可能にします。
市場セグメンテーション
データセンター規模別
ハイパースケールおよびコロケーションへの投資拡大により、大規模データセンターがトルコのデータセンター熱管理市場を占めています。これらの施設では、高密度ワークロードからの熱を管理するため、高性能な冷却システムが求められます。中規模データセンターは、地方の主要都市で急速に拡大しています。小規模データセンターは、多くがエッジまたはエンタープライズ施設であり、コンパクトでモジュール式の熱ユニットに依存しています。あらゆる規模での成長が、拡張可能な熱インフラの需要を押し上げています。
冷却技術別
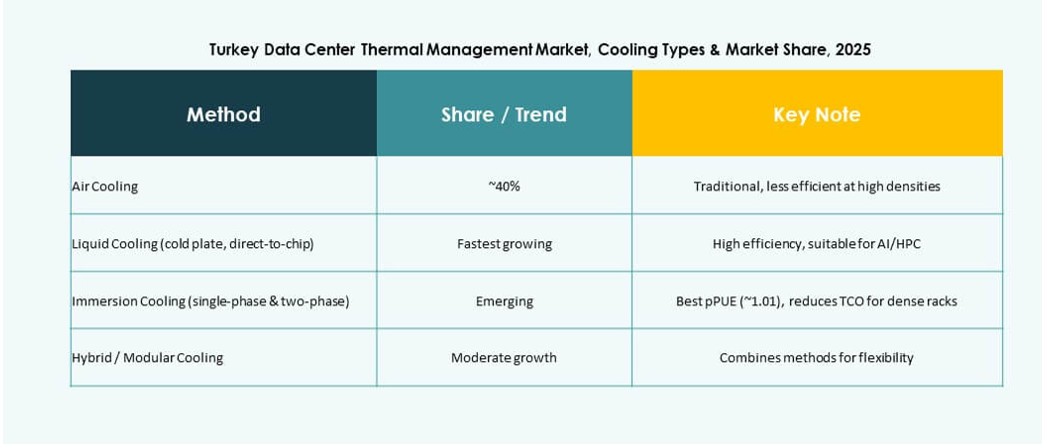
空冷方式は、コスト効率と普及度の高さから最大のシェアを占めています。ホット/コールドアイルと直接外気冷却は、引き続き広く採用されています。液冷方式は、ダイレクト・トゥ・チップ方式や液浸方式を用いたAI対応環境で高い採用を見せています。ハイブリッド冷却は、エッジおよびモジュール環境で着実に成長しています。熱電方式や相変化方式は、コンパクトな設置など限られた用途で登場しています。市場は、性能とコストのバランスをとるために技術の組み合わせを取り入れています。
コンポーネント別
ハードウェアは、チラー、配管、気流機器への需要に牽引され、コンポーネントセグメントをリードしています。ソフトウェアの採用は、DCIM統合とAIベースの冷却最適化とともに拡大しています。サービスは、新規展開と継続的な改修で存在感を高めています。トルコのデータセンター熱管理市場では、監視や予防保守業務のアウトソーシングが増えています。
ハードウェア別
冷却ユニットとチラーがハードウェアセグメントを占めています。配管・分配システムは、液冷方式の拡大を支えます。熱交換器とファンは、従来型の構成における気流効率を高めます。センサーやインロー型モジュールを含むその他のコンポーネントは、熱性能の最適化に役立ちます。ベンダーは、あらゆるカテゴリーでモジュール性とエネルギー効率に注力しています。
ソフトウェア別
DCIMダッシュボードは、熱システムの可視化と管理に最も利用されているツールです。AI最適化ツールは、大規模施設で勢いを増しています。CFDシミュレーションツールは、レイアウトの検証と導入前の分析を支えます。BMSモジュールは、熱性能を建物全体のシステムと統合します。ソフトウェアセグメントは、よりスマートでデータ駆動型の熱に関する意思決定を支えます。
サービス別
予防保守サービスがセグメントをリードし、改修とシステムアップグレードがそれに続きます。モニタリング・アズ・ア・サービスは、遠隔での施設管理で注目を集めています。設置・試運転サービスは、新規建設時に引き続き不可欠です。トルコのデータセンター熱管理市場では、熱インフラのマネージドサービスモデルが成長しています。
データセンタータイプ別
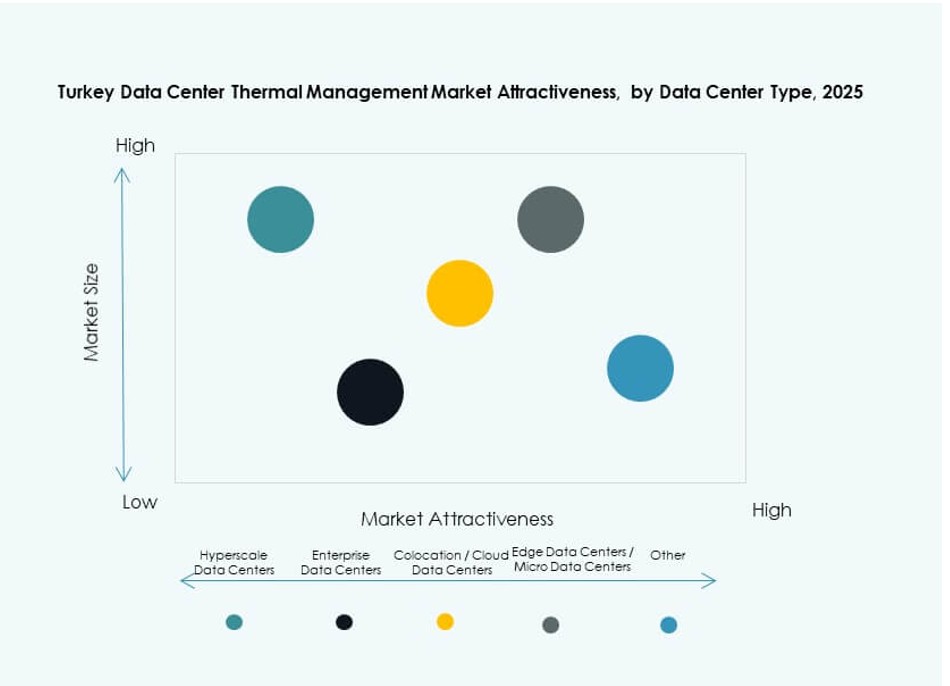
ハイパースケール展開からの需要により、コロケーションおよびクラウドデータセンターがリードしています。エンタープライズ施設は、通信および銀行分野で存在感を保っています。エッジおよびマイクロデータセンターは、都市の拡大によりシェアを伸ばしています。ハイパースケールプロジェクトは、先進的な熱システムを必要とする高密度需要を生み出します。その他の施設タイプには、通信事業者の交換拠点や政府運営のデータセンターが含まれます。
構造別
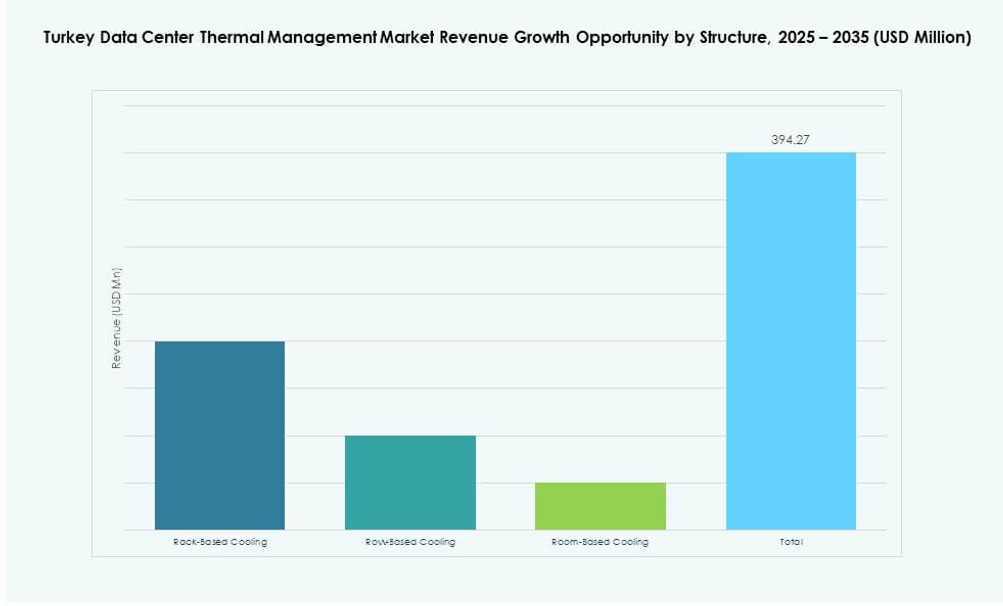
ルーム型冷却システムは依然として一般的ですが、徐々に置き換えられています。ラック型およびロー型のソリューションは、高密度化とモジュール性のニーズとともに成長しています。ロー型システムは、性能と改修の容易さのバランスに優れています。ラック型設計は、エッジ環境でのターゲットを絞った冷却を可能にします。市場は、多様な施設レイアウトに適した、順応性の高い熱アーキテクチャへと移行しています。
地域別インサイト
イスタンブールがハイパースケールとコロケーションの成長を背景に65%超のシェアでリード
イスタンブールは、65%を超える市場シェアでトルコのデータセンター熱管理市場を占めています。同市には、ハイパースケール、コロケーション、エンタープライズのデータセンターが最も集中しています。強固な接続インフラ、エネルギーの確保しやすさ、戦略的な立地が投資を呼び込んでいます。グローバル企業と地元企業は、新規展開や増設でイスタンブールを優先しています。この地域の高密度ワークロードが、先進的な冷却システムの採用を加速させています。ベンダーは、イスタンブールの沿岸気候に合わせた地域特化型の設計を提供しています。
- 例えば、イスタンブール近郊にあるTurkcellのゲブゼデータセンターは、それぞれ500 m²の20室を備え、Tier III設計認証を取得しています。
アンカラとイズミルが合計20%の市場シェアで第2の拠点として台頭
アンカラとイズミルを合わせると、市場の約20%を占めます。アンカラでは、政府支援のITインフラと公共クラウド需要が伸びています。イズミルは、地域のエッジおよびコロケーション施設への民間投資を集めています。両都市とも穏やかな気候条件のため、エネルギー効率の高い冷却方式が可能です。これらの地域の施設は、性能とコストのバランスをとるため、ロー型およびハイブリッドのシステムを採用しています。事業者は、これらのゾーンで十分なサービスを受けていないエンタープライズおよび中小企業の顧客を狙っています。
- 例えば、Turkcellは、イズミルなどの都市の施設を含め、データセンター総面積を約107,000 m²に拡大する計画です。この拡張は、地域のクラウド成長と国のデジタルインフラ目標を支えます。
その他の都市が15%のシェアを占め、エッジ展開と都市のデジタル化が進展
トルコのデータセンター熱管理市場の残り15%は、ブルサ、アンタルヤ、ガジアンテプなどの都市が占めています。これらの地域は、通信、小売、スマートシティの用途を支える地域密着型のエッジ展開で存在感を高めています。事業者は、スペースに制約のある施設向けにコンパクトな冷却設計を優先しています。一部のゾーンではインフラのギャップと気候面の課題が残っており、モジュール式で適応性の高い熱ソリューションが求められています。地域のITゾーンへの投資が、主要都市圏外での市場拡大を支えています。
競合インサイト
- Vertiv Group Corp.
- Schneider Electric
- Daikin Industries Ltd.
- Delta Electronics, Inc.
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Canovate Group
- Türk Telekom Data Centers
- Turkcell
- LG Electronics
トルコのデータセンター熱管理市場では、グローバルOEMと国内のインフラプロバイダーが各セグメントで競い合っています。Vertiv、Schneider Electric、Daikinは、高密度冷却ハードウェアと統合システムでリードしています。Delta ElectronicsとMitsubishi Electricは、ハイパースケール建設向けの先進的なモジュールユニットを提供しています。Canovate Group、Türk Telekom、Turkcellは、現地での運用と通信事業者系のデータセンターを強みとしています。各社は、拡大するクラウドとコロケーションの需要に応えるため、液冷、AIベースの最適化、改修ソリューションに投資しています。市場は引き続き競争が激しく、各社はエネルギー効率の高い性能、サービスの稼働率、技術提携を優先しています。市場は、トルコで進化するデジタルエコシステムに合わせた、モジュール式、ハイブリッド、持続可能なソリューションへと移行し続けています。
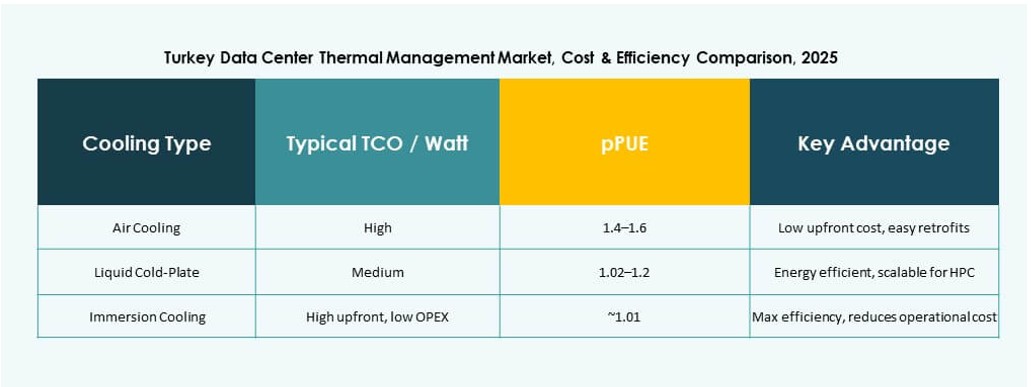
最近の動向
- 2025年12月、Türk Telekomは、液浸液冷システムによるデータセンター効率の向上に取り組むことを発表しました。同社は、自社施設全体でエネルギー消費と環境負荷を減らすため、この技術の採用を開始しました。この戦略的な一歩により、国の持続可能性目標に沿いながら、高密度ワークロードへの対応が可能になります。
- 2025年11月、Turkcellは、トルコ初のハイパースケールデータセンターリージョンを設立するため、Google Cloudと戦略的契約を締結しました。この提携は、国のクラウドインフラの強化とデータ主権の向上に重点を置いています。アンカラに拠点を置くデータセンターの建設は2026年第1四半期に開始される予定で、稼働は2028年から2029年を目標としています。
- 2025年8月、Vertivは、データセンターの効率と熱性能を高めるVertiv AI Infrastructure Programを発表しました。このプログラムは、Vertivが事業を展開するトルコを含む世界の市場に適用されます。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データの検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの提言
- 2.4市場見通し(2025年〜2035年)
- 03市場ダイナミクス
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7PESTEL分析
- 3.8市場魅力度分析
- 3.8.1冷却技術
- 3.8.2コンポーネント
- 3.8.2.1ハードウェア
- 3.8.2.2ソフトウェア
- 3.8.2.3サービス
- 3.8.3データセンタータイプ
- 3.8.4構造
- 04熱レイヤー/冷却ゾーン分析
- 4.1外部冷却インフラとビルレベルのHVAC統合
- 4.2ルームレベルの冷却分配と封じ込めの健全性
- 4.3ラックレベルおよびサーバーレベルの熱管理(空冷/液冷/液浸)
- 4.4多層冷却スタックの評価(施設 → ルーム → ロー → ラック → チップ)
- 4.5熱リスクモデリング(ホットスポット、負荷スパイク、冗長性喪失時の障害モード)
- 05技術の採用とトレンド
- 5.1液冷の採用動向(ダイレクト・トゥ・チップ/液浸/リアドア)
- 5.2熱制御ソフトウェアとAI自動化技術
- 5.3センサーネットワークの統合(CFD、スマートテレメトリー、デジタルツイン)
- 5.4電力と冷却のオーケストレーション/協調最適化の融合
- 5.5熱分析およびリモート冷却管理におけるOT-IT融合
- 06ベンチマーキング/kpi
- 6.1熱インシデント率/過熱イベント/アラーム頻度
- 6.2ホットスポットの緩和/復旧時間
- 6.3ラックあたり/kWあたりの冷却コスト
- 6.4冷却有効性指数(CEI)/熱除去指数(HRI)
- 07コスト分析とtco
- 7.1冷却のハードウェア、ソフトウェア、サービスのコスト比較
- 7.2冷却のCapEx対OpEx ROI(空冷から液冷への移行モデル)
- 7.3予知保全による冷却保守/省エネルギー/節水
- 08競合ベンチマーキング
- 8.1地域/業種別の冷却ベンダーシェア
- 8.2Vertiv vs Schneider vs Stulz vs LiquidStack vs CoolIT など
- 8.3冷却/電力と熱の融合分野におけるパートナーシップとM&A
- 09将来展望とイノベーション
- 9.1AIベースの熱分析、ワークロード適応型冷却
- 9.2自律型冷却と自己最適化制御ループ
- 9.3ゼロタッチ冷却管理(自律型DCIMとデジタルツイン)
- 9.4スマート冷媒システム/漏洩防止マニホールド/モジュール式冷却ブロック
- 9.5液浸およびプレート冷却向け次世代冷却液(非導電性、低GWP)
- 9.6熱再利用技術(地域暖房/産業利用)
- 10トルコのデータセンター熱管理市場 市場規模と予測
- 10.1過去の市場規模(2020年〜2025年)
- 10.2予測市場規模(2026年〜2035年)
- 10.3市場成長率分析
- 10.4地域別の市場見通し
- 11トルコのデータセンター熱管理市場 データセンター規模別
- 11.1小規模データセンター
- 11.2中規模データセンター
- 11.3大規模データセンター
- 12トルコのデータセンター熱管理市場 冷却技術別
- 12.1空冷方式
- 12.1.1直接外気冷却
- 12.1.2リアドア熱交換器
- 12.1.3ホット/コールドアイル封じ込め
- 12.2液冷方式
- 12.2.1ダイレクト・トゥ・チップ冷却
- 12.2.2液浸冷却
- 12.2.3リアドア熱交換器(液体)
- 12.3ハイブリッド/複合冷却
- 12.4その他
- 12.4.1熱電冷却
- 12.4.2相変化冷却
- 13トルコのデータセンター熱管理市場 コンポーネント別
- 13.1ハードウェア
- 13.2ソフトウェア
- 13.3サービス
- 14トルコのデータセンター熱管理市場 ハードウェア別
- 14.1冷却ユニット/チラー
- 14.2冷却インフラ/配管・分配
- 14.3熱交換器/ヒートシンク
- 14.4ファン・気流管理機器
- 14.5その他コンポーネント
- 15トルコのデータセンター熱管理市場 ソフトウェア別
- 15.1DCIM熱ダッシュボード
- 15.2AI熱最適化
- 15.3CFDシミュレーション
- 15.4BMS熱モジュール
- 16トルコのデータセンター熱管理市場 サービス別
- 16.1設置・試運転
- 16.2予防保守
- 16.3モニタリング・アズ・ア・サービス
- 16.4改修・アップグレード
- 16.5その他
- 17トルコのデータセンター熱管理市場 データセンタータイプ別
- 17.1ハイパースケールデータセンター
- 17.2エンタープライズデータセンター
- 17.3コロケーション/クラウドデータセンター
- 17.4エッジデータセンター/マイクロデータセンター
- 17.5その他
- 18トルコのデータセンター熱管理市場 構造別
- 18.1ラック型冷却
- 18.2ロー型冷却
- 18.3ルーム型冷却
- 19競合状況
- 19.1市場シェア分析
- 19.2主要企業の戦略
- 19.3合併、買収、提携
- 19.4製品・サービスの発表
- 20企業プロファイル
- 20.1Canovate Group
- 20.2Türk Telekom Data Centers
- 20.3Turkcell
- 20.4Delta Electronics, Inc.
- 20.5LG Electronics
- 20.6Samsung SDS
- 20.7Daikin Industries Ltd.
- 20.8NTT Facilities
- 20.9Eaton Corporation
- 20.10Fujitsu Limited
- 20.11Johnson Controls International plc
- 20.12Mitsubishi Electric Corporation
- 20.13Vertiv Group Corp.
- 20.14Schneider Electric
- 20.15その他
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
トルコのデータセンター熱管理市場は2025年に2.0929億米ドルと評価され、2035年には6.0356億米ドルに達すると予測されています。
トルコのデータセンター熱管理市場は、2025年〜2035年の予測期間中、CAGR 11.04%で成長すると見込まれています。
2025年には、チラー、ファン、気流システムに対する強い需要により、ハードウェアのコンポーネントセグメントがトルコのデータセンター熱管理市場で最大のシェアを占めました。
トルコのデータセンター熱管理市場の主な促進要因には、ハイパースケールの拡大、エネルギー効率に関する義務化、液冷およびハイブリッド冷却技術の採用が含まれます。
トルコのデータセンター熱管理市場の主要企業には、Vertiv、Schneider Electric、Daikin、Delta Electronics、そしてCanovate GroupやTurkcellなどの国内企業が含まれます。
2025年には、ハイパースケールおよびコロケーション施設が集中していることから、イスタンブールがトルコのデータセンター熱管理市場の65%超を占めました。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。