
Markt für Thermomanagement in Rechenzentren in der Türkei: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Thermomanagement in Rechenzentren in der Türkei: 2025 lag das Marktvolumen bei USD 209.3 Mio.; bis 2035 soll es bei einer CAGR von 11.04 % auf USD 603.6 Mio. steigen. Auf Istanbul entfallen über 65% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 5. Nov. 2026
Basisjahr 2024 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Analyse der Thermikebenen / Kühlzonen
- 05Technologieeinführung & Trends
- 06Benchmarking / KPIs
- 07Kostenanalyse & TCO
- 08Wettbewerbs-Benchmarking
- 09Zukunftsausblick & Innovation
- 10Markt für Thermomanagement in Rechenzentren in der Türkei – Marktgröße & Prognose
- 20Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Regionale Analyse
- Istanbul65%+
- Other Cities15%
Profilierte Unternehmen
- Vertiv Group Corp
- Schneider Electric
- Daikin Industries Ltd
- Delta Electronics, Inc
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Canovate Group
- Türk Telekom Data Centers
- Turkcell
- LG Electronics
Vollständige Analyse
Zusammenfassung
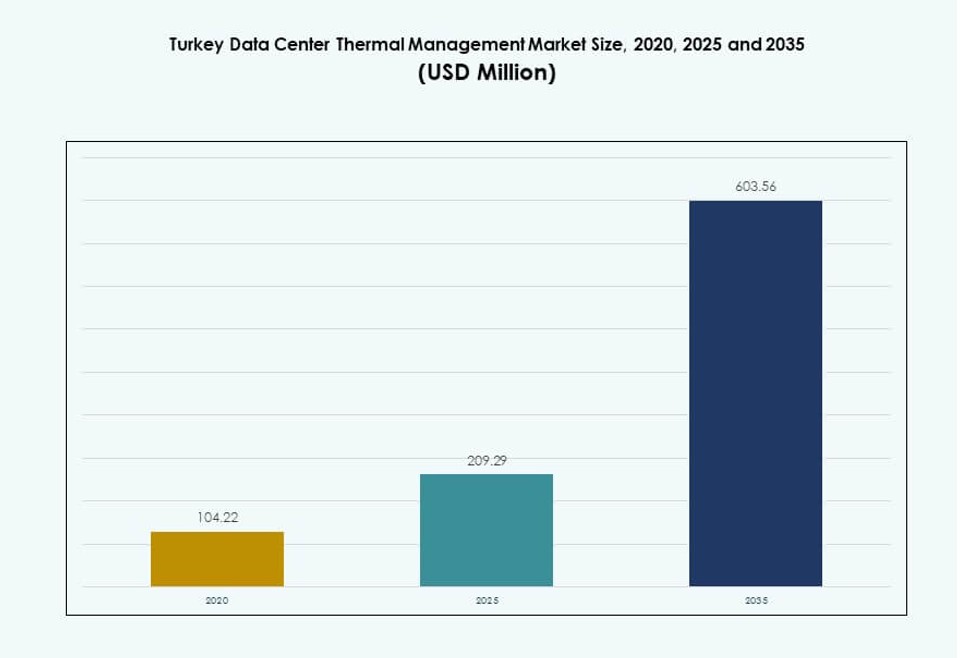
Der Markt für Thermomanagement in Rechenzentren in der Türkei wurde 2020 auf 104,22 Mio. USD und 2025 auf 209,29 Mio. USD beziffert und soll bis 2035 mit einer CAGR von 11,04 % im Prognosezeitraum auf 603,56 Mio. USD wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße für Thermomanagement in Rechenzentren in der Türkei 2025 | 209,29 Mio. USD |
| Türkei Rechenzentren Thermal Niederlande Markt, CAGR | 11,04 % |
| Marktgröße für Thermomanagement in Rechenzentren in der Türkei 2035 | 603,56 Mio. USD |
Das Wachstum der digitalen Wirtschaft in der Türkei sowie der steigende Datenverbrauch und die zunehmende Cloud-Nachfrage treiben die Investitionen in die thermische Infrastruktur von Rechenzentren voran. Betreiber setzen auf Flüssigkeitskühlung, KI-gestützte Thermikoptimierung und modulare Systeme, um dichte Rechenlasten zu beherrschen. Auch der regulatorische Fokus auf Energieeffizienz und Nachhaltigkeit fördert den Wechsel zu fortschrittlichen Kühlkonzepten. Diese Faktoren schaffen einen hohen strategischen Wert für Investoren und Unternehmen, die eine sichere und umweltfreundliche Dateninfrastruktur in der Region ausbauen möchten.
Istanbul führt den Markt an, dank dichter Konnektivität, Colocation-Präsenz und Hyperscale-Entwicklungspipeline. Ankara entwickelt sich mit Großprojekten, die von Telekommunikationspartnerschaften getragen werden, zu einem neuen Hub. Weitere Städte wie Izmir und Bursa gewinnen durch Unternehmens- und Edge-Installationen an Dynamik. Der Markt spiegelt eine Verlagerung hin zu einer breiteren regionalen Abdeckung wider, gestützt durch die digitale Transformation jenseits der großen Metropolen.
Marktdynamik
Markttreiber
Steigende Nachfrage nach digitaler Infrastruktur und Wachstum der Hyperscale-Rechenzentren
Der Markt für Thermomanagement in Rechenzentren in der Türkei profitiert von der schnell wachsenden digitalen Infrastruktur des Landes. Unternehmen verlagern ihre Abläufe auf digitale Plattformen, was die Nachfrage nach widerstandsfähigen Rechenzentrums-Ökosystemen erhöht. Hyperscale-Rechenzentren werden ausgebaut, um Cloud-, KI- und IoT-Anwendungen zu unterstützen. Diese Umgebungen mit hoher Dichte erfordern eine effiziente thermische Steuerung für einen unterbrechungsfreien Betrieb. Betreiber suchen fortschrittliche Systeme, um die Verfügbarkeit zu sichern und den Energieeinsatz zu optimieren. Staatliche Initiativen zur Digitalisierung von Dienstleistungen treiben den Kapazitätsausbau zusätzlich voran. Inländische und internationale Unternehmen investieren in Greenfield-Entwicklungen. Die wachsende Komplexität der Workloads treibt Investitionen in skalierbare Kühlinfrastruktur. Der Markt spielt eine strategische Rolle bei der Ermöglichung der digitalen Transformation in allen Sektoren.
Technologische Fortschritte bei Flüssigkeits- und Hybridkühlsystemen
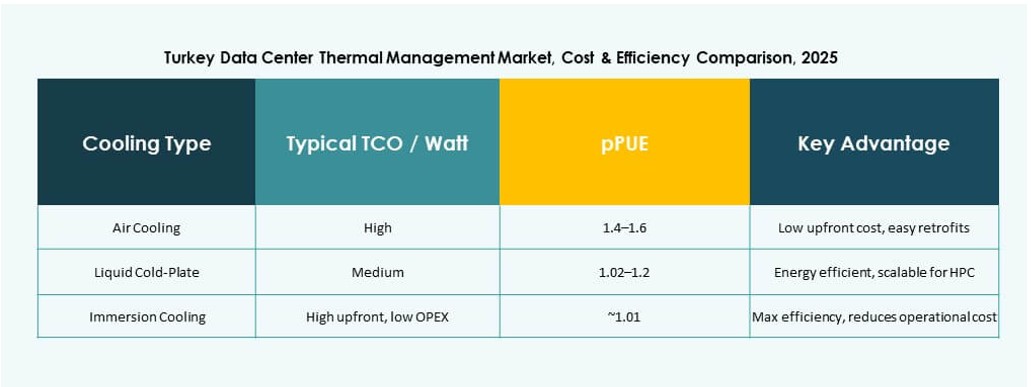
Innovationen fördern die Einführung flüssigkeitsbasierter und hybrider Thermomanagement-Lösungen. Flüssigkeitskühlung unterstützt Hochleistungsrechnen, indem sie Wärme von Chips und GPUs effizienter abführt. Direct-to-Chip- und Immersionskühlung verringern Energieverluste und verbessern die thermische Zuverlässigkeit. Hybridsysteme verbinden Luft- und Flüssigkeitskühlung für mehr Flexibilität bei den Workloads. Diese Systeme stehen im Einklang mit Nachhaltigkeitszielen und ermöglichen einen effizienten Einsatz von Energieressourcen. Globale Lieferanten führen modulare Kühlprodukte ein, die auf das Klima und die Rackdichten der Türkei zugeschnitten sind. Anbieter sprechen Hyperscale-Betreiber mit maßgeschneiderten Thermikkonzepten an. Der Markt für Thermomanagement in Rechenzentren in der Türkei profitiert von einem wachsenden Bewusstsein für langfristige Senkungen der Betriebskosten. Investoren sehen Wert in der technologiegetriebenen Transformation der Kühlung.
- So erweiterte CoolIT Systems 2025 sein Portfolio für direkte Flüssigkeitskühlung und führte Lösungen ein, die für bis zu 100 kW pro Rack bei KI- und HPC-Workloads getestet wurden. Diese Systeme richten sich weltweit an Installationen mit hoher Dichte in Hyperscale- und Forschungsrechenzentren.
Starker Impuls für Energieeffizienz und regulatorische Anpassung
Energieeffizienz bleibt ein zentraler Treiber für Modernisierungen der Thermiksysteme in türkischen Rechenzentren. Der Stromverbrauch der Kühlinfrastruktur macht einen großen Teil der Betriebskosten aus. Staatliche und an der EU ausgerichtete Nachhaltigkeitsziele fördern eine Anlagenplanung mit niedrigem PUE. Luftbasierte Kühlsysteme werden durch drehzahlgeregelte Lüfter und intelligente Luftstromsteuerung verbessert. DCIM-Plattformen und KI-Analysen helfen, Wärmelasten auszugleichen und die thermische Gesamtleistung zu verbessern. Betreiber konzentrieren sich darauf, die Gesamtbetriebskosten zu senken und zugleich Klimaziele zu erreichen. Der Markt für Thermomanagement in Rechenzentren in der Türkei richtet sich an Energiestandards und leistungsbasierten Bauvorschriften aus. Unternehmen priorisieren die Einhaltung von Vorgaben, ohne Verfügbarkeit oder Skalierbarkeit zu opfern.
- So brachte Fujitsu im April 2025 gemeinsam mit Supermicro und Nidec eine KI-gesteuerte Plattform zur Regelung der Flüssigkeitskühlung für Workloads mit hoher Dichte auf den Markt. Das System ermöglicht Echtzeitüberwachung und autonomes Thermomanagement mit Energieeffizienzgewinnen von bis zu 40 % gegenüber herkömmlichen Luftkühlverfahren.
Ausbau von Cloud-, Colocation- und Edge-Anlagen in den großen Städten
Datenlokalisierungsrichtlinien und die zunehmende Cloud-Nutzung steigern den Bedarf an skalierbarer Colocation-Infrastruktur. Türkische Städte wie Istanbul, Ankara und Izmir beherbergen viele aufstrebende Cloud- und Edge-Rechenzentren. Diese Anlagen benötigen kompakte und effiziente Thermiksysteme, die sich für städtische Umgebungen eignen. Kleine und mittelgroße Rechenzentren nutzen zunehmend rack- und reihenbasierte Kühlung aus Gründen der Flexibilität. Das Wachstum bei Video-Streaming, Fintech und Unternehmens-Cloud-Workloads erhöht die Leistungsdichte pro Rack. Diese Entwicklung stärkt das Geschäftsargument für Thermik-Innovationen der nächsten Generation. Der Markt für Thermomanagement in Rechenzentren in der Türkei unterstützt unterschiedliche Anlagenkonzepte entlang der Wertschöpfungskette. Er bietet Investitionschancen sowohl bei Metropol- als auch bei Edge-Installationen.
Markttrends
Integration von KI-gestütztem DCIM und prädiktiven Werkzeugen zur Thermiküberwachung
Anbieter integrieren KI- und Machine-Learning-Werkzeuge in DCIM-Plattformen, um die thermische Optimierung zu automatisieren. Prädiktive Algorithmen überwachen die Wärmeentwicklung in Echtzeit und passen die Kühlleistung dynamisch an. Diese Systeme verhindern Hotspots und verringern Überkühlung in allen Zonen. Große Anlagen setzen thermische Digital Twins mit CFD-Simulationen zur Validierung des Luftstroms ein. Türkische Rechenzentren nutzen intelligentes Monitoring für vorausschauende Wartung. KI-Module optimieren Lüfterdrehzahlen, Kaltwassersatzlasten und die Luftstromverteilung. Dieser Trend hilft, Energieverschwendung zu verringern und die Lebensdauer der Geräte zu erhöhen. Der Markt für Thermomanagement in Rechenzentren in der Türkei spiegelt eine starke Verbreitung intelligenter Kühlungsabläufe wider.
Modulare und skalierbare Kühlsysteme für ein agiles Anlagendesign
Betreiber setzen zunehmend modulare Kühleinheiten ein, die mit dem Wachstum der IT-Kapazität skalieren. Diese Systeme ermöglichen eine schnellere Bereitstellung und Integration in bestehende Layouts. Rückwandwärmetauscher und In-Rack-Einheiten unterstützen eine bedarfsgerechte Erweiterung. Vorgefertigte Einheiten verkürzen die Installationszeit und passen zu agilen Entwicklungsmodellen. Anbieter bieten vorkonfigurierte Kits mit flexiblen Verrohrungs- und Verteilungslayouts an. Nachrüstfreundliche Lösungen ermöglichen es älteren Anlagen, die Kühlung ohne Ausfallzeiten zu modernisieren. Der Markt für Thermomanagement in Rechenzentren in der Türkei unterstützt das Wachstum modularer Colocation- und Edge-Anlagen. Er ermöglicht individuelle Thermikkonfigurationen entsprechend sich wandelnden Geschäftsanforderungen.
Aufkommen nachhaltigkeitsorientierter Kühlungskennzahlen und Designansätze
Betreiber wenden sich Nachhaltigkeits-KPIs jenseits des PUE zu, darunter Wasserverbrauch und CO2-Fußabdruck. Neue Anlagen integrieren erneuerbare Energiequellen und priorisieren Freikühlungsmodi. Umweltfreundliche Kältemittel und thermoelektrische Systeme verringern die Umweltbelastung. Anlagenzertifizierungen bewerten die thermische Leistung zunehmend in Systemen für grüne Gebäudebewertungen. Türkische Betreiber prüfen Phasenwechselkühlung und adiabatische Kühlung, um Emissionen zu senken. Flüssigkeitskühlkonzepte setzen vorrangig auf geschlossene Kreisläufe mit minimalem Wassereinsatz. Der Markt für Thermomanagement in Rechenzentren in der Türkei fördert grünere Beschaffungsrichtlinien für Kühlung. Er hilft, die Infrastruktur an die ESG-Ziele der Unternehmen anzupassen.
Lokale Fertigung und Anbieterpartnerschaften stärken die Resilienz der Lieferkette
In der Türkei wächst die lokale Montage von Hardware für das Thermomanagement. Strategische Partnerschaften mit internationalen Anbietern helfen, Importlieferzeiten zu verkürzen. OEMs bauen regionale Distribution für Kaltwassersätze, Wärmetauscher und Luftstromkomponenten auf. Diese Entwicklung ermöglicht eine schnelle Reaktion auf Projektanforderungen und Wartungsbedarf. Lokaler Support erhöht die Verfügbarkeit der Geräte und das Vertrauen der Kunden. Softwareentwickler passen zudem Thermik-Dashboards an türkische Rechenzentrumsbetreiber an. Der Markt für Thermomanagement in Rechenzentren in der Türkei profitiert von der Reife des regionalen Ökosystems. Er erhöht die Selbstversorgung und verringert Beschaffungsrisiken bei Großprojekten.
Marktherausforderungen
Hohe Investitionsausgaben und Budgetbeschränkungen begrenzen die Einführung neuer Technologien
Die erstmalige Bereitstellung flüssigkeitsbasierter und hybrider Thermiksysteme erfordert höhere Kapitalaufwendungen. Viele lokale Betreiber zögern, von herkömmlichen luftgekühlten Konzepten abzuweichen. Die Komplexität von Nachrüstungen in älteren Anlagen verzögert die Modernisierung zusätzlich. Budgetgrenzen behindern den Einsatz fortschrittlicher Automatisierung oder KI-gesteuerter Werkzeuge. Individuelle Lösungen für Umgebungen mit hoher Dichte erhöhen die Projektkosten. Finanzieller Druck durch Inflation und Währungsschwankungen erschwert die CAPEX-Planung. Die Wartung importierter Komponenten erhöht die laufenden Betriebskosten. Der Markt für Thermomanagement in Rechenzentren in der Türkei steht vor der Herausforderung, Kosten und Energieeinsparungen auszubalancieren.
Klimavariabilität und Infrastrukturlücken erschweren die Auslegung von Kühlsystemen
Die unterschiedlichen Klimazonen der Türkei erfordern regionsspezifische Strategien für die Thermikplanung. Einige Binnenregionen erleben harte Sommer, die luftbasierte Kühlsysteme belasten. Eine uneinheitliche Netzzuverlässigkeit in abgelegenen Gebieten birgt Risiken für thermische Einheiten mit hoher Leistung. Rechenzentren in aufstrebenden Städten sehen sich Verzögerungen beim Zugang zu Wasser- oder Kaltwasserinfrastruktur gegenüber. Einschränkungen in der Versorgungsplanung erschweren die Integration großer Kühlsysteme. Betreiber müssen Systeme überdimensionieren, um ungünstigste Bedingungen zu bewältigen, was den Energieverbrauch erhöht. Uneinheitliche städtebauliche Entwicklungsmuster beeinflussen die Wärmelastverteilung in Anlagen in Metropolen. Der Markt für Thermomanagement in Rechenzentren in der Türkei muss Planungsbeschränkungen durch geografische und infrastrukturelle Lücken überwinden.
Marktchancen
Anstieg bei Edge-Installationen und regionalen Cloud-Zonen schafft Kühlungsbedarf
Das Wachstum des Edge Computing in der Türkei schafft eine starke Nachfrage nach kompakten, effizienten Thermiksystemen. Lokale Cloud-Zonen, die von globalen Hyperscalern eingerichtet werden, erhöhen den Kühlbedarf in städtischen Clustern. Diese kleineren Installationen erfordern wartungsarme Thermikkonzepte. Der Markt für Thermomanagement in Rechenzentren in der Türkei profitiert von zunehmenden Edge-Installationen im Einzelhandel, in der Telekommunikation und im Bankwesen. Anbieter, die auf Edge-spezifische Kühlung abzielen, erzielen Vorteile als Frühanbieter.
Wachsendes Nachrüst- und Upgrade-Potenzial in älteren Unternehmensrechenzentren
Ältere Unternehmensrechenzentren in der Türkei bieten enormes Potenzial für nachrüstungsbasierte Kühlungs-Upgrades. Betreiber suchen energieeffiziente Ersatzlösungen für alternde CRAC-Einheiten und Luftstromkomponenten. Modulare Nachrüstungen und DCIM-gesteuerte thermische Regelung unterstützen eine schnelle Modernisierung. Der Markt für Thermomanagement in Rechenzentren in der Türkei ermöglicht durch maßgeschneiderte Upgrade-Lösungen Leistungsverbesserungen in Bestandsumgebungen.
Marktsegmentierung
Nach Rechenzentrumsgröße
Große Rechenzentren dominieren den Markt für Thermomanagement in Rechenzentren in der Türkei aufgrund steigender Hyperscale- und Colocation-Investitionen. Diese Anlagen benötigen leistungsstarke Kühlsysteme, um die Wärme dichter Workloads zu bewältigen. Mittelgroße Rechenzentren expandieren rasch in Städten der zweiten Reihe. Kleine Rechenzentren, oft Edge- oder Unternehmensanlagen, setzen auf kompakte und modulare Thermikeinheiten. Das Wachstum über alle Größen hinweg treibt die Nachfrage nach skalierbarer thermischer Infrastruktur.
Nach Kühltechnologie
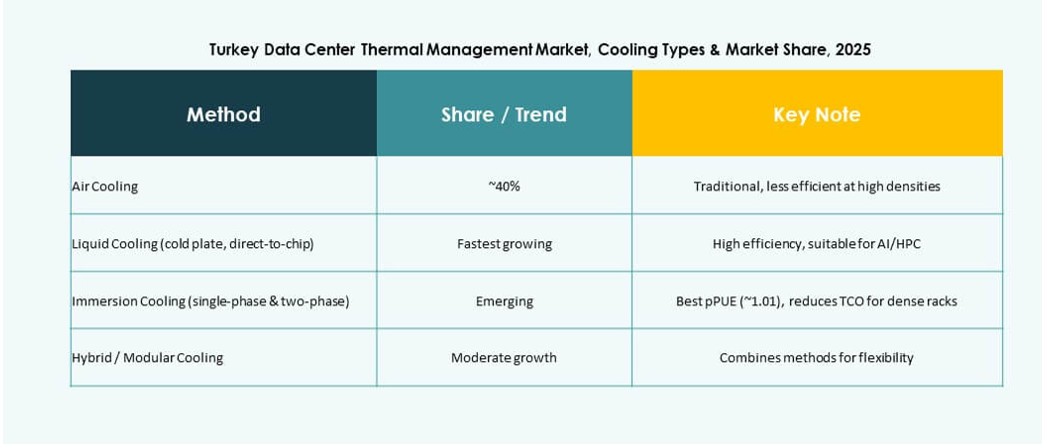
Luftbasierte Kühlung hält aufgrund ihrer Kosteneffizienz und Vertrautheit den größten Anteil. Heiß-/Kaltgang-Einhausung und direkte Luftkühlung bleiben weit verbreitet. Flüssigkeitsbasierte Kühlung findet in KI-fähigen Umgebungen mit Direct-to-Chip- und Immersionssystemen hohe Verbreitung. Hybridkühlung wächst stetig in Edge- und modularen Umgebungen. Thermoelektrische und Phasenwechselverfahren kommen in Nischenanwendungen auf, etwa bei kompakten Installationen. Der Markt setzt auf Technologiekombinationen, um Leistung und Kosten auszubalancieren.
Nach Komponente
Hardware führt das Komponentensegment an, getrieben von der Nachfrage nach Kaltwassersätzen, Verrohrung und Luftstromausrüstung. Die Software-Nutzung wächst mit der DCIM-Integration und der KI-basierten Kühlungsoptimierung. Services gewinnen bei Neuinstallationen und laufenden Nachrüstungen an Bedeutung. Der Markt für Thermomanagement in Rechenzentren in der Türkei verzeichnet zunehmendes Outsourcing von Überwachungs- und vorbeugenden Wartungsaufgaben.
Nach Hardware
Kühleinheiten und Kaltwassersätze dominieren das Hardwaresegment. Verrohrungs- und Verteilungssysteme unterstützen den flüssigkeitsbasierten Ausbau. Wärmetauscher und Lüfter verbessern die Luftstromeffizienz in herkömmlichen Umgebungen. Sonstige Komponenten, darunter Sensoren und In-Row-Module, helfen bei der Optimierung der thermischen Leistung. Anbieter konzentrieren sich in allen Kategorien auf Modularität und Energieeffizienz.
Nach Software
DCIM-Dashboards bleiben das am häufigsten genutzte Werkzeug zur Visualisierung und Steuerung von Thermiksystemen. KI-Optimierungswerkzeuge gewinnen in großen Anlagen an Dynamik. CFD-Simulationswerkzeuge unterstützen die Layoutvalidierung und die Analyse vor der Installation. BMS-Module verbinden die thermische Leistung mit den Gesamtsystemen des Gebäudes. Das Softwaresegment unterstützt intelligentere, datengestützte thermische Entscheidungen.
Nach Services
Vorbeugende Wartungsdienste führen das Segment an, gefolgt von Nachrüstungen und Systemupgrades. Monitoring as a Service findet für die Fernverwaltung von Anlagen Beachtung. Installation und Inbetriebnahme bleiben bei Neubauten unverzichtbar. Der Markt für Thermomanagement in Rechenzentren in der Türkei verzeichnet Wachstum bei Managed-Service-Modellen für die thermische Infrastruktur.
Nach Rechenzentrumstyp
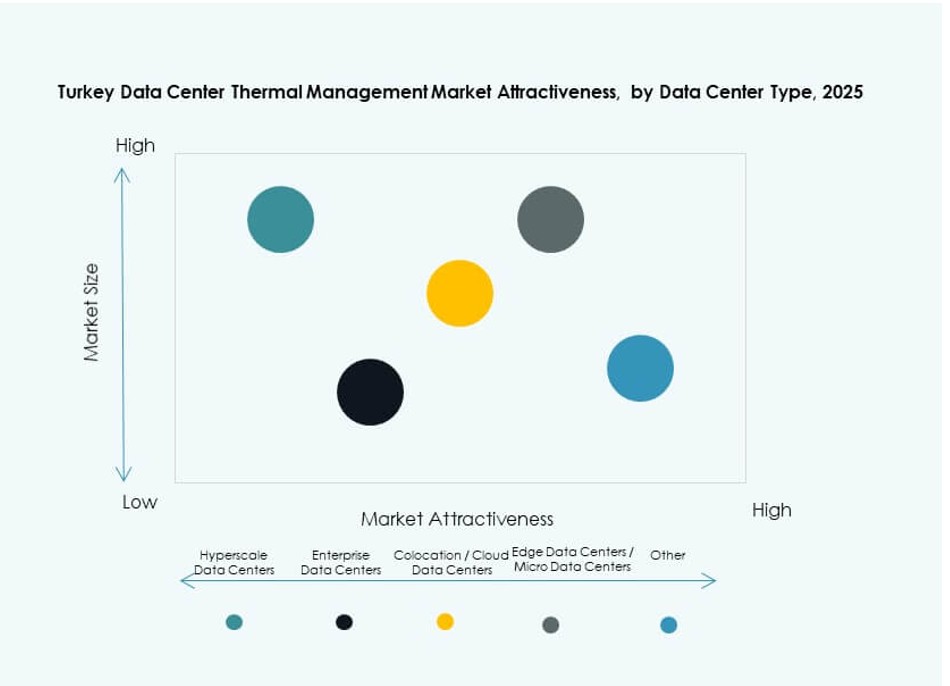
Colocation- und Cloud-Rechenzentren führen aufgrund der Nachfrage aus Hyperscale-Installationen. Unternehmensanlagen behalten in der Telekommunikations- und Bankenbranche ihre Bedeutung. Edge- und Mikro-Rechenzentren gewinnen durch die urbane Expansion Anteile. Hyperscale-Projekte erzeugen eine Nachfrage mit hoher Dichte, die fortschrittliche Thermiksysteme erfordert. Zu den sonstigen Anlagentypen zählen Telco-Vermittlungsknoten und staatlich betriebene Rechenzentren.
Nach Bauweise
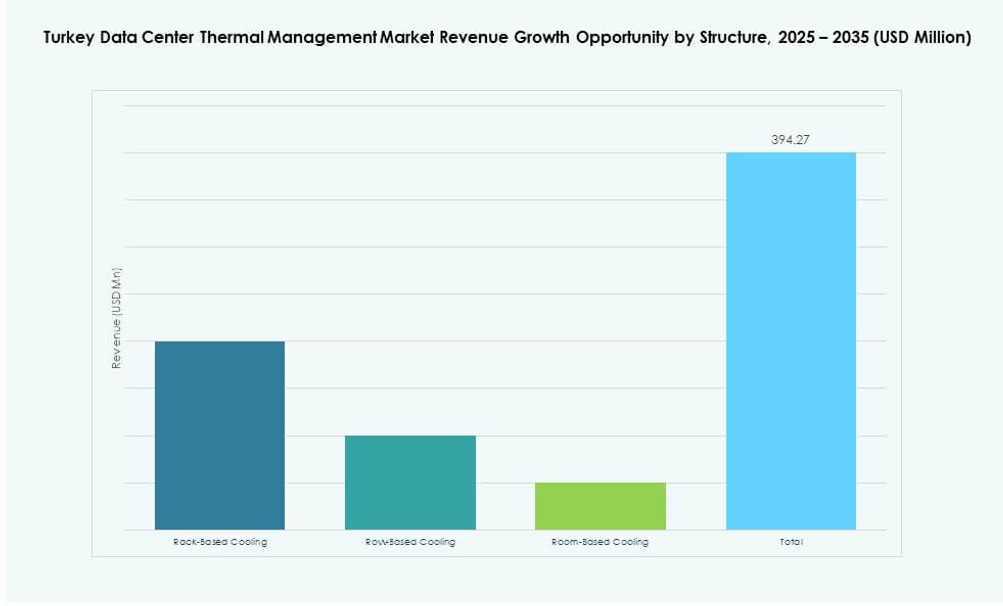
Raumbasierte Kühlsysteme bleiben verbreitet, werden aber nach und nach ersetzt. Rack- und reihenbasierte Lösungen wachsen mit dem Bedarf an höherer Dichte und Modularität. Reihenbasierte Systeme bieten ein Gleichgewicht zwischen Leistung und einfacher Nachrüstbarkeit. Rackbasierte Konzepte ermöglichen gezielte Kühlung in Edge-Umgebungen. Der Markt bewegt sich hin zu anpassungsfähigen Thermikarchitekturen, die zu unterschiedlichen Anlagenlayouts passen.
Regionale Einblicke
Istanbul führt mit über 65 % Anteil, getrieben vom Wachstum bei Hyperscale und Colocation
Istanbul dominiert den Markt für Thermomanagement in Rechenzentren in der Türkei mit mehr als 65 % Marktanteil. Die Stadt beherbergt die höchste Konzentration an Hyperscale-, Colocation- und Unternehmensrechenzentren. Eine starke Konnektivitätsinfrastruktur, Energieverfügbarkeit und eine strategische Lage treiben die Investitionen. Globale und lokale Akteure priorisieren Istanbul für neue Installationen und Erweiterungen. Workloads mit hoher Dichte in dieser Region beschleunigen die Einführung fortschrittlicher Kühlsysteme. Anbieter bieten standortspezifische Konzepte an, die auf das Küstenklima Istanbuls zugeschnitten sind.
- Beispielsweise das Rechenzentrum von Turkcell in Gebze nahe Istanbul mit 20 Räumen von jeweils 500 m² und einer Tier-III-Designzertifizierung.
Ankara und Izmir entwickeln sich mit zusammen 20 % Marktanteil zu Sekundär-Hubs
Ankara und Izmir machen zusammen etwa 20 % des Marktes aus. Ankara verzeichnet Wachstum bei staatlich geförderter IT-Infrastruktur und der Nachfrage nach Public Cloud. Izmir zieht private Investitionen in regionale Edge- und Colocation-Anlagen an. Beide Städte haben gemäßigte Klimabedingungen, die energieeffiziente Kühlverfahren ermöglichen. Anlagen in diesen Regionen setzen auf reihenbasierte und hybride Systeme, um Leistung und Kosten auszubalancieren. Betreiber sprechen in diesen Zonen unterversorgte Unternehmens- und KMU-Kunden an.
- So plant Turkcell, seine gesamte Rechenzentrumsfläche auf rund 107.000 m² zu erweitern, einschließlich Anlagen in Städten wie Izmir. Diese Erweiterung unterstützt das regionale Cloud-Wachstum und die nationalen Ziele für die digitale Infrastruktur.
Sonstige Städte halten 15 % Anteil bei wachsenden Edge-Installationen und urbaner Digitalisierung
Die verbleibenden 15 % des Marktes für Thermomanagement in Rechenzentren in der Türkei entfallen auf Städte wie Bursa, Antalya und Gaziantep. Diese Regionen gewinnen mit lokalen Edge-Installationen für Anwendungsfälle in Telekommunikation, Einzelhandel und Smart City an Bedeutung. Betreiber priorisieren kompakte Kühlkonzepte für Anlagen mit begrenztem Platz. In bestimmten Zonen bestehen weiterhin Infrastrukturlücken und klimatische Herausforderungen, die modulare und anpassungsfähige Thermiklösungen erfordern. Investitionen in regionale IT-Zonen unterstützen die Marktexpansion außerhalb der Kernmetropolen.
Wettbewerbseinblicke
- Vertiv Group Corp.
- Schneider Electric
- Daikin Industries Ltd.
- Delta Electronics, Inc.
- Johnson Controls International plc
- Mitsubishi Electric Corporation
- Canovate Group
- Türk Telekom Data Centers
- Turkcell
- LG Electronics
Im Markt für Thermomanagement in Rechenzentren in der Türkei konkurrieren globale OEMs und inländische Infrastrukturanbieter in allen Segmenten. Vertiv, Schneider Electric und Daikin führen bei Kühlungshardware mit hoher Dichte und integrierten Systemen. Delta Electronics und Mitsubishi Electric liefern fortschrittliche modulare Einheiten für Hyperscale-Bauprojekte. Canovate Group, Türk Telekom und Turkcell nutzen lokale Betriebe und telekommunikationsnahe Rechenzentren. Die Akteure investieren in Flüssigkeitskühlung, KI-basierte Optimierung und Nachrüstlösungen, um die wachsende Cloud- und Colocation-Nachfrage zu bedienen. Der Markt bleibt hart umkämpft, wobei Unternehmen energieeffiziente Leistung, Service-Verfügbarkeit und Technologiepartnerschaften priorisieren. Er entwickelt sich weiter in Richtung modularer, hybrider und nachhaltiger Lösungen, die auf das sich wandelnde digitale Ökosystem der Türkei zugeschnitten sind.
Aktuelle Entwicklungen
- Im Dezember 2025 kündigte Türk Telekom an, die Effizienz seiner Rechenzentren durch Immersions-Flüssigkeitskühlsysteme zu steigern. Das Unternehmen begann, diese Technologie einzusetzen, um den Energieverbrauch und die Umweltbelastung in seinen Anlagen zu senken. Dieser strategische Schritt ermöglicht die Unterstützung von Workloads mit hoher Dichte und steht zugleich im Einklang mit den nationalen Nachhaltigkeitszielen.
- Im November 2025 unterzeichnete Turkcell eine strategische Vereinbarung mit Google Cloud zur Errichtung der ersten Hyperscale-Rechenzentrumsregion der Türkei. Die Partnerschaft konzentriert sich auf die Stärkung der nationalen Cloud-Infrastruktur und der Datensouveränität. Der Bau der Rechenzentren in Ankara soll im ersten Quartal 2026 (Q1 2026) beginnen, der Betrieb ist für 2028 bis 2029 angestrebt.
- Im August 2025 kündigte Vertiv das Vertiv AI Infrastructure Program an, um die Effizienz und die thermische Leistung von Rechenzentren zu verbessern, anwendbar auf globale Märkte einschließlich der Türkei, wo Vertiv tätig ist.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Marktbremsen
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7PESTEL-Analyse
- 3.8Analyse der Marktattraktivität
- 3.8.1Kühltechnologie
- 3.8.2Komponente
- 3.8.2.1Hardware
- 3.8.2.2Software
- 3.8.2.3Services
- 3.8.3Rechenzentrumstyp
- 3.8.4Bauweise
- 04Analyse der Thermikebenen / Kühlzonen
- 4.1Externe Kühlinfrastruktur & Integration der gebäudeseitigen Klimatisierung
- 4.2Kühlverteilung auf Raumebene & Integrität der Einhausung
- 4.3Thermomanagement auf Rack- und Serverebene (Luft / Flüssigkeit / Immersion)
- 4.4Bewertung des mehrstufigen Kühlungsaufbaus (Anlage → Raum → Reihe → Rack → Chip)
- 4.5Modellierung thermischer Risiken (Hotspots, Lastspitzen, Ausfallmodi der Redundanz)
- 05Technologieeinführung & Trends
- 5.1Trends bei der Einführung der Flüssigkeitskühlung (Direct-to-Chip / Immersion / Rückwand)
- 5.2Software zur thermischen Steuerung & KI-Automatisierungstechnologie
- 5.3Integration von Sensornetzwerken (CFD, intelligente Telemetrie, Digital Twins)
- 5.4Konvergenz von Orchestrierung / Co-Optimierung von Strom und Kühlung
- 5.5OT-IT-Konvergenz in der Thermikanalyse & Fernverwaltung der Kühlung
- 06Benchmarking / KPIs
- 6.1Rate thermischer Vorfälle / Überhitzungsereignisse / Alarmhäufigkeit
- 6.2Hotspot-Minderung / Wiederherstellungszeit
- 6.3Kühlkosten pro Rack / pro kW
- 6.4Cooling Effectiveness Index (CEI) / Heat Removal Index (HRI)
- 07Kostenanalyse & TCO
- 7.1Kosten für Kühlungshardware, Software und Services im Vergleich
- 7.2ROI von Kühlungs-CapEx und -OpEx (Migrationsmodelle von Luft → Flüssigkeit)
- 7.3Vorausschauende Kühlungswartung / Energieeinsparungen / Wassereinsparungen
- 08Wettbewerbs-Benchmarking
- 8.1Marktanteil der Kühlungsanbieter nach Region / Branche
- 8.2Vertiv vs. Schneider vs. Stulz vs. LiquidStack vs. CoolIT usw.
- 8.3Partnerschaften & M&A bei der Konvergenz von Kühlung und Strom-Thermik
- 09Zukunftsausblick & Innovation
- 9.1KI-basierte Thermikanalyse, adaptive lastabhängige Kühlung
- 9.2Autonome Kühlung & selbstoptimierende Regelkreise
- 9.3Zero-Touch-Kühlungsmanagement (autonomes DCIM + Digital Twin)
- 9.4Intelligente Kühlmittelsysteme / leckagesichere Verteiler / modulare Kühlblöcke
- 9.5Kühlflüssigkeiten der nächsten Generation für Immersions- und Plattenkühlung (nicht leitend, niedriges GWP)
- 9.6Technologien zur Wärmenutzung (Fernwärme / industrielle Nutzung)
- 10Markt für Thermomanagement in Rechenzentren in der Türkei – Marktgröße & Prognose
- 10.1Historische Marktgröße (2020-2025)
- 10.2Prognostizierte Marktgröße (2026-2035)
- 10.3Analyse der Marktwachstumsrate
- 10.4Marktausblick nach Region
- 11Markt für Thermomanagement in Rechenzentren in der Türkei – nach Rechenzentrumsgröße
- 11.1Kleine Rechenzentren
- 11.2Mittelgroße Rechenzentren
- 11.3Große Rechenzentren
- 12Markt für Thermomanagement in Rechenzentren in der Türkei – nach Kühltechnologie
- 12.1Luftbasierte Kühlung
- 12.1.1Direkte Luftkühlung
- 12.1.2Rückwandwärmetauscher
- 12.1.3Heiß-/Kaltgang-Einhausung
- 12.2Flüssigkeitsbasierte Kühlung
- 12.2.1Direct-to-Chip-Kühlung
- 12.2.2Immersionskühlung
- 12.2.3Rückwandwärmetauscher (flüssig)
- 12.3Hybride / kombinierte Kühlung
- 12.4Sonstige
- 12.4.1Thermoelektrische Kühlung
- 12.4.2Phasenwechselkühlung
- 13Markt für Thermomanagement in Rechenzentren in der Türkei – nach Komponente
- 13.1Hardware
- 13.2Software
- 13.3Services
- 14Markt für Thermomanagement in Rechenzentren in der Türkei – nach Hardware
- 14.1Kühleinheiten / Kaltwassersätze
- 14.2Kühlinfrastruktur / Verrohrung & Verteilung
- 14.3Wärmetauscher / Kühlkörper
- 14.4Lüfter & Luftstrom-Management-Geräte
- 14.5Sonstige Komponenten
- 15Markt für Thermomanagement in Rechenzentren in der Türkei – nach Software
- 15.1DCIM-Thermik-Dashboards
- 15.2KI-Thermikoptimierung
- 15.3CFD-Simulation
- 15.4BMS-Thermikmodule
- 16Markt für Thermomanagement in Rechenzentren in der Türkei – nach Services
- 16.1Installation & Inbetriebnahme
- 16.2Vorbeugende Wartung
- 16.3Monitoring as a Service
- 16.4Nachrüstungen & Upgrades
- 16.5Sonstige
- 17Markt für Thermomanagement in Rechenzentren in der Türkei – nach Rechenzentrumstyp
- 17.1Hyperscale-Rechenzentren
- 17.2Unternehmensrechenzentren
- 17.3Colocation- / Cloud-Rechenzentren
- 17.4Edge-Rechenzentren / Mikro-Rechenzentren
- 17.5Sonstige
- 18Markt für Thermomanagement in Rechenzentren in der Türkei – nach Bauweise
- 18.1Rackbasierte Kühlung
- 18.2Reihenbasierte Kühlung
- 18.3Raumbasierte Kühlung
- 19Wettbewerbsumfeld
- 19.1Marktanteilsanalyse
- 19.2Strategien der wichtigsten Akteure
- 19.3Fusionen, Übernahmen & Partnerschaften
- 19.4Produkt- & Service-Einführungen
- 20Unternehmensprofile
- 20.1Canovate Group
- 20.2Türk Telekom Data Centers
- 20.3Turkcell
- 20.4Delta Electronics, Inc.
- 20.5LG Electronics
- 20.6Samsung SDS
- 20.7Daikin Industries Ltd.
- 20.8NTT Facilities
- 20.9Eaton Corporation
- 20.10Fujitsu Limited
- 20.11Johnson Controls International plc
- 20.12Mitsubishi Electric Corporation
- 20.13Vertiv Group Corp.
- 20.14Schneider Electric
- 20.15Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der Markt für Thermomanagement in Rechenzentren in der Türkei wurde 2025 auf 209,29 Mio. USD beziffert und soll bis 2035 auf 603,56 Mio. USD wachsen.
Der Markt für Thermomanagement in Rechenzentren in der Türkei soll im Prognosezeitraum 2025-2035 mit einer CAGR von 11,04 % wachsen.
2025 hielt das Hardware-Komponentensegment den größten Anteil am Markt für Thermomanagement in Rechenzentren in der Türkei, aufgrund der starken Nachfrage nach Kaltwassersätzen, Lüftern und Luftstromsystemen.
Zu den wichtigsten Treibern des Marktes für Thermomanagement in Rechenzentren in der Türkei zählen der Hyperscale-Ausbau, Vorgaben zur Energieeffizienz und die Einführung von Flüssigkeits- und Hybridkühltechnologien.
Zu den führenden Unternehmen im Markt für Thermomanagement in Rechenzentren in der Türkei zählen Vertiv, Schneider Electric, Daikin, Delta Electronics sowie inländische Akteure wie Canovate Group und Turkcell.
Istanbul hatte 2025 mit über 65 % den größten Anteil am Markt für Thermomanagement in Rechenzentren in der Türkei, aufgrund seiner Konzentration von Hyperscale- und Colocation-Anlagen.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.