
Mercato dei data center in Iberia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center in Iberia era pari a USD 11.53 miliardi; si prevede che raggiunga USD 22.63 miliardi entro il 2035, con un CAGR del 4.6%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 nov 2026
Anno base 2025 PDF + Excel
Analisi completa
Sintesi esecutiva
Il mercato dei data center in Iberia valeva USD 8.163,61 milioni nel 2021, è salito a USD 11.530,26 milioni nel 2025 e dovrebbe raggiungere USD 22.627,01 milioni entro il 2035. Sulla base dei valori di mercato forniti per il 2025 e il 2035, la traiettoria complessiva del mercato implica una crescita di circa il 7,0% annuo nel periodo di previsione. Le stime delle dimensioni di mercato, la segmentazione e i CAGR dei singoli segmenti riportati in questo rapporto provengono dal dataset fornito.
| ATTRIBUTO DEL RAPPORTO | DETTAGLI |
|---|---|
| Dimensione storica del mercato | USD 8.163,61 milioni nel 2021 |
| Anno base | 2025 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato dei data center in Iberia nel 2025 | USD 11.530,26 milioni |
| Dimensione del mercato dei data center in Iberia nel 2035 | USD 22.627,01 milioni |
| Copertura geografica | Spagna e Portogallo |
| Tipo di data center a più rapida crescita | Enterprise, CAGR 5,2% |
| Mercati principali | Madrid, Barcellona, Bilbao, Lisbona e Sines |
Il mercato dei data center in Iberia sta entrando in un ciclo più ampio di investimenti infrastrutturali, poiché Spagna e Portogallo attraggono progetti hyperscale, di AI, cloud, colocation e di calcolo enterprise. Madrid resta un polo centrale di connettività e colocation, mentre Barcellona, Bilbao e nuove località spagnole attirano capacità orientata all’AI. Il Portogallo sta sviluppando una posizione distintiva attorno a Lisbona e Sines, sostenuta da sviluppi di campus su larga scala legati alle energie rinnovabili e dalla connettività sottomarina.
L’attività di investimento in corso illustra la portata di questa transizione. Iron Mountain descrive il proprio campus di Madrid come uno sviluppo con 79 MW di capacità IT approvata e otto strutture pianificate, mentre DATA4 gestisce e sviluppa un campus a Madrid con 100 MW di riserve elettriche. In Portogallo, Start Campus ha inaugurato nell’aprile 2025 la struttura SIN01 da 26 MW, primo edificio di un SINES Data Campus pianificato da 1,2 GW, posizionando il sito per carichi di lavoro cloud, AI e HPC.
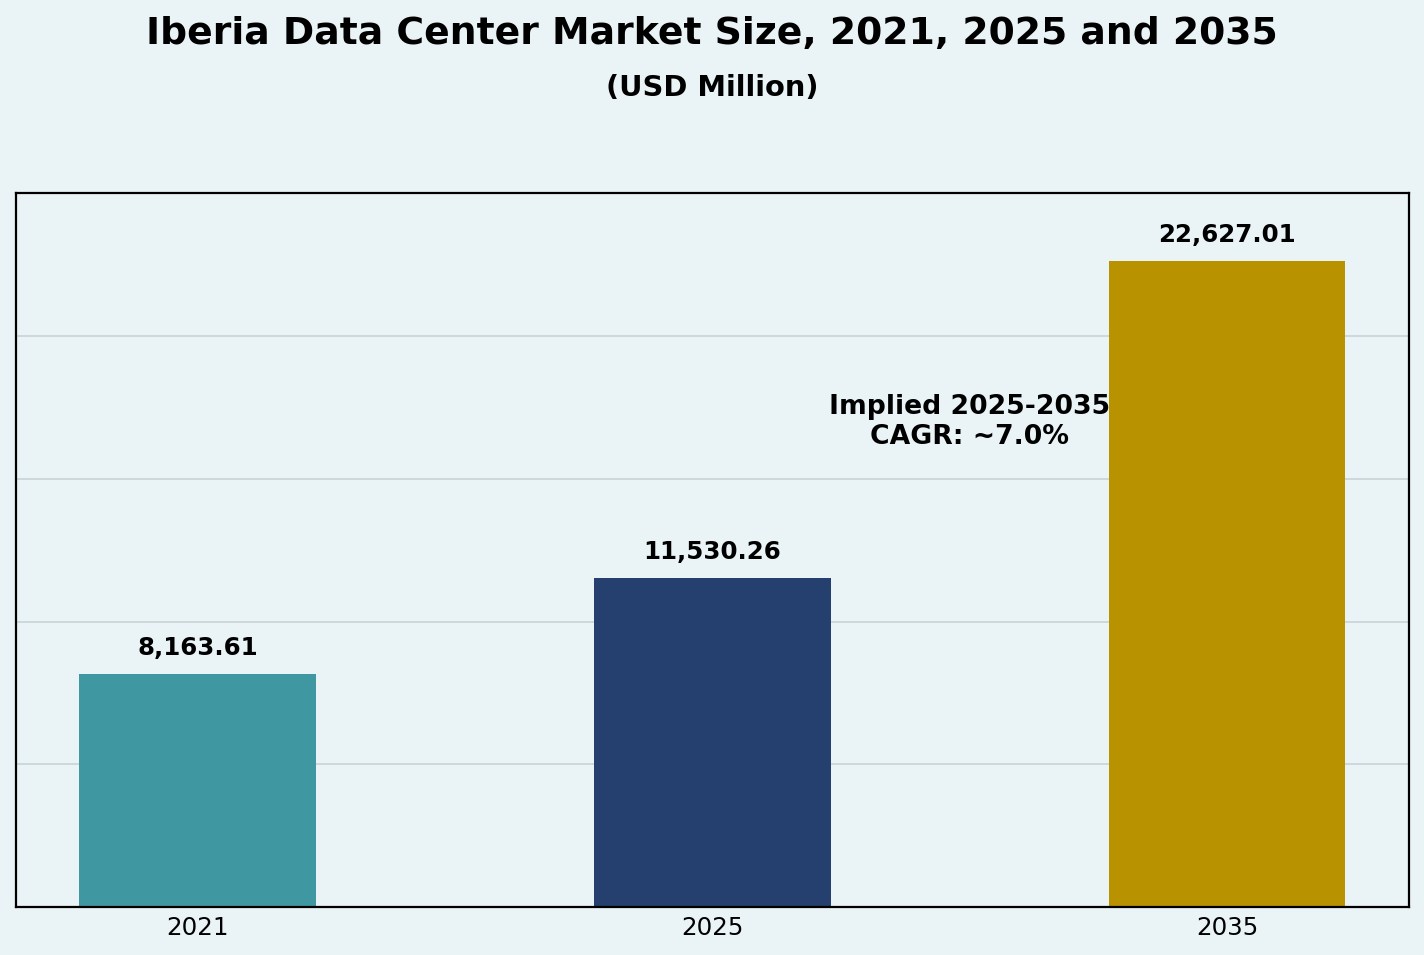
Dimensione del mercato dei data center in Iberia
Il mercato dei data center in Iberia è passato da USD 8,16 miliardi nel 2021 a USD 11,53 miliardi nel 2025 e dovrebbe raggiungere USD 22,63 miliardi entro il 2035. L’espansione riflette la crescente domanda di calcolo, lo sviluppo delle piattaforme cloud, gli investimenti in infrastrutture per l’AI, le esigenze di colocation, la trasformazione digitale delle imprese e il crescente bisogno di infrastrutture di alimentazione e raffreddamento ad alta densità.
La Spagna beneficia di ecosistemi di connettività consolidati a Madrid e Barcellona, di campus hyperscale e di colocation in espansione e di nuovi investimenti in infrastrutture per l’AI. Equinix ha aperto la struttura MD5 ad Alcobendas nel maggio 2026 nell’ambito di un investimento di EUR 460 milioni nel proprio campus di Madrid. MERLIN Properties ha inoltre riportato che la sua divisione data center ha raggiunto 160 MW affittati nel primo semestre del 2026, a conferma di una domanda commerciale continua di capacità nel suo portafoglio infrastrutturale.
Il Portogallo sta acquisendo importanza strategica grazie a Sines, Lisbona e Porto. SIN01 di Start Campus è il primo edificio operativo del campus pianificato da 1,2 GW, mentre NOS Sistemas gestisce data center nella Grande Lisbona e nell’area metropolitana di Porto e offre servizi di cloud, data center, gestione IT e sicurezza.
Dinamiche di mercato
Fattori di crescita del mercato
Espansione delle infrastrutture di AI, cloud e calcolo hyperscale
La rapida crescita dell’addestramento e dell’inferenza dell’AI, del cloud computing e dei carichi di lavoro ad alte prestazioni sta aumentando la domanda di nuova capacità di data center in tutta l’Iberia. In Spagna cresce l’impiego di strutture di calcolo ad alta densità progettate attorno a GPU e calcolo accelerato. A Barcellona, MERLIN Properties ed Edged Energy ospitano un’installazione di CoreWeave con 10.224 GPU NVIDIA H200 in una struttura IT da 15 MW, con ulteriori espansioni pianificate attorno all’infrastruttura Blackwell. Anche il Portogallo si sta posizionando per implementazioni di AI e HPC. Start Campus descrive il proprio sviluppo di Sines come un campus su scala gigawatt, pronto per cloud, AI e HPC, con una capacità pianificata di 1,2 GW.
Forte crescita della domanda di colocation e interconnessione
Le imprese si affidano sempre più a strutture carrier-neutral e connesse al cloud, invece di gestire internamente tutta l’infrastruttura di calcolo. Questa tendenza sostiene la capacità di colocation a Madrid, Barcellona, Lisbona e in altri poli regionali. Il campus di DATA4 a Madrid offre 100 MW di riserve elettriche e l’accesso a un ampio ecosistema di fornitori cloud e di telecomunicazioni. Il campus di Iron Mountain a Madrid è posizionato sulla dorsale in fibra Barcellona-Madrid e dispone di 79 MW di capacità IT approvata.
La connettività dell’Iberia tra Europa, Africa e Americhe
Spagna e Portogallo occupano una posizione strategica tra i principali mercati europei e le rotte internazionali dei cavi sottomarini che collegano l’Europa con le Americhe e l’Africa. Questa connettività sostiene carichi di lavoro cloud, di contenuti, di telecomunicazioni e di imprese internazionali. Il data center MERLIN di Madrid-Getafe evidenzia collegamenti in fibra diretti a bassa latenza con i punti di approdo dei cavi sottomarini di Bilbao, Barcellona e Lisbona, mentre Iron Mountain descrive Madrid come un punto d’accesso strategico che collega l’Europa meridionale con l’America Latina, il Nord America e il Nord Africa.
Disponibilità di energia rinnovabile e infrastrutture sostenibili
La disponibilità di elettricità rinnovabile e la crescente pressione a migliorare l’efficienza dei data center rafforzano l’attrattiva dell’Iberia per nuove infrastrutture. Gli operatori integrano sempre più approvvigionamento da fonti rinnovabili, raffreddamento a minor consumo d’acqua e progetti ad alta efficienza nei nuovi campus. Start Campus dichiara che SIN01 è progettato per il 100% di energia rinnovabile e utilizza il raffreddamento ad acqua di mare, con un PUE di progetto di 1,1 e nessun consumo idrico per il raffreddamento. MERLIN ed Edged hanno inoltre posizionato i campus AI proposti in Estremadura attorno all’abbondante disponibilità di energia locale e all’energia verde.
Fattori di freno del mercato
Vincoli di capacità della rete e di disponibilità di energia
La crescita dei data center richiede connessioni elettriche ampie e affidabili. Mentre i campus pianificati passano da decine di megawatt a centinaia di megawatt o a sviluppi su scala gigawatt, ottenere l’accesso alla rete può diventare uno dei vincoli più importanti per le tempistiche dei progetti. La portata dei progetti pianificati illustra questa sfida, compreso il campus da 1,2 GW di Start Campus a Sines e altri grandi sviluppi orientati all’AI.
Crescenti esigenze di capitale per le strutture pronte per l’AI
Gli ambienti AI e HPC richiedono sistemi elettrici più costosi, raffreddamento a liquido, reti ad alta capacità, rack avanzati e progetti di struttura resilienti. Questi requisiti aumentano i costi di costruzione e di attrezzatura rispetto ai data center enterprise convenzionali. MERLIN dichiara che la propria infrastruttura pianificata orientata all’AI può supportare densità fino a 70 kW per rack con raffreddamento ad aria e fino a 200 kW per rack con raffreddamento a liquido.
Requisiti ambientali e regolatori
Efficienza energetica, consumo di acqua, impatto ambientale e requisiti di sicurezza stanno diventando più importanti per gli sviluppi di data center iberici. Gli operatori devono allineare le nuove strutture ai quadri europei e nazionali in materia di rendicontazione, sostenibilità e sicurezza. NOS pubblica le informazioni energetiche dei data center in Portogallo ai sensi del Decreto-Lei n. 84/2024, mentre MERLIN-Edged ha ottenuto diverse certificazioni ambientali, energetiche e di sicurezza delle informazioni per le proprie attività di data center.
Opportunità di mercato
Campus di data center pronti per l’AI e ad alta densità
L’AI rappresenta una delle maggiori opportunità per gli operatori di data center iberici. I cluster GPU ad alta densità creano domanda di distribuzione avanzata dell’energia, raffreddamento a liquido e capacità su larga scala. Madrid, Barcellona, Sines e le regioni spagnole emergenti possono catturare la domanda di hyperscaler, fornitori di cloud per l’AI e imprese che cercano capacità di calcolo europea.
Sviluppo del Portogallo come porta d’accesso per i data center su larga scala
Il Portogallo ha l’opportunità di diventare un importante punto di approdo dell’Europa meridionale per le infrastrutture cloud e AI, grazie alla sua posizione atlantica, alla generazione rinnovabile e alla crescente connettività internazionale. Il progetto da 1,2 GW di Start Campus è finanziato con capitali privati per circa EUR 8,5 miliardi ed è progettato per servire la domanda di cloud, AI e HPC.
Crescita delle infrastrutture edge e modulari
I data center edge, micro e modulari offrono un’opportunità, poiché operatori di telecomunicazioni, organizzazioni industriali, rivenditori e utenti del settore pubblico distribuiscono risorse di calcolo più vicine a utenti e dispositivi. Il segmento è rilevante per applicazioni sensibili alla latenza, 5G, sistemi autonomi, analisi industriale e inferenza AI distribuita. NOS ha dimostrato in Portogallo il mobile edge computing per casi d’uso di mobilità autonoma sulla propria rete 5G.
Modernizzazione dell’hybrid cloud aziendale
Grandi imprese e PMI continuano a modernizzare le applicazioni attraverso combinazioni di infrastruttura on-premises, colocation e servizi di cloud pubblico. Ciò sostiene la domanda di modelli di distribuzione ibridi, servizi gestiti e infrastrutture per data center connesse. NOS offre AWS Outposts dal proprio ambiente di data center portoghese per carichi di lavoro che richiedono elaborazione locale, minore latenza o residenza nazionale dei dati.
Tendenze tecnologiche
Aumento della densità dei rack e adozione del raffreddamento a liquido
I carichi di lavoro AI stanno aumentando la densità di potenza dei rack e costringono gli operatori a ripensare la progettazione termica. Il raffreddamento diretto a liquido, i sistemi di distribuzione ad alta capacità e il raffreddamento ibrido stanno diventando più importanti nelle nuove strutture destinate al calcolo accelerato. L’attuale strategia infrastrutturale di MERLIN comprende progetti in grado di supportare fino a 200 kW per rack con raffreddamento a liquido.
DCIM, automazione e orchestrazione dell’infrastruttura
Gli operatori aumentano l’uso di software di DCIM, monitoraggio, orchestrazione e automazione per migliorare la gestione dell’energia, la pianificazione della capacità e la resilienza operativa. Questi strumenti diventano più importanti man mano che le strutture crescono di scala e uniscono carichi di lavoro enterprise convenzionali a infrastrutture cloud, HPC e AI.
Energia rinnovabile e raffreddamento a basso consumo idrico
La sostenibilità sta diventando un requisito di progettazione e non più una caratteristica secondaria. Gli operatori si concentrano su approvvigionamento di energia rinnovabile, PUE ridotto, raffreddamento senza acqua o a basso consumo idrico e monitoraggio energetico in tempo reale. Start Campus punta a un PUE di progetto di 1,1 utilizzando energia rinnovabile e raffreddamento ad acqua di mare, mentre MERLIN promuove il raffreddamento senza acqua in tutto il proprio portafoglio di infrastrutture digitali.
Infrastruttura aperta per carichi di lavoro hyperscale e AI
Gli standard hardware aperti stanno diventando rilevanti man mano che gli operatori hyperscale implementano sistemi di calcolo standardizzati e ad alta densità. Nel maggio 2025, Start Campus ha annunciato che SIN01 e la pianificata SIN02 sono diventate le prime strutture dell’Europa meridionale certificate OCP Ready v2 per data center hyperscale.
Segmentazione del mercato dei data center in Iberia
Per paese
Il mercato dei data center in Iberia per paese comprende Spagna e Portogallo. La Spagna rappresenta la concentrazione più consolidata di grandi campus commerciali di data center, in particolare attorno a Madrid, con ulteriore attività a Barcellona, Bilbao e in nuove località regionali. Il Portogallo si sta sviluppando rapidamente attorno a Lisbona, Porto e soprattutto Sines, sostenuto dalla connettività sottomarina e dallo sviluppo di campus su larga scala.
Per componente
| Componente | Segmento |
|---|---|
| Hardware | Server, storage, networking, rack, alimentazione, raffreddamento, sistemi di sicurezza |
| Software | DCIM, virtualizzazione, orchestrazione, automazione, monitoraggio |
| Servizi | Consulenza, integrazione, servizi gestiti, manutenzione e supporto |
L’hardware rappresenta la base fisica degli investimenti nei data center iberici, con una domanda concentrata su server, storage, networking, rack, sistemi di alimentazione e raffreddamento. L’infrastruttura per l’AI aumenta l’importanza dei server GPU, della distribuzione di energia ad alta capacità e del raffreddamento a liquido. Il software è sempre più importante perché gli operatori richiedono maggiore visibilità su consumo energetico, prestazioni termiche, utilizzo degli asset e collocazione dei carichi di lavoro. I servizi restano importanti per progettazione, consulenza, integrazione di sistemi, operatività, manutenzione preventiva e supporto all’infrastruttura gestita.
Per tipo
| Tipo di data center | CAGR |
|---|---|
| Hyperscale | 4,6% |
| Colocation | 3,5% |
| Enterprise | 5,2% |
| Edge / Micro / Modulari | 3,2% |
| Mega data center | 2,9% |
| Data center cloud / Internet (IDC) | 1,2% |
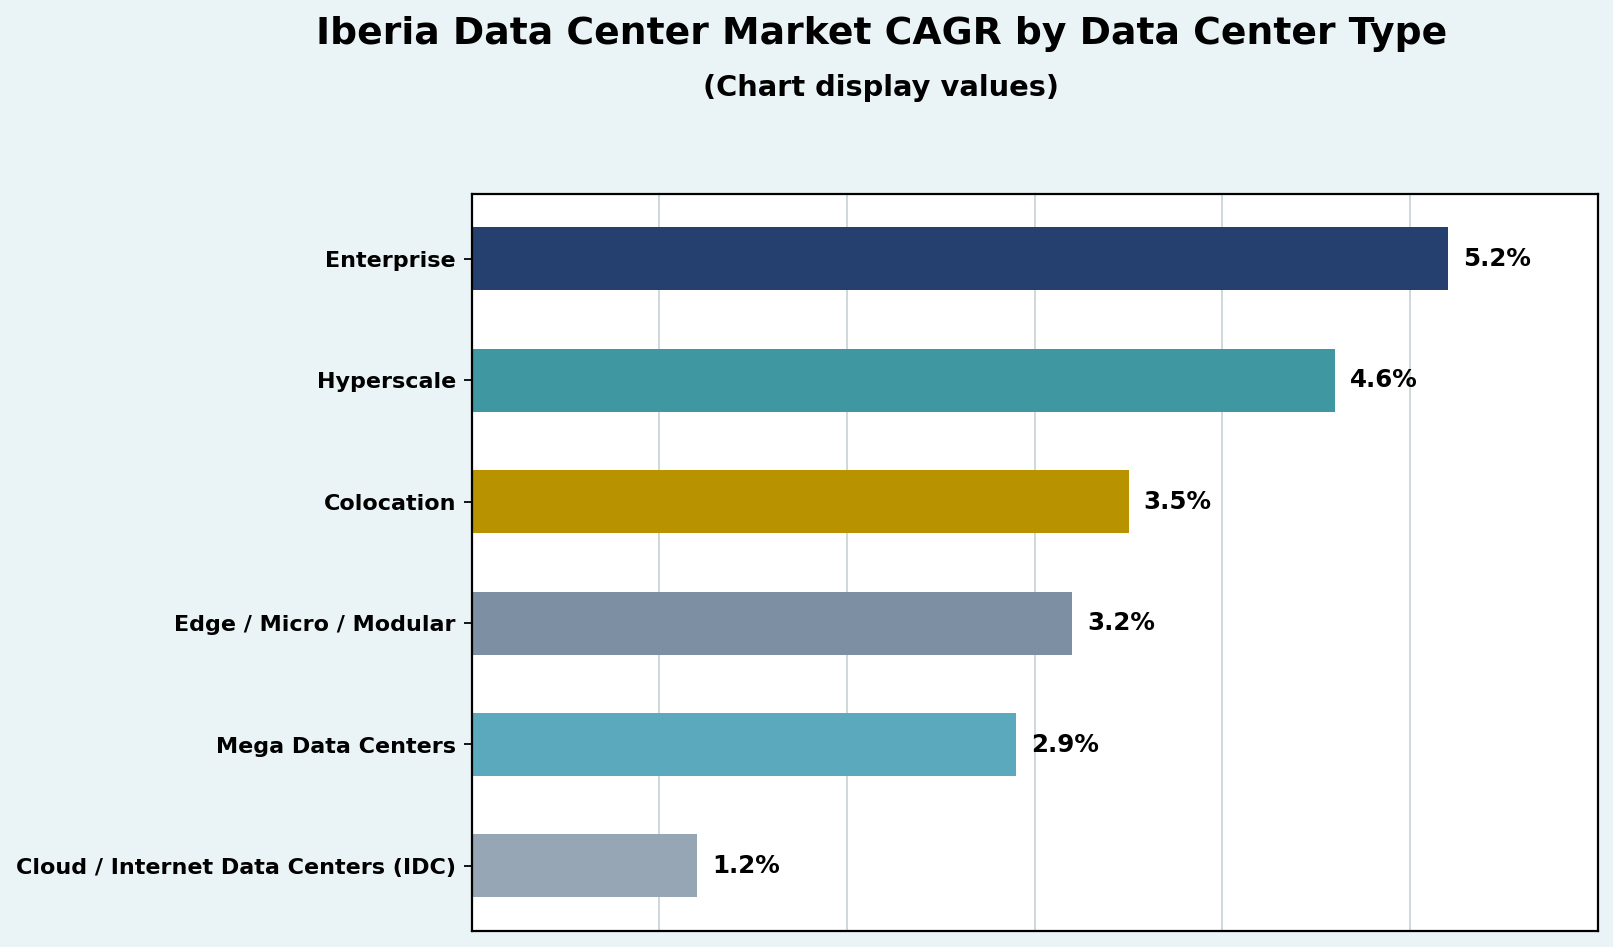
Figura 2. Confronto dei CAGR per tipo di data center
Hyperscale
Si prevede che i data center hyperscale crescano con un CAGR del 4,6%. La domanda è sostenuta da servizi cloud, cluster AI e piattaforme digitali su larga scala. Il campus di Sines in Portogallo e i grandi progetti infrastrutturali spagnoli orientati all’AI rafforzano il potenziale di sviluppo del segmento.
Colocation
Si prevede che i data center di colocation crescano con un CAGR del 3,5%. La domanda è sostenuta da imprese che cercano infrastrutture sicure e connesse senza possedere le strutture. Madrid resta una grande concentrazione di colocation, sostenuta da Equinix, DATA4, Iron Mountain, Digital Realty e altri operatori.
Enterprise
I data center enterprise mostrano il CAGR più alto tra i segmenti forniti, pari al 5,2%. La domanda è sostenuta da IT ibrido, requisiti normativi, sovranità dei dati, cloud privato e modernizzazione delle infrastrutture mission-critical.
Edge / Micro / Modulari
Si prevede che i data center edge, micro e modulari crescano con un CAGR del 3,2%. I casi d’uso comprendono reti di telecomunicazioni, calcolo industriale, infrastrutture intelligenti, mobilità autonoma, retail e applicazioni AI sensibili alla latenza.
Mega data center
Si prevede che i mega data center crescano con un CAGR del 2,9%. Questa categoria beneficia di grandi campus cloud e AI che consolidano una notevole capacità di calcolo in siti ad alta potenza.
Data center cloud / Internet (IDC)
I data center cloud e Internet dovrebbero crescere con un CAGR dell’1,2%. La crescita è sostenuta dall’adozione del SaaS, dai servizi digitali e dall’espansione del cloud pubblico, anche se il CAGR fornito indica una traiettoria di crescita più moderata rispetto agli altri tipi di data center.
Per modello di distribuzione
Il mercato per modello di distribuzione comprende infrastrutture on-premises, basate su cloud e ibride. Le distribuzioni on-premises restano rilevanti per le organizzazioni che richiedono controllo diretto, bassa latenza, sovranità dei dati o infrastrutture specializzate. Gli ambienti basati su cloud beneficiano della continua migrazione di applicazioni aziendali e piattaforme digitali. Le distribuzioni ibride stanno diventando sempre più importanti perché le organizzazioni devono combinare la scalabilità del cloud con infrastrutture locali, capacità di colocation e ambienti privati.
Per dimensione aziendale
Il mercato comprende grandi imprese e piccole e medie imprese (PMI). Le grandi imprese generano una domanda sostanziale perché gestiscono applicazioni complesse, grandi patrimoni di dati e infrastrutture ibride. Le PMI si affidano sempre più a colocation, cloud e servizi gestiti perché questi modelli riducono i requisiti infrastrutturali iniziali garantendo al contempo disponibilità e sicurezza di livello enterprise.
Per applicazione
Il mercato dei data center in Iberia per applicazione comprende BFSI, IT e telecomunicazioni, pubblica amministrazione e difesa, sanità, retail ed e-commerce, media e intrattenimento, manifatturiero e altri, tra cui istruzione, energia e servizi di pubblica utilità e settori correlati. IT e telecomunicazioni sono grandi utilizzatori di infrastrutture per via di servizi cloud, operatività di rete, distribuzione di contenuti e comunicazioni digitali.
Per utente finale
Il mercato per utente finale comprende fornitori di servizi cloud, imprese, fornitori di colocation, enti pubblici e altri. I fornitori di servizi cloud richiedono infrastrutture su larga scala per calcolo, storage, AI e servizi digitali. I fornitori di colocation stanno ampliando la capacità man mano che le imprese cercano alternative flessibili alle infrastrutture di proprietà.
Approfondimenti regionali
Spagna
La Spagna rappresenta la maggiore concentrazione di infrastrutture di data center consolidate in Iberia, con Madrid come principale polo commerciale e Barcellona e Bilbao che offrono capacità aggiuntiva. Madrid beneficia di un’ampia connettività in fibra, di importanti zone di disponibilità cloud e di una crescente interconnessione internazionale. Equinix ha inaugurato MD5 ad Alcobendas nel maggio 2026 nell’ambito di un investimento di EUR 460 milioni nel campus. DATA4 gestisce un campus a Madrid con 100 MW di riserve di energia, mentre il campus di Iron Mountain a Madrid dispone di 79 MW di capacità IT approvata e prevede otto strutture. La Spagna si sta inoltre orientando verso data center ad alta intensità di AI, con MERLIN che riporta 160 MW di capacità di data center affittata entro il primo semestre del 2026.
Portogallo
Il Portogallo si sta sviluppando come importante porta d’accesso atlantica per i data center, guidato da Sines e sostenuto da Lisbona e Porto. Il mercato beneficia di connettività sottomarina, generazione rinnovabile, terreni disponibili e sviluppo di campus su larga scala. Start Campus ha inaugurato nell’aprile 2025 la struttura SIN01 da 26 MW, primo edificio del proprio SINES Data Campus pianificato da 1,2 GW. NOS Sistemas mantiene inoltre infrastrutture enterprise consolidate nella Grande Lisbona e a Porto.
Approfondimenti competitivi
| Azienda | Posizionamento / Presenza |
|---|---|
| Equinix, Inc. | Colocation e interconnessione; espansione a Madrid |
| Digital Realty Trust, Inc. | Infrastrutture globali di colocation e hyperscale |
| Global Switch | Infrastrutture di data center carrier-neutral su larga scala |
| DATA4 Group | Campus a Madrid e piattaforma europea di data center |
| Iron Mountain Data Centers | Campus a Madrid e capacità hyperscale/colocation |
| Edged Energy / Edged Data Centers | Strutture ad alta densità e a basso consumo idrico |
| MERLIN Properties | Espansione delle infrastrutture digitali in Spagna e Portogallo |
| Start Campus | Campus hyperscale AI/HPC a Sines |
| NOS Sistemas | Data center, cloud e servizi IT gestiti in Portogallo |
| Altri | Operatori regionali e internazionali |
Il mercato dei data center in Iberia vede la presenza di società globali di colocation, operatori infrastrutturali europei, piattaforme di data center sostenute da patrimoni immobiliari e fornitori tecnologici regionali. La concorrenza si concentra sempre più su accesso all’energia, rapidità di messa sul mercato, predisposizione ad alta densità per l’AI, connettività in fibra, ecosistemi cloud, sostenibilità e pipeline di espansione. La capacità pronta per l’AI sta emergendo come importante fattore competitivo, mentre la sostenibilità resta un elemento differenziante grazie a energia rinnovabile, PUE basso, raffreddamento a basso consumo idrico e certificazioni ambientali formali.
Sviluppi recenti
- Nell’aprile 2025, Start Campus ha inaugurato ufficialmente SIN01, un data center da 26 MW e prima struttura operativa del proprio SINES Data Campus pianificato da 1,2 GW in Portogallo.
- Nel maggio 2025, Start Campus ha annunciato che SIN01 e la pianificata SIN02 hanno ottenuto la certificazione OCP Ready v2 per data center hyperscale.
- Nel maggio 2025, CoreWeave e MERLIN Edged hanno annunciato l’implementazione di un supercomputer AI nel data center di Barcelona Zona Franca, con 10.224 GPU NVIDIA H200 e 15 MW di capacità IT.
- Nel corso del 2025, MERLIN ha avviato la costruzione del proprio data center a Lisbona e ha proseguito l’espansione a Bilbao, assicurandosi ulteriori siti a Madrid.
- Nell’agosto 2025, DATA4 ha annunciato che Arjun Infrastructure Partners e Interogo Holding sono entrate nella sua compagine azionaria per sostenere un’ulteriore espansione europea.
- Nel maggio 2026, Equinix ha inaugurato il proprio data center MD5 ad Alcobendas, Madrid, a supporto di un più ampio investimento di EUR 460 milioni nel campus.
- Nel luglio 2026, MERLIN Properties ha riportato che la sua divisione data center ha raggiunto 160 MW di capacità affittata.
Indice
CAPITOLO N. 1: LE ORIGINI DEL MERCATO
1.1 Preludio al mercato – Introduzione e ambito
1.2 Il quadro generale – Obiettivi e visione
1.3 Vantaggio strategico – Proposta di valore distintiva
1.4 Bussola per gli stakeholder – Principali beneficiari
CAPITOLO N. 2: SGUARDO EXECUTIVE
2.1 Il polso del settore – Quadro di sintesi del mercato
2.2 Arco di crescita – Proiezioni dei ricavi (milioni di USD)
2.3. Approfondimenti premium – Basati su interviste primarie
CAPITOLO N. 3: FORZE DEL MERCATO DEI DATA CENTER E POLSO DEL SETTORE
3.1 Le basi del cambiamento – Panoramica del mercato
3.2 Catalizzatori di espansione – Principali fattori di crescita del mercato
3.2.1 Acceleratori di slancio – Fattori scatenanti della crescita
3.2.2 Carburante dell’innovazione – Tecnologie dirompenti
3.3 Venti contrari e trasversali – Fattori di freno del mercato
3.3.1 Maree regolatorie – Sfide di conformità
3.3.2 Attriti economici – Pressioni inflazionistiche
3.4 Orizzonti inesplorati – Potenziale di crescita e opportunità
3.5 Navigazione strategica – Framework di settore
3.5.1 Equilibrio di mercato – Le cinque forze di Porter
3.5.2 Dinamiche dell’ecosistema – Analisi della catena del valore
3.5.3 Forze macro – Analisi PESTEL
3.6 Analisi dell’andamento dei prezzi
3.6.1 Andamento dei prezzi per paese
3.6.2 Andamento dei prezzi per prodotto
CAPITOLO N. 4: EPICENTRO DEGLI INVESTIMENTI
4.1 Miniere d’oro per paese – Aree geografiche ad alta crescita
4.2 Frontiere di prodotto – Categorie di prodotto redditizie
4.3 Punti di forza applicativi – Segmenti di domanda emergenti
CAPITOLO N. 5: TRAIETTORIA DEI RICAVI E MAPPATURA DELLA RICCHEZZA
5.1 Metriche di slancio – Previsioni e curve di crescita
5.2 Impronta dei ricavi per paese – Approfondimenti sulle quote di mercato
5.3 Flusso di ricchezza per segmento – Ricavi per componente e tipo
CAPITOLO N. 6: ANALISI DEGLI SCAMBI E DEL COMMERCIO
6.1. Analisi delle importazioni per paese
6.1.1. Ricavi da importazioni di data center in Iberia per paese
6.2. Analisi delle esportazioni per paese
6.2.1. Ricavi da esportazioni di data center in Iberia per paese
CAPITOLO N. 7: ANALISI DELLA CONCORRENZA
7.1. Analisi della quota di mercato delle aziende
7.1.1. Data center in Iberia: quota di mercato delle aziende
7.2. Quota di mercato per ricavi delle aziende nei data center in Iberia
7.3. Sviluppi strategici
7.3.1. Acquisizioni e fusioni
7.3.2. Lancio di nuovi prodotti
7.3.3. Espansione per paese
7.4. Dashboard competitiva
7.5. Metriche di valutazione delle aziende, 2025
CAPITOLO N. 8: MERCATO DEI DATA CENTER – ANALISI PER SEGMENTO DI COMPONENTE
8.1. Panoramica dei data center per segmento di componente
8.1.1. Quota dei ricavi dei data center per componente
8.2. Hardware (server, storage, networking, rack, alimentazione, raffreddamento, sistemi di sicurezza)
8.3. Software (DCIM, virtualizzazione, orchestrazione, automazione, monitoraggio)
8.4. Servizi (consulenza, integrazione, servizi gestiti, manutenzione e supporto)
CAPITOLO N. 9: MERCATO DEI DATA CENTER – ANALISI PER SEGMENTO DI TIPO
9.1. Panoramica dei data center per segmento di tipo
9.1.1. Quota dei ricavi dei data center per tipo
9.2. Hyperscale
9.3. Colocation
9.4. Enterprise
9.5. Edge / Micro / Modulari
9.6. Mega data center
9.7. Data center cloud / Internet (IDC)
CAPITOLO N. 10: MERCATO DEI DATA CENTER – ANALISI PER SEGMENTO DI MODELLO DI DISTRIBUZIONE
10.1. Panoramica dei data center per segmento di modello di distribuzione
10.1.1. Quota dei ricavi dei data center per modello di distribuzione
10.2. On-premises
10.3. Basato su cloud
10.4. Ibrido
CAPITOLO N. 11: MERCATO DEI DATA CENTER – ANALISI PER SEGMENTO DI DIMENSIONE AZIENDALE
11.1. Panoramica dei data center per segmento di dimensione aziendale
11.1.1. Quota dei ricavi dei data center per dimensione aziendale
11.2. Grandi imprese
11.3. Piccole e medie imprese (PMI)
CAPITOLO N. 12: MERCATO DEI DATA CENTER – ANALISI PER SEGMENTO DI APPLICAZIONE
12.1. Panoramica dei data center per segmento di applicazione
12.1.1. Quota dei ricavi dei data center per applicazione
12.2. BFSI
12.3. IT e telecomunicazioni
12.4. Pubblica amministrazione e difesa
12.5. Sanità
12.6. Retail ed e-commerce
12.7. Media e intrattenimento
12.8. Manifatturiero
12.9. Altri (istruzione, energia e servizi di pubblica utilità, ecc.)
CAPITOLO N. 13: MERCATO DEI DATA CENTER – ANALISI PER SEGMENTO DI UTENTE FINALE
13.1. Panoramica dei data center per segmento di utente finale
13.1.1. Quota dei ricavi dei data center per utente finale
13.2. Fornitori di servizi cloud
13.3. Imprese
13.4. Fornitori di colocation
13.5. Enti pubblici
13.6. Altri
CAPITOLO N. 14: MERCATO DEI DATA CENTER – ANALISI PER SEGMENTO DI PAESE
14.1. Panoramica dei data center per segmento di paese
14.1.1. Quota dei ricavi dei data center per paese
14.2. Spagna
14.3. Portogallo
CAPITOLO N. 15: PROFILI DELLE AZIENDE
15.1. Equinix, Inc.
15.1.1. Panoramica dell’azienda
15.1.2. Portafoglio prodotti
15.1.3. Panoramica finanziaria
15.1.4. Sviluppi recenti
15.1.5. Strategia di crescita
15.1.6. Analisi SWOT
15.2. Digital Realty Trust, Inc.
15.3. Global Switch
15.4. DATA4 Group
15.5. Iron Mountain Data Centers
15.6. Edged Energy / Edged Data Centers
15.7. MERLIN Properties
15.8. Start Campus
15.9. NOS Sistemas
15.10. Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storicoUSD 8,163.61 Million in 2021
- Anno base2025
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato dei data center in Iberia valeva USD 11.530,26 milioni nel 2025, sulla base del dataset di mercato fornito.
Si prevede che il mercato raggiunga USD 22.627,01 milioni entro il 2035, rispetto a USD 8.163,61 milioni nel 2021.
Il mercato copre Spagna e Portogallo, con importanti cluster di data center a Madrid, Barcellona, Bilbao, Lisbona, Porto e Sines.
I data center enterprise hanno il CAGR più alto tra quelli forniti, pari al 5,2%, seguiti dai data center hyperscale al 4,6% e dalla colocation al 3,5%.
I fattori principali comprendono la crescita di AI e cloud computing, l'espansione della colocation, la trasformazione digitale delle imprese, la connettività internazionale, la disponibilità di energia rinnovabile e la domanda di infrastrutture di calcolo ad alta densità.
Tra le principali aziende figurano Equinix, Digital Realty, Global Switch, DATA4 Group, Iron Mountain Data Centers, Edged Energy, MERLIN Properties, Start Campus e NOS Sistemas, insieme ad altri operatori regionali e internazionali.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.