
セキュアアクセスサービスエッジ(SASE)市場 規模・シェア・2032年までの予測
市場の概要
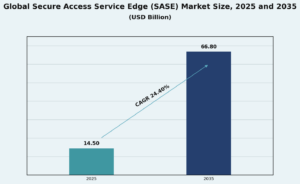
セキュアアクセスサービスエッジ(SASE)市場の規模は2025年にUSD 14.50十億で、年平均成長率(CAGR)24.4%で拡大し、2035年までにUSD 66.80十億に達すると予測されています。
掲載企業
- Cisco Systems (US)
- Kyndryl Solutions (US)
- Akamai (US)
- HPE (US)
- Verizon (US)
- Oracle (US)
- Zscaler (US)
- Netskope (US)
- Extreme Networks (US)
- Palo Alto Networks (US)
- AT&T (US)
- Cloudflare (US)
- Huawei (China)
- Riverbed Technology (US)
- Lumen Technologies (US)
- Forcepoint (US)
- Fortinet (US)
- Broadcom (US)
詳細分析
エグゼクティブサマリー
世界のセキュアアクセスサービスエッジ(SASE)市場規模は2025年に145億米ドルと評価され、予測期間中に年平均成長率24.40%で成長し、2035年には668億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020年から2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2025年から2032年 |
| セキュアアクセスサービスエッジ(SASE)市場規模 2025年 | 145億米ドル |
| セキュアアクセスサービスエッジ(SASE)市場、CAGR | 24.40% |
| セキュアアクセスサービスエッジ(SASE)市場規模 2035年 | 668億米ドル |
この市場は、企業とサービスプロバイダーにおけるクラウドセキュリティ、ゼロトラストアクセス、ハイブリッドワーク、SD-WANの刷新、ネットワークとセキュリティの融合の採用拡大を背景に成長しています。セキュアアクセスサービスエッジは、広域ネットワーキングとクラウド提供型セキュリティを統合アーキテクチャに組み合わせ、一貫したポリシー適用を通じて、組織がユーザー、拠点、デバイス、アプリケーションを接続できるようにします。Ciscoは、SASEを、SD-WANと、セキュアウェブゲートウェイ、クラウドアクセスセキュリティブローカー、firewall as a service、ゼロトラストネットワークアクセスなどのセキュリティサービスを組み合わせたクラウド提供型アーキテクチャと定義しています。
企業が、分断されたVPN、ファイアウォール、ウェブゲートウェイ、ポイントセキュリティツールを、クラウドアプリケーション、SaaS利用、リモートユーザー、分散した拠点ネットワークをサポートする統合プラットフォームに置き換えるにつれ、需要が高まっています。セキュリティサービスエッジも、ユーザー、デバイス、アプリケーションの所在地を問わず、ウェブ、クラウドサービス、プライベートアプリケーションへのアクセスを保護するため、SASEの重要な構成要素になりつつあります。Gartnerは、SSEを、アクセス関連のセキュリティポイント製品を単一のプラットフォームに集約する、クラウド中心の統合型提供形態と説明しています。
市場ダイナミクス
市場促進要因
クラウドアプリケーション、ハイブリッドワーク、ゼロトラストセキュリティの採用拡大
クラウドアプリケーションの成長とハイブリッドワークの採用は、世界のセキュアアクセスサービスエッジ(SASE)市場の主要な促進要因です。企業は現在、オフィス、自宅、拠点、モバイル環境で働くユーザーのためのセキュアなアクセスを必要としています。アプリケーションがSaaS、パブリッククラウド、プライベートクラウド、データセンター環境に分散してホストされているため、従来の境界型セキュリティモデルは効果が低下しています。SASEは、ID基盤のアクセス、トラフィック検査、セキュアなウェブアクセス、クラウド提供型のポリシー適用を組み合わせることで、この課題の解決に役立ちます。組織がID、デバイスの状態、リスク、コンテキストに基づいてアクセスを判断することを望んでいるため、ゼロトラストへの移行も需要を後押ししています。Palo Alto Networksは、Prisma SASEが、最新の従業員環境全体にわたってセキュリティ、ユーザーエクスペリエンス、運用の簡素化をサポートしながら、ユーザー、アプリケーション、データ、デバイスを保護すると述べています。
SD-WANとネットワークセキュリティの融合の拡大
SD-WANとクラウドセキュリティの融合は、大企業、分散型組織、サービスプロバイダーにおけるSASEの採用を強めています。SD-WANは拠点接続とアプリケーションのルーティングを改善し、SSEサービスはセキュアウェブゲートウェイ、CASB、ZTNA、firewall as a serviceを提供します。これらの機能を組み合わせることで、企業はアプライアンスの乱立を減らし、ネットワークとセキュリティの運用を簡素化できます。組織がグローバル環境で複数の拠点、リモートユーザー、クラウドアプリケーションを管理しているため、これは重要です。Ciscoは、SASEを、SD-WANと、SWG、CASB、FWaaS、ZTNAなどのクラウドネイティブなセキュリティ機能を含む、統合されたネットワークとセキュリティのサービス型機能を提供するアーキテクチャと説明しています。
SaaS、クラウド、AI、分散ユーザーに起因する脅威への露出の増大
SaaSの利用、クラウドワークロード、非管理デバイス、シャドーIT、AIアプリケーションに起因する露出の増大により、統合型SASEプラットフォームへの需要が高まっています。企業には、ウェブトラフィック、プライベートアプリケーション、SaaSプラットフォーム、新たな生成AIツール全体にわたる可視性と制御が必要です。SASEプラットフォームは、データ保護、アクセス制御、脅威防御、トラフィック検査をクラウド提供型モデルに組み合わせることで、このニーズに応えます。Netskopeは、Netskope Oneプラットフォームが、SWG、CASB、ZTNA、AIゲートウェイ、統合DLP、FWaaS、SD-WANを含むSASE、AIセキュリティ、データセキュリティの機能を、単一のポリシーフレームワークの下で統合していると述べています。
サービスプロバイダーからのマネージドSASE提供に対する需要の拡大
企業は、複雑なセキュリティスタックを社内で構築・運用するよりも、マネージドSASEサービスを好むことが多いため、サービスプロバイダーは重要な需要の創出源となっています。通信事業者、マネージドネットワークプロバイダー、マネージドセキュリティプロバイダーは、SASEプラットフォームを利用して、企業や政府機関の顧客にセキュアな接続、ゼロトラストアクセス、クラウドセキュリティを提供しています。この促進要因は、AT&T、Verizon、Lumen Technologies、Kyndryl型のサービスエコシステムからの需要を支えています。Netskopeは2025年に、MetTelがNetskope Oneプラットフォームを用いて、企業および政府機関の顧客に完全マネージド型のAI駆動SASEネットワークセキュリティサービスを提供するためにNetskopeを選定したと発表しました。
市場抑制要因
従来型のネットワークおよびセキュリティアーキテクチャからの複雑な移行
移行の複雑さは、世界のセキュアアクセスサービスエッジ(SASE)市場にとって依然として主要な抑制要因です。多くの企業は、従来型のファイアウォール、VPN、MPLSネットワーク、ウェブゲートウェイ、セキュアメールゲートウェイ、アプライアンス型プロキシ、個別のクラウドセキュリティツールに依存し続けています。SASEへの移行には、ネットワーク設計、ID統合、トラフィックルーティング、拠点接続、デバイス状態チェック、セキュリティ運用ワークフローの変更が必要です。このため、特に複雑なグローバルネットワークを持つ大組織では、導入が遅れる可能性があります。バイヤーは、シングルベンダー型とデュアルベンダー型のSASEモデルのいずれかを選択する必要もあり、調達とアーキテクチャの複雑さが増す場合があります。Gartnerは、より多くのベンダーが参入し、提供内容が成熟するにつれて、SASEプラットフォーム市場はなお進化の途上にあると指摘しています。
データプライバシー、主権およびコンプライアンス要件
データプライバシー、主権、コンプライアンスの要件は、規制の厳しい業界や公共部門の環境におけるSASEの導入を遅らせる可能性があります。BFSI、ヘルスケア、政府、通信、防衛の企業は、トラフィック検査、ログ、アクセスポリシー、機密データの取り扱いが、地域および業界固有の規則を満たすことを確保しなければなりません。SASEのトラフィックがグローバルなクラウドPoPを通じて処理される場合、これはさらに複雑になります。バイヤーは、地域ごとのデータレジデンシー、プライベートアクセス制御、監査証跡、強力な暗号化を求めることが多くあります。Fortinetは、Mobile World Congress 2025でソブリンSASEを紹介し、国や規制対象分野のセキュリティ要件に対応するSASEアーキテクチャへの需要が高まっていることを反映しました。
ベンダーロックインと統合リスク
SASEプラットフォームは多くの機能を1つのアーキテクチャに統合するため、ベンダーロックインは依然として抑制要因です。バイヤーは、SD-WAN、SWG、CASB、ZTNA、FWaaSに単一のベンダーを採用すると、柔軟性が低下したり、乗り換えコストが生じたりすることを懸念する場合があります。企業が異なるIDプロバイダー、エンドポイントツール、クラウドプラットフォーム、ネットワークサービス、セキュリティ情報システムを使用する場合にも、統合リスクは高まります。この抑制要因は、マルチベンダー環境を持つグローバル企業に特に関係があります。顧客は、オープンAPI、柔軟な統合、段階的な移行モデルを求めることが多くあります。そのため、市場は、統合されたポリシーと管理体験を提供しながら、相互運用性をサポートできるベンダーによって形成されています。
市場機会
シングルベンダーおよび統合型SASEプラットフォームの成長
企業が、よりシンプルな運用、一貫したポリシー、ツールの乱立の削減をますます求めているため、シングルベンダーおよび統合型SASEプラットフォームは大きな機会を生み出しています。統合型プラットフォームは、ネットワーキング、セキュリティ、データ保護、ユーザーエクスペリエンスの監視を1つのアーキテクチャに組み合わせることができます。この機会は、拠点、リモートユーザー、クラウド環境にわたる複雑さを減らしたい大企業の間で最も強くなっています。GartnerによるSASE融合に関する2025年の戦略ロードマップは、2028年までに新規SASE導入の50%がシングルベンダーのSASEプラットフォーム提供に基づくものになると見込まれており、2025年の30%から上昇するとしています。
ウェブ、クラウド、プライベートアプリケーションのセキュリティにわたるSSEの拡大
SSEは、クラウド提供型アクセスのセキュリティ面に対応するため、SASE市場内で強力な成長機会を生み出しています。企業は、従来のアプライアンス型モデルに頼ることなく、ウェブアクセス、SaaSアプリケーション、クラウドリソース、プライベートアプリケーションを保護するためにSSEを利用しています。需要は、セキュアウェブゲートウェイ、CASB、ZTNA、firewall as a serviceの採用によって支えられています。Gartnerは、SSEを、運用を簡素化し、公開サイトやクラウドアプリケーション向けのクラウドベースのアクセス制御を集約する、クラウド提供型プラットフォームと説明しています。これにより、強力なクラウドセキュリティ、データ保護、ゼロトラスト機能を持つベンダーに機会が生まれます。
AIセキュリティと生成AIアプリケーションへのセキュアアクセス
企業にはAIアプリケーションの利用、プロンプトデータ、ファイル共有、機密データの露出に対する可視性と制御が必要なため、生成AIの採用はSASEベンダーに新たな機会を生み出しています。SASEプラットフォームは、DLP、CASB、ブラウザセキュリティ、ZTNAのポリシーをAIアプリケーションやエージェント型ワークフローに拡張できます。従業員が事業部門全体で承認済みおよび未承認のAIツールを使用するにつれ、この機会はさらに重要になると見込まれています。Palo Alto Networksは、同社のAI Access Securityが、承認済みおよびシャドーAIアプリを監視し、機密データがサードパーティのAIや大規模言語モデルの学習システムに漏えいするのを防ぐのに役立つと述べています。
通信事業者およびサービスプロバイダーチャネル向けのマネージドSASEサービス
マネージドSASEサービスは、通信事業者、システムインテグレーター、マネージドセキュリティプロバイダーに大きな機会を生み出しています。多くの企業には、グローバルネットワーク全体でSASEプラットフォームを設計、展開、運用する社内スキルがありません。サービスプロバイダーは、SD-WAN、SSE、ゼロトラストアクセス、監視、マネージド脅威防御をサブスクリプションサービスとしてパッケージ化できます。これは継続的な収益を支え、顧客維持を強化します。Palo Alto Networksは、サービスプロバイダーが5G接続向けのセキュアアクセス保護を提供できるようにPrisma SASE 5Gを導入し、SASEの採用拡大における通信事業者チャネルの役割を反映しました。
技術トレンド
AI搭載SASEプラットフォームへの移行
ベンダーがAI駆動の脅威検知、ユーザー行動分析、自動化されたポリシー推奨、エクスペリエンス監視を追加するにつれ、AI搭載SASEは主要な技術トレンドになりつつあります。ネットワークトラフィック、SaaS利用、クラウドワークロード、AIアプリケーションが拡大しているため、企業にはより迅速な検知と対応が必要です。AIは、異常の特定、ルーティング判断の改善、アラート疲れの軽減、データ保護の強化に役立ちます。Palo Alto Networksは2025年にPrisma SASE 4.0を発表し、AI駆動のセキュアアクセスサービスエッジソリューションと説明して、次世代プラットフォーム設計におけるAIの役割を強調しました。
SSEプラットフォームにおけるSWG、CASB、ZTNA、FWaaSの融合
SSEの統合は、SASE市場における製品戦略を再構築しています。企業は、セキュアなウェブアクセス、SaaS制御、プライベートアプリケーションアクセス、ファイアウォール検査、データ保護のために、1つのクラウド提供型プラットフォームをますます求めています。このトレンドにより、個別のアプライアンスやスタンドアロンツールへの依存が減っています。Cloudflareは、Cloudflare Oneが、ゼロトラストネットワークアクセス、セキュアウェブゲートウェイ、クラウドアクセスセキュリティブローカー、network as a service、firewall as a serviceを単一のSASEプラットフォームに融合していると述べています。緊密に統合されたSSEサービスを持つベンダーは、企業のモダナイゼーション需要を取り込むうえでより有利な立場にあります。
SD-WAN、SSE、セキュアブランチネットワーキングの統合
SASEアーキテクチャは、SD-WAN、SSE、セキュアブランチネットワーキングのより深い統合へと向かっています。企業は、ユーザー、拠点、データセンター、クラウドアプリケーション全体で、一貫した接続とセキュリティを求めています。このトレンドは、トラフィックの最適化、アプリケーション認識型ルーティング、脅威防御、ゼロトラストアクセス、ポリシー管理を組み合わせたプラットフォームへの需要を支えています。HPEは2025年に、HPE Aruba Networking EdgeConnect SD-WANに、HPE Aruba Networking SSEとのより緊密な統合のための新たなSASE機能と、機械学習を用いるAdaptive DDoS防御機能が追加されたと発表しました。
グローバルなクラウドPoPとプライベートバックボーンの拡大
SASEの性能は、クラウド提供インフラ、グローバルなPoP、プライベートバックボーンの容量に大きく左右されます。ベンダーは、レイテンシー、信頼性、セキュアなトラフィック検査を改善するために、分散ネットワークに投資しています。顧客は、SASEプラットフォームがアプリケーションの性能を損なうことなくセキュリティを向上させることを期待しているため、このトレンドは重要です。Zscalerは、SASEベースのZero Trust Exchangeが世界の150を超えるデータセンターに分散していると述べています。Cloudflareも、同社のSASEクラウドプラットフォームが、Cloudflareネットワークを通じてネットワーク、セキュリティ、運用サービスを提供していると述べています。
市場セグメンテーション
提供形態別
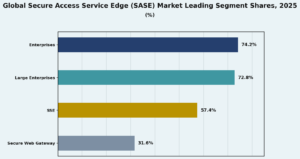
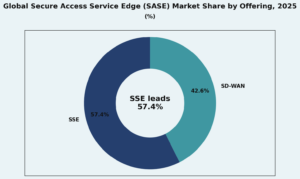
世界のセキュアアクセスサービスエッジ(SASE)市場の提供形態別には、SD-WANとSSEが含まれます。企業が、セキュアウェブゲートウェイ、クラウドアクセスセキュリティブローカー、ゼロトラストネットワークアクセス、firewall as a serviceを含むクラウド提供型のセキュリティ機能を優先しているため、SSEは2025年に推定57.4%のシェアでこのセグメントをリードしました。SD-WANは、セキュアな拠点接続とクラウド接続のネットワーキング基盤を提供するため、引き続き重要です。バイヤーが統合型または緊密に統合されたSASEアーキテクチャへ移行するにつれ、この2つの提供形態は一緒に販売されるケースが増えています。クラウドセキュリティ、SaaS保護、プライベートアプリケーションアクセス、AIセキュリティのニーズが拡大するにつれ、SSEは首位を維持すると見込まれています。
タイプ別
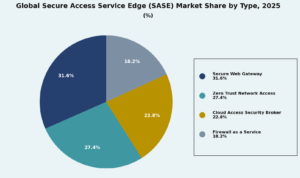
タイプ別の市場には、セキュアウェブゲートウェイ、クラウドアクセスセキュリティブローカー、ゼロトラストネットワークアクセス、firewall as a serviceが含まれます。企業が分散したユーザー向けに、ウェブトラフィック検査、マルウェア対策、URLフィルタリング、インターネットアクセス制御を引き続き必要としているため、セキュアウェブゲートウェイは2025年に約31.6%で最大のシェアを占めました。ゼロトラストネットワークアクセスは、企業が従来のVPNを置き換え、IDベースのプライベートアプリケーションアクセスを徹底するにつれて、最も速く成長すると見込まれています。CASBの需要は、SaaSとクラウドアプリケーションのセキュリティニーズにより高まっています。企業がファイアウォール検査を物理アプライアンスからクラウドネイティブなプラットフォームへ移行するにつれ、firewall as a serviceは支持を集めています。
組織規模別
世界のセキュアアクセスサービスエッジ(SASE)市場の組織規模別には、大企業と中小企業が含まれます。大企業は、複雑なグローバルネットワーク、大規模な拠点網、ハイブリッドな従業員、マルチクラウド環境を運用しているため、2025年に推定72.8%のシェアで優位を占めました。これらの組織は、プラットフォーム変革やマネージドSASEサービスに充てる予算も潤沢です。クラウド提供型SASEにより、専用ハードウェアや大規模なセキュリティチームの必要性が下がるため、中小企業はより速く成長すると見込まれています。中小企業は、通信事業者やマネージドサービスプロバイダーが提供するサブスクリプション型モデル、簡素化された管理、バンドルされたセキュリティサービスの恩恵を受けます。
エンドユーザー別
エンドユーザー別の市場には、企業とサービスプロバイダーが含まれます。SASEの採用は、セキュアアクセス、ハイブリッドワーク、クラウドセキュリティ、拠点のモダナイゼーションに対する企業の需要によって推進されているため、企業は2025年に推定74.2%で最大のシェアを占めました。サービスプロバイダーは、SASEをマネージドネットワークセキュリティ、通信、5G、企業向け接続サービスにパッケージ化するため、より小規模ながら戦略的に重要なセグメントです。企業がSASE運用のアウトソーシングを求めるにつれ、このセグメントは着実に成長すると見込まれています。AT&T、Verizon、Lumen Technologies、Kyndryl、その他のサービスプロバイダーは、マネージドSASE需要の恩恵を受ける立場にあります。
地域別インサイト
北米は、クラウドセキュリティの採用と強力なベンダープレゼンスを通じてリーダーシップを維持
北米は、高いクラウド採用率、成熟したサイバーセキュリティ支出、ハイブリッドワークの高い浸透度、主要なSASEベンダーの存在により、世界のセキュアアクセスサービスエッジ(SASE)市場をリードしています。企業、政府機関、サービスプロバイダーがセキュアアクセスと拠点ネットワーキングの刷新を続けているため、米国は引き続き最大の需要の中心です。Cisco、Kyndryl、Akamai、HPE、Verizon、Oracle、Zscaler、Netskope、Palo Alto Networks、AT&T、Cloudflare、Riverbed Technology、Lumen Technologies、Forcepoint、Fortinet、Broadcomはいずれも、北米のベンダーエコシステムを強化しています。市場の成長は、企業のゼロトラスト採用、AIセキュリティ要件、従来型のVPNおよび境界型ツールの置き換えによって支えられています。
欧州は、データ保護、ハイブリッドワーク、マネージドセキュリティ需要を通じて前進
欧州は、厳格なデータ保護要件、ハイブリッドワークの採用、クラウド移行、多国籍組織全体でのセキュアな接続に対する需要により、主要な地域市場となっています。BFSI、製造、小売、ヘルスケア、通信、公共部門の企業は、コンプライアンス、データレジデンシー、SaaSおよびプライベートアプリケーションへのセキュアアクセスをサポートするSASEプラットフォームを必要としています。サービスプロバイダーも、分散した拠点ネットワークを持つ企業にマネージドSD-WANおよびSASEサービスを提供することで、重要な役割を果たしています。欧州の採用は、データ主権、規制要件、そして可視性を高めながらツールの複雑さを減らせる統合型セキュリティアーキテクチャへの需要によって形づくられています。
アジア太平洋は、クラウド、通信、デジタルトランスフォーメーションの勢いを背景に高成長地域として台頭
アジア太平洋は、世界のセキュアアクセスサービスエッジ(SASE)市場で最も急成長する地域の1つになると見込まれています。中国、インド、日本、韓国、オーストラリア、東南アジアでは、クラウド採用、通信のモダナイゼーション、モバイル従業員の増加、デジタルトランスフォーメーションが進んでいます。企業にはクラウドアプリケーションへのセキュアアクセスが必要であり、通信事業者には5G、エッジ、マネージドネットワークサービス向けのSASE機能が求められています。Huaweiは、中国およびより広いアジア太平洋の通信・企業市場でのプレゼンスを通じて、地域の競争環境を強化しています。成長は、サイバーセキュリティ投資の拡大と、大企業およびサービスプロバイダーにおけるクラウド提供型セキュリティへの需要によっても支えられています。
中南米、中東、アフリカは、クラウド移行とネットワークの刷新を通じて存在感を拡大
中南米、中東、アフリカは、SASEソリューションにとって依然として規模は小さいものの拡大している市場です。ブラジル、メキシコ、UAE、サウジアラビア、南アフリカは、クラウド移行、スマートシティプロジェクト、銀行業務のデジタル化、通信のアップグレード、公共部門の刷新により、主要な需要の中心となっています。これらの地域の企業は、分散した拠点とハイブリッドワークを支えるために、SD-WANとクラウドセキュリティをますます採用しています。多くの組織が導入と継続的な管理についてサービスプロバイダーの支援を望むため、マネージドSASEサービスは支持を集める可能性が高いです。成長は、クラウドの成熟度、サイバーセキュリティ意識、接続品質、規制の整備に左右されます。
競合インサイト
- Cisco Systems(米国)
- Kyndryl Solutions(米国)
- Akamai(米国)
- HPE(米国)
- Verizon(米国)
- Oracle(米国)
- Zscaler(米国)
- Netskope(米国)
- Extreme Networks(米国)
- Palo Alto Networks(米国)
- AT&T(米国)
- Cloudflare(米国)
- Huawei(中国)
- Riverbed Technology(米国)
- Lumen Technologies(米国)
- Forcepoint(米国)
- Fortinet(米国)
- Broadcom(米国)
世界のセキュアアクセスサービスエッジ(SASE)市場は競争が激しく、ネットワークベンダー、クラウドセキュリティ企業、通信事業者、マネージドサービスプロバイダー、サイバーセキュリティプラットフォームが、SD-WAN、SSE、ZTNA、SWG、CASB、FWaaSの各機能で競っています。Cisco Systems、HPE、Extreme Networks、Fortinet、Huaweiは、SD-WAN、セキュアブランチ、ネットワークとセキュリティの融合で競争しています。Zscaler、Netskope、Palo Alto Networks、Cloudflare、Akamai、Forcepoint、Broadcomは、クラウドセキュリティ、SSE、ゼロトラストアクセス、ウェブセキュリティ、CASB、データ保護で競争しています。Verizon、AT&T、Lumen Technologies、Kyndryl Solutionsは、マネージドSASEと企業向け接続サービスで競争しています。Oracleはクラウドと企業向けセキュリティの機能をもたらし、Riverbed Technologyはネットワークの可視化とデジタルエクスペリエンス管理に貢献しています。競争は、プラットフォームの融合、クラウド提供の拠点網、AIセキュリティ、データ保護、ゼロトラストの成熟度、マネージドサービス、性能、相互運用性によって形づくられています。
最近の動向
- 2025年4月、HPEは、HPE Aruba NetworkingおよびGreenLakeクラウド全体での拡張を発表しました。これには、HPE Aruba Networking EdgeConnect SD-WANとHPE Aruba Networking SSEの緊密な統合を実現する新たなSASE機能が含まれます。
- 2025年5月、Netskopeは、MetTelがNetskope Oneプラットフォームを用いて、企業および政府機関の顧客にAI駆動のマネージドSASEネットワークセキュリティサービスを提供するためにNetskopeを選定したと発表しました。
- 2025年7月、Fortinetは、2025 Gartner Magic Quadrant for SASE PlatformsでLeaderに選ばれ、関連するGartner Critical Capabilitiesレポートの Secure Branch Network Modernization ユースケースで No. 1 にランクされたと述べました。
- 2025年7月、Netskopeは、Netskope Oneプラットフォームとそのネットワーク NewEdge に支えられ、Gartner Magic Quadrant for SASE Platformsで2年連続のLeaderに選ばれたと述べました。
- 2025年、Palo Alto Networksは、回避型の脅威に対する保護を拡張し、最新の企業ユーザー向けのセキュアアクセスをサポートするよう設計されたAI駆動のSASEソリューションとして、Prisma SASE 4.0を発表しました。
- 2025年、Zscalerは Zenith Live 2025 で新たなZero Trustソリューションを発表し、SASEベースのZero Trust Exchangeが世界の150を超えるデータセンターに分散していると述べました。
目次
第1章 レポート序論
1.1 レポートの説明と目的
1.1.1 レポートタイトルと市場の定義
1.1.2 セキュアアクセスサービスエッジソリューションの範囲
1.1.3 ステークホルダーにとっての価値提案
1.2 調査目的
1.2.1 市場規模算定の目的
1.2.2 セグメンテーションの目的
1.2.3 競合インテリジェンスの目的
1.2.4 予測およびシナリオの目的
1.3 レポートの範囲
1.3.1 提供形態別のSASE市場の範囲
1.3.2 タイプ別のSASE市場の範囲
1.3.3 組織規模別のSASE市場の範囲
1.3.4 エンドユーザー別のSASE市場の範囲
1.3.5 地理的範囲
1.4 通貨、単位および価格基準
1.5 対象ステークホルダー
1.6 制約事項と前提条件
第2章 エグゼクティブサマリー
2.1 世界のセキュアアクセスサービスエッジ(SASE)市場スナップショット
2.2 市場規模と予測、2025年から2035年
2.3 主要な市場トレンドと投資ハイライト
2.4 セグメント別ハイライト
2.5 地域別ハイライト
2.6 競争環境のスナップショット
第3章 市場概要
3.1 市場の定義
3.2 SASEアーキテクチャの進化
3.3 クラウドセキュリティとゼロトラストアクセスにおけるSASEの役割
3.4 SASEの融合におけるSD-WANとSSEの役割
3.5 市場エコシステム分析
3.6 サプライチェーンとパートナーエコシステムの概要
3.7 標準、コンプライアンスおよびセキュリティフレームワークの概要
第4章 世界のセキュアアクセスサービスエッジ(SASE)市場のダイナミクス
4.1 市場促進要因
4.1.1 クラウドアプリケーション、ハイブリッドワーク、ゼロトラストセキュリティの採用拡大
4.1.2 SD-WANとネットワークセキュリティの融合の拡大
4.1.3 SaaS、クラウド、AI、分散ユーザーに起因する脅威への露出の増大
4.1.4 サービスプロバイダーからのマネージドSASE提供に対する需要の拡大
4.2 市場抑制要因
4.2.1 従来型のネットワークおよびセキュリティアーキテクチャからの複雑な移行
4.2.2 データプライバシー、主権およびコンプライアンス要件
4.2.3 ベンダーロックインと統合リスク
4.3 市場機会
4.3.1 シングルベンダーおよび統合型SASEプラットフォームの成長
4.3.2 ウェブ、クラウド、プライベートアプリケーションのセキュリティにわたるSSEの拡大
4.3.3 AIセキュリティと生成AIアプリケーションへのセキュアアクセス
4.3.4 通信事業者およびサービスプロバイダーチャネル向けのマネージドSASEサービス
4.4 技術トレンド
4.4.1 AI搭載SASEプラットフォームへの移行
4.4.2 SSEプラットフォームにおけるSWG、CASB、ZTNA、FWaaSの融合
4.4.3 SD-WAN、SSE、セキュアブランチネットワーキングの統合
4.4.4 グローバルなクラウドPoPとプライベートバックボーンの拡大
第5章 世界のセキュアアクセスサービスエッジ(SASE)市場規模と予測
5.1 市場規模、2025年
5.2 市場予測、2035年
5.3 CAGR分析、2025年から2035年
5.4 収益機会分析
5.5 市場魅力度分析
第6章 世界のセキュアアクセスサービスエッジ(SASE)市場、提供形態別
6.1 概要
6.2 SD-WAN
6.3 SSE
第7章 世界のセキュアアクセスサービスエッジ(SASE)市場、タイプ別
7.1 概要
7.2 セキュアウェブゲートウェイ
7.3 クラウドアクセスセキュリティブローカー
7.4 ゼロトラストネットワークアクセス
7.5 Firewall as a Service
第8章 世界のセキュアアクセスサービスエッジ(SASE)市場、組織規模別
8.1 概要
8.2 大企業
8.3 中小企業
第9章 世界のセキュアアクセスサービスエッジ(SASE)市場、エンドユーザー別
9.1 概要
9.2 企業
9.3 サービスプロバイダー
第10章 世界のセキュアアクセスサービスエッジ(SASE)市場、地域別
10.1 概要
10.2 北米
10.2.1 米国
10.2.2 カナダ
10.2.3 メキシコ
10.3 欧州
10.3.1 英国
10.3.2 ドイツ
10.3.3 フランス
10.3.4 イタリア
10.3.5 スペイン
10.3.6 その他の欧州
10.4 アジア太平洋
10.4.1 中国
10.4.2 日本
10.4.3 インド
10.4.4 韓国
10.4.5 オーストラリア
10.4.6 東南アジア
10.4.7 その他のアジア太平洋
10.5 中南米
10.5.1 ブラジル
10.5.2 メキシコ
10.5.3 その他の中南米
10.6 中東
10.6.1 GCC諸国
10.6.2 イスラエル
10.6.3 トルコ
10.6.4 その他の中東
10.7 アフリカ
10.7.1 南アフリカ
10.7.2 その他のアフリカ
第11章 競争環境
11.1 市場競争の概要
11.2 競合ポジショニングマトリクス
11.3 企業別市場シェア分析
11.4 製品ポートフォリオ比較
11.5 SASEプラットフォーム機能ベンチマーク
11.6 戦略的取り組み
11.7 提携、合併および買収
11.8 最近の動向
11.9 ベンダーベンチマーク
第12章 企業プロファイル
12.1 Cisco Systems
12.2 Kyndryl Solutions
12.3 Akamai
12.4 HPE
12.5 Verizon
12.6 Oracle
12.7 Zscaler
12.8 Netskope
12.9 Extreme Networks
12.10 Palo Alto Networks
12.11 AT&T
12.12 Cloudflare
12.13 Huawei
12.14 Riverbed Technology
12.15 Lumen Technologies
12.16 Forcepoint
12.17 Fortinet
12.18 Broadcom
第13章 戦略的提言
13.1 SASEベンダーへの提言
13.2 クラウドセキュリティプロバイダーへの提言
13.3 通信事業者およびマネージドサービスプロバイダーへの提言
13.4 企業バイヤーへの提言
13.5 投資および成長戦略
第14章 調査方法
14.1 調査アプローチ
14.2 一次調査
14.3 二次調査
14.4 市場規模の推計
14.5 予測手法
14.6 データトライアンギュレーション
14.7 前提条件と制約事項
第15章 付録
15.1 略語
15.2 用語集
15.3 関連レポート
15.4 免責事項
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2025-2032
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
世界のセキュアアクセスサービスエッジ(SASE)市場規模は2025年に145億米ドルと評価され、2035年には668億米ドルに達すると予測されています。
世界のセキュアアクセスサービスエッジ(SASE)市場は、2025年から2035年にかけて年平均成長率24.40%で成長すると予測されています。
提供形態別では、企業がセキュアウェブゲートウェイ、CASB、ZTNA、firewall as a serviceなどのクラウド提供型セキュリティ機能を優先しているため、SSEが2025年に推定57.4%のシェアで最大でした。エンドユーザー別では、企業が推定74.2%のシェアでリードしました。
この市場は主に、クラウドの採用拡大、ハイブリッドワーク、ゼロトラストセキュリティ、SD-WANの刷新、ネットワークツールとセキュリティツールを統合する必要性によって牽引されています。成長は、SaaSの採用、AIセキュリティ要件、分散した拠点ネットワーク、マネージドSASEサービスによっても支えられています。
世界のセキュアアクセスサービスエッジ(SASE)市場の主要企業には、Cisco Systems、Kyndryl Solutions、Akamai、HPE、Verizon、Oracle、Zscaler、Netskope、Extreme Networks、Palo Alto Networks、AT&T、Cloudflare、Huawei、Riverbed Technology、Lumen Technologies、Forcepoint、Fortinet、Broadcomが含まれます。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。