
エッジAIチップ市場 規模・シェア・2035年までの予測
市場の概要
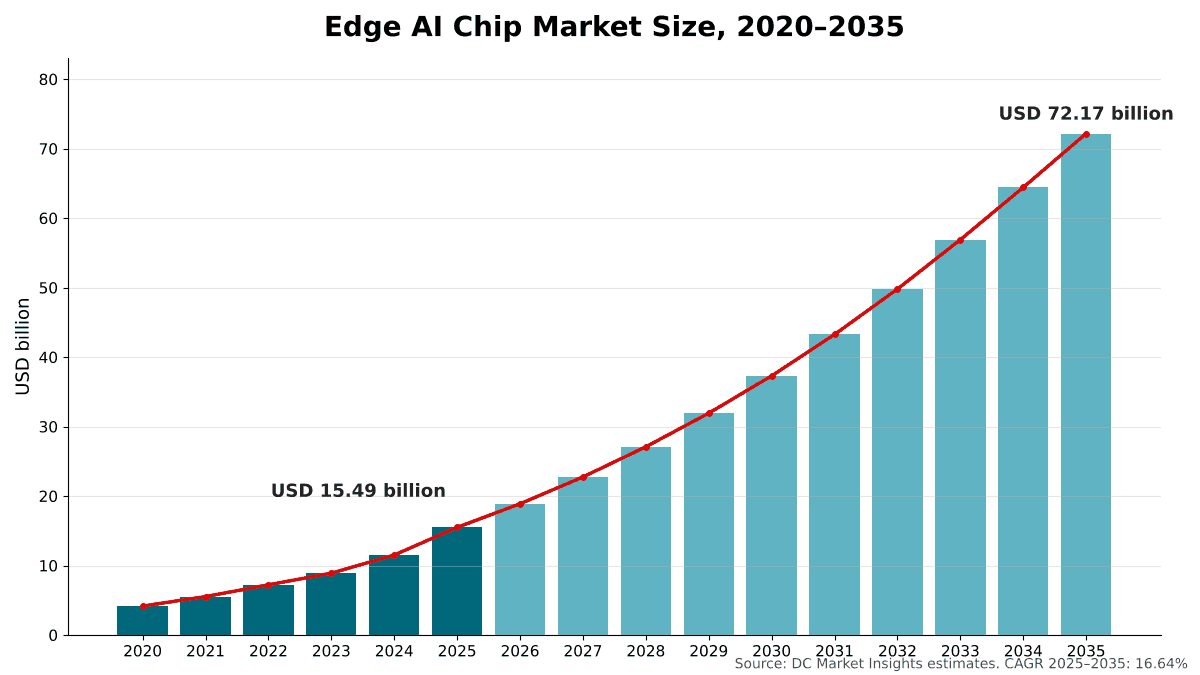
エッジAIチップ市場の規模は2025年にUSD 15.49十億で、年平均成長率(CAGR)16.64%で拡大し、2035年までにUSD 72.17十億に達すると予測されています。 Asia Pacificが市場の50%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09エッジaiチップ市場、デバイス別
- 10エッジaiチップ市場、チップタイプ別
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- Asia Pacific50%
- North America22.8%
- Europe18.4%
- Latin America4.9%
- Middle East and Africa3.9%
掲載企業
- NVIDIA
- Qualcomm
- Mobileye
- Apple
- MediaTek
- Horizon Robotics
- Intel
- AMD
- Samsung Electronics
- Huawei (HiSilicon)
- Ambarella
- NXP Semiconductors
- STMicroelectronics
- Texas Instruments
- Renesas Electronics
- Hailo
詳細分析
エッジAIチップ市場は、コアデータセンターの外で人工知能(AI)推論を実行するプロセッサを対象とします。具体的には、車載AIシステムオンチップ(SoC)、スマートフォンおよびPC向けプロセッサに内蔵されるニューラルプロセッシングユニット(NPU)、そしてロボット、スマートカメラ、エッジサーバー、ゲートウェイ、ドローン、コネクテッドデバイスに組み込まれるグラフィックスプロセッシングユニット(GPU)、特定用途向け集積回路(ASIC)、フィールドプログラマブルゲートアレイ(FPGA)およびその他のアクセラレータです。DC Market Insightsは、世界のエッジAIチップ市場を2025年に154.9億米ドルと評価し、2035年には721.7億米ドルに達し、年平均成長率(CAGR)は16.64%になると予測しています。2025年の市場規模は数量と価格から積み上げています。約2,070万個の車載AI SoCが1個あたり約310米ドルで64.2億米ドル、5億9,000万台のスマートフォンにおける約6.10米ドルのNPU価値と1億台のPCにおける15.30米ドルのNPU価値で51.3億米ドル、そして約2,100万個の産業用、カメラ用およびエッジ向けAIチップが約188米ドルで39.4億米ドルとなります。小規模言語モデルがスマートフォン、PC、ロボット上で動作するようになったため、生成AIおよび言語ワークロードは年29.86%で最も成長の速いセグメントです。また、AI対応スマートフォンと都市向け映像解析が小さな基盤から普及していることから、中東・アフリカは年20.34%で最も成長の速い地域です。
エグゼクティブサマリー
世界のエッジAIチップ市場規模は2020年に41.6億米ドルと評価され、2025年に154.9億米ドルに達しました。予測期間中のCAGRは16.64%で、2035年までに721.7億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| エッジAIチップ市場規模(2025年) | 154.9億米ドル |
| エッジAIチップ市場のCAGR | 16.64% |
| エッジAIチップ市場規模(2035年) | 721.7億米ドル |
エッジAIチップ市場は2020年から2025年にかけて年30.07%で成長し、2025年単年でも、運転支援チップがより多くの車種に搭載され、NPUが新しいPCプロセッサ全体に広がったことで、2024年比34.6%増加しました。2025年の金額のうち、車載AI SoCが41.4%、スマートフォンおよびPCのクライアントNPUが33.1%、産業用、カメラおよびエッジシステムが残りの25.4%を占めました。
DC Market Insightsは、2026年に188.8億米ドル(さらに21.9%増)を予測しており、AI対応のスマートフォンとPCが完全普及に近づくにつれて、成長率は2035年までに12.0%へと鈍化します。ロボット、車両、エッジサーバーがマルチモーダルモデルや言語モデルをローカルで実行するようになったため、構成は毎秒100兆回演算(TOPS)超のチップへと移行し、その金額シェアは2025年の15.4%から2035年には34.2%に上昇します。本レポートのエッジの数値はDC Market InsightsのAIチップ市場モデルにおけるエッジおよびデバイスセグメントと一致しており、両レポートは同一の数値体系を使用しています。
市場範囲:エッジAIチップ市場は何を対象とするか?
エッジAIチップ市場は、クラウドやコロケーションのデータホールではなく、デバイス、車両、機械またはオンプレミスのエッジシステム上でAIモデルを実行することを主な役割とするすべてのチップ、またはチップのAIブロックを対象とし、初回販売時の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を154.9億米ドルと算定しています。
対象範囲。運転支援および自動運転向けの車載AI SoC、スマートフォンおよびPC向けプロセッサ内のNPUブロック、GPUベースのシステムオンモジュールなどのロボティクスおよび組み込みAIモジュール、スマートカメラおよび映像解析向けのビジョンSoC、エッジサーバー、ゲートウェイおよび産業用PC向けのディスクリートNPUアクセラレータカードおよびチップ、エッジでのAI推論に使用されるFPGA、そしてドローン、ウェアラブルおよびその他のコネクテッドデバイスに搭載されるニューラルアクセラレータ内蔵マイクロコントローラ。
対象外。クラウド、コロケーションおよび企業のデータホールに設置されるデータセンター向けGPUおよびAI ASIC(データセンターアクセラレータ市場で算定)、スマートフォンまたはPC向けプロセッサのうちNPU以外の部分、別売りのメモリおよびストレージ、サーバー、車両、カメラ、ロボットの完成品、ならびにソフトウェア、ライセンスおよびクラウドサービス。
セグメント間の関係。デバイス別、チップタイプ別、性能別、ワークロード別の各区分は、いずれも2025年の同じ合計154.9億米ドルを分割し直したものです。エッジサーバーおよびゲートウェイは、オンプレミスおよび通信事業者のエッジサイトにおけるAIチップを対象とします。サーバー、電力、スペースを含むより広いエッジサイト市場は、当社のエッジコンピューティング市場レポートで評価しています。地域および国は、チップが設計または製造される場所ではなく、デバイスが販売・設置される場所に基づいて配分しています。
市場の推進要因:エッジAIチップ市場を牽引するものは何か?
DC Market Insightsが2025年から2035年の間に年間金額で566.8億米ドル増加すると予測するエッジAIチップ市場の成長の大部分は、3つの推進要因で説明できます。すなわち、車両1台あたりのAI演算能力の増加、新しいPCにおける40 TOPSというNPUの最低基準、そして現場で生成モデルを実行するようになったロボットとエッジサーバーです。
車両の演算能力向上により車載AIチップは64.2億米ドルに到達
運転支援および自動運転チップはエッジAIチップ市場で最大の部分であり、2025年の金額の41.4%を占めています。NVIDIAは、2026会計年度の通期車載売上高が39%増の過去最高23.0億米ドルになったと報告しました(出典:米国証券取引委員会へのNVIDIAの提出書類)。Mobileyeの2025年売上高は15%増の18.9億米ドルとなり、Horizon Roboticsは2025年にJourneyシリーズの車載チップを400万セット以上出荷し(39%増)、売上高は57.7%増の37.6億人民元でした。Qualcommの車載売上高は2025会計年度に36%増の39.6億米ドルとなりました。DC Market Insightsは、より高度な運転支援レベルには車両1台あたりより多くのTOPSが必要となるため、車載AIチップが年17.04%で成長し、2035年までに309.6億米ドルに達すると予測しています。
40 TOPS超のPC向けNPUがクライアントAIシリコンを84.3億米ドルに押し上げる
Microsoftは、Copilot+ PCを40 TOPS超の性能を持つNPUを搭載したWindows 11ハードウェアと定義しており、多くの新しいWindows AI機能がその水準を必要とするとしています(出典:Microsoft Learn)。QualcommのSnapdragon X2 EliteファミリーはNPUを80 TOPSに引き上げており、搭載デバイスは2026年上半期に登場する見込みです。DC Market Insightsは、PC向けNPUシリコンを2025年に15.3億米ドルと評価し、2035年までに84.3億米ドル(CAGR 18.61%、クライアントセグメントで最速)に達すると予測しています。一方、DC Market Insightsのモデルでは販売されるスマートフォンの大半がすでにNPUを搭載しているため、スマートフォン向けNPUの金額は年12.84%で成長します。
ロボットとエッジサーバーが生成モデルをローカルで実行
エッジシステムは今や、クラウドとの往復通信なしに言語モデルや視覚言語モデルを実行できるだけの演算能力を備えています。NVIDIAのJetson AGX Thor T5000モジュールは40~130ワットで最大2,070テラフロップスのAI演算性能を提供し、HailoのHailo-10Hアクセラレータは標準2.5 Wで20億パラメータの言語モデルを毎秒10トークンで実行します。DC Market Insightsは、2035年までに産業オートメーションおよびロボティクス向けチップが年19.68%で成長して82.1億米ドルに、エッジサーバーおよびゲートウェイ向けが年19.88%で成長して53.2億米ドルに達すると予測しています。
市場トレンド:エッジAIチップはどのように変化しているか?
エッジAIチップ市場は、より高いTOPS、生成ワークロード、そしてマイクロコントローラへのAI組み込みへと移行しており、生成AIおよび言語ワークロードの金額シェアは2025年の9.8%から2035年までに28.8%に上昇します。
エッジAIチップの金額に占める生成AIの比率は9.8%から28.8%へ上昇
小規模言語モデル、音声アシスタント、視覚言語モデルが、今やスマートフォン、PC、ロボット、ゲートウェイ上で動作しています。2025年7月に商用提供が開始されたHailo-10Hは、INT4で40 TOPS、INT8で20 TOPSの性能を提供し、Hailoは20億パラメータのモデルで最初のトークンまで1秒未満としています。DC Market Insightsは、生成AIおよび言語ワークロードを2025年に15.2億米ドル、2035年までに208.0億米ドルと評価しており、CAGRは29.86%と本レポートのすべてのセグメントの中で最速です。
100 TOPS超のチップが2035年までに金額の34.2%を占める
エッジではドルあたりの性能が急速に向上しています。NVIDIAのJetson Orin Nano Super開発者キットは249米ドルで最大67 TOPSを提供し、前世代ボードの499米ドルで40 TOPSを上回ります。ハイエンドでは、Jetson AGX Thor T5000モジュールが2,999米ドルで販売されています。DC Market Insightsは、100 TOPS超のチップが年26.28%で成長し、2025年の23.9億米ドルから2035年には246.7億米ドルになる一方、10 TOPS未満のチップは単価の低下により年3.67%の成長にとどまると予測しています。
マイクロコントローラが独自のニューラルアクセラレータを搭載
センサー、ウェアラブル、家電製品に搭載されるマイクロコントローラには、今やAIブロックが含まれています。STMicroelectronicsのSTM32N6は、最大800 MHzで動作するArm Cortex-M55コアと、毎秒600ギガ演算の性能を持つNeural-ART Acceleratorを組み合わせています。DC Market Insightsは、ドローン、ウェアラブルおよびその他のコネクテッドデバイス向けAIチップを2025年に4.62億米ドル、2035年までに20.6億米ドル(CAGR 16.15%)と評価しています。
市場の課題:エッジAIチップ市場の足かせとなるものは何か?
成熟したデバイス分野におけるチップ価格の下落と、安全性およびセキュリティ準拠のコストが、DC Market InsightsがエッジAIチップ市場の成長を鈍化させると見込む2つの制約であり、スマートフォン向けNPUの金額は年12.84%の成長にとどまります。
スマートフォン向けNPUの金額は12.84%と最も緩やかな成長
スマートフォン向けNPUは36.0億米ドル、2025年の金額の23.2%を占めましたが、DC Market Insightsのモデルでは新しいスマートフォンの大半がすでにNPUを搭載しているため、成長は数量の増加ではなくスマートフォン1台あたりの価値に依存します。DC Market Insightsは、エッジAIチップ市場に占めるスマートフォンのシェアが2035年までに16.7%に低下すると予測しています。ベンダーがエントリーデバイスを同程度の価格で新しい設計に移行させるため、10 TOPS未満のチップの金額シェアは34.4%から10.6%に縮小します。
安全性とサイバーセキュリティの規則が設計サイクルを長期化
ISO 26262機能安全規格は、車載AIチップが組み込まれる量産路上車両の電気・電子システムに適用され、欧州連合(EU)で販売されるコネクテッド製品はサイバーレジリエンス法(CRA)の対象となり、その報告義務は2026年9月11日から適用されます。DC Market Insightsは、認証が各設計サイクルに数か月を追加し、認定された安全プロセスを持つサプライヤーに有利に働くと見込んでおり、これにより新興チップ企業の車両への参入が遅れます。
市場機会:新たな収益源はどこにあるか?
エッジAIチップ市場における最大の新たな収益源は2つあり、年19.88%で成長するエッジサーバーおよびゲートウェイと、年19.68%で成長する産業オートメーションおよびロボティクスです。
エッジサーバーおよびゲートウェイは6倍に成長し53.2億米ドルへ
企業、通信事業者、都市運営者は、遅延とバックホールを削減するため、カメラ、機械、ユーザーの近くにAI推論を配置しています。DC Market Insightsは、エッジサーバーおよびゲートウェイ向けAIチップを2025年に8.68億米ドル、2035年までに53.2億米ドルと評価しており、2025年にはGPUがこのセグメントの64.0%を占めています。NXPは2025年10月にKinaraの3.07億米ドルの現金買収を完了し、ディスクリートNPUをポートフォリオに加えました。通信事業者のエッジサイトは、当社のマルチアクセスエッジコンピューティング市場レポートで取り上げています。
ロボティクス向けチップは年19.68%で成長
人型ロボット、移動ロボット、産業用ロボットには、搭載型の認識、計画、言語理解が必要です。NVIDIAは、Boston Dynamics、Caterpillar、Franka Robotics、Humanoid、LG ElectronicsおよびNEURA Roboticsが同社のロボティクススタックを使用しているとしています。DC Market Insightsは、産業オートメーションおよびロボティクス向けAIチップを2025年に13.6億米ドル、2035年までに82.1億米ドルと評価しており、その時点でエッジAIチップ市場の11.4%に達します。
価格:エッジAIチップのコストはどのくらいか?
2025年の車載AI SoCの平均販売価格は約310米ドル、産業用またはエッジ向けAIチップは約188米ドルであり、NPUブロックはスマートフォンに約6.10米ドル、PCに約15.30米ドルの価値を加えました。これらはすべてのモデルにわたる加重平均販売価格に関するDC Market Insightsの推定値です。
| エッジAIチップ区分(2025年) | 平均価格または価値(米ドル) | 数量(百万個) | 金額(億米ドル) |
|---|---|---|---|
| 車載AI SoC | 310 | 20.7 | 64.2 |
| スマートフォン1台あたりのNPU価値 | 6.10 | 590 | 36.0 |
| PC1台あたりのNPU価値 | 15.30 | 100 | 15.3 |
| 産業用、カメラ用およびエッジ向けAIチップ | 188 | 20.95 | 39.4 |
開発者向けハードウェアの定価は、価格帯の上位における幅を示しています。Jetson Orin Nano Super開発者キットは最大67 TOPSで249米ドル、Jetson AGX Thor開発者キットは3,499米ドルで販売されています。
規格と規制:エッジAIチップを形作る規則は何か?
エッジAIチップ市場を形作る規則は4つあります。車両向けのISO 26262機能安全規格、EUサイバーレジリエンス法、EU AI法、そして40 TOPS超というCopilot+ PCのハードウェア最低基準です。
ISO 26262。2018年12月に発行されたISO 26262-1:2018(第2版)は、モペッドを除く量産路上車両に搭載される1つ以上の電気・電子システムを含む安全関連システムに適用されます。車載AI SoC上に構築される運転支援システムはこの適用範囲に含まれます。
EUサイバーレジリエンス法。サイバーレジリエンス法は2024年12月10日に発効し、デジタル要素を含むハードウェアおよびソフトウェア製品を対象としています。報告義務は2026年9月11日から、主要な義務は2027年12月11日から適用されます。カメラからゲートウェイまで、EUで販売されるエッジAIデバイスはその対象範囲に含まれます。
EU AI法。2026年5月に成立した暫定合意により、独立型の高リスクAIシステムに関する義務は2027年12月2日に、規制対象製品に組み込まれたAIに関する義務は2028年8月2日に延期されます。この規則はチップではなくAIシステムを規制するものですが、デバイスメーカーがチップサプライヤーに対応を求めるロギングおよび安全機能に影響を与えます。
Copilot+ PCの要件。40 TOPS超というMicrosoftのNPU最低基準は、多くの新しいWindows AI機能の最低要件となっています。
市場セグメンテーション:エッジAIチップ市場をリードするセグメントはどれか?
エッジAIチップ市場では、デバイス別では車載が2025年の金額の41.4%で首位、チップタイプ別ではAI ASICおよびSoCが39.5%で首位、性能区分別では10~100 TOPSのチップが50.1%で首位、ワークロード別ではコンピュータビジョンが55.0%で首位です。言語モデルおよびマルチモーダルモデルがクラウドからスマートフォン、PC、ロボット、ゲートウェイへと移行しているため、生成AIおよび言語ワークロードは年29.86%で最も成長の速いセグメントであり、コンピュータビジョンの11.06%を上回っています。
デバイス別:車載が41.4%で首位
| デバイス | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 車載 | 64.2 | 41.4% | 309.6 | 17.04% |
| スマートフォン | 36.0 | 23.2% | 120.5 | 12.84% |
| PC | 15.3 | 9.9% | 84.3 | 18.61% |
| 産業オートメーションおよびロボティクス | 13.6 | 8.8% | 82.1 | 19.68% |
| スマートカメラおよび映像解析 | 12.5 | 8.1% | 51.3 | 15.19% |
| エッジサーバーおよびゲートウェイ | 8.7 | 5.6% | 53.2 | 19.88% |
| ドローン、ウェアラブルおよびその他のIoT | 4.6 | 3.0% | 20.6 | 16.15% |
車載は2035年までにシェアを1.5ポイント拡大し、最大のデバイスセグメントであり続けます。デバイス別ではエッジサーバーおよびゲートウェイが最も速く成長する一方、NPUの普及が成熟するにつれてスマートフォンはシェアを6.5ポイント失います。
チップタイプ別:AI ASICおよびSoCが39.5%で首位
| チップタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| AI ASICおよびSoC | 61.2 | 39.5% | 315.0 | 17.79% |
| クライアントNPU | 51.3 | 33.1% | 204.8 | 14.85% |
| GPU | 34.1 | 22.0% | 157.3 | 16.52% |
| FPGA | 3.2 | 2.0% | 13.5 | 15.66% |
| その他のAIチップ | 5.1 | 3.3% | 31.1 | 19.78% |
専用の運転用SoCとビジョンSoCにより、AI ASICおよびSoCは最大のチップタイプとなっています。主に新興サプライヤーのディスクリートNPUおよびニューラルアクセラレータからなるその他のAIチップは、2025年の5.12億米ドルから年19.78%と最も速く成長します。
性能別:10~100 TOPSが50.1%で首位
| 性能区分 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 10 TOPS未満 | 53.3 | 34.4% | 76.5 | 3.67% |
| 10~100 TOPS | 77.6 | 50.1% | 398.5 | 17.77% |
| 100 TOPS超 | 23.9 | 15.4% | 246.7 | 26.28% |
10~100 TOPSの区分は、スマートフォンおよびPC向けNPUの大半と中級の運転用チップをカバーしています。100 TOPS超のチップは、高度運転支援、人型ロボットおよび移動ロボット、エッジサーバーに搭載されています。
ワークロード別:コンピュータビジョンが55.0%で首位
| ワークロード | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| コンピュータビジョン | 85.3 | 55.0% | 243.3 | 11.06% |
| センサーフュージョンおよび自律化 | 34.7 | 22.4% | 202.0 | 19.28% |
| 生成AIおよび言語 | 15.2 | 9.8% | 208.0 | 29.86% |
| 音声、オーディオおよびその他 | 19.7 | 12.7% | 68.4 | 13.24% |
カメラベースの運転支援から工場の検査まで、ビジョンは依然としてエッジAIシリコンの大部分を牽引しています。2035年までに上位3つのワークロードの規模は拮抗し、1種類のワークロードにしか対応しないチップは市場の3分の1にしかアクセスできないことを意味します。
DC独自分析:エッジAIデバイス×チップタイプ・マトリクス
車載AI ASICおよびSoCは44.3億米ドルでマトリクス内の単一セルとして最大であり、2025年のエッジAIチップ総額の28.6%を占め、次いでスマートフォン向けNPUが36.0億米ドルです。以下のマトリクスは、エッジAIチップがどこで動作し、どの種類のチップであるかをクロス集計したものです。
| 2025年、億米ドル | GPU | AI ASICおよびSoC | クライアントNPU | FPGA | その他のAIチップ | 合計 |
|---|---|---|---|---|---|---|
| 車載 | 19.9 | 44.3 | 0.0 | 0.0 | 0.0 | 64.2 |
| スマートフォン | 0.0 | 0.0 | 36.0 | 0.0 | 0.0 | 36.0 |
| PC | 0.0 | 0.0 | 15.3 | 0.0 | 0.0 | 15.3 |
| 産業オートメーションおよびロボティクス | 5.7 | 5.7 | 0.0 | 1.1 | 1.1 | 13.6 |
| スマートカメラおよび映像解析 | 2.1 | 7.8 | 0.0 | 0.9 | 1.7 | 12.5 |
| エッジサーバーおよびゲートウェイ | 5.6 | 1.1 | 0.0 | 0.9 | 1.1 | 8.7 |
| ドローン、ウェアラブルおよびその他のIoT | 0.8 | 2.3 | 0.0 | 0.3 | 1.2 | 4.6 |
| 合計 | 34.1 | 61.2 | 51.3 | 3.2 | 5.1 | 154.9 |
GPUはエッジサーバーおよびゲートウェイの金額の64.0%を占める一方、スマートカメラではわずか16.6%であり、スマートカメラではビジョンSoCが62.8%で優勢です。産業オートメーションおよびロボティクスはGPUとASICでほぼ均等に分かれており、最も競争の激しいデバイスセグメントとなっています。ドローン、ウェアラブルおよびその他のコネクテッドデバイスは、その他のAIチップのシェアが25.0%と最も高く、ディスクリートNPUおよびマイクロコントローラのサプライヤーにとっての参入口となっています。
このマトリクスは出荷数の集計ではなくDC Market Insightsのモデルであり、61の入力から構築されています。内訳は、21のデバイス基準値(7デバイス×2020年、2025年、2035年)、6つの数量および価格の前提、14のチップタイプ別シェア、10の地域基準値、そしてクロスチェックに使用した10のサプライヤー開示情報です。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:エッジAIチップ市場をリードする地域はどこか?
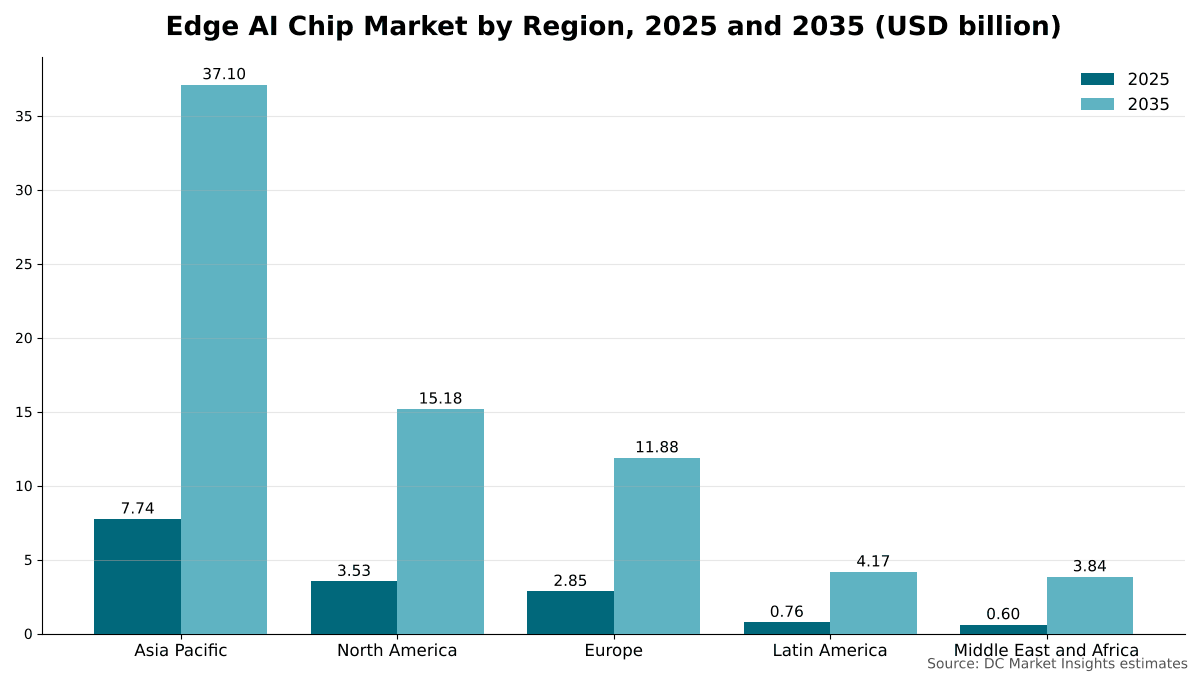
アジア太平洋は2025年の金額の50.0%でエッジAIチップ市場をリードしており、AI対応スマートフォンと都市向け映像解析が小さな基盤から普及していることから、中東・アフリカは年20.34%で最も成長の速い地域です(DC Market Insightsの推定)。
アジア太平洋が50.0%のシェアで首位
アジア太平洋は2025年に77.4億米ドル相当のエッジAIチップを購入しており、同地域は年16.96%で成長し、2035年までに371.0億米ドルに達すると予測されています。中国だけで41.8億米ドルを占めており、運転支援搭載車両とスマートフォンの最大市場となっています。Horizon Roboticsが2025年に400万セット超のチップセットへと成長したことは、同国で国産の車載AIチップがいかに急速に拡大しているかを示しています。
北米は22.8%のシェア
北米は2025年に35.3億米ドル、2035年までに151.8億米ドル(CAGR 15.71%)の規模です。DC Market Insightsのモデルでは、PC向けNPU、ロボティクス、エッジサーバーが、世界全体の需要に比べて北米の需要においてより大きなシェアを占めています。
欧州は18.4%のシェア
欧州は2025年に28.5億米ドル、2035年までに118.8億米ドル(CAGR 15.33%)の規模です。ドイツが車載および産業オートメーションの需要に支えられて8.21億米ドルで首位に立ち、サイバーレジリエンス法とAI法はすべてのコネクテッド製品に準拠作業を追加します。
ラテンアメリカは4.9%のシェア
ラテンアメリカは2025年に7.62億米ドル、2035年までに41.7億米ドル(CAGR 18.52%)の規模で、AI対応スマートフォンと小売向け映像解析が需要を牽引するブラジルとメキシコが中心です。
中東・アフリカは3.9%のシェア
中東・アフリカは2025年に6.03億米ドル、2035年までに38.4億米ドルの規模で、年20.34%と地域別で最も速く成長します。DC Market Insightsは、アフリカ全域でのAIスマートフォン普及率の上昇と、湾岸諸国における新たな都市向け映像解析プロジェクトを想定しており、いずれも小さな導入基盤からのスタートです。
国別分析:エッジAIチップを最も多く購入している国はどこか?
中国は2025年に41.8億米ドル(世界金額の27.0%)でエッジAIチップの最大の国別市場であり、次いで米国が30.5億米ドル(19.7%)、日本が12.4億米ドル(8.0%)です。上位12か国で2025年の金額の83.4%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 中国 | アジア太平洋 | 41.8 | 27.0% | 196.0 | 16.70% |
| 2 | 米国 | 北米 | 30.5 | 19.7% | 130.0 | 15.61% |
| 3 | 日本 | アジア太平洋 | 12.4 | 8.0% | 49.5 | 14.87% |
| 4 | ドイツ | 欧州 | 8.2 | 5.3% | 33.9 | 15.22% |
| 5 | 韓国 | アジア太平洋 | 7.6 | 4.9% | 35.2 | 16.61% |
| 6 | インド | アジア太平洋 | 6.9 | 4.5% | 48.8 | 21.57% |
| 7 | 英国 | 欧州 | 4.5 | 2.9% | 18.8 | 15.31% |
| 8 | フランス | 欧州 | 4.0 | 2.6% | 16.2 | 15.06% |
| 9 | カナダ | 北米 | 3.8 | 2.5% | 16.9 | 16.05% |
| 10 | 台湾 | アジア太平洋 | 3.4 | 2.2% | 13.6 | 14.78% |
| 11 | ブラジル | ラテンアメリカ | 3.3 | 2.1% | 17.1 | 17.96% |
| 12 | イタリア | 欧州 | 2.7 | 1.7% | 10.5 | 14.61% |
AI対応スマートフォンと新しい車両プラットフォームが大衆市場向けの価格帯に達するにつれ、インドは年21.57%で大規模国別市場の中で最も速く成長しており、年17.96%のブラジルを上回っています。国別の数値はDC Market Insightsが地域合計を配分したものであり、各国の車両、スマートフォン、PC、産業機器の販売およびエッジサイト導入における推定シェアで加重しています。
予測シナリオ:2035年の予測はどのように変わり得るか?
エッジAIチップ市場は基本ケースで2035年までに721.7億米ドルに達し、低シナリオと高シナリオの範囲は579.5億米ドルから865.4億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 低 | より高度な運転支援レベルへの移行が遅れる。生成AIは主にクラウドにとどまる。エッジおよびデバイスの金額は2035年までに基本ケースを20%下回る | 579.5 | 14.10% |
| 基本 | 100 TOPS超のチップが金額の34.2%に到達。生成AIおよび言語がワークロードの28.8%に到達 | 721.7 | 16.64% |
| 高 | ロボットおよびエッジサーバーの導入が加速。スマートフォン、PC、車両でオンデバイス言語モデルが標準化 | 865.4 | 18.77% |
低ケースは、自動運転プログラムの遅延と、生成AIのデバイスへの移行の鈍化が起きた場合の姿です。高ケースは、ロボットとエッジサーバーが現在の開発者プラットフォームのペースで100 TOPS超のチップを採用することを前提としています。
競合インサイト:エッジAIチップ市場をリードするのは誰か?
- NVIDIA
- Qualcomm
- Mobileye
- Apple
- MediaTek
- Horizon Robotics
- Intel
- AMD
- Samsung Electronics
- Huawei (HiSilicon)
- Ambarella
- NXP Semiconductors
- STMicroelectronics
- Texas Instruments
- Renesas Electronics
- Hailo
NVIDIAは2025年の金額の約18%でエッジAIチップ市場をリードしており、上位3社のNVIDIA、Qualcomm、Mobileyeを合わせると約43%を占めます(DC Market Insightsの推定:NVIDIAの2026会計年度車載売上高23.0億米ドルに、ロボティクスおよびエッジシステム向けに販売されたJetsonモジュールを加え、154.9億米ドルの市場と比較したもの)。Mobileyeは2025年の売上高18.9億米ドル、2026年第1四半期の売上高5.58億米ドル(27%増)を報告し、EyeQ SoCの出荷量は28%増加しました。Qualcommの2025会計年度の売上高には、ハンドセットからの277.9億米ドル、車載からの39.6億米ドル、モノのインターネット(IoT)からの66.2億米ドルが含まれています。カメラおよび組み込みビジョンでは、Ambarellaの2026会計年度売上高が37.2%増の3.91億米ドルとなり、エッジAI SoCが売上高の80%を占めました。NXPはKinaraを通じてディスクリートNPUを追加し、STMicroelectronicsはNeural-ART AcceleratorをSTM32N6マイクロコントローラに組み込み、HailoはディスクリートのエッジAIアクセラレータを販売しています。
最近の動向
- 2025年7月、HailoはHailo-10HエッジAIアクセラレータの商用提供を開始しました。標準2.5 WでINT4により40 TOPSの性能を持ち、言語モデルおよび視覚言語モデルに対応しています(出典:All About Circuitsの報道)。
- 2025年8月、NVIDIAは最大2,070テラフロップスのAI演算性能を持つJetson AGX Thor開発者キットを3,499米ドルで発売しました(出典:TechRepublicの報道)。
- 2025年9月、Qualcommは80 TOPSのNPUを搭載したSnapdragon X2 Eliteファミリーを発表し、搭載デバイスは2026年上半期に登場する見込みです(出典:TechRepublicの報道)。
- 2025年10月、QualcommはArduinoの買収を発表し、Qualcomm Dragonwingプラットフォームを基盤とするArduino UNO Qを発表しました(出典:Phoronixの報道)。
- 2025年10月、NXPはディスクリートNPUメーカーであるKinaraの買収を3.07億米ドルの現金で完了しました(出典:NXPのプレスリリース)。
- 2026年4月、Mobileyeは第1四半期の売上高が27%増の5.58億米ドルになったと報告し、EyeQ6 HighベースのSuperVisionが米国の量産前車両で初めて稼働していると述べました(出典:Mobileyeのプレスリリース)。
当社はこれらの取引、製品発表、生産能力に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:エッジAIチップ市場モデルの構築方法
DC Market Insightsは、7つのデバイスセグメントにおける数量と価格からボトムアップでエッジAIチップ市場を構築し、2020年、2025年、2035年を基準点として、2026年の21.9%から2035年の12.0%へと鈍化する成長曲線で各年を補間しました。2025年の基準値は、DC Market Insights AIチップ市場モデルのエッジおよびデバイスセグメントを再利用しています。すなわち、約2,070万個の車載AI SoCが約310米ドル(64.2億米ドル)、5億9,000万台のスマートフォンにおける約6.10米ドルのNPU価値と1億台のPCにおける約15.30米ドルのNPU価値(51.3億米ドル)、そして約2,095万個の産業用、カメラ用およびエッジ向けAIチップが約188米ドル(39.4億米ドル)であり、本レポートではこれを4つのデバイスセグメントに分割しています。結果は3つのチェックで検証しています。車載のクロスチェック:Mobileyeの2025年の開示売上高(18.9億米ドル)、NVIDIAの2026会計年度の車載売上高(23.0億米ドル)、Horizon Robotics(37.6億人民元、1米ドル=7.2人民元の想定で約5.2億米ドル)の合計は約47.2億米ドルであり、Qualcomm、その他のサプライヤーおよび自社開発チップも含む64.2億米ドルの車載セグメントを下回ります。カメラのチェック:AmbarellaのエッジAI SoC売上高約3.13億米ドル(3.91億米ドルの80%)は、12.5億米ドルのスマートカメラおよび映像解析セグメントの約4分の1に相当します。クライアントのチェック:36.0億米ドルのスマートフォン向けNPU価値は、Qualcommのハンドセット売上高277.9億米ドルだけでもその13.0%に相当し、全サプライヤーにわたるスマートフォン向けプロセッサのAIブロックとしては控えめなシェアです。合計は7デバイス、5チップタイプ、3性能区分、4ワークロード、5地域、12か国に分割されており、すべての区分の合計は市場全体と一致します。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象チップと対象外チップ
- 1.3通貨、価格設定および基準年
- 1.4主要ステークホルダー
- 02調査方法
- 2.1数量と価格の積み上げ
- 2.2AIチップ市場モデルとの連携
- 2.3デバイス基準値と成長曲線
- 2.4範囲チェックとサプライヤー開示情報
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1エッジAIチップ市場の概要、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2抑制要因
- 4.3機会
- 4.4トレンド
- 4.5オンデバイス生成AIの影響
- 05価格分析
- 5.1チップ区分別平均販売価格、2025年
- 5.2デバイス1台あたりのNPU価値
- 5.3開発者向けプラットフォームの価格帯
- 06規格と規制
- 6.1ISO 26262機能安全
- 6.2EUサイバーレジリエンス法
- 6.3EU AI法
- 6.4Copilot+ PCのNPU要件
- 07サプライチェーン分析
- 7.1チップ設計とIPライセンス
- 7.2ファウンドリとパッケージング
- 7.3モジュールとシステム統合
- 7.4ソフトウェアツールチェーン
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2前年比成長率
- 8.3成長へのデバイス別寄与
- 09エッジaiチップ市場、デバイス別
- 9.1車載
- 9.2スマートフォン
- 9.3PC
- 9.4産業オートメーションおよびロボティクス
- 9.5スマートカメラおよび映像解析
- 9.6エッジサーバーおよびゲートウェイ
- 9.7ドローン、ウェアラブルおよびその他のIoT
- 10エッジaiチップ市場、チップタイプ別
- 10.1AI ASICおよびSoC
- 10.2クライアントNPU
- 10.3GPU
- 10.4FPGA
- 10.5その他のAIチップ
- 11エッジaiチップ市場、性能別
- 11.110 TOPS未満
- 11.210~100 TOPS
- 11.3100 TOPS超
- 12エッジaiチップ市場、ワークロード別
- 12.1コンピュータビジョン
- 12.2センサーフュージョンおよび自律化
- 12.3生成AIおよび言語
- 12.4音声、オーディオおよびその他
- 13Dc独自分析:エッジaiデバイス×チップタイプ・マトリクス
- 13.1マトリクス、2025年
- 13.2モデルの入力
- 14エッジaiチップ市場、地域別
- 14.1アジア太平洋(中国、日本、韓国、インド、台湾)
- 14.2北米(米国、カナダ)
- 14.3欧州(ドイツ、英国、フランス、イタリア)
- 14.4ラテンアメリカ(ブラジル)
- 14.5中東・アフリカ
- 15国別分析
- 15.1上位12か国、2025年および2035年
- 15.2最も成長の速い国
- 16地域横断分析
- 16.1地域別シェアの推移、2025年から2035年
- 16.2各地域内の国別シェア、2025年
- 17エッジサーバーおよびゲートウェイ
- 17.1エッジデータセンターにおける役割
- 17.2チップタイプ構成、2025年
- 18予測シナリオ
- 18.1低シナリオ
- 18.2基本シナリオ
- 18.3高シナリオ
- 19競合環境
- 19.1市場シェアの推定、2025年
- 19.2車載、クライアント、産業向けサプライヤーの比較
- 19.3最近の動向
- 20企業プロファイル
- 20.1NVIDIA
- 20.2Qualcomm
- 20.3Mobileye
- 20.4Apple
- 20.5MediaTek
- 20.6Horizon Robotics
- 20.7Intel
- 20.8AMD
- 20.9Samsung Electronics
- 20.10Huawei (HiSilicon)
- 20.11Ambarella
- 20.12NXP Semiconductors
- 20.13STMicroelectronics
- 20.14Texas Instruments
- 20.15Renesas Electronics
- 20.16Hailo
- 21アナリストの提言
- 21.1チップサプライヤー向け
- 21.2デバイスおよびエッジシステムメーカー向け
- 21.3投資家向け
- 図 1エッジAIチップ市場規模、2020-2035年(億米ドル)
- 図 2地域別エッジAIチップ市場、2025年および2035年(億米ドル)
- 図 3デバイス別エッジAIチップ市場、2025年および2035年
- 図 4チップタイプ別エッジAIチップ市場、2025年および2035年
- 図 5性能別エッジAIチップ市場、2025年および2035年
- 図 6ワークロード別エッジAIチップ市場、2025年および2035年
- 図 7エッジAIデバイス×チップタイプ・マトリクス、2025年
- 図 8上位12か国、2025年
- 表 1エッジAIチップ市場の概要、2025年および2035年
- 表 2チップ区分別平均販売価格と数量、2025年
- 表 3デバイス別エッジAIチップ市場、2025年および2035年(億米ドル)
- 表 4チップタイプ別エッジAIチップ市場、2025年および2035年(億米ドル)
- 表 5性能別エッジAIチップ市場、2025年および2035年(億米ドル)
- 表 6ワークロード別エッジAIチップ市場、2025年および2035年(億米ドル)
- 表 7エッジAIデバイス×チップタイプ・マトリクス、2025年(億米ドル)
- 表 8地域別エッジAIチップ市場、2025年および2035年(億米ドル)
- 表 9上位12か国、2025年および2035年(億米ドル)
- 表 10予測シナリオ、2035年(億米ドル)
- 表 11最近の動向
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に154.9億米ドルで、2035年までに721.7億米ドルに拡大します。DC Market Insightsは2020年の市場規模を41.6億米ドルと推定しています。
2025年から2035年にかけて年16.64%です。2020年から2025年にかけては、運転支援チップとPC向けNPUが量産段階に移行したことで、年30.07%とより速く成長しました。
車載で、2025年の金額の64.2億米ドル、41.4%を占めます。デバイス別ではエッジサーバーおよびゲートウェイが年19.88%で最も速く成長します。
生成AIおよび言語ワークロードで、小規模言語モデルがスマートフォン、PC、ロボット、ゲートウェイに移行するにつれ、2025年の15.2億米ドルから2035年までに208.0億米ドルへと年29.86%で成長します。
DC Market Insightsの推定によると、2025年の車載AI SoCは約310米ドル、産業用またはエッジ向けAIチップは188米ドルです。NPUブロックはスマートフォンに約6.10米ドル、PCに15.30米ドルの価値を加えます。
アジア太平洋で、2025年の金額の77.4億米ドル、50.0%を占めます。中東・アフリカは年20.34%で最も速く成長します。
NVIDIAが2025年の金額の約18%で首位に立ち、NVIDIA、Qualcomm、Mobileyeを合わせると約43%を占めます(DC Market Insightsの推定)。Apple、MediaTek、Horizon Robotics、Intel、AMD、Ambarella、NXP、STMicroelectronics、Hailoも競合しています。
中国で41.8億米ドル、2025年の金額の27.0%を占め、次いで米国が30.5億米ドルです。大規模国別市場の中ではインドが年21.57%で最も速く成長します(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。