
Markt für Edge-Rechenzentren in Lateinamerika: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
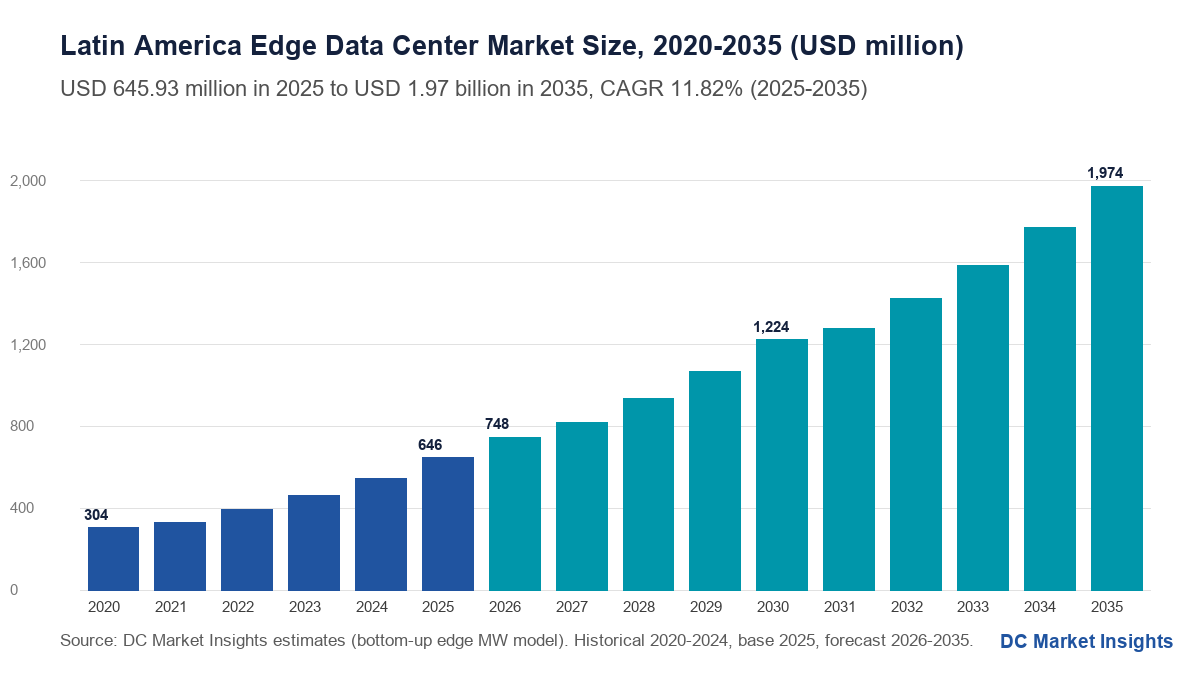
Markt für Edge-Rechenzentren in Lateinamerika: 2025 lag das Marktvolumen bei USD 645.9 Mio.; bis 2035 soll es bei einer CAGR von 11.82 % auf USD 1,970.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 26. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Anlagengröße
- 09Marktsegmentierung nach Betreibertyp
- 10Marktsegmentierung nach Anwendung
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Edge-Rechenzentren in Lateinamerika hat 2026 einen Wert von 747,99 Mio. USD und soll bis 2035 1,97 Mrd. USD erreichen, nach 645,93 Mio. USD im Jahr 2025, eine CAGR von 11,82 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Nachfrage nach Edge-Rechenzentren in Lateinamerika wandert aus São Paulo, Querétaro und Santiago ab, weil Brasilien rund 60 % seiner nationalen digitalen Last im Ausland verarbeitet (Ministerien für Entwicklung, Finanzen sowie Bergbau und Energie, September 2025) und das am 15. September 2026 unterzeichnete Redata-Steuergesetz Einfuhrzölle und Bundessteuern auf IKT-Ausrüstung für Rechenzentren aufhebt, mit geringeren Auflagen für den Norden, den Nordosten und den Mittelwesten. Die Rechnung für 2025 lautet: 58,9 MW neue Edge-IT-Last × 5,60 Mio. USD pro MW = 329,92 Mio. USD Ausgaben für die Anlageninfrastruktur, dazu 130 MW, die Drittbetreiber verkaufen, × 185 USD pro kW und Monat = 289,13 Mio. USD Colocation- und Interconnection-Gebühren, dazu 26,88 Mio. USD für Managed Services. KI-Inferenz ist mit 29,68 % pro Jahr die am schnellsten wachsende Anwendung, und Mexiko ist mit 13,26 % die am schnellsten wachsende Teilregion, da Netzanschluss-Warteschlangen in Querétaro Kapazität zu kleineren Standorten in anderen Städten drängen.
Wichtige Marktstatistiken: Wie groß ist der Markt für Edge-Rechenzentren in Lateinamerika 2026?
DC Market Insights bewertet den Markt für Edge-Rechenzentren in Lateinamerika 2026 mit 747,99 Mio. USD, 15,80 % mehr als 2025, da die installierte Edge-IT-Last der Region von 400 MW auf 455 MW steigt.
- Marktgröße 2025: 645,93 Mio. USD
- Marktgröße 2026: 747,99 Mio. USD
- Marktgröße 2030: 1,22 Mrd. USD
- Marktgröße 2035: 1,97 Mrd. USD
- CAGR 2025-2035: 11,82 % (niedriges Szenario 9,35 %, hohes Szenario 13,97 %)
- Größte Komponente: Colocation- und Interconnection-Dienste, 44,76 % des Werts 2025 (289,13 Mio. USD)
- Am schnellsten wachsende Anwendung: KI-Inferenz, 29,68 % pro Jahr auf 434,28 Mio. USD bis 2035
- Führende Teilregion: Brasilien, 46,00 % des Werts 2025 (297,13 Mio. USD)
- Am schnellsten wachsende Teilregion: Mexiko, 13,26 % pro Jahr
- Am schnellsten wachsendes großes Land: Kolumbien, 13,28 % pro Jahr auf 146,08 Mio. USD
- Konzentration: Die fünf größten Edge-Betreiber halten rund 31 % des Werts 2025 (Schätzung von DC Market Insights)
Kernaussagen: Worauf sollten Investoren bei Edge-Rechenzentren in Lateinamerika achten?
DC Market Insights leitet vier Kernaussagen aus einem Markt für Edge-Rechenzentren in Lateinamerika ab, der zwischen 2025 und 2035 um das 3,06-Fache wächst.
- Steuerpolitik, nicht nur Datenverkehr, bestimmt jetzt die Landkarte: Redata senkt die Ausrüstungskosten für brasilianische Standorte, und die um 20 % geringeren Auflagen für den Norden, den Nordosten und den Mittelwesten begünstigen Städte wie Belém, Fortaleza und João Pessoa, weil ein regionaler Betreiber Strom- und Kühltechnik jetzt ohne Bundessteuern importieren kann.
- Gebühren wachsen schneller als der Bau: Colocation und Interconnection steigen von 44,76 % des Werts 2025 auf 58,13 % im Jahr 2035, weil jedes gebaute Megawatt 15 Jahre oder länger jeden Monat abgerechnet wird.
- Erste Bauphasen sind klein: Die sechs namentlich genannten Regionalprojekte im Tracker unten starten zusammen mit 22,3 MW, weil Betreiber zuerst Hallen mit 2-7,5 MW bauen und erst erweitern, wenn Ankermieter unterschrieben haben.
- Mexiko und Kolumbien tragen das Aufwärtspotenzial: Mexiko wächst um 13,26 % und Kolumbien um 13,28 % pro Jahr, weil 5G-Basisstationen und neue Datenschutzregeln die Verarbeitung näher an die Nutzer rücken.
Zusammenfassung des Marktes für Edge-Rechenzentren in Lateinamerika: Wie viel gab die Region 2025 für Edge-Standorte aus?
Käufer in Lateinamerika gaben 2025 645,93 Mio. USD für Anlagen und Dienste von Edge-Rechenzentren aus. Der Markt für Edge-Rechenzentren in Lateinamerika wurde 2020 auf 303,97 Mio. USD bewertet, erreichte 2025 645,93 Mio. USD und soll bis 2035 1,97 Mrd. USD erreichen, bei einer CAGR von 11,82 % im Prognosezeitraum. Von 2020 bis 2025 wuchs der Markt um 16,27 % pro Jahr, während die installierte Edge-IT-Last von 210 MW auf 400 MW stieg.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 645,93 Mio. USD |
| Marktgröße 2026 | 747,99 Mio. USD |
| CAGR 2025-2035 | 11,82 % |
| Marktgröße 2035 | 1,97 Mrd. USD |
| Abgedeckte Segmente | Komponente, Anlagengröße, Betreibertyp, Anwendung, Teilregion, Land |
Das Wachstum liegt 2026 bei 15,80 %, da Hallen der ersten Phase in Porto Alegre, Belém und Guatemala-Stadt in Betrieb gehen, und pendelt sich bis 2035 bei 11,54 % ein, wenn wiederkehrende Gebühren 62,60 % des Werts tragen. DC Market Insights schätzt den Anteil der Edge-Standorte auf etwa ein Fünftel der Rechenzentrumskapazität der Region: Allein Chile zählt 198 MW installierte Rechenzentrumskapazität über alle Größen (Wissenschaftsministerium Chiles, Dezember 2024), während die chilenische Edge-Last in diesem Modell bei etwa 30 MW liegt.
Was ist ein Edge-Rechenzentrum im Markt für Edge-Rechenzentren in Lateinamerika?
Der Markt für Edge-Rechenzentren in Lateinamerika umfasst Rechenzentrumsstandorte mit bis zu 5 MW IT-Last, die nah an den Nutzern in Lateinamerika und der Karibik gebaut werden, mit einem Wert von 645,93 Mio. USD im Jahr 2025, erfasst in dem Land, in dem der Standort steht.
Jedes Wort des Titels wird eng verwendet. „Lateinamerika“ bedeutet Mexiko, Mittelamerika, die Karibik und Südamerika. „Edge“ bedeutet einen Standort, der wegen Latenz oder lokaler Datenregeln statt wegen Größe gewählt wird: eine Colocation-Halle in einer Sekundärstadt, ein Kabellandepunkt oder Internetknoten, eine Telekom-Vermittlungsstelle oder ein Shelter am Mastfuß oder ein vorgefertigter Raum an einer Mine, einem Werk oder einer Bank. „Rechenzentrum“ bedeutet die Anlagenebene: Strom, Kühlung, Einhausung, Racks und die daraus verkauften Dienste. „Markt“ bedeutet das Geld, das Käufer in einem Jahr bezahlen.
Enthalten
- Anlageninfrastruktur für neue Edge-Kapazität: Stromversorgungssysteme (128,67 Mio. USD im Jahr 2025), Kühlsysteme, vorgefertigte Module und Einhausungen, Racks und Überwachungssoftware.
- Colocation- und Interconnection-Dienste, die Drittbetreiber an Edge-Standorten verkaufen (289,13 Mio. USD).
- Managed Services und Wartung an Edge-Standorten von Unternehmen, Telekommunikation und öffentlichem Sektor (26,88 Mio. USD).
Nicht enthalten
- Server, Speicher und Netzwerktechnik in den Racks; Hyperscale- und Wholesale-Campusse über 5 MW, etwa Hallen ab 20 MW in São Paulo, Santiago oder Querétaro; Grundstücke; Stromrechnungen; und 5G-Funktechnik.
Wie die Segmente zusammenpassen
Die sechs Komponenten ergeben in jedem Jahr die Gesamtsumme. Anlagengröße, Betreibertyp und Anwendung teilen dieselbe Summe auf drei weitere Arten auf. Der Rechenzentrumsmarkt in Lateinamerika erfasst alle Anlagengrößen; die Edge-Schätzung behält nur Standorte mit 5 MW oder weniger, und die globale Sicht liefert der Markt für Edge-Rechenzentren.
Warum unterscheiden sich die Schätzungen zum Markt für Edge-Rechenzentren in Lateinamerika?
Die Schätzungen unterscheiden sich vor allem, weil „Edge“ keine vereinbarte Größengrenze hat; DC Market Insights beziffert den Markt 2026 auf 747,99 Mio. USD, mit einer Obergrenze von 5 MW pro Standort und ohne IT-Ausrüstung.
Breitere Definitionen zählen Edge-Server und -Speicher, Software für Multi-Access Edge Computing, Umsätze mit Content-Delivery-Diensten, 5G-Funkzugangstechnik und ganze regionale Campusse mit 20-60 MW hinzu, was eine Schlagzeilenzahl um ein Mehrfaches erhöhen kann. Engere Definitionen zählen nur Mikro-Rechenzentren oder Mast-Shelter und lassen die Colocation in Sekundärstädten weg, den größten Posten. DC Market Insights hat außerdem seine frühere Ausgabe ersetzt, die 2025 mit 763,08 Mio. USD ansetzte, nachdem die Schätzung aus Megawatt, Preisen und Gebühren neu aufgebaut wurde; zu den erfassten Käufern gehören kleine und mittlere Unternehmen, Banken, Einzelhändler, Bergbau- und Agrarunternehmen sowie Behörden.
| Element | In dieser Schätzung | Warum |
|---|---|---|
| Colocation und Interconnection an Standorten bis 5 MW | Ja, 289,13 Mio. USD | Kernumsatz der Edge-Betreiber |
| Strom, Kühlung, Einhausungen und Racks für neue Edge-Standorte | Ja, 329,92 Mio. USD | Investitionen in die Anlage |
| Managed Services und Wartung | Ja, 26,88 Mio. USD | Betriebskosten eigenbetriebener Standorte |
| Edge-Server, Speicher und Switches | Nein | IT-Hardware, an anderer Stelle erfasst |
| 5G-Funk und MEC-Software | Nein | Netzwerk, keine Anlage |
| Campusse über 5 MW | Nein | Hyperscale und Wholesale |
Markttreiber: Warum steigt die Nachfrage nach Edge-Rechenzentren in Lateinamerika außerhalb der großen Hubs?
Drei regionale Kräfte heben den Markt für Edge-Rechenzentren in Lateinamerika von 645,93 Mio. USD im Jahr 2025 auf 1,22 Mrd. USD im Jahr 2030, eine jährliche Rate von 13,63 %.
Redata: Brasilien holt 60 % der im Ausland verarbeiteten digitalen Last zurück
Brasiliens Redata-Regime, geschaffen durch die Vorläufige Maßnahme 1.318 vom 17. September 2025 und am 15. September 2026 in das Gesetz 15.504 überführt (Quelle: Abgeordnetenkammer Brasiliens, September 2026), setzt PIS/Pasep, Cofins, die Steuer auf Industrieprodukte und den Einfuhrzoll auf IKT-Ausrüstung für Rechenzentren aus. Die Begründung der Ministerien besagt, dass rund 60 % der nationalen digitalen Last im Ausland laufen und der Betrieb in Brasilien rund 30 % mehr kostet; die Bundessteuerbehörde schätzt die Steuerausfälle für 2026 auf 5,20 Mrd. BRL. Die Pflichten zu inländischer Kapazität und Forschung und Entwicklung sind im Norden, Nordosten und Mittelwesten um 20 % geringer, was nach Erwartung von DC Market Insights bis 2030 zusätzlich 247,47 Mio. USD brasilianischen Edge-Werts anzieht.
5G-Versorgungsauflagen bringen Rechenleistung nah an 1 Antenne pro 10.000 Einwohner
Die Auflagen aus Anatels 5G-Auktion verlangen eine Antenne pro 10.000 Einwohner in Gemeinden mit über 200.000 Einwohnern bis 31. Juli 2026 und mit über 100.000 bis 31. Juli 2027 (Quelle: Anatel). Chile zählte im Dezember 2025 9.698.786 5G-Anschlüsse, 58,8 % mehr als ein Jahr zuvor (Quelle: SUBTEL), Kolumbien 2.462 5G-Basisstationen in 148 Gemeinden (Quelle: IKT-Ministerium Kolumbiens) und Peru im März 2026 3.889 5G-Antennen (Quelle: Ministerium für Verkehr und Kommunikation Perus). Die Ausgaben für Telekom-Netzfunktionen und 5G-Edge erreichen bis 2035 335,58 Mio. USD.
Datenverkehr an Internetknoten erreicht 50 Tbit/s in 39 brasilianischen Metropolen
IX.br, betrieben vom Brasilianischen Netzwerk-Informationszentrum (NIC.br), erreichte im März 2026 einen Rekord von 50 Tbit/s aggregiertem Datenverkehr, davon 32 Tbit/s in São Paulo, mit Knoten in 39 Metropolregionen (Quelle: NIC.br, März 2026). Die 18 Tbit/s, die außerhalb von São Paulo ausgetauscht werden, sind die Inhalte, die regionale Colocation-Hallen zwischenspeichern und weiterleiten, und DC Market Insights weist Content Delivery und Cloud-Zugängen 32,00 % des Werts 2025 zu.
Markttrends: Wie verändern sich Edge-Rechenzentren in Lateinamerika?
Edge-Rechenzentren in Lateinamerika werden pro Standort größer und häufiger carrier-neutral: Regionale Edge-Hallen mit 1-5 MW halten 48,00 % des Werts 2025 und steigen bis 2035 auf 51,00 %.
„Macro Edge“ wird zum Geschäftsplan: Tectos Programm über 2 Mrd. USD
Tecto Data Centers, im Besitz von V.tal, kündigte für 2026-2028 einen Plan über 2 Mrd. USD an, der große Standorte mit regional verteilten „Macro Edge“-Rechenzentren kombiniert, mit sieben Rechenzentren in Betrieb und fünf weiteren, die 2026 angekündigt werden sollen (Quelle: Tecto, April 2026). Cirion Technologies betreibt 10 Edge-Rechenzentren neben seinen 12 carrier-neutralen Hauptstandorten (Quelle: Cirion, August 2025).
Funkmasten übertreffen Edge-Hallen mit 47.081 zu weniger als 100
American Tower hielt Ende 2025 47.081 Kommunikationsstandorte in Lateinamerika und erzielte 1,64 Mrd. USD Immobilienumsatz in Lateinamerika, 4 % weniger als 2024 (Quelle: American Tower Form 10-K für 2025), und Highline do Brasil meldet mehr als 7.500 Standorte (Quelle: Highline). DC Market Insights zählt weniger als 100 carrier-neutrale Edge-Rechenzentren in der Region, sodass Mastgrundstücke eine ungenutzte Option für Micro-Edge-Standorte bleiben, deren Anteil am Wert bis 2035 von 19,00 % auf 22,00 % steigt.
KI erreicht den Amazonas: 7,5 MW in Belém
Elea Data Centers kündigte im Juni 2026 BEL1 in Belém an, einen KI-fähigen Standort, der mit 7,5 MW startet, auf 100 MW erweiterbar ist und im zweiten Quartal 2027 in Betrieb gehen soll (Quelle: Elea). DC Market Insights erfasst im Markt nur Phasen der Edge-Klasse; KI-Inferenz wächst von 5,00 % des Werts 2025 auf 22,00 % im Jahr 2035.
Marktherausforderungen: Was bremst Edge-Rechenzentrumsprojekte in Lateinamerika?
Zwei Engpässe könnten den Wert 2035 auf das niedrige Szenario von 1,58 Mrd. USD drücken, 20,00 % unter dem Basisszenario.
Netzanschluss: Nur 200 von 900 MW in Querétaro gesichert
Mexikos Präsidialamt kündigte im September 2025 einen CloudHQ-Campus in Querétaro über 4,8 Mrd. USD und 900 MW an, wobei Strom von der Bundeselektrizitätskommission (CFE) und dem Nationalen Energiekontrollzentrum (CENACE) nur für die ersten 200 MW gesichert ist, 22 % des Plans (Quelle: Präsidialamt Mexikos, September 2025). Kleine Standorte teilen sich dieselben Umspannwerke; DC Market Insights unterstellt im niedrigen Szenario 12 % langsameren Edge-Zubau, falls sich die Anschluss-Warteschlangen auf Monterrey und Guadalajara ausweiten.
Kosten 30 % über ausländischen Standorten und strenge Redata-Bedingungen
Brasiliens eigene Ministerien beziffern die lokalen Betriebskosten auf rund 30 % über denen ausländischer Standorte (Quelle: MDIC, Finanzministerium und Ministerium für Bergbau und Energie, September 2025). Redata-Vorteile setzen 100 % saubere oder erneuerbare Energie, eine Wassernutzungseffektivität (WUE) von höchstens 0,05 Litern pro kWh und Forschung und Entwicklung in Höhe von 2 % des Ausrüstungswerts voraus (Quelle: Vorläufige Maßnahme 1.318), Bedingungen, die eine Edge-Halle mit 1 MW und Verdunstungskühlung womöglich nicht erfüllt; DC Market Insights setzt den Anlageninhalt 2030 bei 5,75 Mio. USD pro MW an.
Marktchancen: Wo können Anbieter von Edge-Rechenzentren in Lateinamerika gewinnen?
Zwei Bereiche bieten Edge-Betreibern und Zulieferern bis 2035 rund 690,90 Mio. USD pro Jahr.
Datenschutzgesetze in Chile und Mexiko: Lokale Verarbeitung für Banken
Chiles Gesetz 21.719 über personenbezogene Daten schafft eine Datenschutzbehörde und tritt am 1. Dezember 2026 in Kraft (Quelle: Bibliothek des Nationalkongresses Chiles), und Mexiko veröffentlichte am 20. März 2025 ein neues Bundesgesetz zum Schutz personenbezogener Daten im Besitz Privater (Quelle: Amtsblatt der Föderation). Die Edge-Ausgaben für Banken und Finanzdienstleistungen steigen von 96,89 Mio. USD im Jahr 2025 auf 256,62 Mio. USD im Jahr 2035.
Räume für KI-Inferenz: 434,28 Mio. USD bis 2035
Inferenz für den Einzelhandel, die Betrugsbewertung bei Zahlungen sowie portugiesische und spanische Sprachmodelle braucht Räume mit niedriger Latenz in jeder großen Stadt; KI-Inferenz wächst um 29,68 % pro Jahr, und Anbieter flüssigkeitskühlungsfähiger vorgefertigter Module profitieren von vorgefertigten Modulen und Einhausungen im Wert von 177,18 Mio. USD bis 2035, wie im Markt für modulare Rechenzentren beschrieben.
Preise: Was kostet Edge-Colocation pro kW in Lateinamerika?
DC Market Insights schätzt Edge-Colocation in Lateinamerika 2025 auf 185 USD pro kW und Monat, mit einem Anstieg auf 205 USD bis 2035, und die Anlageninfrastruktur auf 5,60 Mio. USD pro MW neuer IT-Last.
| Jahr | Edge-Colocation-Gebühr (USD pro kW und Monat) | Anlageninfrastruktur (Mio. USD pro MW) |
|---|---|---|
| 2020 | 170 | 5,00 |
| 2025 | 185 | 5,60 |
| 2030 | 195 | 5,75 |
| 2035 | 205 | 5,50 |
Öffentliche Referenzwerte: Scalas HyperEdge-Standort mit 4,8 MW in Porto Alegre kostete 240 Mio. BRL, also 50 Mio. BRL pro MW einschließlich Grundstück und Gebäude (Quelle: Scala, Dezember 2023); Tectos erste Phase mit 3 MW in Porto Alegre kostet rund 200 Mio. BRL, also 66,7 Mio. BRL pro MW (Quelle: Tecto, März 2026); und HostDimes Plan über 250 Mio. BRL fügt in João Pessoa 12 MW hinzu, 20,8 Mio. BRL pro zusätzlichem MW (Quelle: HostDime, September 2026). Strom wird zusätzlich zur Gebühr abgerechnet.
Standards und Regulierung: Welche Regeln prägen Edge-Rechenzentren in Lateinamerika?
Sieben Gesetze und Pläne bestimmen, wo die 747,99 Mio. USD an Edge-Ausgaben 2026 landen.
- Brasilien, Gesetz 15.504 vom 15. September 2026 (Redata): ausgesetzte Bundessteuern und Einfuhrzölle auf IKT-Ausrüstung für Rechenzentren (Quelle: Abgeordnetenkammer Brasiliens).
- Brasiliens Allgemeines Datenschutzgesetz (LGPD, Gesetz 13.709 von 2018): Sanktionen gelten seit 1. August 2021; internationale Übermittlungen nur in aufgeführten Fällen (Quelle: Präsidialamt Brasiliens).
- Auflagen aus Anatels 5G-Auktion: Ziele für die Antennendichte von 2025 bis 2029 und Glasfaser-Backhaul an 530 Gemeindesitzen bis 2026 (Quelle: Anatel).
- Chiles Nationaler Rechenzentrumsplan 2024-2030: 198 MW installiert und 30 Projekte bis 2028 identifiziert, insgesamt 4,15 Mrd. USD (Quelle: Wissenschaftsministerium Chiles, Dezember 2024).
- Chiles Gesetz 21.719 über personenbezogene Daten: in Kraft ab 1. Dezember 2026 (Quelle: Bibliothek des Nationalkongresses Chiles).
- Mexikos Bundesgesetz zum Schutz personenbezogener Daten im Besitz Privater: veröffentlicht am 20. März 2025 (Quelle: Amtsblatt der Föderation).
- Kolumbiens nationale KI-Politik CONPES 4144 vom März 2025, mit einer Achse für Daten und Infrastruktur (Quelle: IKT-Ministerium Kolumbiens).
Marktsegmentierung: Welches Segment führt bei Edge-Rechenzentren in Lateinamerika?
Colocation- und Interconnection-Dienste führen 2025 mit 289,13 Mio. USD (44,76 %), und KI-Inferenz ist mit 29,68 % pro Jahr das am schnellsten wachsende Segment.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Stromversorgungssysteme | 128,67 | 19,92 % | 287,92 | 8,39 % |
| Kühlsysteme | 85,78 | 13,28 % | 191,95 | 8,39 % |
| Vorgefertigte Module und Einhausungen | 79,18 | 12,26 % | 177,18 | 8,39 % |
| Racks und Überwachungssoftware | 36,29 | 5,62 % | 81,21 | 8,39 % |
| Colocation- und Interconnection-Dienste | 289,13 | 44,76 % | 1.147,44 | 14,78 % |
| Managed Services und Wartung | 26,88 | 4,16 % | 88,32 | 12,63 % |
Nach Anlagengröße
| Anlagengröße | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Micro Edge (unter 100 kW) | 122,73 | 19,00 % | 434,28 | 13,47 % |
| Small Edge (100 kW bis 1 MW) | 213,16 | 33,00 % | 532,98 | 9,60 % |
| Regional Edge (1 MW bis 5 MW) | 310,05 | 48,00 % | 1.006,75 | 12,50 % |
Nach Betreibertyp
| Betreibertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Edge-Colocation-Betreiber | 245,45 | 38,00 % | 829,08 | 12,94 % |
| Telekom- und Mastbetreiber | 180,86 | 28,00 % | 434,28 | 9,15 % |
| Unternehmen und öffentlicher Sektor | 161,48 | 25,00 % | 414,54 | 9,89 % |
| Cloud- und Content-Anbieter | 58,13 | 9,00 % | 296,10 | 17,68 % |
Nach Anwendung
| Anwendung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Content Delivery und Cloud-Zugänge | 206,70 | 32,00 % | 513,24 | 9,52 % |
| Telekom-Netzfunktionen und 5G | 155,02 | 24,00 % | 335,58 | 8,03 % |
| KI-Inferenz | 32,30 | 5,00 % | 434,28 | 29,68 % |
| Banken und Finanzdienstleistungen | 96,89 | 15,00 % | 256,62 | 10,23 % |
| Bergbau Agrarwirtschaft und Industrie | 71,05 | 11,00 % | 217,14 | 11,82 % |
| Behörden Einzelhandel und Sonstige | 83,97 | 13,00 % | 217,14 | 9,97 % |
Edge-Colocation-Betreiber wachsen von 245,45 Mio. USD im Jahr 2025 auf 829,08 Mio. USD im Jahr 2035, da Banken und Einzelhändler Racks in neutralen Hallen mieten, statt eigene Filialräume zu betreiben, während Cloud- und Content-Anbieter mit 17,68 % pro Jahr die am schnellsten wachsende Betreibergruppe sind.
DC Exclusive: Der Tracker für Edge-Bauprojekte in Sekundärstädten, 6 Projekte und 22,3 MW in ersten Phasen
DC Market Insights verfolgt sechs namentlich genannte Bauprojekte der Edge-Klasse außerhalb der großen Hubs mit 22,3 MW in ersten Phasen, die beim Anlageninhalt von 2026 rund 125,55 Mio. USD an Anlagenausgaben entsprechen; der Tracker ist eine Schätzung von DC Market Insights auf Basis von 8 Eingangsgrößen: 6 Unternehmensangaben und 2 Modellwerte (MW der ersten Phase und der Anlageninhalt von 2026).
| Projekt | MW | Finanzierung oder Größe | Angekündigt |
|---|---|---|---|
| Elea BEL1, Belém (Brasilien) | 7,5 (erweiterbar auf 100) | Erstes neutrales KI-Rechenzentrum in der Amazonasregion; Betrieb ab Q2 2027 | Juni 2026 |
| Tecto TPOA1, Porto Alegre (Brasilien) | 3,0 erste Phase (20 im Endausbau) | Insgesamt 700 Mio. BRL, rund 200 Mio. BRL für Phase 1; am Seekabel Malbec; Q4 2026 | März 2026 |
| HostDime, João Pessoa (Brasilien) | 3,0 heute, 15 geplant | Erweiterung über 250 Mio. BRL; Betrieb ab 2028 | September 2026 |
| Scala SPOAPA01 HyperEdge, Porto Alegre (Brasilien) | 4,8 | 240 Mio. BRL | Dezember 2023 |
| Zweites Rechenzentrum von KIO, Guatemala | 2,0 (zuerst zwei Räume mit 500 kW) | Vervierfacht die Kapazität von KIO in Guatemala; Teil regionaler Investitionen von 400 Mio. USD | September 2025 |
| Erweiterung von Cirion in Buenos Aires (Argentinien) | 2,0+ | Rund 160 zusätzliche Racks; Cirion betreibt 10 Edge-Rechenzentren | August 2025 |
So liest man den Tracker: Vier der sechs Standorte liegen in Brasilien, und drei liegen in Regionen, in denen die Redata-Auflagen geringer sind, oder die Stadt ist weder São Paulo noch Rio de Janeiro; jedes Projekt startet mit 7,5 MW oder weniger und soll später wachsen, weshalb Regional Edge 48,00 % des Werts hält. Quellen: Elea, Tecto, HostDime, Scala, KIO Data Centers und Cirion Technologies.
Regionale Einblicke: Welcher Teil Lateinamerikas gibt am meisten für Edge-Rechenzentren aus?
Brasilien führt 2025 mit 297,13 Mio. USD (46,00 %), und Mexiko wächst am schnellsten mit 13,26 % pro Jahr auf 493,50 Mio. USD bis 2035.
| Teilregion | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Brasilien | 297,13 | 46,00 % | 848,82 | 11,07 % |
| Mexiko | 142,10 | 22,00 % | 493,50 | 13,26 % |
| Südkegel | 83,97 | 13,00 % | 236,88 | 10,93 % |
| Andenregion | 77,51 | 12,00 % | 256,62 | 12,72 % |
| Mittelamerika und Karibik | 45,22 | 7,00 % | 138,18 | 11,82 % |
Brasilien
Brasilien hält 2025 297,13 Mio. USD; der Nordosten und der Norden mit Fortaleza, João Pessoa und Belém sind die am schnellsten wachsenden Gebiete, weil die Redata-Auflagen dort um 20 % geringer sind und IX.br-Knoten inzwischen 39 Metropolen erreichen. Der Markt für Edge-Rechenzentren in Brasilien bietet die Sicht auf Ebene der Bundesstaaten.
Mexiko
Mexiko wächst um 13,26 % pro Jahr auf 493,50 Mio. USD; KIO Data Centers hat seit 2022 mehr als 900 Mio. USD in Mexiko und Lateinamerika investiert (Quelle: KIO, August 2026), und Netzgrenzen in Querétaro verlagern kleinere Standorte in andere Städte.
Südkegel
Chile, Argentinien und Uruguay halten 83,97 Mio. USD; Chiles 9,7 Mio. 5G-Anschlüsse und sein Datenschutzgesetz vom 1. Dezember 2026 stützen bis 2035 142,13 Mio. USD chilenischen Edge-Werts.
Andenregion
Kolumbien, Peru und Ecuador halten 77,51 Mio. USD und wachsen um 12,72 % pro Jahr; Tecto betreibt drei Rechenzentren in Barranquilla, und Perus vier 5G-Lizenznehmer sagten im Dezember 2025 Investitionen von 502,9 Mio. USD zu (Quelle: Ministerium für Verkehr und Kommunikation Perus).
Mittelamerika und Karibik
Panama, Costa Rica, die Dominikanische Republik und Guatemala halten 45,22 Mio. USD; KIOs zweiter Standort in Guatemala mit 2 MW vervierfacht die lokale Kapazität.
Länderanalyse: Welche Länder führen den Markt für Edge-Rechenzentren in Lateinamerika an?
Brasilien führt 2025 mit 297,13 Mio. USD, und Kolumbien ist mit 13,28 % pro Jahr das am schnellsten wachsende große Land; die zwölf größten Länder halten 97,3 % des Werts 2025.
| Rang | Land | Teilregion | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Brasilien | Brasilien | 297,13 | 848,82 | 11,07 % |
| 2 | Mexiko | Mexiko | 142,10 | 493,50 | 13,26 % |
| 3 | Chile | Südkegel | 48,44 | 142,13 | 11,36 % |
| 4 | Kolumbien | Andenregion | 41,99 | 146,08 | 13,28 % |
| 5 | Argentinien | Südkegel | 25,84 | 67,12 | 10,02 % |
| 6 | Peru | Andenregion | 22,61 | 73,04 | 12,44 % |
| 7 | Panama | Mittelamerika und Karibik | 12,92 | 39,48 | 11,82 % |
| 8 | Costa Rica | Mittelamerika und Karibik | 9,69 | 29,61 | 11,82 % |
| 9 | Uruguay | Südkegel | 7,75 | 21,71 | 10,85 % |
| 10 | Ecuador | Andenregion | 7,75 | 21,71 | 10,85 % |
| 11 | Dominikanische Republik | Mittelamerika und Karibik | 7,11 | 23,69 | 12,80 % |
| 12 | Guatemala | Mittelamerika und Karibik | 5,17 | 15,79 | 11,82 % |
Prognoseszenarien: Wie groß könnte der Markt für Edge-Rechenzentren in Lateinamerika 2035 sein?
DC Market Insights setzt die Spanne für 2035 bei 1,58 Mrd. USD bis 2,39 Mrd. USD an, um ein Basisszenario von 1,97 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 1.579,21 | 9,35 % | Netzanschluss-Warteschlangen breiten sich von Querétaro und São Paulo auf Sekundärstädte aus; Edge-Zubau 12 % niedriger; Währungsschwäche verzögert Importe |
| Basis | 1.974,01 | 11,82 % | Redata ab 2026 in Kraft, 5G-Ziele fristgerecht erreicht, installierte Edge-Last 1.150 MW bis 2035 |
| Hoch | 2.388,55 | 13,97 % | Räume für KI-Inferenz in jeder großen Stadt; Mastbetreiber bauen Micro-Standorte in großem Umfang |
Wichtige Akteure und Marktanteile: Wer führt den Markt für Edge-Rechenzentren in Lateinamerika an?
Die fünf größten Edge-Betreiber halten rund 31 % des Werts 2025, nach Schätzungen von DC Market Insights auf Basis veröffentlichter Standort- und MW-Zahlen; kein einzelnes Unternehmen hält mehr als 9 %.
- Cirion Technologies: 12 carrier-neutrale Hauptrechenzentren und 10 Edge-Rechenzentren (Quelle: Cirion, August 2025).
- KIO Data Centers: mehr als 15 Rechenzentren in Mexiko, Kolumbien, Guatemala, Panama und der Dominikanischen Republik; Installationen von 200 kW bis 2 MW (Quelle: KIO).
- Tecto Data Centers (V.tal): sieben Rechenzentren in Rio de Janeiro, Fortaleza und Barranquilla; Plan über 2 Mrd. USD (Quelle: Tecto, April 2026).
- Elea Data Centers: neun vernetzte Rechenzentren; im April 2026 von I Squared Capital übernommen (Quelle: Elea).
- Gtd: 10 Rechenzentren in Chile, Peru und Kolumbien, sechs davon Tier III-zertifiziert (Quelle: Gtd).
- Scala Data Centers: HyperEdge-Standort in Porto Alegre; mehr als 300 MW installiert und in Entwicklung (Quelle: Scala, November 2025).
- HostDime: 3 MW in João Pessoa, Ausbau auf 15 MW (Quelle: HostDime).
- EdgeUno: mehr als 50 Points of Presence in Lateinamerika (Quelle: EdgeUno, Dezember 2025).
- América Movil (Claro, Telmex): 41 Rechenzentren für Cloud-Dienste (Quelle: América Movil Form 20-F für 2025).
- American Tower: 47.081 Kommunikationsstandorte in Lateinamerika (Quelle: American Tower Form 10-K).
- Highline do Brasil: mehr als 7.500 Standorte (Quelle: Highline).
- Ascenty, ODATA (Aligned Data Centers) und Equinix: Hub-Betreiber, die Interconnection auf Edge-Standorte ausweiten.
- Vertiv, Schneider Electric, Huawei und Eaton: Anbieter vorgefertigter Systeme sowie von Strom- und Kühlsystemen.
Grundlage der Konzentration: DC Market Insights ordnet die veröffentlichten Standorte und MW jedes Betreibers der Klasse bis 5 MW zu und bewertet die verkaufte Kapazität dann mit der Gebühr aus dem Preisabschnitt.
Jüngste Entwicklungen: Was hat sich bei Edge-Rechenzentren in Lateinamerika seit August 2025 verändert?
Sechs datierte Ereignisse seit August 2025 brachten 22,3 MW namentlich genannte Edge-Kapazität in ersten Phasen und ein neues brasilianisches Steuergesetz.
- Im September 2026 unterzeichnete Brasilien das Gesetz 15.504, das das Redata-Regime schafft (Quelle: Abgeordnetenkammer Brasiliens).
- Im September 2026 legte HostDime einen Plan über 250 Mio. BRL vor, um João Pessoa von 3 MW auf 15 MW auszubauen (Quelle: HostDime).
- Im Juni 2026 kündigte Elea BEL1 in Belém mit 7,5 MW zum Start an (Quelle: Elea).
- Im April 2026 kündigte Tecto einen Plan über 2 Mrd. USD für 2026-2028 mit „Macro Edge“-Standorten an (Quelle: Tecto).
- Im März 2026 erreichte IX.br 50 Tbit/s aggregierten Datenverkehr in 39 Metropolen (Quelle: NIC.br).
- Im September 2025 kündigte KIO Data Centers regionale Investitionen von mehr als 400 Mio. USD und einen zweiten Standort mit 2 MW in Guatemala an (Quelle: KIO).
Methodik: Wie hat DC Market Insights das Modell für Edge-Rechenzentren in Lateinamerika aufgebaut?
DC Market Insights hat den Markt für Edge-Rechenzentren in Lateinamerika bottom-up aus 22 Eingangsgrößen aufgebaut: installierte Edge-IT-Last (210 MW im Jahr 2020, 400 MW im Jahr 2025, 1.150 MW im Jahr 2035), eine jährliche Stilllegungsrate von 3 %, Anlageninhalt pro neuem MW (5,00 Mio. USD bis 5,50 Mio. USD), der Anteil der Drittbetreiber an der Edge-Last (44 % im Jahr 2025), eine Vermarktungsquote von 74 %, die Gebühr pro kW und Monat und ein Satz für Managed Services von 120.000 USD pro MW und Jahr, abgeglichen mit 12 Länderanteilen.
- Obergrenze 1: Die chilenische Edge-Last von rund 30 MW entspricht 15 % der 198 MW installierter Rechenzentrumskapazität Chiles (Wissenschaftsministerium Chiles).
- Obergrenze 2: Der gesamte Markt, 645,93 Mio. USD, entspricht 39 % der 1,64 Mrd. USD Mastumsatz von American Tower in Lateinamerika im Jahr 2025, der Mieteinnahmen eines einzigen Vermieters.
- Untergrenze: 36 namentlich genannte Rechenzentren von Cirion (nur Edge), Gtd, Tecto und Elea mit je 1 MW, zu 70 % verkauft zu 185 USD pro kW und Monat, ergeben 55,94 Mio. USD, weniger als die Colocation-Position von 289,13 Mio. USD.
Der vollständige Ansatz ist in der Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und nicht enthaltene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum sich Schätzungen zu Edge-Rechenzentren in Lateinamerika unterscheiden
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: Edge-MW × Anlageninhalt und Gebühren
- 2.2Plausibilitätsprüfungen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktstatistiken
- 3.3Kernaussagen
- 04Marktdynamik
- 4.1Treiber: Redata und Brasiliens im Ausland verarbeitete digitale Last
- 4.2Treiber: 5G-Versorgungsauflagen
- 4.3Treiber: Datenverkehr an Internetknoten mit 50 Tbit/s
- 4.4Trend: Macro-Edge-Programme
- 4.5Trend: Funkmasten übertreffen Edge-Hallen
- 4.6Trend: KI-Standorte im Amazonasgebiet
- 4.7Herausforderung: Netzanschluss in Querétaro
- 4.8Herausforderung: Kosten und Redata-Bedingungen
- 4.9Chance: Datenschutzgesetze in Chile und Mexiko
- 4.10Chance: Räume für KI-Inferenz
- 05Preisanalyse
- 5.1Edge-Colocation-Gebühr pro kW und Monat, 2020-2035
- 5.2Anlageninfrastruktur pro MW
- 5.3Öffentliche Preisreferenzen
- 06Standards und Regulierung
- 6.1Brasilien, Gesetz 15.504 (Redata)
- 6.2Brasiliens LGPD
- 6.3Anatels 5G-Auflagen
- 6.4Chiles Nationaler Rechenzentrumsplan 2024-2030
- 6.5Chiles Gesetz 21.719
- 6.6Mexikos Datenschutzgesetz 2025
- 6.7Kolumbiens CONPES 4144
- 07Marktsegmentierung nach Komponente
- 7.1Stromversorgungssysteme
- 7.2Kühlsysteme
- 7.3Vorgefertigte Module und Einhausungen
- 7.4Racks und Überwachungssoftware
- 7.5Colocation- und Interconnection-Dienste
- 7.6Managed Services und Wartung
- 08Marktsegmentierung nach Anlagengröße
- 8.1Micro Edge (unter 100 kW)
- 8.2Small Edge (100 kW bis 1 MW)
- 8.3Regional Edge (1 MW bis 5 MW)
- 09Marktsegmentierung nach Betreibertyp
- 9.1Edge-Colocation-Betreiber
- 9.2Telekom- und Mastbetreiber
- 9.3Unternehmen und öffentlicher Sektor
- 9.4Cloud- und Content-Anbieter
- 10Marktsegmentierung nach Anwendung
- 10.1Content Delivery und Cloud-Zugänge
- 10.2Telekom-Netzfunktionen und 5G
- 10.3KI-Inferenz
- 10.4Banken und Finanzdienstleistungen
- 10.5Bergbau Agrarwirtschaft und Industrie
- 10.6Behörden Einzelhandel und Sonstige
- 11DC Exclusive: Tracker für Edge-Bauprojekte in Sekundärstädten
- 11.1Elea BEL1, Belém (Brasilien)
- 11.2Tecto TPOA1, Porto Alegre (Brasilien)
- 11.3HostDime, João Pessoa (Brasilien)
- 11.4Scala SPOAPA01 HyperEdge, Porto Alegre (Brasilien)
- 11.5Zweites Rechenzentrum von KIO, Guatemala
- 11.6Erweiterung von Cirion in Buenos Aires (Argentinien)
- 12Regionale Analyse
- 12.1Brasilien
- 12.2Mexiko
- 12.3Südkegel
- 12.4Andenregion
- 12.5Mittelamerika und Karibik
- 13Länderanalyse
- 13.1Brasilien
- 13.2Mexiko
- 13.3Chile
- 13.4Kolumbien
- 13.5Argentinien
- 13.6Peru
- 13.7Panama
- 13.8Costa Rica
- 13.9Uruguay
- 13.10Ecuador
- 13.11Dominikanische Republik
- 13.12Guatemala
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wichtige Akteure
- 15.1Cirion Technologies
- 15.2KIO Data Centers
- 15.3Tecto Data Centers (V.tal)
- 15.4Elea Data Centers
- 15.5Gtd
- 15.6Scala Data Centers
- 15.7HostDime
- 15.8EdgeUno
- 15.9América Movil (Claro, Telmex)
- 15.10American Tower
- 15.11Highline do Brasil
- 15.12Ascenty
- 15.13ODATA (Aligned Data Centers)
- 15.14Equinix
- 15.15Vertiv
- 15.16Schneider Electric
- 15.17Huawei
- 15.18Eaton
- 16Jüngste Entwicklungen
- 16.1September 2025 bis September 2026
- Abb. 11. Marktgröße für Edge-Rechenzentren in Lateinamerika, 2020-2035 (Mio. USD)
- Tabelle 11. Berichtsmerkmale
- Tabelle 22. Abgrenzungsvergleich
- Tabelle 33. Edge-Colocation-Gebühr und Anlageninhalt, 2020-2035
- Tabelle 44. Markt nach Komponente, 2025 und 2035
- Tabelle 55. Markt nach Anlagengröße, 2025 und 2035
- Tabelle 66. Markt nach Betreibertyp, 2025 und 2035
- Tabelle 77. Markt nach Anwendung, 2025 und 2035
- Tabelle 88. Tracker für Edge-Bauprojekte in Sekundärstädten
- Tabelle 99. Markt nach Teilregion, 2025 und 2035
- Tabelle 1010. Die zwölf größten Länder, 2025 und 2035
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
747,99 Mio. USD im Jahr 2026, 15,80 % mehr als 645,93 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 1,97 Mrd. USD erreichen, eine CAGR von 11,82 % ab 2025.
11,82 % pro Jahr von 2025 bis 2035, nach 16,27 % pro Jahr von 2020 bis 2025, während die installierte Edge-IT-Last der Region von 400 MW auf 1.150 MW steigt.
Ein Standort mit bis zu 5 MW IT-Last nah an den Nutzern: Colocation in Sekundärstädten, Kabellandepunkte und Internetknoten, Telekom- und Mast-Shelter sowie vorgefertigte Räume an Werken oder Minen. DC Market Insights zählt 2025 400 MW solcher Last.
Das Gesetz 15.504 vom 15. September 2026 setzt Bundessteuern und Einfuhrzölle auf IKT-Ausrüstung für Rechenzentren aus, mit um 20 % geringeren Auflagen im Norden, Nordosten und Mittelwesten. Brasilien hält 297,13 Mio. USD oder 46,00 % des Edge-Werts 2025.
Rund 185 USD pro kW und Monat im Jahr 2025, mit einem Anstieg auf 205 USD bis 2035 (Schätzung von DC Market Insights), Strom wird zusätzlich abgerechnet. Neue regionale Bauten kosten 50-67 Mio. BRL pro MW einschließlich Grundstück und Gebäude.
Colocation- und Interconnection-Dienste mit 289,13 Mio. USD oder 44,76 % des Werts 2025, weil Betreiber Fläche und Strom jeden Monat abrechnen, während Bauausgaben einmalig anfallen.
KI-Inferenz mit 29,68 % pro Jahr, von 32,30 Mio. USD im Jahr 2025 auf 434,28 Mio. USD im Jahr 2035, da KI-fähige Standorte wie Eleas BEL1 mit 7,5 MW in Belém außerhalb von São Paulo eröffnen.
Brasilien mit 297,13 Mio. USD im Jahr 2025. Mexiko ist mit 13,26 % pro Jahr die am schnellsten wachsende Teilregion und Kolumbien mit 13,28 % das am schnellsten wachsende große Land.
Cirion Technologies, KIO Data Centers, Tecto, Elea und Gtd halten zusammen rund 31 % des Werts 2025 (Schätzung von DC Market Insights); auch Scala, HostDime, EdgeUno, América Movil und American Tower sind im Wettbewerb.
747,99 Mio. USD im Jahr 2026 ist der Wert von DC Market Insights für Standorte bis 5 MW ohne IT-Ausrüstung. Schätzungen, die Edge-Server, 5G-Technik, Content Delivery oder größere Campusse einrechnen, fallen um ein Mehrfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.