
Rumänien Rechenzentrumsinfrastrukturmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
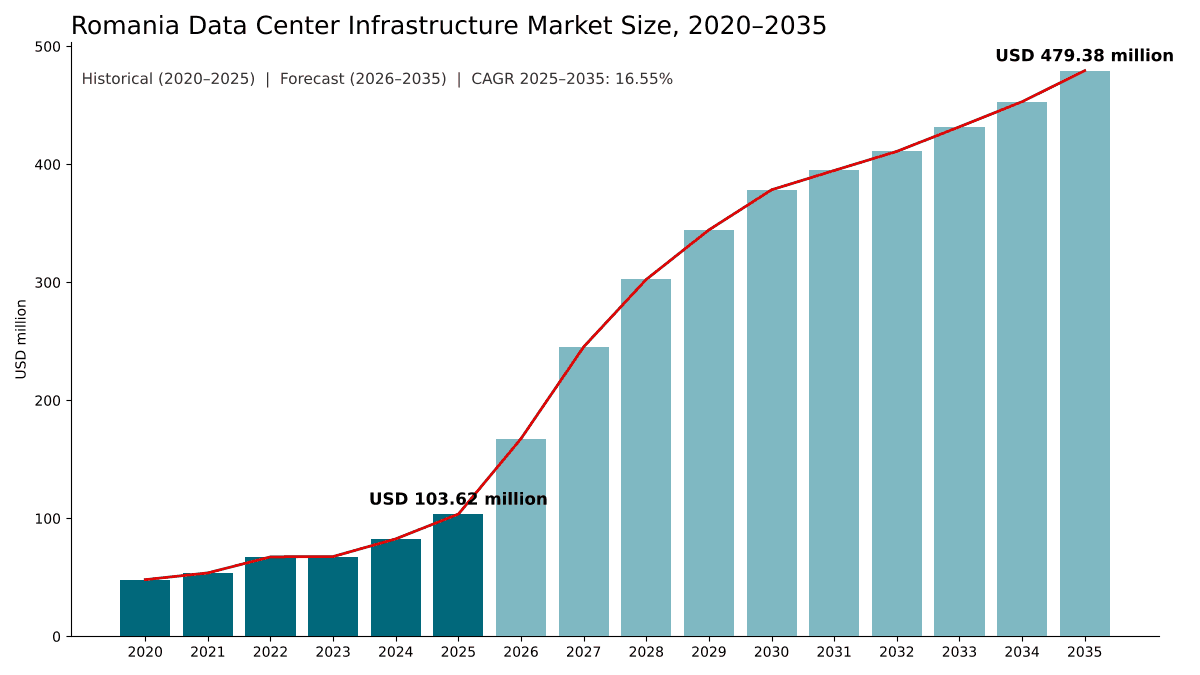
Rumänien Rechenzentrumsinfrastrukturmarkt: 2025 lag das Marktvolumen bei USD 103.6 Mio.; bis 2035 soll es bei einer CAGR von 16.55 % auf USD 479.4 Mio. steigen. Auf Bucharest-Ilfov entfallen 53.6% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkette und Projektabwicklung
- 08Rumänien Rechenzentrumsinfrastrukturmarkt: Größe und Prognose
- 09Markt nach Komponente
- 10Markt nach Rechenzentrumstyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- Bucharest-Ilfov53.6%
- North-West and West17.4%
- South-West Oltenia11.3%
- North-East and South-East11.2%
- Center6.5%
Profilierte Unternehmen
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Rittal
- Socomec
- Riello UPS
- STULZ
- Huawei Digital Power
- Delta Electronics
- Cummins
- Caterpillar
- Tema Energy
Vollständige Analyse
Der Rumänien Rechenzentrumsinfrastrukturmarkt umfasst die Strom-, Kühl-, Rack-, Überwachungs- und unterstützenden Systeme, die in rumänischen Rechenzentren installiert sind, von der Übergabestelle des Versorgers bis zum Rack. DC Market Insights bewertet den Rumänien Rechenzentrumsinfrastrukturmarkt im Jahr 2025 mit USD 103,62 Mio. und prognostiziert bis 2035 USD 479,38 Mio., was einer CAGR von 16,55 % entspricht. Der Wert für 2025 wird direkt aus dem Ausbau abgeleitet: Rund 18 MW neue IT-Kapazität bei etwa USD 3,60 Mio. Infrastrukturausrüstung pro MW in konventionellen Hallen und USD 5,10 Mio. pro MW in KI-Hallen ergeben USD 68,85 Mio. an Neubauausgaben, und Modernisierungs- und Nachrüstungsarbeiten an einem installierten Bestand von rund 192 MW fügen USD 34,77 Mio. hinzu. Cloud-, Hyperscale- und KI-Rechenzentren sind mit 26,22 % pro Jahr das am schnellsten wachsende Segment, da die in Rumänien angekündigten KI-Campusse auf Hunderte von MW ausgelegt sind, und Südwest-Oltenien ist mit 28,03 % pro Jahr die am schnellsten wachsende Region, getragen vom ClusterPower-Campus in Mischii bei Craiova.
Zusammenfassung
Die Größe des Rumänien Rechenzentrumsinfrastrukturmarkts wurde 2020 auf USD 48,07 Mio. geschätzt, erreichte 2025 USD 103,62 Mio. und soll bis 2035 USD 479,38 Mio. erreichen, bei einer CAGR von 16,55 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Rumänien Rechenzentrumsinfrastrukturmarkt, Größe 2025 | USD 103,62 Mio. |
| Rumänien Rechenzentrumsinfrastrukturmarkt, CAGR | 16,55 % |
| Rumänien Rechenzentrumsinfrastrukturmarkt, Größe 2035 | USD 479,38 Mio. |
Der Markt wuchs zwischen 2020 und 2025 um 16,60 % pro Jahr, und allein 2025 legte er gegenüber 2024 um 25,4 % zu, da Colocation-Betreiber in Bukarest nahezu voll ausgelastet waren und expandierten. Das Wachstum beschleunigt sich 2026 und 2027, wenn die ersten Phasen der KI-Campusse betriebsbereit werden, und pendelt sich über das Jahrzehnt bei 16,55 % pro Jahr ein, da sich der Zubau neuer Kapazitäten nach 2030 bei rund 70 MW pro Jahr einpendelt.
Rumänien bleibt nach westeuropäischen Maßstäben ein kleiner Rechenzentrumsmarkt, doch ein Bericht von Revista Biz auf Basis von Zahlen von Tema Energy bezifferte die Kosten für den Bau eines Rechenzentrums in Rumänien auf rund 25 % unter dem westeuropäischen Niveau. Rumänien verfügte im Mai 2026 über 55 Rechenzentren, überwiegend in Bukarest, Cluj, Iași, Craiova und Brașov, mit rund 100 MW installierter Kapazität in privaten Rechenzentren und weiteren 100 MW im öffentlichen Sektor. DC Market Insights modelliert einen Anstieg des installierten Bestands von rund 192 MW im Jahr 2025 auf 462 MW im Jahr 2030 und 809 MW im Jahr 2035.
Marktumfang: Was umfasst der Rumänien Rechenzentrumsinfrastrukturmarkt?
DC Market Insights beziffert den Rumänien Rechenzentrumsinfrastrukturmarkt im Jahr 2025 auf USD 103,62 Mio. Der Markt umfasst die physische Infrastrukturausrüstung und die Systeme, die für in Rumänien gelegene Rechenzentren gekauft werden, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Enthalten. Strominfrastruktur (Mittel- und Niederspannungsschaltanlagen, Transformatoren innerhalb der Anlage, unterbrechungsfreie Stromversorgungen (USV), Batterien, Generatoren, Stromschienen und Rack-Stromverteilereinheiten (PDUs)), Kühlinfrastruktur (Kaltwassersätze, Umluftklimageräte für Rechnerräume, In-Row- und Rear-Door-Kühler, Kühlmittelverteilereinheiten für Flüssigkeitskühlung, Einhausung), IT-Racks und Gehäuse, Überwachungs- und Managementsysteme wie Software für das Rechenzentrumsinfrastrukturmanagement (DCIM) und Sensoren sowie sonstige Systeme: Branderkennung und -löschung, physische Sicherheit, Trassen für strukturierte Verkabelung und Gebäudeleittechnik.
Ausgeschlossen. Grundstücke, die Gebäudehülle und allgemeine Bauleistungen, Server, Speicher und Netzwerk-Switches, versorgerseitige Netzanschlüsse außerhalb der Grundstücksgrenze sowie Umsätze aus Colocation- oder Cloud-Diensten. Rechenzentrums-Outsourcing und infrastrukturbezogene Versorgungsdienstleistungen, etwa der verwaltete Anlagenbetrieb, sind ebenfalls ausgeschlossen, da es sich um Dienstleistungsverträge und nicht um Ausrüstung handelt.
Wie die Segmente zusammenhängen. Jede Aufteilung in diesem Bericht gliedert dieselben USD 103,62 Mio. neu: nach Komponente, nach Rechenzentrumstyp, nach Tier, nach Endnutzer, nach Projekttyp (Neubau oder Modernisierung und Nachrüstung) und nach Region. Rechenzentren von Regierung und öffentlichem Sektor erscheinen als Eigentümertyp in der Aufteilung nach Rechenzentrumstyp, während die Regierung als Endnutzer-Branche auch öffentliche Workloads umfasst, die in Colocation-Hallen gehostet werden.
Markttreiber: Was treibt den Rumänien Rechenzentrumsinfrastrukturmarkt an?
Drei Treiber heben den Markt von USD 103,62 Mio. im Jahr 2025 auf USD 479,38 Mio. bis 2035. Es sind KI-Campusse, die die Ausrüstungsausgaben pro MW auf USD 5,10 Mio. anheben, eine Prognose des Netzbetreibers, nach der der Strombedarf von Rechenzentren bis 2035 von 100 MW auf 680 MW steigt, sowie Baukosten deutlich unter dem westeuropäischen Niveau.
KI-Hallen heben die Infrastrukturausgaben pro MW auf USD 5,10 Mio.
Eine für Cluster aus Grafikprozessoren (GPU) gebaute Halle benötigt pro Rack höher dimensionierte USV und Schaltanlagen, Flüssigkeitskühlkreisläufe und schwerere Racks. DC Market Insights schätzt den Infrastrukturanteil einer KI-Halle im Jahr 2025 auf USD 5,10 Mio. pro MW, gegenüber USD 3,60 Mio. pro MW für eine konventionelle Halle. Im Modell von DC Market Insights entfielen 2025 rund 15 % der neuen rumänischen Kapazität auf KI-Hallen, mit einem Anstieg auf 50 % im Jahr 2030 und 60 % im Jahr 2035. Das größte der angekündigten Projekte ist die 800-MW-KI-Rechenzentrumsregion, deren gemeinsame Entwicklung Accelerated Infrastructure Capital (AIC) und ClusterPower im Dezember 2025 vereinbarten: Der Campus Mischii bei Craiova soll von heute 10 MW bis Anfang 2029 auf 512 MW wachsen, und ein zweiter Campus in Fauresti soll Berichten zufolge ab 2029 weitere 300 MW hinzufügen (Quelle: Data Center Dynamics).
Strombedarf der Rechenzentren steigt bis 2035 von 100 MW auf 680 MW
Der Rumänien Rechenzentrumsinfrastrukturmarkt ist in erster Linie ein Neubaumarkt: 66,4 % der Ausgaben 2025 flossen in neue Hallen. Laut einer von Data Center Dynamics berichteten Prognose von Transelectrica wird der Strombedarf rumänischer Rechenzentren von 100 MW bis 2030 auf 370 MW und bis 2035 auf 680 MW steigen. DC Market Insights modelliert einen Anstieg der jährlichen Fertigstellungen von 18 MW im Jahr 2025 auf 68 MW im Jahr 2030 und 72 MW im Jahr 2035, wodurch die installierte Kapazität bei einem Auslastungsfaktor von rund 80 % bis 84 % über der Bedarfsprognose des Netzbetreibers bleibt.
Baukosten liegen rund 25 % unter Westeuropa
Die Investition in ein 1-MW-Rechenzentrum in Rumänien liegt laut auf dem Data Center Forum 2026 vorgestellten Zahlen bei rund EUR 7 Mio. bis EUR 8 Mio. Tema Energy beziffert die Baukosten in Westeuropa auf über EUR 10 Mio. pro MW und in Griechenland und Polen auf durchschnittlich unter EUR 7,5 Mio. und erklärt, dass die rumänischen Kosten noch niedriger sein können; ein auf diesen Zahlen basierender Bericht von Revista Biz bezifferte die rumänischen Baukosten auf rund 25 % unter dem westeuropäischen Niveau. Niedrigere Grundstücks- und Arbeitskosten lassen einen größeren Teil jedes Projektbudgets für Strom- und Kühlausrüstung übrig, und genau diese misst dieser Markt.
Markttrends: Wie verändert sich die Rechenzentrumsinfrastruktur in Rumänien?
Der Anteil der Kühlung an den Ausgaben steigt von 24,8 % im Jahr 2025 auf 29,3 % im Jahr 2035. Der Rumänien Rechenzentrumsinfrastrukturmarkt bewegt sich von kleinen Unternehmens- und Colocation-Räumen hin zu KI-Bauten im Campusmaßstab, wobei die Kühlung bei jedem Projekt einen größeren Anteil einnimmt.
Kühlung steigt von 24,8 % auf 29,3 % der Ausgaben
Die Kühlinfrastruktur hat 2025 einen Wert von USD 25,70 Mio. und wächst um 18,51 % pro Jahr auf USD 140,46 Mio. bis 2035, am schnellsten unter den fünf Komponenten. Die Rackdichten in KI-Hallen sind für eine reine Luftkühlung auf Raumebene zu hoch, daher ergänzen Betreiber In-Row-Kühlung, Rear-Door-Wärmetauscher und Direct-to-Chip-Flüssigkeitskreisläufe mit Kühlmittelverteilereinheiten.
Modulare, standardisierte Bauten verbreiten sich über mehrere Standorte
Betreiber wiederholen zunehmend ein Design an mehreren Standorten. Vertiv berichtet, dass ein führender rumänischer Telekommunikationsanbieter gemeinsam mit Tema Energy eine standardisierte, modulare Rechenzentrumsarchitektur an mehreren Standorten in drei großen rumänischen Städten eingeführt hat, unter Einsatz der USV-Systeme Liebert APM2 und Liebert EXS, der reihenbasierten Kühlung Liebert CRV, eines luftgekühlten Kaltwassersatzes Liebert HPC-S, von PowerIT-Rack-PDUs und Einhausungen. Wiederholbare Designs verkürzen die Beschaffung und begünstigen Anbieter, die Strom, Kühlung und Racks als ein Paket liefern können.
Überwachung und Management wachsen um 18,26 % pro Jahr
DCIM-Software und Sensoren haben 2025 einen Wert von USD 6,63 Mio. und bis 2035 von USD 35,47 Mio. Die Vorschriften der Europäischen Union verpflichten Betreiber von Rechenzentren mit mindestens 500 kW installierter IT-Leistung inzwischen, jährlich Energie- und Wasserdaten zu melden, wodurch Messung und Überwachung von einer Option zu einer Compliance-Anforderung werden.
Marktherausforderungen: Was bremst den Rumänien Rechenzentrumsinfrastrukturmarkt?
Eine langsame Umsetzung angekündigter Projekte könnte den Markt 2035 im niedrigen Szenario auf USD 349,01 Mio. begrenzen. Netzanschluss, Genehmigungen und die Lücke zwischen angekündigter und gebauter Kapazität sind die drei Einschränkungen, von denen DC Market Insights erwartet, dass sie den Rumänien Rechenzentrumsinfrastrukturmarkt bremsen.
Angekündigte Kapazität übersteigt die gebaute Kapazität bei Weitem
Die seit 2025 angekündigten Projekte summieren sich nach Zählung von DC Market Insights auf mehr als 1,5 GW (ClusterPower und AIC 800 MW, WDP 380 MW, Tema Energy 200 MW, DriverAI 80 MW, Sany 70 MW und S+B Gruppe 12 MW), gegenüber rund 200 MW installierter Kapazität. ZF berichtete vom Data Center Forum 2026, dass Zentren mit weiteren 200 MW noch gebaut werden müssen, und Mihai Manole von Tema Energy sagte, Rumänien könne innerhalb von fünf Jahren mehr als 1 GW beherbergen. DC Market Insights verwendet im Basisszenario 809 MW installierte Kapazität bis 2035, da große Rechenzentren laut Tema Energy im Durchschnitt zwei bis drei Jahre bis zur Umsetzung benötigen und vielen angekündigten Standorten noch Genehmigungen fehlen.
Netzanschlüsse und Genehmigungen bestimmen den Zeitplan
Der Leiter des Nationalen Energiedispatchers bei Transelectrica erklärte im März 2026 (Quelle: Economica.net), dass sich mehrere Investoren in Rechenzentren mit Hunderten von MW an den Netzbetreiber gewandt hätten und dass eine technische Anschlussgenehmigung (ATR) innerhalb von höchstens drei Monaten erteilt werden könne. Der Engpass hat sich von der Anschlussgenehmigung auf die übrigen Genehmigungen verlagert, die von lokalen und zentralen Behörden benötigt werden: Das in Reșița geplante kommunale Rechenzentrum liegt neben einem Umspannwerk mit 400/220/110 kV, hatte im Mai 2026 jedoch keine Baugenehmigung. Projekte mit eigenem Umspannwerk, wie der ClusterPower-Campus in Mischii, tragen ein geringeres Zeitplanrisiko.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Cloud-, Hyperscale- und KI-Rechenzentren, die um 26,22 % pro Jahr wachsen, sind das größte neue Umsatzpotenzial. Das zweite ist die Modernisierung und Nachrüstung eines installierten Bestands, der sich bis 2035 mehr als vervierfacht.
Cloud-, Hyperscale- und KI-Rechenzentren wachsen bis 2035 um das Zehnfache
Cloud-, Hyperscale- und KI-Rechenzentren gaben 2025 USD 21,76 Mio. für Infrastruktur aus, und DC Market Insights erwartet für 2035 USD 223,39 Mio., etwa das Zehnfache des Niveaus von 2025. Neben ClusterPower plant DriverAI ein 80-MW-Quanten-KI-Rechenzentrum im Kreis Cluj in vier Phasen zu je 20 MW, und Warehouses De Pauw (WDP) verfügt über eine Netzanschlussvereinbarung über insgesamt 380 MW für zwei mögliche Rechenzentren im Kreis Ilfov, die im Falle ihrer Entwicklung voraussichtlich bis 2030 eröffnen. DC Market Insights erwartet, dass Anbieter, die Flüssigkeitskühlung und leistungsstarke Stromversorgungsketten für diese Standorte liefern können, den Großteil des Wachstums für sich gewinnen.
Ausgaben für Modernisierung und Nachrüstung erreichen bis 2035 USD 179,04 Mio.
Ältere Unternehmens- und Telekommunikationsräume benötigen neue USV-Systeme, effiziente Kühlung und Messtechnik, um die europäischen Vorschriften zur Energieberichterstattung zu erfüllen. Modernisierungs- und Nachrüstungsprojekte machen 2025 USD 34,77 Mio. der Ausgaben aus und 2035 USD 179,04 Mio., mit einem Wachstum von 17,81 % pro Jahr, während der installierte Bestand wächst. Betreiber, die Optionen für Bau, Anmietung und Nachrüstung vergleichen, können den Bericht Rumänien Rechenzentrums-Colocation-Markt lesen.
Preise: Was kostet Rechenzentrumsinfrastruktur pro MW in Rumänien?
Eine konventionelle Halle benötigt 2025 rund USD 3,60 Mio. an Infrastruktur pro MW. Eine KI-Halle benötigt rund USD 5,10 Mio. pro MW IT-Last. Dies sind Schätzungen von DC Market Insights, die Strom, Kühlung, Racks, Überwachung und unterstützende Systeme umfassen, ohne Grundstück, Gebäudehülle und IT-Hardware, und sie liegen unter den auf dem Data Center Forum 2026 für Rumänien genannten EUR 7 Mio. bis EUR 8 Mio. Gesamtinvestition pro MW, einem Wert für das Gesamtprojekt.
| Infrastrukturausgaben pro MW (USD Mio.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle | 3,34 | 3,60 | 3,88 | 4,18 |
| KI-Halle | 5,64 | 5,10 | 4,61 | 4,17 |
| Modernisierung und Nachrüstung, pro installiertem MW und Jahr | 0,17 | 0,19 | 0,21 | 0,23 |
| KI-Anteil an neuer Kapazität | 0 % | 15 % | 50 % | 60 % |
Die beiden Linien nähern sich bis 2035 an. Die konventionellen Ausgaben pro MW steigen um rund 1,5 % pro Jahr, da Redundanzniveaus und Effizienzziele steigen. Die KI-Ausgaben pro MW sinken um rund 2 % pro Jahr, da Flüssigkeitskühlung und Stromversorgungsketten für hohe Dichte von Sonderanfertigungen zu Standardprodukten werden, sodass eine KI-Halle 2035 pro MW etwa gleich viel kostet wie eine konventionelle Halle.
Standards und Regulierung: Welche Vorschriften prägen die Rechenzentrumsinfrastruktur in Rumänien?
Die EU-Meldepflicht für Rechenzentren ab 500 kW führt die vier Vorschriften an, die bestimmen, was rumänische Betreiber kaufen: das Meldesystem der Europäischen Union für Rechenzentren, die Verordnung über fluorierte Gase, die Normenreihe EN 50600 und Tier-Klassifizierungen.
EU-Meldepflicht für Rechenzentren (Delegierte Verordnung (EU) 2024/1364). Nach der Delegierten Verordnung (EU) 2024/1364 der Kommission melden Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW bis zum 15. September 2024, danach bis zum 15. Mai 2025 und anschließend jedes Jahr. Die gemeldeten Daten dienen zur Berechnung von Nachhaltigkeitsindikatoren, darunter die Power Usage Effectiveness (PUE), die Water Usage Effectiveness (WUE), der Energy Reuse Factor (ERF) und der Renewable Energy Factor (REF). Die Vorschrift erhöht die Nachfrage nach Messtechnik, DCIM und effizienter Kühlung.
Fluorierte Gase (Verordnung (EU) 2024/573). Die F-Gase-Verordnung gilt seit dem 11. März 2024 und setzt die zulässige Menge an Fluorkohlenwasserstoffen (HFKW) auf dem EU-Markt ab 2050 auf null, mit neuen Verboten des Inverkehrbringens, die auch stationäre Kaltwassersätze betreffen. Käufer neuer Kaltwassersätze und Klimageräte für rumänische Hallen müssen daher Kältemittel mit niedrigem Treibhauspotenzial einplanen.
EN 50600. Die 2026 veröffentlichte EN 50600-1:2026 legt die allgemeinen Konzepte der europäischen Normenreihe für Rechenzentrumsanlagen fest, mit einem Klassifizierungssystem auf Basis von Verfügbarkeit, Sicherheit sowie der Befähigung zu Ressourcen- und Energieeffizienz.
Tier-Klassifizierung. Rumänische Colocation-Betreiber vermarkten ihre Hallen nach Tier-Stufe. Tier III ist im Modell von DC Market Insights die häufigste Auslegungsstufe: Die von S+B Gruppe geplante 12-MW-Anlage im Norden Bukarests ist beispielsweise ein Tier-III-Rechenzentrum.
Marktsegmentierung: Welches Segment führt den Rumänien Rechenzentrumsinfrastrukturmarkt an?
Die Strominfrastruktur führt mit 41,5 % des Werts von 2025. Innerhalb des Rumänien Rechenzentrumsinfrastrukturmarkts führen Colocation-Rechenzentren die Käufer mit 36,0 % an, und Tier-III-Anlagen entfallen auf 64,3 % der Ausgaben. Unter den Rechenzentrumstypen sind Cloud-, Hyperscale- und KI-Rechenzentren mit 26,22 % pro Jahr das am schnellsten wachsende Segment, gegenüber 14,68 % für Colocation- und 8,39 % für Unternehmensrechenzentren, da neue KI-Campusse auf Hunderte von MW ausgelegt sind, während Unternehmensräume konsolidiert werden.
Nach Komponente: Strominfrastruktur führt mit 41,5 %
| Komponente | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Strominfrastruktur | 43,00 | 41,5 % | 190,80 | 16,07 % |
| Kühlinfrastruktur | 25,70 | 24,8 % | 140,46 | 18,51 % |
| IT-Racks und Gehäuse | 9,95 | 9,6 % | 42,66 | 15,67 % |
| Überwachung und Management (DCIM) | 6,63 | 6,4 % | 35,47 | 18,26 % |
| Sonstige | 18,34 | 17,7 % | 69,99 | 14,33 % |
Die Strominfrastruktur hält rund zwei Fünftel des Werts, da jedes MW USV-Kapazität, Batterien, Generatoren und Schaltanlagen benötigt, bevor überhaupt Kühlung installiert wird. Die Kühlung gewinnt bis 2035 4,5 Prozentpunkte Anteil hinzu, da Flüssigkeitskühlung in KI-Hallen Einzug hält.
Nach Rechenzentrumstyp: Colocation-Rechenzentren führen mit 36,0 %
| Rechenzentrumstyp | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation-Rechenzentren | 37,30 | 36,0 % | 146,69 | 14,68 % |
| Unternehmensrechenzentren | 28,50 | 27,5 % | 63,76 | 8,39 % |
| Cloud-, Hyperscale- und KI-Rechenzentren | 21,76 | 21,0 % | 223,39 | 26,22 % |
| Rechenzentren von Regierung und öffentlichem Sektor | 16,06 | 15,5 % | 45,54 | 10,99 % |
DC Market Insights prognostiziert, dass Cloud-, Hyperscale- und KI-Rechenzentren Colocation um 2031 überholen und 2035 46,6 % des Markts erreichen. Rechenzentren von Regierung und öffentlichem Sektor behalten eine stetige Projektpipeline: Das 2022 angekündigte Regierungs-Cloud-Programm soll mit EUR 500 Mio. aus dem Nationalen Aufbau- und Resilienzplan (PNRR) finanziert werden, wobei die Kerninfrastruktur vom Speziellen Telekommunikationsdienst (STS) bereitgestellt wird.
Nach Tier-Typ: Tier III führt mit 64,3 %
Tier-III-Anlagen machen 2025 USD 66,63 Mio. der Ausgaben aus und wachsen um 17,56 % pro Jahr auf USD 336,05 Mio., 70,1 % des Markts im Jahr 2035. Tier-IV-Anlagen haben einen Wert von USD 13,78 Mio. (13,3 %) und wachsen mit 19,66 % pro Jahr am schnellsten, angetrieben von Finanzdienstleistern und KI-Campussen mit vollständiger Fehlertoleranz. Räume der Tier I und II haben einen Wert von USD 23,21 Mio. (22,4 %) und wachsen um 10,04 % pro Jahr, da kleine Unternehmensräume durch Colocation ersetzt werden.
Nach Endnutzer: IT und Telekommunikation führen mit 38,2 %
IT- und Telekommunikationsbetreiber machen 2025 USD 39,58 Mio. (38,2 %) der Nachfrage aus und wachsen um 19,61 % pro Jahr auf USD 237,28 Mio. Es folgen BFSI mit USD 20,31 Mio. (19,6 %), dann Regierung mit USD 15,65 Mio. (15,1 %), Gesundheitswesen mit USD 6,53 Mio. (6,3 %) und Sonstige, darunter Fertigung, Einzelhandel und Energie, mit USD 21,55 Mio. (20,8 %). Das Gesundheitswesen wächst um 17,95 % pro Jahr, da Bildgebungs- und Aktensysteme von Krankenhäusern in dedizierte Hallen umziehen.
Nach Projekttyp: Neubau führt mit 66,4 %
Neubauprojekte machen 2025 USD 68,85 Mio. (66,4 %) der Ausgaben aus und 2035 USD 300,34 Mio. (62,7 %), mit einem Wachstum von 15,87 % pro Jahr. Modernisierungs- und Nachrüstungsarbeiten wachsen mit 17,81 % pro Jahr schneller, von USD 34,77 Mio. auf USD 179,04 Mio., da sich der von ihnen bediente installierte Bestand mehr als vervierfacht.
DC Exclusive: Das Modell der Infrastrukturausgaben pro MW für Rumänien und die Matrix Komponente × Rechenzentrumstyp
Mit USD 15,30 Mio. im Jahr 2025 ist die Strominfrastruktur für Colocation-Rechenzentren die größte Einzelzelle der Matrix und macht 14,8 % aller Ausgaben für Rechenzentrumsinfrastruktur in Rumänien aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wer es kauft. Sie ist ein Modell von DC Market Insights und keine Zählung von Lieferungen: Sie basiert auf 49 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventioneller und KI-Hallen), 3 Kostenkurven pro MW (konventionell, KI und Modernisierung), 5 Aufteilungen nach Komponente, 4 Aufteilungen nach Rechenzentrumstyp und 5 regionale Aufteilungen, und sie wird mit der auf dem Data Center Forum 2026 gemeldeten installierten Kapazität und der Bedarfsprognose von Transelectrica abgeglichen.
| 2025, USD Mio. | Strom | Kühlung | Racks | DCIM | Sonstige | Gesamt |
|---|---|---|---|---|---|---|
| Colocation-Rechenzentren | 15,30 | 9,32 | 4,28 | 2,47 | 5,93 | 37,30 |
| Unternehmensrechenzentren | 11,81 | 6,33 | 2,97 | 1,70 | 5,69 | 28,50 |
| Cloud-, Hyperscale- und KI-Rechenzentren | 9,16 | 6,53 | 1,24 | 1,51 | 3,32 | 21,76 |
| Rechenzentren von Regierung und öffentlichem Sektor | 6,73 | 3,52 | 1,46 | 0,95 | 3,40 | 16,06 |
| Gesamt | 43,00 | 25,70 | 9,95 | 6,63 | 18,34 | 103,62 |
Cloud-, Hyperscale- und KI-Käufer geben 30,0 % ihres Budgets für Kühlung aus, den höchsten Anteil aller Käufer, und nur 5,7 % für Racks, da große Betreiber Racks oft zusammen mit ihrer IT-Hardware beschaffen. Unternehmensrechenzentren geben mit 20,0 % ihres Budgets am meisten für die Spalte Sonstige aus, da kleine Räume Brandunterdrückung, Sicherheit und Gebäudesysteme auf weniger MW verteilen. Colocation ist der ausgewogenste Käufer und damit der Bereich, in dem gebündelte Angebote aus Strom, Kühlung und Racks den Zuschlag erhalten.
Das Modell der Infrastrukturausgaben pro MW hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser überprüfen kann: die jährlich gelieferte neue Kapazität (18 MW im Jahr 2025) und deren für KI gebauten Anteil (15 % im Jahr 2025). Die Multiplikation jeder Größe mit ihrem Ausrüstungsanteil pro MW ergibt die Neubauausgaben; die Addition der Modernisierungs- und Nachrüstungsausgaben für den installierten Bestand ergibt den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Rumänien Rechenzentrumsinfrastrukturmarkt an?
Bukarest-Ilfov führt mit 53,6 % des Werts von 2025. Südwest-Oltenien ist mit 28,03 % pro Jahr die am schnellsten wachsende Region, da die KI-Campusse Mischii und Fauresti bei Craiova von einer kleinen Basis aus Hunderte von MW hinzufügen.
Bukarest-Ilfov führt mit 53,6 % Anteil
Betreiber in Bukarest-Ilfov gaben 2025 USD 55,53 Mio. für Infrastruktur aus, und für die Region wird bis 2035 ein Wert von USD 197,51 Mio. prognostiziert, eine CAGR von 13,53 %. Bukarest verfügt über mindestens 31 bestehende Rechenzentrumsanlagen, und Tema Energy schätzte die Auslastung in der Hauptstadt im April 2025 auf rund 95 %, mit einer Kapazität, die innerhalb von zwei Jahren von rund 20 MW auf 50 MW wachsen könnte. Mihai Manole von Tema Energy hat zudem angekündigt, dass im Westen Bukarests ein 200-MW-Rechenzentrum gebaut wird, mit geschätzten Investitionen von mehr als EUR 1,4 Mrd. allein für die physische Infrastruktur, ohne IT. Mit der 380-MW-Netzvereinbarung von WDP im Kreis Ilfov erwartet DC Market Insights, dass die Region bis 2035 der größte Markt bleibt, auch wenn ihr Anteil sinkt.
Nordwest und West hält 17,4 % Anteil
Nordwest- und Westrumänien, rund um Cluj-Napoca und Timișoara, hat 2025 einen Wert von USD 18,03 Mio. und bis 2035 von USD 89,16 Mio., eine CAGR von 17,33 %. Der von DriverAI geplante 80-MW-Standort im Kreis Cluj und die im April 2026 angekündigten Pläne von Sany International, ein 70-MW-Rechenzentrum in Timișoara zu finanzieren, heben den Anteil der Region bis 2035 auf 18,6 %.
Südwest-Oltenien hält 11,3 % Anteil und wächst am schnellsten
Südwest-Oltenien hat 2025 einen Wert von USD 11,71 Mio. und bis 2035 von USD 138,54 Mio., mit einem Wachstum von 28,03 % pro Jahr. Der ClusterPower-Campus in Mischii bei Craiova verfügt über ein eigenes Umspannwerk vor Ort und eigene Stromerzeugung vor Ort und soll bis Ende 2026 70 MW und bis Ende 2027 weitere 144 MW liefern. Die Region steigt 2035 auf 28,9 % des Markts.
Nordost und Südost hält 11,2 % Anteil
Nordost- und Südostrumänien, angeführt von Iași und Constanța, hat 2025 einen Wert von USD 11,61 Mio. und bis 2035 von USD 34,04 Mio., eine CAGR von 11,36 %, getragen vor allem von Räumen von Unternehmen, Universitäten und des öffentlichen Sektors.
Zentrum hält 6,5 % Anteil
Die Region Zentrum, rund um Brașov und Sibiu, hat 2025 einen Wert von USD 6,74 Mio. und bis 2035 von USD 20,13 Mio., eine CAGR von 11,56 %. Für das vollständige Bild der Ausgaben für Kapazität, Colocation und Cloud lesen Sie den Bericht Rumänien Rechenzentrumsmarkt.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Das Basisszenario erreicht bis 2035 USD 479,38 Mio. Der Rumänien Rechenzentrumsinfrastrukturmarkt reicht im niedrigen und hohen Szenario von USD 349,01 Mio. bis USD 609,79 Mio.
| Szenario | Annahme ab 2026 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszubau 30 % unter Basis; KI-Anteil an neuer Kapazität auf 40 % begrenzt | 349,01 | 12,91 % |
| Basis | Zubau steigt auf 72 MW pro Jahr; KI-Anteil erreicht 60 % | 479,38 | 16,55 % |
| Hoch | Zubau 30 % über Basis; KI-Anteil jedes Jahr 6 Prozentpunkte höher | 609,79 | 19,39 % |
Das niedrige Szenario beschreibt, was geschieht, wenn sich die großen KI-Campusse um mehrere Jahre verzögern und Rumänien hauptsächlich über Colocation in Bukarest wächst. Das hohe Szenario geht davon aus, dass die angekündigten KI-Campusse in Südwest-Oltenien, Cluj und Ilfov nahe an ihren veröffentlichten Zeitplänen gebaut werden, was die installierte Kapazität vor 2035 über 1 GW heben würde.
Wettbewerbseinblicke: Wer führt den Rumänien Rechenzentrumsinfrastrukturmarkt an?
Schneider Electric, Vertiv und Eaton halten zusammen rund 38 % des Markts (Schätzung von DC Market Insights).
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Rittal
- Socomec
- Riello UPS
- STULZ
- Huawei Digital Power
- Delta Electronics
- Cummins
- Caterpillar
- Tema Energy
DC Market Insights schätzt, dass die drei größten Ausrüstungsanbieter, Schneider Electric, Vertiv und Eaton, 2025 zusammen rund 38 % des Rumänien Rechenzentrumsinfrastrukturmarkts halten (Schätzung von DC Market Insights, basierend auf ihrem Anteil an USV-, Kühl- und Rack-Stromausrüstung in den Komponenten Strom und Kühlung, die 66,3 % des Markts ausmachen). Zu den rumänischen Referenzen von Vertiv gehört eine modulare Installation an mehreren Standorten für einen führenden Telekommunikationsanbieter, realisiert mit Tema Energy, die USV, reihenbasierte Kühlung, einen luftgekühlten Kaltwassersatz, Rack-PDUs und Einhausung kombiniert. Nach Einschätzung von DC Market Insights konkurrieren ABB, Siemens und Socomec bei Schaltanlagen und Stromverteilung, Rittal und Legrand bei Racks und Gehäusen, STULZ bei Präzisionskühlung sowie Cummins und Caterpillar bei Notstromgeneratoren. Tema Energy ist als lokaler Partner bei Rechenzentrumsbauten tätig, darunter die Telekommunikationsinstallation von Vertiv.
Jüngste Entwicklungen
Fünf Projektankündigungen seit August 2025 summieren sich nach Zählung von DC Market Insights auf rund 1.472 MW geplanter Kapazität.
- Im August 2025 erklärte Tema Energy, dass im Westen Bukarests ein 200-MW-Rechenzentrum gebaut wird, mit geschätzten Investitionen von mehr als EUR 1,4 Mrd. allein für die physische Infrastruktur, ohne IT (Quelle: Artikel von ZF English).
- Im Dezember 2025 gaben AIC und ClusterPower eine Beteiligungspartnerschaft zur gemeinsamen Entwicklung einer 800-MW-KI-Rechenzentrumsregion im Südwesten Rumäniens bekannt, verteilt auf die Campusse Mischii und Fauresti (Quelle: Artikel von Data Center Dynamics).
- Im März 2026 erklärte der Leiter des Nationalen Energiedispatchers bei Transelectrica, dass Investoren in Rechenzentren mit Hunderten von MW, die über einen Standort und eine Lösungsstudie verfügen, innerhalb von höchstens drei Monaten eine technische Anschlussgenehmigung erhalten könnten (Quelle: Artikel von Economica.net).
- Im Juni 2026 kündigte DriverAI Pläne für ein 80-MW-Quanten-KI-Rechenzentrum im Kreis Cluj an, das in vier Phasen zu je 20 MW gebaut werden soll (Quelle: Artikel von Data Center Dynamics).
- Im August 2026 erklärte WDP, zwei Rechenzentren im Kreis Ilfov in Betracht zu ziehen, für die bereits eine Netzanschlussvereinbarung über insgesamt 380 MW genehmigt ist und die im Falle ihrer Entwicklung voraussichtlich bis 2030 eröffnen (Quelle: Artikel von Data Center Dynamics).
- Im September 2026 erhielt S+B Gruppe die Genehmigung für ein 12-MW-Tier-III-Rechenzentrum im Norden Bukarests mit 3.400 Quadratmetern Whitespace, dessen Eröffnung für 2028 erwartet wird (Quelle: Nachrichtenartikel von Baxtel).
Wir verfolgen diese Deals, Markteinführungen und Kapazitätsankündigungen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Rumänien Rechenzentrumsinfrastrukturmarkts erstellt haben
DC Market Insights hat das Modell aus 49 Eingangsgrößen erstellt. Der Markt wird bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle und KI-Hallen aufgeteilt und mit Infrastrukturkosten pro MW bewertet werden: USD 3,60 Mio. für konventionelle Hallen und USD 5,10 Mio. für KI-Hallen im Jahr 2025. Ausgaben für Modernisierung und Nachrüstung wurden für den installierten Bestand mit USD 0,19 Mio. pro installiertem MW und Jahr im Jahr 2025 hinzugerechnet, mit einem Anstieg von 2 % pro Jahr. Der installierte Bestand beginnt 2020 bei 128 MW und erreicht 2025 192 MW, nahe an den im Mai 2026 gemeldeten 200 MW Kapazität im privaten und öffentlichen Sektor, und 2035 809 MW, über den 680 MW Strombedarf von Rechenzentren in der Prognose von Transelectrica für 2035. Die Gesamtsumme wurde nach 5 Komponenten, 4 Rechenzentrumstypen, 3 Tier-Stufen, 5 Endnutzergruppen, 2 Projekttypen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Einheiten und Basisjahr
- 02Forschungsmethodik
- 2.1Bottom-up-Modell nach Kapazitätskohorten
- 2.2Infrastrukturausgaben pro MW
- 2.3Top-down-Abgleich mit Kapazitäts- und Netzprognosen
- 2.4Datenquellen und Validierung
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Infrastrukturausgaben pro MW, konventionelle Hallen
- 5.2Infrastrukturausgaben pro MW, KI-Hallen
- 5.3Ausgaben für Modernisierung und Nachrüstung pro installiertem MW
- 06Standards und Regulierung
- 6.1EU-Meldepflicht für Rechenzentren (Delegierte Verordnung (EU) 2024/1364)
- 6.2F-Gase-Verordnung (EU) 2024/573
- 6.3Normenreihe EN 50600
- 6.4Tier-Klassifizierung
- 07Lieferkette und Projektabwicklung
- 7.1Ausrüstungsanbieter
- 7.2Engineering- und Integrationspartner
- 7.3Netzanschluss und Genehmigungen
- 08Rumänien Rechenzentrumsinfrastrukturmarkt: Größe und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Installierte Kapazität und jährlicher Zubau, 2020-2035
- 8.3Ausgaben für Neubau und Modernisierung, 2020-2035
- 09Markt nach Komponente
- 9.1Strominfrastruktur
- 9.2Kühlinfrastruktur
- 9.3IT-Racks und Gehäuse
- 9.4Überwachung und Management (DCIM)
- 9.5Sonstige
- 10Markt nach Rechenzentrumstyp
- 10.1Colocation-Rechenzentren
- 10.2Unternehmensrechenzentren
- 10.3Cloud-, Hyperscale- und KI-Rechenzentren
- 10.4Rechenzentren von Regierung und öffentlichem Sektor
- 11Markt nach Tier-Typ
- 11.1Tier I und II
- 11.2Tier III
- 11.3Tier IV
- 12Markt nach Endnutzer
- 12.1IT und Telekommunikation
- 12.2BFSI
- 12.3Regierung
- 12.4Gesundheitswesen
- 12.5Sonstige
- 13Markt nach Projekttyp
- 13.1Neubau
- 13.2Modernisierung und Nachrüstung
- 14DC Exclusive: Matrix Komponente × Rechenzentrumstyp
- 14.1Matrix, 2025
- 14.2Modelleingangsgrößen
- 15Markt nach Region
- 15.1Bukarest-Ilfov
- 15.2Nordwest und West (Cluj-Napoca, Timișoara)
- 15.3Südwest-Oltenien (Craiova)
- 15.4Nordost und Südost (Iași, Constanța)
- 15.5Zentrum (Brașov, Sibiu)
- 16Regionale Querschnitte
- 16.1Region nach Rechenzentrumstyp, 2025 und 2035
- 16.2Region nach Komponente, 2025 und 2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktkonzentration
- 18.2Wettbewerbspositionierung nach Komponente
- 18.3Jüngste Entwicklungen
- 19Unternehmensprofile
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Eaton
- 19.4ABB
- 19.5Siemens
- 19.6Legrand
- 19.7Rittal
- 19.8Socomec
- 19.9Riello UPS
- 19.10STULZ
- 19.11Huawei Digital Power
- 19.12Delta Electronics
- 19.13Cummins
- 19.14Caterpillar
- 19.15Tema Energy
- 20Empfehlungen der Analysten
- 20.1Für Ausrüstungsanbieter
- 20.2Für Betreiber und Projektentwickler
- 20.3Für Investoren
- Abb. 1Rumänien Rechenzentrumsinfrastrukturmarkt, Größe, 2020-2035
- Abb. 2Rumänien Rechenzentrumsinfrastrukturmarkt nach Komponente, 2025 und 2035
- Abb. 3Rumänien Rechenzentrumsinfrastrukturmarkt nach Region, 2025 und 2035
- Abb. 4Installierte Rechenzentrumskapazität in Rumänien, 2020-2035
- Abb. 5Infrastrukturausgaben pro MW, 2020-2035
- Abb. 6Prognoseszenarien, 2035
- Tabelle 1Rumänien Rechenzentrumsinfrastrukturmarkt, wichtige Attribute
- Tabelle 2Infrastrukturausgaben pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Tier-Typ, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Markt nach Projekttyp, 2025 und 2035
- Tabelle 8Matrix Komponente × Rechenzentrumstyp, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Unternehmensübersicht
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 103,62 Mio. im Jahr 2025, mit einem Anstieg auf USD 479,38 Mio. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 48,07 Mio.
Um 16,55 % pro Jahr von 2025 bis 2035, nach 16,60 % pro Jahr zwischen 2020 und 2025. Cloud-, Hyperscale- und KI-Rechenzentren wachsen mit 26,22 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
55 Rechenzentren im Mai 2026, überwiegend in Bukarest, Cluj, Iași, Craiova und Brașov, mit rund 100 MW installierter Kapazität in privaten Rechenzentren und weiteren 100 MW im öffentlichen Sektor.
Rund USD 3,60 Mio. pro MW für eine konventionelle Halle und USD 5,10 Mio. pro MW für eine KI-Halle im Jahr 2025, laut Schätzungen von DC Market Insights, die Strom, Kühlung, Racks, Überwachung und unterstützende Systeme umfassen.
Die Strominfrastruktur, mit USD 43,00 Mio. bzw. 41,5 % des Werts von 2025. Die Kühlinfrastruktur wächst mit 18,51 % pro Jahr am schnellsten, da Flüssigkeitskühlung in KI-Hallen Einzug hält.
Bukarest-Ilfov, mit USD 55,53 Mio. bzw. 53,6 % des Werts von 2025. Südwest-Oltenien, Standort des ClusterPower-Campus bei Craiova, wächst mit 28,03 % pro Jahr am schnellsten.
USD 37,30 Mio. bzw. 36,0 % der Infrastrukturausgaben 2025, womit Colocation-Rechenzentren der größte Käufertyp sind. Die Colocation-Ausgaben wachsen um 14,68 % pro Jahr auf USD 146,69 Mio. bis 2035.
Rund 38 % des Markts halten Schneider Electric, Vertiv und Eaton zusammen (Schätzung von DC Market Insights). Nach Einschätzung von DC Market Insights konkurrieren außerdem ABB, Siemens, Legrand, Rittal, Socomec, Riello UPS, STULZ, Cummins, Caterpillar und Tema Energy.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.