
Ägypten Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Ägypten Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 325.5 Mio.; bis 2035 soll es bei einer CAGR von 18.89 % auf USD 1,840.0 Mio. steigen. Auf Greater Cairo entfallen 74.2% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkette und Ökosystem
- 08Ägypten Rechenzentrumsmarkt: Größe und Prognose
- 09Ägypten Rechenzentrumsmarkt, nach Komponente
- 10Ägypten Rechenzentrumsmarkt, nach Rechenzentrumstyp
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- Greater Cairo74.2%
- Suez Canal Economic Zone and Red Sea10.6%
- Alexandria and North Coast10.1%
- Rest of Egypt5.1%
Profilierte Unternehmen
- Telecom Egypt
- Raya Data Center
- GPX Global Systems
- Vodafone Business
- Elsewedy Electric
- Cassava Technologies
- Gulf Data Hub
- Khazna Data Centers
- Benya Group
- Intro Group
- Oman Data Park
- Hassan Allam Digital Infrastructure
- Huawei Cloud
- Orange
- Africa50
- Administrative Capital for Urban Development
Vollständige Analyse
Der Ägypten Rechenzentrumsmarkt umfasst die Ausgaben für Rechenzentrumskapazität in Ägypten: die in Datenhallen installierte IT-Infrastruktur (Server, Speicher- und Netzwerkausrüstung), Stromversorgungslösungen, Kühlsysteme und allgemeine Bauleistungen für Unternehmens-, Regierungs-, Colocation-, Hyperscale- und Cloud-Einrichtungen. DC Market Insights bewertet den Ägypten Rechenzentrumsmarkt im Jahr 2025 mit USD 325,54 Mio. und prognostiziert bis 2035 USD 1,84 Mrd., was einer CAGR von 18,89 % entspricht. Der Wert für 2025 wird aus der Kapazität abgeleitet: Rund 11 MW IT-Last, die 2025 fertiggestellt wurden, und 15 MW, die 2026 fertiggestellt werden, ergeben bei Anlagenkosten von USD 7,40 Mio. pro MW in konventionellen Hallen und USD 10,20 Mio. pro MW in KI-Hallen Ausgaben von USD 99,42 Mio. für Strom, Kühlung und Bau; die IT-Ausstattung der neuen Hallen fügt USD 45,32 Mio. hinzu, und die IT-Erneuerung eines installierten Bestands von rund 103 MW fügt USD 180,81 Mio. hinzu. Hyperscale- und Cloud-Rechenzentren sind mit 27,26 % pro Jahr das am schnellsten wachsende Segment, da KI- und GPU-as-a-Service-Campusse entstehen, und die Wirtschaftszone Suezkanal und das Rote Meer ist mit 30,69 % pro Jahr die am schnellsten wachsende Region, weil neue Campusse neben den Kabelanlandungen in Port Said und Ras Ghareb liegen.
Zusammenfassung
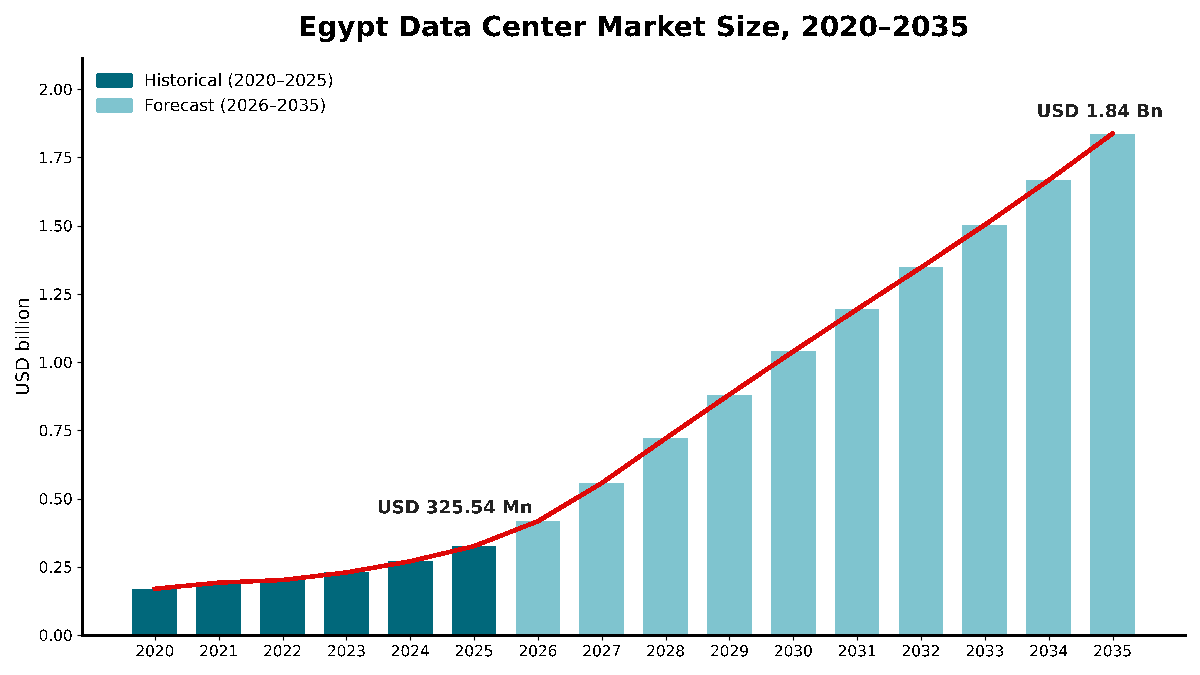
Die Größe des Ägypten Rechenzentrumsmarkts wurde 2020 auf USD 169,39 Mio. geschätzt, erreichte 2025 USD 325,54 Mio. und wird bis 2035 voraussichtlich USD 1,84 Mrd. erreichen, bei einer CAGR von 18,89 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Ägypten Rechenzentrumsmarkts 2025 | USD 325,54 Mio. |
| Ägypten Rechenzentrumsmarkt, CAGR | 18,89 % |
| Größe des Ägypten Rechenzentrumsmarkts 2035 | USD 1,84 Mrd. |
Der Ägypten Rechenzentrumsmarkt wuchs zwischen 2020 und 2025 um 13,96 % pro Jahr, und 2025 legte er gegenüber 2024 um 20,5 % zu, da die zweite Phase des Regional Data Hub von Telecom Egypt, die bis Ende 2025 fällig war, sowie neue Unternehmensräume gebaut wurden. Das Wachstum erreicht 2026 und 2027 mit 28,0 % und 33,6 % seinen Höhepunkt, da lizenzierte Campusse in die Bauphase übergehen.
Ägyptens Rechenzentrumsbestand ist noch klein. Knight Frank, zitiert von W.Media im Januar 2024, bezifferte Ägyptens aktive IT-Kapazität auf 13 MW, und der Vorstandsvorsitzende von Vodafone Egypt hat erklärt, dass Afrika weniger als 1 % der weltweiten Rechenzentrumskapazität hält. DC Market Insights zählt einen breiteren Bestand, der Datenhallen von Regierung, Banken und Telekommunikationsunternehmen einschließt, rund 103 MW IT-Last Ende 2025, und prognostiziert zwischen 2026 und 2035 Fertigstellungen von 382 MW, wodurch der installierte Bestand auf rund 485 MW steigt.
Marktumfang: Was umfasst der Ägypten Rechenzentrumsmarkt?
Der Ägypten Rechenzentrumsmarkt umfasst die jährlichen Ausgaben für den Bau, die Ausstattung und die Erneuerung von Rechenzentren in Ägypten, bewertet in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 325,54 Mio.
Eingeschlossen. In Datenhallen installierte IT-Infrastruktur (Server, Speicher- und Netzwerkausrüstung, für neue Hallen oder als Erneuerung beschafft), Stromversorgungslösungen (Schaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungssysteme (USV), Batterien, Generatoren und Stromverteilung), Kühlsysteme (Kältemaschinen, Klimageräte für Rechnerräume, Flüssigkeitskühlung und Rohrleitungen) und allgemeine Bauleistungen (Rohbau, Ausbau, Brandschutz und physische Sicherheit). Alle Anlagentypen werden gezählt, einschließlich modularer Einheiten.
Ausgeschlossen. Grundstücke, netzseitige Anlagen und Anlagen zur Erzeugung erneuerbarer Energie, Unterseekabel und Anlandestationen, Softwarelizenzen, Umsätze aus Colocation- und Cloud-Diensten, Strom- und Betriebskosten.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Komponente, Rechenzentrumstyp, Endnutzer, Tier und Bauart teilen jeweils dieselbe Gesamtsumme von USD 325,54 Mio. neu auf, und die regionale Aufteilung verteilt sie auf vier ägyptische Teilmärkte.
Markttreiber: Was treibt den Ägypten Rechenzentrumsmarkt an?
Die größten angekündigten Campusse mit Budgets von USD 250 Mio. bis USD 2,1 Mrd. treiben den Ägypten Rechenzentrumsmarkt an. Ägyptens Position bei Unterseekabeln und ein staatlicher Digitalinvestitionsplan von bis zu USD 860 Mio. pro Jahr stützen die Nachfrage nach neuer Kapazität.
Zehn NTRA-Lizenzen und eine Pipeline von über 650 MW machen aus Plänen Bauprojekte
Ägyptens National Telecommunications Regulatory Authority (NTRA) hat in den letzten zwei Jahren zehn Rechenzentrumslizenzen erteilt. Die größten angekündigten Projekte sind die drei Campusse von Gulf Data Hub und Elsewedy mit 192 MW, erweiterbar auf 300 MW, für USD 2,1 Mrd.; Africa Data Centres Egypt (ADC Egypt) von Vodafone Business, Elsewedy Electric und Cassava Technologies mit 20 MW in den ersten drei Jahren, insgesamt bis zu 200 MW und Investitionen von bis zu USD 1 Mrd.; das 80-MW-Kemet Data Centre von Intro Group in der Wirtschaftszone Suezkanal (SCZONE); und der 25-MW-Campus in Maadi von Khazna Data Centers und Benya Group, erweiterbar auf 50 MW, für USD 250 Mio. Im Juni 2026 erteilte die NTRA Hassan Allam Digital Infrastructure eine Lizenz für eine Rechenzentrumsinvestition von USD 400 Mio. DC Market Insights geht nicht davon aus, dass die gesamte Pipeline gebaut wird: Das Modell stellt zwischen 2026 und 2030 137 MW fertig.
Vierzehn Unterseekabel machen Ägypten zu einem Transitknotenpunkt
Das Center for Strategic and International Studies (CSIS) zählt 14 aktive Kabelsysteme in Ägypten, mit Plänen für mehr als 21 innerhalb von drei Jahren, und schätzt, dass Ägypten etwa 17 % des weltweiten Internetverkehrs und über 90 % der Kommunikation zwischen Europa und Asien überträgt. SEA-ME-WE 6, ein 21.700 km langes System, schloss 2025 zwei ägyptische Anlandungen ab, in Port Said am Mittelmeer und in Ras Ghareb am Roten Meer. Der Regional Data Hub (RDH) von Telecom Egypt im Smart Village ist mit allen 10 Anlandestationen am Mittelmeer und am Roten Meer verbunden, und seine erste Phase erreichte innerhalb eines Jahres die volle Auslastung. Colocation hält im Modell von DC Market Insights 36,9 % des Werts von 2025 und wächst um 20,21 % pro Jahr, da die Nachfrage nach Zusammenschaltung in Kabelnähe steigt.
Staatliche Digitalausgaben von bis zu USD 860 Mio. pro Jahr steigern die Nachfrage
Ein offizielles Dokument des Ministry of Communications and Information Technology (MCIT), das Asharq Bloomberg eingesehen hat, sieht ab dem Haushaltsjahr 2026/27 bis 2030 jährliche Investitionen von USD 500 Mio. bis USD 860 Mio. in Rechenzentren, Cloud Computing und Infrastruktur für künstliche Intelligenz (KI) vor. Ägyptens Sektor für Informations- und Kommunikationstechnologie (IKT) wuchs im Haushaltsjahr 2024/25 laut dem Information and Decision Support Center (IDSC) real um 13,76 %, die digitalen Exporte erreichten 2025 USD 7,4 Mrd., und die öffentlichen IKT-Investitionen stiegen im Haushaltsjahr 2024/25 auf rund EGP 27,69 Mrd. Nutzer aus Regierung und öffentlichem Sektor entfallen im Modell von DC Market Insights auf USD 80,73 Mio. der Rechenzentrumsausgaben 2025, 24,8 % der Gesamtsumme.
Markttrends: Wie verändern sich Rechenzentren in Ägypten?
KI-Hallen, Campusse an der Küste und im Werk gefertigte Module verändern den Ägypten Rechenzentrumsmarkt: DC Market Insights schätzt, dass der KI-Anteil an neuer Kapazität von 5 % im Jahr 2025 auf 36 % im Jahr 2035 steigt.
GPU-as-a-Service und eine souveräne KI-Fabrik bringen KI-Hallen nach Ägypten
Vodafone Business und Cassava Technologies werden in einer separaten souveränen KI-Partnerschaft neben ADC Egypt Unternehmen und Regierungsstellen lokal Zugang zu NVIDIA-Technologien und GPU-as-a-Service bieten, in der als Ägyptens erste souveräne KI-Fabrik beschriebenen Einrichtung. Ägyptens zweite Nationale KI-Strategie (2025-2030) zielt auf mehr als 250 KI-gestützte Start-ups und über 30.000 ausgebildete KI-Fachkräfte. KI-bezogene Ausgaben, die den Bau von KI-Hallen sowie die Ausstattung und Erneuerung mit Grafikprozessoren (GPU) umfassen, steigen nach Schätzungen von DC Market Insights von 5,7 % des Marktes im Jahr 2025 auf 39,6 % im Jahr 2035.
Neue Campusse ziehen in die Wirtschaftszone Suezkanal und an das Rote Meer
Kemet Data Centre wird in der Integrated Sokhna Industrial Zone gebaut, umfasst 80.000 m², wird in zwei Phasen entwickelt und soll teilweise mit Solarenergie betrieben werden. Die SCZONE hat zudem mit Partnern aus der Privatwirtschaft ein Rechenzentrum mit 5-7 MW für USD 60 Mio. vorgeschlagen, und im März 2026 erklärte die Regierung, sie verhandle mit der Renergy Group über Investitionen von USD 1 Mrd. für ein mit erneuerbarer Energie betriebenes Hyperscale-Rechenzentrum im Sinai. Die Region Wirtschaftszone Suezkanal und Rotes Meer steigt im Modell von DC Market Insights von 10,6 % des Marktes im Jahr 2025 auf 27,3 % im Jahr 2035.
Modulare Rechenzentren steigen auf 27,1 % der Ausgaben
Telecom Egypt konzipierte seinen RDH im Smart Village als 4 modulare Colocation-Einrichtungen mit Platz für bis zu 2.000 Racks. Modulare und vorgefertigte Rechenzentren halten 18,4 % des Werts von 2025 und wachsen nach Schätzungen von DC Market Insights um 23,59 % pro Jahr auf 27,1 % im Jahr 2035.
Marktherausforderungen: Was bremst den Ägypten Rechenzentrumsmarkt?
Die installierte Kapazität erneuerbarer Energien lag Ende 2024 um 1.028 MW unter dem Ziel, und diese Stromlücke, die Finanzierung in Fremdwährung und die langsame Umsetzung von Ankündigungen in Bauprojekte sind die wichtigsten Einschränkungen, die DC Market Insights für den Ägypten Rechenzentrumsmarkt sieht.
Erneuerbare Kapazität liegt 1.028 MW hinter ihrem Ziel
Ägypten strebt bis 2030 einen Anteil von 42 % und bis 2040 von mehr als 60 % an Strom aus erneuerbaren Quellen an, doch die installierte Kapazität erneuerbarer Energien erreichte Ende 2024 laut dem Egypt Country Commercial Guide der US International Trade Administration (ITA) 7.750 MW gegenüber prognostizierten 8.778 MW. Der Wandel hin zu grünem Strom ist wichtig, weil Hyperscale-Mieter auf diesen Ausbau angewiesen sind, obwohl der jüngste Solartarif von 1,8 US-Cent pro kWh neue erneuerbare Versorgung günstig hält.
Große Projekte hängen von ausländischem Kapital ab und schrumpfen zwischen den Phasen
Kemets Budget für die erste Phase von USD 270 Mio. steht einer Absichtserklärung von 2024 mit Oman Data Park im Wert von USD 450 Mio. gegenüber. Im Juli 2026 beschloss Telecom Egypt, keine Beteiligung von 75-80 % an seiner Rechenzentrumseinheit an Helios Investments zu verkaufen, das die Einheit mit USD 230 Mio., möglicherweise bis zu USD 260 Mio., bewertet hatte, und wird das Geschäft stattdessen in eine hundertprozentige Tochtergesellschaft ausgliedern. DC Market Insights behandelt Verzögerungen bei Transaktionen als das wichtigste Abwärtsrisiko in seinem niedrigen Szenario.
Die Pipeline könnte die aktive Kapazität verzehnfachen
Knight Frank, zitiert von W.Media, beschrieb eine Pipeline, die Ägyptens aktive IT-Kapazität verzehnfachen könnte, und das Investitionsministerium der VAE und das MCIT unterzeichneten im Dezember 2023 eine Absichtserklärung über bis zu 1 GW Rechenzentrumskapazität, beginnend mit einer ersten Phase von 100 MW. DC Market Insights stellt 2026-2030 nur 137 MW fertig, weil Strom und Mieter, nicht Ankündigungen, das Tempo bestimmen.
Marktchancen: Wo liegen die neuen Umsatzpools im Ägypten Rechenzentrumsmarkt?
Hyperscale- und Cloud-Rechenzentren, die um 27,26 % pro Jahr wachsen, und der Rechenzentrumsbau in Kairo, der 2025 für Strom, Kühlung und Bau USD 71,04 Mio. wert ist, sind die größten neuen Umsatzpools im Ägypten Rechenzentrumsmarkt.
Der Rechenzentrumsbau in Kairo behält die Führung
Groß-Kairo, einschließlich der Neuen Verwaltungshauptstadt und des Smart Village, entfällt auf USD 241,55 Mio. der Ausgaben 2025, wovon Strom, Kühlung und Bau in der Matrix von DC Market Insights USD 71,04 Mio. ausmachen. GPX Global Systems kündigte im Mai 2023 eine Erweiterung seines Rechenzentrums in Kairo für EGP 2,7 Mrd. an, die 12 MW Leistung und 9.000 m² Fläche hinzufügt, wobei Phase eins damals bis Ende des dritten Quartals 2026 für Kunden bereit sein sollte. Raya Data Center beschaffte USD 25 Mio., USD 15 Mio. von Africa50 für eine Beteiligung von 42,9 % und USD 10 Mio. von Raya Information Technology, für ein Tier-III-Rechenzentrum, dessen Bau Anfang 2025 beginnen sollte.
Hyperscale und Cloud wachsen um 27,26 % pro Jahr
Investitionen in Hyperscale-Einrichtungen folgen der Erweiterung von Cloud-Regionen wie der Cairo Region von Huawei Cloud, die 2024 als 33. Cloud-Region des Unternehmens gestartet wurde und 28 afrikanische Länder bedient. Hyperscale- und Cloud-Rechenzentren halten nach Schätzungen von DC Market Insights 15,8 % des Werts von 2025 und 31,2 % im Jahr 2035, die schnellste Rate aller Rechenzentrumstypen.
Preise: Wie viel kostet ein Rechenzentrum pro MW in Ägypten?
Eine konventionelle Rechenzentrumshalle in Ägypten kostet 2025 rund USD 7,40 Mio. für Strom, Kühlung und Bau pro MW IT-Last, eine KI-Halle rund USD 10,20 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, ohne Grundstück und IT-Ausrüstung.
| Ausgaben pro MW (Mio. USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Anlage, konventionelle Halle | 7,40 | 7,85 | 8,34 |
| Anlage, KI-Halle | 10,20 | 9,80 | 9,41 |
| IT-Ausstattung, konventionelle Halle | 3,60 | 3,69 | 3,78 |
| IT-Ausstattung, KI-Halle | 14,00 | 13,31 | 12,66 |
| KI-Anteil an neuer Kapazität | 5 % | 29 % | 36 % |
Angekündigte Projektbudgets bieten eine Gegenprobe: Die erste Phase von ADC Egypt impliziert rund USD 10,0 Mio. pro MW (USD 200 Mio. für 20 MW), der Kairoer Campus von Khazna rund USD 10,0 Mio. pro MW (USD 250 Mio. für 25 MW), Gulf Data Hub und Elsewedy rund USD 10,9 Mio. pro MW (USD 2,1 Mrd. für 192 MW) und das SCZONE-Projekt USD 8,6-12,0 Mio. pro MW (USD 60 Mio. für 5-7 MW), alles Berechnungen von DC Market Insights aus den angekündigten Zahlen, die IT und Grundstück enthalten können. Die Bewertung der Rechenzentrumseinheit von Telecom Egypt durch Helios mit USD 230 Mio., bezogen auf die 7,1 MW von RDH 1 und RDH 2, impliziert rund USD 32,4 Mio. pro MW, ein Bewertungsmultiplikator und keine Baukosten.
Normen und Regulierung: Welche Regeln prägen Rechenzentren in Ägypten?
Vier Regelwerke prägen Rechenzentren in Ägypten: die NTRA-Lizenzierung, das Gesetz zum Schutz personenbezogener Daten, die Tier-Zertifizierung des Uptime Institute und die nationalen Ziele für erneuerbare Energien.
NTRA-Lizenzierung. Die NTRA genehmigte im August 2021 einen Regulierungsrahmen für die Errichtung von Rechenzentren und die Bereitstellung von Cloud-Computing-Diensten. Die US ITA beschreibt, dass der Rahmen für Public Data Center Providers (PDCP) 15-jährige Lizenzen bietet, die eine direkte Anbindung an Unterseekabel erlauben. Im Juni 2026 berichtete Middle East AI News, dass drei Minister vereinbart hatten, eine nationale Rechenzentrums- und Cloud-Strategie sowie eine Investitionskarte vorgeschlagener Standorte zu erstellen.
Gesetz zum Schutz personenbezogener Daten. Das Gesetz Nr. 151 von 2020 wird durch Durchführungsbestimmungen umgesetzt, die am 1. November 2025 als Ministerialerlass Nr. 816 von 2025 erlassen wurden. Verantwortliche und Auftragsverarbeiter müssen eine Verletzung des Schutzes personenbezogener Daten innerhalb von 72 Stunden melden, und Übermittlungen ins Ausland erfordern eine Lizenz und ein angemessenes Schutzniveau im Empfängerland.
Tiers des Uptime Institute. Das Rechenzentrum der Administrative Capital for Urban Development (ACUD) in der Neuen Verwaltungshauptstadt hält Tier-III-Zertifizierungen des Uptime Institute für Planungsunterlagen und errichtete Anlage, RDH 2 von Telecom Egypt erhielt die Tier-III-Designzertifizierung, Kemet strebt an, das erste Tier-III-Projekt in der SCZONE zu sein, und Gulf Data Hub zielt auf Tier-III- und LEED-Zertifizierungen.
Ziele für erneuerbare Energien. Ägypten strebt bis 2030 einen Anteil erneuerbaren Stroms von 42 % an, und die Integrated Sustainable Energy Strategy, die beim Ministertreffen zu Rechenzentren im Juni 2026 zitiert wurde, zielt innerhalb von zwei Jahren auf 45 %.
Marktsegmentierung: Welches Segment führt den Ägypten Rechenzentrumsmarkt an?
IT-Infrastruktur führt den Ägypten Rechenzentrumsmarkt mit 69,5 % des Werts von 2025 an, Unternehmens- und Regierungseinrichtungen führen bei den Rechenzentrumstypen mit 47,3 %, und Tier III führt bei den Tiers mit 64,9 %. Hyperscale und Cloud ist mit 27,26 % pro Jahr das am schnellsten wachsende Segment, gegenüber 20,21 % für Colocation, weil KI- und GPU-as-a-Service-Campusse in einer Größenordnung geplant werden, die kein ägyptisches Unternehmen baut.
Nach Komponente: IT-Infrastruktur führt mit 69,5 %
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Infrastruktur | 226,12 | 69,5 % | 1,34 | 19,50 % |
| Stromversorgungslösungen | 43,55 | 13,4 % | 0,21 | 17,24 % |
| Allgemeine Bauleistungen | 31,14 | 9,6 % | 0,14 | 16,60 % |
| Kühlsysteme | 24,73 | 7,6 % | 0,14 | 18,59 % |
IT-Infrastruktur wächst unter den Komponenten am schnellsten, weil KI-Hallen rund USD 14,00 Mio. an GPU- und Netzwerkausstattung pro MW erfordern.
Nach Rechenzentrumstyp: Unternehmen und Regierung führen mit 47,3 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmen und Regierung | 153,98 | 47,3 % | 0,51 | 12,66 % |
| Colocation | 120,12 | 36,9 % | 0,76 | 20,21 % |
| Hyperscale und Cloud | 51,44 | 15,8 % | 0,57 | 27,26 % |
Hallen von Unternehmen und Regierung, einschließlich des im April 2024 eröffneten staatlichen Daten- und Cloud-Computing-Zentrums, entfallen 2025 auf USD 153,98 Mio. Colocation überholt sie vor 2030 und erreicht nach Schätzungen von DC Market Insights 41,2 % im Jahr 2035.
Nach Endnutzer: IT und Telekommunikation führen mit 33,6 %
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 109,39 | 33,6 % | 0,57 | 17,90 % |
| Regierung und öffentlicher Sektor | 80,73 | 24,8 % | 0,41 | 17,53 % |
| BFSI | 70,64 | 21,7 % | 0,34 | 16,95 % |
| Gesundheitswesen | 17,25 | 5,3 % | 0,11 | 20,78 % |
| Sonstige | 47,53 | 14,6 % | 0,41 | 24,09 % |
Nutzer aus Banken, Finanzdienstleistungen und Versicherungen (BFSI) geben 2025 USD 70,64 Mio. aus. Sonstige, darunter KI-Entwickler, Energie und Versorgung, Fertigung und Einzelhandel, wachsen mit 24,09 % pro Jahr am schnellsten.
Nach Tier-Standard: Tier III führt mit 64,9 %
Tier-III-Einrichtungen sind 2025 USD 211,28 Mio. und bis 2035 USD 1,28 Mrd. wert (19,71 % pro Jahr). Tier IV wächst mit USD 41,34 Mio. (12,7 %) am schnellsten, um 22,70 % pro Jahr, während Räume nach Tier I und II mit USD 72,92 Mio. (22,4 %) um 12,68 % pro Jahr wachsen, da kleine Serverräume in Colocation umziehen.
Nach Bauart: Traditioneller Bau führt mit 81,6 %
Traditionelle Bauten entfallen 2025 auf USD 265,64 Mio. und 2035 auf USD 1,34 Mrd. und wachsen um 17,56 % pro Jahr. Modulare und vorgefertigte Rechenzentren wachsen von USD 59,90 Mio. aus um 23,59 % pro Jahr, da Banken und stufenweise ausgebaute Campusse Kapazität in Blöcken hinzufügen.
Modulare Rechenzentren in Ägypten: Wer bietet sie an und was sind sie wert?
Modulare und vorgefertigte Rechenzentren sind in Ägypten 2025 nach Schätzungen von DC Market Insights USD 59,90 Mio. wert, 18,4 % des Ägypten Rechenzentrumsmarkts. Käufer, die in Ägypten ein modulares Rechenzentrum erwerben möchten, können zwischen containerisierten All-in-One-Einheiten und außerhalb des Standorts gefertigten vorgefertigten Räumen wählen.
Anbieter mit ägyptischen Projekten. Huawei setzte sein vorgefertigtes All-in-One-Rechenzentrum FusionDC1000A für Mountain View ein, das Huawei als einen der drei größten Immobilienentwickler Ägyptens beschreibt; das System integriert Strom, Kühlung, Schränke, Management und Brandunterdrückung in 20-Fuß- oder 40-Fuß-ISO-Containern und kann vor Ort an einem Tag installiert werden. RZ-Products, eine Tochtergesellschaft der DCG Data Center Group, und Sterling and Wilson lieferten 2021 ein vorgefertigtes Rechenzentrum an die Faisal Islamic Bank of Egypt in Kairo.
Was modulare Kapazität kostet. DC Market Insights bewertet modulare Bauten 2025 zum konventionellen Satz von USD 7,40 Mio. Anlagenkosten pro MW; die Einsparung liegt im Zeitplan, nicht in der Ausrüstung.
DC Exklusiv: Die Baukostenmatrix Kairo vs. Suezkanal
Mit USD 170,51 Mio. im Jahr 2025 ist die IT-Infrastruktur in Groß-Kairo die größte einzelne Zelle der Matrix und macht 52,4 % aller ägyptischen Rechenzentrumsausgaben aus.
| 2025, Mio. USD | IT-Infrastruktur | Stromversorgungslösungen | Kühlsysteme | Allgemeine Bauleistungen | Gesamt |
|---|---|---|---|---|---|
| Groß-Kairo | 170,51 | 31,67 | 17,68 | 21,69 | 241,55 |
| Wirtschaftszone Suezkanal und Rotes Meer | 19,85 | 5,56 | 3,60 | 5,50 | 34,51 |
| Alexandria und Nordküste | 23,54 | 4,31 | 2,41 | 2,62 | 32,88 |
| Übriges Ägypten | 12,22 | 2,01 | 1,04 | 1,33 | 16,60 |
| Gesamt | 226,12 | 43,55 | 24,73 | 31,14 | 325,54 |
Groß-Kairo gibt 70,6 % seines Rechenzentrumsbudgets für IT-Infrastruktur aus, weil seine Hallen voll sind und die Erneuerung die Hauptausgabe ist. Die Wirtschaftszone Suezkanal und Rotes Meer gibt 42,5 % für Strom, Kühlung und Bau aus, gegenüber 29,4 % in Kairo, weil ihre Campusse Neubauten auf Industrieflächen sind.
Die Matrix ist ein Modell von DC Market Insights, keine Projektzählung. Sie basiert auf 69 Eingaben: 36 Werte der Kapazitätskohorten (18 Jahre Fertigstellungen und KI-Anteile), 6 Kosten- und Erneuerungskurven, 6 Gewichtungen des Anlagenmix, 16 regionale Komponentengewichtungen, 1 installierter Ausgangsbestand und 4 Projektkostenverhältnisse, die als Gegenprobe verwendet werden. Die Methode wird auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Ägypten Rechenzentrumsmarkt an?
Groß-Kairo führt mit 74,2 % des Werts von 2025, und die Kapazität folgt einem Korridor aus Groß-Kairo, Alexandria und Suezkanal. Im Ägypten Rechenzentrumsmarkt ist die Wirtschaftszone Suezkanal und Rotes Meer mit 30,69 % pro Jahr die am schnellsten wachsende Region, weil neue Campusse Grundstücke, Strom und direkten Zugang zu den Kabelanlandungen benötigen.
Groß-Kairo führt mit 74,2 % Anteil
Groß-Kairo ist 2025 USD 241,55 Mio. und bis 2035 USD 1,02 Mrd. wert, bei einer CAGR von 15,51 %. Data Center Map führt 10 der 14 Rechenzentren Ägyptens in Kairo auf.
Wirtschaftszone Suezkanal und Rotes Meer hält 10,6 % Anteil
Die Wirtschaftszone Suezkanal und Rotes Meer, die Ain Sokhna, Port Said und Ras Ghareb umfasst, ist 2025 USD 34,51 Mio. und bis 2035 USD 501,63 Mio. wert, wächst um 30,69 % pro Jahr und erreicht 27,3 % des Marktes, während Kemet und das SCZONE-Projekt gebaut werden.
Alexandria und Nordküste halten 10,1 % Anteil
Alexandria und die Nordküste sind 2025 USD 32,88 Mio. und bis 2035 USD 191,10 Mio. wert, bei einer CAGR von 19,24 %, gestützt durch die Rechenzentren von Telecom Egypt in der Stadt.
Übriges Ägypten hält 5,1 % Anteil
Das übrige Ägypten, einschließlich Nildelta, Oberägypten und Sinai, ist 2025 USD 16,60 Mio. und bis 2035 USD 123,11 Mio. wert, bei einer CAGR von 22,19 %, mit Aufwärtspotenzial, falls das mit erneuerbarer Energie betriebene Hyperscale-Projekt im Sinai voranschreitet.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Ägypten Rechenzentrumsmarkt erreicht im Basisfall bis 2035 USD 1,84 Mrd., mit einer Spanne von USD 1,31 Mrd. bis USD 2,20 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Fertigstellungen 30 % unter Basis; KI-Anteil an neuer Kapazität 20 % niedriger | 1,31 | 14,92 % |
| Basis | Fertigstellungen steigen bis 2035 auf 55 MW pro Jahr; KI-Anteil erreicht 36 % | 1,84 | 18,89 % |
| Hoch | Fertigstellungen 20 % über Basis; KI-Anteil 12 % höher | 2,20 | 21,08 % |
Der niedrige Fall spiegelt verzögerte ausländische Finanzierung wider; der hohe Fall geht davon aus, dass ADC Egypt und die lizenzierten Campusse ihre angekündigten Zeitpläne einhalten.
Wettbewerbseinblicke: Welche Rechenzentrumsunternehmen in Ägypten führen den Ägypten Rechenzentrumsmarkt an?
- Telecom Egypt
- Raya Data Center
- GPX Global Systems
- Vodafone Business
- Elsewedy Electric
- Cassava Technologies
- Gulf Data Hub
- Khazna Data Centers
- Benya Group
- Intro Group
- Oman Data Park
- Hassan Allam Digital Infrastructure
- Huawei Cloud
- Orange
- Africa50
- Administrative Capital for Urban Development
Die angekündigte Pipeline ist konzentriert: Gulf Data Hub und Elsewedy (300 MW), ADC Egypt (200 MW) und Kemet (80 MW) machen 88,1 % der 658,3 MW aus, die von den sechs größten namentlich genannten Projekten angekündigt wurden, zu denen auch Khazna (50 MW), der RDH von Telecom Egypt (bis zu 16,3 MW über alle Phasen) und GPX (12 MW) gehören (Berechnung von DC Market Insights aus angekündigten Kapazitäten). Im operativen Colocation-Geschäft meldete Telecom Egypt 2020, vor dem Hinzukommen des RDH im Smart Village, 6 kommerzielle Rechenzentren in Groß-Kairo und Alexandria, Raya Data Center betreibt zwei Einrichtungen in Kairo, und Orange sollte 2021 ein Rechenzentrum für USD 135 Mio. in der Neuen Verwaltungshauptstadt bauen.
Aktuelle Entwicklungen
- Im Juli 2025 schloss SEA-ME-WE 6 seine beiden ägyptischen Anlandungen in Port Said und Ras Ghareb ab (Quelle: Pressemitteilung von Telecom Egypt).
- Im November 2025 erließ Ägypten die Durchführungsbestimmungen zum Gesetz zum Schutz personenbezogener Daten als Ministerialerlass Nr. 816 von 2025 (Quelle: Rechtsbriefing von Al Tamimi).
- Im Juni 2026 erteilte die NTRA Hassan Allam Digital Infrastructure eine Lizenz für eine Rechenzentrumsinvestition von USD 400 Mio. (Quelle: Bericht von Data Center Dynamics).
- Im Juli 2026 beschloss Telecom Egypt, keine Beteiligung von 75-80 % an seiner Rechenzentrumseinheit an Helios Investments zu verkaufen, und wird sie in eine hundertprozentige Tochtergesellschaft ausgliedern (Quelle: Pressemitteilung von Telecom Egypt).
- Im September 2026 kündigten Vodafone Business, Elsewedy Electric und Cassava Technologies ADC Egypt an, beginnend mit 20 MW und mit geplanter Skalierung auf 200 MW (Quelle: Bericht von Ahram Online).
- Im September 2026 prüfte der Kommunikationsminister die Pläne von Intro Group für das 80-MW-Kemet Data Centre in der SCZONE mit USD 270 Mio. in der ersten Phase (Quelle: Bericht von Daily News Egypt).
Wir verfolgen diese Lizenzen, Inbetriebnahmen und Finanzierungen zeitnah in unseren Branchen-Updates zu Rechenzentren. Verwandte Berichte: Ägypten Rechenzentrums-Colocation-Markt und Ägypten Rechenzentrumsinfrastrukturmarkt.
Methodik: Wie wir das Modell des Ägypten Rechenzentrumsmarkts erstellt haben
DC Market Insights hat den Ägypten Rechenzentrumsmarkt von unten nach oben aus 18 jährlichen Fertigstellungskohorten (2019 bis 2036) aufgebaut, die jeweils in konventionelle und KI-Hallen aufgeteilt sind, ausgehend von einem installierten Bestand von 58 MW IT-Last Ende 2019 und mit rund 103 MW Ende 2025. Anlagenausgaben (USD 7,40 Mio. pro MW konventionell, USD 10,20 Mio. KI, im Jahr 2025) werden zur Hälfte im Jahr vor der Fertigstellung und zur Hälfte im Fertigstellungsjahr erfasst. Die IT-Ausgaben umfassen die Ausstattung neuer Hallen (USD 3,60 Mio. pro MW konventionell, USD 14,00 Mio. pro MW KI) und eine Erneuerung von USD 1,85 Mio. pro MW und Jahr auf den konventionellen Bestand und USD 2,80 Mio. auf den KI-Bestand. Die Gesamtsumme wurde nach 4 Komponenten, 3 Rechenzentrumstypen, 5 Endnutzergruppen, 3 Tier-Gruppen, 2 Bauarten und 4 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe die Marktgesamtsumme. Das Ergebnis wurde von oben nach unten gegen angekündigte Projektkosten von USD 8,6-12,0 Mio. pro MW und gegen den MCIT-Plan von USD 500 Mio. bis USD 860 Mio. pro Jahr für Rechenzentren, Cloud und KI ab 2026/27 geprüft (der Wert des Modells für 2027 beträgt USD 557,00 Mio.).
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Berichtsabdeckung und Einheiten
- 1.3Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Top-down-Prüfungen anhand von Projektbudgets und dem MCIT-Plan
- 2.3Datenquellen und Faktenprüfung
- 03Zusammenfassung
- 3.1Überblick über den Ägypten Rechenzentrumsmarkt, 2025 und 2035
- 3.2Wichtigste Erkenntnisse
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Anlagenausgaben pro MW, konventionelle und KI-Hallen
- 5.2IT-Ausstattung und Erneuerung pro MW
- 5.3Angekündigte Projektkosten pro MW
- 06Normen und Regulierung
- 6.1NTRA-Lizenzrahmen für Rechenzentren
- 6.2Gesetz zum Schutz personenbezogener Daten und Durchführungsbestimmungen
- 6.3Tier-Zertifizierung des Uptime Institute
- 6.4Ziele für erneuerbare Energien
- 07Lieferkette und Ökosystem
- 7.1Unterseekabel und Anlandestationen
- 7.2Strom- und erneuerbare Versorgung
- 7.3Ausrüstungslieferanten und Auftragnehmer
- 08Ägypten Rechenzentrumsmarkt: Größe und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Installierte IT-Kapazität und Fertigstellungen, 2019-2036
- 8.3KI-Anteil an neuer Kapazität
- 09Ägypten Rechenzentrumsmarkt, nach Komponente
- 9.1IT-Infrastruktur
- 9.2Stromversorgungslösungen
- 9.3Kühlsysteme
- 9.4Allgemeine Bauleistungen
- 10Ägypten Rechenzentrumsmarkt, nach Rechenzentrumstyp
- 10.1Unternehmen und Regierung
- 10.2Colocation
- 10.3Hyperscale und Cloud
- 11Ägypten Rechenzentrumsmarkt, nach Endnutzer
- 11.1IT und Telekommunikation
- 11.2Regierung und öffentlicher Sektor
- 11.3BFSI
- 11.4Gesundheitswesen
- 11.5Sonstige
- 12Ägypten Rechenzentrumsmarkt, nach Tier-Standard
- 12.1Tier I und II
- 12.2Tier III
- 12.3Tier IV
- 13Ägypten Rechenzentrumsmarkt, nach Bauart
- 13.1Traditioneller Bau
- 13.2Modular und vorgefertigt
- 14Modulare Rechenzentren in Ägypten
- 14.1Anbieter und Projekte
- 14.2Modulare Ausgaben, 2025 und 2035
- 15DC Exklusiv: Baukostenmatrix Kairo vs. Suezkanal
- 15.1Matrix nach Region und Komponente, 2025
- 15.2Modelleingaben
- 16Ägypten Rechenzentrumsmarkt, nach Region
- 16.1Groß-Kairo
- 16.2Wirtschaftszone Suezkanal und Rotes Meer
- 16.3Alexandria und Nordküste
- 16.4Übriges Ägypten
- 17Regionale Querschnitte
- 17.1Region nach Komponente, 2025
- 17.2Regionaler Anteil, 2025 und 2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Konzentration der angekündigten Pipeline
- 19.2Betriebene Colocation-Anbieter
- 19.3Aktuelle Entwicklungen
- 20Unternehmensprofile
- 20.1Telecom Egypt
- 20.2Raya Data Center
- 20.3GPX Global Systems
- 20.4Vodafone Business
- 20.5Elsewedy Electric
- 20.6Cassava Technologies
- 20.7Gulf Data Hub
- 20.8Khazna Data Centers
- 20.9Benya Group
- 20.10Intro Group
- 20.11Oman Data Park
- 20.12Hassan Allam Digital Infrastructure
- 20.13Huawei Cloud
- 20.14Orange
- 20.15Africa50
- 20.16Administrative Capital for Urban Development
- 21Empfehlungen der Analysten
- 21.1Für Colocation-Entwickler
- 21.2Für Unternehmen und öffentliche Käufer
- 21.3Für Ausrüstungslieferanten und Investoren
- Abb. 1Größe des Ägypten Rechenzentrumsmarkts, 2020-2035
- Abb. 2Anteil am Ägypten Rechenzentrumsmarkt nach Komponente, 2025
- Abb. 3Anteil am Ägypten Rechenzentrumsmarkt nach Rechenzentrumstyp, 2025 und 2035
- Abb. 4Anteil am Ägypten Rechenzentrumsmarkt nach Region, 2025 und 2035
- Abb. 5Installierte IT-Kapazität in Ägypten, 2019-2036
- Abb. 6Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute des Ägypten Rechenzentrumsmarkts
- Tabelle 2Ausgaben pro MW, 2025, 2030 und 2035
- Tabelle 3Angekündigte Projektkosten pro MW
- Tabelle 4Ägypten Rechenzentrumsmarkt nach Komponente, 2025 und 2035
- Tabelle 5Ägypten Rechenzentrumsmarkt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 6Ägypten Rechenzentrumsmarkt nach Endnutzer, 2025 und 2035
- Tabelle 7Ägypten Rechenzentrumsmarkt nach Tier-Standard, 2025 und 2035
- Tabelle 8Ägypten Rechenzentrumsmarkt nach Bauart, 2025 und 2035
- Tabelle 9Baukostenmatrix Kairo vs. Suezkanal, 2025
- Tabelle 10Ägypten Rechenzentrumsmarkt nach Region, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Angekündigte Rechenzentrums-Pipeline nach Projekt
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 325,54 Mio. im Jahr 2025, mit einem Anstieg auf USD 1,84 Mrd. bis 2035, laut DC Market Insights. Der Wert für 2025 ergibt sich aus rund 11 MW, die 2025 fertiggestellt wurden, und 15 MW, die 2026 fertiggestellt werden, bewertet pro MW, zuzüglich der IT-Erneuerung eines installierten Bestands von rund 103 MW.
18,89 % pro Jahr von 2025 bis 2035, nach 13,96 % pro Jahr von 2020 bis 2025. Das Wachstum erreicht 2026 und 2027 seinen Höhepunkt, da lizenzierte Campusse in die Bauphase übergehen, und der KI-Anteil an neuer Kapazität steigt von 5 % auf 36 %.
14 Rechenzentren in Ägypten werden von Data Center Map aufgeführt, 10 davon in Kairo. DC Market Insights schätzt Ende 2025 rund 103 MW installierte IT-Last, einschließlich Datenhallen von Regierung, Banken und Telekommunikationsunternehmen.
USD 59,90 Mio. der Ausgaben 2025 entfallen nach Schätzungen von DC Market Insights auf modulare und vorgefertigte Rechenzentren. Huawei lieferte ein vorgefertigtes Rechenzentrum FusionDC1000A an Mountain View, und RZ-Products und Sterling and Wilson lieferten eines an die Faisal Islamic Bank of Egypt.
88,1 % der 658,3 MW, die von den sechs größten namentlich genannten Projekten angekündigt wurden, stammen von Gulf Data Hub und Elsewedy, ADC Egypt und Kemet. Telecom Egypt, Raya Data Center und GPX Global Systems sind etablierte Colocation-Betreiber in Kairo.
USD 7,40 Mio. für Strom, Kühlung und Bau pro MW für eine konventionelle Halle und USD 10,20 Mio. pro MW für eine KI-Halle im Jahr 2025, nach Schätzungen von DC Market Insights. Groß-Kairo gibt 2025 USD 71,04 Mio. für diese Komponenten aus.
Ein reales Wachstum von 13,76 % im ägyptischen IKT-Sektor im Haushaltsjahr 2024/25, gemeldet vom IDSC, und ein MCIT-Plan von USD 500 Mio. bis USD 860 Mio. pro Jahr für Rechenzentren, Cloud und KI ab 2026/27 stützen die Nachfrage nach neuer Kapazität.
30,69 % pro Jahr in der Wirtschaftszone Suezkanal und Rotes Meer, die von USD 34,51 Mio. im Jahr 2025 auf USD 501,63 Mio. bis 2035 wächst. Groß-Kairo führt 2025 mit 74,2 % des Werts.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.